

Dimensioni e quota del mercato degli utensili da cucina
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
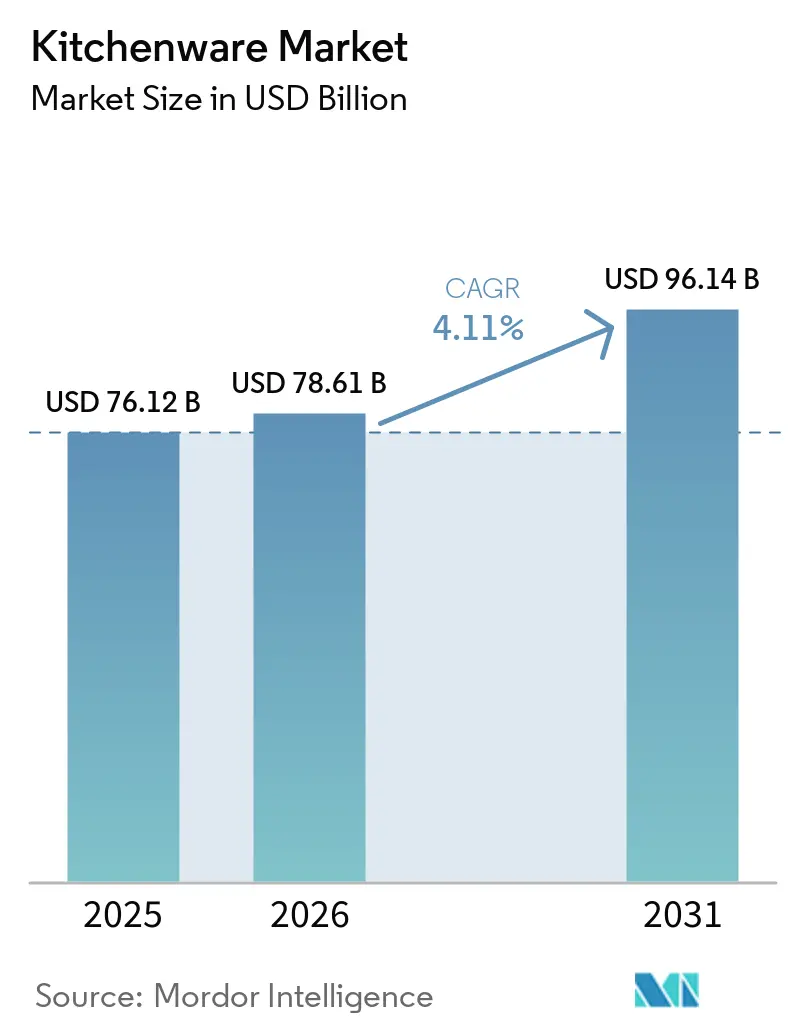
| Dimensione del mercato (2026) | 78.61 miliardo di dollari |
| Dimensione del mercato (2031) | 96.14 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.11% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato degli utensili da cucina di Mordor Intelligence
Si prevede che il mercato degli utensili da cucina crescerà da 76.12 miliardi di dollari nel 2025 e 78.61 miliardi di dollari nel 2026 a 96.14 miliardi di dollari entro il 2031, registrando un tasso di crescita annuo composto (CAGR) del 4.11% tra il 2026 e il 2031.
Il mercato globale degli utensili da cucina è in fase di trasformazione a causa delle restrizioni sui PFAS, che stanno riorientando l'innovazione nel settore dei rivestimenti verso ceramiche prive di PFAS e opzioni con rivestimento in acciaio inossidabile. L'elettrificazione degli edifici e gli standard per l'induzione stanno modificando i cicli di sostituzione delle pentole, poiché consumatori e acquirenti commerciali danno priorità ai materiali compatibili con l'induzione. Il commercio al dettaglio digitale continua a ridurre i tempi tra la scoperta del prodotto e l'acquisto, consentendo al contempo ai marchi che vendono direttamente al consumatore di raggiungere economie di scala senza intermediari tradizionali. I cicli di investimento nel settore della ristorazione professionale fuori casa stanno incrementando la domanda di pentole resistenti e ad alta produttività in hotel e attività di ristorazione. Il ruolo dell'Asia-Pacifico sia come centro di domanda che come base produttiva favorisce i vantaggi di scala per i marchi multinazionali e i leader regionali.
Punti chiave del rapporto
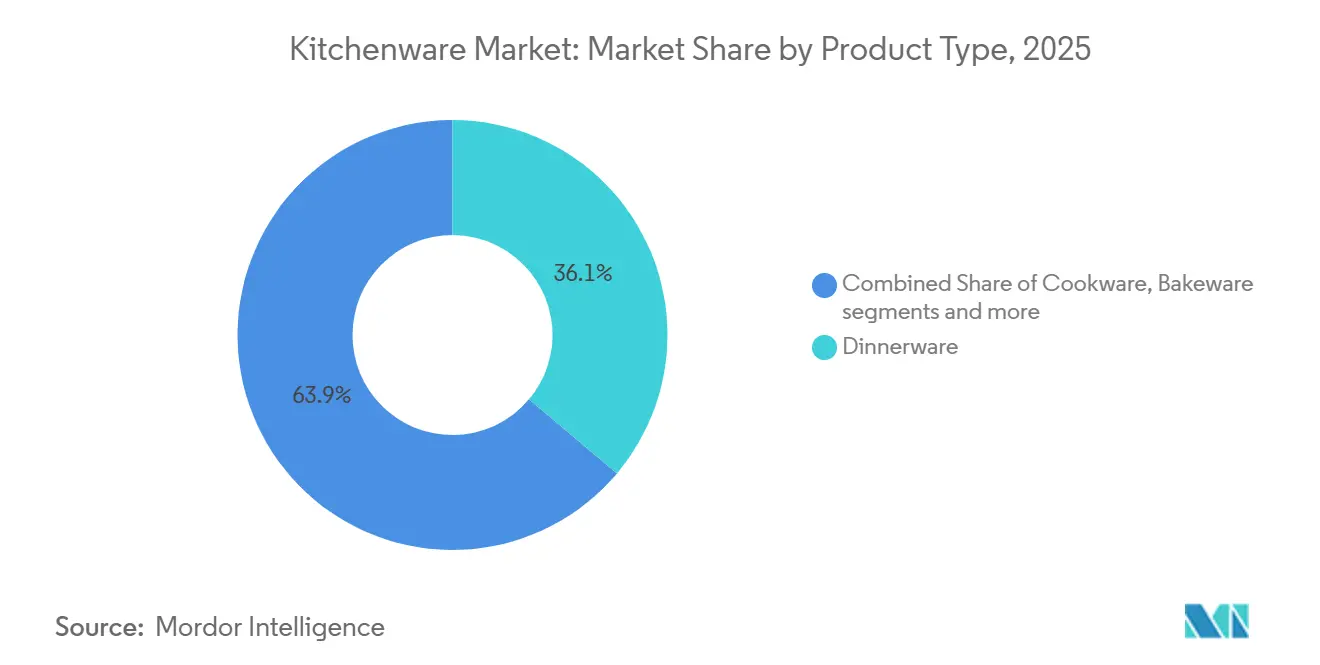
- Per tipologia di prodotto, nel 2025 le stoviglie erano in testa con il 36.13% della quota di mercato degli utensili da cucina, mentre si prevede che gli utensili da forno cresceranno a un CAGR del 5.95% fino al 2031.
- Per quanto riguarda i materiali, l'acciaio inossidabile deteneva il 55.72% della quota di mercato globale degli utensili da cucina nel 2025, mentre si prevede che i materiali ceramici antiaderenti e quelli privi di PTFE cresceranno a un tasso annuo composto del 5.62% fino al 2031.
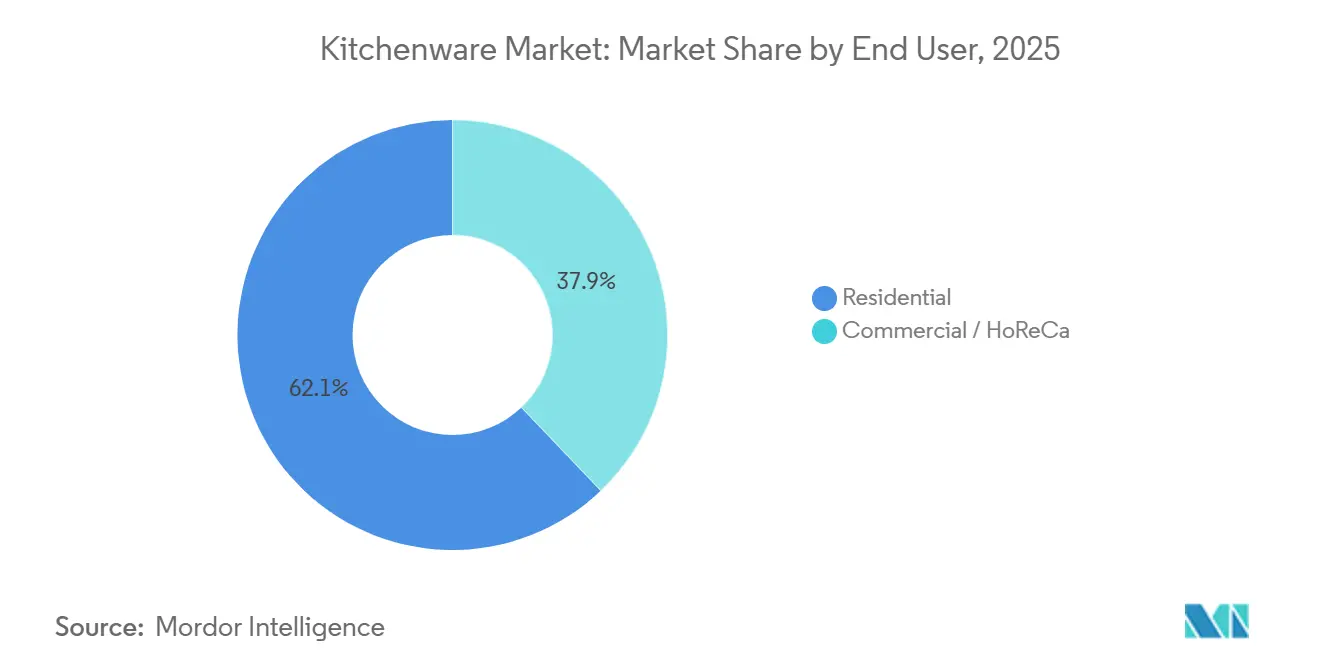
- Per utente finale, il settore residenziale ha rappresentato il 62.12% della quota di mercato degli utensili da cucina nel 2025, mentre si prevede che il settore commerciale/HoReCa crescerà a un CAGR del 4.56% fino al 2031.
- Per canale di distribuzione, nel 2025 i supermercati/ipermercati detenevano il 44.14% della quota di mercato degli utensili da cucina, mentre si prevede che la vendita al dettaglio online registrerà un CAGR del 5.94% fino al 2031.
- In termini geografici, nel 2025 il Nord America ha conquistato il 34.11% della quota di mercato degli utensili da cucina, mentre si prevede che l'area Asia-Pacifico registrerà un CAGR del 4.91% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli utensili da cucina
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Cucina casalinga e intrattenimento a casa duraturi | + 1.2% | Globale, con concentrazione in Nord America, Europa e ricaduta nelle aree urbane dell'Asia-Pacifico | Medio termine (2-4 anni) |
| Penetrazione omnicanale del commercio al dettaglio e dell'e-commerce nel settore degli utensili da cucina | + 0.9% | Globale, guidato dal Nord America, dalla Cina e dalla rapida crescita nel Sud-est asiatico | Medio termine (2-4 anni) |
| Cicli di espansione e ristrutturazione HoReCa dopo il 2025 | + 0.8% | Nord America, Europa occidentale al centro; Medio Oriente emergente | Medio termine (2-4 anni) |
| Profondità della domanda e impronta dell'offerta nell'area Asia-Pacifico | + 1.3% | India, Cina, Asia sud-orientale (Vietnam, Indonesia, Thailandia) | A lungo termine (≥ 4 anni) |
| L'adozione dell'induzione guida l'aggiornamento delle pentole adatte all'induzione | + 0.7% | Europa, espansione in Nord America; primi guadagni in Giappone e Corea del Sud | Medio termine (2-4 anni) |
| Il cambiamento normativo sui PFAS accelera i materiali privi di PFAS | + 0.6% | Stati Uniti (a livello statale), UE (REACH), ricaduta in Canada, Australia | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Cucina casalinga e intrattenimento a casa duraturi
La preparazione dei pasti a casa rimane elevata, poiché le famiglie continuano a seguire le abitudini consolidate negli ultimi anni. L'analisi del 2026 della Penn State Extension evidenzia il persistente interesse per la cucina casalinga e le preparazioni in grandi quantità, che privilegiano pentole e teglie versatili e di bell'aspetto. La stessa analisi rileva una tendenza verso il servizio a buffet e verso chi preferisce cucinare personalmente, il che sostiene la domanda di pentole, teglie e stoviglie resistenti, performanti sia in cucina che in presentazione. I consumatori più giovani stanno adottando utensili da cucina di alta gamma come parte di tappe fondamentali per l'ammodernamento della casa, il che supporta set di maggior valore e articoli speciali che offrono risultati costanti. Promozioni al dettaglio e programmi fedeltà rafforzano questo comportamento, come le recenti offerte di riscatto di pentole di alta gamma che collegano gli acquisti in negozio all'acquisto di pentole di qualità superiore, supportando ulteriormente il ciclo di aggiornamento per il mercato degli utensili da cucina [1] Penn State Extension, “Food Trends 2026,” Penn State Extension, extension.psu.edu . Le promozioni sugli utensili da cucina guidate dai rivenditori nel 2026 segnalano un continuo slancio di premiumizzazione nei principali mercati di consumo.
Penetrazione del commercio al dettaglio omnicanale e dell'e-commerce nel settore degli utensili da cucina
L'influenza del commercio al dettaglio digitale sta ampliando la scoperta di articoli per la cucina e accelerando le conversioni. Negli Stati Uniti, l'e-commerce ha raggiunto il 16.4% delle vendite al dettaglio totali nel terzo trimestre del 2025, superando la crescita complessiva del commercio al dettaglio, il che favorisce categorie come le pentole che traggono vantaggio dalle recensioni e dai contenuti video dei prodotti durante il processo decisionale [2] US Census Bureau, “Quarterly Retail E-Commerce Sales,” US Census Bureau, census.gov . I grandi player multimarca stanno espandendo il coinvolgimento digitale collegando i programmi online a iniziative di economia circolare, tra cui il riciclo delle pentole e i sistemi di riscatto dei crediti che incoraggiano gli acquisti ripetuti. Il social selling e i formati di livestream guidati dal marchio stanno rafforzando le conversioni nella regione Asia-Pacifico, aiutando i leader regionali ad approfondire la loro presenza nel settore delle pentole e degli elettrodomestici da cucina. Questi modelli sono completati dai programmi fedeltà dei rivenditori che collegano gli acquisti in negozio a premi premium per le pentole, combinando il traffico offline con il coinvolgimento dell'account online. Il mercato degli articoli per la cucina beneficia quando le pagine prodotto, i tutorial e le politiche di reso flessibili riducono gli attriti rispetto ai negozi tradizionali, rendendo le strategie omnicanale un fattore strutturale a favore della crescita della categoria.
L'adozione dell'induzione guida gli aggiornamenti delle pentole adatte all'induzione
Il vantaggio in termini di efficienza dell'induzione è rilevante per i cicli di sostituzione delle pentole , con un trasferimento di energia vicino al 90% rispetto ai tassi inferiori dei piani cottura elettrici o a gas, il che supporta gli obiettivi di elettrificazione dei consumatori e delle attività commerciali. Anche il lavoro normativo e di standardizzazione indica un continuo slancio, con gli enti di normazione che portano avanti progetti per i piani cottura a induzione, compresi i formati portatili che considerano le caratteristiche delle pentole insieme alle prestazioni del piano cottura. Questo allineamento aiuta a chiarire le aspettative di prestazione e incoraggia gli acquirenti a dare priorità alle basi predisposte per l'induzione e alla costruzione in acciaio inossidabile multistrato che funziona su tutti i piani cottura. I grandi produttori di pentole hanno notato una crescita delle pentole legate ai sistemi compatibili con l'induzione nei mercati europei e stanno estendendo queste piattaforme ad altre regioni. Diversi marchi hanno lanciato collezioni 2025 e 2026 che enfatizzano l'acciaio inossidabile anodizzato duro o multistrato con finiture antiaderenti in ceramica su misura per la compatibilità con l'induzione [3] Meyer Corporation US, “Company Press Releases,” PR Newswire, prnewswire.com . Anche gli acquirenti professionali stanno seguendo tendenze simili con l'elettrificazione delle cucine commerciali, il che aumenta la domanda di pentole resistenti e adatte all'induzione, in grado di ridurre il consumo energetico e migliorare il controllo.
Cambiamento normativo sui PFAS che accelera i materiali privi di PFAS
La politica sui PFAS è passata da riduzioni volontarie a restrizioni formali nelle applicazioni a contatto con gli alimenti, il che sta aumentando l'urgenza di rivestimenti e materiali alternativi. La FDA statunitense ha dichiarato nel 2024 che gli agenti antigrasso a base di PFAS per uso a contatto con gli alimenti non venivano più venduti sul mercato interno a seguito di un'eliminazione graduale volontaria, il che ha segnalato un cambiamento più ampio nei materiali a contatto con gli alimenti. In Europa, le soglie di concentrazione di PFAS negli imballaggi vengono introdotte secondo un programma definito, il che spinge i marchi di pentole che servono entrambe le regioni a standardizzare verso opzioni prive di PFAS e a effettuare test più rigorosi sui fornitori. I documenti guida di laboratorio spiegano le soglie di concentrazione e gli approcci di test che i produttori possono utilizzare per verificare la conformità e controllare le catene di approvvigionamento. I marchi hanno risposto con il lancio nel 2026 di linee antiaderenti in ceramica prive di PFAS e nuove piattaforme rivestite in acciaio inossidabile che promettono prestazioni antiaderenti, allineandosi al contempo alle tendenze in materia di conformità. Anche i programmi di produttività aziendale lanciati alla fine del 2025 hanno citato la conformità e la complessità della riformulazione tra i fattori per i piani di efficienza, il che indica che la politica sui PFAS sta rimodellando le operazioni e i portafogli di prodotti nel mercato degli utensili da cucina.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda di alternative ecologiche e prive di plastica | -0.3% | Globale, concentrato in Europa occidentale, Nord America | Medio termine (2-4 anni) |
| Mercato frammentato e pressione sui prezzi dei marchi privati | -0.5% | Nord America, Europa; acuto nei canali di vendita al dettaglio di massa | Medio termine (2-4 anni) |
| Le restrizioni sui PFAS stanno causando costi di riformulazione e conformità | -0.4% | Stati Uniti (priorità a livello statale), UE | A breve termine (≤ 2 anni) |
| Sostituzione di categoria dagli elettrodomestici da banco, inumidendo alcuni utensili/teglie da forno | -0.6% | Nord America, Europa occidentale, famiglie urbane | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Mercato frammentato e pressione sui prezzi dei marchi privati
Il mercato degli utensili da cucina rimane competitivo nelle fasce di prezzo base e medio-basse, dove gli assortimenti a marchio privato mantengono un posizionamento forte ed esercitano una pressione costante sulle fasce di prezzo dei prodotti di marca. I grandi commercianti danno priorità al valore, il che riduce lo spazio per la differenziazione a marchio, a meno che materiali, durata o servizio post-vendita non giustifichino un sovrapprezzo. Poiché le recensioni online colmano le lacune informative, gli acquirenti possono confrontare le alternative a marchio privato con quelle di marca in pochi minuti, il che riduce la disponibilità a pagare oltre un sovrapprezzo contenuto. I player di marca che non investono in materiali adatti all'induzione, rivestimenti privi di PFAS o garanzie sui prodotti faticano a mantenere la posizione sugli scaffali. L'economia di questo segmento favorisce produzioni ad alto volume e un approvvigionamento efficiente, che possono essere difficili da bilanciare con gli investimenti necessari per nuovi rivestimenti o strutture multistrato. Questa dinamica incoraggia i portafogli di marchi a spingere verso l'alto le SKU premium, difendendo al contempo SKU entry-level selezionate per mantenere il traffico e la rilevanza della categoria.
Sostituzione di categoria da elettrodomestici da banco
L'adozione di elettrodomestici multifunzionali da banco riduce la necessità di alcuni tipi di teglie e padelle monouso. Le famiglie che si affidano a forni di piccole dimensioni con modalità di frittura ad aria, cottura croccante o a vapore spesso ruotano meno teglie e teglie speciali, il che può ridurre le sostituzioni in queste sottocategorie. L'effetto non è uniforme perché gli appassionati di alta qualità investono ancora in set in ghisa, acciaio al carbonio e acciaio inossidabile multistrato che offrono un elevato controllo del calore e una lunga durata. La sostituzione tende a essere più forte nelle abitazioni urbane con spazio di archiviazione limitato, dove un dispositivo compatto sostituisce diversi utensili. I marchi con portafogli diversificati possono mitigare questo effetto posizionando teglie resistenti come complementi ai forni multifunzione, promuovendo al contempo pentole adatte all'induzione per le attività sui fornelli. Il mercato degli utensili da cucina risponde al meglio quando gli assortimenti aiutano i consumatori a pianificare l'uso di più elettrodomestici senza ridondanze.
Analisi del segmento
Per tipo di prodotto: i vantaggi degli utensili da forno con la cottura in casa
Le stoviglie hanno rappresentato il 36.13% delle vendite del 2025, come categoria ad alto volume e facile da sostituire, in ambito domestico e alberghiero. Si prevede che le stoviglie da forno registreranno un CAGR del 5.95% fino al 2031, sostenuto dal persistente interesse per la cottura casalinga e la preparazione in lotti, che privilegia teglie da forno, teglie da forno e forni olandesi affidabili. I dati sui trend dei consumatori del 2026 indicano un'attenzione costante alla cucina casalinga e all'ospitalità, che continua a sostenere il comportamento di acquisto ripetuto di pentole e teglie da forno. Questi modelli si allineano con un flusso costante di introduzioni di prodotti guidate dai marchi, tra cui set in acciaio inox multistrato, ceramica antiaderente e ghisa smaltata, volti a garantire durata e prestazioni nell'uso quotidiano. Le stoviglie da forno speciali guadagnano terreno laddove i consumatori cercano risultati pronti per la presentazione, la condivisione sui social o l'intrattenimento in famiglia, il che aumenta anche la popolarità del gres smaltato di alta qualità e della ghisa stagionata. Il mercato delle stoviglie da cucina beneficia di pagine di dettaglio dei prodotti e dimostrazioni in negozio che chiariscono le prestazioni nell'uso a induzione e in forno, riducendo i tassi di reso e aumentando il carrello.
Le pentole e gli utensili da cucina rimangono il principale fattore di crescita del fatturato grazie al loro ruolo centrale nella preparazione quotidiana dei pasti e alla loro compatibilità con i piani cottura a induzione, sempre più diffusi nelle cucine residenziali e commerciali. Gli utensili e gli accessori da cucina cavalcano l'onda del "miglioramento quotidiano", dove miglioramenti funzionali come spatole, pinze e taglieri di qualità superiore ottimizzano la cottura di routine. La crescita del settore delle stoviglie è costante, con l'artigianalità e le smaltature di alta qualità che attraggono un pubblico attento alla durata. Gli accessori per la conservazione degli alimenti riscuotono successo grazie alla preparazione dei pasti e alla gestione degli avanzi, in particolare grazie ai sistemi sottovuoto e ai contenitori in vetro che prolungano la durata di conservazione e riducono gli sprechi. Il mercato degli utensili da cucina si adatta sia ai segmenti premium che a quelli economici, grazie a etichette chiare sulla compatibilità con i piani cottura a induzione e ai rivestimenti privi di PFAS, in linea con le aspettative in continua evoluzione dei consumatori. Lo sviluppo dei prodotti ora combina la scienza dei materiali con dettagli relativi all'esperienza utente, come manici saldati e bordi sigillati che migliorano l'igiene e la durata [4] Fissler, “PHI Collection Announcement,” Fissler, fissler.com.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per materiale: la ceramica senza PFAS aumenta grazie alla conformità normativa
Nel 2025, l'acciaio inossidabile deteneva una quota di mercato del 55.72% grazie alla sua durata, alla facilità di sanificazione e alla compatibilità universale con i piani cottura, inclusi quelli a induzione. Si prevede che i rivestimenti antiaderenti in ceramica e privi di PTFE cresceranno a un CAGR del 5.62% fino al 2031, grazie ai segnali normativi e alle preferenze dei consumatori che privilegiano soluzioni senza PFAS nelle applicazioni a contatto con gli alimenti. Si prevede che il mercato globale degli utensili da cucina con rivestimento ceramico senza PFAS si espanderà in linea con le scadenze di conformità e la convergenza degli standard, premiando i produttori in grado di certificare i rivestimenti e mantenere le prestazioni antiaderenti. I cambiamenti nelle linee guida politiche degli Stati Uniti e dell'UE stanno influenzando i tempi di riformulazione e di ampliamento della produzione, contribuendo ad allineare gli acquisti per le linee di prodotti globali. Le linee guida di laboratorio sulle soglie di concentrazione e sui test del fluoro totale supportano le esigenze di selezione dei fornitori e di documentazione per i marchi globali.
L'alluminio mantiene la sua rilevanza nei prodotti di fascia bassa e media, ma si trova ad affrontare delle difficoltà nei mercati che si stanno rapidamente orientando verso l'induzione, la quale tende a privilegiare basi multistrato in acciaio inossidabile o ferromagnetiche. La ghisa rimane un materiale apprezzato per la sua durata, e le varianti più leggere offrono maggiore accessibilità a chi preferisce una migliore ritenzione del calore senza un peso eccessivo. Vetro, bambù e silicone contribuiscono a soddisfare esigenze di nicchia, tra cui la compatibilità con il forno, la delicatezza degli utensili e la facilità di pulizia. Anche l'acciaio inossidabile ne trae vantaggio, poiché alcuni acquirenti rinunciano alla praticità antiaderente in cambio di una percepita inerzia e durata. Il mercato degli utensili da cucina riflette questa dinamica di compromesso, con set di alta gamma che offrono una struttura multistrato, manici saldati e basi adatte all'induzione, giustificando prezzi più elevati. I portafogli di prodotti che presentano chiare dichiarazioni di assenza di PFAS e che soddisfano gli standard di prestazione conquistano la fiducia dei consumatori attenti alla salute.
Per utente finale: il segmento commerciale supera gli investimenti dell'HoReCa
Gli acquirenti residenziali hanno rappresentato il 62.12% delle vendite nel 2025, sostenuti da consolidati usi di cucina casalinga e da un'offerta di intrattenimento costante. Si prevede che il segmento commerciale e HoReCa crescerà a un CAGR del 4.56% fino al 2031, poiché le ristrutturazioni di hotel e ristoranti daranno priorità a cucine a risparmio energetico e pentole durevoli che supportino operazioni ad alta produttività. Gli standard di approvvigionamento commerciale enfatizzano la longevità, l'igiene e la compatibilità con l'induzione, il che aumenta la domanda di pentole in acciaio inox con manico saldato e pentole multistrato. L'innovazione di prodotto nel canale professionale si riversa spesso sulle linee prosumer, riducendo il divario tra opzioni commerciali e residenziali. L'elettrificazione delle cucine commerciali sta inoltre orientando la scelta dei materiali verso piattaforme compatibili con l'induzione per soddisfare gli obiettivi di sostenibilità e ridurre i costi operativi. Il mercato degli utensili da cucina si allinea a questa domanda adattando rivestimenti e strutture che bilanciano le prestazioni sotto il calore con la conformità e la durata.
I formati per soggiorni prolungati e i moderni concetti di ospitalità confondono le esigenze residenziali e commerciali, specificando più pentole in stile residenziale nelle suite, il che attrae SKU di fascia consumer negli acquisti istituzionali. I principali marchi globali hanno investito in attrezzature professionali attraverso acquisizioni e ammodernamenti degli impianti, rafforzando la loro capacità di servire sia i casi d'uso professionali che quelli domestici con tecnologie condivise. Gli aggiornamenti aziendali del 2025 hanno fatto riferimento a riprese del business, razionalizzazione dell'organizzazione e rinnovati investimenti nell'innovazione, che hanno un impatto diretto sui portafogli di pentole per entrambi i canali. Con l'implementazione di queste iniziative, gli acquirenti del settore alberghiero troveranno una gamma più ampia di sistemi compatibili con l'induzione e opzioni antiaderenti senza PFAS che soddisfano la conformità e garantiscono al contempo un'elevata produttività. È probabile che il settore degli utensili da cucina assista a cicli di iterazione più rapidi per le linee professionali e prosumer, poiché i fornitori standardizzano le piattaforme per gli utenti finali.
Per canale di distribuzione: la vendita al dettaglio online acquisisce quote di mercato con la crescita del D2C
Nel 2025, supermercati e ipermercati detenevano una quota del 44.14% come canale tradizionale ad alto volume per utensili da cucina di fascia bassa e media. Si prevede che il commercio al dettaglio online crescerà a un CAGR del 5.94% fino al 2031, riflettendo il vantaggio di contenuti multimediali di qualità, specifiche di prodotto trasparenti e resi facili che riducono gli ostacoli nelle categorie ad alta considerazione. Negli Stati Uniti, la penetrazione dell'e-commerce era del 16.4% delle vendite al dettaglio nel terzo trimestre del 2025, con gli utensili da cucina che beneficiano di contenuti specifici per categoria e della scoperta sui social media che accelerano la prova e l'adozione. I marchi e i rivenditori leader stanno espandendo iniziative di economia circolare come il riciclo di pentole e utensili da cucina e il riscatto di crediti fedeltà che incoraggiano il comportamento online-to-store e store-to-online. Questo approccio ibrido integra la comodità con la valutazione tattile, in particolare per pentole e coltelli di alta gamma che beneficiano di una valutazione di persona. Il mercato degli utensili da cucina trae vantaggio quando le pagine prodotto online utilizzano chiare informazioni sui materiali e guide di compatibilità che aiutano gli acquirenti a scegliere la pentola giusta per fornelli a gas, elettrici o a induzione.
I negozi specializzati mantengono la loro rilevanza attraverso assortimenti curati e dimostrazioni dal vivo che mostrano le prestazioni in condizioni controllate. I marchi online diretti al consumatore competono offrendo materiali di qualità professionale, opzioni in ceramica prive di PFAS o superfici ibride, enfatizzando al contempo la trasparenza nell'approvvigionamento e solide garanzie. Le promozioni dei rivenditori nel 2026 che collegano i punti fedeltà al riscatto degli utensili da cucina mostrano come le leve omnicanale possano avvicinare i marchi premium, supportando così l'aggiornamento del mix per le famiglie. Il mercato degli utensili da cucina continua a beneficiare di un manuale omnicanale che riduce i resi grazie a taglie chiare, informazioni sulla compatibilità e istruzioni per la cura.
Analisi geografica
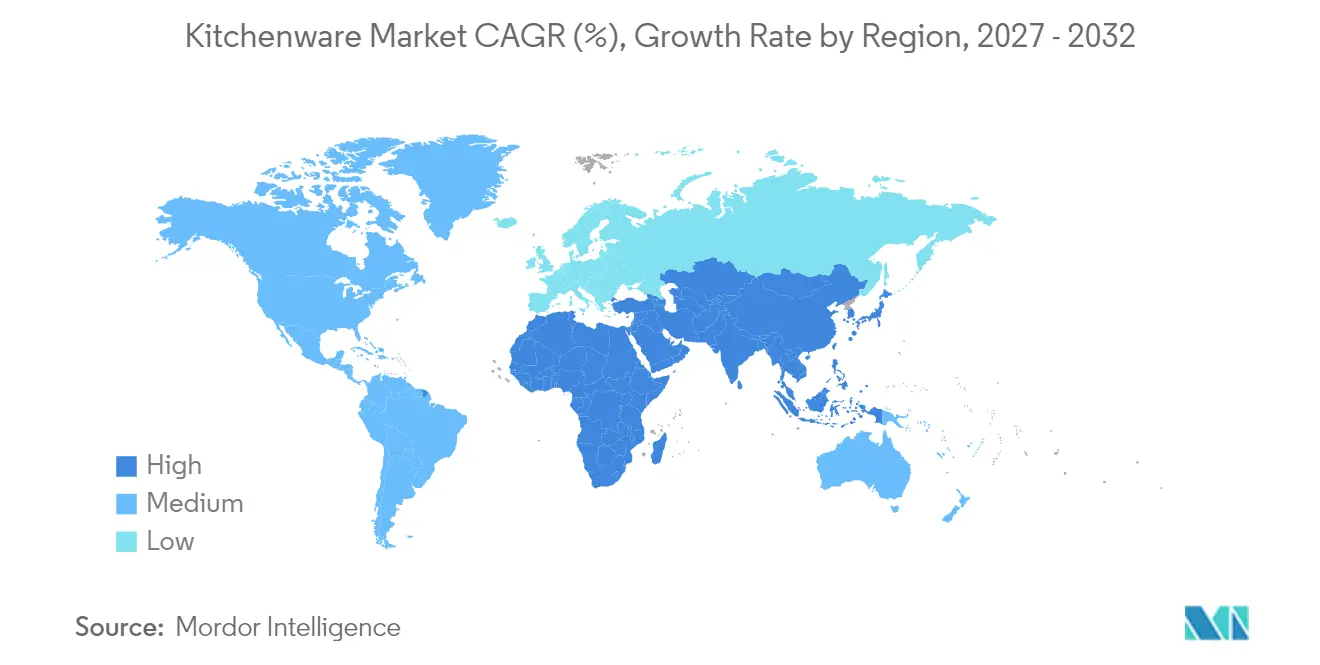
North America Kitchenware Market
Il Nord America ha detenuto il 34.11% del fatturato globale nel 2025, grazie alla persistenza di abitudini di cucina casalinga e a un flusso costante di introduzioni di prodotti premium. I programmi di efficienza energetica e le politiche di elettrificazione stanno incoraggiando l'adozione di piani cottura a induzione, il che stimola la domanda di sostituzione di pentole adatte all'induzione con fondi ferromagnetici e struttura in acciaio inossidabile multistrato. Natural Resources Canada evidenzia i vantaggi in termini di efficienza dell'induzione, rafforzando l'interesse per i set compatibili con l'induzione tra le famiglie attente all'ambiente, con l'evoluzione delle normative locali negli Stati Uniti. I consumatori sono sempre più attenti alle etichette delle pentole che confermano la compatibilità con l'induzione, a vantaggio dell'acciaio inossidabile e dell'acciaio al carbonio. Il mercato degli utensili da cucina in Nord America beneficia anche delle abitudini omnicanale, dove le recensioni online e i video esplicativi riducono i tempi di acquisto, mentre i negozi fisici supportano l'esperienza del marchio. Le nuove collezioni di pentole lanciate tra la fine del 2025 e l'inizio del 2026 sottolineano l'allineamento con queste esigenze, in particolare le linee in ceramica e anodizzate dure progettate per l'induzione. Nel complesso, questi modelli determineranno un costante miglioramento del mix nel corso del 2026.
APAC Kitchenware Market
Si prevede che l'area Asia-Pacifico crescerà a un CAGR del 4.91% fino al 2031, con Cina e India che consolidano la domanda e il Sud-est asiatico che contribuisce attraverso il social commerce e la vendita al dettaglio tramite smartphone. I report dei leader globali indicano una forte crescita dei loro marchi cinesi nel 2025, supportata da campagne digitali e formati di vendita in live streaming che stimolano le categorie di pentole e piccoli elettrodomestici. La scala produttiva della regione continua a essere un punto di forza nella produzione di alluminio e acciaio inossidabile, supportando la capacità di esportazione e la disponibilità regionale a prezzi competitivi. I mercati urbani asiatici mostrano una crescente adozione dell'induzione, in particolare in Giappone e Corea del Sud, che aumenta la domanda di pentole e set multistrato adatti all'induzione. Il mercato degli utensili da cucina ne trae vantaggio poiché i marchi leader allineano le roadmap di prodotto nell'area Asia-Pacifico con rivestimenti privi di PFAS e caratteristiche di compatibilità trasferibili a livello globale. Il marketing localizzato, che include dimostrazioni con influencer e brevi video esplicativi, rafforza la considerazione per pentole di valore più elevato che promettono durata e controllo costante del calore. Questo mix indica una crescita del valore sostenuta anche laddove la crescita unitaria inizia a moderarsi.
Europe Kitchenware Market
Le dinamiche del mercato europeo degli utensili da cucina riflettono l'elevata penetrazione dell'induzione in diversi mercati e un contesto politico che privilegia la decarbonizzazione e la conformità dei materiali. L'efficienza e il controllo dell'induzione rimangono una delle ragioni principali per la preferenza dei consumatori in Germania e nei paesi nordici, mentre la Francia sta recuperando terreno con una crescente adozione, supportata da incentivi incentrati sul risparmio energetico. Le tempistiche normative relative ai PFAS stanno spingendo i marchi verso strutture antiaderenti in ceramica o rivestite in acciaio inossidabile, il che sta alzando l'asticella delle prestazioni e rafforzando il posizionamento premium. Il mercato degli utensili da cucina in Europa sta inoltre beneficiando dell'introduzione di tecnologie di livello professionale negli assortimenti per la casa, inclusi modelli con manici saldati e strutture a 5 strati. I principali marchi e gruppi europei hanno sottolineato il rinnovato investimento in innovazione, il coinvolgimento basato sull'intelligenza artificiale e la razionalizzazione delle organizzazioni per ripristinare la crescita e la redditività nel 2026 e oltre. I programmi di vendita al dettaglio e le iniziative circolari, tra cui il riciclo delle padelle con crediti per acquisti futuri, dimostrano come la comunicazione sulla sostenibilità e i programmi di fine vita incentivino gli acquisti ripetuti. Queste leve supportano il mercato più ampio degli utensili da cucina riducendo l'incertezza su materiali, manutenzione e compatibilità.
Panorama competitivo
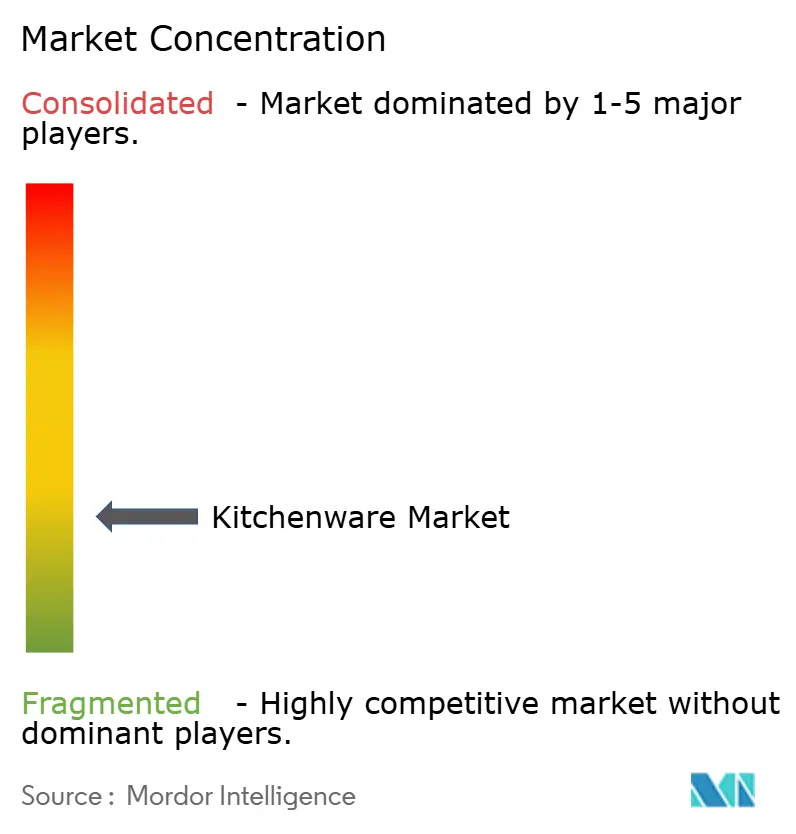
Il mercato degli utensili da cucina presenta una moderata frammentazione. I leader globali bilanciano portafogli multimarca che spaziano dal segmento mass a quello premium, investendo al contempo nell'innovazione di prodotto e nel coinvolgimento digitale. I risultati dei primi nove mesi del 2025 di un importante gruppo europeo hanno citato programmi in corso per ripristinare crescita e redditività attraverso pipeline di innovazione, organizzazioni semplificate e un maggiore coinvolgimento dei consumatori, che influenzano direttamente la cadenza dei prodotti per la cucina. Lo stesso gruppo ha potenziato la propria presenza professionale attraverso acquisizioni precedenti, rafforzando la capacità nelle apparecchiature di cottura di fascia alta e consentendo il trasferimento tecnologico alle linee prosumer. Newell Brands ha annunciato un piano di produttività globale a dicembre 2025 che mira a generare risparmi annuali, facendo riferimento all'efficienza e alla focalizzazione del portafoglio che possono rimodellare le sue attività di pentole e elettrodomestici da cucina. Meyer Corporation si è concentrata sulla differenziazione basata sul prodotto con l'introduzione nel 2025 e nel 2026 di piattaforme in ceramica antiaderenti e multistrato progettate per l'induzione, il che rafforza il posizionamento mid-premium nel mercato degli utensili da cucina.
I marchi premium si stanno espandendo in spazi adiacenti e utilizzano le narrazioni di design per sostenere prezzi più elevati. Un esempio degno di nota è la cucina da esterno di Zwilling, presentata a un evento del 2026, che estende il design in acciaio inossidabile e le funzionalità di gestione dell'acqua all'intrattenimento all'aperto premium. Fissler ha enfatizzato l'unione di forma e funzionalità nei suoi recenti lanci, tra cui nuove collezioni all'insegna del design e aggiornamenti per la cottura a pressione che sottolineano salute e velocità, pur mantenendo la qualità costruttiva dell'acciaio inossidabile. Anche le promozioni al dettaglio di supermercati e grandi magazzini hanno supportato la premiumizzazione, consentendo agli acquirenti di riscattare crediti fedeltà per marchi di pentole di fascia alta. Queste promozioni fungono da rampe di accesso alle linee premium e ampliano la consapevolezza dei tratti di design di livello professionale nelle case comuni, il che supporta l'aggiornamento del mix per il mercato degli utensili da cucina.
Le strategie competitive evidenziano tre temi costanti. In primo luogo, la compatibilità con l'induzione è fondamentale in tutte le fasce di prezzo, il che favorisce l'acciaio inossidabile multistrato, le basi ferromagnetiche e la costruzione saldata. In secondo luogo, i rivestimenti privi di PFAS stanno avanzando con sistemi a base ceramica che promettono durata e resistenza ai graffi, supportati dai lanci di prodotti del 2026 che danno priorità a conformità e prestazioni. In terzo luogo, la presenza omnicanale con contenuti di qualità e resi facili sostiene la conversione e la fidelizzazione, soprattutto per i set che richiedono maggiore attenzione. Gli aggiornamenti aziendali del 2025 hanno segnalato maggiori investimenti in innovazione e coinvolgimento digitale per ripristinare la crescita, il che dovrebbe accelerare il ritmo dei progressi nei materiali e delle funzionalità incentrate sull'utente nel 2026. Questi sforzi sono in linea con la transizione del mercato degli utensili da cucina verso assortimenti conformi alle normative, compatibili con l'induzione e commercializzati digitalmente.
Leader del settore degli utensili da cucina
Gruppo SEB
Marchi Tupperware
Arc International (Gruppo Arc)
ZWILLING JA Henckels (Werhahn KG)
Marchi a vita
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Febbraio 2026: Le Creuset ha avviato le attività nel suo nuovo stabilimento di distribuzione di 300,000 metri quadrati a Early Branch, nella Carolina del Sud, grazie a un investimento di 30 milioni di dollari. La struttura è progettata per garantire l'efficienza operativa e il benessere dei dipendenti, con la possibilità di futuri ampliamenti e installazioni di pannelli solari.
- Febbraio 2026: ZWILLING Flammkraft ha presentato il modello L Companion Unit al KBIS 2026, dotato di un doppio lavello isolato in acciaio inossidabile con rubinetto estensibile/orientabile/retrattile e doppio circuito di collegamento per acqua calda o fredda. L'unità si integra con il grill modello D e il carrello modello M per creare una cucina da esterno completa senza necessità di costruzioni personalizzate.
- Gennaio 2026: Meyer Corporation ha presentato la collezione di pentole KitchenAid Stonewash Stainless Steel 5-Ply Clad in collaborazione con KitchenAid, rivolta agli utenti residenziali di fascia alta che cercano pentole resistenti e compatibili con l'induzione.
- Gennaio 2026: Meyer Corporation ha lanciato Circulon Halo con LaserDefense Ceramic Nonstick, una linea di pentole antiaderenti in ceramica senza PFAS, progettata per soddisfare le normative e le esigenze dei consumatori attenti alla salute.
Ambito del rapporto sul mercato globale degli utensili da cucina
Gli utensili da cucina si riferiscono a oggetti che aiutano nella preparazione e nel servizio del cibo. Poiché questi articoli sono essenziali per la preparazione del cibo, è molto utile averli. Nel rapporto è inclusa un'analisi di fondo completa del mercato degli utensili da cucina, che include una valutazione dei conti nazionali, dell'economia, delle tendenze dei mercati emergenti per segmenti, cambiamenti significativi nelle dinamiche di mercato e una panoramica del mercato che include una valutazione dei conti nazionali. , l'economia, le tendenze dei mercati emergenti per segmenti, cambiamenti significativi nelle dinamiche di mercato e una panoramica del mercato.
Il mercato degli utensili da cucina è segmentato per tipologia di prodotto, materiale, utente finale, canale di distribuzione e area geografica. Per tipologia di prodotto, il mercato è suddiviso in pentole, teglie da forno, stoviglie, utensili e contenitori. Per materiale, il mercato è suddiviso in acciaio inossidabile, alluminio, ghisa, ceramica e altri materiali. Per utente finale, il mercato è suddiviso in residenziale e commerciale. Per canale di distribuzione, il mercato è suddiviso in supermercati, negozi specializzati, online e altri canali di distribuzione. Per area geografica, il mercato è suddiviso in Nord America, Sud America, Asia-Pacifico, Europa, Medio Oriente e Africa. Il rapporto fornisce dimensioni e previsioni di mercato per il mercato degli utensili da cucina in valore (miliardi di dollari) per tutti i segmenti sopra indicati.
| Stoviglie |
| bakeware |
| Stoviglie e stoviglie |
| Utensili e utensili da cucina |
| Conservazione degli alimenti e accessori |
| Acciaio inossidabile |
| Alluminio |
| Ghisa |
| Ceramica antiaderente e senza PTFE |
| Altri (vetro, bambù, silicone) |
| Residenziale |
| Commerciale / HoReCa |
| Supermercati/Ipermercati |
| Negozi specializzati |
| Vendita al dettaglio online |
| Altri (Vendita diretta, Grandi magazzini) |
| Nord America | Canada |
| Stati Uniti | |
| Messico | |
| Sud America | Brasile |
| Perù | |
| Cile | |
| Argentina | |
| Resto del Sud America | |
| Asia-Pacifico | India |
| Cina | |
| Giappone | |
| Australia | |
| Corea del Sud | |
| Asia sud-orientale (Singapore, Malesia, Thailandia, Indonesia, Vietnam, Filippine) | |
| Resto dell'Asia-Pacifico | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Spagna | |
| Italia | |
| BENELUX (Belgio, Paesi Bassi, Lussemburgo) | |
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia, Svezia) | |
| Resto d'Europa | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Sud Africa | |
| Nigeria | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di prodotto | Stoviglie | |
| bakeware | ||
| Stoviglie e stoviglie | ||
| Utensili e utensili da cucina | ||
| Conservazione degli alimenti e accessori | ||
| Per materiale | Acciaio inossidabile | |
| Alluminio | ||
| Ghisa | ||
| Ceramica antiaderente e senza PTFE | ||
| Altri (vetro, bambù, silicone) | ||
| Per utente finale | Residenziale | |
| Commerciale / HoReCa | ||
| Per canale di distribuzione | Supermercati/Ipermercati | |
| Negozi specializzati | ||
| Vendita al dettaglio online | ||
| Altri (Vendita diretta, Grandi magazzini) | ||
| Per regione | Nord America | Canada |
| Stati Uniti | ||
| Messico | ||
| Sud America | Brasile | |
| Perù | ||
| Cile | ||
| Argentina | ||
| Resto del Sud America | ||
| Asia-Pacifico | India | |
| Cina | ||
| Giappone | ||
| Australia | ||
| Corea del Sud | ||
| Asia sud-orientale (Singapore, Malesia, Thailandia, Indonesia, Vietnam, Filippine) | ||
| Resto dell'Asia-Pacifico | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Spagna | ||
| Italia | ||
| BENELUX (Belgio, Paesi Bassi, Lussemburgo) | ||
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia, Svezia) | ||
| Resto d'Europa | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Sud Africa | ||
| Nigeria | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quali sono le prospettive di crescita del mercato degli utensili da cucina fino al 2031?
Si prevede che il mercato degli utensili da cucina raggiungerà i 96.14 miliardi di dollari entro il 2031, con un CAGR del 4.11% nel periodo 2026-2031, grazie ai materiali privi di PFAS, alla compatibilità con l'induzione e alla vendita al dettaglio omnicanale che guideranno una domanda costante.
Quali materiali sono destinati a guadagnare di più negli utensili da cucina?
L'acciaio inossidabile rimane il leader in termini di quota di mercato, mentre si prevede che i rivestimenti ceramici privi di PFAS cresceranno più rapidamente a causa della pressione sulla conformità e delle preferenze dei consumatori in materia di salute, rafforzate dai lanci di prodotti nel 2026 dei principali marchi.
In che modo l'adozione dell'induzione influenzerà l'acquisto di pentole e padelle?
Il trasferimento di energia pari a quasi il 90% nell'induzione e gli standard in evoluzione stanno accelerando la sostituzione con basi compatibili con l'induzione e acciaio inossidabile multistrato, interessando sia le cucine residenziali che quelle professionali e aumentando i relativi aggiornamenti delle pentole.
Quali canali influenzeranno gli acquisti di utensili da cucina nel 2026?
Supermercati e ipermercati detengono ancora la quota maggiore, ma la vendita al dettaglio online sta crescendo più rapidamente poiché il ricco contenuto dei prodotti, le specifiche trasparenti e i resi facili riducono le difficoltà di acquisto per pentole e teglie.
Quali sono le principali forze normative che incidono sugli utensili da cucina?
Le politiche sui PFAS nelle applicazioni a contatto con gli alimenti stanno spingendo verso una riformulazione verso sistemi ceramici privi di PFAS e piattaforme rivestite in acciaio inossidabile, supportate dalle linee guida della FDA negli Stati Uniti, e stanno inasprendo le soglie europee per i materiali correlati.
Quali regioni contribuiranno maggiormente alla crescita della domanda di utensili da cucina?
Si prevede che l'area Asia-Pacifico registrerà la crescita più rapida fino al 2031 grazie ai modelli di vendita al dettaglio digitale e alla scala di produzione, mentre il Nord America e l'Europa sostengono la premiumizzazione in linea con le tendenze di inserimento e conformità, sostenendo la crescita del valore per il mercato degli utensili da cucina.


