

Dimensioni e quota di mercato dei mobili da cucina
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
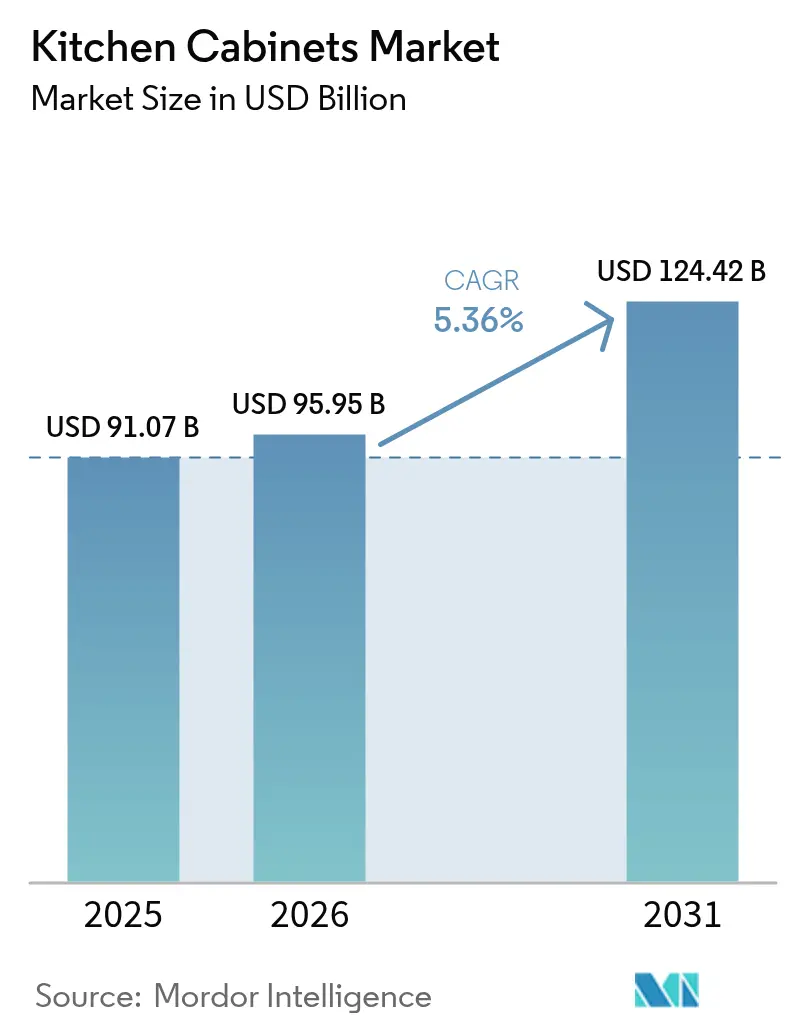
| Dimensione del mercato (2026) | 95.95 miliardo di dollari |
| Dimensione del mercato (2031) | 124.42 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.36% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
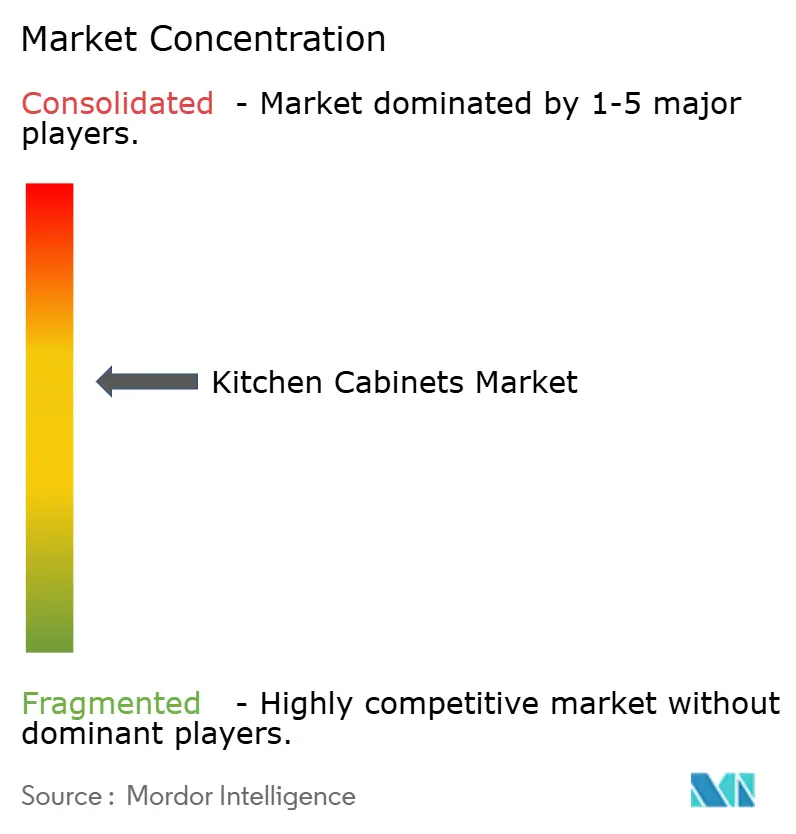
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei mobili da cucina di Mordor Intelligence
Il mercato dei mobili da cucina aveva un valore di 91.07 miliardi di dollari nel 2025 e si prevede che crescerà da 95.95 miliardi di dollari nel 2026 a 124.42 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.36% durante il periodo di previsione (2026-2031). La costante spesa per le ristrutturazioni in Nord America ed Europa, la rapida costruzione di appartamenti nella regione Asia-Pacifico e l'accelerazione dell'adozione dell'e-commerce sostengono la domanda. I requisiti normativi per i substrati a basse emissioni, l'aumento del valore degli immobili residenziali e gli investimenti nell'automazione rafforzano ulteriormente lo slancio di crescita. Allo stesso tempo, la carenza di manodopera qualificata e le fluttuazioni dei prezzi delle materie prime incoraggiano i produttori a standardizzare i componenti e ad adottare design prefabbricati. Il consolidamento tra i principali operatori aumenta la scala operativa, ma lascia spazio agli specialisti regionali, sostenendo una sana concorrenza nel mercato dei mobili da cucina fino al 2030.
Punti chiave del rapporto
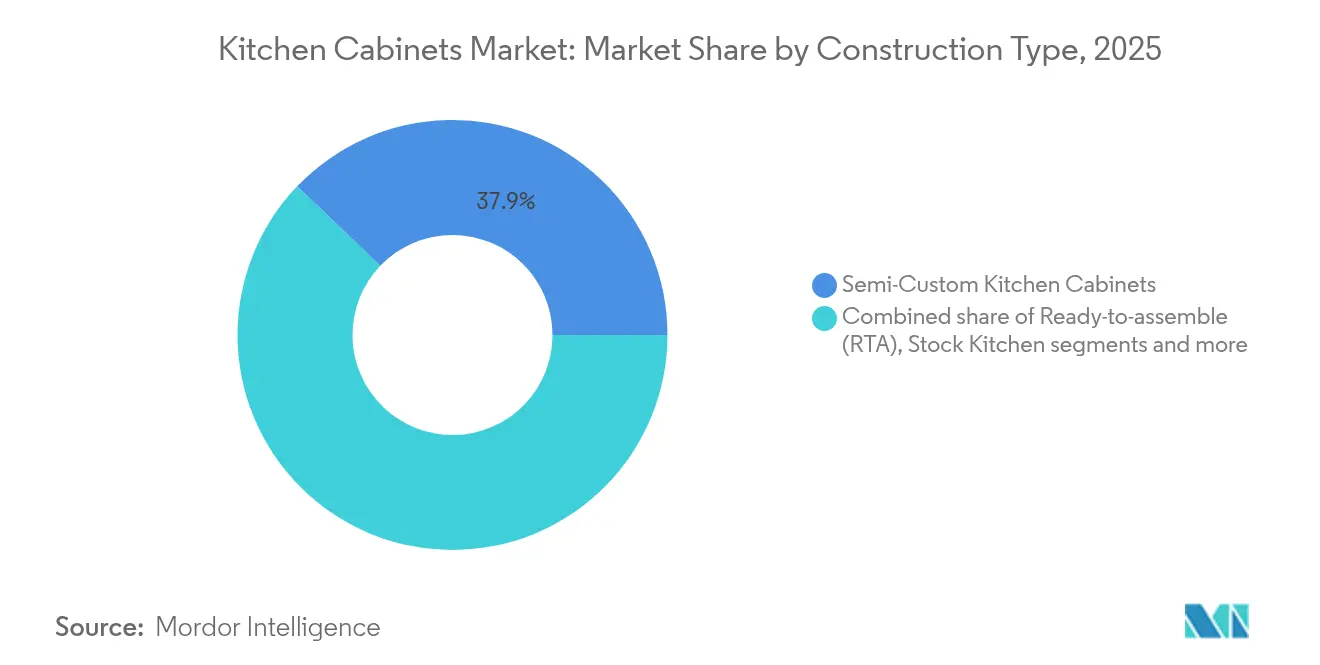
- In base al tipo di costruzione, i mobili semi-personalizzati hanno dominato il mercato dei mobili da cucina con il 37.85% nel 2025, mentre si prevede che le unità pronte per il montaggio registreranno il CAGR più rapido, pari al 6.36%, entro il 2031.
- Per materiale, il legno ha rappresentato il 60.15% del fatturato globale nel 2025, mentre altre materie prime, principalmente bambù e materiali compositi riciclati, stanno avanzando a un CAGR del 5.72% grazie all'inasprimento delle norme sulle emissioni.
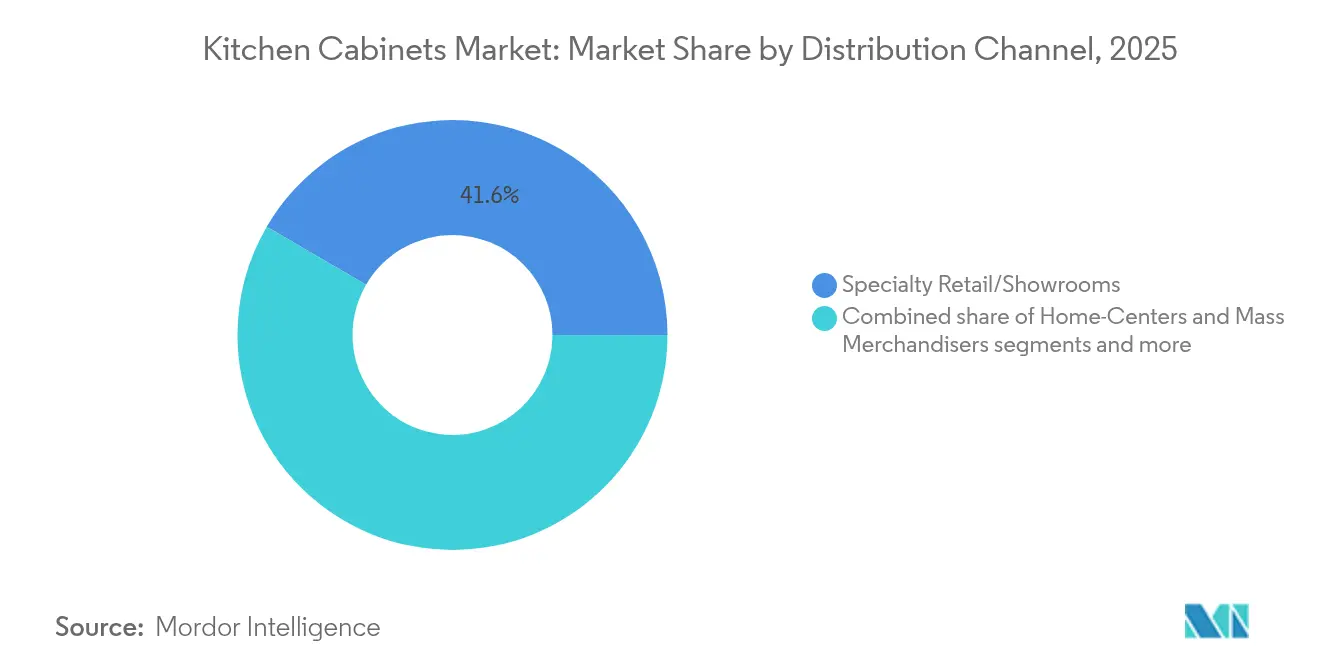
- Per canale di distribuzione, il commercio al dettaglio specializzato e gli showroom hanno registrato il 41.60% delle vendite nel 2025, ma i canali diretti di appaltatori/commercianti si stanno espandendo a un CAGR del 6.50%, poiché i costruttori spingono per prezzi negoziati e consegne puntuali.
- Per utente finale, le installazioni residenziali hanno generato l'82.35% del fatturato del 2025, mentre si prevede che le applicazioni commerciali cresceranno a un CAGR del 7.65% entro il 2031 grazie alla crescita dell'allestimento di uffici e strutture ricettive.
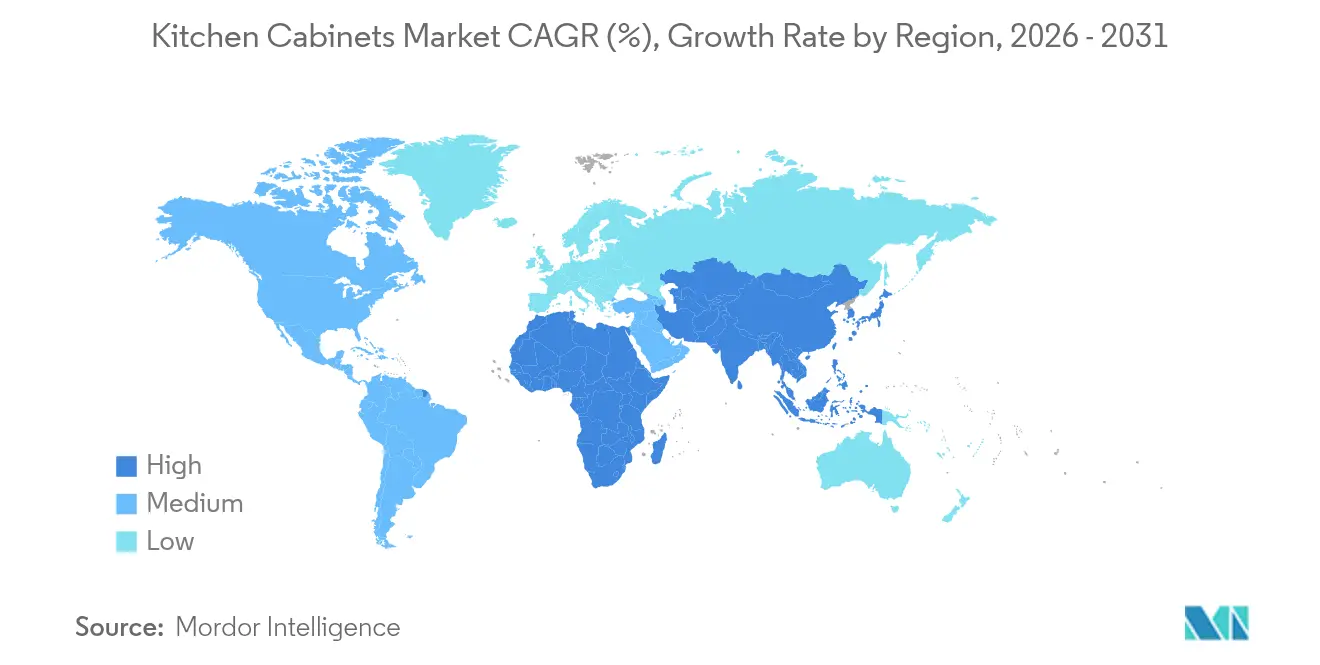
- In termini geografici, il Nord America ha detenuto il 34.55% del valore del 2025, mentre l'Asia-Pacifico è destinata a superare tutte le altre regioni con un CAGR del 6.07% fino al 2031 sulla costruzione sostenibile di appartamenti urbani.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei mobili da cucina
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Boom delle ristrutturazioni residenziali nelle economie mature | + 1.2% | Nord America ed Europa | Medio termine (2-4 anni) |
| Crescita degli appartamenti urbani nell'area Asia-Pacifico | + 1.8% | Nucleo Asia-Pacifico, con ricadute in Medio Oriente e Africa | A lungo termine (≥ 4 anni) |
| Penetrazione degli armadi RTA guidata dall'e-commerce | + 0.9% | Globale, primi guadagni in Nord America e Europa | A breve termine (≤ 2 anni) |
| Utilizzo di mobili senza telaio nei microappartamenti | + 0.7% | Nucleo Asia-Pacifico, centri urbani europei | Medio termine (2-4 anni) |
| Conformità al bambù e ai materiali rapidamente rinnovabili | + 0.5% | Globale, guidato dalla California e dall'UE | A lungo termine (≥ 4 anni) |
| Piattaforme di personalizzazione di massa basate sull'intelligenza artificiale | + 0.4% | Nord America e UE, espansione in Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Boom delle ristrutturazioni residenziali nelle economie mature
Mercati del lavoro solidi e livelli record di patrimonio immobiliare offrono ai proprietari di casa la flessibilità finanziaria per rinnovare le cucine anziché trasferirsi. I ricercatori di Harvard prevedono un aumento dell'1.2% delle spese per la ristrutturazione delle case occupate dai proprietari entro il 2025 [1] Joint Center for Housing Studies, “Modest Gains in 2025 Outlook for Home Remodeling,” jchs.harvard.edu . La National Association of Home Builders prevede un aumento del 5% delle ristrutturazioni complessive, citando un'impennata di case di età compresa tra 20 e 39 anni che raggiungerà il picco di 24.2 milioni entro il 2027. I progetti di ristrutturazione della cucina offrono costantemente punteggi di soddisfazione elevati, incentivando la spesa discrezionale per arredi semi-personalizzati e soluzioni di stoccaggio intelligenti. I proprietari di casa apprezzano anche l'illuminazione a risparmio energetico e le maniglie con chiusura ammortizzata che ne prolungano la durata e riducono il rumore. Questi fattori mantengono stabili i prezzi medi di vendita, sostenendo la solidità dei margini per i fornitori nel mercato dei mobili da cucina. Inoltre, gli incentivi per la ristrutturazione legati ai programmi per l'invecchiamento attivo in casa stimolano gli interventi di miglioramento dell'accessibilità, come ripiani a scomparsa e guide per cassetti più larghe, aumentando la domanda di soluzioni personalizzate.
Crescita degli appartamenti urbani nell'area Asia-Pacifico
Il cambiamento demografico nell'area Asia-Pacifico determina una produzione senza precedenti di unità compatte basate su mobili modulari. La popolazione urbana cinese ha superato i 930 milioni di abitanti nel 2024, mentre i sussidi per la ristrutturazione hanno migliorato 44.34 milioni di abitazioni dal 2019. L'India deve costruire fino a 100 milioni di case in questo decennio, poiché 70 milioni di famiglie hanno superato la soglia di proprietà. Grandi città come Guangzhou e Chengdu prevedono di accogliere milioni di residenti in più entro il 2035, consolidando il volume di installazione a lungo termine. Gli sviluppatori privilegiano soluzioni senza telaio che massimizzano i centimetri cubi senza aumentare gli ingombri. Pensili regolabili in altezza e dispense estraibili soddisfano le esigenze ergonomiche in spazi ristretti, aumentandone la funzionalità. L'aumento del reddito disponibile si traduce in una maggiore disponibilità a pagare per finiture di alta qualità, spingendo al rialzo il fatturato per unità e rafforzando la sovraperformance regionale nel mercato dei mobili da cucina.
Penetrazione di armadi RTA guidata dall'e-commerce
Il commercio al dettaglio digitale elimina le barriere geografiche e apre mercati trasparenti per i mobili da cucina. L'Asia-Pacifico conquisterà il 61% dell'e-commerce al dettaglio globale entro il 2025, con ordini transfrontalieri in espansione a un CAGR del 29% [2] Asian Development Bank, “E-Commerce Evolution in Asia and the Pacific,” adb.org . La spinta omnicanale di IKEA da 2.2 miliardi di dollari aggiunge 900 punti di ritiro, illustrando come il click-and-collect semplifichi la logistica degli articoli ingombranti. Gli SKU RTA standardizzati consentono ai corrieri di consolidare le spedizioni, riducendo i costi di trasporto e l'impronta di carbonio. Gli acquirenti più giovani apprezzano i tempi di consegna trasparenti e gli strumenti di configurazione online che visualizzano le finiture in realtà aumentata. I tutorial guidati dagli influencer demistificano il fai-da-te, ampliando l'adozione del fai-da-te. Con la maturazione delle reti di evasione degli ordini, il volume online erode costantemente quote di mercato dagli showroom tradizionali, aumentando la concorrenza e la trasparenza dei prezzi nel mercato dei mobili da cucina.
Utilizzo di mobili senza telaio nei microappartamenti
L'eliminazione dei telai frontali aumenta gli spazi interni del 10-15%, un vantaggio cruciale per le cucine di dimensioni medie inferiori a 70 metri quadrati nelle città asiatiche ad alta densità. Lo stile minimalista europeo influenza il gusto globale, incoraggiando eleganti ante a battente e cerniere a scomparsa. I box senza telaio semplificano la produzione robotizzata perché un minor numero di componenti del telaio e tolleranze più ampie si adattano all'automazione di linea. I costruttori specificano design ad accesso completo per differenziare i progetti rivolti ai giovani professionisti urbani. L'upselling di ferramenta senza telaio, come guide a chiusura ammortizzata e illuminazione integrata, aumenta le dimensioni medie del controsoffitto, soddisfacendo al contempo un'estetica di alta qualità. Poiché gli architetti danno priorità alle linee visive continue, i layout senza telaio diventano un modello predefinito nei nuovi complessi residenziali, determinando una domanda sostenuta di unità nel mercato dei mobili da cucina.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Volatilità dei prezzi delle materie prime | -0.8% | Globale, acuto in Nord America | A breve termine (≤ 2 anni) |
| Elevato costo iniziale dei mobili personalizzati | -0.6% | Nord America ed Europa | Medio termine (2-4 anni) |
| Carenza di installatori qualificati | -0.5% | Globale, grave in Nord America | A lungo termine (≥ 4 anni) |
| Standard più severi sulle emissioni IAQ | -0.3% | Globale, guidato da California e UE | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Volatilità dei prezzi delle materie prime
I prezzi del legno tenero sono aumentati del 23% su base annua nell'aprile 2025 e i potenziali aumenti dei dazi sulle importazioni canadesi dal 14.5% al 34.5% minacciano un'ulteriore escalation [3] CNBC, "How Lumber Duties Could Worsen Home Affordability in the US", cnbc.com. Il Canada fornisce l'85% delle importazioni di legno tenero negli Stati Uniti, rendendo la leva tariffaria un potente fattore di disturbo. I dazi antidumping sul compensato vietnamita sono costati ad American Woodmark 4.9 milioni di dollari nell'anno fiscale 2024. La volatilità dei prezzi complica i periodi di validità delle offerte, spingendo gli appaltatori a inserire clausole di adeguamento che smorzano la fiducia dei clienti. I produttori si tutelano attraverso contratti a termine e diversificano l'approvvigionamento, ma i ritardi nei tempi di trasferimento deprimono i margini quando si verificano picchi improvvisi. Le oscillazioni persistenti riducono quindi la crescita dei volumi e rendono confuse le previsioni per il mercato dei mobili da cucina.
Elevato costo iniziale dei mobili personalizzati
Le linee personalizzate possono costare 2-3 volte di più rispetto agli equivalenti in stock, mettendo a dura prova i budget dei progetti e frenando l'adozione tra i proprietari di case a medio reddito. I lunghi tempi di consegna, in media di 25 giorni, aggiungono difficoltà di finanziamento, soprattutto quando i tassi di interesse aumentano, costringendo i ristrutturatori a dilazionare i pagamenti su orizzonti più lunghi. La sensibilità al prezzo indirizza molti acquirenti verso kit semi-personalizzati o RTA, limitando l'espansione nel segmento premium. I costruttori di case a schiera di fascia media spesso limitano le quote per la cucina, rendendo irraggiungibile una soluzione completamente personalizzata nei pacchetti standard. Mentre i consumatori benestanti sostengono la domanda nel segmento di lusso, la penetrazione su larga scala rimane limitata, riducendo di un modesto 0.6 punti percentuali il CAGR previsto nel mercato dei mobili da cucina.
Analisi del segmento
Per tipo di costruzione: lead semi-personalizzati mentre RTA accelera
Nel 2025, i mobili semi-personalizzati rappresentavano il 37.85% della quota di mercato dei mobili da cucina, riflettendo l'interesse dei consumatori per stili e finiture di ante su misura che soddisfano comunque i budget di fascia media. Il segmento beneficia degli showroom dei rivenditori che utilizzano software di progettazione per tradurre le mood board dei proprietari di casa in specifiche realizzabili in poche ore, catturando l'attenzione del cliente durante una finestra decisionale cruciale. All'estremo opposto dello spettro di velocità, le linee pronte per il montaggio possono essere spedite in quattro-sette giorni, rispetto alla media di 25 giorni per i prodotti su ordinazione, consentendo cicli di ristrutturazione rapidi che attraggono acquirenti più giovani e con poco tempo a disposizione. I formati di magazzino rimangono rilevanti per gli acquirenti entry-level, ma il loro prezzo fisso lascia poco spazio all'upselling, spingendo molti rivenditori a spostare lo spazio espositivo verso espositori semi-personalizzati che generano margini più elevati. I mobili su misura, pur rappresentando la fetta più piccola del mercato dei mobili da cucina, mantengono una clientela di lusso fedele, disposta ad aspettare mesi per ottenere finiture artigianali e impiallacciature esotiche.
La domanda di mobili pronti per il montaggio sta crescendo a un CAGR del 6.36% grazie ai marketplace di e-commerce che semplificano il confronto dei prezzi e la consegna a domicilio. La rete di circa 900 armadietti di ritiro IKEA negli Stati Uniti riduce le barriere dell'ultimo miglio, incoraggiando gli acquirenti a ordinare mobili in kit online e ritirarli presso gli hub di quartiere. I produttori tradizionali rispondono lanciando serie senza telaio "quick-ship" e investendo nell'inserimento robotizzato dei tasselli che imita l'efficienza dei mobili pronti per il montaggio (RTA) mantenendo la flessibilità del semi-personalizzato. I costruttori apprezzano anche i mobili pronti per il montaggio (RTA) per i progetti multifamiliari perché le strutture standardizzate semplificano la sequenza di installazione e riducono i richiami per la lista di lavoro. Con il persistere della carenza di manodopera, le squadre di costruzione si orientano verso sistemi di mobili pre-montati con guide a clip e gambe regolabili, rafforzando la crescita del formato RTA all'interno del più ampio mercato dei mobili da cucina.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per materiale: il predominio del legno affronta alternative sostenibili
Il legno ha rappresentato il 60.15% del fatturato globale nel 2025, grazie alla sua estetica calda, alle tecniche di lavorazione tradizionali e alla facilità di ritocco in loco. Rovere, acero e betulla rimangono i materiali di riferimento per gli acquirenti nordamericani, mentre i consumatori europei tendono a preferire l'MDF verniciato con bordi lisci, in linea con le tendenze dell'arredamento senza cornice. Nonostante la volatilità delle materie prime, i fornitori di legname sfruttano i contratti nazionali per ridurre l'esposizione tariffaria, garantendo tempi di consegna affidabili per i costruttori di grandi volumi. Le ante verniciate offrono una possibilità di rifinitura che ne prolunga la durata, una caratteristica che i proprietari di casa considerano nei calcoli del costo totale di proprietà. Queste caratteristiche mantengono il legno il substrato chiave per le fasce di prezzo premium e medie nel mercato dei mobili da cucina.
La crescita più rapida si registra nel segmento "altre materie prime", con un CAGR del 5.72%, poiché bambù, compositi riciclati e pannelli truciolari a bassissime emissioni soddisfano limiti di emissione più severi. I limiti di formaldeide della Fase 2 del California Air Resources Board spingono le fabbriche ad adottare adesivi senza formaldeide aggiunta e vernici a base d'acqua che riducono il rilascio di gas dalle finestre. I produttori che perseguono la certificazione ISO 14001 documentano il risparmio di carbonio derivante dal bambù, che matura in un decimo del tempo rispetto ai legni duri e sequestra più CO₂ per ettaro. Gli ibridi PET-legno riciclato evitano lo smaltimento della plastica in discarica, offrendo al contempo una resistenza all'umidità, caratteristica preferita nelle installazioni costiere. Gli enti preposti alle specifiche commerciali ora impongono le Dichiarazioni Ambientali di Prodotto (EPA), accelerando l'adozione di materiali alternativi in progetti di uffici, ospitalità e assistenza sanitaria. Queste dinamiche riequilibrano gradualmente il mix di quote di mercato dei mobili da cucina senza compromettere il prestigio culturale del legno.
Per canale di distribuzione: gli showroom mantengono l'influenza, la distribuzione diretta dell'appaltatore aumenta
I negozi specializzati e gli showroom di design hanno registrato il 41.60% delle vendite del 2025, offrendo campioni di porte tattili, mock-up di illuminazione e designer interni che guidano i clienti attraverso rendering basati su software. Le cucine dimostrative consentono ai proprietari di casa di testare le guide dei cassetti e la chiusura ammortizzata delle cerniere, garantendo tassi di conversione più elevati per ordini semi-personalizzati e personalizzati. I centri per la casa si rivolgono agli acquirenti fai-da-te che apprezzano un unico punto di riferimento per mobili, vernici e ferramenta, sebbene la loro offerta sia orientata verso le linee entry-level. Le piattaforme online estendono la portata ai clienti rurali, offrendo pianificatori 3D e app di realtà aumentata che sovrappongono i mobili alle foto degli smartphone. Nonostante i progressi digitali, gli acquirenti di ristrutturazioni complesse preferiscono ancora almeno una consulenza di persona prima di effettuare un ordine a cinque cifre, preservando la rilevanza del punto vendita fisico.
I programmi di distribuzione diretta per appaltatori e rivenditori stanno crescendo a un CAGR del 6.50%, poiché i costruttori cercano sconti competitivi e consegne sincronizzate in linea con i rigidi tempi di consegna. American Woodmark riporta che costruttori e rivenditori indipendenti rappresentano ora quasi il 60% del fatturato, a conferma dell'influenza del segmento. I grandi costruttori multifamiliari negoziano prezzi comprensivi di progetti, riducendo le spese amministrative e minimizzando il rischio di modifiche. I portali digitali consentono agli appaltatori di monitorare lo stato degli ordini, organizzare spedizioni scaglionate e scaricare guide di installazione che riducono gli errori in cantiere. Gli studi Plan & Order di IKEA illustrano la fusione omnicanale, dove i consumatori progettano i layout online, finalizzano le scelte con un consulente e ritirano i mobili in kit a domicilio entro pochi giorni. Poiché l'affidabilità delle consegne rimane fondamentale, i modelli di distribuzione diretta in fabbrica e ibridi continueranno a sottrarre quote ai tradizionali distributori di mobili da cucina nel mercato dei mobili da cucina.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale: nucleo residenziale stabile, rafforzamento del potenziale commerciale
I progetti residenziali hanno contribuito per l'82.35% al fatturato totale nel 2025, sostenuti da ristrutturazioni che trasformano le vecchie cucine a corridoio in spazi open space per il lavoro e la socializzazione. Gli elevati "punteggi di gioia" assegnati alle ristrutturazioni delle cucine alimentano la propensione dei proprietari di casa a investire in accessori di stoccaggio di qualità, strisce LED integrate e colori a contrasto per le isole. La volatilità dei tassi dei mutui spinge molte famiglie a ristrutturare piuttosto che trasferire l'abitazione, stabilizzando la domanda di base di mobili. Le ristrutturazioni "in loco", come i ripiani estraibili nei pensili e i sollevatori a chiusura ammortizzata, aprono nuove opportunità di crescita tra i baby boomer. Queste caratteristiche generano premi modesti che aumentano i prezzi medi di vendita e rafforzano la redditività nel segmento residenziale del mercato dei mobili da cucina.
Si prevede che le installazioni commerciali aumenteranno a un CAGR del 7.65% fino al 2031, trainate dalle ristrutturazioni del settore alberghiero, dall'apertura di ristoranti fast food e dall'ammodernamento dei servizi per uffici, incluse le cucine per il personale. I progettisti specificano strutture ignifughe e antimicrobiche e zoccoli in metallo resistenti al traffico intenso, aumentando il valore unitario ben al di sopra degli equivalenti residenziali. I concept di ristoranti con cucine a vista mettono in mostra le postazioni dello chef, stimolando la domanda di facciate resistenti ma di grande impatto visivo, in linea con l'estetica del marchio. I programmi di benessere aziendale includono sale relax completamente attrezzate per attrarre e trattenere i talenti, generando costanti opportunità di ammodernamento. Gli acquirenti istituzionali, come università, ospedali e alloggi militari, si affidano alla certificazione KCMA Severe-Use per verificare i prodotti per lunghi cicli di manutenzione, creando un vantaggio competitivo per i fornitori conformi. Nel complesso, questi fattori diversificano i flussi di entrate e proteggono il mercato dei mobili da cucina dalla ciclicità del settore residenziale.
Analisi geografica
Mercato dei mobili da cucina in Nord America
Il Nord America ha registrato il 34.55% del fatturato globale nel 2025, grazie a una solida ristrutturazione e a un inventario obsoleto. Gli investimenti per le migliorie negli immobili di proprietà aumenteranno dell'1.2% nel 2025, mentre i mercati canadesi ad alto valore aggiunto, come Toronto e Vancouver, puntano su finiture di pregio. La disponibilità dei consumatori benestanti a pagare per la personalizzazione mantiene i profili di margine interessanti, consolidando la leadership della regione in termini di dimensioni del mercato dei mobili da cucina.
Mercato dei mobili da cucina nella regione Asia-Pacifico
L'area Asia-Pacifico sta registrando un CAGR del 6.07% fino al 2031, trainata dai programmi per le megalopoli e dall'aumento dei consumi della classe media. Il tasso di urbanizzazione del 66.16% della Cina e la spinta alla ristrutturazione di 44.34 milioni di unità abitative evidenziano un profondo potenziale di ristrutturazione. Le prospettive di domanda dell'India, fissate a 100 milioni di unità abitative incrementali, moltiplicano le opportunità nel settore dei mobili da cucina. I grattacieli residenziali in crescita aumentano i volumi, mentre i gusti più ambiziosi aumentano la spesa per unità, consolidando l'area Asia-Pacifico come il vettore di crescita più rapido nel mercato dei mobili da cucina.
Mercato dei mobili da cucina in EMEA e America Latina
L'Europa contribuisce a una domanda di sostituzione costante, ancorata alla leadership nel design e al rispetto ambientale. I sistemi senza telaio, sperimentati in Germania e Italia, plasmano l'estetica globale, mentre i rigorosi limiti ai COV spingono l'innovazione verso le finiture all'acqua. I mercati mediorientali e africani godono di un potenziale greenfield legato ai megaprogetti turistici e ai budget per l'edilizia sociale. La volatilità valutaria dell'America Latina frena la crescita immediata, ma offre un potenziale di crescita con il ritorno della stabilità macroeconomica. La domanda regionale diversificata sostiene un'ampia resilienza per il mercato dei mobili da cucina.
Panorama normativo
La qualità dell'aria interna e il rispetto delle normative sulle emissioni rimangono requisiti fondamentali per i substrati e le finiture dei mobili, soprattutto quando si utilizza il legno ingegnerizzato. Negli Stati Uniti, l'Agenzia per la Protezione Ambientale (EPA) gestisce gli standard sulle emissioni di formaldeide per i prodotti in legno composito ai sensi del TSCA (40 CFR Parte 770), influenzando la selezione dei materiali (incluse le resine senza aggiunta di formaldeide) e promuovendo pratiche di controllo qualità più rigorose in fabbrica per MDF, pannelli di particelle e compensato.
In Europa, la conformità dei prodotti viene ridefinita dal Regolamento sui prodotti da costruzione, Regolamento (UE) 2024/3110, in vigore dall'8 gennaio 2026. Per i sistemi di mobili venduti attraverso i canali di distribuzione del settore edile, il passaggio a una valutazione armonizzata delle prestazioni e a requisiti più ampi in materia di sostenibilità innalza gli standard di documentazione e tracciabilità per i produttori e i loro fornitori di componenti, influenzando le modalità di specifica dei prodotti per i progetti e le gare d'appalto lungo le filiere di fornitura del settore edile.
Analisi della catena del valore
La catena del valore dei mobili da cucina inizia con i fornitori a monte di legname di latifoglie e conifere, pannelli in legno ingegnerizzato (MDF, truciolato, compensato di latifoglie), resine e adesivi, superfici decorative (laminati, impiallacciature, pellicole in PET) e ferramenta come cerniere, guide, sistemi per cassetti e maniglie. I produttori di mobili trasformano questi materiali attraverso la lavorazione dei pannelli, la fresatura/foratura CNC, la bordatura, la finitura (verniciatura, laccatura, laminazioni) e l'assemblaggio in formati standard, semi-personalizzati, personalizzati e pronti per l'assemblaggio (RTA). La progettazione dell'imballaggio diventa particolarmente importante per le spedizioni RTA e per l'e-commerce, poiché influisce sia sul tasso di danneggiamento che sull'efficienza del trasporto.
I canali di distribuzione a valle includono negozi specializzati e showroom con servizi di progettazione, centri per la casa e grandi magazzini, piattaforme online e programmi di vendita diretta per appaltatori e professionisti del settore, rivolti a costruttori e progetti residenziali multifamiliari. Installatori e carpentieri completano l'ultimo miglio, dove la carenza di manodopera specializzata aumenta il valore dei sistemi standardizzati e facili da installare. Gli standard e i programmi di certificazione di enti come KCMA (ANSI/KCMA A161.1), AMK e CKCA influenzano gli acquisti, mentre i dazi e la volatilità dei prezzi dei pannelli in legno incoraggiano la doppia fornitura e supportano i cluster produttivi regionali (tra cui i centri produttivi del sud-est degli Stati Uniti e della Cina) per ridurre il rischio legato ai tempi di consegna.
Panorama competitivo
Il mercato globale dei mobili da cucina mostra un moderato consolidamento, con un'intensificazione delle fusioni e acquisizioni che sta rimodellando le dinamiche competitive. Fusioni e acquisizioni stanno ridisegnando i confini della concorrenza, mentre i produttori cercano di sfruttare le materie prime, aumentare la capacità di automazione e aumentare la portata della distribuzione. L'acquisizione di Supreme Cabinetry Brands da parte di MasterBrand per 520 milioni di dollari e la successiva fusione con American Woodmark, che ha creato un'entità azionaria da 2.4 miliardi di dollari, dimostrano la tesi di scala che ora guida i programmi dei consigli di amministrazione. La società risultante dalla fusione prevede 120 milioni di dollari di costi triennali derivanti dalla messa in comune degli approvvigionamenti e dal consolidamento degli stabilimenti, il che segnala un'intensificazione della concorrenza sui prezzi per rivenditori e costruttori di fascia media.
Gli investimenti tecnologici rappresentano il secondo campo di battaglia. La ristrutturazione "asset-light" di Nobia AB chiude gli showroom britannici con performance insufficienti e reindirizza i capitali verso uno stabilimento a luci spente a Jönköping, dotato di inserimento robotizzato di tasselli e scansioni di qualità basate sull'intelligenza artificiale. I nuovi stabilimenti di American Woodmark in North Carolina e Messico aumentano la capacità produttiva del 15% con celle di assemblaggio automatizzate che riducono i tempi di ciclo e la dipendenza dalla manodopera, affrontando direttamente la carenza di installatori che affligge i cantieri nordamericani.
L'innovazione di canale completa il quadro competitivo. L'espansione omnicanale di IKEA da 2.2 miliardi di dollari integra nove studi "Pianifica e ordina" e circa 900 armadietti per il ritiro alla sua presenza esistente, coniugando configuratori digitali con la praticità del ritiro a bordo strada per sottrarre volume agli showroom indipendenti. Le aziende di mobili tradizionali rispondono lanciando portali di design basati sul web, linee senza cornice a spedizione rapida e collezioni con marchio di sostenibilità rivolte ai millennial attenti all'ambiente. Poiché i primi cinque fornitori controllano ora poco più della metà del fatturato globale, l'intensità competitiva rimane moderata, lasciando nicchie vitali per gli specialisti regionali che eccellono nell'artigianato su misura o nel rispetto delle normative locali.
Leader del settore dei mobili da cucina
IKEA
Woodmark americano
nobilia
Oppein
Nobia AB
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2026: MasterBrand ha completato la fusione interamente in azioni con American Woodmark, rendendo quest'ultima una consociata interamente controllata e consolidando le attività sotto il nome MasterBrand. La combinazione aumenta la scalabilità nella produzione e distribuzione di mobili in Nord America, supportando una più ampia copertura del portafoglio prodotti, sia per i mobili standard che per quelli semi-personalizzati. Le priorità di integrazione, come la messa in comune degli acquisti e la razionalizzazione della presenza sul territorio, aumentano la pressione competitiva sui fornitori di fascia media che si affidano ai canali di costruttori e rivenditori.
- Febbraio 2026: Nobilia ha presentato la sua collezione di cucine 2026 con aggiornamenti di sistema come i nuovi moduli da 762 mm di larghezza, le cerniere standardizzate a 110 gradi per le ante e nuovi concetti di contenimento modulari come la base girevole FurnSpin. Il rinnovamento offre maggiore flessibilità nella progettazione di cucine compatte, migliorando al contempo la uniformità di installazione grazie alla ferramenta standardizzata. Ciò rafforza la capacità di Nobilia di soddisfare sia i progetti di design ispirati agli showroom, sia le specifiche ripetibili dei costruttori che privilegiano la modularità.
- Giugno 2024: IKEA ha stanziato 2.2 miliardi di dollari per espandere la propria presenza negli Stati Uniti in tre anni, aggiungendo nuovi negozi, punti Plan & Order e circa 900 armadietti per il ritiro degli ordini, al fine di supportare la distribuzione omnicanale di articoli per la casa di grandi dimensioni, inclusi i mobili componibili. L'iniziativa migliora la comodità dell'ultimo miglio e la trasparenza dei tempi di consegna per gli acquisti di mobili effettuati online. Inoltre, aumenta la pressione competitiva per gli showroom tradizionali, combinando strumenti di pianificazione digitali con opzioni di ritiro e consegna più semplici.
Ambito del rapporto sul mercato globale dei mobili da cucina
Un mobile è un mobile a forma di scatola dotato di ante o cassetti che possono contenere vari oggetti. Sono utilizzati nelle cucine e nei bagni e solitamente sono realizzati in legno, metallo o plastica.
Il mercato dei mobili da cucina è segmentato per tipologia, materia prima, utente finale, canale di distribuzione e area geografica. Per tipologia, il mercato è segmentato in mobili da cucina pronti da montare, mobili da cucina semi-personalizzati e mobili da cucina su misura. Per materia prima, il mercato è segmentato in legno, metallo e altre materie prime (acrilico, compensato, laminato, ecc.). Per utente finale, il mercato è segmentato in residenziale e commerciale. Per canale di distribuzione, il mercato è segmentato in offline e online e, per area geografica, il mercato è segmentato in Nord America, Europa, Asia-Pacifico, Sud America, Medio Oriente e Africa.
Il rapporto offre dimensioni del mercato e previsioni per il mercato degli armadi da cucina in valore (USD) per i segmenti di cui sopra.
| Mobili da cucina pronti da montare (RTA). |
| Stock Armadietti da cucina |
| Mobili da cucina semi-personalizzati |
| Armadi da cucina personalizzati |
| Legno (MDF) |
| Metallo |
| Altre materie prime |
| Vendita al dettaglio specializzata/Showroom |
| Centri commerciali e grandi magazzini |
| Online |
| Appaltatori/Commercio diretto |
| Residenziale |
| Commerciale (Ospitalità, Uffici, Altro) |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Perù | |
| Cile | |
| Argentina | |
| Resto del Sud America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Spagna | |
| Italia | |
| BENELUX | |
| NORDICI | |
| Resto d'Europa | |
| Asia-Pacifico | India |
| Cina | |
| Giappone | |
| Australia | |
| Corea del Sud | |
| Sud-Est asiatico | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Sud Africa | |
| Nigeria | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di costruzione | Mobili da cucina pronti da montare (RTA). | |
| Stock Armadietti da cucina | ||
| Mobili da cucina semi-personalizzati | ||
| Armadi da cucina personalizzati | ||
| Per materiale | Legno (MDF) | |
| Metallo | ||
| Altre materie prime | ||
| Per canale di distribuzione | Vendita al dettaglio specializzata/Showroom | |
| Centri commerciali e grandi magazzini | ||
| Online | ||
| Appaltatori/Commercio diretto | ||
| Per utente finale | Residenziale | |
| Commerciale (Ospitalità, Uffici, Altro) | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Perù | ||
| Cile | ||
| Argentina | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Spagna | ||
| Italia | ||
| BENELUX | ||
| NORDICI | ||
| Resto d'Europa | ||
| Asia-Pacifico | India | |
| Cina | ||
| Giappone | ||
| Australia | ||
| Corea del Sud | ||
| Sud-Est asiatico | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Sud Africa | ||
| Nigeria | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è la valutazione attuale del mercato globale dei mobili da cucina?
Il mercato dei mobili da cucina è valutato a 95.95 miliardi di dollari nel 2026.
Quanto velocemente si prevede che crescerà il mercato globale dei mobili da cucina?
Si prevede che tra il 5.36 e il 2026 si registrerà un CAGR del 2031%.
Quale tipologia costruttiva si sta espandendo più rapidamente nel mercato dei mobili da cucina?
I prodotti pronti per l'assemblaggio stanno crescendo a un CAGR del 6.36% grazie alla comodità dell'e-commerce.
Perché l'area Asia-Pacifico è la regione più dinamica per i mobili da cucina?
La rapida urbanizzazione e la costruzione di appartamenti su larga scala determineranno un CAGR regionale del 6.07% fino al 2031.
In che modo le normative sulla sostenibilità incidono sul mercato dei mobili da cucina?
I limiti alla formaldeide incoraggiano l'adozione di bambù, materiali compositi riciclati e resine senza aggiunta di formaldeide.
Che impatto ha la carenza di installatori qualificati sul mercato dei mobili da cucina?
Le lacune nella manodopera allungano i tempi dei progetti e stimolano la domanda di sistemi di installazione semplificati, frenando leggermente la crescita delle spedizioni.


