

Dimensioni e quota del mercato della dieta chetogenica
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
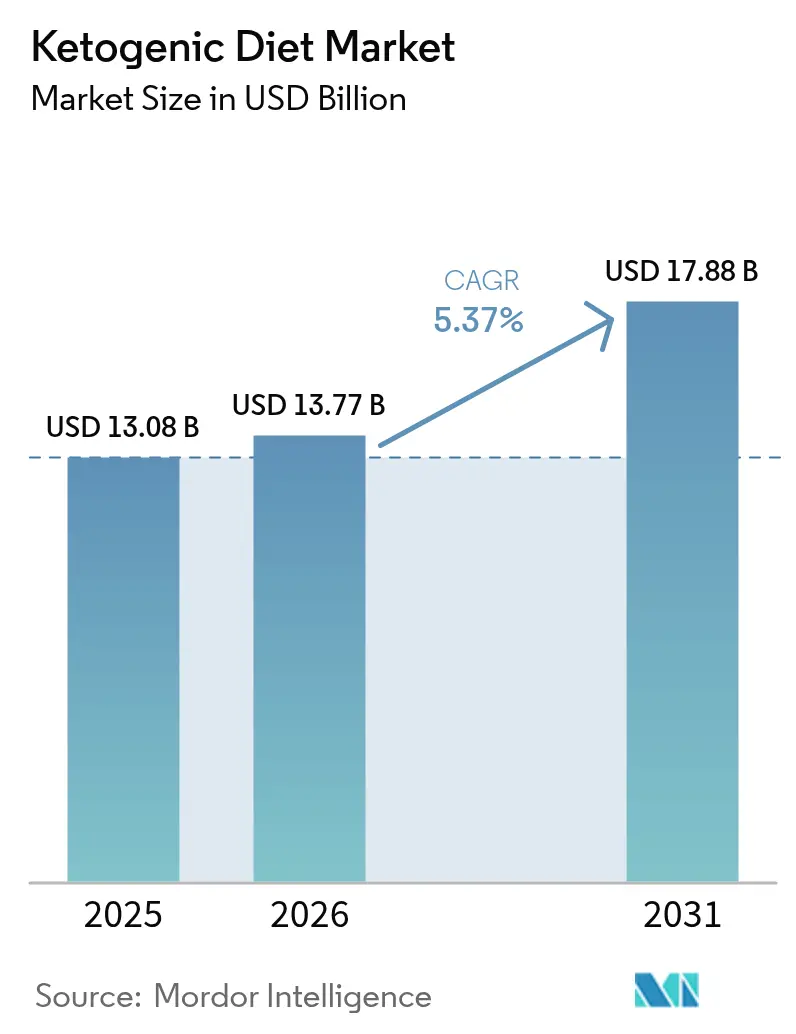
| Dimensione del mercato (2026) | 13.77 miliardo di dollari |
| Dimensione del mercato (2031) | 17.88 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.37% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi di mercato della dieta chetogenica di Mordor Intelligence
Il mercato della dieta chetogenica, valutato a 13.08 miliardi di dollari nel 2025, è cresciuto fino a raggiungere i 13.77 miliardi di dollari nel 2026 e si prevede che arriverà a 17.88 miliardi di dollari entro il 2031, registrando un tasso di crescita annuo composto (CAGR) del 5.37% durante il periodo di previsione. La crescita del mercato è trainata principalmente dalla crescente attenzione globale alla salute metabolica, alla gestione del peso e agli approcci nutrizionali strutturati volti a mitigare i rischi per la salute legati allo stile di vita. La crescente consapevolezza delle strategie di riduzione dei carboidrati, insieme alle crescenti preoccupazioni per l'obesità e l'insulino-resistenza, ha rafforzato l'interesse dei consumatori per i modelli alimentari chetogenici come approccio alimentare strutturato. Inoltre, la crescita del mercato è supportata dalla continua innovazione di prodotto che migliora il gusto, la consistenza e la praticità, rendendo le opzioni keto-friendly più accessibili a una base di consumatori più ampia.
Punti chiave del rapporto
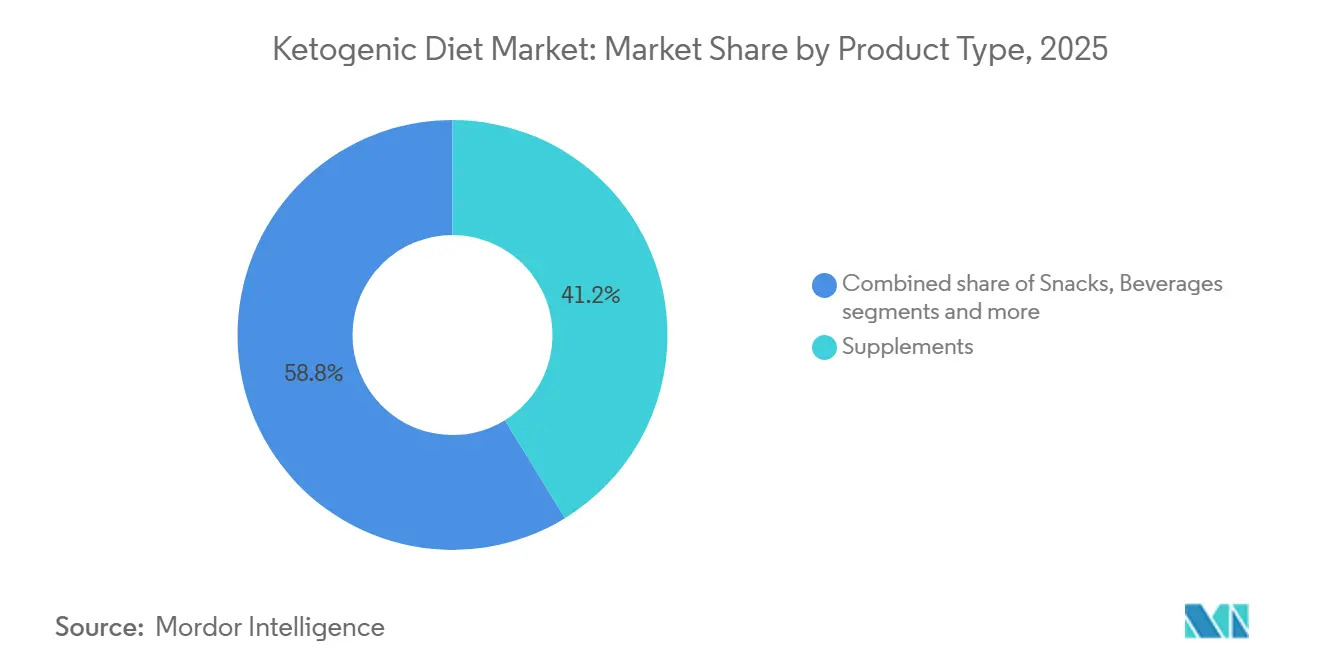
- Per tipologia di prodotto, gli integratori hanno dominato il mercato delle diete chetogeniche con il 41.23% nel 2025, mentre si prevede che le bevande cresceranno a un CAGR del 5.87% fino al 2031.
- Per loro natura, i prodotti convenzionali rappresentavano l'81.23% del mercato della dieta chetogenica nel 2025, mentre si prevede che le offerte biologiche cresceranno a un CAGR del 6.56% entro il 2031.
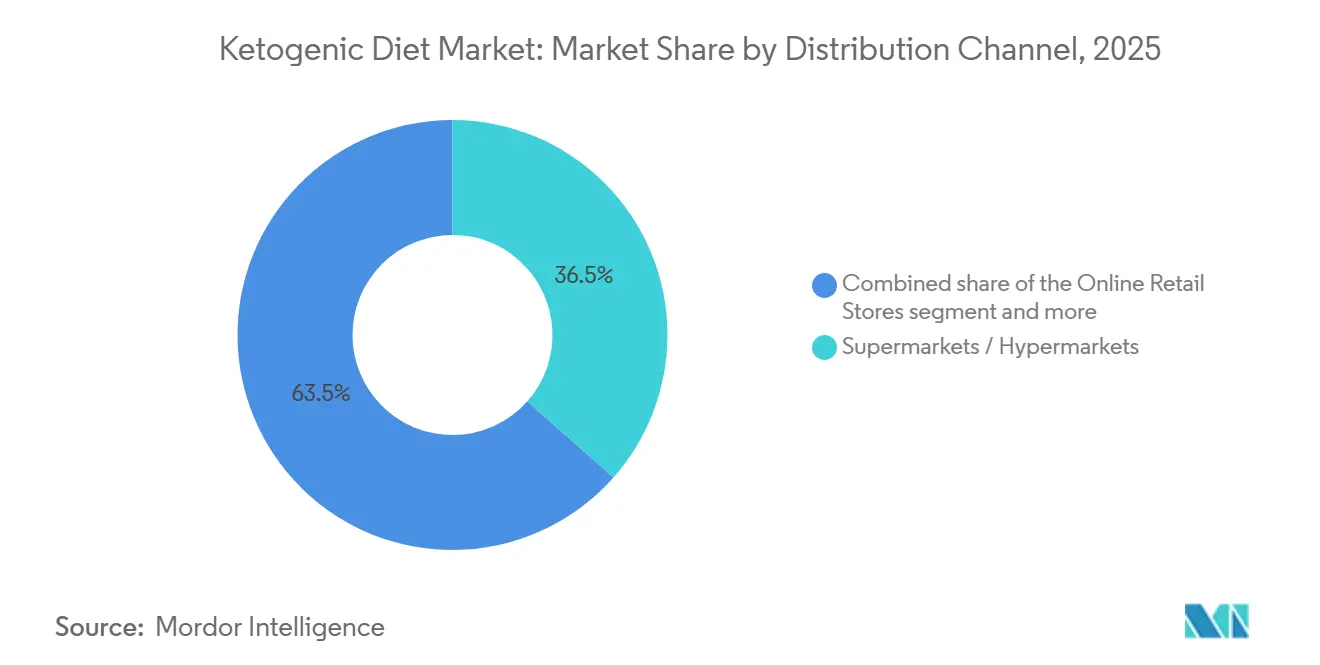
- In base al canale di distribuzione, nel 2025 i supermercati/ipermercati detenevano una quota del 36.54% del mercato della dieta chetogenica, ma è probabile che la vendita al dettaglio online crescerà più rapidamente, con un CAGR del 6.81% fino al 2031.
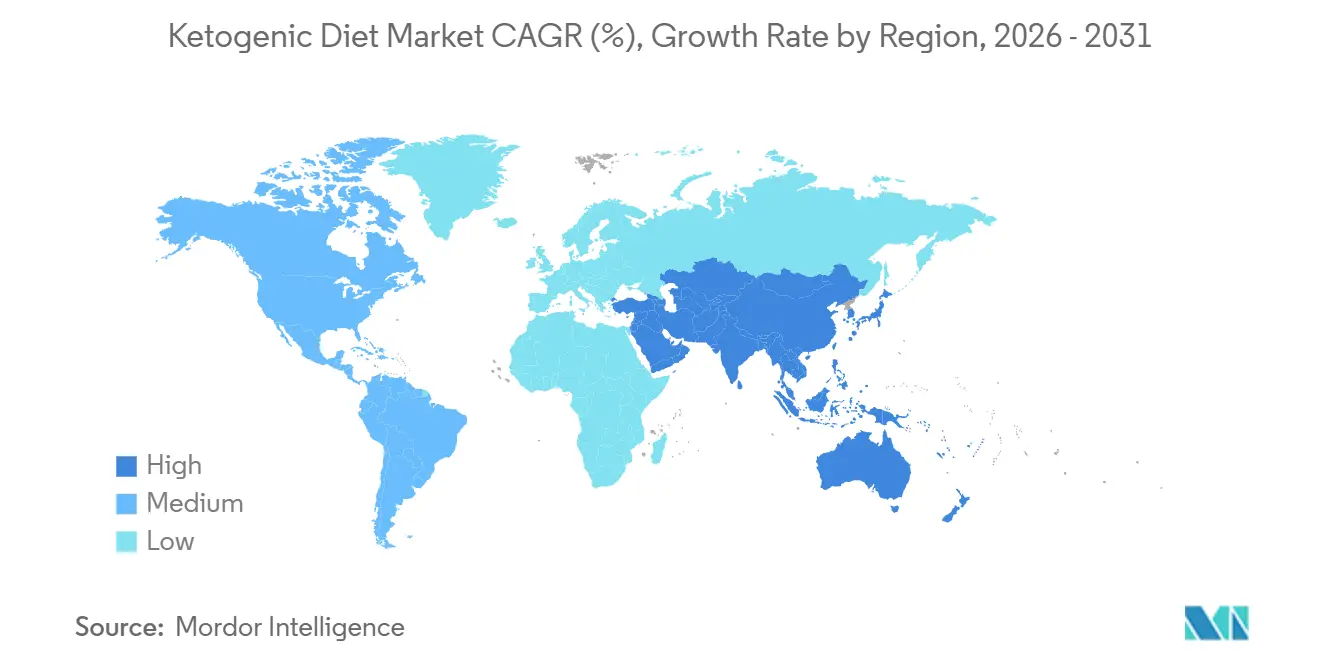
- In termini geografici, il Nord America ha conquistato il 38.87% della quota di mercato della dieta chetogenica nel 2025; si prevede che la regione Asia-Pacifico registrerà il CAGR regionale più elevato, pari al 5.65% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale della dieta chetogenica
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rapido aumento dell'obesità e dei disturbi metabolici | + 0.9% | Globale, con forti pressioni nei centri urbani del Nord America, del Medio Oriente e dell'Asia-Pacifico | Medio termine (2-4 anni) |
| Aumento dell'entusiasmo per il fitness e delle prestazioni atletiche | + 0.7% | Nord America, Europa, Australia; emergente nell'area urbana dell'Asia-Pacifico | A breve termine (≤ 2 anni) |
| Innovazione di prodotto nel gusto/consistenza e nei formati pronti al consumo | + 0.8% | Globale, guidato dai centri di innovazione del Nord America e dell'Europa | Medio termine (2-4 anni) |
| Sviluppo di opzioni chetogeniche a base vegetale | + 0.5% | Nord America, Europa, con ricadute sui segmenti vegetariani dell'Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Social media e impatto degli influencer | + 0.6% | Globale, più forte in Nord America, Europa e nei mercati Asia-Pacifico connessi digitalmente | A breve termine (≤ 2 anni) |
| Crescente interesse per gli usi terapeutici oltre alla perdita di peso | + 0.7% | Nord America, Europa (adozione clinica); Asia-Pacifico (consapevolezza emergente) | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Rapido aumento dell'obesità e dei disturbi metabolici
La crescente prevalenza dell'obesità e delle patologie metaboliche correlate sta trainando la crescita del mercato. Poiché i consumatori danno sempre più priorità agli interventi dietetici per la gestione del peso, il controllo glicemico e la salute metabolica, le diete a basso contenuto di carboidrati e chetogeniche stanno guadagnando popolarità come soluzioni nutrizionali strutturate. L'attenzione della dieta chetogenica alla restrizione dei carboidrati e alla flessibilità metabolica è in linea con gli obiettivi dei consumatori, come la riduzione del grasso corporeo, la regolazione dell'appetito e il miglioramento della sensibilità all'insulina. Inoltre, il crescente dibattito medico sui disturbi legati allo stile di vita ha accresciuto l'interesse per strategie dietetiche controllate come misure preventive e complementari per la salute. Ad esempio, la World Obesity Federation stima che entro il 2025 circa 1.6 milioni di decessi prematuri per malattie non trasmissibili, tra cui diabete, cancro, malattie cardiache e ictus, saranno collegati al sovrappeso e all'obesità. [1]Fonte: Federazione Mondiale dell'Obesità, "Atlante Mondiale dell'Obesità 2025", worldobesity.orgQuesta statistica evidenzia la necessità critica di approcci efficaci alla gestione della dieta.
Aumento dell'entusiasmo per il fitness e delle prestazioni atletiche
La crescente attenzione globale al fitness, alla composizione corporea e alle prestazioni atletiche sta alimentando la domanda nel mercato della dieta chetogenica. Con l'adozione da parte dei consumatori di routine di allenamento strutturate, allenamento della forza, sport di resistenza e pratiche di miglioramento fisico, le strategie dietetiche che promuovono l'adattamento del grasso e il rilascio prolungato di energia stanno diventando sempre più popolari. La dieta chetogenica è associata a una migliore efficienza metabolica e a un apporto controllato di carboidrati, risultando attraente per le persone che mirano a ottimizzare i risultati dell'allenamento, gestire il grasso corporeo e mantenere la massa muscolare magra. Ad esempio, secondo la Health and Fitness Association, palestre, centri fitness e altri centri fitness negli Stati Uniti hanno registrato 77 milioni di iscritti nel 2024, a dimostrazione di un livello significativo di impegno attivo per la salute. [2]Fonte: Health and Fitness Association, "Come si allenano 77 milioni di iscritti ai centri fitness", healthandfitness.orgQuesta crescente partecipazione ad attività di fitness aumenta la consapevolezza degli approcci dietetici strutturati, tra cui le diete chetogeniche, poiché le persone cercano strategie nutrizionali per supportare le prestazioni e il recupero.
Innovazione di prodotto nel gusto/consistenza e nei formati pronti al consumo
L'innovazione continua nel miglioramento del gusto, della consistenza e nei formati pronti al consumo sta guidando la crescita del mercato globale delle diete chetogeniche. Una sfida fondamentale per le diete chetogeniche è stata la varietà limitata e il ridotto appeal sensoriale rispetto ai tradizionali alimenti ricchi di carboidrati. I produttori stanno affrontando questo problema creando prodotti che replicano sapori e consistenze convenzionali, pur rispettando rigorosi requisiti a basso contenuto di carboidrati. I progressi nelle tecnologie di lavorazione alimentare, nei sistemi di legatura alternativi e nelle tecniche di riformulazione stanno migliorando la consistenza, la cremosità e la palatabilità complessiva. Ad esempio, Keto Chow offre una busta di zuppa Hearty Beef Single Meal Soup Base, confezionata in marrone e bianco, contenente una ciotola di zuppa con manzo ed erbe aromatiche, etichettata come Ultra Low-Carb. Questo formato a lunga conservazione e con porzioni controllate illustra come i marchi si stiano espandendo oltre le polveri e gli integratori per offrire soluzioni complete per pasti che combinano praticità e soddisfazione sensoriale.
Sviluppo di opzioni chetogeniche a base vegetale
La crescita delle opzioni chetogeniche a base vegetale sta influenzando il mercato, poiché i produttori si adattano alle mutevoli preferenze dei consumatori per un'alimentazione sostenibile, etica e incentrata sui vegetali. Tradizionalmente, le diete chetogeniche si basavano in larga misura su grassi e proteine di origine animale, limitandone l'attrattiva per i consumatori vegani, vegetariani e flexitariani. L'introduzione di fonti proteiche a basso contenuto di carboidrati e di alternative ai grassi di origine vegetale ha ampliato la base di consumatori, integrando approcci dietetici chetogenici e a base vegetale. Questa combinazione consente ai marchi di affrontare contemporaneamente due tendenze di stile di vita in crescita: l'alimentazione a basso contenuto di carboidrati e l'alimentazione a base vegetale. Inoltre, i prodotti chetogenici a base vegetale spesso si allineano agli standard di etichetta pulita e al branding ecosostenibile, rafforzando il loro posizionamento di mercato premium. Poiché la sostenibilità e la trasparenza degli ingredienti diventano fattori sempre più significativi nelle decisioni di acquisto, la disponibilità di snack chetogenici, sostituti dei pasti e alimenti funzionali a base vegetale affidabili migliora l'inclusività all'interno della categoria.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rigide restrizioni dietetiche e sfide di sostenibilità | -0.3% | Segmenti globali, acuti in Europa e attenti all'ambiente nel Nord America | Medio termine (2-4 anni) |
| Varietà e disponibilità di prodotti limitate | -0.3% | Asia-Pacifico, America Latina, Medio Oriente e Africa (divari di distribuzione); Nord America rurale ed Europa | A breve termine (≤ 2 anni) |
| Preferenze culturali e dietetiche | -0.2% | Asia-Pacifico (diete a base di riso), America Latina (mais/fagioli), Europa mediterranea, Medio Oriente | Medio termine (2-4 anni) |
| Sfide nell'alimentazione equilibrata | -0.2% | Globale, con un controllo più rigoroso in Nord America e in Europa da parte delle autorità sanitarie | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Rigide restrizioni dietetiche e sfide di sostenibilità
Le rigide restrizioni sui carboidrati e i rigidi requisiti di macronutrienti rappresentano una sfida significativa per il mercato globale delle diete chetogeniche. La dieta richiede di mantenere un apporto di carboidrati molto basso, consumando al contempo alti livelli di grassi, che molti consumatori trovano difficile da sostenere a lungo termine. Questo approccio restrittivo limita la varietà alimentare, riduce la flessibilità nei contesti alimentari sociali e culturali e complica la pianificazione dei pasti. Di conseguenza, l'aderenza a lungo termine diventa difficile per molti individui, con conseguenti tassi di abbandono più elevati dopo i primi tentativi. Mantenere la chetosi richiede una disciplina alimentare costante, un'attenta lettura delle etichette e abitudini alimentari strutturate, che potrebbero non essere in linea con stili di vita dinamici o pratiche alimentari tradizionali in diverse regioni. Inoltre, la gamma limitata di opzioni alimentari consentite può portare a monotonia, scoraggiando l'uso ripetuto di prodotti specifici per la dieta chetogenica.
Varietà e disponibilità di prodotti limitate
La limitata varietà di prodotti e la disponibilità discontinua rappresentano un ostacolo significativo al mercato. Nonostante i progressi nell'innovazione, la gamma di prodotti chetogenici rimane più ristretta rispetto alle categorie alimentari convenzionali. Molti prodotti alimentari tradizionali superano i livelli di carboidrati consentiti, limitando le opzioni per i consumatori e rendendo l'aderenza alla dieta dipendente da una selezione più ristretta di prodotti specializzati. Questa varietà limitata può causare affaticamento del gusto e una riduzione dell'impegno a lungo termine, in particolare tra i nuovi utenti che cercano sapori e opzioni di pasto più diversificati. In molte regioni, i prodotti specifici per la dieta chetogenica sono disponibili principalmente in negozi di prodotti biologici specializzati o in catene di vendita al dettaglio selezionate, limitandone l'accessibilità. I mercati più piccoli spesso non dispongono di prodotti chetogenici di produzione locale, il che porta a una dipendenza dalle importazioni e a una minore costanza nella disponibilità dei prodotti.
Analisi del segmento
Per tipo di prodotto: Bevande Propel RTD Shift
Il segmento degli integratori ha rappresentato una quota di mercato notevole, pari al 41.23%, nel 2025, grazie alla sua praticità senza pari, alle funzionalità altamente avanzate e al forte allineamento con gli obiettivi di performance dei consumatori in rapida evoluzione. La crescente domanda di un supporto rivoluzionario per la salute metabolica, soluzioni per la gestione accelerata del peso, rilascio prolungato di energia e miglioramento delle prestazioni cognitive ha consolidato gli integratori come strumenti indispensabili per la performance, piuttosto che come tradizionali coadiuvanti dietetici. Il segmento ha inoltre registrato progressi senza precedenti grazie a innovazioni trasformative nelle formulazioni clean-label, nei dolcificanti senza zucchero, nelle proteine chetogeniche di origine vegetale e nei formati aromatizzati pronti all'uso che ne hanno notevolmente migliorato l'appetibilità.
Il segmento delle bevande, che dovrebbe crescere a un CAGR del 5.87% fino al 2031, è trainato dai vantaggi specifici dei formati di prodotti liquidi piuttosto che da fattori associati agli integratori. Le bevande beneficiano di una maggiore frequenza di consumo rispetto ad altre categorie chetogeniche, poiché sono integrate nelle routine quotidiane di idratazione e ristoro, con conseguenti cicli di acquisto ripetuti più forti. Il segmento beneficia inoltre di un'eccellente visibilità a scaffale nei banchi frigo e negli scaffali delle bevande funzionali, che stimola gli acquisti d'impulso e facilita la scoperta del marchio. Inoltre, i prodotti per bevande offrono consistenze morbide e pronte al consumo che eliminano le barriere di preparazione, semplificandone l'adozione per i nuovi consumatori chetogenici. La diversificazione dei gusti e il posizionamento premium hanno ulteriormente ampliato l'attrattiva della categoria, attraendo consumatori attenti alla salute alla ricerca di alternative a basso contenuto di carboidrati alle tradizionali bevande analcoliche e zuccherate.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per natura: il biologico ottiene il premio Clean-Label
Il segmento convenzionale, che si prevede raggiungerà una quota di mercato dell'81.23% nel 2025, domina grazie alla maggiore flessibilità degli ingredienti, ai processi di produzione scalabili e alla maggiore competitività di prezzo rispetto alle alternative biologiche. I prodotti chetogenici convenzionali consentono ai produttori di reperire una gamma più ampia di ingredienti a basso contenuto di carboidrati approvati, senza i vincoli di certificazione associati alla produzione biologica. Ciò consente uno sviluppo più rapido del prodotto e un'espansione del portafoglio. Inoltre, questa flessibilità supporta la distribuzione di massa attraverso supermercati, minimarket, farmacie e piattaforme online, migliorando l'accessibilità a una base di consumatori più ampia. I prodotti convenzionali offrono inoltre in genere una maggiore stabilità a scaffale e una disponibilità di fornitura più costante, rafforzando le partnership di vendita al dettaglio e il potenziale di esportazione globale.
Si prevede che il segmento biologico crescerà al CAGR più rapido del 6.56% fino al 2031, trainato dalla crescente preferenza dei consumatori per prodotti alimentari clean-label, minimamente lavorati e certificati all'interno della categoria chetogenica. Poiché i consumatori chetogenici associano sempre più la disciplina alimentare al benessere generale e alla trasparenza degli ingredienti, la domanda di prodotti privi di additivi sintetici, pesticidi, dolcificanti artificiali e componenti geneticamente modificati sta accelerando. La certificazione biologica rafforza la fiducia e l'integrità percepita del prodotto, in particolare tra gli acquirenti premium e attenti alla salute che esaminano attentamente l'approvvigionamento degli ingredienti e i metodi di produzione. Ad esempio, secondo la Federazione Tedesca dei Produttori di Alimenti Biologici (BÖLW), il fatturato del settore alimentare biologico in Germania ha raggiunto i 16.99 miliardi di euro nel 2024, riflettendo una domanda forte e sostenuta da parte dei consumatori di prodotti biologici certificati. [3]Fonte: Federazione tedesca dei produttori di alimenti biologici (BÖLW), "Fatturato da alimenti biologici in Germania", boelw.de.
Per canale di distribuzione: la vendita al dettaglio online sconvolge quella tradizionale
Si prevede che supermercati e ipermercati rappresenteranno una quota di mercato del 36.54% nel 2025, dominando il panorama della distribuzione grazie all'ampio assortimento di prodotti, all'elevata affluenza di consumatori e alla forte visibilità sugli scaffali. Questi formati di vendita al dettaglio offrono un accesso centralizzato a diverse categorie di prodotti chetogenici, consentendo ai consumatori di confrontare i marchi, consultare le etichette nutrizionali e prendere decisioni di acquisto consapevoli in un unico luogo. I rivenditori di grandi dimensioni beneficiano di reti di distribuzione consolidate e di capacità di approvvigionamento all'ingrosso, garantendo una disponibilità costante delle scorte e prezzi competitivi. Inoltre, il comportamento di acquisto d'impulso è più diffuso nei negozi fisici, in particolare per i prodotti chetogenici appena lanciati o in promozione, posizionati strategicamente in aree ad alto traffico. L'espansione dei prodotti a marchio privato nei supermercati ha ulteriormente contribuito al loro predominio, poiché i rivenditori introducono alternative chetogeniche convenienti con i propri marchi, aumentandone l'accessibilità per i consumatori tradizionali.
Si prevede che il segmento della vendita al dettaglio online crescerà al CAGR più rapido del 6.81% entro il 2031, trainato dai suoi vantaggi strutturali in termini di varietà di prodotti, marketing mirato e formazione dei consumatori nel mercato della dieta chetogenica. Le piattaforme online offrono accesso a un assortimento significativamente più ampio di prodotti chetogenici di nicchia e specializzati che potrebbero non essere disponibili nei negozi tradizionali. Questo ampio catalogo supporta la scoperta di marchi emergenti, formulazioni premium e innovazioni di recente lancio. La vendita al dettaglio digitale offre anche descrizioni dettagliate dei prodotti, trasparenza nutrizionale, ripartizione degli ingredienti e recensioni verificate dei consumatori, essenziali per i consumatori che seguono una dieta chetogenica e che valutano attentamente il conteggio dei carboidrati e la qualità delle formulazioni. I modelli di abbonamento e le opzioni di rifornimento automatico migliorano ulteriormente il comportamento di acquisto ripetuto, in particolare per i prodotti chetogenici di base.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Si prevede che il Nord America deterrà una quota di mercato del 38.87% nel 2025, dominando il mercato globale delle diete chetogeniche. Questa leadership è attribuita alla forte consapevolezza dei consumatori riguardo a stili di vita a basso contenuto di carboidrati, all'ampia disponibilità di prodotti con etichetta chetogenica e a un ecosistema maturo di alimenti funzionali. La regione beneficia della rapida adozione di protocolli chetogenici all'interno delle comunità dedicate alla gestione del peso e al benessere, unitamente a un'ampia penetrazione dei prodotti nei principali negozi al dettaglio e nei negozi di nutrizione specializzata. Solide pipeline di innovazione di prodotto, un'intensa concorrenza tra i marchi e sforzi di marketing strategico hanno ulteriormente consolidato il mercato. Inoltre, la presenza di produttori su larga scala e di reti di distribuzione ben sviluppate garantisce un'elevata visibilità dei prodotti e una fornitura costante nei supermercati, nelle farmacie e sulle piattaforme digitali.
Si prevede che l'area Asia-Pacifico crescerà al CAGR più rapido del 5.65% fino al 2031, affermandosi come una regione ad alto potenziale. Questa crescita è trainata dal cambiamento delle abitudini alimentari, dalla crescente consapevolezza della salute e dalla rapida espansione delle moderne infrastrutture di vendita al dettaglio. L'urbanizzazione e l'adozione di abitudini alimentari occidentalizzate hanno alimentato l'interesse per le soluzioni per la gestione del peso, incoraggiando l'adozione di alternative dietetiche a basso contenuto di carboidrati. La regione sta inoltre registrando una crescente domanda di alimenti funzionali e fortificati, creando opportunità per innovazioni compatibili con la dieta chetogenica. L'espansione degli ecosistemi di e-commerce, in particolare nelle principali economie asiatiche, ha migliorato l'accesso ai marchi chetogenici sia importati che nazionali. Inoltre, i consumatori più giovani stanno interagendo attivamente con le tendenze della salute digitale e con le diete basate sullo stile di vita, accelerando l'adozione regionale.
Europa, Sud America e Medio Oriente e Africa rappresentano collettivamente mercati in costante espansione, supportati da una crescente consapevolezza alimentare e dalla crescente penetrazione di alimenti salutari specializzati. L'Europa beneficia di forti preferenze per le etichette pulite e di chiarezza normativa in materia di etichettatura nutrizionale, che supportano la crescita di formulazioni di prodotti chetogenici. In Sud America, l'adozione graduale è guidata dal crescente interesse per il controllo del peso e gli alimenti funzionali premium, sebbene la maturità del mercato rimanga moderata. Nel frattempo, la regione del Medio Oriente e dell'Africa sta vivendo una fase iniziale di crescita, supportata dalla crescente modernizzazione del commercio al dettaglio e dall'emergere di segmenti di consumatori focalizzati sulla salute.
Panorama normativo
A livello globale, gli alimenti e le bevande con un profilo chetogenico sono regolamentati secondo le norme generali relative agli alimenti e agli integratori alimentari, senza uno standard definito da un ente regolatore per l'etichettatura "keto" nei principali mercati, come ad esempio negli Stati Uniti. Negli Stati Uniti, i prodotti commercializzati per i consumatori che seguono una dieta chetogenica devono soddisfare i requisiti di etichettatura alimentare della FDA ai sensi del 21 CFR Parte 101, che includono informazioni nutrizionali, dichiarazioni degli ingredienti e le norme che regolano il contenuto di nutrienti e le indicazioni relative alla salute, al fine di evitare un'etichettatura ingannevole ai sensi del FD&C Act.
In Europa, la comunicazione sulle confezioni è vincolata dal quadro normativo UE in materia di indicazioni nutrizionali e sulla salute. Il Regolamento (CE) n. 1924/2006, unitamente all'elenco dell'Unione delle indicazioni sulla salute consentite (compreso il quadro normativo stabilito dal Regolamento (UE) n. 432/2012), limita le indicazioni che possono essere utilizzate e le modalità con cui devono essere comprovate. I prodotti destinati alla gestione dietetica dei pazienti possono rientrare in categorie quali gli alimenti a fini medici speciali (FSMP) ai sensi del Regolamento (UE) n. 609/2013. Separatamente, i nuovi ingredienti correlati alla dieta chetogenica (ad esempio, alcuni sali di beta-idrossibutirrato) possono richiedere una valutazione della sicurezza pre-commercializzazione e un'autorizzazione nell'UE nell'ambito del quadro normativo sui nuovi alimenti, con l'EFSA al centro della valutazione scientifica.
Panorama competitivo
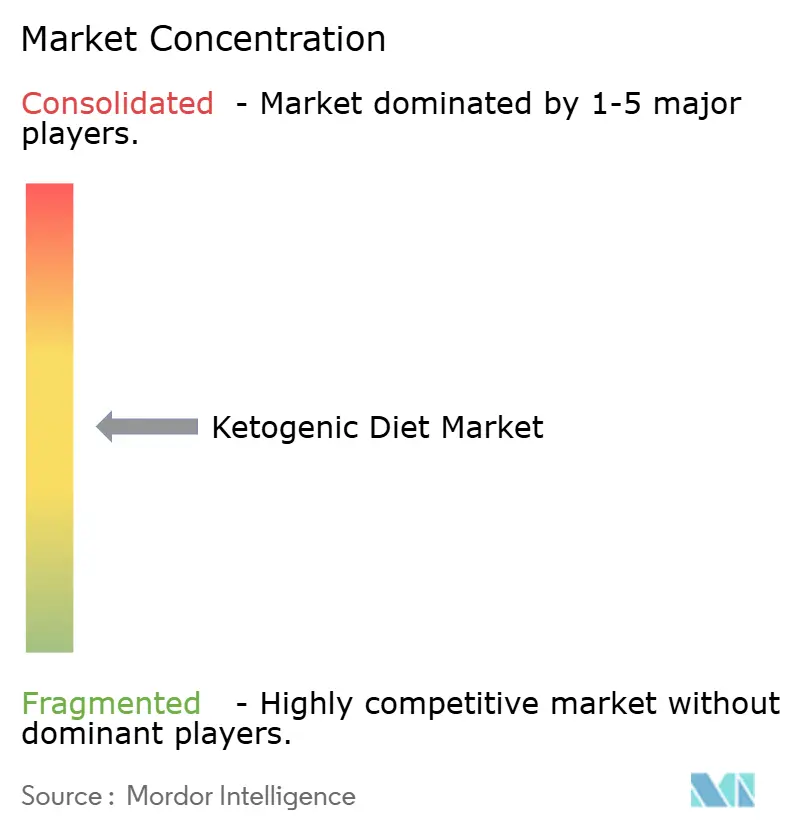
Il mercato globale delle diete chetogeniche è moderatamente frammentato, con una concorrenza che abbraccia multinazionali alimentari e marchi specializzati in dieta chetogenica. Tra i principali attori del mercato figurano Nestlé SA, Perfect Keto LLC, Bulletproof 360 Inc., Ancient Brands LLC e Dang Foods Co. Le grandi multinazionali si avvalgono di solide capacità di Ricerca e Sviluppo (R&S), ampie catene di fornitura globali e reti di vendita al dettaglio consolidate per espandere la propria offerta di prodotti orientati alla dieta chetogenica. Nel frattempo, i player di nicchia si differenziano attraverso formulazioni specializzate, strategie di vendita diretta al consumatore e un forte riconoscimento del marchio all'interno delle comunità di consumatori a basso contenuto di carboidrati. Il panorama competitivo è dinamico, guidato da frequenti lanci di prodotti, riformulazioni e diversificazione del portafoglio che influenzano il posizionamento di mercato.
Le aziende si stanno concentrando sempre di più sulle applicazioni terapeutiche, in particolare sulle soluzioni chetogeniche sotto supervisione medica, volte a supportare la salute metabolica e neurologica. Inoltre, si sta diffondendo sempre più l'attenzione sulle formulazioni a base vegetale, poiché i produttori cercano di soddisfare le preferenze alimentari vegane e flessibili, mantenendo al contempo la compatibilità con la dieta chetogenica. Gli sforzi di innovazione danno priorità a ingredienti "clean-label", alternative senza zucchero e profili di gusto migliorati per ampliare l'appeal dei prodotti chetogenici. Le aziende stanno inoltre investendo nello sviluppo di prodotti localizzati per allinearsi alle preferenze di gusto regionali e ai requisiti normativi, soprattutto nei mercati emergenti in forte crescita, dove le abitudini alimentari differiscono significativamente da quelle dei mercati occidentali.
I protagonisti del mercato della dieta chetogenica stanno sfruttando sempre più piattaforme di nutrizione personalizzata che utilizzano la diagnostica digitale, il monitoraggio dei biomarcatori e la personalizzazione della dieta basata su algoritmi per migliorare il coinvolgimento dei consumatori. Queste piattaforme vanno oltre i piani alimentari chetogenici standardizzati, offrendo rapporti di macronutrienti personalizzati, raccomandazioni di prodotto personalizzate e feedback metabolici in tempo reale. Integrando dispositivi sanitari indossabili, sistemi di monitoraggio del glucosio e analisi dietetiche basate sull'intelligenza artificiale, le aziende di nutrizione personalizzata stanno sviluppando programmi chetogenici adattivi che rispondono alle esigenze metaboliche specifiche dell'utente, allontanandosi da approcci standardizzati.
Leader del settore della dieta chetogenica
-
Nestlé SA
-
Perfetto Keto LLC
-
Antiproiettile 360 Inc.
-
Marchi antichi LLC
-
Dang Foods Co.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2026: Turkiye ha pubblicato il Regolamento del Codice Alimentare Turco sui Nuovi Alimenti, che stabilisce un quadro di autorizzazione e valutazione scientifica per i nuovi ingredienti utilizzati negli alimenti funzionali e negli integratori. Il regolamento prevede una tempistica di transizione, con l'obbligo di conformità per gli operatori esistenti entro il 30 giugno 2027. Esso offre un percorso più chiaro per l'introduzione di nuovi ingredienti rilevanti per la dieta chetogenica, innalzando al contempo gli standard in termini di documentazione e comprova della sicurezza.
- Novembre 2025: Ketone Labs ha lanciato Boundless Bar, una barretta proteica a base di chetoni, arricchita con chetoni goBHB e collagene. Il lancio estende il segmento degli snack chetogenici oltre le tradizionali barrette a basso contenuto di zuccheri, verso formulazioni che privilegiano i principi attivi funzionali. Questo contribuisce a posizionare il prodotto sul mercato in modo premium e a differenziarlo in un segmento di mercato degli snack già saturo.
- Gennaio 2025: Wellful, Inc. ha acquisito Ancient Nutrition per espandere il proprio portafoglio di prodotti per la salute e il benessere nel settore della vendita al dettaglio di prodotti naturali. L'accordo rafforza la presenza sul mercato degli integratori e della nutrizione funzionale, favorendo una distribuzione più ampia e la vendita combinata di prodotti di diversi marchi. Può inoltre influenzare la presenza sugli scaffali e l'assortimento online dei prodotti compatibili con la dieta chetogenica.
Ambito del rapporto sul mercato globale della dieta chetogenica
Keto è l'abbreviazione di "chetogenico", che si riferisce a una dieta o a un alimento povero di carboidrati ma ricco di proteine. Pur essendo nato come dieta medica, è comunemente associato alla perdita di peso. Aiuta anche a stimolare il metabolismo, ridurre l'appetito e migliorare l'equilibrio intestinale. Il rapporto sugli alimenti chetogenici è segmentato per tipologia di prodotto in integratori, bevande, snack e altre tipologie di prodotti. Per natura, il mercato è segmentato in convenzionale e biologico. Per canale di distribuzione, il mercato è segmentato in supermercati/ipermercati, negozi di alimenti specializzati, farmacie/farmacie, minimarket, negozi al dettaglio online e altri canali di distribuzione. Per area geografica, il mercato è segmentato in Nord America, Europa, Asia-Pacifico, Sud America, Medio Oriente e Africa. Per ciascun segmento, le dimensioni e le previsioni del mercato sono state calcolate in base al valore (in milioni di dollari).
| Supplementi | Sali chetonici |
| Esteri chetonici | |
| MCT Oil | |
| Altro | |
| Spuntini/Snacks | I bar |
| Mix di noci e semi | |
| Biscotti e brownies | |
| Snack di carne e formaggio | |
| Bevande | Pronti da bere |
| Shakes | |
| Caffè e panna | |
| Latticini e alternative ai latticini | |
| Altro |
| Convenzionale |
| Organic |
| Supermercati / Ipermercati |
| Negozi di nutrizione specializzata |
| Farmacia/drogheria |
| MINIMARKET |
| Negozi al dettaglio online |
| Altro |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Italia | |
| Spagna | |
| Olanda | |
| Polonia | |
| Belgio | |
| Svezia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Australia | |
| Indonesia | |
| Corea del Sud | |
| Tailandia | |
| Singapore | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Cile | |
| Perù | |
| Resto del Sud America | |
| Medio Oriente & Africa | Sud Africa |
| Arabia Saudita | |
| Emirati Arabi Uniti | |
| Nigeria | |
| Egitto | |
| Marocco | |
| Turchia | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di prodotto | Supplementi | Sali chetonici |
| Esteri chetonici | ||
| MCT Oil | ||
| Altro | ||
| Spuntini/Snacks | I bar | |
| Mix di noci e semi | ||
| Biscotti e brownies | ||
| Snack di carne e formaggio | ||
| Bevande | Pronti da bere | |
| Shakes | ||
| Caffè e panna | ||
| Latticini e alternative ai latticini | ||
| Altro | ||
| Dalla natura | Convenzionale | |
| Organic | ||
| Per canale di distribuzione | Supermercati / Ipermercati | |
| Negozi di nutrizione specializzata | ||
| Farmacia/drogheria | ||
| MINIMARKET | ||
| Negozi al dettaglio online | ||
| Altro | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Olanda | ||
| Polonia | ||
| Belgio | ||
| Svezia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Australia | ||
| Indonesia | ||
| Corea del Sud | ||
| Tailandia | ||
| Singapore | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Cile | ||
| Perù | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Sud Africa | |
| Arabia Saudita | ||
| Emirati Arabi Uniti | ||
| Nigeria | ||
| Egitto | ||
| Marocco | ||
| Turchia | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato globale della dieta chetogenica nel 2031?
Si prevede che il mercato della dieta chetogenica raggiungerà i 17.88 miliardi di dollari entro il 2031.
Quale tipologia di prodotto si prevede crescerà più rapidamente entro il 2031?
Le bevande pronte da bere registrano il CAGR più elevato, pari al 5.87%, trainate dall'innovazione dei sapori e dalla praticità.
Perché la regione Asia-Pacifico è considerata la regione in crescita più interessante?
L'aumento dell'obesità dovuto all'urbanizzazione e la crescente spesa della classe media spingono l'Asia-Pacifico a un CAGR leader del 5.65%, nonostante gli ostacoli alla distribuzione.
Quale canale di vendita offre le maggiori prospettive di crescita?
La vendita al dettaglio online sta crescendo a un CAGR del 6.81% grazie ai pacchetti di abbonamento e alla personalizzazione basata sui dati.


