

Dimensioni e quota di mercato degli operatori di rete mobile virtuale (MVNO) in Kenya
Panoramica di mercato
| Periodo di studio | 2019 - 2030 |
|---|---|
| Anno base per la stima | 2024 |
| Periodo dei dati di previsione | 2025 - 2030 |
| Dimensione del mercato (2025) | USD 53 milioni |
| Dimensione del mercato (2030) | USD 70 milioni |
| Tasso di crescita (2025 - 2030) | 5.72% CAGR |
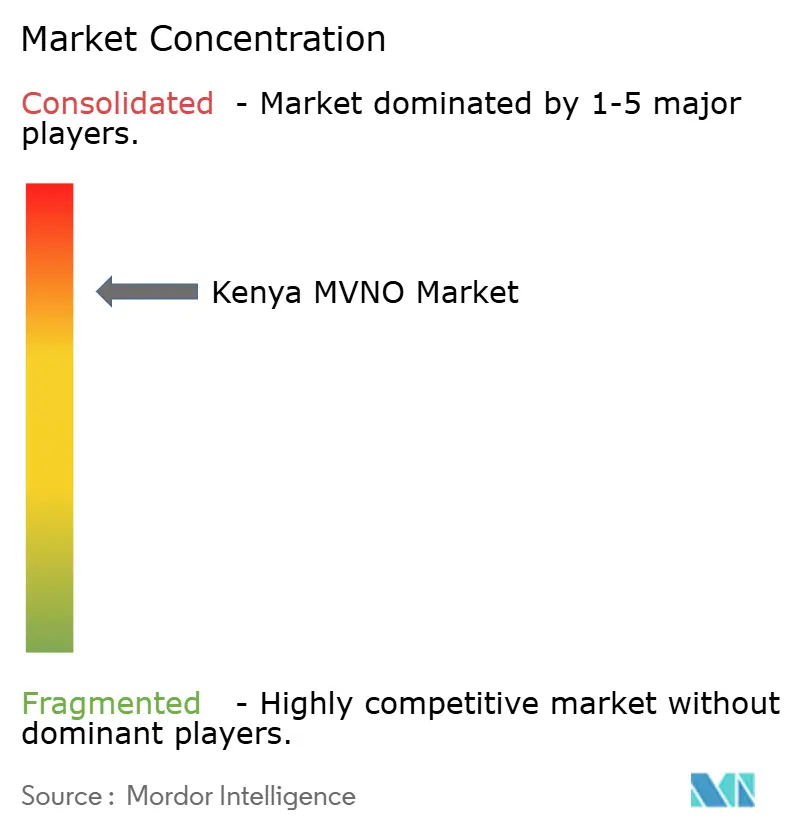
| Concentrazione del mercato | Alto |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato degli operatori di rete mobile virtuale (MVNO) in Kenya di Mordor Intelligence
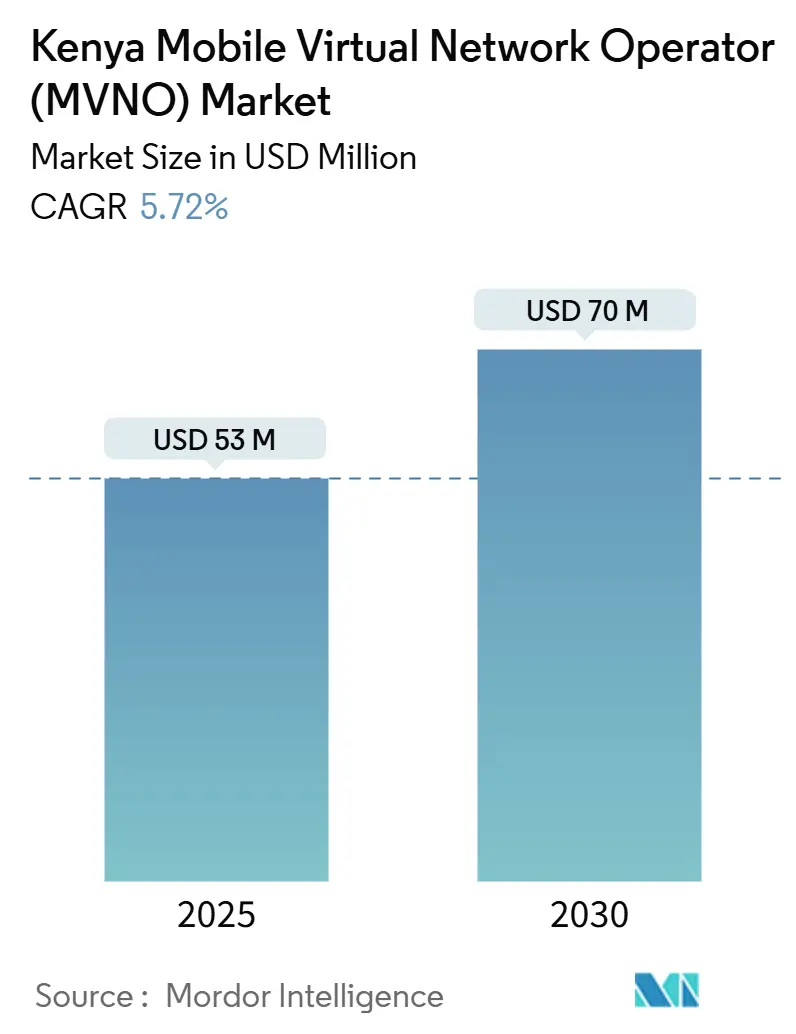
Si stima che il mercato degli operatori di rete mobile virtuale in Kenya valga 53 milioni di dollari nel 2025 e che raggiunga i 70 milioni di dollari entro il 2030, con un CAGR del 5.72% nel periodo di previsione (2025-2030). In termini di volume di abbonati, si prevede che il mercato crescerà da 0.94 milioni di abbonati nel 2025 a 1.26 milioni di abbonati entro il 2030, con un CAGR del 6.06% nel periodo di previsione (2025-2030).
La crescita sostenuta riflette l'aumento degli abbonamenti mobili, un netto taglio del 29% delle tariffe di terminazione di chiamate vocali e SMS e una rapida espansione della copertura 4G-5G che riduce le barriere all'ingrosso per gli operatori virtuali. L'aggressiva riorganizzazione dello spettro, l'accessibilità economica dei dispositivi e l'interoperabilità mobile-money stimolano ulteriormente il mercato MVNO del Kenya, aprendo opportunità di cross-selling tra fintech e telecomunicazioni, soprattutto nei corridoi urbani. La differenziazione competitiva si basa su implementazioni cloud native, strategie di prezzi scontati e pacchetti di servizi emergenti incentrati sull'IoT, mirati a progetti in ambito agricolo, logistico e smart city. Allo stesso tempo, il dominio del 65.9% degli abbonati di Safaricom e le persistenti lacune nella qualità del servizio all'ingrosso sulle reti host alternative agiscono come freni strutturali all'espansione degli MVNO.
Punti chiave del rapporto
- In base al modello di implementazione, l'infrastruttura cloud ha dominato il mercato MVNO del Kenya con il 63.36% di quota di mercato nel 2024; si prevede che le implementazioni on-premise si espanderanno a un CAGR dell'11.46% entro il 2030.
- In base alla modalità operativa, nel 2024 i rivenditori e gli MVNO leggeri detenevano una quota del 68.94% del mercato MVNO del Kenya, mentre gli MVNO completi registrano il CAGR previsto più elevato, pari al 29.81% fino al 2030.
- In base alla tipologia di abbonato, nel 2024 il segmento consumer rappresentava l'85.70% del mercato MVNO del Kenya e gli abbonamenti specifici per l'IoT stanno aumentando a un CAGR del 27.59% entro il 2030.
- Per applicazione, i servizi di sconto hanno conquistato il 46.72% della quota di mercato MVNO del Kenya nel 2024; le applicazioni M2M cellulari sono destinate a crescere a un CAGR del 29.28% entro il 2030.
- In base alla tecnologia di rete, il 4G/LTE ha fornito il 76.64% delle implementazioni nel 2024, mentre i servizi 5G stanno crescendo a un CAGR del 38.48% fino al 2030.
- Per canale di distribuzione, le piattaforme online e esclusivamente digitali hanno dominato il 51.69% del mercato MVNO del Kenya nel 2024, con una previsione di crescita del CAGR dei canali digitali del 9.49% entro il 2030.
Tendenze e approfondimenti del mercato degli operatori di rete mobile virtuale (MVNO) in Kenya
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente penetrazione del denaro mobile e mandati di interoperabilità | + 1.2% | Nazionale; più forte nei centri urbani e nei deserti bancari rurali | Medio termine (2-4 anni) |
| I tagli aggressivi dell'MTR riducono drasticamente i costi di chiamate vocali/SMS | + 0.8% | Nazionale; avvantaggia tutti i modelli MVNO | A breve termine (≤ 2 anni) |
| Rapida implementazione del 4G/5G sullo spettro riqualificato | + 1.1% | Nazionale; priorità nelle principali città | Medio termine (2-4 anni) |
| “Laboratorio di prova” normativo per la convergenza fintech-telco | + 0.9% | Programmi pilota a Nairobi e Mombasa | A lungo termine (≥ 4 anni) |
| Il backhaul satellitare abilitato da Starlink apre nicchie rurali | + 0.7% | Kenya settentrionale e regioni di confine | Medio termine (2-4 anni) |
| Aumento dell'adozione di eSIM da viaggio tra la diaspora e il turismo | + 0.5% | Aeroporti e destinazioni turistiche | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente penetrazione del denaro mobile e obblighi di interoperabilità
Il Kenya ospita 42.3 milioni di portafogli di moneta mobile, equivalenti a una penetrazione del 78.9%, fornendo agli MVNO una base pronta per raggruppare servizi di telecomunicazione e finanziari. L'integrazione di Airtel Money con Google Play nel 2025 tramite dLocal evidenzia come l'interoperabilità dei portafogli si estenda ora al commercio digitale. [1] Finextra, “dLocal Adds Airtel Money to Google Play,” finextra.com I mandati cross-network riducono gli attriti, in modo che gli MVNO possano creare offerte abilitate ai pagamenti senza infrastrutture proprietarie. I sandbox normativi consentono progetti pilota ai sensi del Data Protection Act 2019, abbassando le barriere di conformità. Queste condizioni consentono agli MVNO di colmare le lacune bancarie per gli utenti sottoserviti sia in contesti urbani che rurali. [2] Ministero delle TIC, “Aggiornamento sui progressi del piano strategico per l'economia digitale,” ict.go.ke
Tagli aggressivi al MTR che riducono drasticamente i costi di chiamate vocali/SMS
Il taglio delle tariffe di terminazione mobile da 0.58 a 0.41 KSh al minuto, imposto dall'Autorità per le Comunicazioni nel marzo 2024, ha ridotto i costi di interconnessione del 29%, ribaltando l'economia della voce a favore degli operatori virtuali. Costi inferiori consentono agli MVNO focalizzati sul prezzo di offrire pacchetti più competitivi rispetto a quelli degli operatori tradizionali, mantenendo al contempo margini lordi sostenibili per la base di consumatori che costituisce l'85.70% degli abbonati. L'elasticità del volume avvantaggia anche le reti host, allineando gli interessi per le partnership wholesale. Insieme alla condivisione obbligatoria delle torri, il mercato MVNO keniota ottiene una base di costo che accelera la ripresa della voce prepagata.
Rapida implementazione del 4G/5G sullo spettro riorganizzato
Safaricom gestisce ora 1,114 siti 5G nelle 47 contee del Kenya, mentre Airtel ha aumentato il numero di siti da 690 a circa 1,690 entro la fine del 2024. Il refarming dello spettro ha aumentato la velocità di trasmissione dati e ridotto la latenza, rendendo i livelli premium wholesale praticabili per gli MVNO. Il lancio del 5G di Equitel nel febbraio 2024, il primo in Africa da parte di un MVNO con 370 celle attive, dimostra che l'accesso alla rete avanzato non è più appannaggio degli MNO completi. I progetti pilota Open-RAN e la condivisione delle torri aumentano la capacità wholesale, un prerequisito per gli MVNO IoT che dipendono da collegamenti quasi in tempo reale.
Laboratorio di prova normativo per la convergenza Fintech-Telco
Le licenze flessibili consentono a banche, fornitori di SaaS e fintech di integrare la connettività mobile. Equitel, il servizio thin-SIM di Equity Bank, dimostra una perfetta fusione tra settore bancario e telecomunicazioni con 9 milioni di utenti attivi. Le sandbox promuovono la sperimentazione in microassicurazioni, micro-prestiti e identità digitale, abbassando le barriere all'ingresso. Gli acceleratori internazionali, come il programma di Safaricom con Sumitomo Corporation, convogliano capitali e know-how nella rete di telecomunicazioni e fintech del Kenya. [3] Sumitomo Corporation, “Safaricom and M-PESA Africa Launch Spark Accelerator,” sumitomocorp.com
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevato squilibrio on-net/off-net a favore di Safaricom | -1.8% | Zone urbane con forte utilizzo di Safaricom | A lungo termine (≥ 4 anni) |
| SLA QoS all'ingrosso limitati su Airtel / Telkom | -1.1% | Nazionale; influisce sulla qualità del servizio MVNO | Medio termine (2-4 anni) |
| Segmenti ARPU bassi sensibili all'attrito KYC | -0.7% | Insediamenti rurali e informali | A breve termine (≤ 2 anni) |
| NUM ritardato per le SIM IoT | -0.4% | Nazionale; ha un impatto sulle implementazioni M2M | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevato squilibrio on-net/off-net a favore di Safaricom
La quota di abbonati del 65.9% di Safaricom consolida gli effetti di rete, poiché le chiamate on-net costano meno e spesso offrono una qualità migliore. In combinazione con una copertura del 99% della popolazione e un ecosistema M-Pesa integrato, le barriere di abbandono aumentano. Gli MVNO faticano quindi ad attrarre utenti i cui grafici sociali si basano su Safaricom. Anche con i tagli MTR del 2024, permangono divari di percezione. Per competere, gli MVNO devono promuovere servizi a valore aggiunto o un posizionamento di nicchia piuttosto che semplici strategie di prezzo.
SLA QoS all'ingrosso limitati su Airtel / Telkom
Gli host alternativi non dispongono di solidi framework SLA, lasciando gli MVNO esposti a metriche quali completamento delle chiamate, velocità dei dati e latenza. Il rischio è elevato per gli MVNO IoT, destinati a crescere a un CAGR del 27.59%, dove i tempi di inattività interrompono la telemetria mission-critical. Gli overlay di monitoraggio e gli investimenti nell'assistenza clienti diventano costi generali obbligatori, frenando il potenziale di crescita dei margini. I progressi nella regolamentazione della condivisione delle infrastrutture potrebbero allentare i vincoli, ma persiste un divario nella qualità del servizio a breve termine.
Analisi del segmento
Per modello di distribuzione: l'infrastruttura cloud favorisce la scalabilità
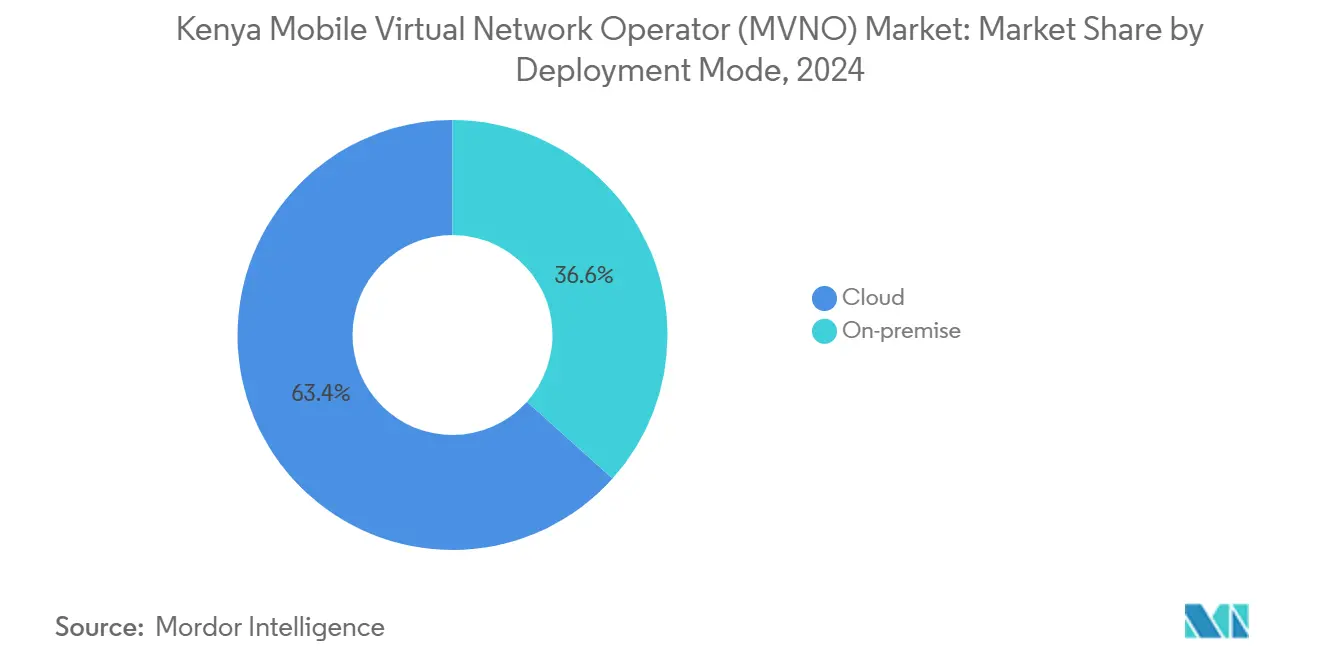
Le implementazioni cloud rappresentavano il 63.36% del mercato MVNO del Kenya nel 2024, a dimostrazione della preferenza degli operatori per infrastrutture elastiche e con costi operativi ridotti. Si prevede che le dimensioni del mercato MVNO del Kenya per le implementazioni cloud cresceranno a un CAGR dell'11.46% fino al 2030, poiché gli operatori virtuali svilupperanno servizi senza possedere hardware di rete core. Il lancio del 5G di Equitel ha convalidato il modello orchestrando la copertura nazionale e gestendo i carichi di lavoro su data center distribuiti. Questo cambiamento si sposa con i programmi digitali sostenuti dallo Stato che promuovono l'adozione del cloud e codificano le norme sulla protezione dei dati, offrendo agli investitori chiarezza sulla conformità.
Le soluzioni on-premise persistono, soprattutto per le aziende vincolate dalla sovranità dei dati o da esigenze di latenza ultra-bassa. Emergono modelli ibridi in cui le funzioni principali rimangono on-premise mentre i servizi a valore aggiunto vengono eseguiti su cloud pubblici. Le iniziative rurali beneficiano dell'economia del cloud: i kit di noleggio da 15 dollari di Starlink alimentano il backhaul satellitare nei core virtuali, consentendo agli MVNO di evitare i costi di costruzione delle torri. Con la riduzione delle curve dei costi, entrano in gioco i marchi più piccoli, ampliando il mercato MVNO in Kenya e mettendo in discussione i prezzi degli operatori tradizionali.
Per modalità operativa: gli MVNO completi guadagnano slancio
I rivenditori e gli MVNO leggeri hanno acquisito il 68.94% degli abbonamenti del 2024, grazie a CAPEX minimi e a un onboarding rapido. Tuttavia, la coorte degli MVNO completi registra ora un CAGR del 29.81%, a dimostrazione di una crescente richiesta di un controllo più approfondito della rete e di margini più consistenti. I titolari di licenza completa gestiscono autonomamente HLR/HSS, IMS e fatturazione, offrendo QoS differenziati e pacchetti personalizzati per PMI e settori verticali. Il settore degli MVNO in Kenya si affida a piattaforme MVNO cloud-native che appiattiscono i costi di ingresso, consentendo alle fintech e ai fornitori di contenuti di passare direttamente allo status di MVNO completo.
I modelli di operatori di servizi si assicurano nicchie nei settori dell'ospitalità e dei trasporti, integrando l'offload del Wi-Fi o la biglietteria per i trasporti pubblici. Gli schemi normativi consentono licenze progressive, consentendo ai rivenditori di evolversi man mano che la scala aumenta. La crescente presenza di operatori MVNO a pieno titolo conferisce potere negoziale nelle trattative all'ingrosso, attenuando potenzialmente i colli di bottiglia degli SLA sulle reti host più piccole. Nel tempo, la diversificazione delle modalità operative rafforza la concorrenza e alimenta la scelta dei consumatori all'interno del mercato MVNO keniota.
Per tipo di abbonato: la ripresa dell'IoT sfida il predominio dei consumatori
Nel 2024, i consumatori rappresentavano l'85.70% delle linee, riflettendo una forte dinamica prepagata e una penetrazione delle SIM del 135.8%. Ciononostante, gli abbonamenti IoT – 1.8 milioni a settembre 2024 – stanno accelerando a un CAGR del 27.59%, grazie ai sensori agritech, alla telematica per flotte e ai progetti pilota per le smart city. Il mercato MVNO keniota associato agli endpoint IoT è in crescita, poiché le aziende cercano connettività gestita, analisi dei dati e servizi per il ciclo di vita dei dispositivi, tutto in un'unica fattura.
Le linee voce e dati aziendali crescono costantemente, trainate dalle esigenze di lavoro da remoto e di connettività delle filiali. Gli MVNO conquistano le PMI con pacchetti a tariffa fissa, console MDM e fatturazione API-ready. La crescita dell'IoT diversifica i ricavi, allontanandoli dai settori consumer soggetti a guerra dei prezzi, attenuando la deriva dell'ARPU. L'autorizzazione normativa sulla numerazione dei dispositivi IPv6 e la semplificazione del KYC per le SIM a basso consumo di dati dovrebbero ulteriormente favorire la crescita.
Per applicazione: la tecnologia M2M cellulare supera la tecnologia vocale a basso costo
Nel 2024, la quota di mercato delle chiamate vocali scontate era ancora del 46.72%, con gli utenti attenti al prezzo a caccia di offerte. Tuttavia, le linee cellulari M2M, ora con un CAGR del 29.28%, diventano la principale leva di crescita, parallelamente alla trasformazione digitale dell'agricoltura e della logistica in Kenya. Le dimensioni del mercato MVNO keniota per i servizi M2M beneficiano di offerte combinate di sensori, piattaforme e connettività che garantiscono margini prevedibili. Gli MVNO per applicazioni aziendali si rivolgono alle PMI con VPN sicure, integrazioni con call center e SMS in blocco.
Altre applicazioni di nicchia – gaming, edtech, monitoraggio sanitario – emergono con la diffusione del 5G e dell'edge computing. Gli MVNO che sfruttano le API cloud avviano rapidamente progetti pilota, testandone l'adozione prima di impegnarsi in investimenti. Tale agilità amplia la diversità dei servizi e stimola la competitività complessiva del mercato.
Per tecnologia di rete: l'adozione del 5G aumenta
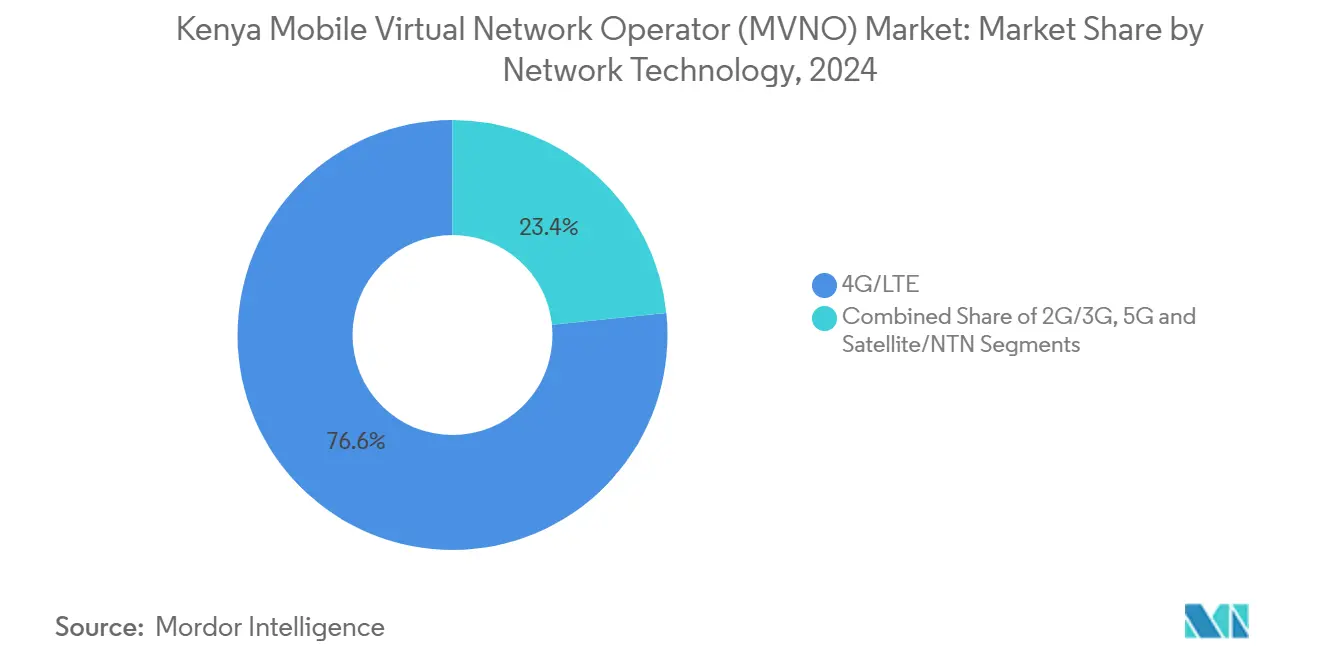
Il 4G/LTE ha dominato il 76.64% delle linee attive nel 2024, fornendo la base di riferimento per la banda larga mobile e il VoLTE. La quota di mercato degli MVNO kenioti per le linee 5G, sebbene ancora in fase embrionale, sta crescendo a un CAGR del 38.48%, con il calo dei costi dei dispositivi e l'ampliamento della copertura. I livelli wholesale ad alta larghezza di banda consentono agli MVNO di proporre cloud gaming, streaming 4K e IoT industriale a bassa latenza. Il 2G/3G tradizionale sta gradualmente scomparendo, liberando spettro per la banda larga mobile avanzata e le sovrapposizioni NB-IoT.
I collegamenti satellitari e NTN integrano le lacune terrestri; Starlink ha registrato oltre 10,000 utenti kenioti entro luglio 2024, a dimostrazione della domanda rurale latente. Gli MVNO raggruppano eSIM a doppio profilo che commutano tra cellulare e satellite, garantendo una copertura capillare per le missioni di monitoraggio agricolo e umanitario.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per canale di distribuzione: Digital First vince
I portali esclusivamente digitali hanno catturato il 51.69% degli incrementi lordi del 2024 grazie a una penetrazione degli smartphone del 72.6% e a una diffusa fluidità nel mobile money. L'onboarding basato su app riduce la logistica delle SIM e fornisce un KYC istantaneo. Il commercio al dettaglio fisico sopravvive grazie alle reti di agenti nei mercati rurali, dove l'alfabetizzazione all'uso dei cellulari è carente. I chioschi pop-up ibridi alle fermate degli autobus e nei centri commerciali estendono la portata durante le stagioni di punta.
I negozi sottomarca degli operatori offrono un unico punto di riferimento, ma richiedono un'attenta gestione dei conflitti di canale con le filiali degli operatori di telefonia mobile ospitanti. I distributori terzi, dai rivenditori agricoli alle flotte di servizi di ride-hailing, integrano le vendite di SIM, ampliando il mercato degli operatori di telefonia mobile virtuali (MVNO) in Kenya in aree difficili da servire. L'adozione delle eSIM tra i viaggiatori della diaspora semplifica l'attivazione, consolidando il digitale come canale di distribuzione preferito.
Analisi geografica
Nairobi, Mombasa e Kisumu generano complessivamente la maggior parte dei ricavi del mercato MVNO del Kenya, sostenuti dalla densità demografica, dalla saturazione del 4G/5G e da un ARPU relativamente elevato. La penetrazione degli smartphone nelle aree urbane supera l'80%, favorendo la rapida adozione di pacchetti abilitati dalla tecnologia finanziaria. Le aggressive implementazioni del 5G di Safaricom e Airtel hanno portato la banda larga ultraveloce in tutte le 47 contee, appianando il tradizionale divario digitale tra aree urbane e rurali.
Nelle contee periferiche, il backhaul satellitare sta colmando le lacune dell'ultimo miglio. I nodi in orbita terrestre bassa di Starlink servono le comunità pastorali di Turkana e Marsabit, creando un banco di prova per proposte di MVNO ibride terrestri-satellitari. I progetti di villaggi digitali promossi dal governo invitano ad alleanze pubblico-private in cui gli MVNO forniscono dati sovvenzionati e accesso all'e-government. I corridoi transfrontalieri con Uganda e Tanzania offrono soluzioni di roaming "like home" per commercianti e flotte di camion, utilizzando piani di numerazione condivisi e trasferimenti di denaro tramite dispositivi mobili a tariffa zero.
L'accesso costiero del Kenya ai cavi sottomarini migliora la larghezza di banda internazionale, favorendo gli MVNO focalizzati sul traffico della diaspora. L'adozione delle eSIM per i viaggi registra un picco negli aeroporti di Jomo Kenyatta e Moi, poiché i turisti in arrivo attivano pacchetti voce-dati a breve termine. Tale diversificazione geografica mitiga la saturazione urbana, consentendo al mercato MVNO keniota di tracciare percorsi di espansione su più fronti.
Panorama competitivo
Il mercato ospita circa una dozzina di marchi attivi, ma i principali operatori vantano dimensioni significative. Equitel coniuga i 9 milioni di clienti bancari di Equity Bank con i servizi di telecomunicazione, sfruttando sistemi di pagamento integrati e, dal 2024, la connettività 5G. Lycamobile Kenya si posiziona per il traffico della diaspora, promettendo tariffe internazionali basse, supportate da un piano di investimenti in Africa di 250 milioni di sterline. Faiba Mobile si concentra su pacchetti dati illimitati basati sullo spettro a 700 MHz di Telkom.
Persistono moderate barriere all'ingresso dovute alla portata infrastrutturale di Safaricom e al lock-in di M-Pesa, ma i mandati di accesso all'ingrosso e le offerte cloud MVNE attenuano gli ostacoli al capex. I nuovi operatori fintech sperimentano prestiti con SIM integrate, mentre le startup agritech offrono kit di sensori e piani dati. Le alleanze strategiche con hyperscaler cloud, operatori satellitari e studi di contenuti diversificano i flussi di entrate oltre i prezzi, favorendo un mercato MVNO keniota più dinamico.
Le negoziazioni all'ingrosso ruotano sempre più attorno a SLA differenziati per l'IoT e il traffico aziendale. Le reti host corteggiano gli MVNO per monetizzare lo spettro in eccesso e consolidare l'utilizzo rurale. La vigilanza normativa sulla concorrenza leale tiene aperte le porte ai nuovi entranti, preservando una sana rivalità basata sull'innovazione.
Leader del settore degli operatori di rete mobile virtuale (MVNO) del Kenya
Equitel
Faiba Mobile
Lycamobile Kenya
JamboPay
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Aprile 2025: Lycamobile annuncia un piano di espansione in Africa da 250 milioni di sterline, incluso il Kenya.
- Gennaio 2025: il governo propone un aumento delle tariffe pari a 10 volte quello degli ISP satellitari, aumentando l'incertezza sulla struttura dei costi.
- Dicembre 2024: Safaricom ha dichiarato di avere 44.7 milioni di clienti con una copertura della popolazione del 99%.
- Settembre 2024: gli abbonamenti IoT in Kenya raggiungono quota 1.8 milioni, con un aumento dell'1.2% rispetto al trimestre precedente.
Ambito del rapporto di mercato degli operatori di rete mobile virtuale (MVNO) in Kenya
| Cloud |
| On-premise |
| Reseller |
| Operatore di servizio |
| MVNO completo |
| Luce / Marchio MVNO |
| Consumatori |
| Impresa |
| Specifico per IoT |
| Codice Sconto |
| Affari |
| M2M Cellulare |
| Altro |
| 2G / 3G |
| X |
| 5G |
| Satellite/NTN |
| Solo online/digitale |
| Negozi al dettaglio tradizionali |
| Negozi sottomarca Carrier |
| Terze parti/all'ingrosso |
| Per modello di distribuzione | Cloud |
| On-premise | |
| Per modalità operativa | Reseller |
| Operatore di servizio | |
| MVNO completo | |
| Luce / Marchio MVNO | |
| Per tipo di abbonato | Consumatori |
| Impresa | |
| Specifico per IoT | |
| Per Applicazione | Codice Sconto |
| Affari | |
| M2M Cellulare | |
| Altro | |
| Per tecnologia di rete | 2G / 3G |
| X | |
| 5G | |
| Satellite/NTN | |
| Per canale di distribuzione | Solo online/digitale |
| Negozi al dettaglio tradizionali | |
| Negozi sottomarca Carrier | |
| Terze parti/all'ingrosso |
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato MVNO in Kenya?
Nel 2025, il mercato MVNO del Kenya avrebbe raggiunto le dimensioni di 53 milioni di dollari.
Quanto velocemente si prevede che crescerà il mercato MVNO in Kenya?
Si prevede che registrerà un CAGR del 5.72%, raggiungendo i 70 milioni di USD entro il 2030.
Quale modello di distribuzione è il migliore tra gli MVNO keniani?
L'infrastruttura cloud è in testa, rappresentando il 63.36% delle implementazioni nel 2024.
Quale segmento sta crescendo più velocemente tra gli abbonamenti MVNO keniani?
Le linee specifiche dell'IoT si stanno espandendo a un CAGR del 27.59% fino al 2030.
Quanto è importante l'adozione del 5G per gli MVNO keniani?
Le linee 5G stanno aumentando rapidamente a un CAGR del 38.48%, grazie al miglioramento della copertura e dell'accessibilità economica dei dispositivi.
Quale azienda ha lanciato il primo servizio 5G guidato da un MVNO in Africa?
Equitel ha introdotto un'offerta 5G nel febbraio 2024 in 370 siti kenioti.


