

Dimensioni e quota di mercato dei test e delle valutazioni per le scuole primarie e secondarie (K-12).
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 14.27 miliardo di dollari |
| Dimensione del mercato (2031) | 20.73 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.75% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
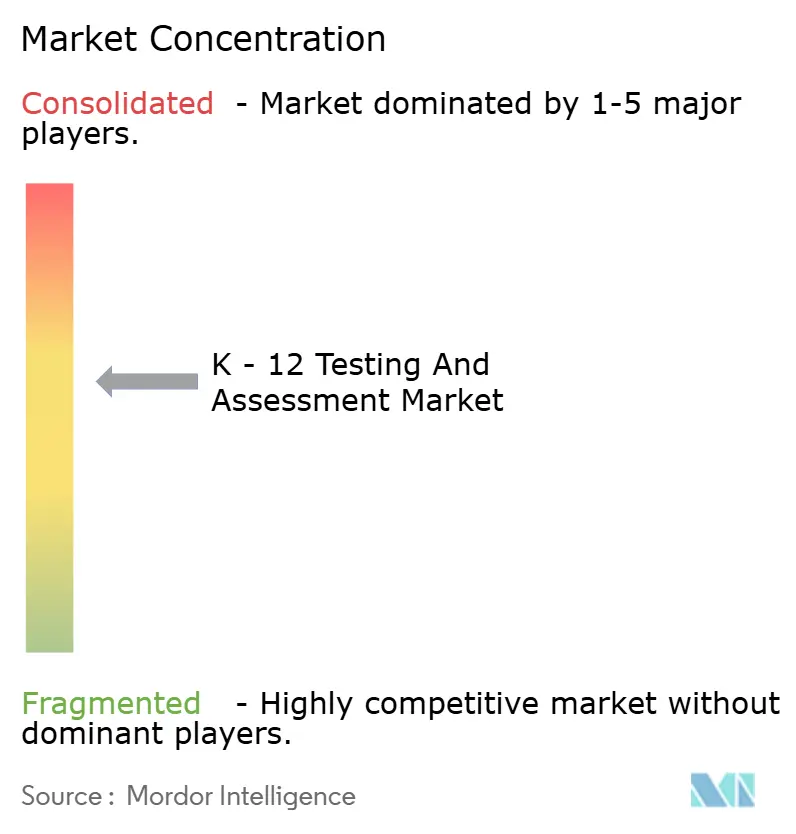
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei test e delle valutazioni per le scuole primarie e secondarie (K-12) a cura di Mordor Intelligence.
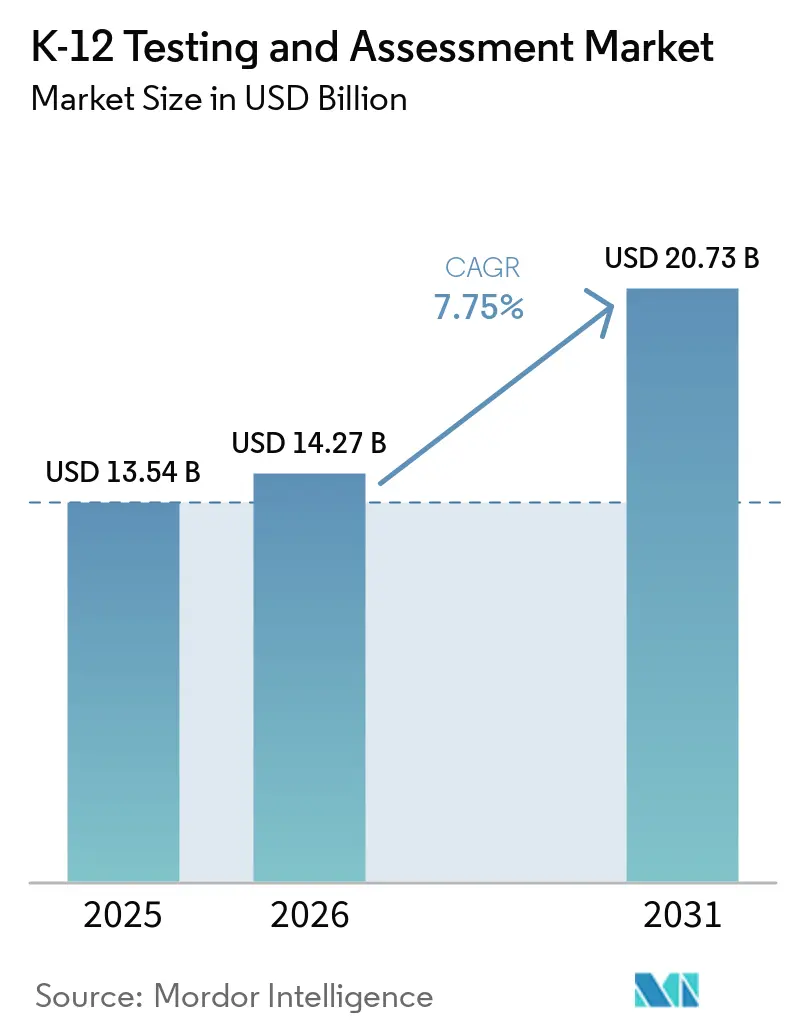
Si prevede che il mercato dei test e delle valutazioni K-12 si espanderà da 13.54 miliardi di dollari nel 2025 e 14.27 miliardi di dollari nel 2026 a 20.73 miliardi di dollari entro il 2031, registrando un CAGR del 7.75% tra il 2026 e il 2031.
L'attuale tendenza riflette un passaggio da esami sommativi unici a modelli adattivi e distribuiti durante tutto l'anno scolastico, che comprimono i tempi di valutazione e migliorano la precisione, supportati da progetti pilota credibili a livello statale negli Stati Uniti. La distribuzione nativa del cloud e le funzionalità di progettazione universale stanno standardizzando test digitali sicuri e accessibili su larga scala per programmi ad alto rischio come il SAT. Allo stesso tempo, gli adattamenti e gli strumenti allineati alle WCAG sono integrati di default. Gli standard di interoperabilità come OneRoster ed EdFi stanno riducendo gli attriti di integrazione con le piattaforme SIS/LMS, abbreviando così le implementazioni e consentendo analisi collegate tra valutazioni intermedie e sommative. I cicli di approvvigionamento si stanno allungando poiché i distretti scolastici inaspriscono le revisioni della privacy dopo violazioni su larga scala, il che alza l'asticella per le attestazioni di sicurezza, i flussi di lavoro di cancellazione e le clausole trasparenti sull'utilizzo dei dati. I fornitori che combinano collegamento predittivo validato, reportistica rapida e passaggi successivi integrati nel curriculum sono nella posizione migliore per vincere, poiché gli acquirenti privilegiano soluzioni che traducono i punteggi in istruzioni attuabili.
Punti chiave del rapporto
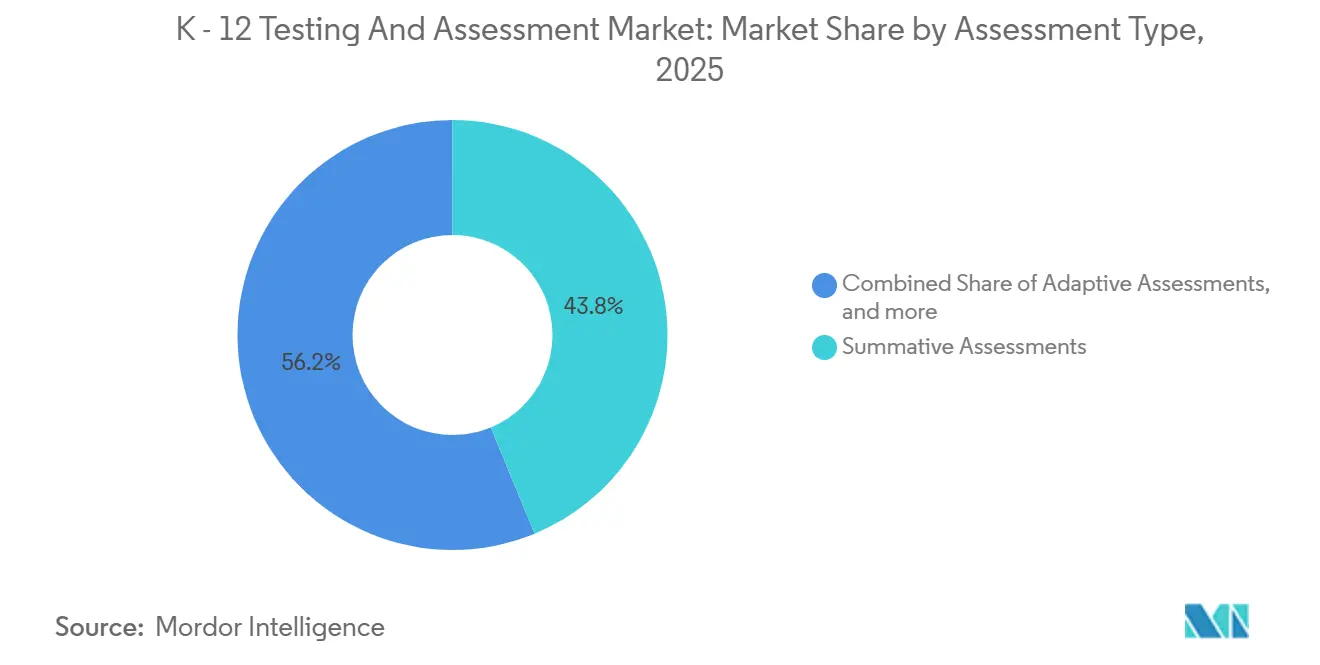
- Per tipologia di valutazione, le valutazioni sommative hanno rappresentato la quota di fatturato maggiore, pari al 43.76% nel 2025, mentre si prevede che le valutazioni adattive cresceranno a un tasso annuo composto del 10.14% fino al 2031.
- Per modalità di consegna, il metodo online ha dominato con una quota del 53.44% nel 2025, mentre si prevede che la consegna basata su cloud crescerà a un tasso annuo composto dell'8.53% fino al 2031.
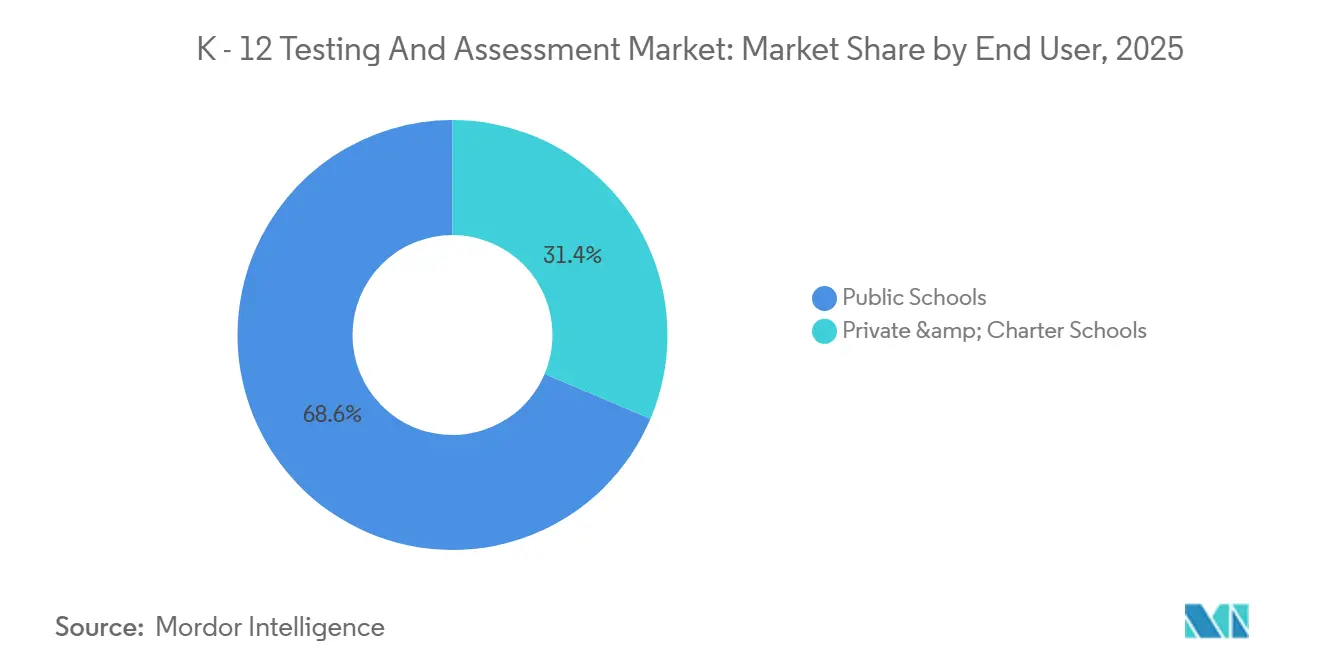
- Per tipologia di utente finale, le scuole pubbliche rappresentavano il 68.63% della domanda nel 2025, mentre si prevede che le scuole private e charter cresceranno a un tasso annuo composto (CAGR) dell'8.33% fino al 2031.
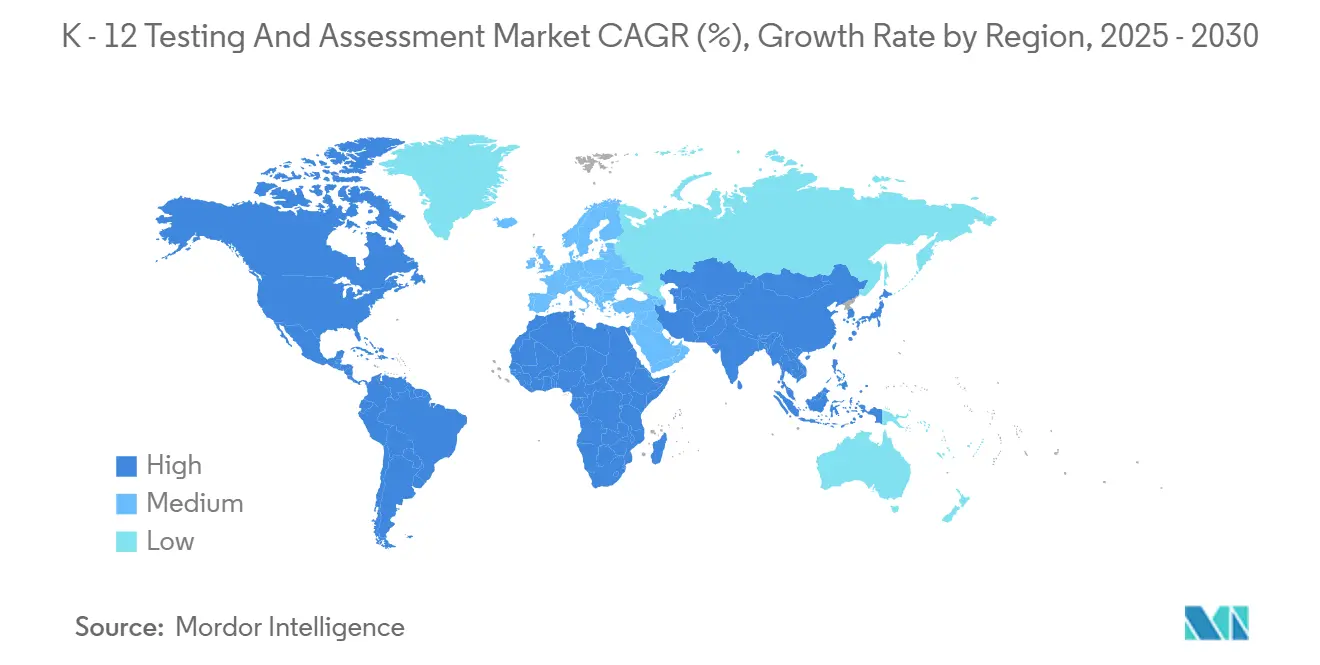
- Dal punto di vista geografico, nel 2025 il Nord America deteneva una quota del 36.53%, mentre si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 9.14% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei test e delle valutazioni per le scuole primarie e secondarie (K-12).
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| L'obbligo di screening per la dislessia amplia la diagnostica | + 1.2% | Base operativa in Nord America; adozione iniziale in alcuni stati degli Stati Uniti. | Medio termine (2-4 anni) |
| I modelli di rendicontazione annuale si stanno diffondendo sempre più | + 1.8% | Iniziativa promossa dallo stato americano; limitata diffusione a livello internazionale. | Medio termine (2-4 anni) |
| L'interoperabilità tra OneRoster ed Ed-Fi riduce gli oneri di integrazione. | + 0.9% | Nord America e distretti dell'UE con infrastrutture SIS consolidate | A breve termine (≤ 2 anni) |
| La distribuzione cloud-first standardizza i test di sicurezza | + 2.1% | Globale, con una crescente diffusione in alcuni sistemi dell'area Asia-Pacifico. | A breve termine (≤ 2 anni) |
| Il collegamento intermedio-sommativo accelera l'adozione | + 1.3% | Distretti statunitensi; richiede studi di collegamento approvati dallo stato | Medio termine (2-4 anni) |
| Gli aggiornamenti di accessibilità (WCAG 2.2) richiedono aggiornamenti | + 0.4% | A livello globale; conformità richiesta per i programmi finanziati dal governo federale statunitense. | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
L'obbligo di screening per la dislessia amplia le possibilità diagnostiche.
Le politiche di screening universale K-3 stanno rimodellando l'approvvigionamento per l'alfabetizzazione precoce e aumentando la domanda di strumenti di consapevolezza fonologica basati sulla ricerca nel mercato dei test e delle valutazioni K-12. Diversi stati degli Stati Uniti stanno codificando lo screening del rischio di dislessia nei processi di finanziamento e di rendicontazione, spostando lo screening da un'opzione aggiuntiva a un'infrastruttura fondamentale. I fornitori si sono allineati ampliando le misure all'interno di suite di alfabetizzazione consolidate, come mCLASS di Amplify con DIBELS 8th Edition, che include denominazione automatizzata rapida, vocabolario, ortografia e comprensione del linguaggio per individuare i rischi di lettura precoce. Questi adattamenti supportano sistemi multilivello di flussi di lavoro di supporto che combinano lo screening con il monitoraggio dei progressi e gli interventi in classe. I distretti privilegiano gli strumenti di screening che includono opzioni in spagnolo e che si integrano con le piattaforme dati già utilizzate per la pianificazione dell'istruzione e degli interventi. L'interoperabilità e l'allineamento con le definizioni statali sono ora fattori di selezione decisivi per questo segmento [1] Amplify, “mCLASS with DIBELS 8th Edition for Colorado,” Amplify, amplify.com.
I modelli di rendicontazione annuale si stanno diffondendo sempre più.
Gli Stati stanno sperimentando architetture che si estendono per tutto l'anno, suddividendo la responsabilità tra le opportunità autunnali, invernali e primaverili, il che rappresenta un approccio pratico per una precisione adattiva nel mercato dei test e delle valutazioni K-12. Il progetto pilota STAAR Through-Year Assessment del Texas ha documentato un'erogazione adattiva a più fasi con una durata dei test inferiore del 25-50% rispetto alle forme tradizionali, pur mantenendo un'elevata affidabilità tra le somministrazioni. Il progetto pilota ha valutato oltre 53,000 studenti in 93 distretti e ha prodotto correlazioni e valori ROC AUC che supportano la sua relazione predittiva con i risultati sommativi annuali. Questi modelli mirano a ridurre il tempo di insegnamento perso a causa dei test e a fornire indicatori di metà anno utilizzabili. Il modello operativo si basa su una gestione rigorosa del pool di item, una rendicontazione tempestiva e approcci di punteggio accurati che preservano la sensibilità alla crescita. I primi risultati del progetto pilota forniscono un solido caso di riferimento per altre implementazioni guidate dagli Stati che stanno esplorando cambiamenti di responsabilità simili [2] Texas Education Agency, “2024–2025 STAAR Through-Year Assessment Pilot Technical Report,” Texas Education Agency, tea.texas.gov.
L'interoperabilità tra OneRoster e Ed Fi riduce gli oneri di integrazione.
I distretti scolastici stanno standardizzando lo scambio di dati tramite OneRoster ed Ed-Fi per semplificare la gestione degli elenchi, ridurre la gestione manuale dei file e connettere le piattaforme di valutazione ai sistemi SIS e LMS nell'ambito del mercato dei test e delle valutazioni K-12. OneRoster 1.2 include la sincronizzazione degli elenchi, lo scambio di registri dei voti e i profili dei risultati delle valutazioni che consentono di collegare i test fuori dall'orario scolastico ai corsi. I progetti statali e distrettuali utilizzano le API di Ed-Fi per gli aggiornamenti demografici notturni e per i meccanismi di protezione che bloccano i campi provenienti dal SIS, consentendo al contempo agli insegnanti di gestire le agevolazioni e i codici di stato dei test durante la somministrazione. Questo approccio riduce i tempi di onboarding all'inizio dell'anno scolastico e migliora la qualità dei dati per i gruppi di reporting e di intervento. La standardizzazione degli elenchi rafforza inoltre i controlli di accesso basati sui ruoli e i modelli di single sign-on nelle implementazioni su larga scala. I team di approvvigionamento richiedono sempre più spesso la conformità agli standard nelle richieste di offerta (RFP), premiando i fornitori che hanno investito nella certificazione e nelle integrazioni di riferimento in contesti distrettuali reali.
La distribuzione Cloud First standardizza i test di sicurezza
Le piattaforme cloud-native sono ormai alla base del mercato dei test e delle valutazioni nelle scuole primarie e secondarie, con browser sicuri e applicazioni basate su browser che consentono moduli adattivi, tempi di test più rapidi e moduli di test unici per ogni studente. La piattaforma Bluebook del College Board dimostra come strumenti di progettazione universale come l'ingrandimento, le calcolatrici integrate e il contrasto cromatico possano essere forniti di serie, insieme ad adattamenti digitali conformi ai requisiti WCAG. La distribuzione centralizzata supporta la crittografia, il controllo delle credenziali e la disattivazione rapida della sessione in caso di rilevamento di attività anomale. Le funzionalità di accessibilità riducono la necessità di adattamenti pre-approvati e alleggeriscono l'onere amministrativo per le scuole. Laddove la connettività è variabile, i fornitori hanno rilasciato progressive web app e caching locale per mantenere stabili le sessioni e caricare i risultati al ripristino della rete. Questi modelli di piattaforma stanno diventando lo standard per i test ad alto rischio e stanno definendo gli standard per gli appalti distrettuali e statali che richiedono resilienza operativa e accessibilità fin dalla progettazione.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| La crisi dei finanziamenti ESSER limita l'adozione | -1.4% | Solo negli Stati Uniti; i distretti si adeguano dopo il periodo di finanziamento per l'emergenza pandemica. | A breve termine (≤ 2 anni) |
| Imbrogli e fughe di notizie minano la fiducia | -0.8% | Globale; acuto in contesti ad alto rischio | A lungo termine (≥ 4 anni) |
| La verifica della validità degli elementi tramite IA ritarda l'implementazione | -0.6% | A livello globale; maggiore nelle giurisdizioni con rigidi criteri psicometrici. | Medio termine (2-4 anni) |
| Le revisioni sulla privacy a livello distrettuale bloccano gli appalti. | -1.1% | Nord America e UE; maggiore controllo a seguito della violazione. | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
La crisi dei finanziamenti ESSER limita l'adozione
Con la conclusione dei programmi di sostegno economico legati alla pandemia, i distretti scolastici stanno riequilibrando i budget a favore di strumenti con un chiaro valore didattico, rallentando le nuove implementazioni nel mercato dei test e delle valutazioni per le scuole primarie e secondarie. Gli acquirenti ora privilegiano le valutazioni intermedie che forniscono collegamenti validati con i risultati statali per orientare il supporto a metà anno. I distretti continuano a essere interessati a soluzioni pratiche che aiutino gli insegnanti a pianificare e differenziare l'insegnamento durante il tempo limitato a disposizione. La ricerca evidenzia l'apprendimento estivo continuativo e l'uso mirato dei dati intermedi come approcci validi in cicli di finanziamento più ristretti. I fornitori che pubblicano prove di efficacia e forniscono follow-up prescrittivi probabilmente manterranno la loro quota di mercato, dato che i budget discrezionali si stanno riducendo. Le linee guida degli enti di ricerca nazionali incoraggiano gli investimenti che combinano la misurazione con una chiara attuazione pratica.
Imbrogli e fughe di notizie minano la fiducia
Gli eventi legati alla sicurezza hanno spinto i programmi verso la consegna digitale con crittografia più robusta, moduli di test unici e analisi forense integrata nel mercato dei test e delle valutazioni K-12. Il passaggio del College Board a Bluebook ha introdotto moduli adattivi, presentazione casuale degli item e funzionalità di test sicure che scoraggiano l'esposizione coordinata dei contenuti. La progettazione della piattaforma supporta anche un completamento più rapido del test, riducendo le opportunità di condivisione dei contenuti tra le sessioni. Le società di analisi forense dei dati hanno documentato il rilevamento di modelli di risposta coordinati utilizzando modelli statistici, anche quando le prove fisiche sono limitate. Queste capacità sono ora incluse nelle checklist delle richieste di offerta (RFP) e informano i comitati di selezione statali. I programmi che dimostrano disciplina nella risposta agli incidenti e reportistica forense trasparente hanno un vantaggio negli appalti [3] College Board, “SAT Suite Accommodations and Supports Handbook,” College Board, collegeboard.org.
Analisi del segmento
Per tipologia di valutazione: i formati adattivi rispondono alle esigenze della prossima generazione
Nel 2025, le valutazioni sommative detenevano la quota maggiore, pari al 43.76%, mentre si prevede che le valutazioni adattive registreranno un CAGR del 10.14% fino al 2031, rimodellando il mercato dei test e delle valutazioni nelle scuole primarie e secondarie e sottolineando come la precisione e la brevità stiano diventando centrali nelle priorità dei distretti scolastici. Le piattaforme di test adattivi computerizzati regolano la difficoltà in tempo reale per ridurre i tempi di somministrazione e preservare l'affidabilità, e i distretti apprezzano la rapidità dei report che supporta la pianificazione didattica prima delle vacanze scolastiche. Gli strumenti intermedi e di benchmarking stanno guadagnando terreno quando possono essere collegati ai risultati statali e allineati ai curricula prioritari senza complesse procedure di configurazione. Gli insegnanti desiderano anche verifiche formative che si integrino nella didattica quotidiana e producano risorse pronte all'uso per il lavoro di gruppo. I fornitori che integrano chiari passaggi successivi nei flussi di lavoro degli insegnanti, anziché dashboard indipendenti, hanno maggiori probabilità di promuovere l'utilizzo. Poiché gli stati stanno valutando modelli annuali, banche di item e sistemi di punteggio utilizzabili in più periodi, il mantenimento della comparabilità e delle misure di crescita nel corso dell'anno diventerà sempre più importante.
Le valutazioni adattive sono ora abbinate a contenuti e analisi che riducono il carico di lavoro degli insegnanti, un fattore che ne facilita l'adozione nel mercato della valutazione e dei test per la scuola primaria e secondaria di primo grado. Le piattaforme che pubblicano nuovi studi di collegamento e che aggiornano le norme sulla base di recenti campioni di grandi dimensioni aiutano i team a interpretare i risultati nel contesto di diversi anni e coorti. Il feedback degli insegnanti indica una crescente fiducia quando i dati intermedi vengono tradotti direttamente in pratiche didattiche coerenti, il che ha spinto verso lo sviluppo di roadmap di prodotto che integrano i risultati delle valutazioni con lezioni e compiti mirati. Anche gli strumenti di alfabetizzazione diagnostica si stanno espandendo con misure che individuano le esigenze di denominazione rapida e comprensione linguistica, rispecchiando il nuovo contesto di screening nei primi anni di scuola. Il mercato della valutazione e dei test per la scuola primaria e secondaria di primo grado, per le soluzioni adattive e diagnostiche, è sostenuto da casi d'uso che collegano lo screening ai controlli mensili dei progressi all'interno di blocchi di intervento. I fornitori che documentano il rigore psicometrico e l'allineamento dei contenuti, integrandosi al contempo con gli standard dei dati SIS/LMS, saranno nella posizione migliore per cogliere le opportunità di crescita in questo segmento.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per modalità di erogazione: accelerazione dei comandi dell'infrastruttura cloud
Nel 2025, il metodo online ha rappresentato il 53.44% delle consegne e si prevede che l'implementazione basata su cloud crescerà a un tasso annuo composto (CAGR) dell'8.53% fino al 2031, posizionando il cloud come infrastruttura di riferimento per il mercato dei test e delle valutazioni nelle scuole primarie e secondarie, dove i distretti scolastici richiedono accesso indipendente dal dispositivo e aggiornamenti continui. I programmi ad alto rischio stanno già esemplificando questo standard, con il Bluebook del College Board che offre moduli adattivi e strumenti universali come parte integrante dell'offerta di base. Queste funzionalità includono calcolatrici integrate, annotazioni e sintesi vocale, con adattamenti digitali allineati ai criteri WCAG per i programmi finanziati a livello federale. Le scelte di progettazione della sicurezza, come sequenze di elementi univoche per studente e controllo della sessione in tempo reale, sono ormai best practice su larga scala. L'effetto netto è una riduzione dei tempi di test, un'accessibilità modernizzata e una migliore integrità della sessione in ambienti complessi. I distretti scolastici si aspettano sempre più che queste funzionalità siano integrate anziché aggiunte in un secondo momento, alzando l'asticella per la selezione dei fornitori.
Le implementazioni on-premise persistono laddove la larghezza di banda è incostante o dove i distretti scolastici desiderano la memorizzazione nella cache locale durante i picchi di traffico, e gli approcci ibridi sono comuni nei programmi statali con un'ampia varietà di dispositivi. I fornitori hanno rilasciato opzioni di chioschi sicuri e progressive web app che mantengono le sessioni durante i cali di connettività e caricano le risposte al ripristino delle connessioni. Le guide tecnologiche statali descrivono come la memorizzazione nella cache locale dei contenuti e i controlli automatici dello stato di salute dei dispositivi riducano il traffico durante i giorni di test, fornendo un complemento pratico ai back-end cloud. Le aspettative in materia di privacy e protezione dei dati stanno influenzando le decisioni di fornitura, poiché gli acquirenti richiedono accordi standard che definiscano gli usi consentiti, i tempi di conservazione e di cancellazione. I fornitori che offrono modalità offline testate, chiare attestazioni di sicurezza e accordi standard sulla privacy dei dati ottengono risultati più rapidi nelle procedure di appalto. Questa combinazione di resilienza, garanzie di privacy e allineamento agli standard sta diventando il requisito minimo per le implementazioni a livello distrettuale.
Per utente finale: i segmenti charter/privati perseguono una differenziazione basata sui dati.
Nel 2025, le scuole pubbliche rappresentavano il 68.63% delle adozioni, mentre si prevedeva che le scuole private e charter si sarebbero espanse a un tasso di crescita annuo composto (CAGR) dell'8.33%, riflettendo esigenze distinte in termini di allineamento curricolare, preparazione universitaria e flessibilità di programmazione nel mercato dei test e delle valutazioni K-12. I sistemi pubblici continuano a basarsi su contratti statali pluriennali per gli esami sommativi e a utilizzare strumenti provvisori quando questi offrono previsioni chiare di competenza e crescita. Le dashboard di dati che traducono i punteggi dei test in gruppi di studenti e assegnazioni di lezioni sono viste come un immediato sollievo dal carico di lavoro degli insegnanti. Nelle scuole private, la preparazione e l'allineamento con i criteri di ammissione sono elementi salienti, con le valutazioni di ERB progettate per la comparabilità verticale e punti di controllo programmati. Gli operatori privati tendono a ricercare la continuità di scala e finestre di test stagionali flessibili che si allineino con i calendari scolastici. La domanda nelle reti di scuole charter si concentra sulle traiettorie di crescita e sull'analisi dei sottogruppi che confrontano i campus all'interno di una rete in più stagioni.
Le aspettative in materia di appalti variano a seconda del modello di governance, ma sia gli acquirenti pubblici che quelli privati desiderano soluzioni in grado di dimostrare validi collegamenti con le decisioni didattiche in classe. I distretti scolastici pubblici stanno accelerando l'utilizzo di analisi predittive e di approfondimenti stagionali per indirizzare il supporto durante tutto l'anno e guidare l'allocazione delle risorse. Gli operatori privati e le scuole charter cercano strumenti di analisi che supportino la differenziazione e i colloqui tra studenti e genitori. In tutti i contesti, i dirigenti apprezzano le soluzioni che chiudono il cerchio tra la valutazione e le fasi successive, integrando materiali coerenti provenienti da editori affidabili nelle routine didattiche esistenti. Accordi standardizzati sulla privacy dei dati e flussi di lavoro chiari per la cancellazione dei dati sono ora inclusi sia nelle valutazioni pubbliche che private per ridurre i rischi e proteggere le informazioni degli studenti. Mentre il settore dei test e della valutazione K-12 allinea le soluzioni a questi requisiti specifici, i settori in cui la crescita è più forte sono quelli in cui l'efficacia e l'usabilità da parte degli insegnanti sono più evidenti.
Analisi geografica
Mercato nordamericano dei test e delle valutazioni per le scuole primarie e secondarie (K-12)
Nel 2025, il Nord America deteneva una quota del 36.53%, supportata da ampi programmi statali di valutazione, una significativa adozione provvisoria nei distretti e un ecosistema di fornitori consolidato che gestisce i contratti statali e distrettuali nel mercato dei test e delle valutazioni per le scuole primarie e secondarie. Progetti pilota di alto profilo su modelli annuali in Texas dimostrano che i moduli adattivi a più fasi possono ridurre i tempi di somministrazione, mantenendo al contempo un'elevata affidabilità e correlazioni predittive con i risultati complessivi. I test di ammissione all'università hanno modernizzato l'erogazione digitale per il SAT e programmi correlati, integrando strumenti di accessibilità in linea con le WCAG e ridefinendo le aspettative per test sicuri e inclusivi su larga scala. I programmi statali su larga scala supportati da ETS e altri fornitori continuano a operare con volumi significativi nei principali stati, il che sostiene una domanda costante di erogazione e valutazione dei test complessivi. La privacy ha assunto maggiore urgenza poiché le autorità di regolamentazione in Canada hanno richiesto maggiori garanzie e quadri di approvvigionamento per i dati dei minori a seguito di violazioni di alto profilo, il che sta influenzando le aspettative dei consigli scolastici sia a livello provinciale che distrettuale. Gli aggiornamenti tecnologici statali dimostrano il ruolo delle modalità offline, della navigazione sicura e della cache locale per garantire un'erogazione stabile durante i picchi di traffico, aumentando così la resilienza in diverse condizioni infrastrutturali. Il mercato regionale dei test e delle valutazioni per le scuole primarie e secondarie beneficia di quadri di appalto coerenti e integrazioni conformi agli standard che riducono gli attriti tra i sistemi informativi scolastici (SIS), i sistemi di gestione dell'apprendimento (LMS) e le piattaforme di valutazione.
Mercato dei test e delle valutazioni K-12 nella regione Asia-Pacifico
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto (CAGR) del 9.14% fino al 2031, trainata da un'ampia popolazione studentesca e dall'impulso politico verso la distribuzione di contenuti digitali, il supporto agli insegnanti e la modernizzazione della valutazione nel mercato dei test e delle valutazioni K-12. Le piattaforme nazionali indiane continuano ad ampliare l'accesso alle infrastrutture di apprendimento digitale per insegnanti e studenti, inclusi repository di contenuti e strumenti di formazione che possono supportare la continua adozione di valutazioni digitali nelle scuole primarie e secondarie di primo grado. La connettività eterogenea in alcune parti della regione sostiene la domanda di progressive web app, caching locale e client di test resilienti che proteggano le sessioni degli studenti in presenza di limitazioni di larghezza di banda. Le implementazioni statali e provinciali che descrivono la compatibilità dei dispositivi, i controlli di sessione e il caching dei contenuti forniscono modelli utili per i sistemi scolastici che gestiscono la variabilità della larghezza di banda. Sono inoltre favoriti i programmi che integrano il supporto multilingue nell'erogazione dei test, data la diversità linguistica della regione. Con il miglioramento delle infrastrutture digitali e l'espansione della capacità del cloud, gli acquirenti si aspettano che le piattaforme dei fornitori dimostrino stabilità offline e chiari controlli sulla privacy degli studenti, in linea con le tendenze nordamericane. I fornitori che offrono back-end cloud scalabili con client offline flessibili sono ben posizionati per servire implementazioni di maggiori dimensioni nella regione.
Mercato europeo dei test e delle valutazioni per l'istruzione primaria e secondaria (K-12)
In Europa si osserva una costante adozione di soluzioni digitali, con particolare attenzione ai quadri di qualificazione, all'integrità centralizzata degli esami e alla protezione della privacy dei dati degli studenti nel mercato dei test e delle valutazioni per la scuola primaria e secondaria. I fornitori di qualifiche del Regno Unito e internazionali hanno continuato a potenziare il supporto digitale per studenti e insegnanti, includendo strumenti di esercitazione e ripasso che integrano le valutazioni scolastiche nelle classi superiori. I percorsi di adozione variano da paese a paese a causa di fattori di governance e linguistici, che influenzano gli investimenti dei fornitori in localizzazione e residenza dei dati. Gli acquirenti pongono l'accento sulla continuità tra le valutazioni scolastiche e gli esami nazionali ad alto rischio, privilegiando le piattaforme in grado di gestire entrambe le tipologie di valutazione. Accessibilità e usabilità sono requisiti ricorrenti, poiché i ministeri e gli enti preposti agli esami cercano di garantire un accesso equo all'erogazione digitale. I fornitori in grado di documentare in modo trasparente le proprie pratiche di sicurezza, supportare più lingue e operare in conformità con le linee guida nazionali sulla protezione dei dati hanno maggiori probabilità di soddisfare i criteri di appalto. Con la convergenza di standard e aspettative, le architetture cloud con chiari controlli sulla privacy e una solida esperienza nelle implementazioni scolastiche stanno guadagnando terreno nei processi di gara. Nel periodo di previsione, il mercato europeo dei test e delle valutazioni per le scuole primarie e secondarie dovrebbe beneficiare di un costante miglioramento delle infrastrutture e di una continua attenzione alla garanzia della qualità nelle operazioni di valutazione.
Panorama competitivo
Il mercato dei test e delle valutazioni per le scuole primarie e secondarie (K-12) è caratterizzato da un gruppo centrale di fornitori su larga scala, affiancati da aziende specializzate che si occupano di alfabetizzazione, analisi predittiva e valutazioni sommative a livello statale. Curriculum Associates ha ampliato il suo portfolio i-Ready con miglioramenti per la scuola media, un'espansione del programma di Algebra e il supporto per la lingua spagnola, sottolineando l'attenzione ai percorsi diagnostici-didattici in tutti i livelli scolastici. NWEA ha introdotto una dashboard nazionale che fornisce un contesto in tempo reale sui risultati e sulla crescita, basato su milioni di somministrazioni intermedie, e supporta gli stati in cui il collegamento degli studi consente proiezioni di competenza. Renaissance ha integrato la valutazione con i principali editori di programmi di studio utilizzando raccomandazioni basate sull'intelligenza artificiale che trasformano i punteggi in azioni didattiche concrete, un modello che si adatta alle priorità dei distretti scolastici in termini di alleggerimento del carico di lavoro e interventi coerenti.
La distribuzione cloud-native è ormai un requisito imprescindibile e i programmi ad alto rischio hanno accelerato l'adozione di applicazioni di test sicure che integrano funzionalità di progettazione universale, adattamenti digitali e sequenze di item randomizzate. La transizione al Bluebook del College Board illustra come i principali sponsor di test stiano definendo lo standard operativo per l'accessibilità e la sicurezza su larga scala, il che si ripercuote sulle aspettative dei distretti scolastici nei confronti delle piattaforme dei fornitori. Gli aggiornamenti tecnologici statali di DRC e dei suoi partner riflettono l'evoluzione delle app kiosk sicure, della memorizzazione nella cache dei contenuti e dei protocolli di predisposizione dei dispositivi, ormai tipici delle valutazioni online su larga scala. Amplify ha ampliato la sua suite di valutazione mCLASS con misure più approfondite del rischio di dislessia e opzioni multilingue, in linea con i requisiti di screening per l'alfabetizzazione precoce e a supporto del monitoraggio continuo dei progressi nella scuola primaria (K-3).
Le partnership che collegano la valutazione alla preparazione e ai percorsi professionali continuano a evolversi, come dimostrano le collaborazioni di ACT che ampliano le risorse per l'insegnamento e la preparazione degli studenti nelle scuole secondarie. ACT ha anche pubblicato dei toolkit che aiutano le comunità ad allineare i percorsi dall'istruzione al mondo del lavoro, integrando le tradizionali offerte di valutazione con risorse di pianificazione per gli stakeholder locali. In tutto il panorama, gli acquirenti premiano la trasparenza in termini di efficacia, la perfetta interoperabilità con gli ecosistemi SIS/LMS e le operazioni incentrate sulla privacy, supportate da accordi standard sul trattamento dei dati (DPA) e da chiari impegni di cancellazione. Con l'avanzare del mercato dei test e delle valutazioni K-12, i fornitori che trasformano la misurazione in una piattaforma, definiscono i passi successivi, offrono una distribuzione digitale stabile e accessibile e pubblicano prove rigorose di validazione e collegamento sono nella posizione migliore per conquistare quote di mercato.
Leader del settore dei test e della valutazione per le scuole primarie e secondarie (K-12)
Associati di curriculum
NWEA
Apprendimento rinascimentale
Valutazione Cambium
Servizio di test educativi (ETS)
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Aprile 2026: ACT ha pubblicato il suo "Pathways to Success Toolkit" in collaborazione con i community college per rafforzare i percorsi locali di transizione dall'istruzione al mondo del lavoro e documentare le strategie per la collaborazione intersettoriale.
- Ottobre 2025: NWEA ha lanciato il MAP Growth National Dashboard per fornire una panoramica stagionale dei risultati e della crescita e per supportare le proiezioni di competenza per gli stati con collegamenti approvati.
- Settembre 2025: Curriculum Associates ha presentato nuove funzionalità di i-Ready, tra cui i-Ready Pro per la scuola media, un'espansione per Algebra 1 e un supporto migliorato per gli studenti multilingue di lingua spagnola.
- Marzo 2025: Pearson ha riferito che il 72% dei dirigenti scolastici delle scuole primarie e secondarie utilizza o sta valutando l'impiego dell'intelligenza artificiale per migliorare la valutazione, grazie al risparmio di tempo derivante dall'analisi dei dati e dalla valutazione automatizzata delle risposte a domande aperte.
Ambito del rapporto sul mercato globale dei test e delle valutazioni K-12
| Valutazioni formative |
| Valutazioni sommative |
| Valutazioni diagnostiche |
| Valutazioni intermedie/di riferimento |
| Valutazioni adattive |
| Cloud-based |
| On-premise |
| IBRIDO |
| Scuola pubblica |
| Scuole private e charter |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Perù | |
| Cile | |
| Argentina | |
| Resto del Sud America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Spagna | |
| Italia | |
| BENELUX | |
| NORDICI | |
| Resto d'Europa | |
| Asia-Pacifico | India |
| Cina | |
| Giappone | |
| Australia | |
| Corea del Sud | |
| Sud-Est asiatico | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Sud Africa | |
| Nigeria | |
| Resto del Medio Oriente e Africa |
| Per tipo di valutazione | Valutazioni formative | |
| Valutazioni sommative | ||
| Valutazioni diagnostiche | ||
| Valutazioni intermedie/di riferimento | ||
| Valutazioni adattive | ||
| Per modalità di consegna | Cloud-based | |
| On-premise | ||
| IBRIDO | ||
| Per utente finale | Scuola pubblica | |
| Scuole private e charter | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Perù | ||
| Cile | ||
| Argentina | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Spagna | ||
| Italia | ||
| BENELUX | ||
| NORDICI | ||
| Resto d'Europa | ||
| Asia-Pacifico | India | |
| Cina | ||
| Giappone | ||
| Australia | ||
| Corea del Sud | ||
| Sud-Est asiatico | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Sud Africa | ||
| Nigeria | ||
| Resto del Medio Oriente e Africa | ||
Domande chiave a cui si risponde nel rapporto
Quali sono le dimensioni e le prospettive di crescita del mercato dei test e delle valutazioni per le scuole primarie e secondarie (K-12) fino al 2031?
Il mercato dei test e delle valutazioni per le scuole primarie e secondarie (K-12) aveva un valore di 13.54 miliardi di dollari nel 2025 e si prevede che raggiungerà i 20.73 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 7.75% nel periodo 2026-2031.
Quali tipologie di valutazione sono più diffuse e quali stanno crescendo più rapidamente?
Nel 2025, le valutazioni sommative detenevano una quota del 43.76%, mentre le valutazioni adattive sono quelle in più rapida crescita, con un tasso di crescita annuo composto (CAGR) previsto del 10.14% fino al 2031, in quanto i distretti scolastici danno priorità alla precisione e all'efficienza dei test.
Quali modalità di consegna si stanno diffondendo più rapidamente rispetto alle altre?
Nel 2025, il metodo online deteneva una quota del 53.44%, e si prevede che l'implementazione basata sul cloud crescerà a un tasso annuo composto dell'8.53% fino al 2031, man mano che le piattaforme cloud-native standardizzeranno test sicuri e accessibili su larga scala.
Quali regioni registrano la maggiore domanda e dove la crescita è più rapida?
Nel 2025, il Nord America deteneva il 36.53% della domanda, grazie ai sistemi di rendicontazione a livello statale, e si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 9.14% fino al 2031, grazie alla continua trasformazione digitale.
Quali saranno i principali fattori trainanti della domanda tra il 2026 e il 2031?
Tra i fattori chiave figurano il passaggio a una responsabilità che si estende per tutto l'anno, la distribuzione sicura basata sul cloud, l'interoperabilità tramite OneRoster ed Ed Fi, il collegamento tra valutazioni intermedie e sommative supportato da validazione e gli aggiornamenti in termini di accessibilità allineati alle WCAG.
Quali rischi legati agli appalti potrebbero rallentare l'implementazione nei prossimi anni?
I rischi più citati sono controlli più rigorosi sulla privacy a livello distrettuale in seguito a violazioni dei dati, l'aggiunta di verifiche di validità dell'IA per i contenuti e i punteggi, e i budget limitati dopo il periodo di sostegno dovuto alla pandemia, che allungano i tempi di valutazione e favoriscono i fornitori con comprovata esperienza e operazioni basate sulla privacy per impostazione predefinita.


