

Dimensioni e quota di mercato dei nebulizzatori a getto
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 652.90 miliardo di dollari |
| Dimensione del mercato (2031) | 951.10 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.79% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
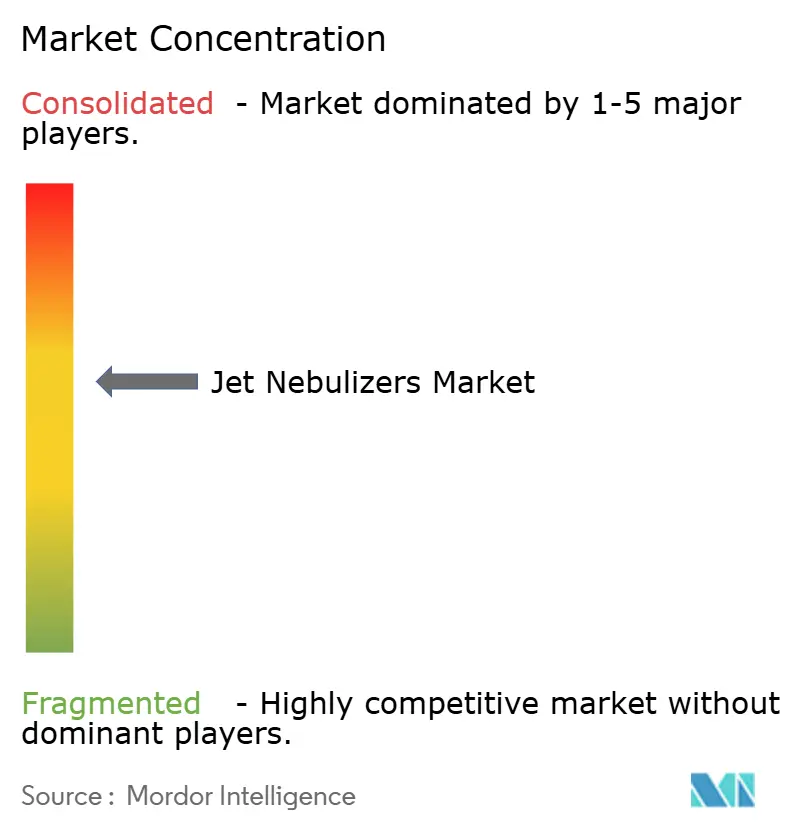
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei nebulizzatori a getto a cura di Mordor Intelligence
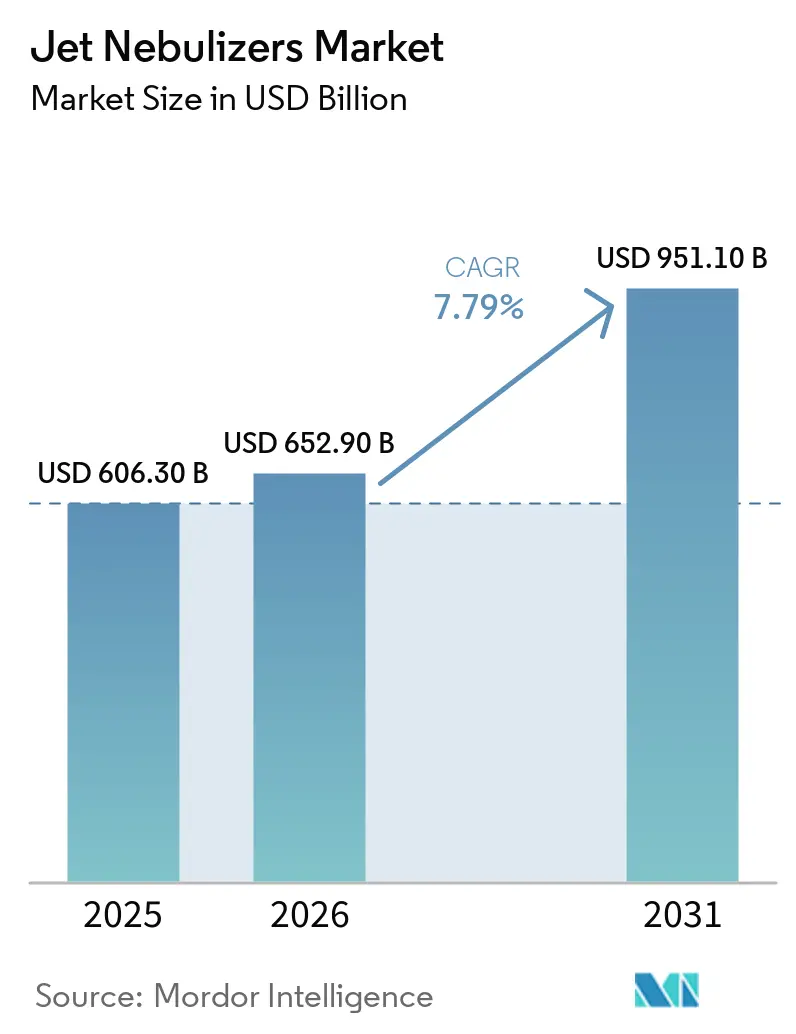
Il mercato dei nebulizzatori a getto aveva un valore di 606.30 miliardi di dollari nel 2025 e si stima che crescerà da 652.90 miliardi di dollari nel 2026 a 951.10 miliardi di dollari entro il 2031, con un CAGR del 7.79% durante il periodo di previsione (2026-2031).
La domanda rimane sostenuta perché ospedali, cliniche e fornitori di assistenza domiciliare continuano a preferire il basso costo di acquisizione, l'ampia compatibilità farmacologica e la comprovata affidabilità delle piattaforme pneumatiche, anche se i dispositivi a rete vibrante si stanno diffondendo nelle unità di terapia intensiva. Le configurazioni azionate dal respiro si stanno diffondendo nei programmi pediatrici e per la fibrosi cistica perché riducono lo spreco di farmaci e migliorano la deposizione polmonare, mentre i circuiti ventilati monouso stanno guadagnando terreno nei pronto soccorso che danno priorità al rispetto delle norme di controllo delle infezioni. Le riforme dei rimborsi governativi negli Stati Uniti, in Cina e in India spostano l'assistenza respiratoria cronica a domicilio ed espandono i finanziamenti per la terapia basata su compressori, sostenendo i cicli di sostituzione dell'hardware e l'utilizzo dei materiali di consumo. Nel frattempo, la sensibilità ai prezzi nei mercati emergenti e la crescente prevalenza della BPCO fanno sì che i regimi broncodilatatori generici somministrati tramite sistemi a getto rimangano l'opzione di prima linea nelle regioni a basso e medio reddito.
Punti chiave del rapporto
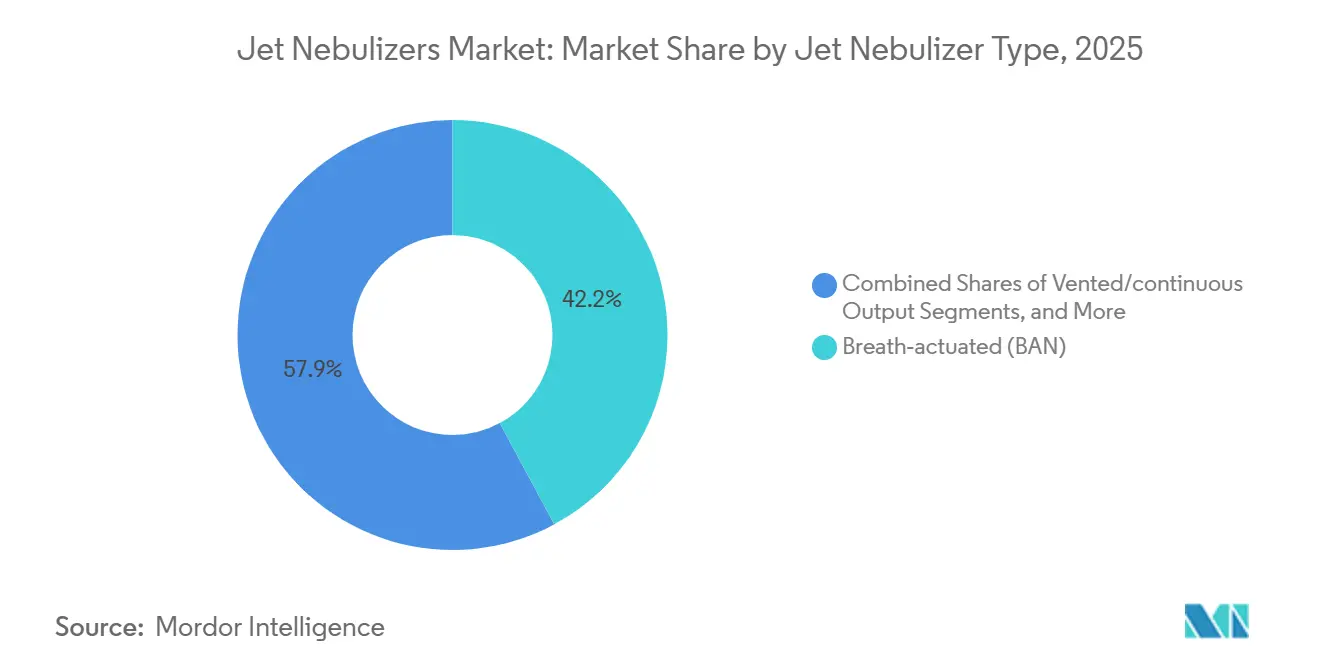
- Nel 2025, i sistemi ad azionamento respiratorio detenevano una quota di mercato del 42.15% nel settore dei nebulizzatori a getto. Si prevede che i sistemi a ventilazione o a erogazione continua cresceranno a un tasso annuo composto (CAGR) del 9.14% fino al 2031, il più rapido tra le diverse tipologie di prodotto.
- Nel 2025, le applicazioni per la BPCO hanno rappresentato il 41.65% del fatturato del mercato dei nebulizzatori a getto. Si prevede che le indicazioni per l'asma cresceranno a un CAGR del 9.35% fino al 2031, superando tutte le altre aree terapeutiche.
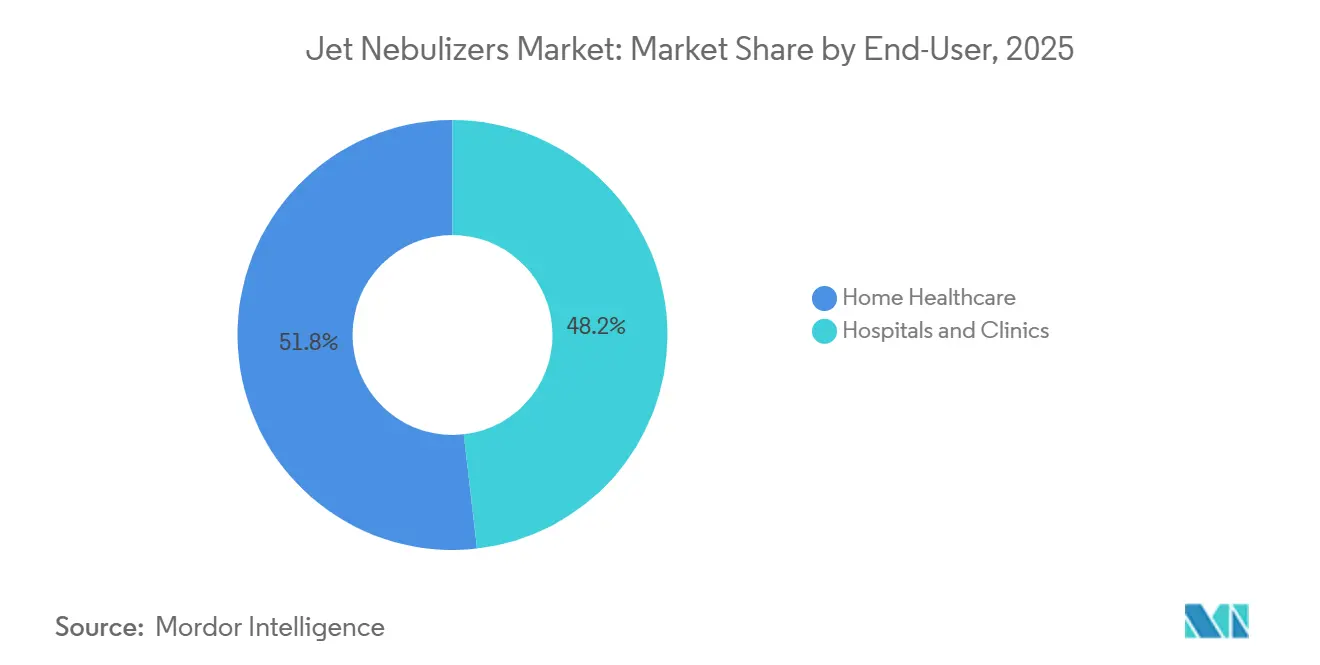
- Nel 2025, ospedali e cliniche detenevano il 48.19% della quota di mercato dei nebulizzatori a getto. L'assistenza sanitaria domiciliare è destinata a crescere a un tasso annuo composto del 9.22% fino al 2031, poiché le normative sui rimborsi favoriscono i nebulizzatori a getto con compressore.
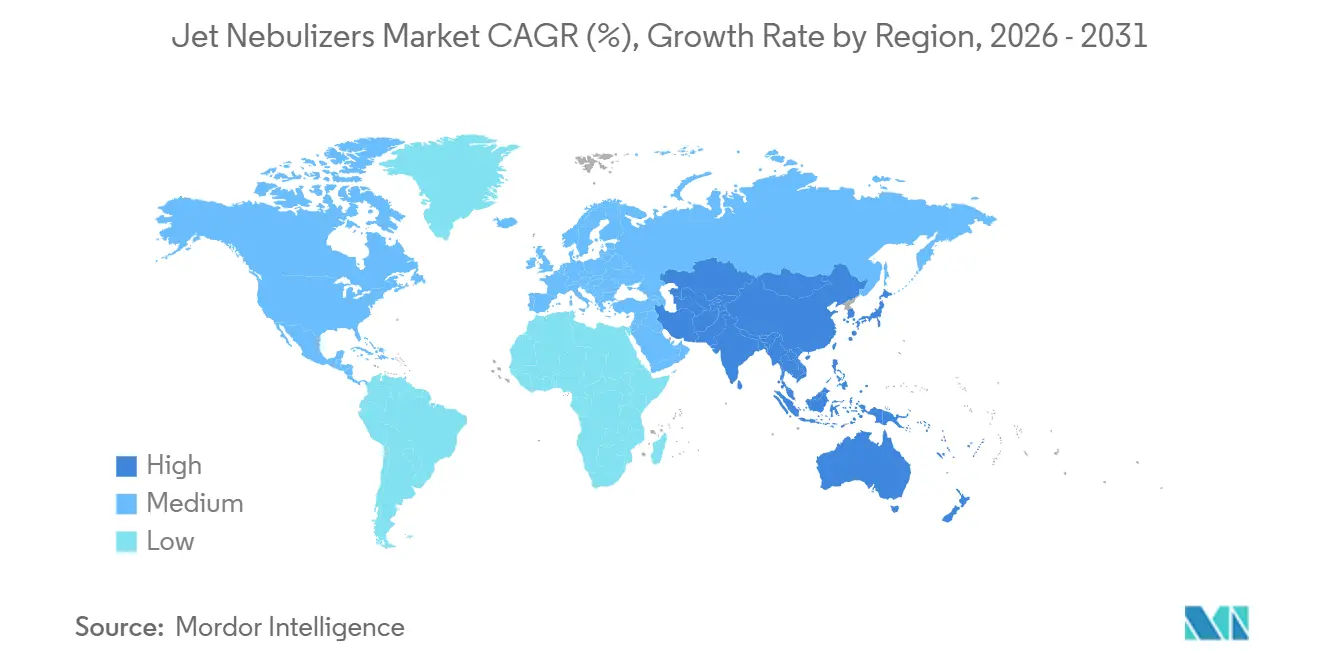
- Il Nord America ha rappresentato il 38.19% del fatturato del mercato dei nebulizzatori a getto nel 2025. La regione Asia-Pacifico è destinata a registrare la crescita regionale più rapida, con un tasso di crescita annuo composto (CAGR) del 9.41% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei nebulizzatori a getto
Analisi dell'impatto dei conducenti
| DRIVER | (~) % IMPATTO SULLA PREVISIONE DEL CAGR | RILEVANZA GEOGRAFICA | CRONOLOGIA DELL'IMPATTO |
|---|---|---|---|
| L'aumento del carico di BPCO e asma incrementa la domanda di terapie inalatorie. | + 1.8% | A livello globale, la regione Asia-Pacifico rappresenta il 60% dei decessi per BPCO. | A lungo termine (≥ 4 anni) |
| Il passaggio all'assistenza respiratoria domiciliare e la copertura dei dispositivi medici supportano la terapia con compressori. | + 1.5% | Nord America ed Europa, con ripercussioni sulle aree urbane dell'APAC. | Medio termine (2-4 anni) |
| Preferenza ospedaliera per dispositivi SVN affidabili ed economici nei flussi di lavoro di terapia intensiva. | + 1.2% | Presente a livello globale, con la maggiore presenza nei pronto soccorso del Nord America. | A breve termine (≤ 2 anni) |
| Rapporto costo-efficacia e ampia compatibilità farmacologica dei sistemi a getto rispetto alle alternative. | + 1.0% | Globale, pronunciato in MEA e Sud America | A lungo termine (≥ 4 anni) |
| I sistemi di erogazione a getto azionato dal respiro riducono gli sprechi e migliorano la deposizione. | + 0.9% | Nord America ed Europa, adozione precoce in Giappone | Medio termine (2-4 anni) |
| I vincoli di etichettatura farmaco-dispositivo per alcuni antibiotici inalatori sostengono la base installata | + 0.7% | Nord America ed Europa (centri per la fibrosi cistica) | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
La crisi globale di BPCO e asma alimenta l'impennata della domanda di terapie inalatorie.
Oltre 500 milioni di persone in tutto il mondo soffrono di BPCO o asma, con conseguenti 4 milioni di decessi all'anno. La regione Asia-Pacifico rappresenta circa il 60% dei decessi correlati alla BPCO, con la Cina che segnala 99.9 milioni di casi e l'India 55.3 milioni. L'inquinamento atmosferico urbano aggrava queste condizioni, in particolare nelle megalopoli come Pechino, Delhi e Giacarta, che superano i limiti raccomandati di PM2.5. I dati del registro del Regno Unito relativi al periodo 2004-2023 indicano oltre 10 milioni di pazienti diagnosticati, con un'incidenza stabile nelle aree benestanti ma in aumento nelle zone urbane svantaggiate. Questo significativo onere epidemiologico garantisce una domanda costante per il mercato dei nebulizzatori Jet, soprattutto tra le persone che hanno difficoltà con gli inalatori predosati o che presentano deficit cognitivi.
L'assistenza respiratoria domiciliare e la copertura dei dispositivi medici favoriscono l'adozione della terapia compressiva.
Il Centers for Medicare & Medicaid Services, nel suo tariffario DMEPOS 2025, ha semplificato l'autorizzazione preventiva per i nebulizzatori a compressore, a vantaggio sia dei fornitori che dei pazienti. Le indagini annuali sulla funzionalità dei dispositivi del sistema di pagamento prospettico per l'assistenza domiciliare (Home Health Prospective Payment System) privilegiano i compressori a parete, resistenti e durevoli, rispetto alle unità a rete alimentate a batteria, soprattutto nelle aree rurali. L'espansione della copertura assicurativa per i dispositivi respiratori in Cina nel 2024, nell'ambito dell'iniziativa "Healthy China 2030", promuove i trattamenti domiciliari per ridurre i ricoveri ospedalieri. La National Health Mission indiana sta sperimentando la distribuzione a livello comunitario di nebulizzatori a getto sovvenzionati per migliorare l'aderenza alla terapia e ridurre gli accessi al pronto soccorso. Con i nebulizzatori a compressore a getto che hanno un prezzo compreso tra 30 e 100 dollari e le alternative a rete a partire da 400 dollari, l'accessibilità economica dei compressori è evidente.
I reparti di emergenza prediligono le soluzioni SVN (Single Valvolar Networks) economiche e affidabili per la cura delle emergenze.
I reparti di emergenza integrano comunemente i nebulizzatori a getto a basso volume nei circuiti dei flussimetri di ossigeno, beneficiando di costi minimi di formazione e approvvigionamento. Le linee guida aggiornate per il controllo delle infezioni del 2024 raccomandano l'uso di serbatoi monouso e la disinfezione quotidiana, incoraggiando gli ospedali ad adottare circuiti ventilati monouso. Un sondaggio del 2025 condotto dall'American Association for Respiratory Care ha rivelato che il 78% dei pronto soccorso statunitensi preferisce i kit a getto ventilato come broncodilatatore primario. Sebbene la durata del trattamento con questi kit sia maggiore rispetto ai dispositivi a rete, il loro prezzo monouso di 5-15 dollari è in linea con gli obiettivi di contenimento dei costi nell'ambito dell'assistenza sanitaria basata sul valore.
I nebulizzatori a getto superano le alternative in termini di rapporto costo-efficacia e compatibilità farmacologica.
I nebulizzatori a getto consentono di somministrare in modo efficiente broncodilatatori, corticosteroidi, mucolitici e antibiotici, ottimizzando le operazioni in farmacia. Un'analisi farmacoeconomica del 2024 condotta su cinque sistemi sanitari europei ha rilevato che i trattamenti per la BPCO basati su nebulizzatori a getto sono i più convenienti nell'arco di un decennio, grazie alla loro compatibilità con i farmaci generici e ai minori costi di approvvigionamento. In regioni come l'Africa subsahariana e l'America Latina, i vincoli di bilancio e l'inaffidabilità delle catene del freddo per i farmaci biologici rendono i compressori pneumatici la scelta preferibile per l'assistenza respiratoria essenziale.
Analisi dell'impatto delle restrizioni
| RITENZIONE | (~) % IMPATTO SULLA PREVISIONE DEL CAGR | RILEVANZA GEOGRAFICA | CRONOLOGIA DELL'IMPATTO |
|---|---|---|---|
| Preoccupazioni relative al controllo delle infezioni e rischi di aerosolizzazione in ambito clinico. | -0.9% | A livello globale, i casi più gravi si registrano negli ospedali del Nord America e dell'Europa. | A breve termine (≤ 2 anni) |
| Concorrenza dei nebulizzatori a membrana vibrante negli ospedali | -1.1% | Unità di terapia intensiva in Nord America ed Europa, con espansione nella regione Asia-Pacifico. | Medio termine (2-4 anni) |
| L'onere della transizione/ricertificazione al regolamento UE sui dispositivi medici (MDR) riduce gli SKU preesistenti | -1.8% | Europa | Medio termine (2-4 anni) |
| La variabilità delle prestazioni/il volume residuo nei getti complica la coerenza della dose | -0.9% | A livello globale, i casi più gravi si registrano negli ospedali del Nord America e dell'Europa. | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Preoccupazioni relative al controllo delle infezioni e rischi di aerosolizzazione in ambito clinico.
Nel 2024, le dichiarazioni di consenso hanno sottolineato che i nebulizzatori a getto continuo generano pennacchi di aerosol in grado di trasportare agenti patogeni, incluso il SARS-CoV-2, fino a 30 minuti in ambienti scarsamente ventilati. Di conseguenza, gli ospedali stanno investendo in circuiti monouso e implementando stanze a pressione negativa. Queste misure, pur migliorando la sicurezza, aumentano i costi per trattamento e riducono il rapporto costo-efficacia dei nebulizzatori. Le cliniche ambulatoriali con ventilazione limitata stanno riducendo l'uso dei nebulizzatori, frenando la crescita del mercato al di fuori dell'assistenza acuta.
La concorrenza dei nebulizzatori a rete vibrante negli ospedali
Le piattaforme a rete completano i trattamenti in soli cinque minuti, riducendo significativamente il tempo impiegato dal personale sanitario. Si integrano perfettamente nei circuiti dei ventilatori, garantendo una respirazione ininterrotta, il che si allinea bene con i flussi di lavoro della terapia intensiva. Un sondaggio del 2025 ha rivelato che il 62% delle unità di terapia intensiva europee ha adottato dispositivi a rete come sistema di somministrazione principale di broncodilatatori nei pazienti sottoposti a ventilazione meccanica. Sebbene i prezzi al dettaglio siano più elevati, i team di approvvigionamento danno priorità ai guadagni in termini di efficienza, reindirizzando i budget di investimento lontano dalla sostituzione degli ugelli.
Analisi del segmento
Per tipo di nebulizzatore a getto: sistemi attivati dal respiro, design ventilati accelerano
Nel 2025, i sistemi ad attivazione respiratoria hanno conquistato il 42.15% della quota di mercato dei nebulizzatori a getto, grazie alla loro precisione nel dosaggio nelle terapie per la fibrosi cistica e le bronchiectasie. Questi sistemi utilizzano valvole meccaniche che si attivano solo durante l'inspirazione, migliorando la dose erogata e riducendo la contaminazione della cabina. Si prevede che il mercato dei nebulizzatori a getto ad attivazione respiratoria crescerà costantemente, poiché i medici ne apprezzano la riduzione degli sprechi e la compatibilità con antibiotici costosi. Tuttavia, la pressione competitiva sui prezzi sta spingendo gli ospedali a valutare modelli ad attivazione respiratoria di fascia media nell'ambito di strategie di ottimizzazione delle scorte.
I sistemi di erogazione a getto ventilato o a flusso continuo, sebbene meno avanzati, dovrebbero registrare una crescita annua composta (CAGR) del 9.14% fino al 2031. Questa crescita è supportata dalle politiche ospedaliere di controllo delle infezioni che privilegiano i kit monouso per ridurre la contaminazione incrociata. Le versioni monouso semplificano la conformità alle procedure di sterilizzazione e riducono il carico di lavoro del personale infermieristico, rendendole la scelta preferibile per le forniture dei pronto soccorso.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per settore di applicazione: la BPCO traina i ricavi, l'asma la crescita.
Nel 2025, la BPCO ha rappresentato il 41.65% del fatturato del mercato dei nebulizzatori a getto. La natura cronica della BPCO, le frequenti riacutizzazioni e l'ampia base di pazienti in paesi come Cina e India alimentano la domanda di questi dispositivi. Molti pazienti anziani affetti da BPCO incontrano difficoltà nella gestione dell'uso degli inalatori predosati, il che rafforza ulteriormente la dipendenza dai nebulizzatori a getto. Inoltre, le scorte ospedaliere di broncodilatatori generici in flaconcini garantiscono una domanda costante di circuiti per compressori. Si prevede che l'asma sarà l'applicazione in più rapida crescita, con un CAGR previsto del 9.35%. Questa crescita è alimentata dalla crescente adozione della terapia domiciliare pediatrica e dalla necessità di nebulizzare combinazioni di corticosteroidi e broncodilatatori per via inalatoria.
Per utente finale: predominano gli ospedali, cresce l'assistenza sanitaria domiciliare.
Nel 2025, ospedali e cliniche hanno contribuito al 48.19% del fatturato del dispositivo, a testimonianza dei protocolli consolidati nei reparti di emergenza e terapia intensiva che privilegiano i nebulizzatori a getto di piccolo volume per una rapida broncodilatazione. Le decisioni di acquisto sono influenzate dai costi di acquisizione e dalla compatibilità con gli impianti di ossigeno a parete, consolidando i nebulizzatori a getto come scelta primaria nonostante la maggiore durata dei trattamenti. Il settore beneficia anche di ordini ricorrenti di kit monouso all'ingrosso, in linea con i più recenti standard di controllo delle infezioni. L'assistenza sanitaria domiciliare sta registrando una crescita significativa, con un CAGR del 9.22% previsto fino al 2031. Questa espansione è trainata dagli aggiornamenti dei rimborsi, in particolare negli Stati Uniti e in Cina, che hanno ridotto l'onere finanziario delle piattaforme a compressore.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Nel 2025, il Nord America ha rappresentato il 38.19% del fatturato, grazie alla copertura Medicare Parte B e all'ampia diffusione di protocolli di broncodilatazione a getto a basso volume nei pronto soccorso. Con circa 16 milioni di adulti statunitensi affetti da BPCO, la domanda di kit broncodilatatori è costante. Tuttavia, le fusioni ospedaliere e il passaggio a modelli di pagamento basati sul valore stanno limitando la crescita dei volumi, poiché i fornitori si concentrano sempre più sulla prevenzione per ridurre i ricoveri. Sebbene il Canada offra rimborsi parziali per le piattaforme a compressore, i suoi prontuari provinciali danno priorità all'albuterolo generico per contenere i costi dei farmaci. Questa scelta limita l'adozione di pacchetti di dispositivi e antibiotici premium. In Messico, sebbene l'Instituto Mexicano del Seguro Social fornisca copertura per le malattie respiratorie croniche, un significativo 40% della popolazione rimane senza assicurazione, ostacolando una maggiore penetrazione nel mercato.
La regione Asia-Pacifico si conferma come quella a più rapida crescita, con un tasso di crescita annuo composto (CAGR) previsto del 9.41% fino al 2031. Questa crescita è trainata principalmente dall'espansione dei sistemi di assicurazione sanitaria pubblica in Cina e India, che stanno migliorando l'accesso ai dispositivi medici. L'iniziativa cinese "Healthy China 2030" sta ampliando i rimborsi, e i programmi pilota nelle città indiane di secondo livello stanno reindirizzando un numero considerevole di pazienti dagli ospedali all'assistenza domiciliare. Inoltre, i problemi di qualità dell'aria nelle principali città stanno aggravando la gravità delle patologie, portando a un aumento delle prescrizioni di terapie di emergenza con nebulizzatore. L'invecchiamento demografico del Giappone garantisce una domanda costante, sebbene i rigidi controlli sui prezzi limitino i margini di profitto. Nel frattempo, la copertura sanitaria universale e la crescente prevalenza dell'asma nelle aree urbane stanno guidando una crescita moderata in Corea del Sud e Australia. Al contrario, paesi come Indonesia, Thailandia e Vietnam sono molto sensibili al prezzo, mostrando una preferenza per compressori di fascia economica e circuiti monouso.
Le dinamiche del mercato europeo sono varie. Con le scadenze più stringenti del Regolamento sui dispositivi medici, fissate per maggio 2024, molti piccoli produttori sono stati costretti a ritirare i codici prodotto non ricertificati, con conseguente riduzione della varietà di prodotti e rallentamento delle sostituzioni.
Panorama competitivo
Il mercato dei nebulizzatori Jet è moderatamente concentrato, con i cinque maggiori produttori, PARI, OMRON, Philips Respironics, Drive DeVilbiss e Medline, che insieme detengono circa il 50% del fatturato globale. Queste aziende raggiungono tale quota di mercato grazie ad abbinamenti proprietari farmaco-dispositivo e a estese reti di distribuzione multinazionali. PARI utilizza le sue piattaforme eFlow e LC Plus, integrandole nelle etichette degli antibiotici. Philips Respironics incrementa le vendite abbinando i suoi prodotti ai concentratori di ossigeno per uso domestico. Entro il 2025, OMRON aveva superato i 50 milioni di nebulizzatori spediti, rafforzando la presenza del suo marchio nelle farmacie e nei canali di vendita al dettaglio, sia online che offline.
Aziende regionali come Yuwell, Rossmax e Microlife stanno conquistando quote di mercato nelle regioni Asia-Pacifico e America Latina. Raggiungono questo obiettivo sfruttando impianti di produzione efficienti in termini di costi e offrendo pacchetti integrati con concentratori di ossigeno. Nell'ambito di un'iniziativa strategica, Yuwell ha stretto una partnership azionaria da 27.2 milioni di dollari con Inogen nel gennaio 2025, espandendo la propria presenza globale e potenziando le proprie capacità di ricerca e sviluppo. Nel frattempo, le start-up si stanno concentrando su segmenti di nicchia: AeroRx Therapeutics sta sviluppando AERO-007, un LABA/LAMA nebulizzato per la BPCO. L'azienda mira ad abbinare questa formulazione a un getto attivato dal respiro, posizionandola come terapia di mantenimento di prima linea.
Leader del settore dei nebulizzatori a getto
Drive DeVilbiss Healthcare Inc.
OMRON Healthcare, Inc.
Apparecchiature respiratorie PARI, Inc.
Koninklijke Philips NV
GE Healthcare
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Dicembre 2025: PARI ha ottenuto un brevetto europeo per MOLBREEVI, che combina la sua piattaforma a rete eFlow con un antibiotico inalatorio per il trattamento cronico della Pseudomonas nei pazienti affetti da fibrosi cistica.
- Ottobre 2025: AeroRx Therapeutics ha chiuso un round di finanziamento di Serie A da 21 milioni di dollari, guidato da Avalon BioVentures, per finanziare le sperimentazioni cliniche di fase avanzata di AERO-007 per via inalatoria, la prima combinazione LABA/LAMA nebulizzata in fase di sviluppo per il trattamento di mantenimento della BPCO.
- Gennaio 2025: Yuwell ha acquisito un investimento di 27.2 milioni di dollari da Inogen, stringendo un'alleanza strategica per lo sviluppo congiunto di concentratori di ossigeno e nebulizzatori portatili destinati al lancio in Nord America e in Europa.
Ambito del rapporto sul mercato globale dei nebulizzatori a getto
Secondo quanto riportato nel documento, un nebulizzatore a getto è un dispositivo medico per la somministrazione di farmaci che utilizza gas pressurizzato per convertire i farmaci liquidi in una fine nebulizzazione o aerosol che il paziente può facilmente inalare direttamente nei polmoni.
Il mercato dei nebulizzatori a getto è segmentato per tipologia, applicazione, utente finale e area geografica. Per tipologia, il mercato comprende nebulizzatori ad attivazione respiratoria (BAN), nebulizzatori a potenziamento respiratorio (BE) e nebulizzatori a flusso continuo/ventilato. Per applicazione, è segmentato in asma, BPCO, fibrosi cistica e altre patologie respiratorie (ad esempio, bronchiolite, bronchiectasie). Per utente finale, il mercato comprende ospedali e cliniche, assistenza domiciliare e centri ambulatoriali, di pronto soccorso e di cure urgenti. Per area geografica, il mercato è analizzato in Nord America, Europa, Asia-Pacifico, Medio Oriente e Africa e Sud America. Il rapporto offre le dimensioni del mercato e le previsioni in termini di valore (USD) per i segmenti sopra indicati.
| Azionato dal respiro (BAN) |
| Respiro potenziato (BE) |
| Uscita ventilata/continua |
| Asma |
| BPCO |
| Fibrosi Cistica |
| Altre patologie respiratorie (ad es. bronchiolite, bronchiectasie) |
| Ospedali e cliniche |
| Assistenza sanitaria a domicilio |
| Centri ambulatoriali/di pronto soccorso/di emergenza |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per tipo di nebulizzatore a getto | Azionato dal respiro (BAN) | |
| Respiro potenziato (BE) | ||
| Uscita ventilata/continua | ||
| Per Applicazione | Asma | |
| BPCO | ||
| Fibrosi Cistica | ||
| Altre patologie respiratorie (ad es. bronchiolite, bronchiectasie) | ||
| Per utente finale | Ospedali e cliniche | |
| Assistenza sanitaria a domicilio | ||
| Centri ambulatoriali/di pronto soccorso/di emergenza | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato dei nebulizzatori a getto entro il 2031?
Si prevede che raggiungerà i 951.1 milioni di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 7.79% dal 2026 al 2031.
Quale tipologia di prodotto genera la quota di fatturato maggiore?
Nel 2025, i sistemi ad azionamento respiratorio detenevano la quota di mercato maggiore, pari al 42.15%, dei nebulizzatori a getto.
Quale segmento sta crescendo più velocemente?
Si prevede che i jet a flusso continuo o ventilati registreranno un tasso di crescita annuo composto (CAGR) del 9.14% fino al 2031.
Quale impostazione per l'utente finale mostra la più rapida diffusione?
L'assistenza sanitaria domiciliare sta crescendo a un tasso annuo composto del 9.22%, grazie all'espansione della copertura da parte di Medicare e delle assicurazioni sanitarie pubbliche asiatiche.
Quale regione si prevede crescerà più rapidamente?
Si prevede che la regione Asia-Pacifico registrerà un tasso di crescita annuo composto (CAGR) del 9.41% grazie alle riforme dei rimborsi introdotte da Cina e India.
Quanto è concentrata la concorrenza?
I primi cinque fornitori controllano circa la metà del fatturato, il che indica una moderata concentrazione.


