

Dimensioni e quota del mercato del carburante per aerei
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 216.59 miliardo di dollari |
| Dimensione del mercato (2031) | 354.41 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 10.35% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato del carburante per aerei di Mordor Intelligence
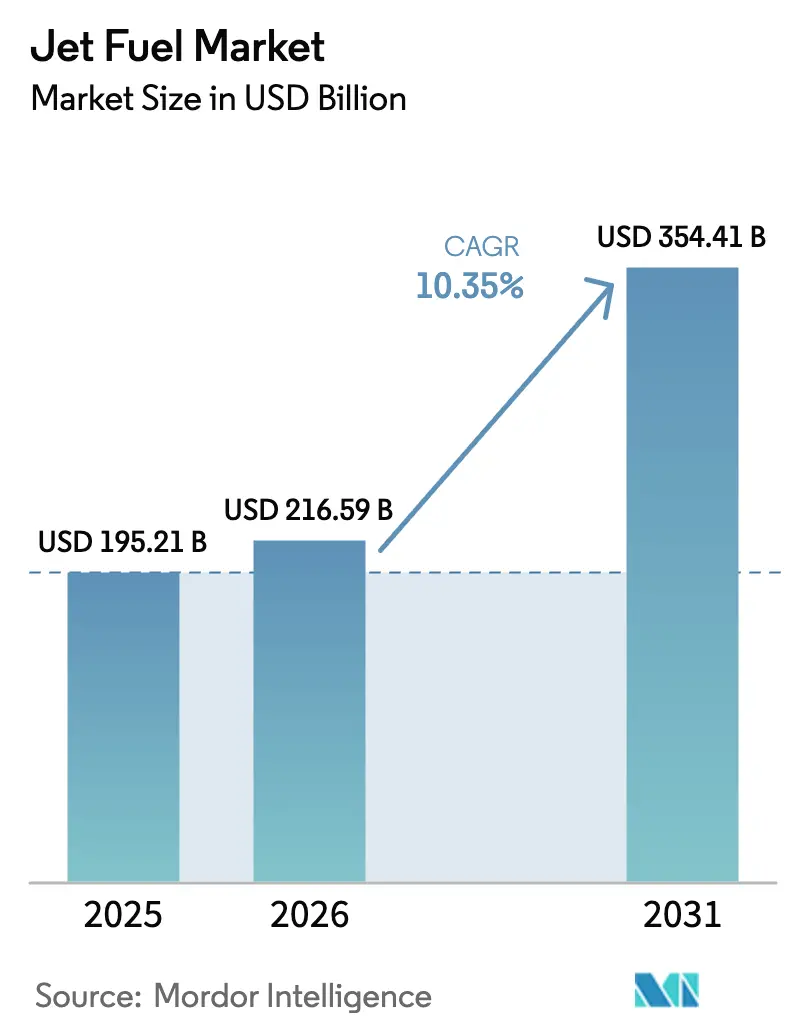
Si prevede che il mercato del carburante per aerei raggiungerà i 195.21 miliardi di dollari nel 2025, i 216.59 miliardi di dollari nel 2026 e i 354.41 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 10.35% dal 2026 al 2031.
L'accelerazione del recupero della capacità di posti nell'area Asia-Pacifico, le consegne sostenute di aerei cargo wide-body sulle rotte transpacifiche e gli obblighi normativi che prevedono la miscelazione di carburante per aviazione sostenibile (SAF) con cherosene convenzionale sono alla base di questa espansione del mercato del carburante per aerei. I fattori di carico passeggeri record registrati a gennaio 2025 hanno spinto le compagnie aeree ad aumentare le capacità delle flotte anziché limitare il traffico, aumentando il consumo di carburante per volo, nonostante gli aerei di nuova generazione promettano un consumo di carburante inferiore per posto. Allo stesso tempo, la normativa ReFuelEU Aviation dell'Unione Europea obbliga i vettori a utilizzare miscele SAF con una densità energetica leggermente inferiore, quindi i litri totali richiesti aumentano nonostante i miglioramenti in termini di efficienza. Le major integrate che controllano raffinerie, oleodotti e i diritti di idranti aeroportuali guadagnano margini di resilienza, poiché le compagnie aeree cercano contratti one-stop che coprano sia SAF che Jet A-1, mentre produttori specializzati come Neste e LanzaJet si aggiudicano premi nella nascente nicchia SAF.
Punti chiave del rapporto
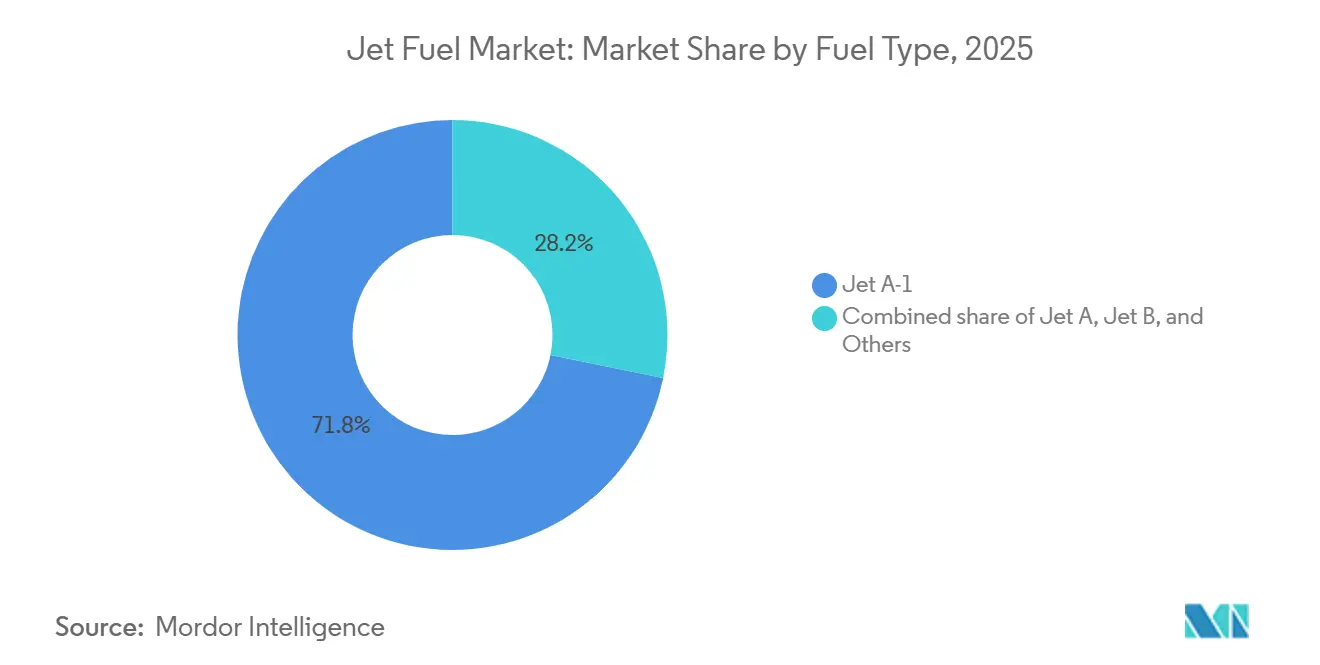
- In base al tipo di carburante, nel 2025 il Jet A-1 deteneva il 71.8% della quota di mercato del carburante per aerei; si prevede che la categoria "Altri", guidata da SAF, crescerà a un CAGR del 17.4% fino al 2031.
- Per applicazione, nel 2025 l'aviazione commerciale ha rappresentato il 78.3% del mercato del carburante per aerei e sta registrando un CAGR dell'11.1% fino al 2031.
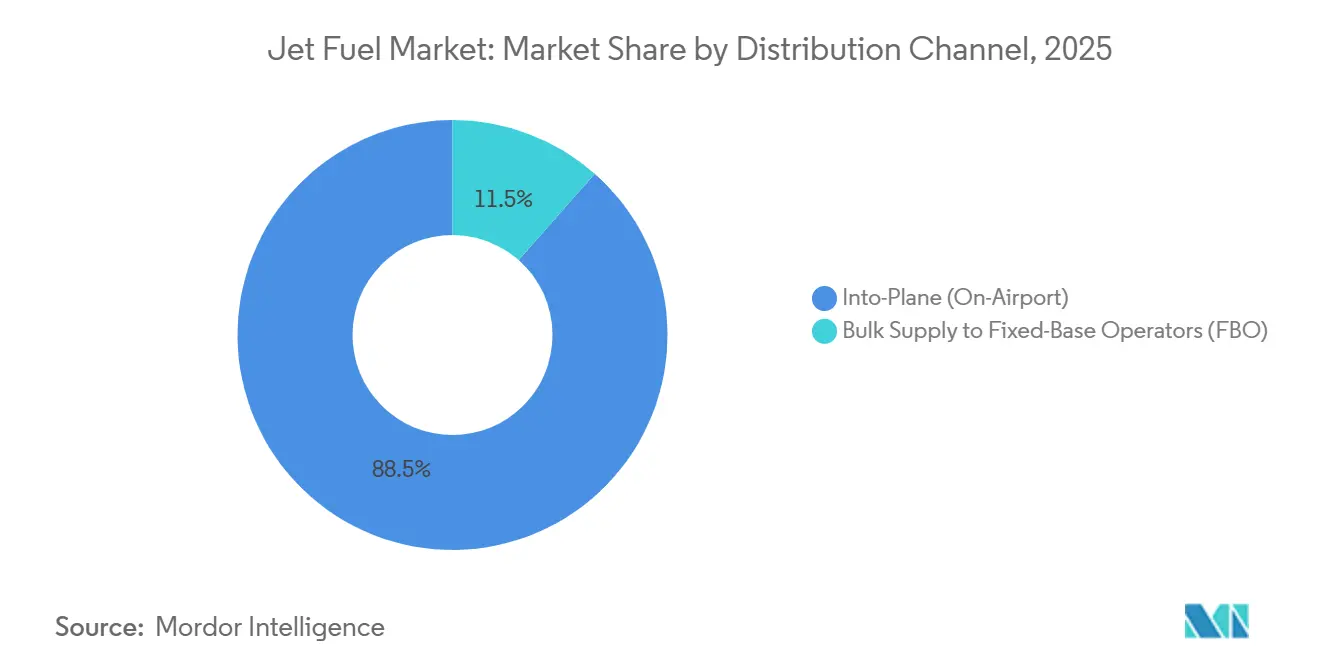
- Per canale di distribuzione, il rifornimento in aereo ha conquistato l'88.5% della quota di mercato del carburante per aerei nel 2025, mentre la fornitura all'ingrosso agli FBO registra un CAGR inferiore dell'8.9% fino al 2031.
- In termini geografici, nel 2025 la regione Asia-Pacifico deteneva il 36.9% della quota di mercato globale del carburante per aerei e si prevede che crescerà a un CAGR dell'11.7% nel periodo 2026-2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale del carburante per aerei
Analisi dell'impatto dei conducenti
| Guidatore | % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Il fattore di carico post-COVID aumenta la domanda di jet A in Asia | + 2.1% | Nucleo Asia-Pacifico, espansione verso gli hub del Medio Oriente | A breve termine (≤ 2 anni) |
| Espansione delle compagnie aeree low-cost in Africa e nell'ASEAN | + 1.8% | ASEAN, Africa subsahariana, India | Medio termine (2–4 anni) |
| Impennata negli ordini di aerei cargo wide-body sulle rotte transpacifiche | + 1.3% | Nord America, Asia-Pacifico (Cina, Giappone, Corea del Sud) | Medio termine (2–4 anni) |
| Aumento della capacità dei mega-hub e investimenti nei parchi di carburante del Medio Oriente | + 1.0% | Medio Oriente (Emirati Arabi Uniti, Qatar, Arabia Saudita), collegamento del traffico con Asia ed Europa | A lungo termine (≥ 4 anni) |
| Esercitazioni aeree su larga scala degli Stati Uniti e della NATO per potenziare il lancio del JP-8 | + 0.7% | Nord America, Europa (Stati membri della NATO) | A breve termine (≤ 2 anni) |
| Mandato di miscelazione SAF al 2% dell'UE che aumenta i volumi del pool tramite perdita di densità | + 0.9% | Europa (UE-27), ricadute su Regno Unito e Svizzera | Medio termine (2–4 anni) |
| Fonte: Intelligenza di Mordor | |||
Il rimbalzo del fattore di carico post-COVID aumenta la domanda di jet A in Asia
Nel gennaio 2025, il tasso di carico passeggeri nella regione Asia-Pacifico ha raggiunto una media dell'82.1%, un livello che ha obbligato i vettori ad aumentare la frequenza dei voli e a impiegare aerei a doppio corridoio più grandi, incrementando la domanda di carburante per aerei. [1] International Air Transport Association, “Air Passenger Market Analysis,” iata.org La rete nazionale cinese ha recuperato il 95% della capacità del 2019 entro la metà del 2025, tuttavia le frequenze dei voli internazionali a lungo raggio sono rimaste inferiori del 15-20% rispetto alle norme pre-pandemia, creando una domanda latente che le compagnie aeree prevedono di sbloccare una volta che l'elaborazione dei visti si sarà completamente normalizzata nel 2026. [2] Airports Council International, “World Airport Traffic Report,” aci.aero La crescita del traffico passeggeri in India del 14.2% su dodici mesi fino a marzo 2025, sostenuta dall'ordine di IndiGo per 500 jet della famiglia Airbus A320neo, consolida l'Asia meridionale come motore di crescita strutturale per il mercato del carburante per aerei. Nel 2024, le compagnie aeree low-cost dell'ASEAN hanno aggiunto 87 aeromobili alla propria flotta, caratterizzati da configurazioni ad alta densità che intensificano il consumo di carburante per volo negli hub principali. Si prevede che il traffico passeggeri regionale crescerà a un tasso annuo composto del 6.3% fino al 2028, superando la media globale e garantendo un aumento a doppia cifra del consumo di cherosene per l'aviazione in India, Bangladesh e Sri Lanka.
Espansione delle compagnie aeree low cost in Africa e nell'ASEAN
Gli operatori low cost dell'Africa subsahariana e del Sud-est asiatico replicano il modello di Southwest Airlines, basato su un unico tipo di volo point-to-point, ma devono fare i conti con un'infrastruttura di carburante ancora in fase di sviluppo. La divisione low-cost di Ethiopian Airlines ha schierato quattro Boeing 737-800 nel 2024 in aeroporti secondari dell'Africa orientale privi di sistemi di idranti robusti, costringendo a rifornimenti di carburante su camion che aumentano i costi del 10-15%. Il lancio di 12 rotte transfrontaliere da parte di VietJet nel 2024 nell'ambito dei cieli aperti dell'ASEAN determina episodiche carenze di carburante, dove opera un solo fornitore di carburante per aerei. Boeing prevede che il Sud-est asiatico richiederà 4,720 nuovi aeromobili entro il 2043, sostenendo una crescita sostenuta del mercato del carburante per aerei. Tuttavia, in Myanmar, Laos e Cambogia, le limitate scorte costringono i vettori a rifornirsi di carburante dalle raffinerie costiere, comprimendo il margine di sicurezza del modello low-cost.
Impennata negli ordini di aerei cargo wide-body sulle rotte transpacifiche
Boeing ha consegnato 70 aerei cargo di produzione nel 2024 e la domanda per il 777-8F e l'Airbus A350F è in crescita, mentre l'e-commerce rimodella la logistica globale. Le flotte di FedEx e UPS superano già i 220 aerei cargo dedicati ciascuna, e i nuovi modelli bimotore consumano il 15-20% in meno per tonnellata-chilometro, ma richiedono maggiori carichi di carico a tratta singola a causa dell'autonomia estesa. SF Airlines e Cargolux hanno completato il portafoglio ordini per 34 Boeing 777-8F in grado di coprire rotte non-stop Shanghai-Los Angeles, consumando fino a 100 tonnellate di Jet A-1 per viaggio. I dati IATA di gennaio 2025 hanno mostrato un aumento dell'8.3% delle tonnellate-chilometro di carico su base annua, con il 65% del trasporto merci globale proveniente o diretto in Asia-Pacifico e Nord America. Gli hub cargo di Anchorage, Memphis, Louisville e Hong Kong assicurano quindi un volume duraturo per il mercato del carburante per aerei.
Aumenta la capacità dei mega-hub negli investimenti nei parchi di carburante del Medio Oriente
L'aeroporto internazionale di Dubai ha gestito 44.9 milioni di viaggiatori nel primo semestre del 2024, con la flotta di 260 wide-body di Emirates che ha rifornito l'aeroporto di oltre 2 milioni di tonnellate di carburante, diventando il più grande cliente al mondo. La Qatar Jet Fuel Company ha aggiunto 50 milioni di litri di stoccaggio sotterraneo all'aeroporto internazionale di Hamad, consentendo il rifornimento simultaneo di 12 Airbus A350-1000 senza cali di pressione. Saudi Aramco e Saudia hanno investito 150 milioni di dollari in un terminal di miscelazione SAF con l'obiettivo di raggiungere miscele al 5% entro il 2028, posizionando Jeddah come nodo di riesportazione per i vettori africani e dell'Asia meridionale. Queste espansioni salvaguardano la pressione degli idranti e le scorte, supportando una crescita a due cifre della produttività a vantaggio del mercato del carburante per aerei.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| I supplementi sui biglietti della Fase IV dell'EU-ETS limitano i voli turistici | -1.4% | Europa (UE-27, Regno Unito, Svizzera, Norvegia) | A breve termine (≤ 2 anni) |
| Il rinnovamento della flotta verso aerei a basso consumo di carburante riduce i consumi per volo | -1.9% | Globale, con adozione più rapida in Nord America, Europa e Asia-Pacifico | Medio termine (2–4 anni) |
| L'elevato premio SAF riduce la copertura delle compagnie aeree e l'aumento del carburante | -0.8% | Europa, Nord America (California, Washington), emergente nell'Asia-Pacifico | Medio termine (2–4 anni) |
| La carenza di greggio ricco di aromatici riduce la resa del getto dell'USGC | -0.6% | Nord America (complesso di raffinazione della costa del Golfo degli Stati Uniti) | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
I supplementi sui biglietti della fase IV dell'EU-ETS limitano i voli turistici
La Fase IV del Sistema di scambio di quote di emissioni dell'UE ha innalzato i prezzi del carbonio oltre gli 80 euro/t e ha revocato le quote gratuite per i voli intra-UE, aumentando i costi per settore di 700-880 euro su una tratta Londra-Barcellona operata con un A320neo. [3] Commissione europea, "Linee guida EU ETS Fase IV", ec.europa.eu Compagnie aeree come Ryanair ed easyJet hanno aggiunto supplementi di 5-12 euro e easyJet ha segnalato un calo del 4.3% nelle prenotazioni per il tempo libero inferiori a 1,000 km nel terzo trimestre del 2024. La IATA prevede un calo annuo del 2-3% dei passeggeri-chilometro intraeuropei fino al 2027, smorzando i volumi del mercato del carburante per aerei sulle rotte sensibili al prezzo.
Il rinnovamento della flotta verso aeromobili a basso consumo di carburante riduce i consumi per volo
L'Airbus A320neo consente un risparmio del 20% di carburante per posto rispetto all'A320ceo, e il Boeing 737 MAX riduce del 14-20% rispetto al 737NG, disaccoppiando la crescita del traffico dal consumo. [4] Airbus, "Caratteristiche degli aeromobili della famiglia A320", airbus.com. L'impiego da parte di United Airlines di 50 jet MAX 9 nel 2024 ha ridotto il consumo di carburante nazionale del 3.2% nonostante un aumento del 5% dei posti-miglio. I cicli di ritiro della flotta implicano che il 40% degli attuali 28,000 aeromobili sarà sostituito entro il 2035, ostacolando il mercato del carburante per aerei.
Analisi del segmento
Per tipo di carburante: i mandati SAF accelerano la crescita degli “altri”
Il Jet A-1 ha mantenuto il 71.8% del volume del 2025 grazie alla standardizzazione globale al di fuori del Nord America, mentre il Jet A domina il mercato interno statunitense perché il suo punto di congelamento, rilassato a -40 °C, si adatta alle operazioni a tratte più brevi. Si prevede che il mercato del carburante per aerei "Altri", composto da TS-1, Jet B e SAF, crescerà a un CAGR del 17.4%, il più rapido tra le classi di carburante, trainato dagli obiettivi vincolanti SAF nell'UE, nel Regno Unito e in California. L'espansione di Rotterdam da 1.3 milioni di tonnellate di Neste e la linea Freedom Pines da 10 milioni di galloni di LanzaJet sono esempi tipici dell'intensità di capitale necessaria per fornire i volumi obbligatori.
La crescita delle quote di mercato nel settore del carburante per aerei rimane limitata dalla scarsità di materie prime; l'olio da cucina esausto, il sego e i flussi di rifiuti urbani non riescono ancora a raggiungere le soglie multimilionarie previste dalle autorità di regolamentazione. Il Jet B è relegato ai mercati con temperature estremamente fredde e rischia un ritiro accelerato a causa della modernizzazione delle flotte degli operatori canadesi. Il TS-1 russo continua a essere utilizzato in servizio nazionale, ma le sanzioni congelano gli aggiornamenti tecnologici, limitando la flessibilità delle raffinerie. Il meccanismo di crediti di emissione di CORSIA, tuttavia, dovrebbe immettere in circolazione ulteriori 5-8 milioni di tonnellate di SAF entro il 2030, garantendo che l'aggregato "Altri" catturi guadagni di quote di mercato sproporzionati nel carburante per aerei.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per applicazione: predominio commerciale contro resilienza della difesa
Le compagnie aeree commerciali hanno rappresentato il 78.3% dei consumi del 2025 e sosterranno un CAGR dell'11.1%, con l'aumento della capacità dei vettori low-cost dell'Asia-Pacifico e dei collegamenti con il Medio Oriente. Un fattore di carico record dell'82.1% suggerisce che le compagnie aeree debbano aggiungere frequenze o aeromobili più grandi, entrambi scenari che aumentano la domanda del mercato del carburante per aerei. L'aviazione militare, che rappresenta circa il 15% della domanda, cresce a un ritmo più costante del 7-8%; la sola Aeronautica Militare statunitense ha assorbito 85 milioni di barili nell'anno fiscale 2024, con l'aumento dell'adozione dell'F-35A.
La quota del 7% del mercato del carburante per aerei dell'aviazione generale beneficia di una crescita della domanda di proprietà frazionata del 12-15% delle ore di volo nel 2024, ma le sue emissioni sproporzionate per passeggero attirano l'attenzione delle autorità di regolamentazione. La FAA ha segnalato una crescente adozione di velivoli diesel per l'addestramento al volo che bruciano Jet A, con un incremento incrementale della domanda del segmento del 2-3% annuo. I contratti di logistica militare, spesso indicizzati al Brent più differenziale, forniscono un limite di consumo quando i volumi commerciali diminuiscono, sottolineando l'effetto riequilibrante del mix di applicazioni sul settore del carburante per aerei.
Per canale di distribuzione: l'infrastruttura degli idranti consolida la quota di mercato nel piano
Il rifornimento in volo ha fornito l'88.5% del volume mondiale nel 2025 e si prevede che aumenterà a un CAGR dell'11.0% nel periodo 2026-2031, rispecchiando la ripresa del traffico hub-aeroporto e la preferenza delle compagnie aeree per le svolte rapide basate sugli idranti. Dubai, Changi e Heathrow erogano ciascuna 5-8 milioni di tonnellate all'anno tramite condotte dedicate, eliminando il rischio di contaminazione dei camion e supportando contratti di mercato del carburante per aerei su larga scala. Il contratto annuale di Emirates da 6 miliardi di dollari a Dubai dimostra un'offerta oligopolistica nei mega-hub, dove Shell, BP ed ExxonMobil gestiscono joint venture che raggruppano le opzioni SAF.
La fornitura all'ingrosso agli operatori con base fissa detiene una quota dell'11.5%, concentrata in giacimenti secondari dove il traffico non giustifica la presenza di idranti. Signature Flight Support e Atlantic Aviation gestiscono oltre 200 siti negli Stati Uniti, ma applicano ricarichi di 5-10 c/gal a causa del rallentamento dello stoccaggio. La migrazione dei jet regionali dagli ERJ-145 da 50 posti agli E175 da 76 posti ha spostato il 15-20% dei volumi degli ex FBO verso le reti di idranti hub, rafforzando il predominio in aereo nel mercato del carburante per aerei.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
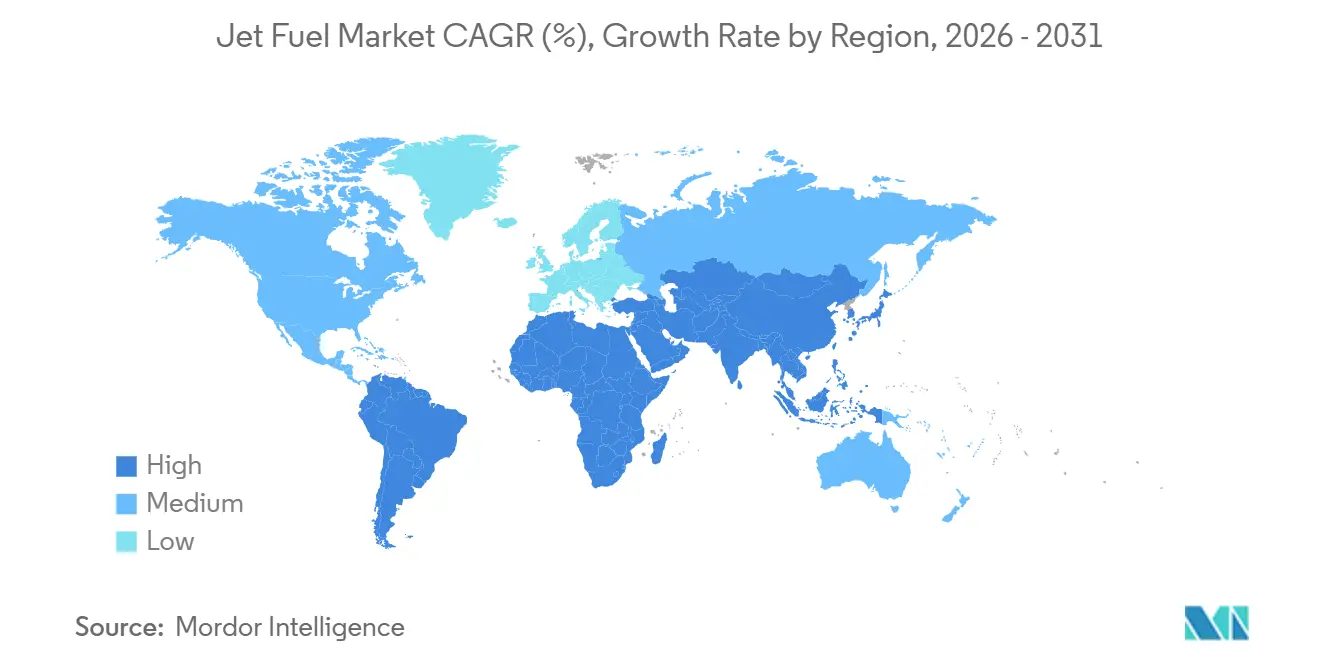
L'area Asia-Pacifico ha assorbito il 36.9% della domanda del 2025 ed è sulla buona strada per un CAGR dell'11.7% fino al 2031, il più rapido a livello mondiale. La ripresa interna della Cina al 95% dei livelli di passeggeri del 2019 e l'aumento del traffico annuo del 14.2% in India, trainato dall'ordine record di 500 aeromobili di IndiGo, rafforzano lo slancio regionale. L'apertura dei cieli dell'ASEAN consente a VietJet e AirAsia di aggiungere 19 nuovi settori transfrontalieri nel 2024, concentrando l'approvvigionamento di carburante dove i singoli fornitori controllano gli idranti, incrementando i margini del mercato regionale del carburante per aerei. L'obiettivo del Giappone di una miscela SAF del 10% entro il 2030 stimola gli investimenti di Idemitsu Kosan ed ENEOS nel settore waste-to-jet, posizionando il Paese per possibili esportazioni verso Corea del Sud e Taiwan.
Il Nord America ha detenuto una quota di circa il 28% nel 2025 e sta crescendo a un CAGR del 9.2% fino al 2031. I consumi statunitensi di 1.7-1.8 milioni di barili al giorno beneficiano della ripresa transatlantica; United e Delta hanno entrambe registrato una crescita del 18-22% su base annua dei posti-chilometro internazionali nel quarto trimestre del 2024. Il modello canadese incentrato sugli hub di Toronto Pearson e Vancouver guida la crescita, mentre l'ordine di 18 Boeing 787-10 da parte di Air Canada riduce il consumo per viaggio del 20-25% rispetto ai 767 in dismissione. L'aumento annuo del 10-12% in Messico è legato ai flussi di passeggeri in prossimità dell'aeroporto, sebbene i limitati investimenti nella raffineria Pemex costringano alla dipendenza dalle importazioni, che riduce l'offerta del mercato del carburante per aerei.
L'Europa ha contribuito al 22% della domanda globale nel 2025, con un CAGR più lento dell'8.5%. I supplementi dell'EU-ETS e la sostituzione del trasporto ferroviario a corto raggio frenano la crescita, ma l'aumento della densità dovuto ai mandati SAF compensa una parte della perdita di volume. Heathrow, Charles de Gaulle e Francoforte hanno trasportato complessivamente 12 milioni di tonnellate nel 2024 attraverso oleodotti integrati gestiti da Shell, BP, TotalEnergies ed ExxonMobil. Le emissioni di CO2 aggiuntive di Ryanair ed easyJet hanno ridotto le prenotazioni per il tempo libero del 4.3% sulle rotte inferiori a 1,000 km, e la Russia rimane limitata ai livelli del 2019 a causa delle sanzioni.
Medio Oriente e Africa si spartiranno il 14% della domanda nel 2025. I 44.9 milioni di passeggeri del Dubai International nel primo semestre del 2024 e l'aumento annuo di 2 milioni di tonnellate di Emirates testimoniano la solidità duratura dell'hub. L'ampliamento dello stoccaggio di 50 milioni di litri di Qatar Jet Fuel garantisce il rifornimento simultaneo dell'A350, mentre l'obiettivo del 5% di SAF di Saudi Aramco entro il 2028 mira a creare opportunità di riesportazione. Il lancio delle rotte di Ethiopian Airlines verso Lusaka e Dar es Salaam evidenzia le lacune infrastrutturali dell'Africa subsahariana, dove la fornitura su camion aggiunge il 10-15% ai costi, ma un CAGR del 9.5% fino al 2031 mantiene il mercato del carburante per aerei attraente. La quota del 6% del Sud America si concentra a San Paolo Guarulhos e Rio Galeão, alimentati dagli oleodotti Petrobras Distribuidora ma limitati da un più lento rinnovo della flotta.
Panorama normativo
Le norme relative alla miscelazione di carburanti sostenibili per l'aviazione (SAF) e alla contabilità delle emissioni stanno diventando sempre più il livello normativo vincolante per le specifiche, la tracciabilità e la fornitura ammissibile di carburante per aerei. In Europa, il regolamento ReFuelEU Aviation (Regolamento (UE) 2023/2405) è entrato in vigore il 1° gennaio 2025, stabilendo quote minime di SAF per il carburante reso disponibile negli aeroporti dell'UE e formalizzando i flussi di lavoro di rendicontazione e conformità. L'EASA ha rafforzato l'attuazione pubblicando aggiornamenti tecnici allo strumento di rendicontazione digitale ReFuelEU Aviation l'08 aprile 2026.
Parallelamente ai mandati regionali, l'allineamento globale in materia di contabilità del carbonio si sta rafforzando attraverso il CORSIA dell'ICAO. Nel giugno 2025, il Consiglio dell'ICAO ha approvato emendamenti riguardanti la valutazione del ciclo di vita (LCA) e i valori relativi al cambiamento indiretto dell'uso del suolo (ILUC), con valori predefiniti aggiornati applicabili fino al 31 dicembre 2029. Il Regno Unito ha avviato il proprio mandato SAF nel 2025 con un obbligo iniziale del 2% per il carburante per aerei fossile fornito, che salirà al 10% entro il 2030 e al 22% entro il 2040, segnalando al contempo una governance del percorso attraverso una struttura di limite massimo di contributo HEFA nei primi anni. ReFuelEU integra anche un meccanismo di revisione delle politiche, che include una valutazione da parte della Commissione europea entro il 31 dicembre 2026 su misure mirate per affrontare la delocalizzazione del carbonio e le dinamiche competitive rispetto all'aviazione di paesi terzi.
Panorama competitivo
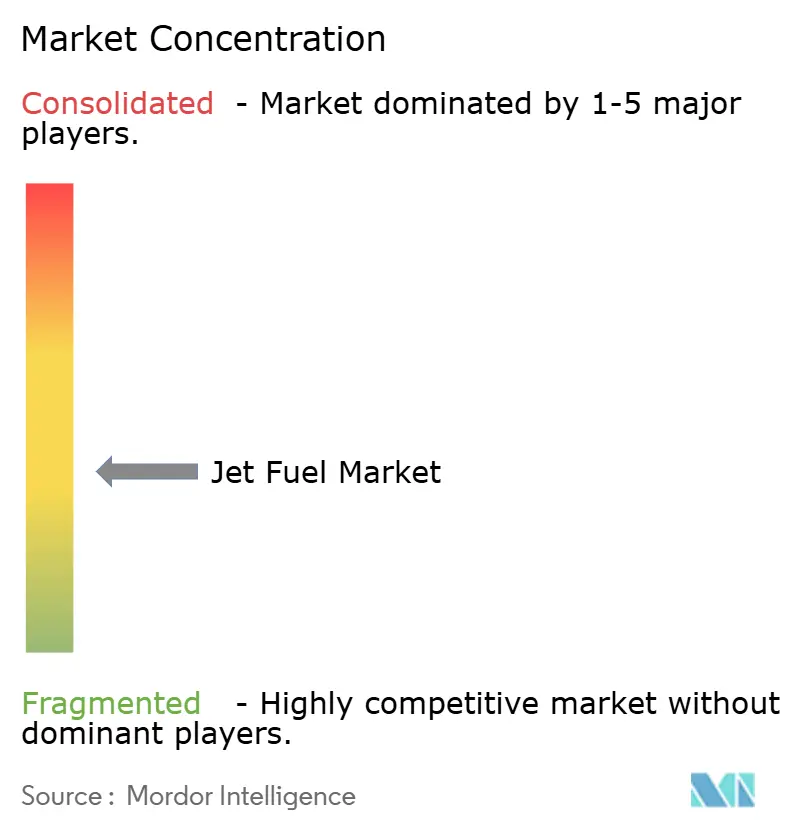
Il mercato del carburante per aerei è moderatamente concentrato: Shell, BP, ExxonMobil, Chevron e TotalEnergies controllano collettivamente quasi il 40% del volume di carburante immesso in volo nei 50 aeroporti più trafficati, eppure nessuno supera il 12% di quota globale. I diritti di idranti ad alta intensità di capitale e i contratti aerei di 5-10 anni erigono barriere, ma le major integrate si trovano ad affrontare spread di margine sempre più ridotti quando le oscillazioni del greggio comprimono le crepe di raffinazione. L'integrazione verticale consente a queste aziende di confezionare prezzi differenziali fissi, compensazioni di carbonio e miscele SAF in singole fatture, che le compagnie aeree preferiscono per la trasparenza dei costi.
Fornitori secondari come Vitol Aviation e World Fuel Services sfruttano l'agilità commerciale, ma non dispongono di asset a monte, il che limita la loro capacità di coprire la volatilità dei prezzi insita nei premi SAF. La scala di Rotterdam di Neste e il sistema modulare di licenze alcol-jet di LanzaJet dimostrano che gli specialisti agili possono monetizzare le nicchie verdi, ma le major si avvicinano con cautela. Le compagnie petrolifere nazionali, Sinopec, PetroChina e Indian Oil, stanno riadattando gli impianti di hydrocracker per il co-processing di fonti rinnovabili al 5-10%, rinunciando alla resa ma evitando gli investimenti greenfield.
Le innovazioni tecnologiche stanno accelerando: il sistema di tracciamento FuelAssure di Shell, basato su blockchain, si è aggiudicato un contratto esclusivo decennale da 12 miliardi di dollari presso Singapore Changi, certificando la provenienza end-to-end del carburante, un punto di forza per le compagnie aeree soggette a controlli ESG sempre più stringenti. Specifiche nazionali divergenti, il limite di zolfo TS-1 imposto dalla Russia e i limiti aromatici imposti dal Giappone impediscono la completa mercificazione e alimentano differenziali di prezzo regionali che i trader più agili sfruttano per arbitrare il mercato del carburante per aerei.
Leader del settore del carburante per aerei
PLC a conchiglia
Exxon Mobil Corporation
BP PLC
Chevron Corporation
Energie Totali SE
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: Shell Catalysts & Technologies ha firmato un accordo di licenza tecnologica con ENGIE per la fornitura della tecnologia Shell XTL1 Process (inclusi RWGS e Fischer-Tropsch) per il progetto KerEAUzen e-SAF a Le Havre, in Normandia. Questa iniziativa amplia la capacità di produzione di biocarburanti per l'aviazione, con licenza e ripetibilità, e supporta i programmi di produzione europei locali in linea con i requisiti di conformità SAF.
- Aprile 2026: Shell Aviation ha collaborato con American Express Global Business Travel per estendere un accordo aziendale a lungo termine con Google per le informazioni sugli attributi ambientali dei carburanti sostenibili per l'aviazione (SAF) utilizzando la piattaforma Avelia. Ciò rafforza l'approvvigionamento su larga scala tramite il modello "book-and-claim", ampliando la partecipazione oltre i limiti della consegna fisica del carburante e collegando la domanda aziendale ai programmi SAF delle compagnie aeree.
- Agosto 2024: BP ha firmato un accordo per la fornitura di carburante sostenibile per l'aviazione con la società cinese Zhejiang Jiaao, come riportato da Reuters. L'accordo riflette gli sforzi dei principali operatori per garantire volumi di carburante sostenibile per l'aviazione e diversificare le catene di approvvigionamento attraverso produttori asiatici, in un contesto di normative sempre più stringenti in materia di carburante sostenibile e requisiti di tracciabilità.
Ambito e metodologia
Il carburante per aerei o carburante per turbine per aerei è un tipo di carburante per aerei progettato per l'uso in aeromobili alimentati da motori a turbina a gas.
Il mercato del carburante per aerei è segmentato per tipo di carburante, applicazione e area geografica. Il mercato è segmentato in base al tipo di carburante in jet A, jet A1 e jet B. Per applicazione. Il mercato è segmentato in aviazione commerciale, difesa e generale. Il rapporto copre anche le dimensioni del mercato e le previsioni per il mercato del carburante per aerei nelle principali regioni. Le dimensioni e le previsioni del mercato di ciascun segmento si basano sulle entrate (USD).
| Jet A |
| Getto A-1 |
| Jet B |
| Altri [TS-1, Carburante per l'aviazione sostenibile (SAF)] |
| Aviazione commerciale |
| Aviazione della difesa |
| Aviazione generale |
| In aereo (in aeroporto) |
| Fornitura all'ingrosso agli operatori di base fissa (FBO) |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Spagna | |
| Paesi nordici | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Paesi ASEAN | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Resto del Sud America | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Qatar | |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di carburante | Jet A | |
| Getto A-1 | ||
| Jet B | ||
| Altri [TS-1, Carburante per l'aviazione sostenibile (SAF)] | ||
| Per Applicazione | Aviazione commerciale | |
| Aviazione della difesa | ||
| Aviazione generale | ||
| Per canale di distribuzione | In aereo (in aeroporto) | |
| Fornitura all'ingrosso agli operatori di base fissa (FBO) | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Spagna | ||
| Paesi nordici | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Paesi ASEAN | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Qatar | ||
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato globale del carburante per aerei nel 2026 e quale crescita è prevista entro il 2031?
Il mercato del carburante per aerei ha raggiunto i 216.59 miliardi di dollari nel 2026 e si prevede che raggiungerà i 354.41 miliardi di dollari entro il 2031, con un CAGR del 10.35%.
Quale regione guiderà la crescita della domanda di carburante per aerei fino al 2031?
L'area Asia-Pacifico è in testa, con una quota del 36.9% nel 2025 e un'espansione a un CAGR dell'11.7% grazie alla ripresa del traffico in Cina, India e ASEAN.
Quale impatto avranno i mandati SAF sui futuri volumi di carburante?
Le norme sulle miscele SAF dell'UE, del Regno Unito e della California aumentano la domanda totale di litri perché una minore densità energetica implica che le compagnie aeree debbano acquistare più carburante per ottenere la stessa autonomia.
In che modo il rinnovo della flotta influisce sul consumo di carburante per aerei?
Gli aerei di nuova generazione, come l'Airbus A320neo e il Boeing 737 MAX, riducono il consumo di posti a sedere del 14-20%, compensando parte della crescita della domanda dovuta al traffico.
Chi sono i principali fornitori nel mercato del carburante per aerei?
Shell, BP, ExxonMobil, Chevron e TotalEnergies controllano complessivamente circa il 40% del volume di passeggeri in arrivo negli aeroporti più trafficati del mondo.


