

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
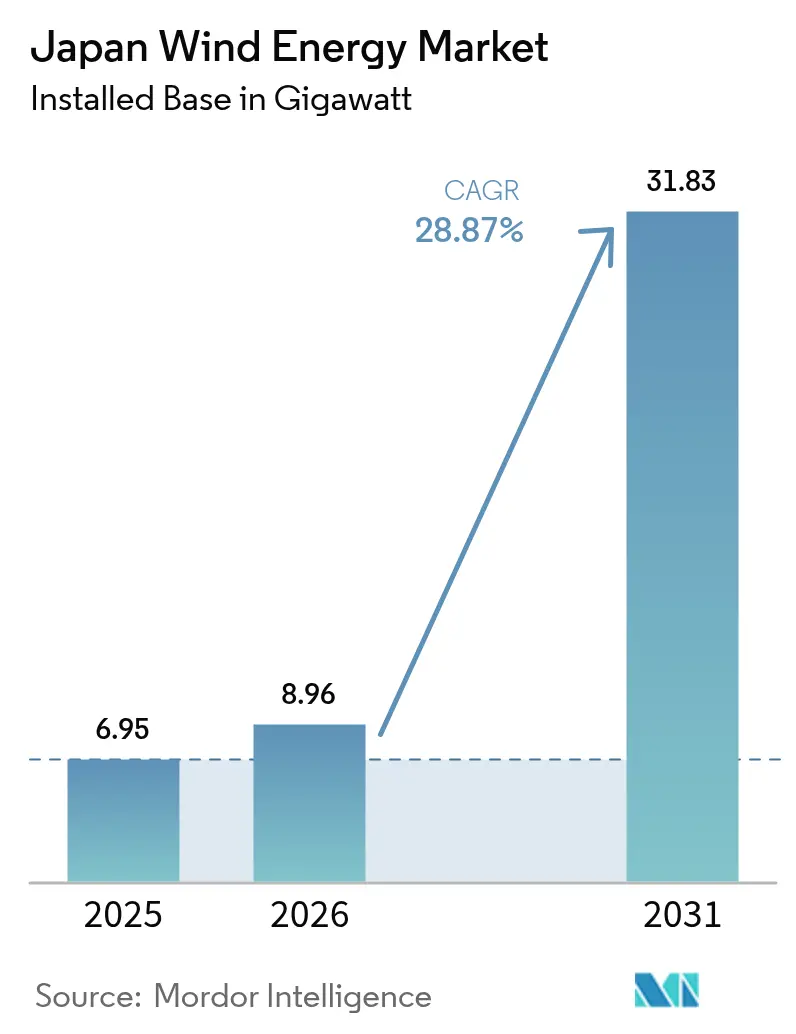
| Volume di mercato (2026) | 8.96 gigawatt |
| Volume di mercato (2031) | 31.83 gigawatt |
| Tasso di crescita (2026 - 2031) | 28.87% CAGR |
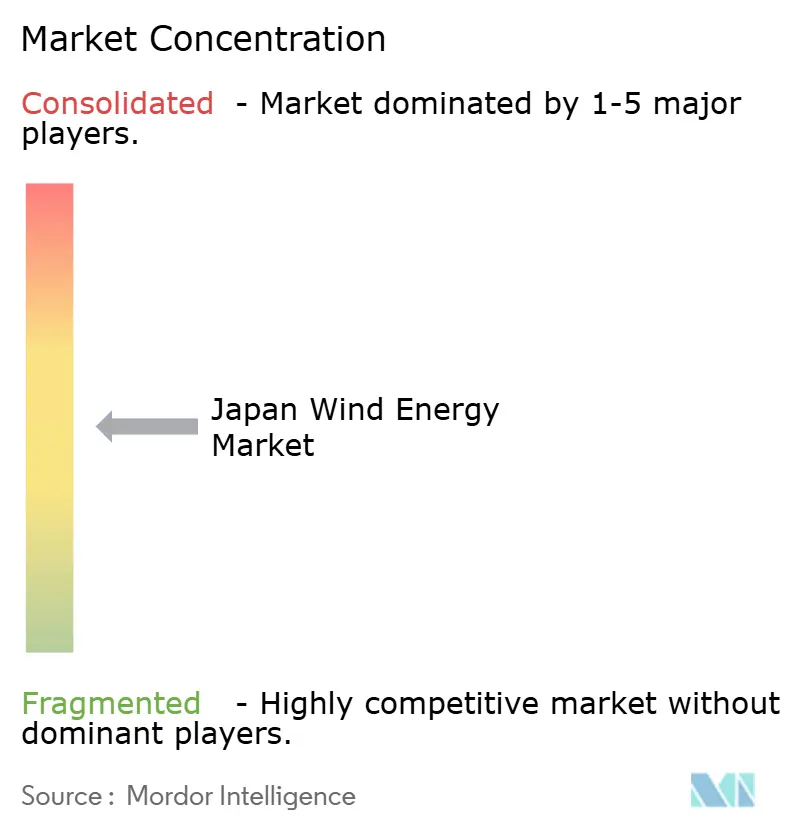
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dell'energia eolica in Giappone di Mordor Intelligence
Si stima che nel 2026 il mercato giapponese dell'energia eolica raggiungerà gli 8.96 gigawatt, in crescita rispetto al valore del 2025 di 6.95 gigawatt, mentre le proiezioni per il 2031 indicano 31.83 gigawatt, con un CAGR del 28.87% nel periodo 2026-2031.
La crescita si basa sull'impegno politico del Giappone a ridurre la dipendenza dai combustibili fossili e raggiungere la neutralità carbonica entro il 2050, supportato dal 7° Piano Energetico Strategico che punta a raggiungere il 40-50% di energie rinnovabili nel mix energetico nazionale entro il 2040. Le aste eoliche offshore, i titoli di Stato di transizione e gli accordi di acquisto di energia (PPA) aziendali canalizzano nuovi capitali, mentre le alleanze tra componenti nazionali riducono i rischi di importazione e accorciano i tempi dei progetti. Le innovazioni nelle piattaforme galleggianti ampliano di dieci volte l'area disponibile per lo sviluppo, liberando acque più profonde per la capacità futura. Allo stesso tempo, la congestione della rete nelle regioni settentrionali ricche di vento e l'opposizione degli stakeholder nelle comunità di pescatori frenano i tassi di installazione a breve termine.
Punti chiave del rapporto
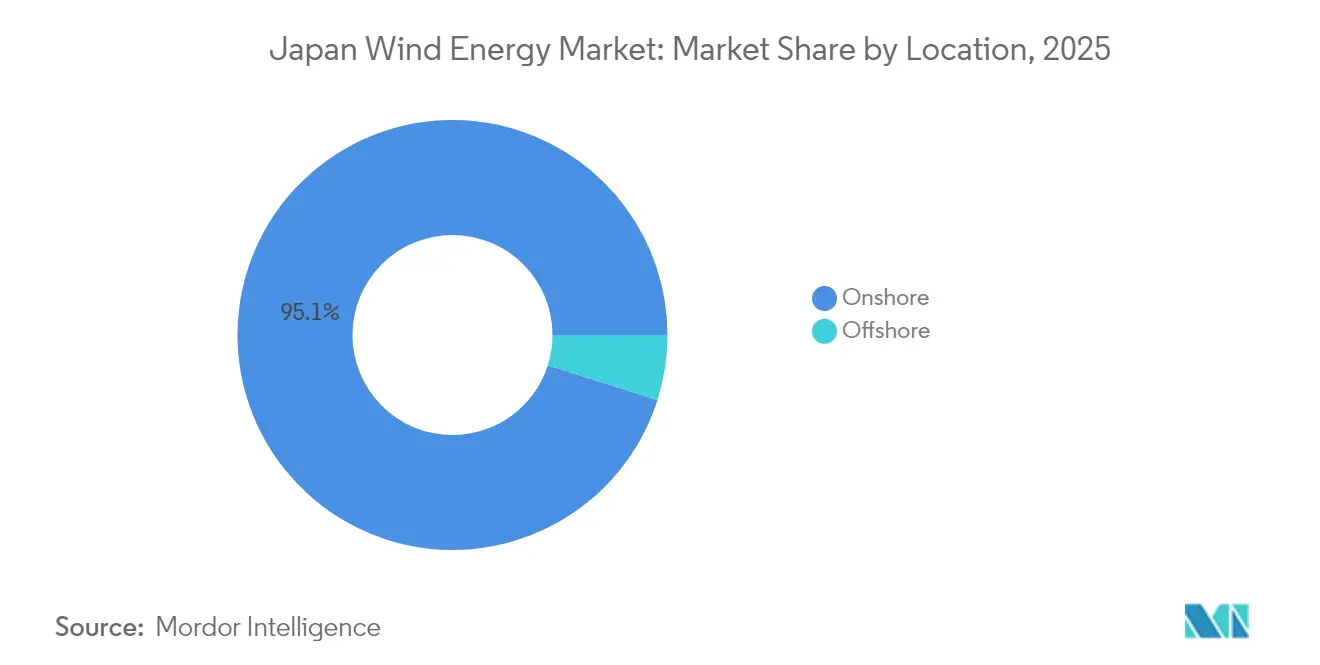
- Nel 2025, i progetti onshore hanno conquistato il 95.12% della quota di mercato dell'energia eolica in Giappone, mentre si prevede che le installazioni offshore cresceranno a un CAGR del 67.1% entro il 2031, segnalando un imminente riallineamento nel mix di sedi.
- Nel 2025, il segmento delle turbine da 3-6 MW deteneva una quota del 47.65% del mercato dell'energia eolica giapponese; le turbine superiori a 6 MW sono destinate a crescere a un CAGR del 32.93% sulla base delle piattaforme da 15 MW specificate per le assegnazioni offshore del terzo round.
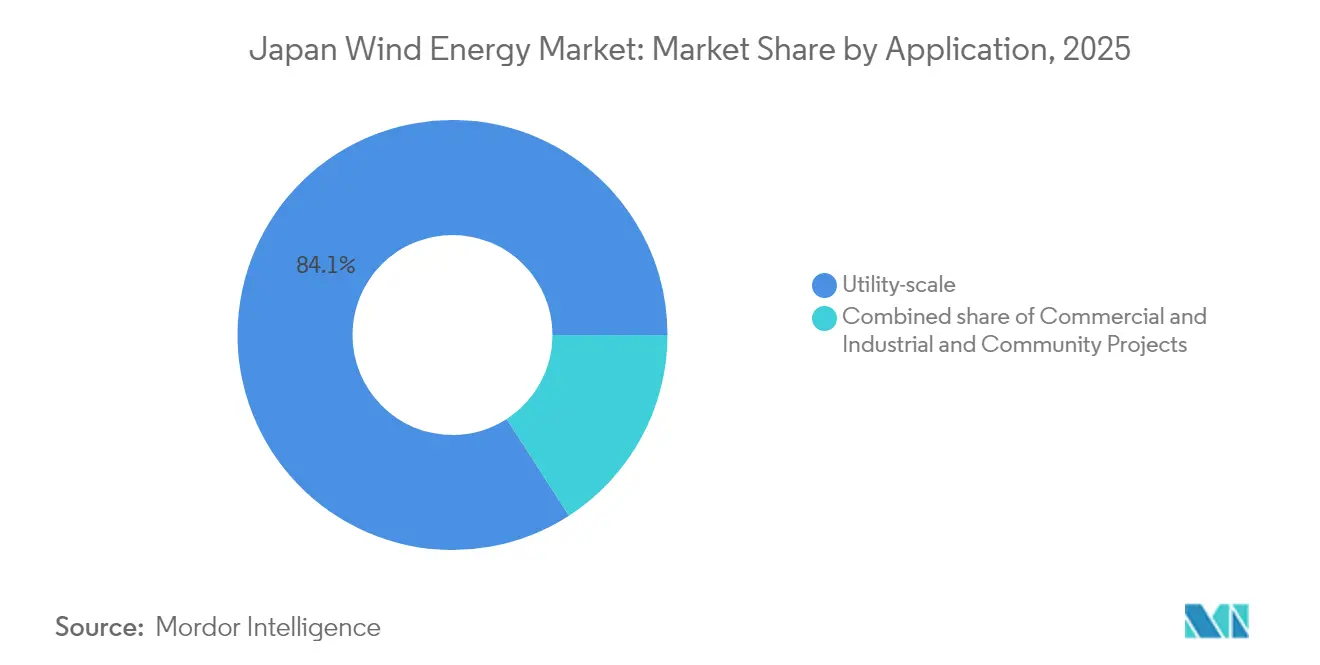
- Nel 2025, le applicazioni su scala industriale rappresentavano l'84.12% del mercato giapponese dell'energia eolica, mentre i progetti comunitari sono destinati a progredire a un CAGR del 34.8% entro il 2031, grazie alle partnership municipali che sfruttano la semplificazione delle procedure di autorizzazione.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dell'energia eolica in Giappone
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento delle aste per l'eolico offshore | + 12.50% | Nazionale, concentrato nelle zone costiere di Tohoku, Hokkaido e Kyushu | Medio termine (2-4 anni) |
| Calo dell'LCOE onshore e degli aggiornamenti delle turbine | + 4.20% | Nazionale, con la più alta adozione in Hokkaido e Tohoku | A breve termine (≤ 2 anni) |
| Afflussi di capitali derivanti dalle emissioni di obbligazioni verdi | + 3.80% | Nazionale, con domanda istituzionale dai centri finanziari di Tokyo | Medio termine (2-4 anni) |
| PPA aziendali da data center e cluster di semiconduttori | + 2.90% | Regionale, concentrato a Kumamoto, Hokkaido, Tohoku | A breve termine (≤ 2 anni) |
| Apertura della ZEE giapponese all'eolico galleggiante | + 5.10% | Nazionale, focalizzato sul Mar del Giappone e sui tratti di acque profonde del Pacifico | A lungo termine (≥ 4 anni) |
| Strategia nazionale sull'idrogeno e l'ammoniaca per aumentare la domanda di energia eolica | + 1.80% | Nazionale, con centri pilota ad Aichi (Hekinan), Fukushima | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento delle aste per l'eolico offshore
Le aste del terzo round, tenutesi nel dicembre 2024, hanno assegnato 1 GW tra Aomori Sud e Yuza a 3 JPY/kWh con l'obbligo di avvio entro giugno 2030. Le regole d'asta riviste nel gennaio 2025 hanno introdotto l'indicizzazione dei prezzi e incentivi per l'avvio anticipato al fine di compensare il rischio di inflazione dei costi. [1] Reuters, “Japan Tweaks Offshore Wind Auction Rules to Spur Bids,” reuters.com Questi cambiamenti segnalano un'agilità normativa che preserva la competitività dei prezzi ampliando al contempo la partecipazione degli offerenti. Il quarto round, previsto per il 2025, verificherà se i perfezionamenti delle regole possono accelerare l'assegnazione della capacità senza compromettere i requisiti di contenuto locale. L'approccio posiziona le aste come un motore di crescita prevedibile per il mercato giapponese dell'energia eolica.
Calo dei costi operativi onshore e degli aggiornamenti delle turbine
Il parco eolico Abukuma da 147 MW, commissionato nell'aprile 2025 con 46 unità GE Vernova da 3.2 MW, mostra come le turbine più grandi riducano i costi di bilanciamento dell'impianto per megawatt. [2] GE Vernova, "Parco eolico Abukuma commissionato", gevernova.com Le collaborazioni nazionali per apparecchiature di commutazione e semiconduttori tra Vestas, Mitsubishi Electric e Fuji Electric rafforzano la catena di fornitura e riducono l'esposizione alle importazioni. I prototipi galleggianti ad asse verticale finanziati da NEDO estendono le riduzioni dei costi agli ambienti di acque profonde, supportando una diffusione più ampia. Insieme, questi fattori aumentano i tassi di rendimento interni del progetto e accelerano il passaggio a macchine più grandi ed efficienti, promuovendo il mercato dell'energia eolica giapponese.
Afflussi di capitali dalle emissioni di obbligazioni verdi
Il programma giapponese di obbligazioni sovrane di transizione da 20 miliardi di yen rappresenta un punto di riferimento per la finanza climatica, con la tranche di 800 miliardi di yen di febbraio 2024 che attrae una forte domanda nell'ambito del Climate Bonds Standard. Spread cedolari più bassi si riversano sugli emittenti aziendali, consentendo finanziamenti interessanti per impianti offshore e potenziamenti della rete. Le utility stanno ora inserendo scadenze cinquantennali nelle strutture di capitale, riducendo il rischio di rifinanziamento per complessi asset eolici flottanti. L'ampia liquidità riduce il divario di costo rispetto alle alternative a gas ed espande il mercato eolico giapponese.
PPA aziendali da cluster di data center e semiconduttori
Il PPA virtuale di Microsoft con Shizen Energy e il contratto da 30 MW di Equinix con Trina Solar Japan Energy sono un esempio lampante della crescente domanda di energia elettrica verde a lungo termine nel settore digitale. I piani governativi per un parco eolico offshore da 300 MW a Hokkaido, allineato alla produzione di semiconduttori, illustrano il coordinamento tra politica e settore. Il PPA off-site di JERA con East Japan Railway dimostra quadri contrattuali trasferibili, riducendo i costi di transazione e favorendo una più ampia adozione. La propensione delle aziende per una capacità eolica a costi stabili aumenta la certezza di prelievo, radicando nuove installazioni nel mercato eolico giapponese.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento della capacità di produzione di energia a gas nell'ambito della tabella di marcia GX | -2.70% | Nazionale, con nuovi impianti CCGT a Kanto, Kansai | Medio termine (2-4 anni) |
| Rischio di congestione e riduzione della rete a Tohoku/Hokkaido | -3.40% | Regionale, concentrato a Tohoku, Hokkaido | A breve termine (≤ 2 anni) |
| Inflazione dei costi di O&M causata dai tifoni | -1.90% | Nazionale, con il maggiore impatto nelle zone costiere di Kyushu e Shikoku | A breve termine (≤ 2 anni) |
| L'opposizione della pesca e degli stakeholder locali ritarda i permessi | -2.10% | Regionale, che interessa le zone offshore di Akita, Aomori e Nagasaki | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Rischio di congestione e riduzione della rete a Tohoku/Hokkaido
La riduzione della produzione di energia rinnovabile ha raggiunto 1.76 TWh nell'anno fiscale 2023, con Kyushu che ha registrato un tasso del 6.7%. [3] Renewable Energy Institute, “Curtailment Trends FY 2023,” renewable-ei.org Le regioni ricche di vento di Hokkaido e Tohoku sono lontane dai centri di domanda e gli aggiornamenti ad alta tensione di Honshu non saranno completati prima del 2030. La priorità di dispacciamento per i reattori nucleari riduce la capacità disponibile durante le stagioni di picco del vento. Sebbene il sistema di batterie da 25 MW/103.7 MWh di Marubeni a Hokkaido offra un sollievo parziale, il fabbisogno di stoccaggio a livello statale supera i 2 GW. La persistente congestione minaccia la stabilità delle entrate e ritarda il finanziamento per i nuovi operatori nel mercato giapponese dell'energia eolica.
Inflazione dei costi di O&M causata dai tifoni
In Giappone, in media 11 tifoni si abbattono sulla terraferma ogni anno, mettendo a dura prova le pale delle turbine e i cavi sottomarini. [4] Agenzia meteorologica giapponese, "Approdi annuali dei tifoni", jma.go.jp I premi assicurativi e le riserve di contingenza aggiungono il 9-12% ai budget totali di O&M per i siti offshore. Gli sviluppatori ora specificano protezioni rinforzate del bordo d'attacco e monitoraggio remoto dello stato di salute strutturale, ma questi aggiornamenti aumentano i costi iniziali. Sebbene tali misure estendano la vita utile degli asset, i picchi di spesa a breve termine mettono sotto pressione l'economia del progetto all'interno del mercato giapponese dell'energia eolica.
Analisi del segmento
Per posizione: l'ondata di energia offshore rimodella il mix di distribuzione
Si prevede che la capacità offshore salirà da una base trascurabile a circa 12.1 GW entro il 2031, aumentando la quota di mercato dell'energia eolica in Giappone dal 4.88% nel 2025 a quasi il 39% alla fine del decennio. Le assegnazioni del terzo round per un totale di 1.065 GW sono state autorizzate a prezzi di parità di rete e hanno specificato turbine da 15 MW che comprimono i costi di bilanciamento del sistema di circa un quinto. L'eolico commerciale galleggiante riceve un impulso legale dalla legislazione sulla ZEE di marzo 2025, che sblocca 150 GW di potenziale in acque profonde nel Mar del Giappone e nelle fosse del Pacifico.
Gli sviluppatori continuano ad apprezzare le opportunità di ripotenziamento onshore: 1.2 GW di turbine degli anni '1990 possono essere sostituiti con macchine da 4-5 MW senza aggiungere nuovo terreno, e le interconnessioni alla rete sono già in atto. Tuttavia, le moratorie locali ad Akita e Aomori e le revisioni ambientali sulle rotte degli uccelli migratori mantengono la pipeline onshore a 800 MW. I progetti offshore devono fare i conti con una carenza nazionale di mezzi di sollevamento per carichi pesanti; ne sono disponibili solo 3 contro le 25 in Europa, il che spinge gli sviluppatori a noleggiare asset coreani o cinesi a tariffe giornaliere maggiorate.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per capacità della turbina: le piattaforme su scala gigawatt dominano l'offshore
Entro il 2031, le turbine di potenza superiore a 6 MW rappresenteranno oltre il 60% del mercato eolico giapponese a livello di segmento turbine, con il Paese che passerà direttamente a macchine da 15 MW per gli impianti in mare aperto. La classe da 3-6 MW mantiene la sua rilevanza per il repowering e i progetti comunitari, ma le nuove costruzioni onshore si stanno ora standardizzando su unità da 4-5 MW, che bilanciano la resilienza di Classe T con i limiti del trasporto su strada.
L'espansione del rotore è limitata dalla progettazione anti-tifone. Le pale rinforzate da 70 metri aggiungono 50,000-80,000 dollari per MW rispetto alle equivalenti europee. Le architetture a trasmissione diretta eliminano i riduttori e riducono i costi di O&M del 10-15%, ma le gondole superano le 500 tonnellate e richiedono imbarcazioni specializzate per il sollevamento. La ripotenziamento di vecchie macchine da 1.5 MW con moderne unità da 4.5 MW può aumentare i fattori di capacità del sito dal 23% al 35%, offrendo una soluzione a ciclo breve per ottenere guadagni di volume.
Per applicazione: i progetti comunitari guadagnano terreno grazie alla diversificazione degli acquisti
Nel 2025, le imprese di servizi pubblici hanno ancora dominato l'84.12% della capacità installata, ma i progetti comunitari, definiti come da 10 a 50 MW e sponsorizzati dai comuni, registrano un CAGR del 34.8% fino al 2031. I progetti comunali evitano le valutazioni di impatto ambientale di 3-4 anni richieste per le centrali elettriche superiori a 50 MW e possono attingere ai programmi locali di green bond con cedole inferiori a quelle di mercato.
I PPA aziendali sostengono questa crescita. Il VPPA da 60 MW di Invenergy con Honda ha fissato un prezzo a 15 anni che ha ridotto il rischio del debito edilizio di 200 punti base. Le fabbriche di semiconduttori e i data center iperscalabili di Kumamoto e Kanto stanno valutando contratti simili per garantire il carico di base delle energie rinnovabili. Bilanciare l'esposizione ai costi e i dispositivi di aggiunta delle batterie rimane un ostacolo, ma le modifiche normative che estendono i termini di locazione offshore da 30 a 40 anni potrebbero ridurre ulteriormente i costi unitari e ampliare il mercato target.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Hokkaido e Tohoku hanno fornito il 67.45% degli incrementi di capacità del 2025 grazie a venti medi di 7-8 m/s e all'abbondanza di terreni. Tuttavia, il collegamento HVDC da 600 MW con Honshu è saturo, con tassi di riduzione prossimi al 20% nei mesi intermedi. Una linea sostitutiva da 6-8 GW, dal costo di 2.5 trilioni di yen (16.7 miliardi di dollari), non allevierà la pressione prima dell'inizio degli anni '30. Le valutazioni dei parchi eolici ora dipendono dall'accesso alla rete: i siti con prese di corrente esistenti vengono venduti con premi del 2030-40% a progetti greenfield ancora in attesa di interconnessione.
Kyushu e Shikoku sono in ritardo in termini di volume assoluto, ma ospitano promettenti zone di acque profonde sbloccate dalla riforma della ZEE. Il progetto pilota galleggiante Goto da 16.8 MW, la cui entrata in funzione è prevista per gennaio 2026, funge da base per l'espansione commerciale al largo della costa occidentale di Kyushu. La frequenza dei tifoni aumenta i costi di O&M fino al 35% rispetto a Hokkaido, ma i prezzi all'ingrosso più elevati a Kyushu compensano parzialmente l'inflazione dei costi.
Kanto e Kansai, nonostante consumino il 60% dell'elettricità nazionale, hanno rappresentato meno del 10% degli impianti eolici del 2025 a causa della debolezza delle risorse e della scarsità di territorio. I VPPA aziendali colmano questa discrepanza: il PPA di Honda per l'energia eolica di Hokkaido fornisce la produzione di Kanto, dimostrando che i contratti finanziari possono superare la distanza geografica. Il piano di ammodernamento della rete da 7 trilioni di yen distribuisce la spesa su 10 anni, quindi il rischio di riduzione nel nord persisterà nel prossimo decennio.
Panorama normativo
Lo sviluppo dell'energia eolica in Giappone si basa su un quadro normativo nazionale per l'energia offshore, guidato dal Ministero dell'Economia, del Commercio e dell'Industria (METI) e dal Ministero del Territorio, delle Infrastrutture, dei Trasporti e del Turismo (MLIT), e supportato da obiettivi governativi per l'eolico offshore pari a 10 GW entro il 2030 e 30-45 GW entro il 2040. Una svolta significativa si è avuta con la decisione del Consiglio dei Ministri del 7 marzo 2025 di modificare la Legge sulla promozione dell'utilizzo delle aree marine per gli impianti di produzione di energia rinnovabile marina, estendendo l'ammissibilità oltre le acque territoriali e consentendo lo sviluppo dell'eolico offshore nella Zona Economica Esclusiva (ZEE) giapponese. Il quadro normativo modificato è entrato in vigore il 1° aprile 2026 e introduce un approccio più centralizzato alla ricerca ambientale marina per la designazione delle zone di promozione, riducendo la necessità per gli sviluppatori di duplicare le indagini di base nelle prime fasi del processo.
Parallelamente alle politiche relative alle aree marine, il Giappone continua a indirizzare gli investimenti attraverso meccanismi di mercato come il regime Feed-in Premium (FIP) e strumenti di approvvigionamento a lungo termine (tra cui l'asta di energia elettrica per la decarbonizzazione a lungo termine introdotta nell'anno fiscale 2023) per sostenere la generazione ad alta intensità di capitale e i relativi ammodernamenti della rete. Il METI ha inoltre perseguito politiche industriali volte a rafforzare la localizzazione e la capacità di fornitura, tra cui un quadro di collaborazione pubblico-privato del luglio 2025 e un Memorandum d'intesa con Vestas per la cooperazione nel settore dell'energia eolica, rafforzando lo sviluppo della catena di fornitura e delle capacità in linea con i requisiti dell'asta e le esigenze di implementazione a livello nazionale.
Panorama competitivo
I produttori internazionali di turbine, Vestas, Siemens Gamesa e GE Vernova, sono all'avanguardia nell'affidabilità tecnologica, mentre conglomerati nazionali come Mitsubishi Heavy Industries e Hitachi Energy puntano su servizi di compatibilità con la rete elettrica, adattati agli standard giapponesi. Il contratto Inaniwa da 134 MW di Vestas e i relativi protocolli d'intesa con Mitsubishi Electric e Fuji Electric illustrano come le aziende straniere localizzino i componenti per soddisfare le linee guida sugli appalti. Siemens Gamesa e J-Power perseguono accordi di servizio ibridi che includono droni per la riparazione delle pale e manutenzione predittiva, riducendo i tempi di fermo dovuti ai danni causati dai tifoni.
Le joint venture rafforzano l'intensità competitiva. JERA Nex bp, costituita nel dicembre 2024, mette in comune 13 GW di obiettivi offshore globali con 5.8 miliardi di dollari impegnati entro il 2030. L'entità sfrutta la base clienti nazionale di JERA e l'esperienza di BP nel Mare del Nord per presentare offerte aggressive nel Round 4. Parallelamente, la Floating Offshore Wind Technology Research Association (FLOWRA) riunisce 18 aziende di ingegneria navale per standardizzare ancore e ormeggi, riducendo i prezzi di approvvigionamento di circa il 20% entro il 2028. Questa collaborazione stimola contemporaneamente la progettazione proprietaria, preservando la differenziazione competitiva.
Anche le innovazioni finanziarie distinguono gli operatori. Itochu e Marubeni strutturano accordi di back-leverage combinando i proventi dei titoli di Stato di transizione con garanzie di credito all'esportazione, riducendo gli ostacoli al capitale proprio dei progetti dal 25% al 15%. Gli sviluppatori più piccoli contrastano aggregando contratti di feed-in premium attraverso piattaforme di centrali elettriche virtuali, ottenendo economie di scala nei mercati di bilanciamento. Queste mosse rafforzano collettivamente un settore moderatamente frammentato ma in rapida professionalizzazione all'interno del mercato eolico giapponese.
Leader del settore dell'energia eolica in Giappone
Giappone Renewable Energy Co., Ltd.
Marubeni Corporation
Partecipazioni energetiche dell'Euro
Sviluppo dell'energia elettrica (J-Power)
ELENCO
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Giugno 2026: wpd ha annunciato l'avvio dell'esercizio commerciale della centrale eolica Higashi Izu Furusato nella prefettura di Shizuoka (7.48 MW) a partire dal 1° giugno 2026. Il progetto aggiunge ulteriore capacità onshore in un contesto caratterizzato da limitazioni territoriali e burocratiche, dimostrando progressi costanti attraverso sviluppi di dimensioni ridotte e specifici per ogni sito, parallelamente alle realizzazioni su scala industriale.
- Marzo 2026: Electric Power Development (J-Power) ha annunciato l'avvio delle operazioni commerciali del parco eolico offshore di Kitakyushu Hibikinada (220 MW) a Fukuoka, di cui 88 MW di proprietà di J-Power. La messa in funzione amplia la base operativa offshore del Giappone e supporta le capacità locali nella costruzione offshore e nella gestione e manutenzione a lungo termine, contribuendo a un più ampio portafoglio di progetti aggiudicati tramite asta.
- Marzo 2024: Japan Renewable Energy (JRE), Iberdrola e Tohoku Electric Power sono state selezionate dal governo giapponese per sviluppare il progetto eolico offshore Happo-Noshiro da 375 MW al largo della prefettura di Akita. L'aggiudicazione ha rafforzato l'importanza delle gare d'appalto competitive come via per raggiungere dimensioni maggiori e ha plasmato le successive strategie dei partecipanti alla gara in merito alla formazione di consorzi, alle strutture di finanziamento e all'allineamento della catena di fornitura nazionale.
Ambito del rapporto sul mercato dell'energia eolica in Giappone
L'energia eolica è una forma di energia rinnovabile che sfrutta la potenza del vento per generare elettricità. Si avvale di turbine eoliche per convertire il movimento rotatorio delle pale, spinto dall'aria in movimento (energia cinetica), in energia elettrica (elettricità). Il mercato giapponese dell'energia eolica è segmentato in base a posizione geografica, capacità delle turbine e applicazione. In base alla posizione geografica, il mercato è suddiviso in onshore e offshore. In base alla capacità delle turbine, il mercato è suddiviso in fino a 3 MW, da 3 a 6 MW e oltre 6 MW. In base all'applicazione, il mercato è suddiviso in progetti su scala industriale, commerciale, industriale e comunitaria. Il rapporto copre anche le dimensioni e le previsioni del mercato per il Giappone. Per ciascun segmento, le dimensioni e le previsioni del mercato sono state calcolate in base alla capacità installata (GW).
Per località
| a terra |
| al largo |
Per capacità della turbina
| Fino a 3MW |
| da 3 a 6 MW |
| Oltre 6 MW |
Per Applicazione
| Su scala di utilità |
| Commerciale e Industriale |
| Progetti comunitari |
Per componente (analisi qualitativa)
| Navicella/Turbina |
| Lama |
| Torre |
| Generatore e cambio |
| Equilibrio del sistema |
| Per località | a terra |
| al largo | |
| Per capacità della turbina | Fino a 3MW |
| da 3 a 6 MW | |
| Oltre 6 MW | |
| Per Applicazione | Su scala di utilità |
| Commerciale e Industriale | |
| Progetti comunitari | |
| Per componente (analisi qualitativa) | Navicella/Turbina |
| Lama | |
| Torre | |
| Generatore e cambio | |
| Equilibrio del sistema |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto velocemente si prevede che crescerà la capacità del mercato dell'energia eolica in Giappone entro il 2031?
Si prevede che la capacità eolica installata aumenterà da 6.95 GW nel 2025 a 31.83 GW entro il 2031, riflettendo un CAGR del 28.87%, trainato principalmente da progetti offshore.
Quale regione è esposta al rischio di riduzione più elevato?
L'Hokkaido registra tassi di riduzione prossimi al 20% perché il suo collegamento HVDC da 600 MW con Honshu è completamente bloccato durante i mesi ventosi.
Cosa sta determinando l'aumento dell'interesse per l'eolico galleggiante?
La legislazione sulla ZEE del marzo 2025 ha aperto zone in acque profonde, liberando 150 GW di potenziale tecnico e stimolando la ricerca e sviluppo guidata dai consorzi per ridurre i costi delle fondazioni galleggianti.
In che modo i PPA aziendali influenzano il finanziamento dei progetti?
I PPA a lungo termine con data center e fabbriche di semiconduttori garantiscono certezza dei ricavi, consentendo ai progetti su scala comunitaria di garantire il debito con spread di 200 punti base inferiori ai benchmark delle utility.
Perché alcuni sviluppatori internazionali hanno abbandonato il Giappone?
Ørsted e Shell hanno citato gli elevati costi di progettazione per i tifoni, le lunghe trattative con le parti interessate e l'aumento dei depositi per la connessione alla rete che hanno eroso i rendimenti previsti.
Quale impatto avranno i nuovi impianti a gas sulla futura diffusione dell'energia eolica?
Circa 4 GW di capacità CCGT in funzione entro il 2028 potrebbero ridurre i prezzi all'ingrosso durante i primi anni di crescita delle energie rinnovabili, riducendo i flussi di entrate previsti dall'eolico.


