

Dimensioni e quota di mercato del mercato degli standard giapponesi sulle emissioni dei veicoli e dell'analisi del loro impatto.
Panoramica di mercato
| Periodo di studio | 2019 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
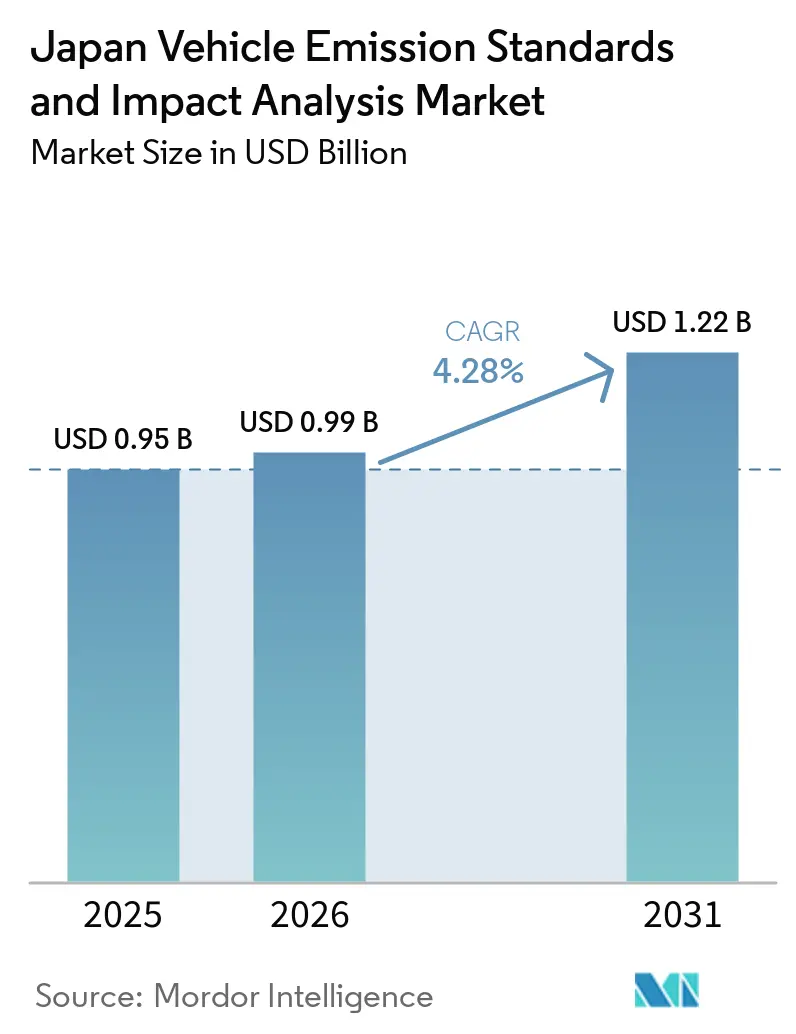
| Dimensione del mercato (2026) | 0.99 miliardo di dollari |
| Dimensione del mercato (2031) | 1.22 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.28% CAGR |
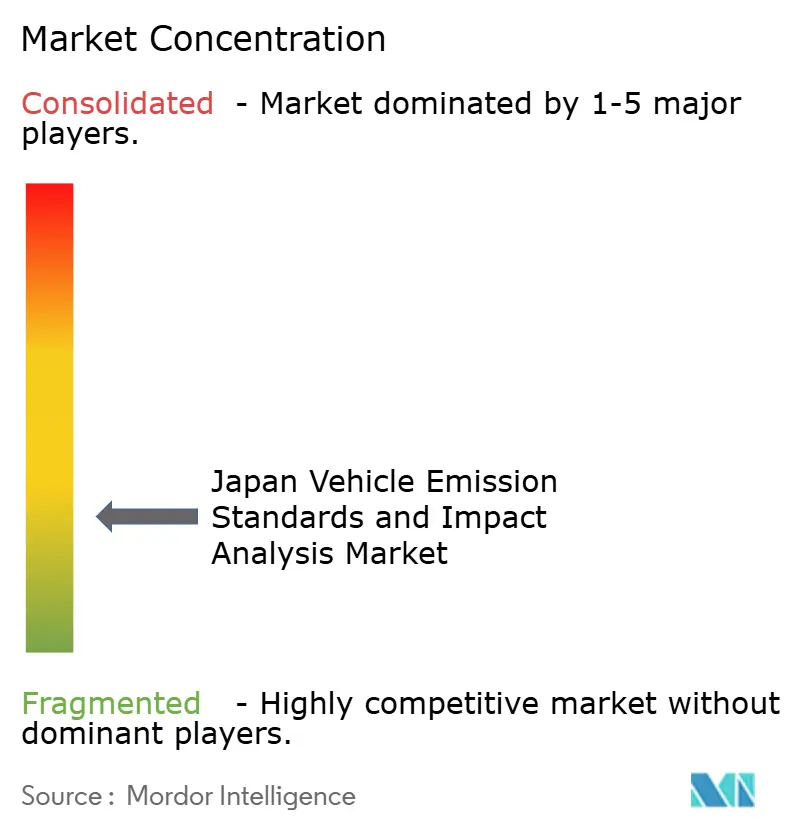
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato sugli standard di emissione dei veicoli in Giappone e sul loro impatto, a cura di Mordor Intelligence.
Il mercato giapponese degli standard sulle emissioni dei veicoli e dell'analisi d'impatto ambientale, valutato a 0.95 miliardi di dollari nel 2025, è stimato a 0.99 miliardi di dollari nel 2026 e si prevede che raggiungerà 1.22 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.28% nel periodo 2026-2031. Poiché le normative sulle emissioni in condizioni di guida reali impongono ai produttori di autovetture di validare la conformità sia su strada che in laboratorio, i laboratori di prova indipendenti stanno assistendo a un'impennata della domanda. Questo aumento sta ulteriormente alimentando le vendite di sistemi portatili di misurazione delle emissioni e di sistemi di diagnostica di bordo connessi al cloud. In previsione dell'introduzione di limiti al numero di particelle per i veicoli pesanti, i leader di mercato stanno incrementando le proprie capacità. Allo stesso tempo, le sperimentazioni sulle zone a basse emissioni a Tokyo e Osaka stanno spingendo gli operatori di flotte a ottenere tempestivamente le certificazioni. La richiesta da parte delle aziende di informazioni ESG sta incrementando i volumi dei test sulla CO₂. Al contempo, le nuove normative sulle emissioni di particolato stanno incrementando la domanda di test per NOₓ e PM. Il panorama competitivo si concentra sempre più su servizi di conformità completi che integrano in modo trasparente strumentazione, analisi dei dati e documentazione personalizzata per le specifiche giurisdizioni.
Punti chiave del rapporto
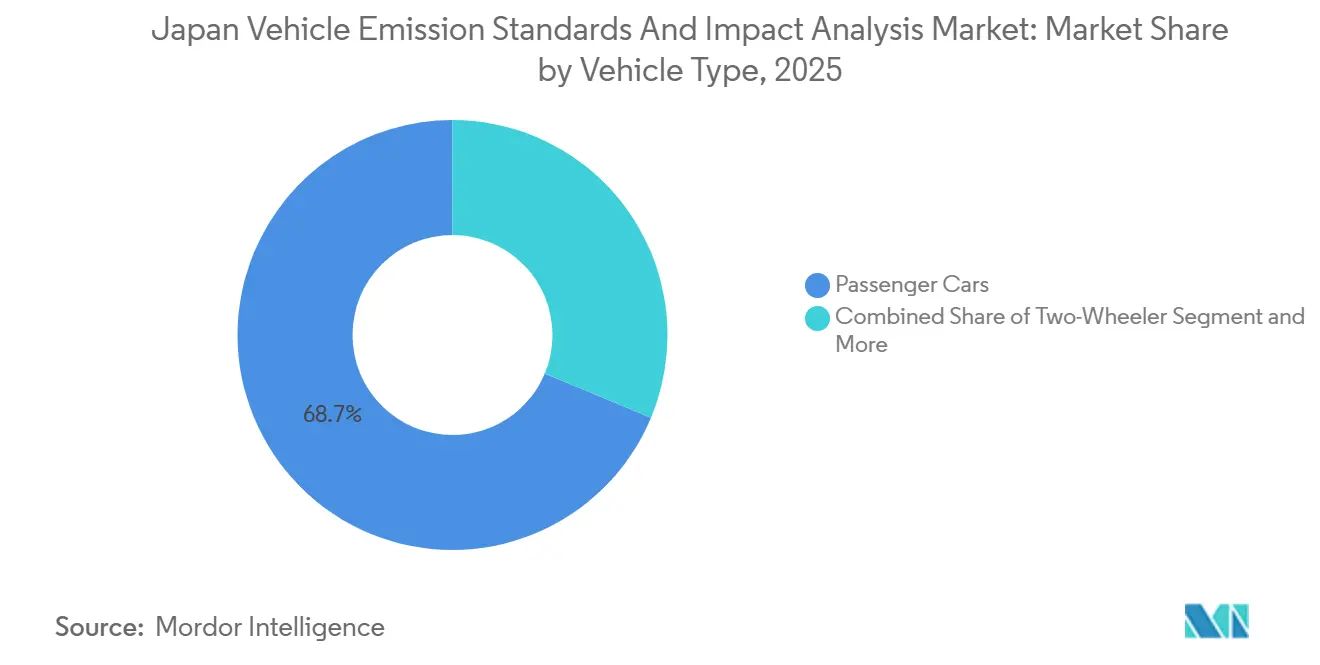
- Per tipologia di veicolo, le autovetture hanno rappresentato la quota di mercato maggiore, con un fatturato del 68.72% nel mercato giapponese degli standard sulle emissioni dei veicoli e dell'analisi dell'impatto nel 2025, e si prevede che il segmento crescerà a un tasso annuo composto del 6.29% fino al 2031.
- By propulsion type, internal-combustion-engine platforms accounted for 87.47% of the Japanese vehicle emission standards and impact analysis market size in 2025. In contrast, battery-electric testing is the fastest-growing propulsion category, with a 6.28% CAGR over 2026-2031.
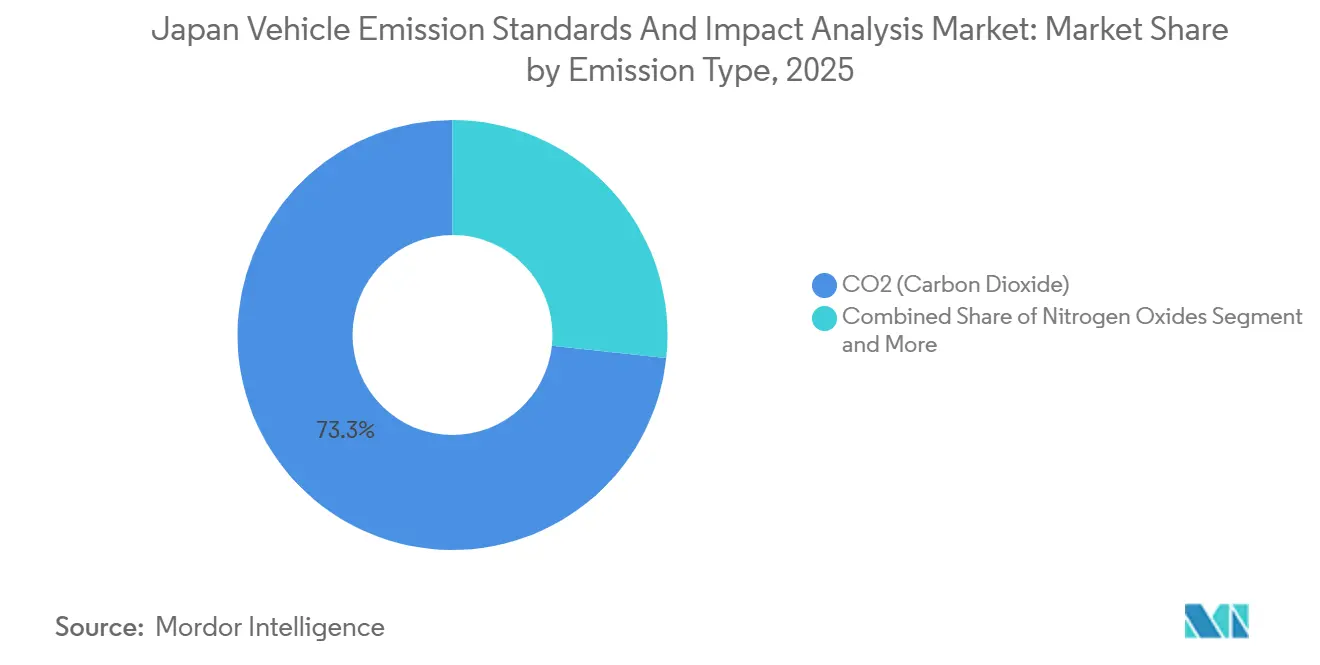
- By emission type, CO₂ testing captured a 73.29% share of market revenue in 2025, while nitrogen oxides testing registered the highest CAGR at a 6.35% during the forecast period.
- Per quanto riguarda gli utenti finali, i produttori di apparecchiature originali hanno rappresentato il 54.37% della spesa nel 2025, ma i laboratori di prova indipendenti sono il gruppo in più rapida crescita, con un CAGR del 6.63% previsto fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato degli standard giapponesi in materia di emissioni dei veicoli e sulla loro analisi d'impatto.
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Inasprimento dei limiti PNLT 2030 per i veicoli pesanti | + 1.2% | Regioni di Kanto e Chubu | Medio termine (2-4 anni) |
| Obiettivo 100% di veicoli a emissioni zero per i veicoli leggeri entro il 2035 | + 0.9% | Metropolitane di Tokyo, Osaka, Nagoya | A lungo termine (≥ 4 anni) |
| Adozione dei test RDE e PEMS | + 0.8% | Prefetture pilota a livello nazionale | A breve termine (≤ 2 anni) |
| Zone a basse emissioni della prefettura | + 0.5% | Tokyo, Osaka, Kyoto, altri | Medio termine (2-4 anni) |
| Conformità OBD remota e telematica | + 0.4% | corridoi urbani | A breve termine (≤ 2 anni) |
| Monetizzazione dei dati CO₂ della flotta | + 0.3% | Centri aziendali nel Kanto | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Inasprimento dei limiti post-nuovi a lungo termine per i veicoli pesanti entro il 2030
Il Giappone si appresta ad implementare limiti al numero di particelle e controlli sulle emissioni in condizioni di guida reali per camion e autobus, replicando le normative già in vigore per le auto diesel. Queste misure mirano a ridurre l'impatto ambientale, migliorare la qualità dell'aria e garantire la conformità agli standard globali sulle emissioni. L'introduzione di tali normative dovrebbe stimolare progressi nelle tecnologie di controllo delle emissioni e incoraggiare i produttori a innovare ulteriormente. La reazione del mercato è chiara: i camion di medie dimensioni che soddisfano gli standard NOx/PM spuntano prezzi più elevati, a testimonianza della forte domanda di test rigorosi, veicoli ecocompatibili e tecnologie avanzate per il controllo delle emissioni. Inoltre, questi sviluppi riflettono una crescente attenzione alla sostenibilità e a quadri normativi più stringenti nel mercato automobilistico.
Obiettivo: 100% di veicoli a emissioni zero per i veicoli leggeri entro il 2035.
Le aziende sono tenute a validare i modelli ibridi plug-in e completamente elettrici secondo le normative di diverse prefetture, in linea con l'obiettivo nazionale che include gli ibridi. Questi processi di validazione garantiscono la conformità alle normative regionali e favoriscono una maggiore diffusione di veicoli ecocompatibili. A Tokyo, l'obbligo di omologazione per le grandi flotte aziendali prevede una certa percentuale di autovetture non a benzina, sottolineando la necessità di contratti di collaudo integrati validi in diverse giurisdizioni. Tale requisito evidenzia l'esigenza di quadri di collaudo completi, in grado di adattarsi a contesti normativi eterogenei.
Adozione di test sulle emissioni di guida reale e PEMS
A partire da febbraio 2026, la nuova normativa elimina i margini di tolleranza tra i risultati dei test di laboratorio e quelli su strada. Questa modifica normativa ha un impatto significativo sul panorama dei test automobilistici, sottolineando la necessità di sistemi di test precisi e affidabili. Sistemi come l'OBS-ONE PEMS di HORIBA sono diventati indispensabili per le validazioni degli OEM, garantendo la conformità a standard sempre più rigorosi. Questi sistemi svolgono un ruolo fondamentale nel colmare il divario tra le condizioni di test in laboratorio e quelle del mondo reale. Inoltre, sono cruciali per i fornitori di secondo livello sprovvisti di strutture di test interne, consentendo loro di soddisfare efficacemente i requisiti normativi e di mantenere la competitività sul mercato [1] “OBS-ONE Portable Emissions Measurement,” Horiba Ltd., horiba.com.
Programmi pilota per zone a basse emissioni a livello di prefettura
Nei cicli precedenti, la legge NOx/PM delle 8 prefetture, che vieta le vecchie immatricolazioni di veicoli diesel, ha stimolato un'impennata nelle nuove immatricolazioni di camion. Questa normativa ha anche generato una domanda costante di convalida degli aggiornamenti, poiché le imprese e i proprietari di veicoli cercano di conformarsi alla legge per continuare a operare nelle regioni interessate. Inoltre, la legge ha incoraggiato l'adozione di tecnologie più pulite e la modernizzazione delle flotte di veicoli, migliorando così la qualità dell'aria e allineandosi a obiettivi ambientali più ampi [2] “Modifiche alla legge sui veicoli stradali del 2026”, Ministero del territorio, delle infrastrutture, dei trasporti e del turismo, mlit.go.jp.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Vendite di veicoli nazionali stabili | -0.7% | Regioni rurali | A lungo termine (≥ 4 anni) |
| Elevato Capex per banchi di nuova generazione | -0.5% | Nationwide | Medio termine (2-4 anni) |
| Carenza di tecnici | -0.4% | Kyushu e Tohoku | Medio termine (2-4 anni) |
| Costi della privacy dei dati telematici | -0.2% | Kanto, zona densamente popolata | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescita stabile del volume delle vendite di veicoli nazionali
Con l'aumento della priorità data allo sviluppo urbano orientato al trasporto pubblico e l'invecchiamento della popolazione, le certificazioni di nuova generazione incontrano delle difficoltà. Queste difficoltà derivano dalle mutevoli esigenze della pianificazione urbana e dalla crescente enfasi sulle infrastrutture sostenibili. Le modifiche alle normative in materia di ispezione hanno ridistribuito i test senza tuttavia incrementarne il numero complessivo. Tale ridistribuzione riflette uno spostamento dell'attenzione verso la conformità agli standard aggiornati piuttosto che verso l'aumento della frequenza dei test. Di conseguenza, la crescita del mercato si basa ora più sulle complessità normative che sul semplice numero di unità, evidenziando il ruolo cruciale dei quadri normativi nel plasmare le dinamiche del settore.
Elevati investimenti in conto capitale per i banchi prova delle emissioni di nuova generazione
HORIBA ha investito ingenti somme nell'ammodernamento del proprio impianto, evidenziando l'elevato costo degli impianti conformi alla normativa Euro 7. Questi miglioramenti sottolineano le notevoli difficoltà finanziarie e tecnologiche che il settore deve affrontare per adeguarsi ai rigorosi standard Euro 7. Progettate per ridurre le emissioni dei veicoli, le normative Euro 7 impongono infrastrutture sofisticate per i test e la conformità, con conseguenti ingenti investimenti. Questa pressione finanziaria sta spingendo i laboratori più piccoli verso l'esternalizzazione o addirittura verso l'uscita dal mercato, poiché faticano a competere con le realtà più grandi in grado di sostenere questi costi più elevati. Inoltre, questa tendenza all'esternalizzazione sta aprendo la strada a fornitori di servizi terzi specializzati in soluzioni per i test e la conformità alle normative sulle emissioni.
Analisi del segmento
Per tipo di veicolo: le autovetture guidano l'espansione del mercato
Passenger cars accounted for 68.72% of Japan's vehicle emissions in 2025. They will outpace the total market at a 6.29% CAGR through 2031, as every hybrid and battery-electric trim level must prove parity with legacy internal-combustion baselines. Electrified variants of SUVs and multi-utility vehicles boost revenue with their high-margin certification packages. In contrast, sedans and hatchbacks are experiencing more measured, compliance-driven spending. While two-wheelers currently occupy a niche status, the anticipated adoption of relevant standards suggests a promising growth trajectory, especially once the validated PEMS protocol addresses existing vibration challenges.
I settori commerciali stanno ampliando le proprie fonti di reddito. Nelle principali città, il divieto di circolazione dei veicoli diesel più vecchi nelle zone a basse emissioni sta generando un'impennata nella domanda di certificazioni per la conversione a veicoli elettrici. Inoltre, con i camion soggetti a limiti più severi in materia di emissioni di particolato, si profila all'orizzonte un ulteriore livello di certificazione. Gli operatori di autobus urbani sono tenuti a raggiungere percentuali più elevate di veicoli a basse emissioni, il che sta creando un collo di bottiglia nei test sugli autobus elettrici presso i laboratori indipendenti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di propulsione: il predominio dei motori a combustione interna durante la transizione elettrica
Nel 2025, i motori a combustione interna hanno dominato il mercato giapponese degli standard sulle emissioni dei veicoli, rappresentando l'87.47% del mercato, trainati da un consistente parco veicoli a benzina e diesel. L'introduzione delle norme di parità delle emissioni in condizioni di guida reali ha eliminato le precedenti tolleranze in materia di conformità, con conseguente aumento del numero di test per ciascun modello. Questo cambiamento evidenzia la crescente attenzione normativa nel garantire che le emissioni in condizioni di guida reali siano strettamente allineate ai risultati dei test di laboratorio, spingendo i produttori ad adottare protocolli di test più rigorosi.
I veicoli elettrici a batteria si stanno affermando come la categoria di propulsione in più rapida crescita, con un tasso di crescita annuo composto (CAGR) del 6.28%. Questa impennata è dovuta all'introduzione, entro il 2026, di normative che ampliano l'attenzione includendo il conteggio delle particelle di polvere dei freni e di usura degli pneumatici. Questi nuovi standard mirano ad affrontare il problema delle emissioni non di scarico, che stanno diventando un fattore determinante nell'inquinamento da particolato. Inoltre, i laboratori sono stati potenziati con contatori di particelle inferiori a 23 nm e banchi prova per simulare scenari di instabilità termica delle batterie, a testimonianza dell'impegno del settore nel migliorare la sicurezza e le prestazioni ambientali.
Per tipo di emissione: i test sulla CO₂ accelerano, la crescita degli NOx accelera
Nel 2025, la conformità alle normative sulle emissioni di CO₂ (anidride carbonica) ha rappresentato il 73.29% dei ricavi derivanti dai test, in quanto le valutazioni delle emissioni di gas serra lungo l'intero ciclo di vita sono diventate una pratica comune. I laboratori eseguono cicli di guida prolungati e simulazioni a monte della filiera del carburante per generare metriche ESG aziendali. I controlli relativi al particolato e agli idrocarburi rimangono fondamentali sia per i modelli diesel che per quelli a benzina, con una crescita costante, seppur più lenta.
NOₓ (Nitrogen Oxides) testing is the breakout category, projected to rise at a 6.35% CAGR through 2031, fueled by heightened RDE enforcement. Portable analyzers now follow vehicles on urban and alpine routes to catch spikes beyond lab settings. Comprehensive pollutant coverage increases operational complexity but enables integrated providers to bundle multi-gas packages and deepen their footprints in the Japanese vehicle emission standards and impact analysis market.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Da parte degli utenti finali: OEM in testa, laboratori indipendenti in crescita
OEM in-house centers retained 54.37% of the revenue share in 2025, reflecting their obligation for type approval and development testing. However, independent laboratories are growing at an 8.63% CAGR as regulations diversify. They win contracts for specialty RDE, fuel-cell stack, and telematics compliance work that internal teams find uneconomical.
Dopo lo scandalo Volkswagen, le agenzie governative hanno ampliato i programmi di sorveglianza, commissionando nuove analisi di mercato e la ricerca di dispositivi di manipolazione delle emissioni. Gli operatori di flotte si avvalgono sempre più spesso di servizi di analisi dei dati relativi alla CO₂ per monetizzare i crediti di emissione, ampliando così la clientela. Questo cambiamento favorisce l'espansione delle capacità di reti globali come SGS e Intertek, che integrano l'approvvigionamento di attrezzature, la consulenza normativa e la certificazione per gli standard giapponesi sulle emissioni dei veicoli, nonché l'analisi d'impatto.
Analisi geografica
Il mercato giapponese degli standard sulle emissioni dei veicoli e delle relative analisi di impatto è concentrato principalmente in otto prefetture chiave: Tokyo, Kanagawa, Osaka, Hyogo, Aichi, Mie, Chiba e Saitama. A Tokyo, le normative impongono a una parte dei veicoli delle grandi flotte di rispettare standard di basse emissioni, incrementando così la domanda di servizi di test e conformità. Kanagawa adotta un sistema di etichettatura a livelli, che prevede certificati separati per le diverse categorie di emissioni, complicando ulteriormente i processi di conformità e aumentando gli oneri amministrativi per i produttori e i gestori delle flotte.
Sia a Osaka che a Hyogo, gli acquirenti di camion scelgono di pagare un sovrapprezzo per veicoli conformi agli standard, il che sta determinando un aumento delle validazioni per gli aggiornamenti e della domanda di soluzioni aftermarket, comprese le tecnologie per il controllo delle emissioni. Data la loro vicinanza agli stabilimenti delle case automobilistiche, Aichi e Mie stanno assistendo a un'intensificazione delle attività di test pre-produzione, poiché i produttori mirano a semplificare i processi, garantire la conformità fin dalle prime fasi del ciclo produttivo e ridurre i potenziali ritardi nell'immissione sul mercato.
Al contrario, le prefetture rurali, alle prese con il calo demografico e le risorse limitate, stanno optando per flussi di dati OBD remoti piuttosto che per la creazione di nuovi laboratori. Questa scelta, a sua volta, modera il ritmo dell'espansione a livello nazionale e sposta l'attenzione verso soluzioni digitali per il monitoraggio delle emissioni, che potrebbero ridefinire il panorama dei test e della conformità nel lungo termine.
Panorama competitivo
Il mercato giapponese degli standard sulle emissioni dei veicoli presenta una frammentazione moderata. HORIBA e Shimadzu sono leader nel settore della strumentazione, mentre il Japan Automobile Research Institute e la Japan Automobile Transport Technology Association dominano gli appalti governativi.
Aziende come SGS, Intertek e AVL stanno cogliendo l'occasione offerta dalla crescente domanda di capacità conformi alla normativa Euro 7. Nell'ambito di un'espansione strategica, HORIBA prevede di investire a Fukuchiyama, concentrandosi su progetti integrati di celle di prova e analizzatori. Questa mossa è destinata a rafforzare la posizione di mercato di HORIBA, ampliando la sua capacità di offrire soluzioni complete.
Contemporaneamente, Shimadzu sta ampliando il suo portafoglio con la linea Autograph AGS-V, destinata ai test strutturali dei veicoli elettrici. Questa aggiunta strategica non solo soddisfa la crescente domanda di test per veicoli elettrici, ma rafforza anche la posizione di mercato di Shimadzu [3] “Annual Report 2025,” Shimadzu Corporation, shimadzu.co.jp . Tsuzuki Denki è all'avanguardia nei progetti pilota di telematica OBD, ma deve affrontare potenziali ostacoli derivanti dall'aumento dei costi di conformità alla privacy, che potrebbero emarginare tutti tranne i fornitori finanziariamente più solidi.
Leader del settore in materia di standard giapponesi sulle emissioni dei veicoli e analisi d'impatto
HORIBA Ltd.
Società Shimadzu
SGS Giappone Inc.
Intertek Group plc
Applus+ IDIADA Giappone
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Marzo 2026: a partire da aprile 2026, da 300 a 400 aziende giapponesi che emettono oltre 100,000 tonnellate (Scope 1) dovranno comunicare le proprie emissioni. Entro settembre 2027, dovranno calcolare il proprio impatto climatico e fissare obiettivi di riduzione. L'anno successivo inizierà il sistema di scambio di quote di emissioni nell'ambito del GX-ETS, a supporto dell'obiettivo di zero emissioni nette del Giappone entro il 2050.
- Gennaio 2026: Mitsubishi Fuso e Foxconn hanno annunciato l'intenzione di creare un nuovo produttore di autobus in Giappone, focalizzato sugli autobus a zero emissioni. Mitsubishi Fuso Truck and Bus Corporation (MFTBC), una filiale di Daimler Truck, ha annunciato una collaborazione con Hon Hai Technology Group (Foxconn) per la creazione di un'azienda di autobus indipendente che si adeguerà agli standard giapponesi in materia di emissioni dei veicoli.
Ambito del rapporto di mercato sugli standard di emissione dei veicoli in Giappone e sull'analisi del loro impatto
Il rapporto di mercato giapponese sugli standard di emissione dei veicoli e sull'analisi del loro impatto è segmentato per tipo di veicolo, tipo di propulsione, tipo di emissione e utenti finali. Per tipo di veicolo, il mercato è segmentato in (veicoli a due ruote, veicoli a tre ruote, autovetture e veicoli commerciali); per tipo di propulsione, il mercato è segmentato in (veicoli con motore a combustione interna, veicoli ibridi e veicoli elettrici a batteria); per tipo di emissione, il mercato è segmentato in (CO₂, NOₓ, PM, HC e altri); e per utenti finali, il mercato è segmentato in (agenzie governative, OEM e laboratori di prova indipendenti). Le previsioni di mercato sono fornite in termini di valore (USD).
| Due ruote | |
| Tre ruote | |
| Veicoli passeggeri | Hatchbacks |
| berline | |
| Veicoli utilitari sportivi | |
| Veicoli multiuso | |
| Veicoli commerciali | Veicoli commerciali leggeri |
| Veicoli commerciali medi e pesanti | |
| Autobus e pullman |
| Veicoli con motore a combustione interna |
| Veicoli elettrici ibridi |
| Veicoli elettrici a batteria |
| CO₂ (anidride carbonica) |
| NOₓ (Ossidi di azoto) |
| PM (particolato) |
| HC (Idrocarburi) |
| Altri (CO, SO₂, ecc.) |
| Agenzie governative di regolamentazione |
| Produttori di apparecchiature originali |
| Laboratori di test indipendenti |
| Per tipo di veicolo | Due ruote | |
| Tre ruote | ||
| Veicoli passeggeri | Hatchbacks | |
| berline | ||
| Veicoli utilitari sportivi | ||
| Veicoli multiuso | ||
| Veicoli commerciali | Veicoli commerciali leggeri | |
| Veicoli commerciali medi e pesanti | ||
| Autobus e pullman | ||
| Per tipo di propulsione | Veicoli con motore a combustione interna | |
| Veicoli elettrici ibridi | ||
| Veicoli elettrici a batteria | ||
| Per tipo di emissione | CO₂ (anidride carbonica) | |
| NOₓ (Ossidi di azoto) | ||
| PM (particolato) | ||
| HC (Idrocarburi) | ||
| Altri (CO, SO₂, ecc.) | ||
| Dagli utenti finali | Agenzie governative di regolamentazione | |
| Produttori di apparecchiature originali | ||
| Laboratori di test indipendenti | ||
Domande chiave a cui si risponde nel rapporto
Quali sono le previsioni sulle dimensioni del mercato giapponese per l'analisi degli standard sulle emissioni dei veicoli e del loro impatto entro il 2031?
Si prevede che il mercato giapponese degli standard sulle emissioni dei veicoli e delle relative analisi di impatto raggiungerà 1.22 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.28% dal 2026 al 2031.
Quale segmento di veicoli è quello che richiede maggiormente la certificazione?
Nel 2025, le autovetture detenevano una quota di mercato del 68.72% nel settore giapponese degli standard sulle emissioni e delle analisi d'impatto dei veicoli, e si prevede che manterranno questa posizione di leadership fino al 2031.
Perché i laboratori indipendenti stanno guadagnando quote di mercato?
Le case automobilistiche esternalizzano i test sulle emissioni in condizioni di guida reali e la conformità ai sistemi telematici per evitare ingenti spese in conto capitale, offrendo ai laboratori indipendenti un percorso di crescita annuo composto (CAGR) del 6.63%.
Perché i test sugli NOx stanno diventando sempre più importanti in Giappone?
Gli standard PNLT più rigorosi e l'adozione a livello nazionale di test sulle emissioni di guida reali stanno aumentando i carichi di lavoro NOx a un CAGR dell'8.35% fino al 2030.
Come si posizionano i laboratori indipendenti in questo mercato?
Rappresentano il gruppo di utenti finali in più rapida crescita, con un CAGR dell'6.63%, poiché gli OEM esternalizzano le convalide specializzate in RDE e consumo energetico dei veicoli elettrici.


