

Dimensioni e quota di mercato del turismo specializzato in Giappone
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 56.94 miliardo di dollari |
| Dimensione del mercato (2031) | 79.74 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.97% CAGR |
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato del turismo specializzato in Giappone a cura di Mordor Intelligence
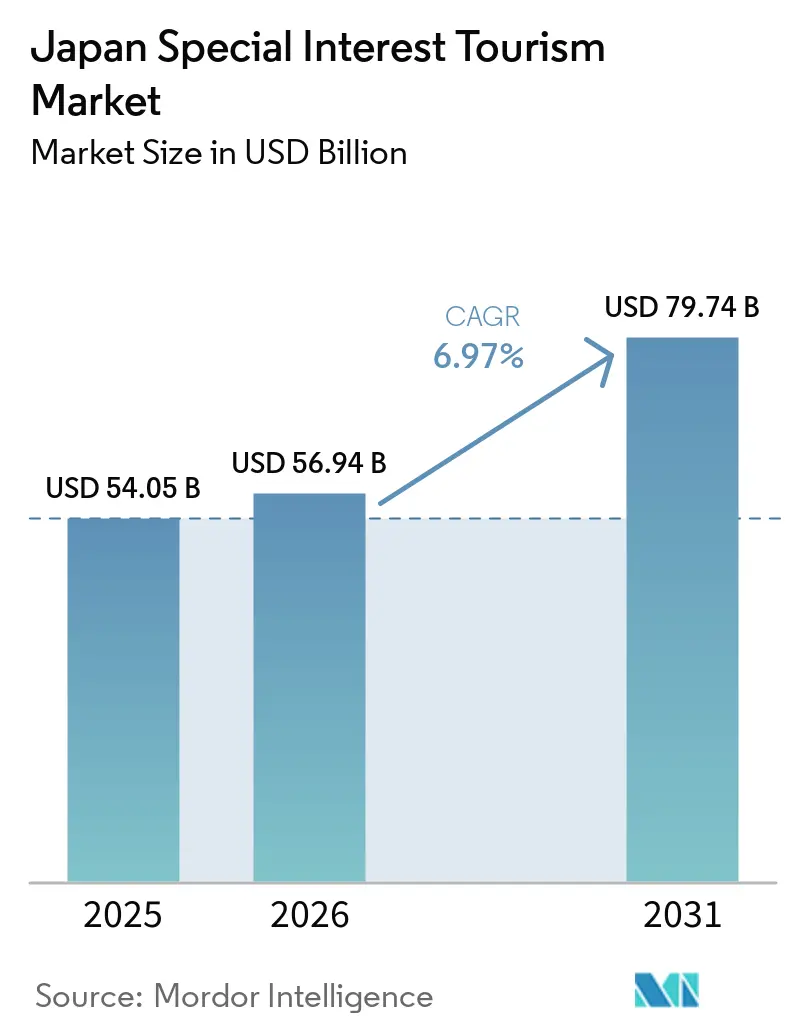
Il mercato turistico giapponese specializzato in determinate tematiche aveva un valore di 54.05 miliardi di dollari nel 2025 e si prevede che crescerà da 56.94 miliardi di dollari nel 2026 a 79.74 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.97% durante il periodo di previsione (2026-2031). Il Paese ha registrato 42.7 milioni di visitatori internazionali nel 2025, con una spesa turistica interna e in entrata pari a 37.6 trilioni di yen (0.241 trilioni di dollari), segnalando un passaggio dalla fase di ripresa a quella di crescita. Le cifre relative agli alloggi, pari a 3.5 trilioni di yen (0.022 trilioni di dollari USA), e a cibo e bevande, pari a 2.1 trilioni di yen (0.01 trilioni di dollari USA), si allineano perfettamente con il record di 9.5 trilioni di yen (0.06 trilioni di dollari USA) di spesa totale in entrata registrata per l'intero anno 2025, rispecchiando le tendenze più ampie di impennata delle tariffe degli hotel di lusso e dell'inflazione nelle aree ad alta densità turistica [1] Japan Tourism Agency, “International Visitor Survey 2025,” Nippon.com, nippon.com . Le misure politiche, tra cui il Quinto Piano Nazionale di Promozione del Turismo e il bilancio per l'anno fiscale 2026, pongono l'accento sul turismo regionale, sulla gestione del sovraffollamento turistico e sul miglioramento della connettività dei trasporti verso le destinazioni secondarie. Il mercato beneficia di strumenti digitali potenziati, itinerari regionali curati e una maggiore spesa da parte dei viaggiatori in cerca di esperienze culturali, di benessere, culinarie e naturalistiche. Tuttavia, sfide come la congestione nelle destinazioni più gettonate, la carenza di manodopera e l'offerta limitata in alcune regioni ostacolano l'espansione del mercato a livello nazionale.
Punti chiave del rapporto
- Per tipologia di interesse, il turismo culturale e del patrimonio deteneva il 34.80% del mercato giapponese del turismo specializzato nel 2025, mentre si prevede che il turismo del benessere e medico crescerà a un tasso annuo composto del 7.60% fino al 2031.
- Per tipologia di turista, i turisti nazionali hanno rappresentato il 71.40% del mercato giapponese del turismo specializzato nel 2025, mentre i turisti internazionali hanno registrato il più alto tasso di crescita annuo composto (CAGR) previsto, pari all'8.80% fino al 2031.
- Per canale di prenotazione, le agenzie di viaggi online (OTA) detenevano una quota del 42.70% del mercato giapponese del turismo specializzato nel 2025, mentre si prevede che le prenotazioni dirette cresceranno a un tasso annuo composto del 7.90% fino al 2031.
- Per tipologia di viaggiatore, i viaggiatori individuali hanno rappresentato il 46.30% del mercato giapponese del turismo di nicchia nel 2025, mentre si prevede che le coppie di viaggiatori cresceranno a un tasso annuo composto del 7.20% fino al 2031.
- Dal punto di vista geografico, nel 2025 la regione del Kanto rappresentava il 37.50% del mercato giapponese del turismo di nicchia, mentre si prevede che il Giappone settentrionale crescerà a un tasso annuo composto del 9.10% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato del turismo specializzato in Giappone
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda di viaggi esperienziali e immersivi | + 1.8% | Concentrato nelle regioni di Kanto e Kansai, con ricadute nelle regioni secondarie. | Medio termine (2-4 anni) |
| Il governo promuove la diffusione del turismo regionale. | + 1.1% | A livello nazionale, la maggior parte del materiale si trova a Tohoku, Hokkaido e Shikoku | Medio termine (2-4 anni) |
| Crescente preferenza per i viaggi di piacere nazionali orientati a uno scopo preciso | + 0.9% | Nazionale, più forte nelle aree metropolitane e nei corridoi ferroviari accessibili | A breve termine (≤ 2 anni) |
| Le piattaforme di prenotazione digitali migliorano la visibilità delle nicchie di mercato. | + 1.0% | Il fenomeno è più evidente per i visitatori provenienti da Corea del Sud, Taiwan e Sud-est asiatico. | A breve termine (≤ 2 anni) |
| Forte domanda di turismo in entrata con elevata capacità di spesa per itinerari incentrati su patrimonio e cultura. | + 1.0% | Principalmente nelle regioni di Kansai e Kanto, con un incremento secondario nel Giappone centrale e settentrionale. | A lungo termine (≥ 4 anni) |
| Una clientela di viaggiatori di età avanzata predilige viaggi a bassa intensità e basati sui propri interessi. | + 0.7% | A livello nazionale, su tutto il territorio nazionale, concentrato lungo i corridoi ferroviari accessibili. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente domanda di viaggi esperienziali e immersivi
I visitatori internazionali, attratti da un crescente interesse per le esperienze culturali e locali, hanno notevolmente aumentato la spesa per cibo, bevande e alloggio durante i soggiorni prolungati. I sondaggi, basati su dati ufficiali, rivelano che i viaggiatori provenienti da Asia, Europa e Australia hanno reso le attività culturali tradizionali e i soggiorni nella natura o nelle terme (onsen) elementi centrali delle loro motivazioni per visitare il Giappone. Questa tendenza ha un peso significativo per il mercato del turismo di nicchia in Giappone. Offerte come visite ai birrifici, rituali nei templi, laboratori artigianali e soggiorni guidati nelle regioni non solo rispecchiano questi interessi, ma promuovono anche una maggiore spesa e soggiorni più lunghi. Gli operatori che si concentrano su itinerari basati sull'esperienza sono in una posizione migliore per attrarre una domanda ripetuta e ottenere risultati migliori rispetto a quelli che offrono opzioni di visite turistiche standard [2] Development Bank of Japan and Japan Tourism Bureau Foundation, “DBJ JTBF Asia Europe Australia Survey of Inbound Traveler Intentions 2025,” Japan Tourism Bureau Foundation, jtb.or.jp.
Il governo promuove la diffusione del turismo regionale.
Il Quinto Piano Nazionale di Promozione del Turismo del Giappone identifica il turismo come un settore chiave per la crescita, con l'obiettivo di incrementare significativamente gli arrivi e la spesa turistica entro il 2030. Supportato dal bilancio nazionale, il piano destina risorse a iniziative turistiche, affrontando il problema del sovraffollamento turistico e migliorando la connettività dei trasporti regionali. Il governo si concentra sullo sviluppo di destinazioni turistiche modello e strategie regionali per estendere il turismo oltre le aree urbane. Questo approccio è essenziale per i settori turistici di nicchia, poiché gli itinerari culturali, naturalistici e spirituali spesso dipendono da destinazioni più piccole che richiedono un migliore accesso e una promozione più efficace. Il quadro normativo consente agli operatori di creare prodotti turistici specializzati in regioni come Tohoku, Hokkaido e Shikoku, riducendo la dipendenza dalle località più frequentate.
Crescente preferenza per i viaggi di piacere nazionali orientati a uno scopo preciso
I residenti giapponesi hanno aumentato significativamente la spesa per i viaggi nazionali, con una crescita sostanziale anche dei consumi complessivi relativi ai viaggi nazionali e in entrata. I risultati hanno rivelato che, mentre la frequenza dei viaggi si è stabilizzata, la spesa per pernottamento ha raggiunto livelli record, indicando un cambiamento verso una pianificazione dei viaggi più mirata e selettiva. Questa tendenza supporta la crescita del mercato giapponese del turismo di nicchia, poiché i viaggiatori si concentrano sempre più su temi specifici come la gastronomia, l'artigianato, i percorsi spirituali e i circuiti culturali, piuttosto che su viaggi di piacere generici. I tour nazionali organizzati, pensati per viaggiatori maturi alla ricerca di esperienze curate con obiettivi chiari e una pianificazione minima, si allineano perfettamente a questo cambiamento. Di conseguenza, il turismo di nicchia mantiene una solida base a livello nazionale, anche se il volume complessivo dei viaggi di piacere cresce più lentamente della spesa.
Le piattaforme di prenotazione digitali migliorano la visibilità delle nicchie di mercato.
Rakuten Travel ha introdotto una funzionalità di prenotazione per il suo agente AI, consentendo ai viaggiatori di passare senza soluzione di continuità dalla ricerca di hotel in linguaggio naturale al checkout. Questa aggiunta ha fatto seguito al lancio del suo AI Hotel Search, evidenziando la crescente attenzione degli intermediari digitali alla creazione di strumenti di scoperta guidata per la pianificazione dei viaggi. Quasi contemporaneamente, Klook e Hoshino Resorts hanno stretto una partnership strategica per migliorare la visibilità e la prenotazione di strutture regionali meno conosciute. Questi sviluppi stanno guidando la crescita nel mercato giapponese del turismo di nicchia, dove i prodotti di nicchia spesso incontrano difficoltà di reperibilità e confronto piuttosto che di domanda. Raccomandazioni migliorate, una migliore visibilità dell'inventario e processi di prenotazione più fluidi aiutano le esperienze specializzate a raggiungere anche i mercati più remoti [3] Rakuten Group, “Rakuten Travel Adds New Booking Feature to Enhance Hotel Recommendation AI Agent,” Rakuten Group Press Release, global.rakuten.com.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Concentrazione stagionale e sovraccarico di capacità nei siti principali | -0.6% | Il nucleo centrale del Kansai, che comprende Kyoto e Nara, con picchi secondari nelle aree del Kanto caratterizzate dalla fioritura dei ciliegi e dal foliage autunnale. | Medio termine (2-4 anni) |
| Base di fornitori frammentata al di fuori dei principali punti di accesso | -0.5% | Le zone rurali si estendono a tutte le aree geografiche, con una maggiore incidenza a Shikoku e nel Giappone settentrionale. | A lungo termine (≥ 4 anni) |
| Carenza di guide qualificate e servizi multilingue. | -0.7% | A livello nazionale, con maggiore gravità nelle destinazioni secondarie e terziarie. | Medio termine (2-4 anni) |
| Difficoltà linguistiche, di orientamento e di pagamento per i viaggiatori di nicchia in arrivo | -0.4% | Destinazioni regionali con infrastrutture multilingue limitate | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Concentrazione stagionale e sovraccarico di capacità nei siti principali
Le statistiche sugli alloggi indicano che alcune prefetture, tra cui Tokyo, Osaka, Kyoto, Hokkaido e Okinawa, dominano i pernottamenti di turisti stranieri. Questa concentrazione esercita una pressione significativa sul mercato turistico giapponese specializzato, poiché molte attrazioni storiche e stagionali si trovano in queste aree ad alta domanda. I periodi di punta, come la fioritura dei ciliegi e il foliage autunnale, comportano finestre di prenotazione più ristrette, una minore flessibilità di capacità e difficoltà nel mantenere la qualità delle esperienze guidate. Il governo ha risposto aumentando i finanziamenti per la prevenzione del sovraffollamento turistico nel bilancio nazionale per il prossimo anno fiscale. Tuttavia, la dipendenza da un numero limitato di destinazioni continua a creare problemi di capacità che difficilmente si attenueranno finché i comportamenti di viaggio non si orienteranno verso una maggiore dispersione regionale.
Base di fornitori frammentata al di fuori dei principali punti di accesso
Il mercato è caratterizzato da un panorama competitivo frammentato, con una quota limitata detenuta dai principali operatori. Questa frammentazione è più evidente al di fuori delle grandi città come Tokyo, Osaka e Kyoto, dove l'offerta è distribuita tra strutture ricettive più piccole, guide locali, operatori di trasporto e organizzazioni comunitarie. Gli sforzi del governo a sostegno delle guide locali, dei contenuti regionali e delle destinazioni turistiche modello evidenziano il riconoscimento della frammentazione dell'offerta come una sfida per la crescita del mercato del turismo specializzato in Giappone. Gli operatori che si concentrano su itinerari in regioni secondarie incontrano maggiori difficoltà nella stipula dei contratti, nel coordinamento e nel mantenimento di una qualità costante rispetto a coloro che si occupano di prodotti turistici consolidati nelle principali città. La crescita futura del turismo specializzato dipenderà sia dalla capacità di generare domanda sia dalla capacità di confezionare efficacemente l'offerta regionale in proposte affidabili e replicabili.
Analisi del segmento
Per tipologia di interesse: il patrimonio culturale è in testa, mentre il benessere rappresenta il percorso premium più rapido.
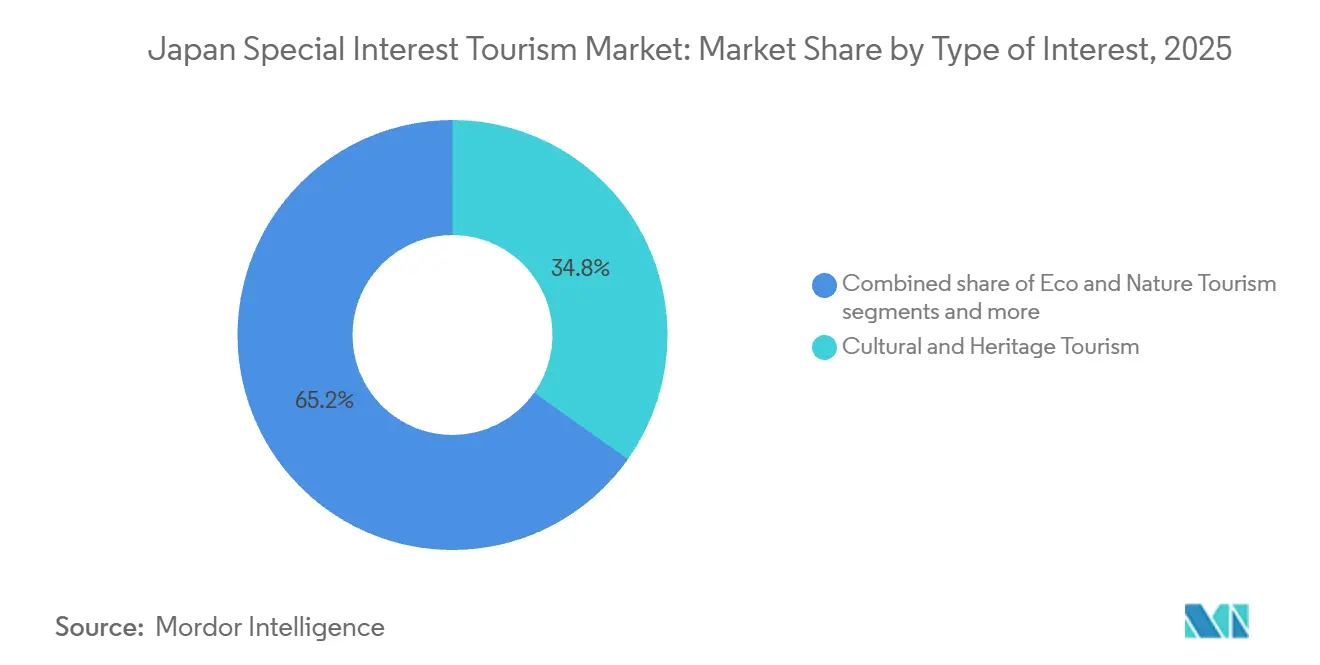
Nel 2025, il turismo culturale e del patrimonio ha rappresentato il 34.80% del mercato turistico giapponese specializzato. Questo segmento beneficia della ricchezza del Giappone in termini di templi, centri storici, arti tradizionali e siti Patrimonio dell'Umanità UNESCO, che attraggono viaggiatori nazionali e internazionali. Gli itinerari incentrati sul patrimonio culturale, che spesso includono visite guidate, esperienze culinarie locali e pernottamenti, generano una maggiore spesa per alloggio e ristorazione. Le iniziative governative a sostegno del turismo regionale e della creazione di contenuti supportano ulteriormente il turismo culturale, valorizzando destinazioni secondarie attraverso l'artigianato, la storia e il patrimonio vivente. Il mercato rimane strettamente legato alla ricchezza culturale del Giappone e alla sua capacità di offrire esperienze prenotabili.
Si prevede che il turismo del benessere e medico crescerà a un tasso annuo composto del 7.60% fino al 2031, diventando il segmento in più rapida crescita. Questa crescita è sostenuta dalla cultura degli onsen giapponesi, dai servizi di screening sanitario e dal crescente interesse per i viaggi rigeneranti tra i visitatori regionali e intercontinentali. Un sondaggio di DBJ e JTBF ha identificato le esperienze in spa, onsen e benessere come attività preferite, indicando che il benessere è spesso integrato in itinerari più ampi piuttosto che offerto come prodotto a sé stante. Anche l'ecoturismo e il turismo naturalistico beneficiano della domanda di esperienze autentiche e legate al territorio. Altri segmenti, come il turismo educativo e spirituale, rimangono rilevanti grazie agli itinerari di pellegrinaggio e ai programmi regionali specializzati. Il settore si sta espandendo integrando temi legati al benessere, alla natura, alla gastronomia e alla spiritualità, oltre alle sue solide basi culturali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipologia di turista: la domanda interna frena la crescita, mentre l'aumento dei flussi turistici in entrata incrementa la composizione dei ricavi.
Nel 2025, i turisti nazionali hanno rappresentato il 71.40% della domanda nel mercato turistico giapponese specializzato, garantendo una solida base di volumi. La spesa turistica interna ha raggiunto i 26.8 miliardi di yen (0.172 miliardi di dollari USA), evidenziando l'importanza commerciale della domanda interna nonostante la crescente attenzione alla ripresa del turismo in entrata. La familiarità con temi locali, stagioni e identità regionali incoraggia le visite ripetute incentrate su gastronomia, artigianato, pellegrinaggi e benessere. Questa forte presenza interna assicura la redditività del mercato, che non dipende esclusivamente dagli arrivi internazionali, e supporta gli operatori che offrono itinerari specializzati.
Si prevede che il numero di turisti internazionali crescerà a un tasso annuo composto (CAGR) dell'8.80% fino al 2031, diventando così il segmento in più rapida crescita. Nel 2025, la spesa dei visitatori stranieri ha raggiunto i 9.5 miliardi di yen (0.06 miliardi di dollari USA), con le categorie alloggio e ristorazione che hanno superato le tendenze di spesa generali. Ciò indica un cambiamento nella composizione delle entrate, con i visitatori stranieri che contribuiscono a formati di viaggio di maggior valore. I viaggiatori internazionali sono fondamentali per segmenti come il patrimonio culturale, la natura e il benessere, che attraggono soggiorni più lunghi e una maggiore spesa per viaggio. La crescita futura dipende dalla conversione dei crescenti arrivi stranieri in prenotazioni ripetute e prenotazioni per destinazioni regionali specifiche, piuttosto che dal fare affidamento sui visitatori che si recano per la prima volta sulla Golden Route.
Per canale di prenotazione: le OTA sono leader in termini di copertura, mentre le prenotazioni dirette guadagnano terreno nella fidelizzazione dei clienti.
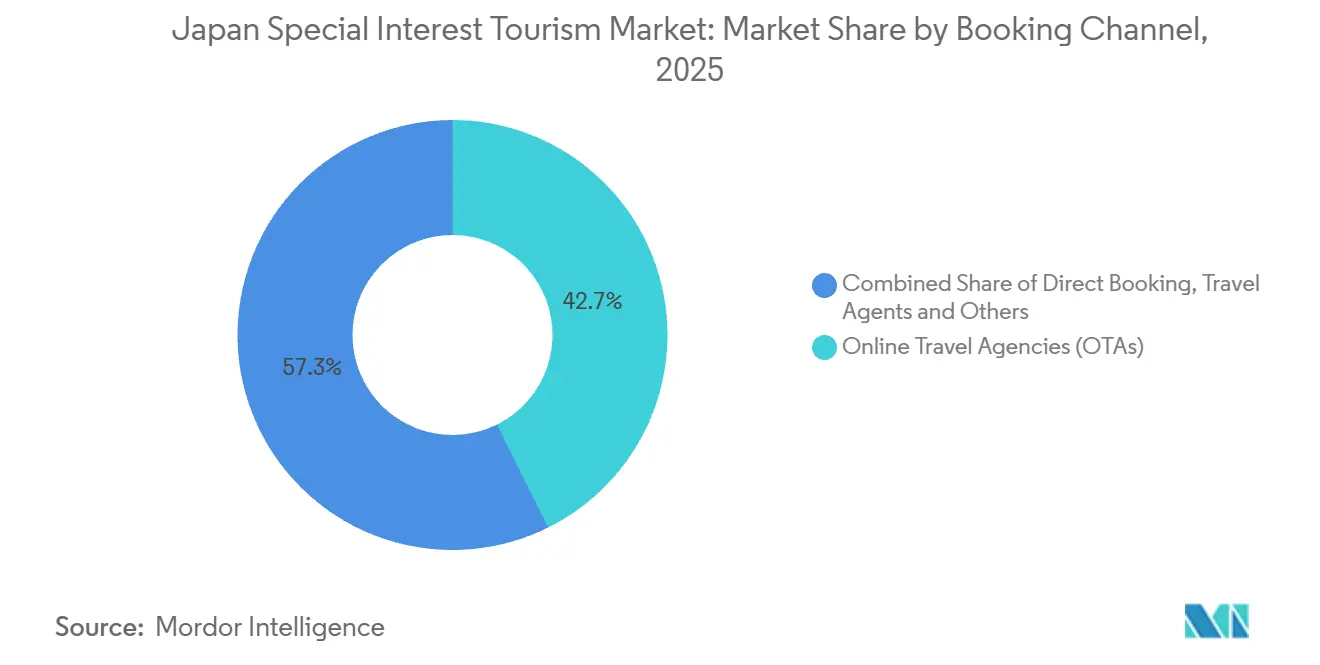
Nel 2025, le agenzie di viaggi online (OTA) rappresentavano il 42.70% del mercato giapponese del turismo di nicchia, risultando il principale canale di prenotazione. Il loro successo è attribuito all'aggregazione di offerte, agli strumenti di comparazione e ai consigli basati sull'intelligenza artificiale, che aiutano i viaggiatori a individuare le opzioni più adatte già nelle prime fasi della pianificazione. Questo è particolarmente rilevante per il turismo di nicchia, dove i viaggiatori spesso scoprono esperienze attraverso ricerche, classifiche e pacchetti turistici, piuttosto che rivolgendosi direttamente a un operatore specifico. Le OTA influenzano sia il flusso delle transazioni che la formazione della domanda per le categorie di viaggio specializzate. La quota del 42.70% evidenzia il ruolo delle piattaforme digitali come punti di accesso fondamentali per un'offerta mirata.
Si prevede che le prenotazioni dirette cresceranno a un tasso annuo composto (CAGR) del 7.90% fino al 2031, affermandosi come il canale di prenotazione in più rapida crescita. Hotel, gruppi di ryokan e tour operator specializzati si stanno concentrando sulle relazioni dirette per ottenere un maggiore controllo sulla selezione, l'upselling e la gestione della disponibilità limitata. Questo canale contribuisce inoltre a mantenere i margini di profitto su offerte con costi di personale e contenuti più elevati. Il mercato sta diventando più sensibile al rapporto qualità-prezzo, poiché un numero inferiore di prenotazioni dirette può generare risultati finanziari più solidi se legate a esperienze regionali. Sebbene le agenzie di viaggi online (OTA) dominino in termini di copertura, si prevede che le prenotazioni dirette conquisteranno una quota maggiore di valore nel segmento di mercato di fascia alta.
Per tipologia di viaggiatore: i viaggiatori singoli rappresentano la base più ampia, mentre le coppie sostengono la crescita del segmento premium.
Nel 2025, i viaggiatori individuali rappresentavano il 46.30% del mercato turistico giapponese dedicato a interessi specifici, risultando la tipologia di viaggiatore più numerosa. Ciò riflette la solida infrastruttura del Paese per i viaggi individuali, l'ampia rete ferroviaria e la disponibilità di esperienze culturali e culinarie autoguidate. Questi viaggiatori utilizzano spesso strumenti digitali per creare itinerari personalizzati che includono workshop, soggiorni in loco, visite a santuari, musei e ristoranti specializzati. La loro domanda è supportata da flessibilità, informazioni dettagliate sulle destinazioni e facilità di spostamento indipendente, offrendo agli operatori turistici l'opportunità di trasformare interessi diversificati in componenti prenotabili.
Si prevede che il segmento dei viaggiatori di coppia crescerà a un tasso annuo composto del 7.20% fino al 2031, affermandosi come quello a più rapida crescita. Questa crescita è in linea con la crescente domanda di esperienze benessere, culinarie e culturali pensate appositamente per le coppie. Spesso, infatti, le coppie prediligono itinerari che combinano visite alle terme (onsen), ristoranti, alloggi storici ed eventi stagionali. Il cambiamento nelle abitudini di spesa, che privilegia alloggi e ristorazione rispetto allo shopping, supporta ulteriormente questo segmento. Sebbene i viaggi di gruppo per motivi professionali rimangano rilevanti per eventi aziendali e incentive, i gruppi più piccoli stanno guadagnando terreno, investendo maggiormente in esperienze di viaggio curate e significative.
Analisi geografica
Nel 2025, la regione del Kanto rappresentava il 37.50% della quota di mercato giapponese del turismo di nicchia, risultando il più grande mercato regionale. Il ruolo di Tokyo come principale porta d'accesso conferisce al Kanto un vantaggio strutturale, ulteriormente rafforzato dalla sua variegata offerta, che comprende quartieri tradizionali, giardini, itinerari enogastronomici ed esperienze culturali. Questa combinazione garantisce che il Kanto rimanga centrale nel mercato, anche se i responsabili politici mirano a una distribuzione più equa della domanda. Il Kansai, insieme a Kyoto, Osaka e Nara, combina patrimonio storico, attrattiva culinaria e infrastrutture turistiche consolidate, consolidando un significativo valore di mercato nonostante sfide come l'affollamento e la stagionalità della domanda.
Il Giappone centrale sta acquisendo importanza come ponte tra il Kanto e il Kansai, offrendo alternative meno affollate con un'offerta enogastronomica, naturalistica e artigianale di alto livello. Il suo fascino risiede nella combinazione di bellezze paesaggistiche, cultura locale e itinerari più lenti, pur mantenendo una buona rete di trasporti. Questo lo rende una meta ideale per gli operatori turistici che desiderano creare pacchetti di più giorni al di fuori dei percorsi urbani. Itinerari enogastronomici e paesaggistici che collegano l'identità locale ai pernottamenti ne accrescono ulteriormente il valore. Sebbene più piccolo del Kanto o del Kansai, il Giappone centrale svolge un ruolo strategico nella distribuzione della domanda turistica.
Si prevede che il Giappone settentrionale crescerà a un CAGR del 9.10% fino al 2031, trainato dagli investimenti pubblici nella connettività e dalle partnership tra trasporto aereo e ferroviario. Offre opportunità per sviluppare prodotti legati alla natura, all'inverno, alla spiritualità e alla cultura rurale con una minore congestione rispetto a Kyoto o Tokyo. Il resto del Giappone, tra cui Kyushu, Shikoku, Chugoku e Okinawa, offre proposte uniche come circuiti termali onsen, percorsi di pellegrinaggio e un patrimonio legato alla pace. Un miglioramento del packaging regionale potrebbe elevare queste aree a fonti chiave di nuova offerta [4] East Japan Railway Company e Japan Airlines, "Accordo per rafforzare la cooperazione per la rivitalizzazione regionale nel Giappone orientale", PR Times, prtimes.jp.
Panorama competitivo
Il mercato giapponese del turismo specializzato è rimasto frammentato, con i principali operatori che detengono collettivamente una quota significativa. JTB Corporation si è distinta per la sua capillare rete distributiva nazionale, le solide capacità di creazione di pacchetti turistici e l'attenzione a modelli esperienziali basati sui dati. Altri operatori di rilievo, tra cui HIS, KNT-CT Holdings, Nippon Travel Agency e Rakuten Group, hanno mantenuto posizioni importanti, pur non dominando il mercato. Questa struttura offre spazio a marchi regionali, intermediari digitali e operatori focalizzati sull'esperienza per competere efficacemente. La concorrenza in questo mercato è determinata più dall'accessibilità e dalla selezione dei prodotti che dalle dimensioni.
JTB Corporation ha ampliato il proprio portafoglio acquisendo Northstar Travel Group, società globale di media B2B e intelligence di viaggio. Ha inoltre presentato la sua visione a lungo termine OPEN FRONTIER 2035, che pone l'accento sui servizi di intelligence basati sull'intelligenza artificiale e sulla crescita internazionale. KNT-CT Holdings ha adottato un approccio diverso, annunciando l'intenzione di fondere le sue entità - Club Tourism, Kinki Nippon Tourist e KNT Blue Planet - in un'unica entità per migliorare l'efficienza e ridurre le sovrapposizioni. Queste strategie riflettono gli sforzi per rafforzare le capacità di gestione dei dati e l'efficienza operativa, in un mercato che si sta orientando verso prodotti turistici incoming e specializzati. Il successo dipende sempre più dalla curatela, dall'accesso regionale e da offerte differenziate, piuttosto che dalla sola scalabilità.
Nel mercato stanno acquisendo sempre maggiore importanza le partnership che integrano piattaforme digitali e servizi di trasporto. Rakuten Travel ha potenziato il suo sistema di prenotazione basato sull'intelligenza artificiale, mentre JAL, JTB e JR East hanno introdotto un modello turistico che combina servizi aerei e ferroviari con iniziative di riqualificazione regionale. Klook e Hoshino Resorts hanno collaborato per promuovere strutture ricettive meno conosciute attraverso una partnership di distribuzione. Questi sviluppi evidenziano un cambiamento nella competizione, con un focus sulla scoperta, la creazione di pacchetti e l'offerta regionale rispetto alla tradizionale distribuzione tramite agenzie. In questo mercato frammentato, il successo probabilmente arriderà a coloro che riusciranno a connettere i viaggiatori con esperienze regionali uniche, mantenendo al contempo un'elevata qualità del prodotto.
Leader del settore turistico specializzato in Giappone
Società JTB
Società anonima HIS Co., Ltd.
KNT-CT Holdings Co., Ltd.
Nippon Travel Agency Co., Ltd.
Gruppo Rakuten, Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Aprile 2026: JTB Corporation, Japan Airlines e East Japan Railway Company hanno lanciato un modello di viaggio combinato treno-aereo personalizzabile per incentivare il turismo nel Giappone orientale. Questa iniziativa, disponibile presso i negozi della metropolitana di Tokyo, proseguirà fino a settembre 2026 nell'ambito di una strategia più ampia volta ad attrarre visitatori nazionali e internazionali nella regione del Tohoku.
- Aprile 2026: Lo strumento di ricerca hotel basato sull'intelligenza artificiale di Rakuten Travel, integrato nel suo agente AI Rakuten AI, consente transizioni fluide dalle ricerche di hotel in linguaggio naturale al checkout. Dal suo lancio, il volume di utenti e i tassi di conversione delle prenotazioni sono aumentati costantemente.
- Febbraio 2026: JTB Group ha delineato la sua visione "OPEN FRONTIER 2035", incentrata su una crescita significativa delle transazioni annuali. La strategia pone l'accento sul passaggio a servizi di intelligence basati sull'intelligenza artificiale e sull'espansione della sua presenza globale nei segmenti del turismo in entrata e verso paesi terzi.
- Febbraio 2026: Japan Airlines e East Japan Railway Company hanno siglato un accordo di partnership strategica denominato "Rivitalizzazione regionale del Giappone orientale". L'accordo si concentra sullo sviluppo di un modello turistico ad ampio raggio, sull'incentivazione della doppia residenza e sull'integrazione dei trasporti ferroviari e aerei per i viaggiatori nella regione del Tohoku.
Ambito del rapporto sul mercato del turismo di nicchia in Giappone
| Turismo culturale e patrimoniale |
| Ecoturismo e turismo naturalistico |
| Turismo del benessere e medico |
| Turismo enogastronomico |
| Altre tipologie di turismo (educativo, spirituale, ecc.) |
| Turisti nazionali |
| Turisti internazionali |
| Agenzie di viaggio online |
| Prenotazione diretta |
| Agenzie di viaggio e Tour Operator |
| Prenotazioni istituzionali/aziendali e di gruppo |
| Individuale |
| Coppia |
| Professionista |
| Gruppo |
| Regione di Kanto |
| Regione del Kansai |
| Giappone centrale |
| Giappone settentrionale |
| Resto del Giappone |
| Per tipologia di interesse | Turismo culturale e patrimoniale |
| Ecoturismo e turismo naturalistico | |
| Turismo del benessere e medico | |
| Turismo enogastronomico | |
| Altre tipologie di turismo (educativo, spirituale, ecc.) | |
| Per tipologia di turista | Turisti nazionali |
| Turisti internazionali | |
| Tramite canale di prenotazione | Agenzie di viaggio online |
| Prenotazione diretta | |
| Agenzie di viaggio e Tour Operator | |
| Prenotazioni istituzionali/aziendali e di gruppo | |
| Per tipologia di viaggiatore (valore) | Individuale |
| Coppia | |
| Professionista | |
| Gruppo | |
| Per geografia | Regione di Kanto |
| Regione del Kansai | |
| Giappone centrale | |
| Giappone settentrionale | |
| Resto del Giappone |
Domande chiave a cui si risponde nel rapporto
Quali sono le prospettive per il turismo di nicchia in Giappone fino al 2031?
Il mercato turistico giapponese specializzato in settori di interesse specifico si attestava a 54.05 miliardi di dollari nel 2025, ha raggiunto i 56.94 miliardi di dollari nel 2026 e si prevede che raggiungerà i 79.74 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.97%.
Quale categoria genera la maggiore domanda in Giappone in base al tipo di interesse?
Nel 2025, il turismo culturale e del patrimonio ha registrato una quota del 34.80%, grazie alla solida base di siti storici, templi, quartieri culturali vivi e percorsi turistici guidati presenti in Giappone.
Quale gruppo di visitatori sta crescendo più rapidamente nel settore del turismo specializzato in Giappone?
Si prevede che il numero di turisti internazionali crescerà più rapidamente, con un tasso di crescita annuo composto (CAGR) dell'8.80% fino al 2031, nonostante i turisti nazionali detengano ancora la quota maggiore, pari al 71.40%, nel 2025.
Perché le agenzie di viaggi online (OTA) sono ancora importanti per le prenotazioni di viaggi specializzati in Giappone?
Nel 2025, le OTA detenevano una quota di mercato del 42.70% perché aiutano i viaggiatori a scoprire prodotti di nicchia grazie a un accesso più ampio all'inventario, strumenti di ricerca e raccomandazioni supportate dall'intelligenza artificiale.
Quale regione del Giappone offre le maggiori opportunità di crescita futura?
Il Giappone settentrionale è la regione a più rapida crescita, con un tasso di crescita annuo composto (CAGR) previsto del 9.10% fino al 2031, grazie a collegamenti di trasporto più efficienti e a un minore affollamento rispetto alle principali destinazioni turistiche.


