

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 8.99 miliardo di dollari |
| Dimensione del mercato (2031) | 10.67 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 3.48% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
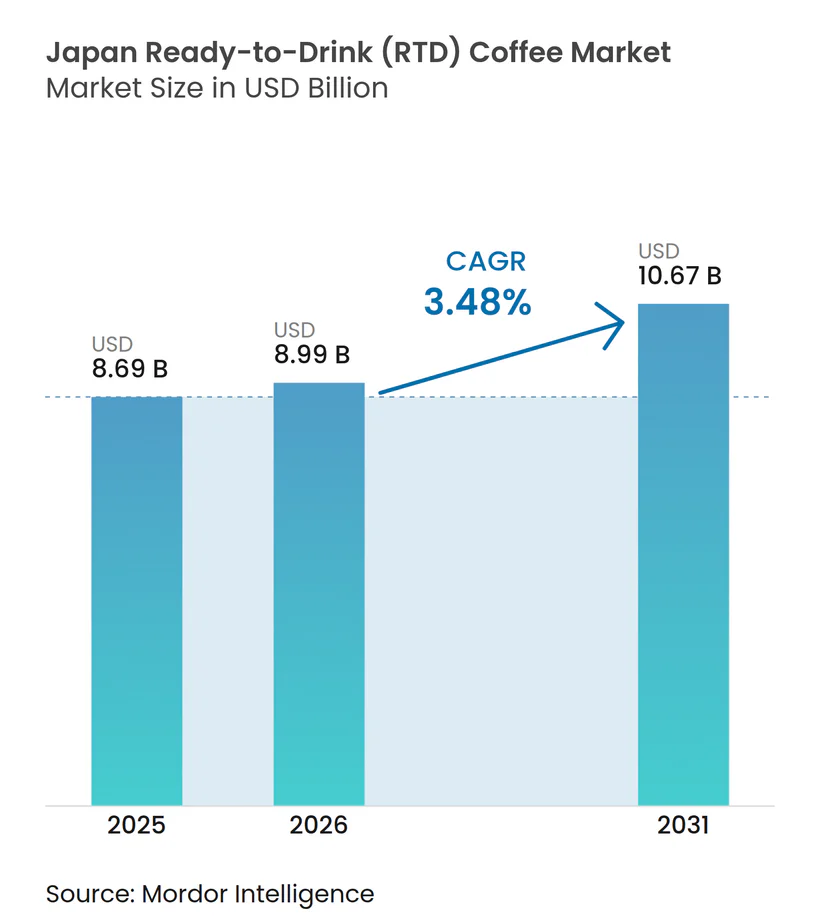
Analisi del mercato giapponese del caffè pronto da bere (RTD) di Mordor Intelligence
Si prevede che il mercato giapponese del caffè pronto da bere (RTD) crescerà da 8.69 miliardi di dollari nel 2025 a 8.99 miliardi di dollari nel 2026, per poi raggiungere i 10.67 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 3.48% nel periodo 2026-2031. La moderata traiettoria di crescita riflette la maturità del mercato in un Paese in cui il caffè in lattina è profondamente radicato nelle abitudini quotidiane dei consumatori da oltre cinquant'anni. Tuttavia, la performance sostenuta del mercato è supportata dalla rapida urbanizzazione, dall'impareggiabile infrastruttura di distributori automatici del Giappone e dalla costante innovazione di prodotto. Inoltre, le preferenze dei consumatori si stanno trasformando a causa della maggiore attenzione alla salute e della crescente domanda di prodotti premium. Tra gli sviluppi significativi del mercato si annoverano il passaggio a pratiche bottiglie in PET richiudibili, la proliferazione di varietà di caffè freddo e la diversificazione verso alternative a base vegetale. Nonostante l'intensa concorrenza, i produttori affermati mantengono le proprie posizioni di mercato grazie a combinazioni di sapori innovative, benefici funzionali migliorati e strategie di distribuzione ottimizzate.
Punti chiave del rapporto
- In base al tipo di imballaggio, nel 50.86 le lattine hanno dominato il mercato del caffè pronto da bere, con una quota del 2025%, mentre si prevede che le bottiglie (PET + vetro) registreranno il CAGR più rapido, pari al 4.98%, fino al 2031.
- Per tipologia di prodotto, nel 54.25 il latte/cappuccino freddo ha rappresentato il 2025% del mercato del caffè pronto da bere; si prevede che il cold brew crescerà a un CAGR del 5.62% entro il 2031.
- In base al profilo aromatico, il caffè semplice/classico ha conquistato una quota del 61.05% nel 2025; le varianti aromatizzate sono destinate a registrare il CAGR più elevato, pari al 6.15%, nello stesso periodo.
- In base agli ingredienti, i formati lattiero-caseari hanno dominato con una quota dell'79.35% nel 2025, mentre le alternative vegetali stanno avanzando con un CAGR dell'8.17% fino al 2031.
- In base al posizionamento dei prezzi, gli SKU per il mercato di massa hanno rappresentato il 69.65% delle vendite nel 2025, con le linee premium in crescita a un CAGR del 6.04% fino al 2031.
- Per canale di distribuzione, i negozi di alimentari/di prossimità hanno generato il 47.72% delle vendite del 2025; la vendita al dettaglio online è in crescita a un CAGR dell'8.03% fino al 2031.
- Per prefettura, Tokyo ha contribuito al 18.10% delle entrate nazionali nel 2025, mentre Kanagawa è l'area in più rapida crescita, con un CAGR del 4.16% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato giapponese del caffè pronto da bere (RTD)
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Comodità e consumi in movimento in aumento | + 1.2% | Nazionale, con particolare rilevanza nei centri urbani di Tokyo, Osaka e Kanagawa | A breve termine (≤ 2 anni) |
| Tendenze per la salute nelle bevande al caffè RTD | + 0.8% | Nazionale, con adozione anticipata nell'area metropolitana di Tokyo | Medio termine (2-4 anni) |
| Aumento della spesa per pubblicità e attività promozionali | + 0.5% | Nazionale, con concentrazione nei principali centri urbani | A breve termine (≤ 2 anni) |
| L'innovazione dei prodotti registra un notevole aumento | + 0.9% | Nazionale, che funge da polo di innovazione nazionale | Medio termine (2-4 anni) |
| La consolidata cultura del caffè supporta l'espansione del mercato | + 0.4% | Nazionale, con impatto più forte nelle prefetture urbane | A lungo termine (≥ 4 anni) |
| Il consumo sul posto di lavoro aumenta la domanda del mercato | + 0.3% | Tokyo, Osaka, Nagoya e altri centri commerciali | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Comodità e consumi in movimento in aumento
Il mercato giapponese del caffè pronto all'uso prospera grazie a una forza lavoro numerosa e attiva, pari a circa 69.6 milioni di persone nel 2024, secondo quanto riportato dal Ministero degli Affari Interni e della Comunicazione (Giappone). [1]Statistiche ufficiali del Giappone, "Indagine sulla forza lavoro 2024", e-stat.go.jp/, molti dei quali operano in contesti urbani frenetici come Tokyo. Nei principali quartieri commerciali di Tokyo, in particolare Shinjuku e Marunouchi, gli impiegati dipendono dal caffè in lattina o in bottiglia durante le pause, sfruttando la disponibilità immediata e il servizio efficiente. Questa forza lavoro alimenta la domanda di bevande a base di caffeina veloci, soprattutto grazie alla fitta rete di distributori automatici del paese, che offre accesso 24 ore su 7, 23 giorni su XNUMX a caffè caldo e freddo. Con un distributore automatico ogni XNUMX persone, il Giappone garantisce una disponibilità di caffè pronto all'uso senza pari, perfettamente adatta alla sua cultura di lunghi orari di lavoro. Il consumo costante di caffè pronto all'uso durante tutto l'anno evidenzia ulteriormente il ruolo radicato delle bevande pronte all'uso nello stile di vita quotidiano giapponese.
Tendenze per la salute nelle bevande al caffè RTD
I consumatori giapponesi stanno dimostrando un significativo spostamento verso i prodotti a base di caffè pronti all'uso con benefici per la salute, spingendo i produttori a sviluppare formulazioni innovative con un ridotto contenuto di zucchero e ingredienti funzionali arricchiti. Questa tendenza è in linea con l'attenzione globale del Giappone al benessere e alla prevenzione sanitaria, che trova particolare riscontro tra gli impiegati indaffarati e i consumatori più anziani attenti alla salute. Il sostanziale aumento della domanda di caffè nero non zuccherato, in particolare tra grandi marchi come BOSS di Suntory e Wonda di Asahi, riflette un deciso movimento verso alternative più sane e ipocaloriche. Il mercato sta registrando una robusta crescita dei caffè pronti all'uso funzionali arricchiti con nutrienti essenziali, tra cui proteine, vitamine, collagene e probiotici. Il lancio strategico di Meiji, nell'aprile 2025, di una bevanda a base di caffè pronto all'uso a base di avena integrale, con 12 grammi di avena integrale per bottiglia e fibre alimentari benefiche con beta-glucani benefici per il cuore, esemplifica questo approccio innovativo. Queste bevande arricchite colmano efficacemente il divario tra esigenze nutrizionali e praticità, soddisfacendo i consumatori che cercano opzioni salutari nella loro routine quotidiana.
Aumento della spesa per pubblicità e attività promozionali
I produttori giapponesi di caffè pronto all'uso hanno aumentato significativamente i loro investimenti in marketing per differenziarsi in un mercato altamente competitivo. Le campagne del marchio BOSS di Suntory, che includono la lattina commemorativa Pride of BOSS e la serie di bottiglie in PET Craft BOSS, hanno generato una crescita sostanziale delle vendite nonostante la decelerazione del mercato. La serie Craft BOSS ha ottenuto un successo straordinario grazie al posizionamento strategico sul mercato e al coinvolgimento mirato dei consumatori. Le aziende stanno utilizzando ampiamente piattaforme digitali e canali social per entrare in contatto con i consumatori più giovani, concentrandosi su un design visivo sofisticato del prodotto e su innovazioni nel packaging. Inoltre, i prodotti cold brew hanno tratto particolare beneficio da questo approccio digitale, poiché il loro appeal estetico stimola un significativo coinvolgimento e condivisione sui social media tra i consumatori della Generazione Z.
L'innovazione dei prodotti registra un notevole aumento
Il mercato giapponese del caffè pronto da bere (RTD) sta vivendo un'intensa attività di innovazione di prodotto, con i produttori che sviluppano metodi di preparazione sofisticati, profili aromatici diversificati e soluzioni di confezionamento avanzate. Il lancio del "caffè preparato ad acqua" da parte di UCC nel giugno 2025 rappresenta una svolta nella tecnologia di estrazione a freddo, offrendo una maggiore morbidezza e complessità aromatica, specificamente studiate per le preferenze dei consumatori più giovani. L'evoluzione del mercato include caffè in lattina premium arricchiti con azoto e bevande al caffè pronte da bere specializzate e funzionali, che incorporano adattogeni e nootropi. Inoltre, con un significativo progresso nel packaging, l'implementazione di confezioni asettiche in cartone da parte di SIG presso lo stabilimento Moriyama nella prefettura di Kanagawa dimostra innovazione tecnologica e rafforza gli impegni per la sostenibilità ambientale.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevata quantità di zucchero HFSS che limita la crescita del caffè freddo | -0.7% | Nazionale, che colpisce in particolare i consumatori urbani attenti alla salute | Medio termine (2-4 anni) |
| Volatilità dei costi dell'Arabica dopo i dazi Brexit | -0.5% | Nazionale, influenzando gli importatori e i produttori nazionali | A breve termine (≤ 2 anni) |
| Il caffè pronto all'uso affronta una dura concorrenza per lo spazio sugli scaffali da parte delle alternative emergenti | -0.4% | Nazionale, con un impatto più forte negli ambienti commerciali urbani | Medio termine (2-4 anni) |
| Preoccupazioni sulla caffeina: limitare il caffè pronto all'uso | -0.3% | Nazionale, con particolare rilevanza tra i gruppi demografici più giovani e anziani | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevata quantità di zucchero HFSS che limita la crescita del caffè freddo
L'elevato contenuto di zucchero nelle bevande al caffè pronte da bere (RTD) continua a scoraggiare i consumatori giapponesi attenti alla salute, in particolare a fronte della crescente consapevolezza dell'elevato contenuto di grassi, sale e zucchero (HFSS). Questa preoccupazione è particolarmente evidente tra i professionisti delle città e i consumatori più giovani, che richiedono trasparenza nutrizionale nelle loro scelte di bevande. La crescente attenzione alla salute ha accelerato il passaggio a opzioni a ridotto contenuto di zucchero su tutto il mercato. I produttori si trovano ad affrontare la sfida critica di mantenere profili aromatici accattivanti riducendo al contempo il contenuto di zucchero, poiché i tradizionali prodotti a base di caffè pronto da bere contengono in genere livelli significativi di zuccheri aggiunti. Questa limitazione ha un impatto particolare sul segmento dell'iced latte/cappuccino, dove le formulazioni zuccherate hanno tradizionalmente dominato le preferenze dei consumatori. In risposta a questa evoluzione del mercato, grandi aziende come Suntory e Asahi stanno attivamente sviluppando e introducendo alternative innovative a basso contenuto di zucchero per affrontare questo limite di crescita.
Volatilità dei costi dell'Arabica dopo i dazi Brexit
Le fluttuazioni dei prezzi dei chicchi di caffè Arabica, unite alle modifiche tariffarie post-Brexit, hanno aumentato significativamente i costi operativi per i produttori giapponesi di caffè pronto da bere (RTD). La sostanziale dipendenza del Giappone dalle reti commerciali europee per i chicchi di caffè premium ha reso gli approvvigionamenti sempre più complessi con la nuova struttura tariffaria. Queste crescenti pressioni sui costi hanno un impatto diretto sulle spese di produzione e sui margini di profitto, in particolare per i prodotti di caffè pronto da bere premium che richiedono chicchi di Arabica di alta qualità. In risposta a ciò, le aziende stanno attivamente sviluppando strategie di approvvigionamento alternative e conducendo valutazioni approfondite delle modifiche alle miscele di caffè per ottimizzare i costi. I produttori più piccoli, vincolati da un potere d'acquisto limitato, si trovano ad affrontare sfide sempre più impegnative nel mantenere la competitività sul mercato rispetto alle grandi aziende che dispongono di maggiori risorse finanziarie per assorbire le fluttuazioni dei prezzi.
Analisi del segmento
Per tipo di imballaggio: le lattine mantengono il predominio mentre le bottiglie guadagnano slancio
Le lattine dominano il mercato giapponese del caffè pronto all'uso con una quota di mercato del 50.86% nel 2025, proseguendo la tradizione iniziata con l'introduzione rivoluzionaria del caffè in lattina da parte di UCC nel 1969. La rete giapponese di circa 3.93 milioni di distributori automatici, come riportato dalla Japan Vending Machine Manufacturers Association nel 2023, consente ai consumatori di acquistare caffè caldo e freddo durante tutto l'anno. I consumatori giapponesi dimostrano una forte fedeltà al caffè in lattina, acquistandone in media 100 unità all'anno tramite distributori automatici e minimarket, a sottolineare il ruolo radicato di questo formato nei modelli di consumo quotidiani.
Il segmento delle bottiglie (PET e vetro) mostra un solido potenziale di crescita con un CAGR previsto del 4.98% dal 2026 al 2031, trainato dalla crescente domanda da parte dei consumatori di imballaggi richiudibili che garantiscano freschezza del prodotto e flessibilità di consumo. Inoltre, le bottiglie in vetro hanno consolidato la propria presenza nel segmento premium, in particolare per le offerte di cold brew e caffè speciali, catturando l'attenzione dei consumatori più esigenti che apprezzano la qualità superiore e la presentazione sofisticata del packaging.
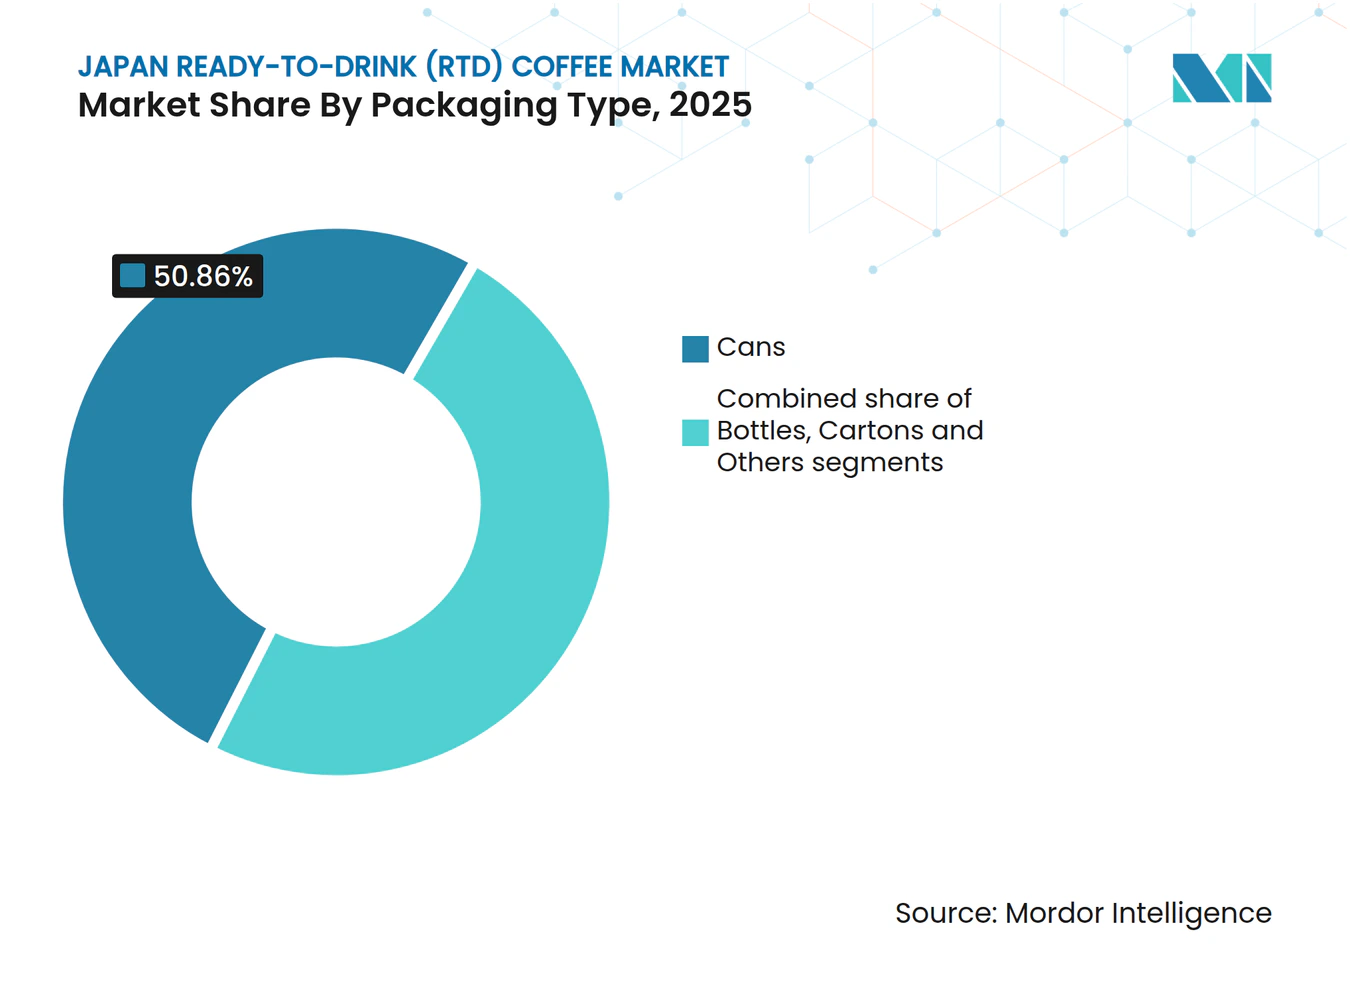
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di prodotto: Cold Brew sfida il predominio dell'Iced Latte
I prodotti a base di latte freddo e cappuccino dominano il 54.25% della quota di mercato del caffè pronto all'uso nel 2025. Queste bevande catturano l'interesse del consumatore generale grazie ai loro profili di gusto consolidati e alle formulazioni premium a base di latte. La leadership di mercato del segmento riflette la forte preferenza dei consumatori giapponesi per bevande al caffè cremose ed equilibrate che riducono al minimo l'amaro, offrendo al contempo i benefici ottimali della caffeina. I leader del settore BOSS Coffee (Suntory) e Georgia (Coca-Cola Giappone) mantengono una presenza sostanziale sul mercato grazie alla continua innovazione di prodotto e agli investimenti strategici di marketing.
Il caffè freddo pronto all'uso registra una crescita eccezionale, con un CAGR del 5.62% (2026-2031). Questa espansione è trainata principalmente dai consumatori più giovani, che ne apprezzano il profilo distintivo, morbido e meno acido, e il maggiore contenuto di caffeina. Il successo di mercato di questo segmento è amplificato dai suoi consolidati vantaggi per la salute, tra cui un'acidità significativamente ridotta e una composizione pulita degli ingredienti.
Per profilo aromatico: le varianti aromatizzate interrompono il dominio dei classici
I gusti di caffè semplici/classici dominano il mercato giapponese con una quota del 61.05% nel 2025, a dimostrazione del profondo apprezzamento del Paese per le esperienze di caffè autentiche. Questa significativa presenza sul mercato deriva dalla sofisticata cultura del caffè giapponese, in cui i consumatori attribuiscono grande importanza alla qualità, all'artigianalità e ai metodi di preparazione tradizionali. Le varietà di caffè nero non zuccherato hanno acquisito un notevole successo, in particolare tra i consumatori attenti alla salute e gli intenditori di caffè che ricercano esperienze di gusto pure e inalterate.
Il segmento del caffè aromatizzato pronto da bere (RTD) dimostra un solido potenziale di crescita con un CAGR previsto del 6.15% dal 2026 al 2031. Questa espansione è alimentata da una fascia demografica più giovane alla ricerca di esperienze di gusto diversificate, unitamente al continuo investimento dei produttori nell'innovazione degli aromi. L'evoluzione del segmento comprende edizioni limitate stagionali accuratamente selezionate e sofisticati aromi fusion che fondono armoniosamente il caffè con elementi di gusto complementari. La tecnologia avanzata degli aromi consente ai produttori di sviluppare profili di gusto più raffinati e autentici, mentre l'integrazione strategica delle tendenze gustative locali e internazionali consente alle aziende di stabilire posizioni di mercato uniche in questo segmento dinamico.
Per ingrediente base: le alternative vegetali sfidano il predominio dei latticini
I prodotti di caffè pronti pronti a base di latte pregiato dominano il mercato giapponese con una quota dell'79.35% nel 2025. Questa posizione dominante riflette le preferenze consolidate dei consumatori e l'ampia infrastruttura di lavorazione lattiero-casearia giapponese. La combinazione di una consistenza ricca e dell'esaltazione del sapore del caffè attraverso i latticini continua ad attrarre i consumatori, in particolare nei formati tradizionali come il caffellatte e il caffè latte, disponibili nei distributori automatici e nei minimarket. Grandi aziende come Georgia (Coca-Cola Giappone) e BOSS (Suntory) hanno basato le loro linee di prodotti principali su varietà a base di latte, rafforzando la fiducia dei consumatori in questo segmento.
Le alternative al latte vegetale nel segmento del caffè pronto da bere (RTD) stanno registrando una crescita significativa, con un CAGR previsto dell'8.17% dal 2026 al 2031. Questo slancio è alimentato dalla crescente attenzione alla salute e al benessere, dall'aumento dei tassi di intolleranza al lattosio e dalla crescente consapevolezza dei consumatori in materia di sostenibilità ambientale. I progressi tecnologici nell'emulsione e nel mascheramento del sapore hanno svolto un ruolo chiave nel migliorare il gusto e la consistenza dei caffè pronti da bere vegetali, rendendoli più appetibili per i consumatori tradizionali. Tra le varie alternative, il latte d'avena si distingue per la sua consistenza naturalmente cremosa e il profilo aromatico neutro, che si armonizza bene con il caffè. La crescente disponibilità di offerte a base vegetale nei minimarket e nelle piattaforme di e-commerce ne favorisce ulteriormente l'integrazione nelle abitudini di consumo quotidiane.
Per canale di distribuzione: la vendita al dettaglio online sconvolge i canali tradizionali
I negozi di alimentari e minimarket dominano la distribuzione del caffè pronto all'uso, conquistando una quota di mercato del 47.72% nel 2025. In Giappone, i minimarket rappresentano il principale canale di distribuzione per il caffè pronto all'uso, offrendo prodotti refrigerati e a temperatura ambiente che soddisfano la domanda di mobilità e accessibilità dei consumatori. Secondo il Ministero dell'Economia, del Commercio e dell'Industria, nel 2023 il Giappone contava oltre 56 minimarket. Questi punti vendita al dettaglio operano come punti di distribuzione strategici per il caffè pronto all'uso, implementando varianti stagionali e prodotti specifici per ogni punto vendita per fidelizzare i clienti e stimolare la sperimentazione di nuovi prodotti.
Inoltre, il commercio al dettaglio online si sta affermando come il canale di distribuzione in più rapida crescita, raggiungendo un CAGR dell'8.03% dal 2026 al 2031, trainato dai cambiamenti radicali nei comportamenti d'acquisto dei consumatori e dall'accelerazione dei tassi di adozione digitale. Le piattaforme di e-commerce offrono un accesso senza precedenti a una vasta gamma di prodotti di caffè pronto all'uso, che comprende sia offerte tradizionali che premium non disponibili nei negozi tradizionali. I servizi di consegna di caffè pronto all'uso in abbonamento stanno guadagnando un notevole slancio, riscuotendo particolare successo tra i millennial urbani che privilegiano la praticità e l'esplorazione dei prodotti. I principali produttori stanno espandendo strategicamente le loro capacità di vendita diretta al consumatore, sviluppando al contempo solide partnership con piattaforme di e-commerce consolidate per massimizzare la penetrazione del mercato e capitalizzare sulle opportunità di crescita emergenti.
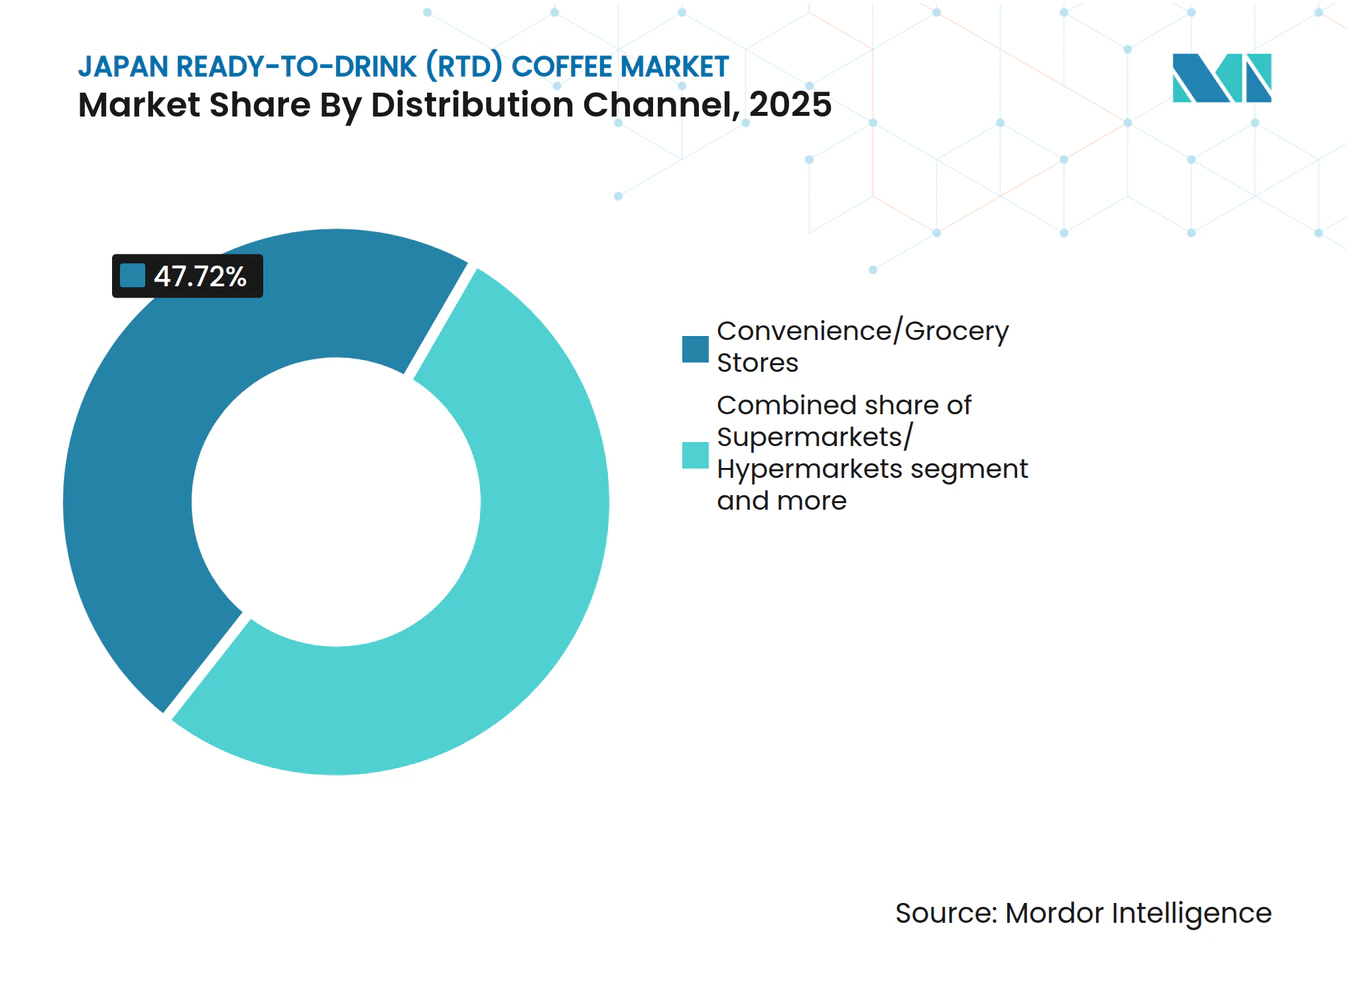
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per posizionamento di prezzo: il segmento premium supera la crescita del mercato di massa
I prodotti a base di caffè pronti pronti per il mercato di massa dominano con il 69.65% delle vendite nel 2025, offrendo opzioni convenienti per il consumo quotidiano. Questo segmento mantiene la sua leadership di mercato grazie a solide reti di distribuzione, in particolare attraverso distributori automatici e minimarket posizionati strategicamente, garantendo la massima copertura di consumatori. I principali produttori, tra cui Asahi, Suntory e Coca-Cola Giappone, si impegnano in un'intensa concorrenza di mercato attraverso prezzi strategici, campagne promozionali mirate e continue innovazioni di prodotto.
Il caffè RTD premium dimostra un forte potenziale di crescita con un CAGR del 6.04% (2026-2031), alimentato dalla crescente preferenza dei consumatori per una qualità superiore, profili aromatici distintivi e maggiori benefici funzionali. Il segmento mostra una significativa espansione nelle varianti di caffè speciali, nelle offerte monorigine accuratamente selezionate e nei prodotti con certificazioni "clean label". L'aumento del reddito disponibile e una sofisticata cultura del caffè tra i consumatori giapponesi continuano a trainare la crescita del mercato. I produttori stanno investendo in portafogli di prodotti premium, puntando su pratiche di approvvigionamento sostenibili, tecnologie di preparazione innovative e soluzioni di packaging premium per soddisfare le esigenze in continua evoluzione dei consumatori.
Analisi geografica
Tokyo domina il mercato giapponese del caffè pronto all'uso con una quota del 18.10% nel 2025, trainata dai suoi vantaggi strategici in termini di densità di popolazione, reti capillari di distributori automatici e concentrazione di impiegati. Il frenetico ambiente urbano della prefettura genera una domanda sostanziale di soluzioni pratiche a base di caffeina, in particolare tra pendolari e professionisti attenti al tempo. In qualità di trendsetter del mercato, Tokyo influenza significativamente i modelli di consumo nazionali, con i produttori che danno priorità al capitale per il lancio di nuovi prodotti per capitalizzare sulle sue sofisticate preferenze dei consumatori. L'ampia infrastruttura di minimarket della prefettura, che comprende importanti catene come Lawson, FamilyMart e 7-Eleven, forma una solida rete di distribuzione insieme ai distributori automatici. Il mercato continua a evolversi con offerte innovative, tra cui selezioni premium monorigine e varianti funzionali di caffè pronto all'uso pensate per i professionisti urbani attenti alla salute.
La prefettura di Kanagawa dimostra un potenziale di mercato eccezionale con un CAGR previsto del 4.16% dal 2026 al 2031, sfruttando la sua posizione strategica vicino a Tokyo e una base demografica giovane e vantaggiosa. Il continuo sviluppo delle infrastrutture urbane e l'espansione dei quartieri commerciali di Yokohama creano molteplici opportunità di consumo in diversi canali. Le capacità produttive della prefettura sono esemplificate dall'impianto avanzato di Moriyama, che utilizza la tecnologia di riempimento all'avanguardia di SIG per prodotti pronti da consumare di alta qualità, tra cui il caffè biologico in confezioni asettiche di cartone. Il costo della vita competitivo di Kanagawa rispetto a Tokyo attrae una fascia demografica di consumatori più giovane, stimolando la domanda di formati di caffè pronti da consumare. La particolare posizione costiera della prefettura e le sue popolari destinazioni turistiche generano una significativa domanda stagionale di prodotti a base di caffè pronti da consumare freddi, in particolare durante il picco turistico estivo, contribuendo a una crescita sostenuta del mercato.
Inoltre, il mercato del caffè pronto all'uso di Osaka dimostra una domanda costante, principalmente attraverso i minimarket e i punti vendita nelle stazioni ferroviarie, che servono professionisti e studenti. Il caffè in lattina "UCC Black", un'esclusiva di Lawson's, mantiene ottime performance di vendita nelle ore di punta, a dimostrazione dell'adozione da parte dei consumatori di bevande convenienti. L'ampia infrastruttura di trasporto pubblico della città facilita la distribuzione del caffè pronto all'uso attraverso questi punti vendita strategici.
Panorama competitivo
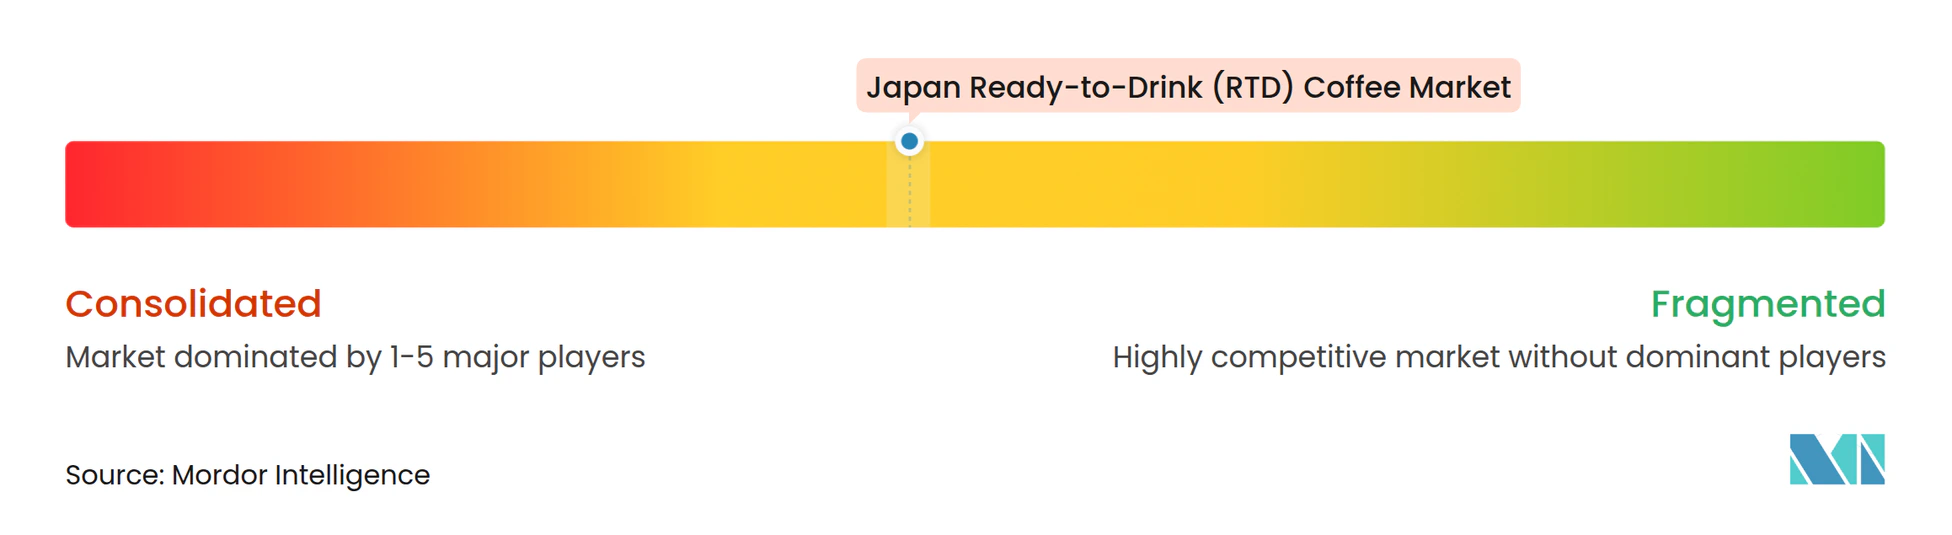
Il mercato giapponese del caffè pronto da bere è moderatamente consolidato, con alcuni attori chiave come Coca-Cola Japan (Georgia), Suntory, Asahi e Kirin che detengono quote di mercato significative. Queste aziende sfruttano reti di distribuzione capillari, un solido valore di marca e una frequente innovazione di prodotto per mantenere la propria posizione competitiva. Ad esempio, il marchio BOSS di Suntory mantiene una quota di mercato significativa nel segmento del caffè pronto da bere in Giappone, distribuendo prodotti che vanno dalle formulazioni a basso contenuto di zucchero alle varietà di latte premium attraverso la sua infrastruttura di distributori automatici. UCC, il produttore originale di caffè in lattina in Giappone, consolida la sua presenza sul mercato attraverso innovazioni di prodotto che rispondono all'evoluzione della domanda dei consumatori.
Mentre marchi di nicchia e regionali continuano a emergere, il predominio di operatori affermati nel settore dei distributori automatici e dei minimarket ne limita l'impatto complessivo. Il mercato presenta elevate barriere all'ingresso dovute alla logistica, alle infrastrutture di distribuzione automatica e alla fedeltà dei consumatori ai marchi tradizionali. Di conseguenza, la concorrenza è attiva, ma in gran parte concentrata all'interno di un nucleo di grandi aziende.
Inoltre, l'integrazione della tecnologia digitale e lo sviluppo di prodotti premium influenzano le dinamiche di mercato. Nestlé Giappone implementa macchine connesse e programmi fedeltà digitali per soluzioni personalizzate. La domanda di bevande in stile bar spinge i produttori a produrre latte e cold brew pronti da bere di alta qualità. Le aziende adeguano le formulazioni dei prodotti e le strategie di distribuzione per soddisfare le preferenze dei consumatori nel mercato giapponese del caffè pronto da bere.
Leader del settore del caffè pronto da bere (RTD) in Giappone
-
Asahi Group Holdings, Ltd.
-
La Compagnia della Coca-Cola
-
Suntory Holdings Limited
-
UCC Ueshima Coffee Co., Ltd.
-
Nestlé SA
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Marzo 2026: Suntory Beverage and Food ha annunciato il rinnovo a livello nazionale della serie di caffè in bottiglia PET Starbucks GRAB&GO a partire dal 24 marzo 2026, mantenendo l'esclusiva per i negozi 7-Eleven. L'aggiornamento conferma l'esclusività per i minimarket come leva chiave per la visibilità e gli acquisti ripetuti in una categoria di caffè pronto da bere (RTD) consolidata, mantenendo al contempo il formato in linea con le esigenze di chi si sposta quotidianamente e di chi è sempre in movimento.
- Febbraio 2026: Asahi Beverage ha annunciato Wonda Morning Americano, disponibile nelle varianti nero e latte (bottiglie in PET da 500 ml), lanciato a livello nazionale il 3 marzo 2026. Il lancio amplia la presenza di Asahi nel settore delle confezioni più grandi e richiudibili, in risposta alla crescente preferenza dei consumatori per formati più adatti a momenti di consumo più prolungati rispetto alle lattine monodose.
- Aprile 2025: Meiji ha lanciato una bevanda al caffè pronta da bere con avena integrale nella linea Meiji Marugoto Oats, in confezioni da 200 ml. Il prodotto, arricchito con avena integrale, evidenzia il contenuto di fibre alimentari e beta-glucani, rafforzando la tendenza del settore verso formulazioni funzionali e salutari, in un contesto di crescente attenzione verso zuccheri e benessere.
Ambito e metodologia
Il caffè pronto da bere (RTD) è una bevanda a base di caffè confezionata pronta per il consumo e venduta già pronta in lattina o bottiglia.
L'ambito del mercato giapponese del caffè pronto da bere (RTD) comprende la segmentazione del mercato in base al tipo di imballaggio e al canale di distribuzione. Per tipologia di imballaggio, il mercato è segmentato in bottiglia e lattina. Per canale di distribuzione, il mercato è segmentato in supermercati/ipermercati, minimarket, negozi al dettaglio online, negozi specializzati e altri canali di distribuzione.
Per ciascun segmento, le dimensioni e le previsioni del mercato sono state effettuate sulla base del valore (in milioni di USD).
Per tipo di imballo
| Bottiglie | Bottiglie di vetro |
| Bottiglie in PET | |
| Latte e lattine | |
| cartoni | |
| Altro |
Per tipo di prodotto
| Caffè freddo RTD |
| Latte/Cappuccino freddo |
| Caffè RTD Nitro |
| Caffè RTD funzionale/arricchito con proteine |
Per profilo aromatico
| Semplice/Classico |
| aromatizzato |
Per ingrediente base
| A base di latticini |
| Latte vegetale |
Per posizionamento di prezzo
| Massa |
| Premium |
Per canale di distribuzione
| Supermercati / Ipermercati |
| Convenienza / negozi di alimentari |
| Negozi al dettaglio online |
| Altri (distributori automatici, negozi di piazzale, ecc.) |
Per Prefettura
| Tokyo |
| Kanagawa |
| Osaka |
| Aichi |
| Saitama |
| Altre prefetture |
| Per tipo di imballo | Bottiglie | Bottiglie di vetro |
| Bottiglie in PET | ||
| Latte e lattine | ||
| cartoni | ||
| Altro | ||
| Per tipo di prodotto | Caffè freddo RTD | |
| Latte/Cappuccino freddo | ||
| Caffè RTD Nitro | ||
| Caffè RTD funzionale/arricchito con proteine | ||
| Per profilo aromatico | Semplice/Classico | |
| aromatizzato | ||
| Per ingrediente base | A base di latticini | |
| Latte vegetale | ||
| Per posizionamento di prezzo | Massa | |
| Premium | ||
| Per canale di distribuzione | Supermercati / Ipermercati | |
| Convenienza / negozi di alimentari | ||
| Negozi al dettaglio online | ||
| Altri (distributori automatici, negozi di piazzale, ecc.) | ||
| Per Prefettura | Tokyo | |
| Kanagawa | ||
| Osaka | ||
| Aichi | ||
| Saitama | ||
| Altre prefetture |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è l'attuale dimensione del mercato del caffè pronto da bere in Giappone?
Nel 8.99 il mercato del caffè pronto da bere valeva 2026 miliardi di dollari e si prevede che raggiungerà i 10.67 miliardi di dollari entro il 2031.
Quale tipologia di prodotto sta crescendo più rapidamente nel mercato giapponese del caffè pronto da bere?
Si prevede che il caffè freddo pronto all'uso registrerà il CAGR più alto, pari al 5.62%, tra il 2026 e il 2031, spinto dalla domanda di un gusto più delicato e di un contenuto di caffeina più elevato.
Perché i caffè pronti pronti a base vegetale stanno guadagnando popolarità?
Il mercato delle alternative vegetali sta vivendo un CAGR dell'8.17%, spinto dalla maggiore consapevolezza della salute dei consumatori, dalla maggiore consapevolezza dell'intolleranza al lattosio e dalle crescenti considerazioni ambientali.
Quale prefettura mostra le maggiori prospettive di crescita?
La Prefettura di Kanagawa prevede un CAGR del 4.16% fino al 2031 per il mercato del caffè pronto all'uso. La crescita è dovuta alla demografia giovane della prefettura, allo sviluppo delle infrastrutture urbane e agli investimenti di capitale manifatturiero nella produzione di caffè pronto all'uso.


