

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
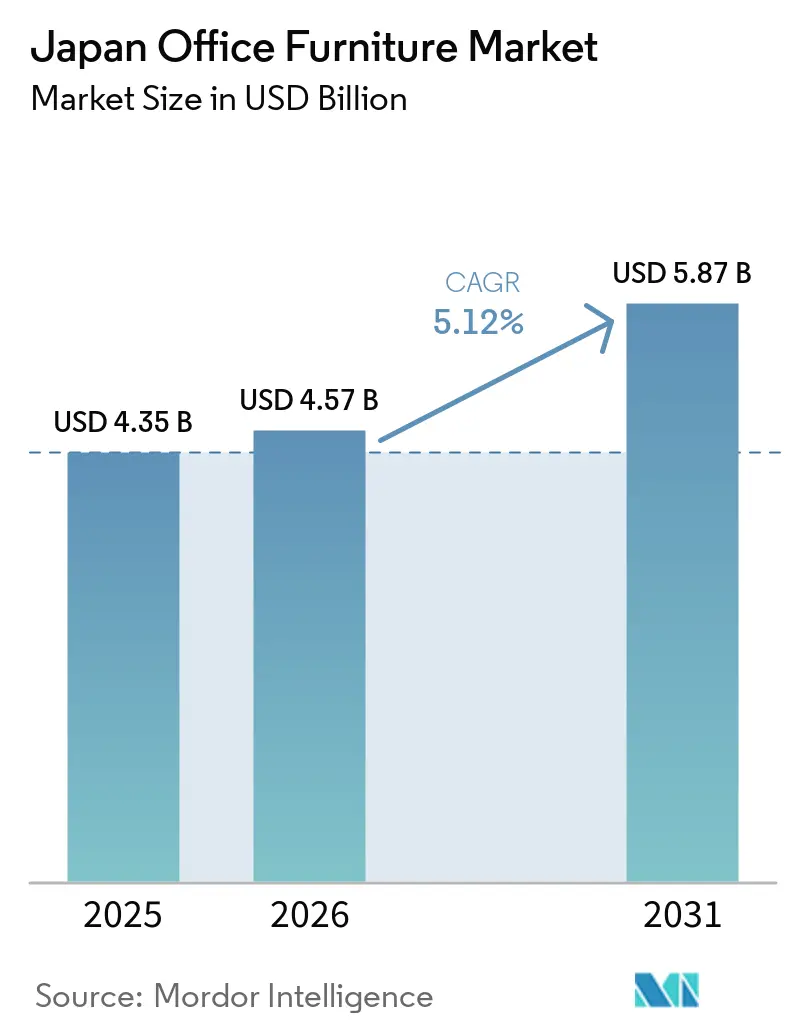
| Dimensione del mercato (2026) | 4.57 miliardo di dollari |
| Dimensione del mercato (2031) | 5.87 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.12% CAGR |
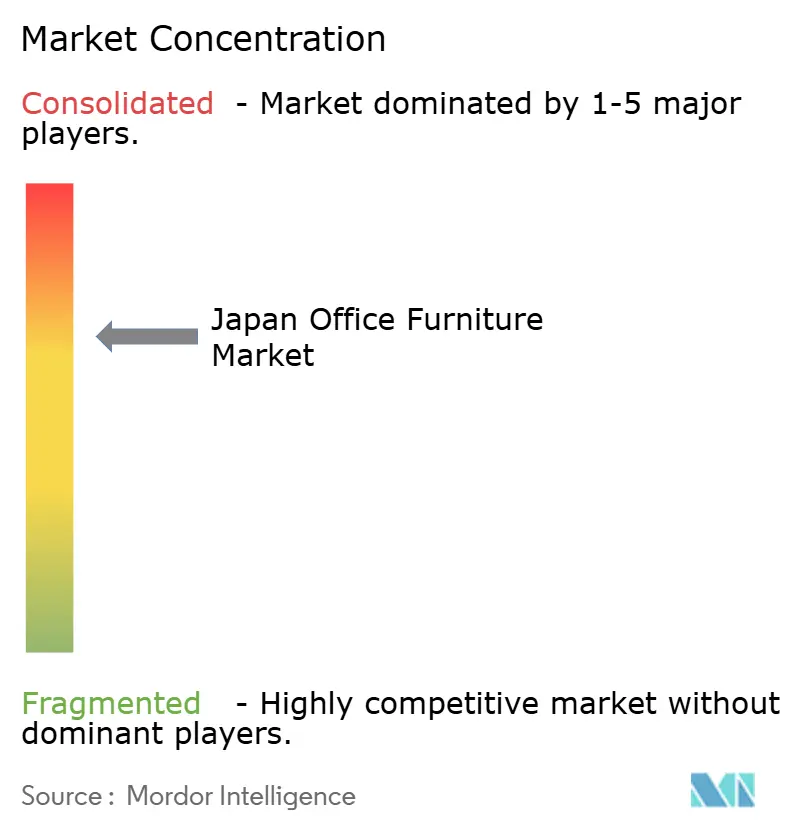
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato giapponese dei mobili per ufficio di Mordor Intelligence
Si prevede che il mercato giapponese dei mobili per ufficio crescerà da 4.35 miliardi di dollari nel 2025 a 4.57 miliardi di dollari nel 2026, per poi raggiungere i 5.87 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.12% nel periodo 2026-2031. I modelli di lavoro ibridi, gli incentivi governativi al telelavoro e le configurazioni di lavoro basate sulle attività (ABW) stanno ridefinendo i criteri di acquisto, orientandoli verso arredi flessibili e tecnologicamente avanzati che migliorano il benessere e l'efficienza degli spazi. I cicli di ristrutturazione, sospesi durante la pandemia, sono ripresi con la stabilizzazione dei bilanci aziendali e con la concorrenza tra i proprietari di immobili attraverso l'offerta di servizi di alta gamma. Il predominio della regione del Kanto rappresenta il punto di riferimento per la domanda nazionale, mentre la rapida crescita di Kyushu e Okinawa segnala una diversificazione geografica delle espansioni aziendali. L'elevata concentrazione del mercato consente alle aziende consolidate di incrementare la ricerca e sviluppo di mobili dotati di sensori, ma limita anche la concorrenza sui prezzi per gli acquirenti di medie dimensioni.
Punti chiave del rapporto
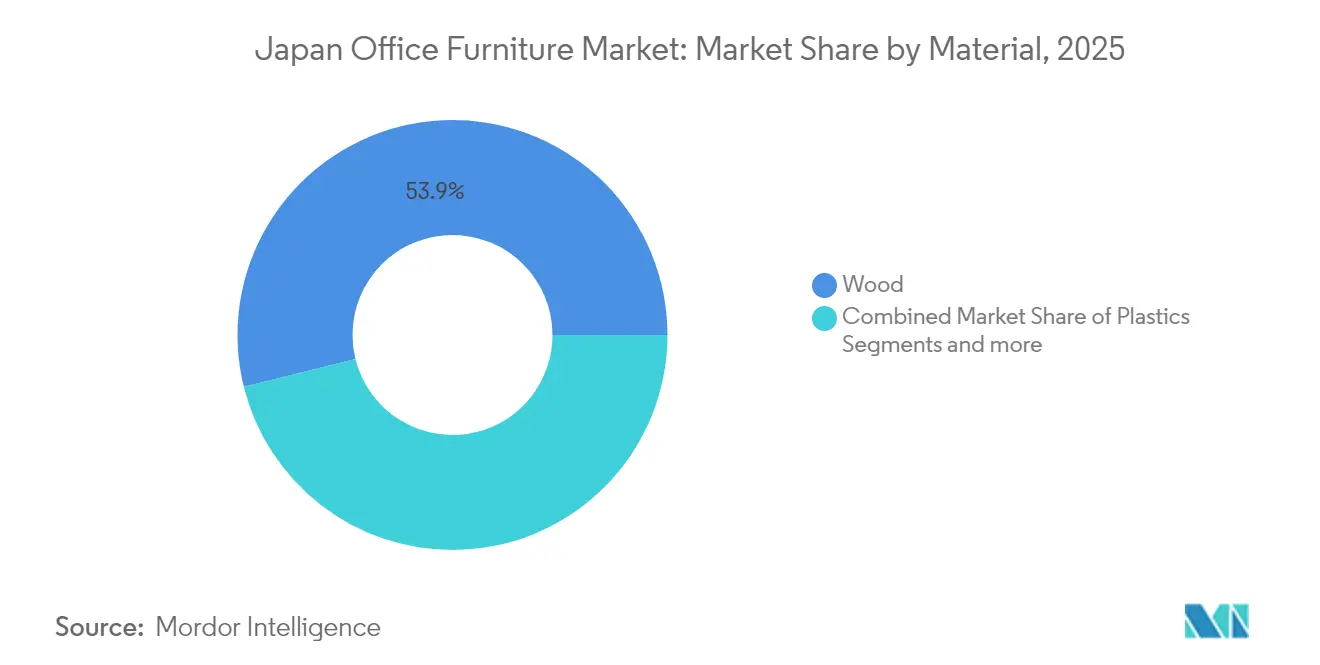
- Per tipologia di materiale, nel 2025 il legno deteneva il 54.34% della quota di mercato giapponese dei mobili per ufficio, mentre si prevede che la plastica crescerà a un tasso annuo composto del 7.87% fino al 2031.
- Per tipologia di prodotto, nel 2025 le scrivanie rappresentavano il 26.26% del mercato giapponese dei mobili per ufficio, e le scrivanie intelligenti cresceranno a un tasso annuo composto del 9.76% fino al 2031.
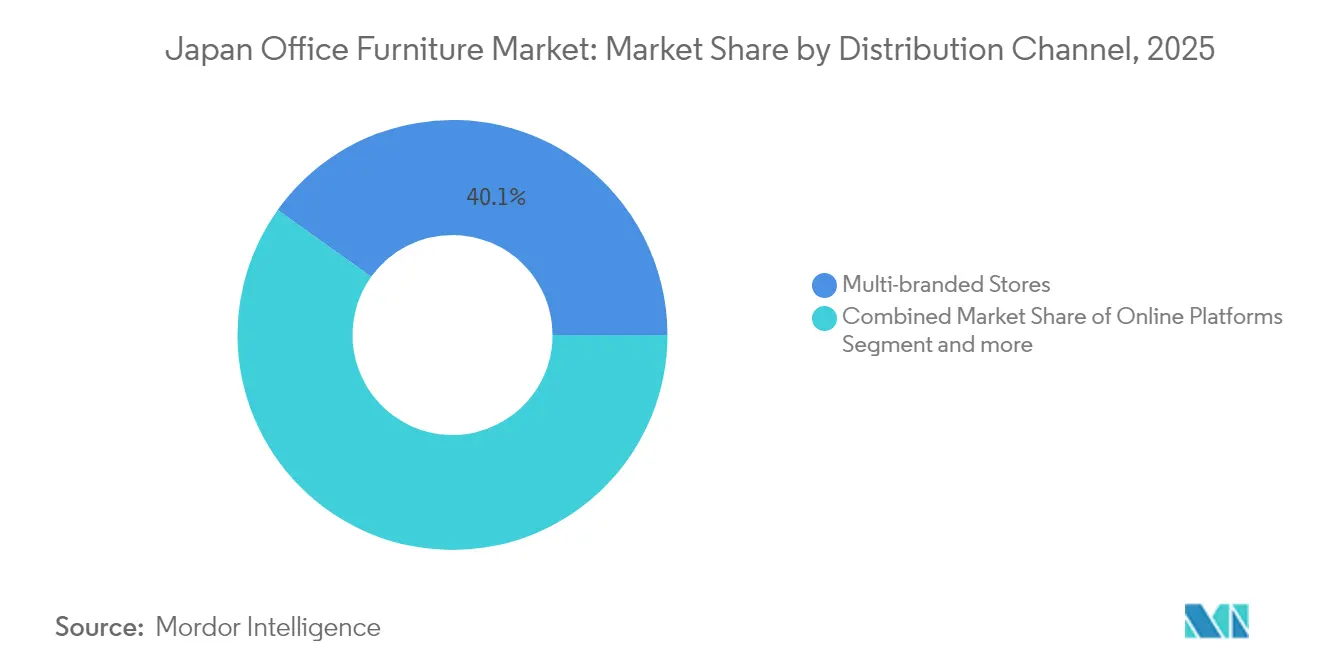
- Per canale di distribuzione, nel 2025 i negozi multimarca detenevano una quota del 40.85% del mercato giapponese dei mobili per ufficio, ma si prevede che le piattaforme online cresceranno a un tasso annuo composto del 12.76% fino al 2031.
- Dal punto di vista geografico, la regione del Kanto si è affermata come leader con una quota di mercato del 49.34% nel settore dei mobili per ufficio in Giappone nel 2025, mentre la regione di Kyushu-Okinawa ha registrato una crescita annua composta (CAGR) del 6.33% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato giapponese dei mobili per ufficio
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| I cicli di ristrutturazione riprendono dopo il COVID | + 1.2% | Tokio, Osaka, Nagoya | Medio termine (2-4 anni) |
| Passaggio aziendale ai layout ABW | + 1.5% | Grandi metropoli, implementazione regionale | A lungo termine (≥4 anni) |
| Incentivi fiscali legati al telelavoro | + 0.8% | Adozione urbana a livello nazionale | A breve termine (≤2 anni) |
| Norme sanitarie ergonomiche | + 0.6% | Nationwide | Medio termine (2-4 anni) |
| Ascensore per l'esportazione di mobili riutilizzati | + 0.4% | Rotte Asia-Pacifico | A lungo termine (≥4 anni) |
| Analisi spaziale basata sull'intelligenza artificiale | + 0.8% | Centri tecnologici, diffusione nazionale | A lungo termine (≥4 anni) |
| Fonte: Intelligenza di Mordor | |||
I cicli di ristrutturazione stagnanti legati al PIL rimbalzano dopo il COVID
La stabilizzazione del PIL nel 2025 ha facilitato lo sblocco dei budget di investimento che erano stati vincolati durante la pandemia. Questo sviluppo consente a proprietari e inquilini di immobili di affrontare gli investimenti rinviati per il miglioramento degli spazi di lavoro, dimostrando una rinnovata attenzione all'efficienza operativa e alla soddisfazione delle mutevoli esigenze del mondo del lavoro. Scrivanie flessibili, cabine acustiche e sedute predisposte per l'IoT sono al centro di questi pacchetti di ammodernamento, premiando i fornitori che combinano l'artigianato tradizionale con la connettività integrata. I bilanci per l'anno fiscale 2025 prevedono stanziamenti maggiori per la modernizzazione degli ambienti di lavoro, accelerando i volumi di ordini per arredi modulari che riducono i tempi di installazione. L'applicazione delle nuove linee guida di sicurezza del Ministero della Salute, della Lavoro e dell'Ambiente (MHLW) riduce ulteriormente il ciclo di vita degli arredi nelle grandi aziende.
Domanda aziendale di layout di lavoro basati sulle attività (ABW)
Le grandi aziende stanno abbandonando le sedute fisse a favore di zone dedicate alla concentrazione, alla collaborazione e al relax, un cambiamento che, come dimostrato da studi peer-reviewed, migliora le prestazioni creative. Tavoli modulari, divisori leggeri e armadietti consentono una rapida riconfigurazione, in base alle esigenze dei team, che si alternano tra lavoro in sede e lavoro da remoto. I sondaggi sulla soddisfazione dei dipendenti mostrano un tasso di approvazione del 90% per gli stili di lavoro ABW, consentendo ai team di approvvigionamento di giustificare prezzi più elevati per arredi specializzati. I produttori rispondono con ruote a bloccaggio rapido, barre di alimentazione impilabili e opzioni di rivestimento che attutiscono il rumore degli uffici open space senza sacrificare l'apertura visiva. Con la normalizzazione dei modelli di presenza ibridi, l'enfasi di ABW sull'adattabilità spaziale la posiziona come un motore di crescita a lungo termine per il mercato giapponese dell'arredamento per ufficio.
Incentivi fiscali governativi
Scrivanie regolabili in altezza, sedie ergonomiche e hub di ricarica integrati sono in cima alle liste dei desideri aziendali, poiché il trattamento fiscale ne riduce significativamente il costo totale di proprietà. Le PMI, che rappresentano il 99.7% delle imprese giapponesi, sono particolarmente sensibili a questi risparmi e hanno ridotto i cicli di sostituzione da sette a quattro anni. Nell'anno fiscale 2026, il programma di incentivi per l'introduzione del lavoro da remoto del governo metropolitano di Tokyo premia le aziende con sede a Tokyo, con un numero di dipendenti compreso tra 2 e 999, che adottano una politica formale di lavoro da remoto; le strutture dedicate devono essere dotate di scrivanie, sedie e arredi essenziali per ufficio come condizione di ammissibilità obbligatoria, trasformando di fatto una decisione relativa alla politica aziendale in un obbligo di acquisto di mobili. La politica si allinea con gli obiettivi nazionali di trasformazione digitale e convoglia gli ordini verso i produttori nazionali con linee di produzione certificate per il telelavoro.
Normative sulla salute sul lavoro in materia ergonomica
Le norme riviste del Ministero della Salute, del Lavoro e del Welfare ( MHLW) impongono alle aziende con più di 50 dipendenti di fornire sedie con supporto lombare e scrivanie regolabili, pena sanzioni che superano il costo della conformità [1] Ministero della Salute, del Lavoro e del Welfare, “Regolamento modello per il telelavoro”, mhlw.go.jp. Gli inquilini del settore tecnologico e finanziario, dove l'intensità del tempo trascorso davanti allo schermo è maggiore, sono tra i primi ad adottare le nuove normative, sostituendo sedie e lampade da scrivania prima delle scadenze per le ispezioni. I marchi internazionali adattano i cataloghi agli standard industriali giapponesi, mentre le aziende locali sfruttano le conoscenze culturali sulle posture di seduta per perfezionare l'angolazione dei cuscini e i tessuti traspiranti. I software di conformità ora verificano le specifiche degli arredi durante i rinnovi dei contratti di locazione, garantendo una domanda ricorrente di modelli certificati. I requisiti ergonomici creano quindi un flusso di entrate protettivo all'interno del mercato giapponese degli arredi per ufficio.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| La riduzione della forza lavoro impiegatizia | -1.8% | Gravità rurale a livello nazionale | A lungo termine (≥4 anni) |
| Gli alti affitti urbani frenano le ristrutturazioni | -1.1% | Tokio, Osaka | Medio termine (2-4 anni) |
| Volatilità dei costi del legno ingegnerizzato | -0.7% | Nationwide | A breve termine (≤2 anni) |
| Lenta standardizzazione del protocollo IoT | -0.5% | I primi ad adottare | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Calo della forza lavoro impiegatizia dovuto all'invecchiamento demografico
La popolazione giapponese in età lavorativa continua a contrarsi poiché i pensionamenti superano i nuovi ingressi, riducendo la domanda aggregata di scrivanie [2] Ministero degli Affari Interni e delle Comunicazioni, “Dati demografici della forza lavoro”, soumu.go.jp . Le aziende leader stanno riducendo strategicamente la superficie dei loro uffici, come dimostrano l'adozione di modelli di condivisione delle scrivanie e il ridimensionamento delle sedi centrali. Questo cambiamento è particolarmente evidente nelle regioni a forte vocazione manifatturiera, dove i consolidamenti aziendali hanno portato a una maggiore disponibilità di spazi per uffici. Nei centri urbani, l'afflusso di manodopera straniera ha mitigato in parte l'impatto di questi cambiamenti; tuttavia, i fornitori delle aree suburbane stanno registrando un calo dei volumi degli ordini a causa della riduzione della domanda. Il modello di lavoro ibrido ha parzialmente sostenuto il mercato dell'arredamento, spingendo verso standard ergonomici più elevati per gli uffici domestici. Ciononostante, si prevede che la crescita complessiva delle vendite di mobili rallenterà nel lungo termine, riflettendo un più ampio aggiustamento delle dinamiche di mercato.
Gli elevati affitti urbani limitano le grandi ristrutturazioni degli uffici
Gli affitti degli uffici di Classe A a Tokyo hanno raggiunto un livello senza precedenti di 37,012 yen (252 dollari) al m², con un impatto significativo sugli stanziamenti di bilancio per le ristrutturazioni interne. Le piccole e medie imprese (PMI) stanno rinviando le ristrutturazioni complete dei pavimenti, optando invece per alternative più economiche come il rinnovo di rivestimenti e ferramenta, meno costose delle nuove installazioni. L'aumento dei tassi di sfitto nelle sedi secondarie sta spingendo le aziende a dare priorità agli investimenti di capitale per il mantenimento di questi spazi rispetto al rinnovo degli arredi. Le aziende stanno implementando sempre più strategie di "compressione dello spazio", tra cui l'adozione di sistemi di panche e tavoli pieghevoli, per ottimizzare la funzionalità all'interno di aree ufficio limitate. I fornitori specializzati nella progettazione di arredi multifunzionali stanno guadagnando quote di mercato; tuttavia, la crescita complessiva del fatturato nel settore rimane contenuta, frenata dalla persistente inflazione degli affitti. Si prevede una ripresa della crescita solo quando la pressione sugli affitti inizierà ad allentarsi.
Analisi del segmento
Per materiale: il predominio del legno si scontra con le pressioni della sostenibilità
Nel 53.86, il legno ha mantenuto una quota di mercato del 2025% nel settore dell'arredamento per ufficio in Giappone, sostenuta dall'affinità culturale per l'estetica naturale e la falegnameria tradizionale. La dipendenza dalle importazioni, tuttavia, espone i costi alla volatilità globale del legname, spingendo gli acquirenti a sperimentare compositi riciclati e di origine biologica che riducono l'impronta di carbonio. Il segmento delle materie plastiche accelera a un CAGR del 7.74%, alimentato dai progressi nelle miscele di resine post-consumo che soddisfano i requisiti ESG senza sacrificare l'integrità strutturale. I telai in metallo rimangono indispensabili per le scrivanie sit-stand, dove la durata e l'azionamento motorizzato richiedono sottostrutture in acciaio o alluminio.
La crescita della plastica deriva anche dalla sua compatibilità con i sensori integrati, poiché le cavità stampate semplificano l'alloggiamento dei moduli IoT. Gli OEM nazionali sperimentano il polipropilene derivato dalla biomassa, mentre i marchi internazionali testano plastiche recuperate dagli oceani per le scocche delle sedie destinate a team di approvvigionamento sensibili all'ambiente. Nel frattempo, i fornitori di legno perseguono la certificazione della catena di custodia per preservare il loro posizionamento premium. I progetti pilota che utilizzano il cedro nazionale hanno aumentato i tassi di utilizzo di poco superiori al 40%, ma l'aumento dei volumi è in attesa di aggiornamenti meccanizzati dell'essiccazione e della laminazione negli stabilimenti rurali. In questo contesto, modelli circolari come i pannelli a forma di bacchette di Kokuyo–ChopValue suggeriscono un futuro ibrido in cui i flussi di rifiuti forniscono compositi di legno di nuova generazione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Per prodotto: le scrivanie intelligenti rivoluzionano le categorie tradizionali
Le scrivanie hanno dominato il mercato giapponese dell'arredamento per ufficio con una quota del 25.98% nel 2025, sostenuta dalla spesa delle aziende per modelli regolabili in altezza che mitigano i rischi per la salute derivanti dalla sedentarietà. Le scrivanie intelligenti crescono del 9.58% con un CAGR, integrando caricabatterie wireless, avvisi di postura e sensori di luce ambientale che alimentano i dashboard di analisi del posto di lavoro. Le innovazioni nel campo delle sedute tengono il passo con la sedia "ingCloud" di Kokuyo, che si calibra automaticamente tramite un meccanismo 3D Ultra Auto Fit e trasmette dati di utilizzo anonimi per la manutenzione predittiva.
L'interscambio di categorie sfuma i confini tra tavoli e contenitori, poiché i moduli combinano prese di corrente, superfici per lavagna e scomparti con serratura. Gli arredi lounge adottano tessuti acustici che fungono anche da pannelli acustici, supportando la chiarezza delle videoconferenze nelle aree riunioni ibride. Le sedie girevoli integrano doppi supporti lombari adattati all'antropometria giapponese, una funzionalità sviluppata congiuntamente da Officecom e SIHOO. Le grandi aziende quantificano sempre più il ROI attraverso la riduzione dei giorni di malattia e l'aumento dei punteggi di coinvolgimento dei dipendenti, convalidando le spese premium per modelli ricchi di sensori.
Per canale di distribuzione: la trasformazione digitale accelera la crescita online
Gli showroom multimarca hanno detenuto una quota del 40.12% nel 2025, poiché la valutazione tattile rimane essenziale per gli acquisti ad alto coinvolgimento. Ciononostante, le piattaforme online aumentano del 12.43% di CAGR, poiché i configuratori 3D, gli strumenti di posizionamento in realtà aumentata (AR) e le API per il flusso di lavoro degli acquisti riducono l'attrito con l'acquirente. Le aziende ora selezionano i prodotti virtualmente, quindi inviano i facility manager ai "centri di esperienza" in negozio per la verifica finale. I negozi specializzati mantengono la loro rilevanza curando gamme ergonomiche o di design non ampiamente disponibili altrove, mentre i programmi di leasing si allineano agli obiettivi dell'economia circolare raggruppando i servizi di manutenzione e ritiro.
Gli operatori di e-commerce investono in chatbot basati sull'intelligenza artificiale che analizzano i layout degli edifici per consigliare pacchetti di SKU, fungendo efficacemente da specificatori digitali. L'integrazione con i sistemi di pianificazione delle risorse aziendali (ERP) velocizza gli ordini all'ingrosso, riducendo i cicli di ordine di acquisto da settimane a giorni. Tuttavia, la consegna dell'ultimo miglio per articoli completamente assemblati richiede ancora una logistica locale, il che porta ad alleanze omnicanale tra rivenditori online puri e reti di magazzini regionali. Il risultato è un panorama ibrido in cui la scoperta digitale e l'evasione degli ordini fisici coesistono, amplificandosi a vicenda.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Nel 48.88, il Kanto ha mantenuto una quota di mercato del 2025% nel settore dell'arredamento per ufficio in Giappone, grazie alla concentrazione a Tokyo di sedi centrali, ministeri e centri finanziari globali. L'aumento degli affitti di prima categoria rafforza la domanda di soluzioni di alto valore e a basso consumo di spazio, come postazioni compatte sit-stand e hub di collaborazione modulari. I costanti afflussi nel Kansai provenienti dal settore finanziario di Osaka e dai parchi tecnologici di Kobe supportano cicli di sostituzione incentrati su aggiornamenti ergonomici piuttosto che su ristrutturazioni complete.
Kyushu–Okinawa registra il CAGR più rapido, pari al 6.21%, al 2031, trainato dalla spinta di Fukuoka ad attrarre start-up attraverso agevolazioni per la conversione degli uffici che prevedono interni moderni e flessibili. Chubu beneficia dei cluster di ricerca e sviluppo nel settore automobilistico che privilegiano banchi da disegno specializzati e tavoli da lavoro isolati dalle vibrazioni. Tohoku e Hokkaido registrano una crescita modesta, poiché le politiche di riqualificazione regionale incoraggiano la creazione di uffici satellite in città a basso costo, stimolando l'acquisto di kit modulari in grado di attraversare le strette scale comuni negli edifici più vecchi. Chugoku–Shikoku registra guadagni incrementali legati all'ammodernamento delle sale di controllo con console integrate da parte di aziende di logistica e cantieristica navale. A livello nazionale, i fornitori di mobili istituiscono depositi di assistenza decentralizzati per ridurre i tempi di installazione e soddisfare gli accordi sul livello di servizio richiesti dai clienti aziendali che eseguono implementazioni multi-sito. La geografia, quindi, plasma la strategia logistica tanto quanto la domanda, rafforzando la necessità di una distribuzione agile.
Panorama normativo
I fornitori giapponesi di mobili per ufficio operano in un contesto normativo rigoroso, plasmato dalle regole di appalto pubblico e dagli obblighi in materia di sicurezza ed etichettatura dei prodotti. Il Ministero dell'Ambiente gestisce le linee guida della Legge sugli Acquisti Verdi, che definiscono i criteri per i mobili per ufficio forniti tramite appalti pubblici, ponendo l'accento sulla selezione dei materiali e su attributi ambientali come la durabilità e la riparabilità. Per quanto riguarda le specifiche di prodotto, le norme industriali giapponesi sono ampiamente citate nelle gare d'appalto B2B, tra cui la JIS S 1031:2016 per scrivanie e tavoli da ufficio e la JIS S 1043:2016 per sedie girevoli regolabili in altezza, definendo i requisiti di base in termini di prestazioni, sicurezza e usabilità.
Oltre agli standard, l'industria e gli organismi di controllo influenzano i percorsi di conformità. La Japan Office and Institutional Furniture Association (JOIFA) pubblica linee guida sulla sicurezza dei prodotti che riguardano le principali categorie di arredi per ufficio (scrivanie, sedie, contenitori, pareti divisorie), che molti produttori utilizzano per armonizzare test e documentazione. L'Agenzia per gli Affari dei Consumatori sovrintende alla Legge sull'etichettatura di qualità dei beni di consumo per la tutela dei consumatori attraverso l'etichettatura, mentre il Ministero dell'Economia, del Commercio e dell'Industria (METI) applica la Legge sulla sicurezza dei prodotti di consumo per gli articoli applicabili, rafforzando la tracciabilità e la conformità, dato che gli appalti pubblici sono sempre più scrupolosi in merito alla documentazione relativa alla sicurezza e ai criteri ESG (ambientali, sociali e di governance).
Analisi della catena del valore
La catena del valore dell'arredamento per ufficio in Giappone si estende dai materiali e componenti a monte (legno e legno ingegnerizzato, metalli per telai e meccanismi, plastica e schiume, tessuti per rivestimenti ed elettronica per prodotti con sensori) fino alla progettazione e all'ingegneria, alla produzione/assemblaggio e alla distribuzione e installazione a valle. I leader nazionali combinano lo sviluppo interno dei prodotti con l'approvvigionamento esterno di motori, sensori e moduli di connettività utilizzati nelle scrivanie regolabili in altezza e nelle scrivanie intelligenti, e integrano sempre più spesso servizi di pianificazione e allestimento degli spazi di lavoro nei progetti di arredamento. Recenti iniziative guidate da partner illustrano questo cambiamento verso soluzioni complete: KOKUYO ha stretto un'alleanza commerciale globale con Senba (in vigore dal 1° luglio 2025) per combinare l'arredamento con le capacità di costruzione e progettazione per la realizzazione di spazi per ufficio.
A valle della filiera, i negozi multimarca e i rivenditori specializzati rimangono importanti per la valutazione delle specifiche e la prova tattile, mentre le piattaforme online estendono la portata attraverso strumenti di configurazione e gestione dei flussi di lavoro, e i progetti di maggiori dimensioni dipendono da installatori e servizi per le strutture. La logistica e la gestione dell'ultimo miglio (articoli ingombranti e assemblati) rappresentano un vincolo fondamentale, spingendo l'ecosistema verso la condivisione dei magazzini e l'ottimizzazione delle consegne; ad esempio, Home Eco Logistics (una filiale di Sumitomo Forestry) ha esteso il suo servizio logistico JUCORE alla regione del Kansai (Keihanshin) nell'agosto 2025 per migliorare la consegna dei materiali edili in un contesto di carenza di manodopera. I requisiti di sostenibilità previsti dagli appalti verdi e dalle linee guida delle associazioni influenzano anche la tracciabilità dei materiali e i programmi di fine vita, incoraggiando l'uso di legno certificato e opzioni di ritiro o ricondizionamento circolari.
Panorama competitivo
I primi cinque player controllavano una quota significativa del fatturato del 2025, conferendo al mercato giapponese dell'arredamento per ufficio un profilo nettamente oligopolistico. Kokuyo, Okamura e Itoki sono leader con offerte complete che spaziano dalla consulenza di progettazione alla produzione e ai servizi post-vendita, sfruttando l'integrazione verticale per accelerare i cicli di aggiornamento dei prodotti. Kokuyo sta destinando una parte significativa del suo fatturato alla ricerca e sviluppo, concentrandosi sui progressi nei sensori IoT, sull'integrazione di materiali riciclati e sullo sviluppo di dashboard software. Queste iniziative mirano a trasformare le offerte di arredamento tradizionali in piattaforme di servizi complete, in linea con gli obiettivi strategici di innovazione dell'azienda.
I concorrenti internazionali come Herman Miller localizzano le linee di punta attraverso partnership con distributori giapponesi, spesso aggiungendo ingombri ridotti e caratteristiche antisismiche per soddisfare i codici edilizi nazionali. Il marchio cinese SIHOO sviluppa sedie ergonomiche in collaborazione con Officecom, a dimostrazione di una collaborazione transfrontaliera volta a promuovere l'innovazione a prezzi competitivi. Le startup innovative si rivolgono a nicchie dell'economia circolare, offrendo modelli di abbonamento che includono manutenzione e ristrutturazione, che attraggono le aziende attente alla CSR.
L'interesse del private equity per l'ecosistema più ampio degli spazi di lavoro è in aumento, come dimostra l'acquisizione da parte di EQT del fornitore di ascensori Fujitec per 2.7 miliardi di dollari, una mossa che sottolinea la fiducia nelle prospettive delle infrastrutture per uffici in Giappone. Il consolidamento all'estero si ripercuote anche a livello locale, poiché l'acquisizione pianificata di Steelcase da parte di HNI per 2.2 miliardi di dollari potrebbe generare un rivale globale più grande in grado di competere con gli operatori nazionali nelle gare d'appalto per i progetti [4] AInvest, “HNI to Buy Steelcase,” ainvest.com.
Leader del settore dell'arredamento per ufficio in Giappone
Kokuyo Co., Ltd.
Itoki Corporation
Corporazione Okamura
Più Corporation
Uchida Yoko Co., Ltd.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Luglio 2026: Kokuyo ha annunciato la sua partecipazione ad ARCHIDEX 2026 a Kuala Lumpur, presentando la serie di mobili Any Way e la sedia ingCloud nell'ambito di un tema incentrato sugli stili di lavoro agili. Questa iniziativa amplia la visibilità delle soluzioni per ufficio di Kokuyo in Asia e favorisce il dialogo con i distributori e i partner di progetto a livello transfrontaliero, andando oltre il ciclo di sostituzione degli arredi sul mercato interno.
- Giugno 2026: Kokuyo ha annunciato un importante aggiornamento della sua piattaforma di rilevamento di scrivanie e sedie ingCloud, che consentirà analisi di utilizzo in tempo reale per i progetti ABW (Activity-Based Work).
- Febbraio 2026: Kokuyo ha esteso la disponibilità della sedia da ufficio EZ mesh attraverso il suo marchio globale Lamex ad altri mercati, ampliando la gamma di sedute di fascia medio-alta per ambienti di lavoro ibridi.


Ambito e metodologia
Il termine "mobili per ufficio" comprende prodotti e servizi che soddisfano le esigenze di arredamento di diversi ambienti di lavoro, tra cui uffici, strutture sanitarie, istituti scolastici e strutture ricettive.
Il mercato giapponese dei mobili per ufficio è segmentato per materiale, prodotto e canale di distribuzione. Per materiale, il mercato è segmentato in legno, metallo, plastica e altri materiali. Per prodotto, il mercato è segmentato in sedie da riunione, sedie da salotto, sedie girevoli, tavoli da ufficio, armadietti e scrivanie. Per canale di distribuzione, il mercato è segmentato in negozi multimarca, negozi specializzati, piattaforme online e altri canali di distribuzione. Le dimensioni e le previsioni del mercato sono fornite in termini di valore (USD) per tutti i segmenti sopra indicati.
Per materiale
| Legno (MDF) |
| Metallo |
| Plastica |
| Altri materiali |
Per prodotto
| Sedie da riunione |
| Sedie da salotto |
| Sedie girevoli |
| Tavoli da ufficio |
| Armadi |
| Scrivanie |
Per canale di distribuzione
| Negozi multimarca |
| Negozi specializzati |
| Piattaforme online |
| Altri canali di distribuzione |
Per geografia
| Kanto |
| Kansai |
| Chubu |
| Kyushu-Okinawa |
| Tohoku |
| Hokkaido |
| Chugoku-Shikoku |
| Per materiale | Legno (MDF) |
| Metallo | |
| Plastica | |
| Altri materiali | |
| Per prodotto | Sedie da riunione |
| Sedie da salotto | |
| Sedie girevoli | |
| Tavoli da ufficio | |
| Armadi | |
| Scrivanie | |
| Per canale di distribuzione | Negozi multimarca |
| Negozi specializzati | |
| Piattaforme online | |
| Altri canali di distribuzione | |
| Per geografia | Kanto |
| Kansai | |
| Chubu | |
| Kyushu-Okinawa | |
| Tohoku | |
| Hokkaido | |
| Chugoku-Shikoku |


Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato giapponese dei mobili per ufficio entro il 2031?
Le previsioni indicano un mercato pari a 5.87 miliardi di dollari entro il 2031.
Quale segmento di materiali sta crescendo più velocemente nel settore dell'arredamento per ufficio in Giappone?
La plastica è in testa con un CAGR del 7.74%, trainata dalle resine riciclate e compatibili con i sensori.
Quanto velocemente si stanno espandendo i canali di vendita online?
Le piattaforme online stanno crescendo a un CAGR del 12.43% fino al 2031.
Quale regione mostra il tasso di crescita più elevato?
Kyushu-Okinawa registra il CAGR più rapido, pari al 6.21% entro il 2031.
Perché le scrivanie intelligenti stanno guadagnando terreno?
Integrano sensori e funzioni di regolazione dell'altezza che migliorano l'ergonomia e forniscono dati sull'utilizzo dello spazio, supportando strategie di lavoro ibride.
Quali aziende dominano il settore dell'arredamento per ufficio in Giappone?
Kokuyo, Okamura, Itoki, Plus e Kurogane hanno controllato insieme una quota significativa delle vendite del 2025, il che ha consentito loro di esercitare un'influenza sproporzionata sui prezzi e sull'innovazione dei prodotti.
Pagina aggiornata l'ultima volta il:



