

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 5.24 miliardo di dollari |
| Dimensione del mercato (2031) | 6.08 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 3.02% CAGR |
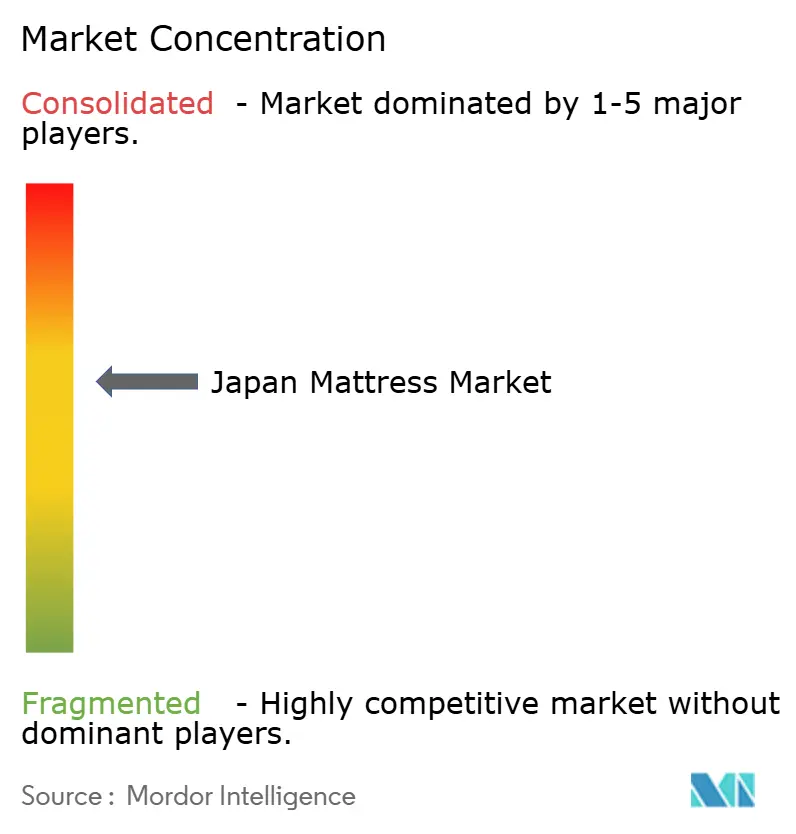
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato giapponese dei materassi di Mordor Intelligence
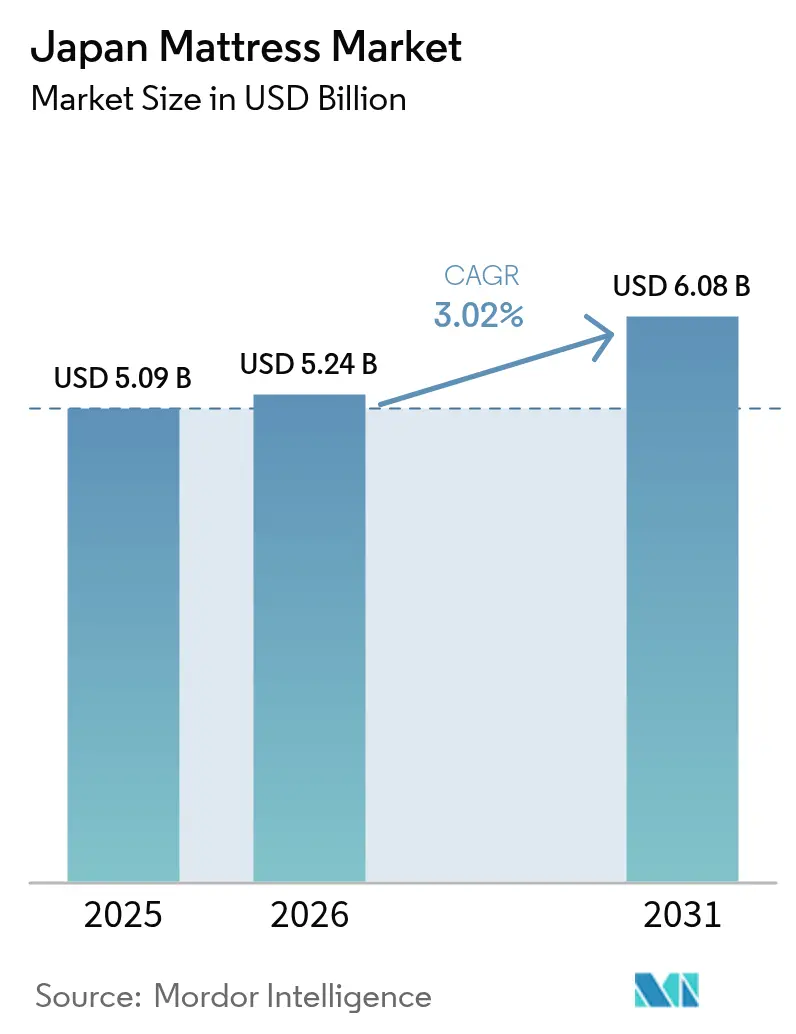
Si stima che il mercato giapponese dei materassi nel 2026 raggiungerà i 5.24 miliardi di dollari, in crescita rispetto al valore del 2025 di 5.09 miliardi di dollari, mentre le proiezioni per il 2031 indicano 6.08 miliardi di dollari, con un tasso di crescita annuo composto (CAGR) del 3.02% nel periodo 2026-2031.
Questa costante espansione si basa sulla realtà demografica del Giappone, la prima società super-anziana al mondo, sulla premiumizzazione dei prodotti per il sonno e sulla crescente consapevolezza aziendale che un riposo ristoratore è alla base della produttività della forza lavoro. Una coorte di anziani che supera il 29% della popolazione sta spingendo la domanda di tecnologie per alleviare la pressione, mentre l'adozione dell'e-commerce consente percorsi di acquisto personalizzati e ricchi di dati che un tempo richiedevano prove in negozio. I grandi interventi di ammodernamento degli hotel legati all'Expo Osaka-Kansai 2025 aggiungono un'ondata parallela di domanda commerciale che integra i cicli di sostituzione delle abitazioni [1] Fonte: Ufficio di statistica, "Stime della popolazione attuale al 1° ottobre 2024", STAT.GO.JP. . La debolezza della valuta ha aumentato i costi del lattice importato, tuttavia i marchi storici vantano reti di fornitura resilienti che attenuano la pressione sui margini. Le rigide norme sul riciclaggio aumentano le tariffe di smaltimento, allungando i cicli di sostituzione ma anche spingendo i cambiamenti di progettazione verso costruzioni modulari e riciclabili. Nel loro insieme, questi fattori trainanti e di attrito delineano una traiettoria prevedibile ma ricca di opportunità per il mercato giapponese dei materassi.
Punti chiave del rapporto
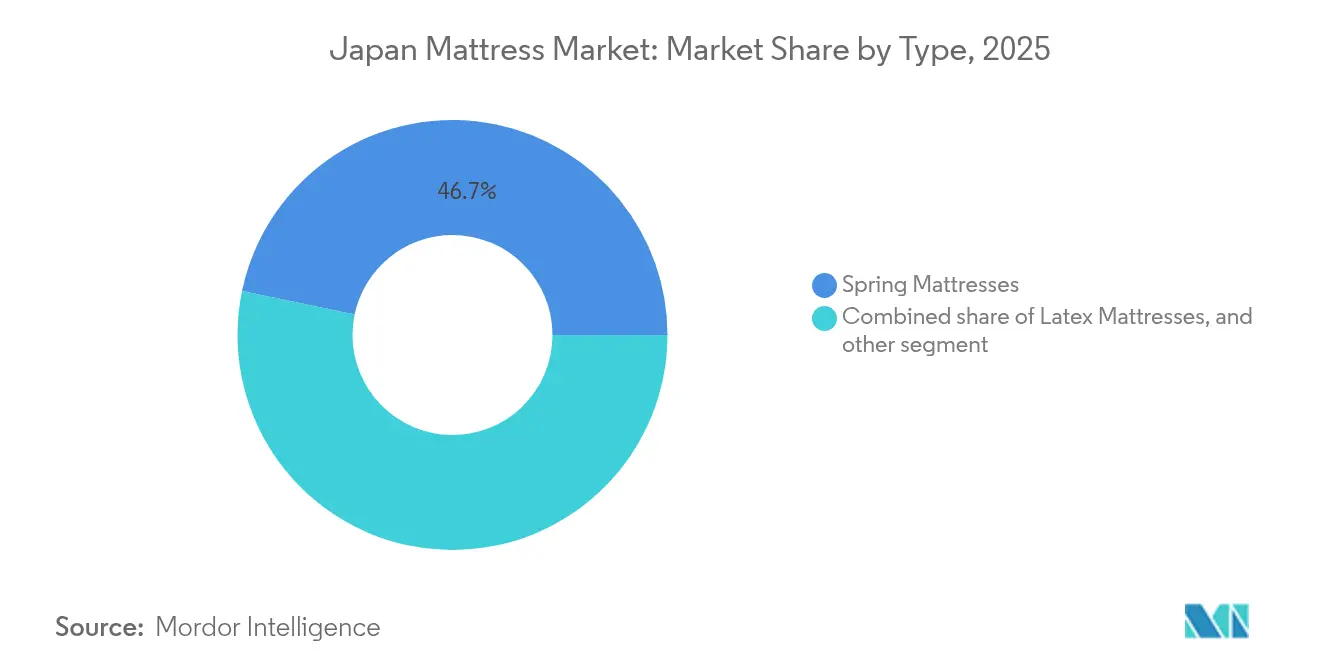
- Per tipologia, i materassi a molle hanno dominato il mercato giapponese dei materassi con una quota del 46.72% nel 2025, mentre la schiuma di memoria sta avanzando con un CAGR dell'7.72% entro il 2031.
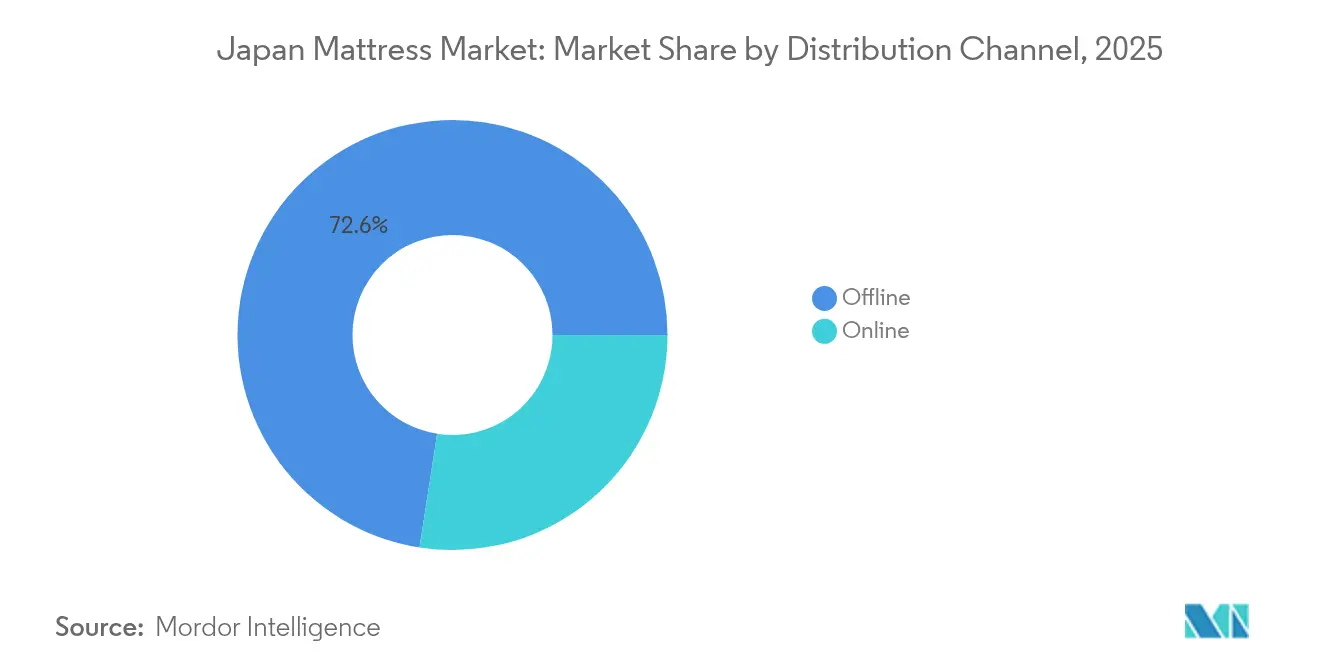
- Per canale di distribuzione, nel 72.55 l'offline rappresentava il 2025% del mercato giapponese dei materassi, mentre l'online è il canale in più rapida crescita, con un CAGR del 11.85% fino al 2031.
- Per utente finale, nel 81.10 le applicazioni residenziali detenevano una quota dell'2025% del mercato giapponese dei materassi, mentre si prevede che il segmento commerciale crescerà a un CAGR del 6.94% tra il 2026 e il 2031.
- Per regione, nel 35.95 il Kanto deteneva il 2025% della quota di mercato dei materassi in Giappone, mentre Kyushu e Okinawa mostrano il CAGR previsto più alto, pari al 6.55% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei materassi in Giappone
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| L'invecchiamento accelerato della popolazione richiede biancheria da letto antidecubito | + 1.0% | Prefetture nazionali e rurali | A lungo termine (≥ 4 anni) |
| Crescente penetrazione dell'e-commerce nel settore dell'arredamento e degli interni | + 0.8% | Tokio, Osaka, Nagoya | Medio termine (2-4 anni) |
| Boom di ristrutturazioni alberghiere in vista dell'Expo di Osaka-Kansai 2025 | + 0.4% | Kansai, Chubu, Chugoku | A breve termine (≤ 2 anni) |
| I programmi aziendali per la salute e il sonno promuovono gli acquisti all'ingrosso | + 0.3% | Principali quartieri commerciali | Medio termine (2-4 anni) |
| Esperienza di vendita al dettaglio con scansione corporea 3D abilitata dall'intelligenza artificiale | + 0.2% | Centri urbani | Medio termine (2-4 anni) |
| L'aumento del turismo in entrata favorisce la conversione dei futon in materassi | + 0.3% | Destinazioni turistiche | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||


Popolazione in invecchiamento accelerato che richiede biancheria da letto antidecubito
In Giappone, la generazione del baby boom sta superando i 75 anni, portando la popolazione anziana a quasi 22 milioni di persone e intensificando la necessità di soluzioni mediche per alleviare la pressione. Si prevede che la spesa sanitaria raggiungerà gli 89 trilioni di yen (605.4 miliardi di dollari) entro il 2040 e i responsabili politici considerano il sonno ristoratore come una leva per la cura preventiva [2] Fonte: Shotaro Kinoshita, “Updating the Japanese Healthcare System,” JMA.JP. . Assicuratori come Sompo integrano sensori AI nelle strutture per anziani, trasformando i dati sul sonno in informazioni utili per la cura. I produttori di materassi ora combinano l'ergonomia geriatrica con il monitoraggio intelligente per spostare gli acquisti dai budget discrezionali a quelli essenziali per la salute. Le aziende che certificano i prodotti secondo le nuove linee guida giapponesi per i dispositivi medici ottengono la priorità nei rimborsi, rafforzando il legame tra biancheria da letto e assistenza sanitaria. L'ondata demografica, quindi, trasforma la comunicazione del prodotto dal comfort al supporto clinicamente validato, ampliando il tetto massimo dei premi.
Crescente penetrazione dell'e-commerce nel settore dell'arredamento e degli interni
Nel 2024, le vendite online B2C in Giappone hanno raggiunto i 24.8 trilioni di yen (168.7 miliardi di dollari USA), registrando una crescita del 9.23% e aumentando la quota digitale dei mobili del 25% su base annua [3] Fonte: Ministero dell'Economia, del Commercio e dell'Industria, "Indagine sul mercato dell'e-commerce per l'anno fiscale 2023", METI.GO.JP. . La visualizzazione 3D basata sull'intelligenza artificiale consente ora agli acquirenti di testare virtualmente la solidità e il 51% degli utenti prevede un utilizzo ripetuto, a dimostrazione che gli showroom virtuali possono colmare le lacune sensoriali. I nuovi operatori direct-to-consumer aggirano i ricarichi dei negozi, applicano prezzi dinamici e investono i risparmi in ricerca e sviluppo su schiume rinfrescanti e rivestimenti antiodore. Il canale digitale privilegia le categorie di memory foam e ibride perché la loro proposta di valore si basa sulle schede tecniche piuttosto che sulla prova tattile. I partner logistici perfezionano l'imballaggio sottovuoto in rotoli che si adatta agli ascensori stretti, risolvendo un ostacolo decisivo dell'ultimo miglio nelle dense città giapponesi. Con l'espansione delle consegne in giornata al di fuori delle megalopoli, i tassi di conversione online aumentano, trasformando il mercato giapponese dei materassi da un modello incentrato sugli showroom a uno guidato dagli algoritmi.
Programmi aziendali per la salute del sonno che incrementano gli acquisti all'ingrosso
In media, i dipendenti giapponesi dormono solo 6 ore e 22 minuti nelle notti lavorative, una cifra che le aziende considerano ormai un divario di produttività. I programmi che combinano dispositivi indossabili e nutrizione mirano ad aumentare le prestazioni cognitive, e gli aggiornamenti di massa dei materassi costituiscono la spina dorsale dell'hardware. Dal 2022 la comunità aziendale ZAKONE è cresciuta fino a contare 240 aziende associate che promuovono politiche HR incentrate sul sonno [4] Fonte: Meikippu Co., “3D Silhouette Real Purchase Experience,” PRTIMES.JP. . Le aziende negoziano SKU standardizzati che semplificano la sostituzione a livello aziendale e supportano piani di ammortamento quinquennali. I fornitori che rispondono con analisi dashboard sui punteggi del sonno aggregati creano un ciclo di feedback che collega le specifiche del materasso ai KPI. Questo percorso B2B aggira i margini di vendita al dettaglio e stabilizza le entrate attraverso contratti pluriennali, rimodellando l'economia del canale all'interno del mercato giapponese dei materassi.
Esperienza di vendita al dettaglio con scansione corporea 3D basata sull'intelligenza artificiale che guida gli aggiornamenti premium
Il sistema 3D Body Fitting di Showa Nishikawa mappa la postura, la converte in dati sulla postura durante il sonno e consiglia la rigidità ottimale in pochi minuti. La tecnologia si è diffusa dai flagship store di Tokyo ai negozi regionali, offrendo soluzioni personalizzate ai consumatori che di solito si affidano ai campioni di pavimento. I rivenditori segnalano un aumento del 30% dei tassi di conversione per gli acquirenti che completano le scansioni, con prezzi di vendita medi in aumento perché gli SKU consigliati sono più costosi. Le piattaforme online rispecchiano questo fenomeno invitando gli utenti a caricare i dati corporei per la scelta algoritmica delle taglie. Con il miglioramento della precisione, i tassi di reso diminuiscono, mitigando una barriera storica alle vendite di materassi online. I marchi che offrono garanzie basate sulla scansione vincolano i clienti al loro ecosistema, creando entrate ricorrenti per materassi e accessori.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Gli elevati costi immobiliari limitano le dimensioni delle camere da letto e la domanda di letti king-size | -0.6% | Tokio, Osaka | A lungo termine (≥ 4 anni) |
| Il segmento senior sensibile al prezzo ritarda i cicli di sostituzione | -0.4% | Prefetture rurali | Medio termine (2-4 anni) |
| Gli elevati dazi all'importazione fanno aumentare i prezzi dei materassi di alta qualità | -0.5% | Nationwide | Medio termine (2–4 anni) |
| La diminuzione delle dimensioni medie delle famiglie riduce gli acquisti di più letti | -0.3% | Centri urbani (ad esempio, Tokyo, Yokohama) | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Gli elevati costi immobiliari limitano le dimensioni delle camere da letto e la domanda di letti king-size
La superficie media di una casa giapponese si è ridotta a 92 metri quadrati, il minimo degli ultimi 30 anni, il che limita lo spazio per letti di grandi dimensioni. I microappartamenti dominano le nuove costruzioni urbane, costringendo i residenti a scegliere materassi a una piazza e mezza o futon pieghevoli. Gli hotel, confrontati con le stesse esigenze economiche in termini di spazio, richiedono materassi dal profilo più sottile per liberare spazio per camminare, frenando la crescita del prezzo medio di vendita. I marchi rispondono con materassi arrotolabili e strati modulari, ma i margini di profitto si assottigliano perché le unità compatte utilizzano meno materiale. I mobili da pavimento dei negozi offrono sempre più spesso ibridi con letto contenitore che scambiano l'altezza con cassetti sotto il letto, alterando le priorità di progettazione. La scarsità di spazio, quindi, impone un limite strutturale all'espansione del prezzo, anche se i costi della tecnologia per unità aumentano.
Il segmento senior sensibile al prezzo ritarda i cicli di sostituzione
Gli anziani con pensioni fisse devono far fronte a un'inflazione trainata dallo yen, che ha aumentato i costi delle famiglie di 90,000 yen (612.24 dollari) nel 2024. Le tariffe di smaltimento previste dalla legge sul riciclaggio degli elettrodomestici scoraggiano ulteriormente i frequenti rinnovi dei materassi. I cicli risultanti si estendono oltre i 10 anni, limitando la vendita di unità nonostante l'aumento del numero di consumatori anziani. I produttori puntano su durabilità e design reversibili per rassicurare gli acquirenti attenti al budget, ma i cicli di vita prolungati rallentano la velocità dei ricavi. I modelli di affitto basati su abbonamento sono rivolti alle case di cura, ma sono ancora in fase embrionale. A meno che le riforme pensionistiche non aumentino il reddito disponibile, le richieste di upgrade dipenderanno dalle prescrizioni mediche piuttosto che dalle aspirazioni di stile di vita.
Analisi del segmento
Per tipo: la schiuma di memoria interrompe il tradizionale dominio delle molle
I materassi a molle hanno mantenuto una quota del 46.72% del mercato giapponese dei materassi nel 2025, grazie alla tendenza culturale verso un supporto rigido. Il memory foam, con un CAGR dell'7.72%, beneficia di proprietà di sollievo dalla pressione che soddisfano la fascia demografica anziana e i programmi di benessere aziendale che danno priorità all'allineamento della colonna vertebrale. Il lattice continua a rappresentare una nicchia, messa alla prova dagli aumenti dei costi di importazione dovuti alla volatilità dello yen, ma difesa dall'appeal ambientale per le famiglie eco-consapevoli. I modelli ibridi e in fibra d'aria rientrano nella categoria "altro" e si basano su una narrativa di salute e prestazioni popolare tra gli atleti, diversificando ulteriormente le opzioni dei consumatori. Il fitting basato sull'intelligenza artificiale di Showa Nishikawa mostra come la tecnologia supporti l'ascesa del memory foam riducendo il rischio di incertezza sul comfort, mentre le molle rimangono resilienti nei segmenti orientati al valore e nelle case multigenerazionali che associano fermezza a longevità.
Gli aggiornamenti nei letti ospedalieri e nelle strutture per anziani tendono a privilegiare strati viscoelastici, integrando la memory foam in modo più approfondito nei flussi di approvvigionamento sanitario. I produttori di molle innovano con molle a zone che imitano la conformazione della schiuma senza sacrificare l'elasticità, ma devono far fronte all'aumento dei costi dell'acciaio che comprime i margini. Il merchandising al dettaglio ora raggruppa i prodotti in base al "risultato del sonno" anziché al materiale, indirizzando in modo discreto gli acquirenti verso la schiuma per le narrazioni sul sollievo dal dolore. Studi sulla durata pubblicati da istituti di test nazionali sfatano i primi miti sull'abbassamento, aumentando la fiducia dei consumatori nella schiuma. Questo cambiamento di percezione consolida il ruolo della schiuma come alternativa credibile e la posiziona in modo da ottenere progressi incrementali con la diffusione della cultura ergonomica.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report

Per canale di distribuzione: la trasformazione digitale accelera nonostante il predominio offline
Il canale di distribuzione offline ha conquistato il 72.55% della quota di mercato giapponese dei materassi nel 2025, poiché la valutazione tattile è ancora in sintonia con la cultura d'acquisto locale. Tuttavia, i canali online stanno accelerando a un CAGR del 11.85%, poiché la fluidità digitale dell'era pandemica incontra la visualizzazione basata sull'intelligenza artificiale che riduce il deficit sensoriale. Le catene di arredamento si stanno orientando verso modelli "phygital", consentendo agli acquirenti di prenotare visite in negozio dopo aver completato le prove di montaggio online, riducendo così i tempi di permanenza in negozio e promuovendo l'upselling di prodotti aggiuntivi tramite promemoria tramite app. I rivenditori online puri confezionano i materassi in rotoli ad alta densità conformi ai protocolli di consegna condominiale, sbloccando la penetrazione urbana a costi di evasione inferiori. Il commercio dal vivo guidato dagli influencer mette in risalto la facilità di unboxing, contrastando il disagio legato all'autoassemblaggio e stimolando gli acquisti d'impulso nelle fasce più giovani.
Gli acquisti aziendali avvengono sempre più tramite portali sicuri, dove i responsabili delle risorse umane e i facility manager scaricano schede tecniche, caricano planimetrie e ricevono preventivi per l'intera flotta in poche ore. Questo flusso di lavoro digitalizzato riduce i tempi di ciclo e la necessità di livelli di distribuzione regionali, mettendo a dura prova i margini all'ingrosso tradizionali. Le integrazioni di conformità che compilano automaticamente i certificati di riciclaggio aiutano i venditori online a rispettare gli obblighi di legge, migliorando la trasparenza. Man mano che i database dei prodotti acquisiscono meta-tag per rigidità, dissipazione del calore e tasso di rimbalzo, gli algoritmi di ricerca promuovono i bundle selezionati, spingendo verso l'alto il valore medio degli ordini. Questi elementi convergenti accelerano la svolta del canale, anche se la cultura dello showroom persiste tra gli acquirenti più anziani.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale: il segmento commerciale emerge come motore di crescita
Gli acquirenti residenziali hanno guidato l'81.10% delle dimensioni del mercato giapponese dei materassi nel 2025, trainati da fattori di sostituzione e miglioramenti dello stile di vita. La base di utenti commerciali, tuttavia, è destinata a crescere più rapidamente, con un CAGR del 6.94%, sostenuta dalle ristrutturazioni alberghiere e dai programmi di benessere aziendale. Gli operatori del settore alberghiero che si stanno rinnovando in vista di Expo 2025 richiedono SKU standardizzate conformi alle normative antincendio e igieniche globali, favorendo accordi di volume che privilegiano le varianti a molle e molle insacchettate, note per la loro durata. Ospedali e centri di assistenza per anziani specificano sempre più spesso superfici a pressione alternata nei materassi terapeutici, coniugando conformità medica e comfort. I dormitori aziendali incorporano ibridi di fascia media che bilanciano la stabilità dei bordi con la compatibilità con i letti contenitore, riflettendo i vincoli di spazio ma dando priorità al riposo dei dipendenti.
I cicli di vita dei prodotti commerciali sono soggetti a programmi di sostituzione più rigorosi a causa di audit di branding e sicurezza, aumentando la velocità di sostituzione delle unità rispetto alle famiglie. L'offerta di servizi come la sanificazione in loco e il noleggio di ricambi diversifica i flussi di entrate per i produttori che mirano a garantire un reddito ricorrente. La supervisione normativa è rigorosa negli ambienti sanitari, obbligando i fornitori a conservare la documentazione sui tessuti antimicrobici e sulle emissioni di formaldeide. Le aziende pronte alla conformità beneficiano quindi di una riduzione delle difficoltà nelle gare d'appalto, conquistando quote di mercato negli appalti pubblici. Eventi come Expo 2025 creano vetrine di proof-of-concept che si propagano nelle catene alberghiere regionali, sostenendo lo slancio oltre la finestra dell'evento.
Analisi geografica
La domanda di materassi in Giappone pulsa attraverso la sua geografia economica su tre livelli. La megalopoli del Kanto è in testa con il 35.95% delle vendite assolute, grazie alla densità aziendale, alle famiglie benestanti e all'adozione precoce di benefit per la salute del sonno. Tuttavia, la compressione del mercato immobiliare spinge gli acquirenti verso profili più snelli, moderando la crescita del prezzo medio di vendita (ASP) nonostante le caratteristiche premium. La frenesia di ristrutturazione degli hotel del Kansai innesca un boom a breve termine, aumentando la quota commerciale e mettendo in luce i consorzi di approvvigionamento legati alle fiere che negoziano sconti sui volumi con i marchi nazionali. Kyushu e Okinawa superano tutte le regioni in termini di CAGR con un 6.55% a termine, grazie all'espansione del settore alberghiero trainato dal turismo e ai sussidi delle ammodernamenti delle strutture ricettive da parte dei governi locali per stimolare le economie regionali. Le regioni settentrionali assistono a una stabilizzazione della domanda, con lodge specializzati in ecoturismo che mantengono una modesta presenza, mentre l'invecchiamento locale accelera l'adozione di materassi antidecubito.
I centri urbani di tutte le regioni mostrano una maggiore penetrazione degli strumenti di body scan basati sull'intelligenza artificiale per la vendita al dettaglio, che si traduce in una più rapida migrazione verso i formati memory foam e ibridi. L'adozione dell'e-commerce è correlata alla copertura della banda larga, garantendo ai distretti suburbani di Chubu inaspettate aree di crescita che colmano il divario digitale con le metropoli. L'implementazione del benessere aziendale segue l'impronta delle sedi centrali, il che spiega la quota sproporzionata di ordini B2B del Kanto. Al contrario, le prefetture rurali si orientano verso linee di budget sotto la pressione del reddito fisso, rafforzando la segmentazione regionale degli SKU in base all'accessibilità economica. Infine, le ordinanze regionali sulla gestione dei rifiuti costringono i produttori a personalizzare la logistica di fine vita, con prefetture più severe che spingono a una riprogettazione anticipata dei prodotti verso la riciclabilità modulare.
Panorama normativo
I materassi giapponesi sono soggetti a un regime misto di norme obbligatorie a tutela dei consumatori e influenti standard volontari. L'Agenzia per gli Affari dei Consumatori (CAA) amministra la Legge sull'etichettatura di qualità dei beni per la casa, che impone l'obbligo di divulgazione delle informazioni sui prodotti per la casa, mentre il Ministero dell'Economia, del Commercio e dell'Industria (METI) sovrintende alle politiche di sicurezza dei prodotti ai sensi della Legge sulla sicurezza dei prodotti di consumo (CPSA); parallelamente, gli standard industriali giapponesi come JIS S 1102:2017 definiscono i requisiti di prestazione e sicurezza per i normali letti residenziali, inclusi i criteri di prova e relativi alle emissioni che i fornitori di materassi e sistemi letto utilizzano per la garanzia della qualità.
Al di fuori delle normative vigenti, le certificazioni di terze parti influenzano l'accesso ai canali di distribuzione. Il programma SG Mark della Product Safety Association per i materassi a molle è volontario, ma di fatto rappresenta un requisito indispensabile per molti acquirenti della grande distribuzione e istituzionali che ricercano garanzie standardizzate di durata e sicurezza, influenzando la progettazione del prodotto, la documentazione e le procedure di ispezione in entrata sia per i produttori nazionali che per gli importatori che entrano in Giappone.
Analisi della catena del valore
La catena del valore si estende dalle materie prime (acciaio per le molle interne, schiuma di poliuretano, lattice e fibre naturali), alla trasformazione dei componenti, alla fabbricazione dei materassi, all'imballaggio, alla distribuzione e alla gestione a fine vita. Il Giappone è diviso tra importazioni di grandi volumi competitive in termini di costi (in particolare da Cina, Vietnam e dal più ampio Sud-est asiatico) e produzione nazionale di alta qualità che privilegia la durata, le specifiche per il settore sanitario e alberghiero e un rigoroso controllo di qualità. Il rispetto delle normative in materia di emissioni e sicurezza (ad esempio, i controlli relativi alla formaldeide integrati in standard e linee guida di settore) è un elemento cruciale in tutte le fasi, dall'approvvigionamento alla vendita al dettaglio.
A valle della filiera, la vendita al dettaglio offline rimane il canale principale per raggiungere i consumatori, mentre i modelli online e DTC (Direct-to-Consumer) si basano su imballaggi sottovuoto, consegne compatibili con i pacchi e una logistica dei resi pensata per abitazioni compatte. Organismi di settore come la Japan Furniture Industry Development Association (JFA) e la Japan Office Furniture Association (JOIFA) promuovono pratiche comuni in materia di sicurezza e ambiente tra produttori e rivenditori, mentre la frammentazione della rete di negozi aggiunge complessità all'ultimo miglio a livello locale. Al 1° aprile 2026, un set di dati sul numero di negozi elencava 297 negozi di materassi in Giappone, la maggior parte dei quali gestiti da un unico proprietario.
Panorama competitivo
Il mercato giapponese dei materassi mostra una moderata concentrazione, con i principali produttori che detengono una quota significativa del fatturato complessivo nel 2024. Operatori nazionali affermati come Nishikawa Co. e France Bed Holdings fanno affidamento sulla loro tradizione di marchi secolari e su un'ampia rete di vendita al dettaglio in tutto il paese. Nel frattempo, Tempur Sealy Japan si è posizionata nel segmento premium del memory foam, utilizzando flagship store esperienziali e collaborazioni alberghiere per evidenziare la sua competenza nella tecnologia di riduzione della pressione. Aziende emergenti che vendono direttamente al consumatore come Koala Sleep Japan sfruttano catene di fornitura agili, marketing tramite influencer sui social e politiche di prova di 120 notti per ridurre i prezzi tradizionali. I vettori competitivi si sono spostati dalle guerre sul numero di molle a risultati del sonno basati sui dati, con aziende che integrano sensori IoT, dashboard di analisi e servizi di manutenzione in abbonamento.
Le aziende che non riescono a certificarsi secondo le direttive sul riciclaggio subiscono un'erosione dei margini a causa delle imposte sullo smaltimento, spingendo il settore verso la concorrenza in materia di eco-design. La volatilità dei costi di importazione spinge i marchi multinazionali a localizzare la produzione, rafforzando le catene di approvvigionamento nazionali e proteggendosi dalle oscillazioni valutarie. Le chiacchiere sul consolidamento si intensificano mentre i produttori di fascia media esplorano fusioni per finanziare la ricerca e sviluppo sui materassi intelligenti, sebbene le autorità antitrust mantengano la vigilanza per tutelare la scelta dei consumatori. Nel complesso, l'enfasi strategica sul posizionamento in ambito sanitario, sulla sostenibilità e sulla personalizzazione digitale sostiene le narrative competitive più delle guerre sulle materie prime o sui prezzi.
Leader del settore dei materassi in Giappone
Nishikawa Co., Ltd.
France Bed Holdings Co., Ltd.
Nitori Holdings Co., Ltd.
Airweave Inc.
Tempur Sealy Giappone
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Luglio 2026: Nishikawa Co., Ltd. ha completato l'acquisizione di Best Lines, gestore di PILLOW STAND, integrando ulteriormente le proprie competenze operative e di consulenza sul sonno nel settore delle soluzioni per il riposo. Questa operazione rafforza i punti di contatto diretti con i consumatori e supporta modelli di vendita premium basati sulla personalizzazione e sulla consulenza, piuttosto che sulla sola vendita al dettaglio orientata al prezzo.
- Marzo 2026: France Bed Holdings Co., Ltd. ha annunciato una riorganizzazione di gruppo che prevede la fusione di France Bed Furniture Co., Ltd. in France Bed Co., Ltd., con effetto a partire da luglio 2026. Il consolidamento razionalizza la struttura operativa ed è in linea con gli sforzi volti a migliorare la redditività e il controllo dei costi nella produzione e distribuzione.
- Maggio 2025: Sleepy Tofu, azienda con sede a Taiwan, ha inaugurato il suo primo negozio permanente in Giappone, Sleepy Tofu House, nel quartiere di Minami Aoyama. L'apertura di uno showroom fisico favorisce l'esperienza d'acquisto in un settore in cui la prova e la vestibilità influenzano le conversioni, ampliando al contempo il panorama competitivo per i marchi premium e affini al modello di vendita diretta al consumatore (DTC) a Tokyo.


Ambito del rapporto sul mercato dei materassi in Giappone
Un materasso è un grande cuscino, solitamente rettangolare, utilizzato per sostenere una persona sdraiata. È progettato per essere utilizzato come letto o su una struttura del letto come parte di un letto. Il materasso è uno dei prodotti più richiesti poiché le persone stanno adottando l’urbanizzazione.
Il mercato giapponese dei materassi è segmentato per tipologia, canale di distribuzione e utente finale. Per tipologia, il mercato è suddiviso in materassi a molle, materassi in memory foam, materassi in lattice e altri materassi. Per canale di distribuzione, il mercato è suddiviso in online e offline. Per utente finale, il mercato è suddiviso in commerciale e residenziale. Il rapporto fornisce le dimensioni e le previsioni di mercato per tutti i segmenti sopra indicati, in valore (USD).
Per tipo
| Materassi a molle |
| Materassi in memory foam |
| Materassi in lattice |
| Altri materassi |
Per canale di distribuzione
| Online |
| disconnesso |
Per utente finale
| Residenziale |
| Commerciale |
Per regione
| Hokkaido |
| Tohoku |
| Kanto |
| Chubu |
| Kansai |
| Chugoku |
| Shikoku |
| Kyushu e Okinawa |
| Per tipo | Materassi a molle |
| Materassi in memory foam | |
| Materassi in lattice | |
| Altri materassi | |
| Per canale di distribuzione | Online |
| disconnesso | |
| Per utente finale | Residenziale |
| Commerciale | |
| Per regione | Hokkaido |
| Tohoku | |
| Kanto | |
| Chubu | |
| Kansai | |
| Chugoku | |
| Shikoku | |
| Kyushu e Okinawa |


Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato giapponese dei materassi nel 2031?
Si prevede che il mercato raggiungerà i 6.08 miliardi di dollari entro il 2031, passando dai 5.24 miliardi di dollari del 2026 ai 5.09 miliardi di dollari del 2025, con un CAGR del 3.02%.
Quale tipologia di materasso sta crescendo più velocemente in Giappone?
La schiuma di memoria sta progredendo a un CAGR dell'7.72% tra il 2026 e il 2031 grazie alle sue caratteristiche di riduzione della pressione adatte a una popolazione che invecchia.
Perché le vendite di materassi online stanno aumentando in Giappone?
La visualizzazione 3D basata sull'intelligenza artificiale, la consegna semplificata di unità laminate sottovuoto e i prezzi diretti al consumatore stanno determinando un CAGR del 11.85% nei canali online.
In che modo Expo 2025 influenzerà la domanda di materassi?
Le ristrutturazioni alberghiere legate all'Expo 2025 di Osaka stanno innescando un massiccio acquisto di materassi di alta qualità, stimolando temporaneamente la crescita del segmento commerciale.
Pagina aggiornata l'ultima volta il:



