

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 28.03 miliardo di dollari |
| Dimensione del mercato (2031) | 31.75 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 2.52% CAGR |
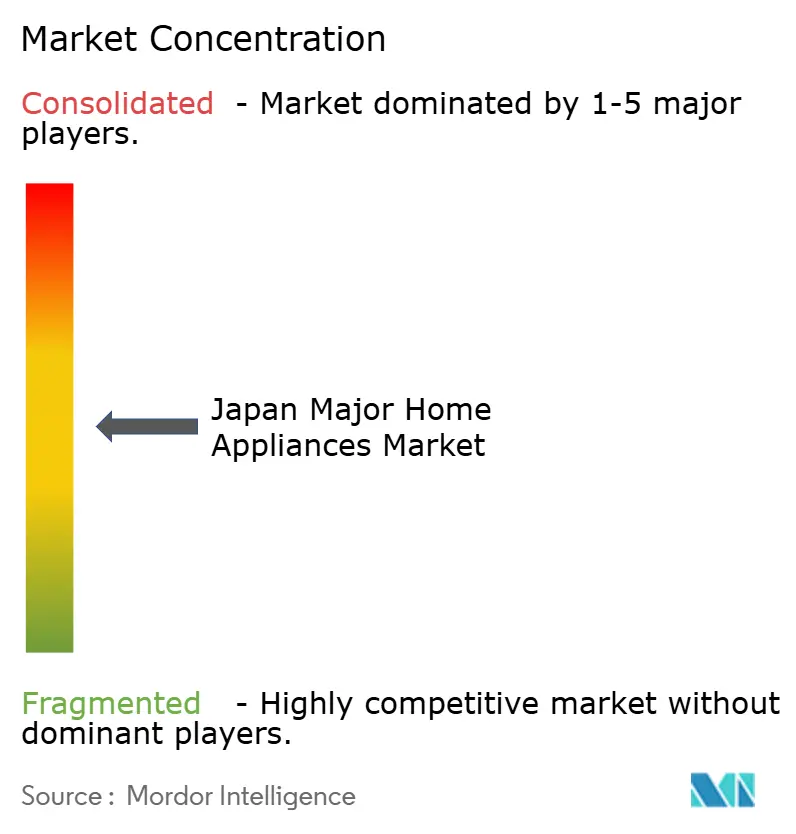
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato giapponese dei principali elettrodomestici di Mordor Intelligence
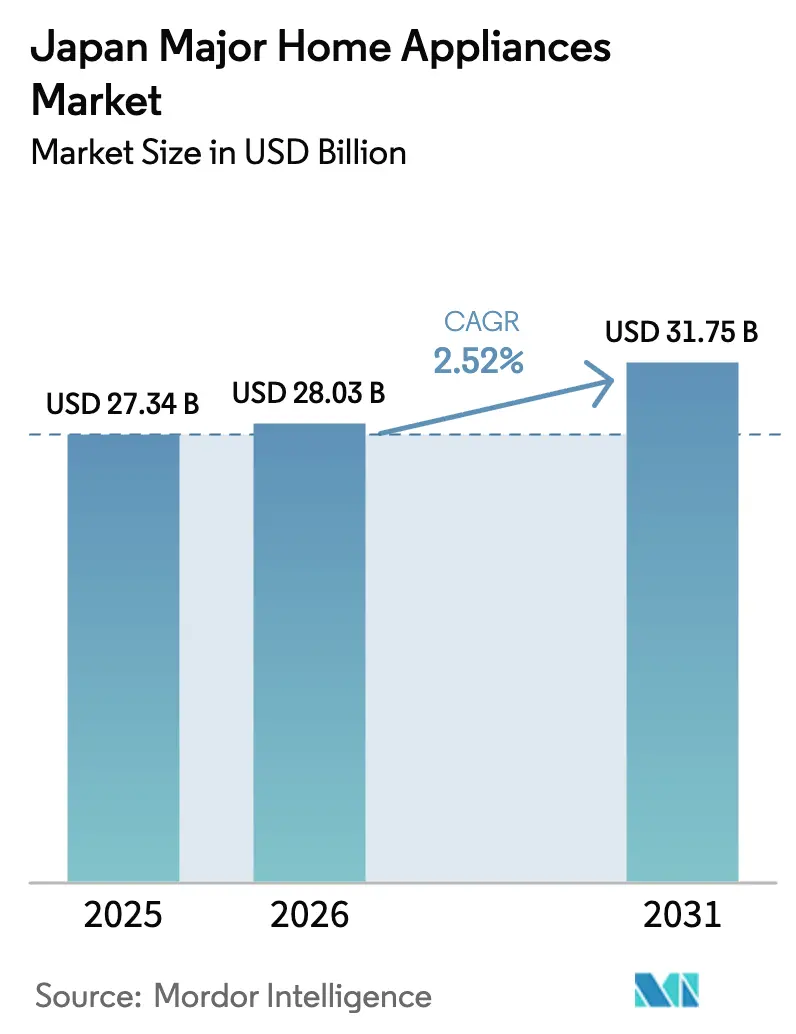
Si prevede che il mercato giapponese dei principali elettrodomestici crescerà da 27.34 miliardi di dollari nel 2025 a 28.03 miliardi di dollari nel 2026 e raggiungerà i 31.75 miliardi di dollari entro il 2031, con un CAGR del 2.52% nel periodo 2026-2031. L'aumento delle soglie di efficienza energetica e i sussidi mirati stanno indirizzando i cicli di sostituzione verso modelli conformi che bilanciano costi di gestione inferiori con funzionalità premium. L'invecchiamento demografico e le famiglie più piccole stanno spostando il design dei prodotti verso elettrodomestici compatti, con comandi vocali e più facili da usare, che migliorano la routine quotidiana di anziani e single. L'adozione dell'e-commerce ha modificato i comportamenti d'acquisto e le aspettative di consegna, spingendo i rivenditori ad ampliare i servizi "clicca e ritira", "spedizione dal negozio" e gli assortimenti online curati. L'implementazione di reti intelligenti e la tariffazione in base all'orario di utilizzo stanno creando nuovo valore per gli elettrodomestici connessi, che possono adattare i consumi alle fasce orarie non di punta. Nel complesso, questi cambiamenti supportano un percorso di modernizzazione costante per il mercato giapponese dei principali elettrodomestici, anche se i volumi seguono il trend demografico più ampio.
Punti chiave del rapporto
- Per tipologia di prodotto, nel 2025 i frigoriferi erano i principali protagonisti del mercato giapponese degli elettrodomestici, con una quota del 27.71%, mentre si prevede che le lavastoviglie cresceranno a un CAGR del 3.35% entro il 2031.
- Per canale di distribuzione, nel 2025 i negozi multimarca detenevano il 46.34% del valore del mercato giapponese dei principali elettrodomestici, mentre si prevede che i canali online registreranno la crescita più elevata, con un CAGR del 4.87% fino al 2031.
- In termini geografici, nel 2025 la regione del Kanto deteneva il 40.34% della quota di mercato giapponese dei principali elettrodomestici, mentre si prevede che la regione del Kansai registrerà la crescita più rapida, con un CAGR del 4.12% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato giapponese dei principali elettrodomestici
Analisi dell'impatto del conducente
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Turismo in entrata e affitti a breve termine | + 0.3% | Kanto, Kansai e città di accesso nazionali | A breve termine (≤ 2 anni) |
| Standard energetici e sussidi Top Runner | + 0.8% | Nazionale, più forte nelle prefetture urbane con maggiore adesione conforme | Medio termine (2-4 anni) |
| Micro-abitare urbano e domanda multifunzionale | + 0.4% | Tokyo, Osaka, si estendono a Nagoya e Fukuoka | A lungo termine (≥ 4 anni) |
| Abbonamento o noleggio tra i millennial | + 0.2% | Nazionale, primi guadagni a Tokyo, Yokohama, Osaka | Medio termine (2-4 anni) |
| Lancio della smart grid per elettrodomestici connessi | + 0.5% | Espansione da Kanto a Kansai e Chubu | A lungo termine (≥ 4 anni) |
| Invecchiamento della popolazione e sostituzione delle unità obsolete | + 0.4% | Nazionale, pronunciato nelle prefetture rurali di Tohoku, Hokkaido | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Standard governativi di efficienza energetica e programmi di sussidi “Top Runner”
Il programma Top Runner, pilastro fondamentale del Giappone per l'efficienza energetica dal 1998, definisce gli obiettivi confrontando le prestazioni del modello più efficiente in ogni categoria e imponendo ai produttori una scadenza di conformità basata su una media ponderata. Il programma confronta le prestazioni con i modelli leader e impone obiettivi basati su una media ponderata, innalzando così il livello di riferimento per l'intera categoria e mantenendo i cicli di sostituzione vincolati alle tappe di conformità. I sussidi locali si sommano agli incentivi nazionali e possono raggiungere i 300,000 yen, riducendo il costo iniziale per i consumatori e favorendo una più rapida adozione di modelli efficienti nel 2024 e nel 2025. Questo approccio avvantaggia i marchi che integrano miglioramenti dell'efficienza in funzionalità incentrate sull'utente, come una migliore conservazione degli alimenti e un funzionamento più silenzioso in spazi con planimetrie limitate. Particolare attenzione è dedicata alla connettività sicura, con norme di sicurezza IoT ed etichette che favoriscono i produttori dotati di infrastrutture di conformità e gestione del ciclo di vita dei dispositivi. Questi quadri normativi sostengono il posizionamento premium degli elettrodomestici efficienti e connessi nel mercato giapponese dei grandi elettrodomestici, il che rafforza il legame tra regolamentazione e roadmap di prodotto [1] Agenzia internazionale dell'energia, "Programma Top Runner, Politiche", Agenzia internazionale dell'energia, iea.org.
Il micro-living urbano alimenta la domanda di elettrodomestici multifunzionali
I micro-appartamenti di Tokyo, alcuni compatti come 9 metri quadrati, si sono moltiplicati a dismisura, con i prezzi degli affitti di monolocali che sono aumentati del 29% su base annua nel 2025, spingendo i residenti attenti al costo a privilegiare la posizione e il risparmio rispetto alla metratura. Oltre l'11% dei ventenni di Tokyo ora occupa unità abitative di dimensioni inferiori a 6 tatami (~10 mq), e le famiglie composte da una sola persona superano il 50% in tutta la città [2] E-Housing, “Tiny Apartments in Tokyo for Foreigners: Rental Costs and Where to Find Them,” E-Housing, e-housing.jp . La scarsità di spazio eleva le lavatrici-asciugatrici, i frigoriferi a profondità ridotta e i piani cottura a induzione a un fuoco da nicchia a necessità. L'etica del design si sposta su "la forma segue lo spazio": gli elettrodomestici devono essere ripiegabili, pieghevoli o presentarsi esteticamente quando lasciati a vista, in linea con la filosofia di decluttering danshari. I marchi giapponesi sviluppano frigoriferi alti e stretti e lavatrici e asciugatrici impilabili a bassa vibrazione, conformi alle normative edilizie e alle aspettative in termini di rumorosità degli appartamenti. La semplicità estetica e i principi di decluttering guidano la scelta delle funzionalità, poiché i consumatori ricercano praticità senza ingombro visivo. Questo cambiamento negli stili di vita si allinea con la crescita delle famiglie composte da una sola persona, che concentra la domanda su elettrodomestici di dimensioni ridotte e multifunzionali che semplificano le attività quotidiane. Il risultato è un design e un'attenzione alle funzionalità duraturi che favoriscono gli elettrodomestici multifunzionali nel mercato giapponese dei grandi elettrodomestici, soprattutto nelle prefetture urbane densamente popolate.
L'implementazione della smart grid aumenta la domanda di elettrodomestici connessi
L'installazione di contatori intelligenti e la tariffazione a fasce orarie stanno conferendo un valore più chiaro agli elettrodomestici connessi, consentendo la programmazione fuori punta e l'integrazione della risposta alla domanda. Gli scaldabagni a pompa di calore che spostano il carico alle ore notturne e si coordinano con il fotovoltaico tramite controllo tramite app dimostrano come la flessibilità della domanda possa ridurre i costi operativi domestici e al contempo stabilizzare il carico della rete. Gli ecosistemi di elettrodomestici che si allineano con le piattaforme di risposta alla domanda e di gestione dell'energia pongono le basi per nuovi modelli di servizio e ricavi ricorrenti. Lo scaldabagno a pompa di calore Eco Cute di Panasonic, con 10 milioni di unità cumulative spedite entro marzo 2025 [3] Heat Pump & Thermal Storage Technology Center of Japan, “Eco Cute 10 million Units Achievement Commemorative Ceremony,” Heat Pump & Thermal Storage Technology Center of Japan, hptcj.or.jp, sfrutta l'elettricità notturna per produrre acqua calda, riducendo i costi e stabilizzando il carico della rete. La digitalizzazione consente l'integrazione della risposta alla domanda (DR): il fotovoltaico in eccesso può attivare i cicli di riscaldamento di Eco Cute tramite controllo tramite app, rafforzando la competitività industriale in vista del lancio globale. Il mercato giapponese dei grandi elettrodomestici trae vantaggio dai programmi di rete che premiano il consumo flessibile e da quando i produttori collegano gli aggiornamenti software a nuove funzionalità di risparmio energetico. Questi collegamenti contribuiscono ad accelerare l'adozione di elettrodomestici connessi nelle regioni che possono sfruttare le tariffe a fasce orarie e i servizi energetici.
L'invecchiamento della popolazione accelera la sostituzione degli elettrodomestici obsoleti
L'invecchiamento demografico sta rimodellando le interfacce utente e l'ergonomia dei prodotti, rendendo gli elettrodomestici più facili da utilizzare e manutenere. Display più grandi, cicli semplificati, indicatori di stato chiari e assistenza vocale riducono l'attrito per gli utenti che preferiscono un funzionamento semplice. I cicli di sostituzione si stanno allineando a funzionalità che riducono i costi energetici senza aggiungere complessità e i marchi stanno rispondendo con modalità intelligenti che ottimizzano i cicli in base al carico, ai modelli di utilizzo e alle esigenze di comfort. Le funzionalità connesse che supportano casi d'uso di assistenza e sicurezza, come il monitoraggio remoto e gli avvisi, stanno guadagnando attenzione nelle categorie con elevati punti di contatto giornalieri. I marchi che bilanciano l'affidabilità con un design di facile accesso e un'assistenza intelligente sono ben posizionati per servire le famiglie più anziane. Questo cambiamento sostiene una costante domanda di sostituzione nel mercato giapponese dei principali elettrodomestici, poiché sempre più anziani scelgono di invecchiare a casa con tecnologie di supporto.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Formazione stagnante delle famiglie e crescita più lenta delle unità | -0.5% | Nazionale, più marcato nelle prefetture rurali con deflusso di popolazione | A lungo termine (≥ 4 anni) |
| Tariffe elettriche elevate e diffidenza negli acquisti | -0.4% | Regioni del Giappone orientale, divario rispetto al Giappone occidentale | Medio termine (2-4 anni) |
| Volatilità dei prezzi nella catena di fornitura delle terre rare e dei compressori | -0.3% | Maggiore esposizione nazionale per gli input che dipendono dalla Cina | A breve termine (≤ 2 anni) |
| Cultura della riparazione e del riutilizzo dell'usato | -0.3% | Flussi nazionali istituzionalizzati di riutilizzo e riciclaggio | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Formazione stagnante di nuclei familiari che frena la crescita delle unità
Nel 2025, in Giappone si sono registrate meno di 670,000 nascite, il dato più basso da quando sono iniziate le rilevazioni un secolo fa. Il rallentamento della formazione di nuove famiglie riduce il numero di acquirenti di elettrodomestici per la prima volta, limitando la crescita organica delle unità abitative. Un minor numero di nuove famiglie si traduce in una minore domanda di pacchetti di elettrodomestici legati ai traslochi, pertanto i marchi si orientano verso strategie incentrate sulla sostituzione degli apparecchi. A novembre 2025, le nuove costruzioni residenziali sono diminuite dell'8.5% su base annua, segnando il settimo calo dell'anno e invertendo la breve ripresa di ottobre. I pacchetti di elettrodomestici per le nuove abitazioni, storicamente legati alla formazione di nuove famiglie, si trovano ad affrontare difficoltà strutturali. La popolazione si è ridotta di 900,000 unità nel 2024 [4] Edward Conard, “Japanese Births Set To Fall Below Lowest Official Forecasts In 2025”, www.edwardconard.com , e le proiezioni prevedono un ulteriore calo fino a 100 milioni entro il 2050. La premiumizzazione rimane una leva fondamentale per proteggere il valore anche se i volumi unitari si trovano ad affrontare le difficoltà demografiche. Questa dinamica mantiene il mercato giapponese dei grandi elettrodomestici concentrato sulla sostituzione e sugli aggiornamenti basati sulle funzionalità, dove le famiglie vedono un valore chiaro.
La cultura della riparazione e dell'uso dell'usato limita le nuove vendite
I canali di riutilizzo e le pratiche di ricondizionamento dei dispositivi consolidati in Giappone riducono la quota di consumatori che acquistano nuove unità al primo segno di calo delle prestazioni. La legge sul riciclaggio degli elettrodomestici definisce i processi di fine vita per le principali categorie, contribuendo a indirizzare i prodotti verso canali di raccolta e recupero dei materiali formali. I produttori ampliano inoltre i programmi di ricondizionamento e rivendita che prolungano il ciclo di vita di unità di qualità, creando credenziali di economia circolare e servendo le famiglie sensibili al prezzo. L'approccio Factory Refresh di Panasonic illustra come i produttori possano recuperare le unità, ricondizionarle secondo standard elevati e venderle a nuovi proprietari. Queste pratiche migliorano i risultati di sostenibilità, moderando al contempo la domanda di nuovi acquisti, il che influisce sulle vendite nei segmenti sensibili al prezzo. L'effetto netto è un ambiente stabile ma competitivo, in cui il mercato giapponese dei principali elettrodomestici bilancia le nuove vendite con un'elevata attività di riuso.
Analisi del segmento
Per tipo di prodotto: i frigoriferi sono i principali acquirenti, le lavastoviglie traggono vantaggio da una base bassa
I frigoriferi hanno detenuto la quota più elevata nel 2025, con il 27.71%, il che riflette cicli di sostituzione costanti e una domanda persistente di formati multiporta e di grande capacità che supportano abitudini di spesa poco frequenti e di acquisto all'ingrosso. Le funzionalità di conservazione degli alimenti di Panasonic, tra cui il raffreddamento Prime Fresh che mantiene la consistenza prolungando la durata di conservazione, sono un elemento di differenziazione riconosciuto a supporto dei livelli premium. La funzione ionica Plasmacluster di Sharp riduce gli odori e inibisce la formazione di batteri nei frigoriferi e in altre categorie, rafforzando il posizionamento igienico, dove le preferenze di salute influenzano le decisioni di acquisto. I frigoriferi intelligenti aggiungono telecamere interne e funzionalità di gestione dell'inventario e, sebbene crescano da una base inferiore, la loro proposta di valore migliora con il perfezionamento dell'esperienza tramite app e dell'interoperabilità. Gli aggiornamenti delle funzionalità che riducono il consumo energetico, migliorano la qualità degli alimenti e aumentano la praticità continuano a sostenere l'interesse dei consumatori per i formati premium. Queste caratteristiche di prodotto rafforzano la leadership dei frigoriferi nel mercato giapponese dei principali elettrodomestici, poiché i marchi bilanciano l'efficienza con design pratici e attenti allo spazio.
Le lavastoviglie ampliano il profilo di crescita a partire da una piccola base installata, con la categoria destinata a espandersi a un CAGR del 3.35% fino al 2031. I formati da incasso guadagnano terreno nelle nuove costruzioni per una perfetta integrazione, e i modelli compatti da banco supportano il retrofit nelle piccole cucine esistenti. Caratteristiche igieniche come la pulizia assistita dal vapore e i cicli di auto-igienizzazione rimangono punti di differenziazione, poiché le famiglie con doppio reddito barattano il risparmio di tempo con la praticità. La domanda di lavatrici è supportata da modelli inverter a carica frontale e combinazioni lavasciuga che ottimizzano il consumo di acqua ed energia, offrendo al contempo un'efficacia di pulizia profonda per le case urbane. Funzionalità come l'agitazione BeatWash di Hitachi e il sistema ActiveFoam di Panasonic migliorano le prestazioni di lavaggio con un minore consumo di risorse, e l'assistenza vocale si allinea alle preferenze di facilità d'uso degli utenti anziani. Il mix di prodotti continua a privilegiare elettrodomestici che combinano prestazioni efficienti con profili sottili adatti al micro-living, il che sostiene un interesse costante per le categorie principali del mercato giapponese dei principali elettrodomestici.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per canale di distribuzione: i negozi multimarca sono ancorati, l'online accelera
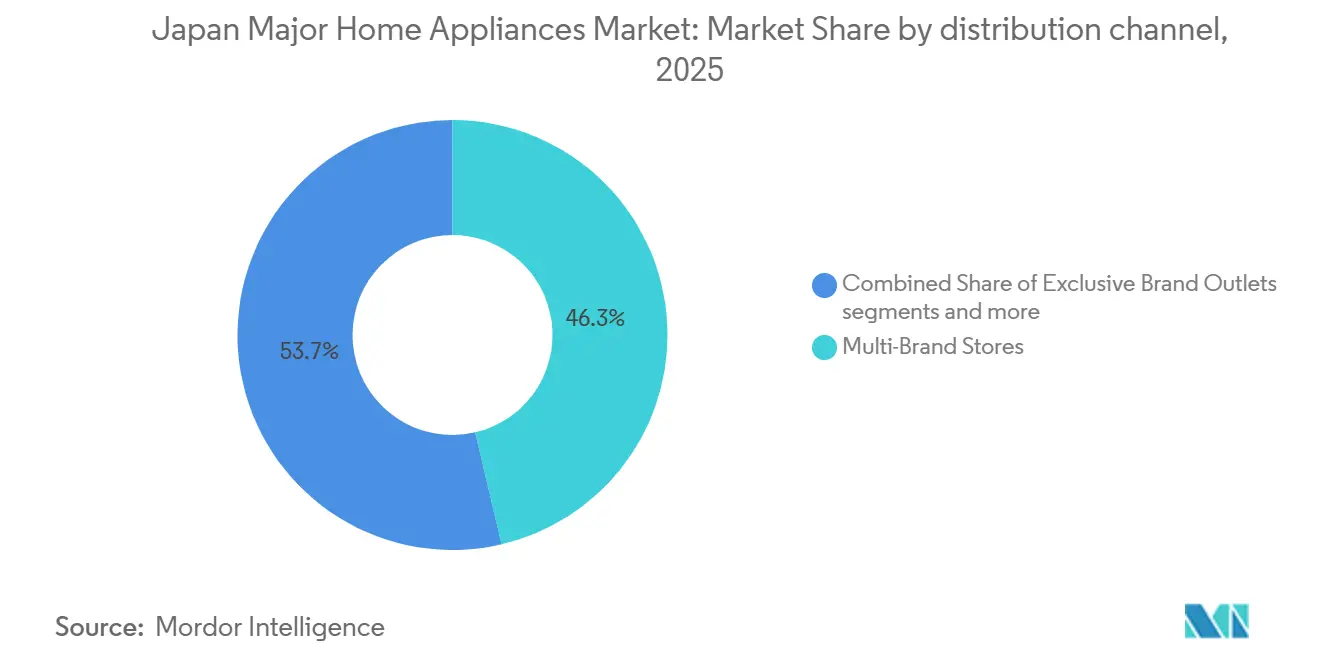
I negozi multimarca hanno mantenuto la posizione di canale più importante, con una quota di valore del 46.34% nel 2025, sfruttando un ampio assortimento, servizi di assistenza in loco e una consulenza esperta per acquisti ad alto coinvolgimento. Le reti di negozi in aree urbane e suburbane supportano modelli di evasione degli ordini "click-and-collect" e "ship-from-store", che integrano un traffico intenso durante i cicli promozionali. I rivenditori ampliano le aree esperienziali che presentano funzionalità intelligenti e modalità di risparmio energetico, contribuendo a tradurre le specifiche in vantaggi pratici per i consumatori. Anche i servizi di riparazione, la disponibilità dei ricambi e la consegna-installazione rafforzano il valore del canale, dove i consumatori più anziani preferiscono l'assistenza umana. Questi punti di forza mantengono il retail multimarca centrale per la scoperta e la conversione nel mercato giapponese dei principali elettrodomestici, nonostante la continua crescita dei canali online. Il risultato è un percorso di acquisto ibrido che si basa sia sull'esperienza in negozio che sugli strumenti digitali per completare gli acquisti e pianificare l'assistenza.
I canali online sono destinati a espandersi a un CAGR del 4.87% fino al 2031, grazie alla consegna in giornata, alla trasparenza dei prezzi e a un contenuto di prodotto più ricco che migliora la comodità per gli acquirenti. I residenti del Kanto generano una quota di volume online maggiore rispetto alla loro quota di domanda totale, il che indica che il comportamento digitale urbano continua a guidare i modelli nazionali. I crescenti requisiti di conformità delle piattaforme in materia di garanzie e verifica del venditore aumentano anche l'attenzione al servizio post-vendita e ai processi di reso, a vantaggio delle piattaforme scalabili e dei negozi monomarca. L'interazione tra reti di negozi e marketplace online continua a evolversi attorno a funzionalità orientate alla comodità, come la consegna su appuntamento e la programmazione dell'installazione. Queste funzionalità sostengono una trasformazione digitale sostenibile nel mercato giapponese dei principali elettrodomestici, mantenendo al contempo l'esecuzione del servizio al centro della differenziazione del canale.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Il Kanto è in testa con una quota del 40.34% nel 2025, supportata da centri abitati densamente popolati, dalla capacità logistica di consegna in giornata e da un'elevata concentrazione di early adopter per i dispositivi connessi. L'adozione online è più forte rispetto al livello di riferimento nazionale e sostiene un'elevata quota di volume di e-commerce rispetto alla domanda complessiva della regione. Le tendenze di adozione della smart home sono più visibili nelle comunità suburbane intorno a Tokyo, dove il parco immobiliare più recente integra cablaggio e spazio per lavastoviglie integrate e sistemi di riscaldamento, ventilazione e condizionamento (HVAC) a basso consumo energetico. Gli sviluppatori immobiliari residenziali promuovono pacchetti di smart home come parte di pacchetti a valore aggiunto per attrarre acquirenti con maggiore praticità e risparmio energetico. La presenza di milioni di contatori intelligenti consente tariffe orarie e programmazione fuori orario per lavanderia e HVAC, il che aumenta l'utilità degli elettrodomestici connessi nella regione. Queste condizioni rafforzano il ruolo del Kanto come regione di riferimento per il mercato giapponese dei principali elettrodomestici e come trampolino di lancio per casi d'uso connessi che si diffondono a livello nazionale.
Il Kansai è la regione in più rapida crescita, con un CAGR del 4.12% fino al 2031, favorita dalla concentrazione di produttori leader e da una solida infrastruttura commerciale. I format di vendita al dettaglio duty-free e gli showroom dei marchi della regione servono visitatori internazionali e acquirenti nazionali alla ricerca di elettrodomestici di alta qualità o di design. Le influenze del design, che combinano il minimalismo moderno con l'estetica tradizionale, sono visibili nelle esposizioni dei prodotti e nei format dei negozi che mettono in risalto l'armonia degli spazi abitativi. Gli incentivi locali, in linea con i programmi nazionali di efficienza energetica, portano a picchi di vendita mirati quando i budget vengono allocati a modelli conformi. La regione beneficia inoltre di solide reti di assistenza e centri dimostrativi che aiutano a spiegare le funzionalità ai consumatori più anziani e a chi acquista per la prima volta elettrodomestici connessi. Nel complesso, questi fattori rafforzano la posizione del Kansai come motore di crescita per il mercato giapponese dei grandi elettrodomestici, all'interno di un profilo nazionale equilibrato.
Chubu detiene una piccola quota e concentra la domanda su durabilità, efficienza energetica e funzionalità pratiche che supportano l'uso quotidiano in contesti misti residenziali e commerciali. L'attività manifatturiera regionale e le reti di fornitori determinano una forte preferenza per prodotti affidabili che bilanciano prestazioni e costi. Kyushu e Okinawa combinano progetti pilota di integrazione delle energie rinnovabili e adozione di soluzioni smart living, il che riflette una fascia demografica più giovane e ecosistemi di startup attivi nelle città chiave. Hokkaido e Tohoku insieme rappresentano meno del 10% della quota con esigenze specifiche per i climi freddi e fanno affidamento su tecnologie di riscaldamento efficienti e una solida copertura di assistenza per supportare l'adozione. L'attività di sostituzione costituisce una base stabile dove i consumatori più anziani apprezzano il funzionamento silenzioso, gli ingombri ridotti e un solido supporto per la consegna e l'installazione. Queste dinamiche regionali mantengono il mercato giapponese dei principali elettrodomestici ancorato alle distinte esigenze locali, pur seguendo un percorso comune di efficienza e funzionalità smart.
Panorama normativo
In Giappone, i principali elettrodomestici venduti sul mercato interno sono soggetti a una doppia normativa, gestita dal Ministero dell'Economia, del Commercio e dell'Industria (METI): la sicurezza del prodotto, ai sensi della Legge sulla sicurezza degli elettrodomestici e dei materiali (PSE), e le norme di efficienza energetica specifiche per categoria, previste dalla Legge sull'uso razionale dell'energia tramite il Programma Top Runner. Per i produttori e gli importatori, l'accesso al mercato dipende dal rispetto degli standard tecnici e dei requisiti di etichettatura (incluso il marchio PSE), nonché dal raggiungimento delle scadenze previste dal Programma Top Runner, stabilite e applicate per ogni anno fiscale per le diverse categorie di prodotti.
I requisiti di efficienza continuano a inasprirsi per le apparecchiature energetiche domestiche e i dispositivi elettronici, mantenendo i cicli di sostituzione ancorati ai modelli conformi. Il METI ha elaborato nuovi standard per gli scaldabagni a gas nell'aprile 2025, fissando un obiettivo di efficienza termica media pari o superiore all'87.5% a partire dall'anno fiscale 2028, e i nuovi standard Top Runner per i televisori sono entrati in vigore per l'anno fiscale 2026. Parallelamente, gli obblighi relativi al fine vita e alla conformità ambientale, inclusi i quadri normativi che regolano l'utilizzo delle risorse e il recupero e lo smaltimento dei fluorocarburi, influenzano le scelte di progettazione dei prodotti, la selezione dei refrigeranti e le pratiche di assistenza post-vendita nelle principali categorie di elettrodomestici.
Analisi della catena del valore
In Giappone, la catena del valore dei principali elettrodomestici si sviluppa tipicamente a partire dai componenti e materiali a monte (compressori, motori, elettronica di potenza, scambiatori di calore, sensori e sistemi di controllo), passando per la progettazione e l'ingegneria del prodotto, l'assemblaggio e il collaudo, per poi arrivare alla vendita all'ingrosso e al dettaglio, all'installazione e all'assistenza post-vendita. Molti produttori mantengono in Giappone le funzioni chiave della "fabbrica madre", tra cui ricerca e sviluppo, ingegneria di produzione, controllo qualità e know-how di produzione avanzato, trasferendo al contempo l'assemblaggio e la produzione di componenti ad alto volume in basi più competitive in termini di costi in Cina e nel Sud-est asiatico. Le iniziative di resilienza aggiungono inoltre ridondanza e approvvigionamento locale laddove necessario.
A valle della filiera, i negozi multimarca fungono da punto di riferimento per la scoperta dei prodotti e per la gestione degli ordini con un'elevata componente di servizio, mentre i canali online influenzano sempre più la trasparenza dei prezzi, l'ampiezza dell'assortimento e la pianificazione di consegne e installazioni. Organismi di settore come la Japan Electrical Manufacturers Association (JEMA) e l'Association for Electric Home Appliances (AEHA) contribuiscono a coordinare la standardizzazione e l'allineamento con le norme JIS, JEM e IEC, oltre alle discussioni su temi ambientali e di politica commerciale che incidono sulla conformità e sulle roadmap di prodotto. I produttori utilizzano inoltre strumenti digitali e automazione per connettere sviluppo, produzione e assistenza sul campo, supportando la domanda di sostituzione con offerte a maggior valore aggiunto che integrano funzionalità IoT e intelligenza artificiale.
Panorama competitivo
Il mercato giapponese dei grandi elettrodomestici mostra un moderato consolidamento, con i primi cinque operatori che rappresentano poco più della metà del fatturato, a sottolineare la forza dei marchi nazionali e la loro portata di servizio. Panasonic, Hitachi, Sharp, Mitsubishi Electric e Toshiba mantengono la loro posizione di mercato grazie a un ampio portafoglio prodotti, un'eccellente assistenza post-vendita e design studiati su misura per gli stili di vita giapponesi. La base installata di scaldabagni a pompa di calore Panasonic ha raggiunto un traguardo fondamentale nelle spedizioni entro marzo 2025 e il marchio sta espandendo la capacità produttiva di pompe di calore aria-acqua in Europa per soddisfare la crescente domanda di decarbonizzazione. La strategia di Panasonic basata sull'intelligenza artificiale collega l'hardware degli elettrodomestici alla manutenzione predittiva e alle modalità energetiche adattive, integrando le esperienze di cottura presentate in occasione di eventi globali. Questi approcci rafforzano la posizione di Panasonic nei settori frigoriferi, lavanderia, elettrodomestici da cucina e HVAC all'interno del mercato giapponese dei grandi elettrodomestici.
Hitachi punta su prestazioni durature e funzionalità connesse che rispondono alle esigenze delle famiglie più piccole e anziane, tra cui tecnologie di lavaggio avanzate e gestione intelligente degli alimenti nella refrigerazione. L'azienda ha semplificato la sua attenzione sui segmenti della climatizzazione e ha dato priorità alle aree in cui può differenziarsi attraverso tecnologie di base ed esperienza utente. Sharp si basa sulle capacità di intelligenza artificiale e IoT per offrire assistenza domestica e di cottura a guida vocale, e continua a sviluppare funzionalità per la qualità dell'aria e l'igiene che incontrano il gradimento degli acquirenti attenti alla salute. Mitsubishi Electric e Toshiba competono con proposte basate sull'affidabilità e costanti aggiornamenti delle funzionalità, con particolare attenzione al miglioramento dell'efficienza e al controllo integrato. Questi marchi applicano principi di progettazione e standard di connettività che semplificano l'integrazione e la gestione domestica per gli utenti non tecnici. I loro investimenti collettivi in intelligenza artificiale, IoT e funzionalità di risparmio energetico supportano l'intensità competitiva nel mercato giapponese dei principali elettrodomestici.
La posizione di leadership di Daikin nel settore della climatizzazione si caratterizza per strategie di refrigerazione e piattaforme di controllo che riducono il consumo energetico e migliorano il comfort, supportate dal continuo riconoscimento della trasformazione digitale da parte delle autorità nazionali. I programmi dell'azienda in occasione di importanti eventi, i premi per il design di prodotto e i controller di nuova generazione dimostrano un approccio integrato che abbraccia l'innovazione hardware e l'esperienza utente. Le menzioni del premio Good Design e la selezione come vincitore del premio DX Stocks riflettono i progressi del marchio nella progettazione dei prodotti e nello sviluppo delle competenze digitali. Questi fattori di differenziazione rafforzano il profilo di Daikin nei segmenti domestico e commerciale, con un'attenzione al risparmio energetico, alla semplicità di controllo e alle soluzioni interoperabili. Insieme, operatori storici e operatori specializzati plasmano un mercato in cui regolamentazione, progettazione e software sono leve chiave per la differenziazione e la fidelizzazione. Questa posizione competitiva continuerà man mano che i marchi si allineeranno ai programmi energetici e agli standard per la casa connessa che guideranno il mercato giapponese dei principali elettrodomestici nel periodo di previsione.
I principali leader del settore degli elettrodomestici in Giappone
Panasonic Corporation
Sharp Corporation
Toshiba Corporation
Hitachi Global Life Solutions
Mitsubishi Electric Corporation
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Aprile 2026: Hitachi Global Life Solutions ha firmato un accordo di acquisto di azioni per trasferire l'80.1% della sua divisione elettrodomestici a una nuova società gestita da Nojima Corporation per circa 110 miliardi di yen. L'accordo ristruttura il modo in cui un importante marchio nazionale raggiunge i consumatori, allineando maggiormente la produzione e la pianificazione dei prodotti a un modello operativo guidato da una grande catena di distribuzione, il che potrebbe avere ripercussioni sulle priorità di commercializzazione, sull'assortimento e sull'erogazione dei servizi in Giappone.
- Agosto 2025: Robert Bosch GmbH ha completato l'acquisizione del ramo HVAC residenziale e commerciale leggero di Johnson Controls, inclusa la joint venture Johnson Controls-Hitachi per la climatizzazione, in un'operazione del valore di circa 8 miliardi di dollari. La transazione amplia la presenza globale di Bosch nel settore HVAC e consolida le principali competenze in questo ambito sotto un'unica piattaforma, con implicazioni per le roadmap tecnologiche e l'intensità competitiva nel settore dei condizionatori e delle relative apparecchiature per la climatizzazione domestica.
- Luglio 2024: Sharp ha firmato un accordo con il gruppo egiziano Elaraby per la creazione di una joint venture per la produzione di grandi frigoriferi, con l'avvio della produzione previsto per marzo 2026. La produzione locale favorisce un accesso più rapido al mercato e un posizionamento dei costi più competitivo in un contesto orientato all'esportazione, e rafforza le opzioni di Sharp per la produzione di frigoriferi di grande capacità, tenendo conto delle dinamiche della catena di approvvigionamento globale e delle normative tariffarie.
Ambito del rapporto sul mercato dei principali elettrodomestici in Giappone
I grandi elettrodomestici sono prodotti essenziali per la casa, progettati per supportare la vita quotidiana attraverso la conservazione degli alimenti, la cottura, la pulizia e la climatizzazione. In Giappone, la domanda di grandi elettrodomestici è influenzata dagli stili di vita urbani, dalle abitazioni efficienti in termini di spazio, dagli elevati standard di efficienza energetica e dalla crescente adozione di tecnologie intelligenti e connesse. Il mercato giapponese dei grandi elettrodomestici è segmentato per tipologia di prodotto, canale di distribuzione, tecnologia e regione. Per tipologia di prodotto, il mercato è suddiviso in frigoriferi, congelatori, lavatrici, lavastoviglie, piani cottura e cucine, forni a microonde, condizionatori e altri. Per canale di distribuzione, il mercato è suddiviso in negozi multimarca, punti vendita di marchi esclusivi, online e altri canali di distribuzione. Per tecnologia, il mercato è suddiviso in elettrodomestici convenzionali ed elettrodomestici intelligenti/connessi. Per regione, il mercato è suddiviso in Kanto, Kansai, Chubu e il resto del Giappone. Il rapporto fornisce le dimensioni del mercato in termini di valore in USD per tutti i segmenti sopra menzionati.
Per tipo di prodotto
| frigoriferi |
| Congelatori |
| Lavatrici |
| lavastoviglie |
| Piani cottura e cucine |
| Forni a microonde |
| Condizionatori |
| Altri (piani cottura elettrici ecc.) |
Per canale di distribuzione
| Negozi multimarca |
| Punti vendita di marchi esclusivi |
| Online |
| Altri canali di distribuzione |
Per regione
| Kanto |
| Kansai |
| Chubu |
| Resto del Giappone |
| Per tipo di prodotto | frigoriferi |
| Congelatori | |
| Lavatrici | |
| lavastoviglie | |
| Piani cottura e cucine | |
| Forni a microonde | |
| Condizionatori | |
| Altri (piani cottura elettrici ecc.) | |
| Per canale di distribuzione | Negozi multimarca |
| Punti vendita di marchi esclusivi | |
| Online | |
| Altri canali di distribuzione | |
| Per regione | Kanto |
| Kansai | |
| Chubu | |
| Resto del Giappone |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quali sono le attuali dimensioni e prospettive di crescita del mercato giapponese dei grandi elettrodomestici?
Si stima che il mercato giapponese dei principali elettrodomestici avrà una dimensione di 28.03 miliardi di dollari nel 2026 e si prevede che raggiungerà i 31.75 miliardi di dollari entro il 2031, con un CAGR del 2.52%.
Quali categorie di prodotti guidano la domanda di grandi elettrodomestici in Giappone?
I frigoriferi saranno in testa con una quota del 27.71% nel 2025, supportati da formati di grande capacità e funzioni di conservazione degli alimenti, mentre le lavastoviglie stanno crescendo da una base bassa con un CAGR del 3.35% fino al 2031.
Come stanno cambiando i canali di vendita degli elettrodomestici in Giappone?
I negozi multimarca restano il canale più grande con una quota del 46.34% nel 2025, mentre l'online è il canale in più rapida crescita con un CAGR previsto del 4.87% fino al 2031, a dimostrazione di una forte adozione urbana.
Dove si trovano le maggiori opportunità regionali in Giappone?
Il Kanto detiene una quota del 40.34% con un'elevata adozione digitale e casi d'uso abilitati alla rete, mentre il Kansai è la regione in più rapida crescita con un CAGR del 4.12% fino al 2031.
Quale ruolo svolgono i programmi di smart grid nell'adozione degli elettrodomestici?
I contatori intelligenti e la tariffazione in base all'orario di utilizzo migliorano il valore degli elettrodomestici connessi consentendo la programmazione fuori orario di punta e funzioni di risposta alla domanda che riducono i costi operativi e supportano la flessibilità della rete.
In che modo l'invecchiamento demografico influenza la progettazione e la sostituzione degli elettrodomestici?
Le famiglie anziane preferiscono interfacce più semplici, assistenza vocale e affidabilità, il che influenza i cicli di sostituzione e sostiene una domanda costante di funzionalità accessibili e connesse.


