

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
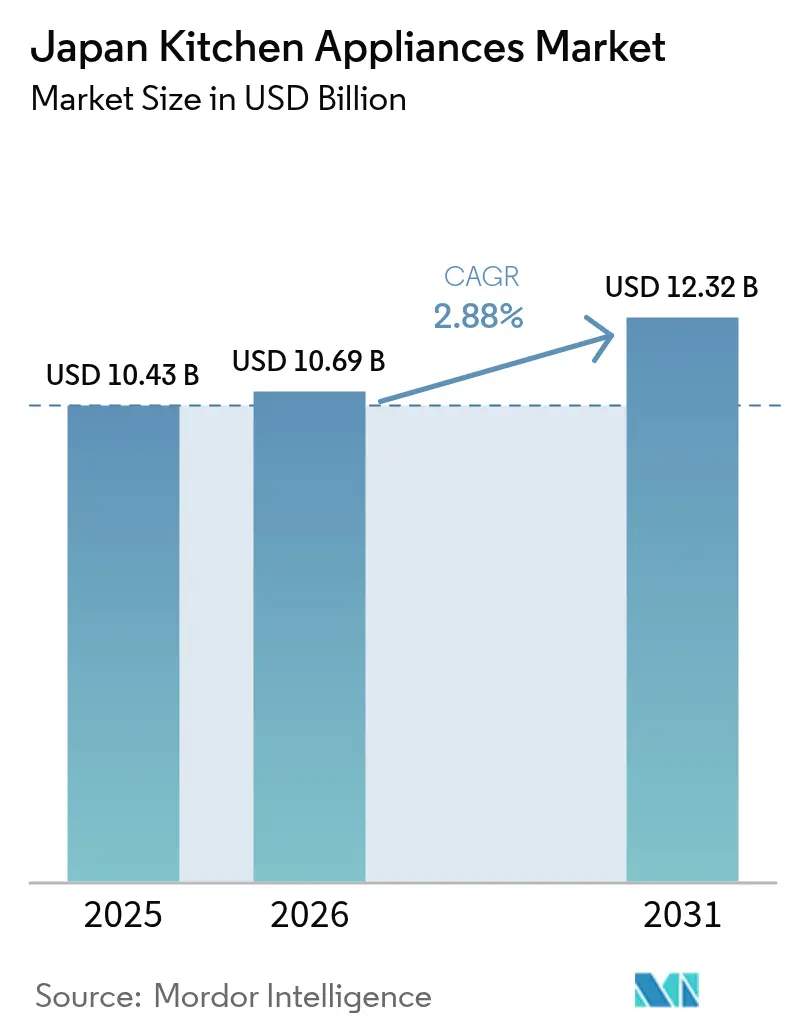
| Dimensione del mercato (2026) | 10.69 miliardo di dollari |
| Dimensione del mercato (2031) | 12.32 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 2.88% CAGR |
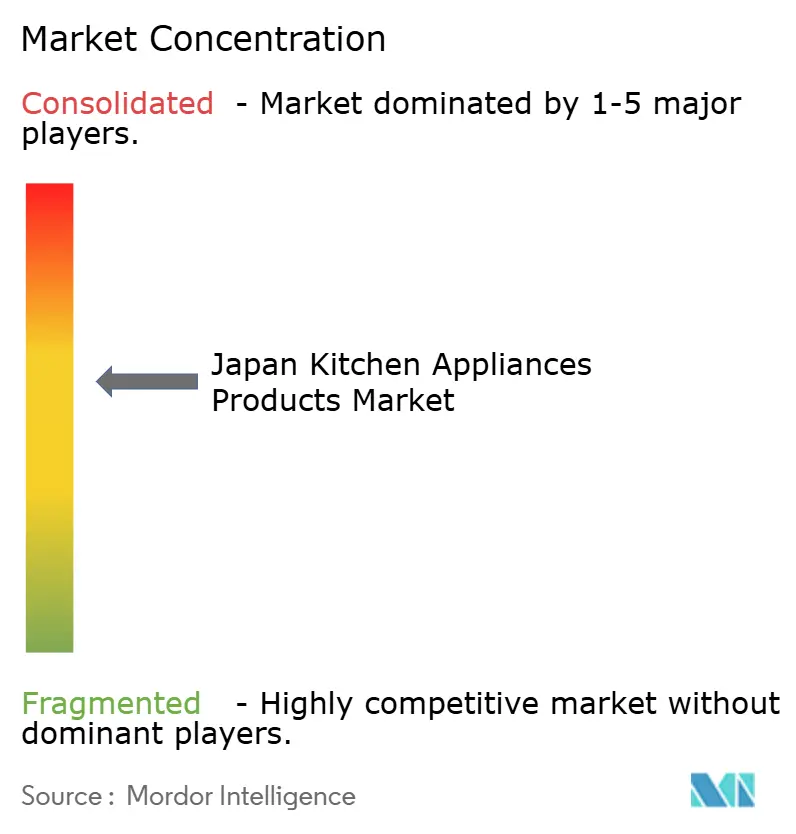
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato degli elettrodomestici da cucina in Giappone di Mordor Intelligence
Il mercato giapponese degli elettrodomestici da cucina ha raggiunto un valore di 10.43 miliardi di dollari nel 2025, si prevede che raggiungerà i 10.69 miliardi di dollari nel 2026 e si stima che arriverà a 12.32 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 2.88%. La crescita a breve termine riflette un aumento della domanda di sostituzione, supportato dal programma di efficienza energetica Top Runner, esteso fino al 2030, e da programmi di rimborso che compensano una quota significativa del sovrapprezzo sui modelli efficienti. Una consistente popolazione anziana, che riduce la formazione di nuove famiglie, si contrappone ai cicli di premiumizzazione e alla maggiore penetrazione dell'online, che fa aumentare i prezzi medi di vendita anche se i volumi di vendita rimangono stabili [1] . L'e-commerce rappresenta già una quota consistente degli acquisti di elettrodomestici e continua a crescere più rapidamente dei canali di vendita tradizionali, rimodellando le modalità di ricerca, consegna e assistenza post-vendita. Le dinamiche regionali supportano un andamento disomogeneo, con il Kanto che mantiene la base più ampia e il Kansai che registra la traiettoria più rapida, trainata dal turismo e dalla domanda legata alle ristrutturazioni.
Punti chiave del rapporto
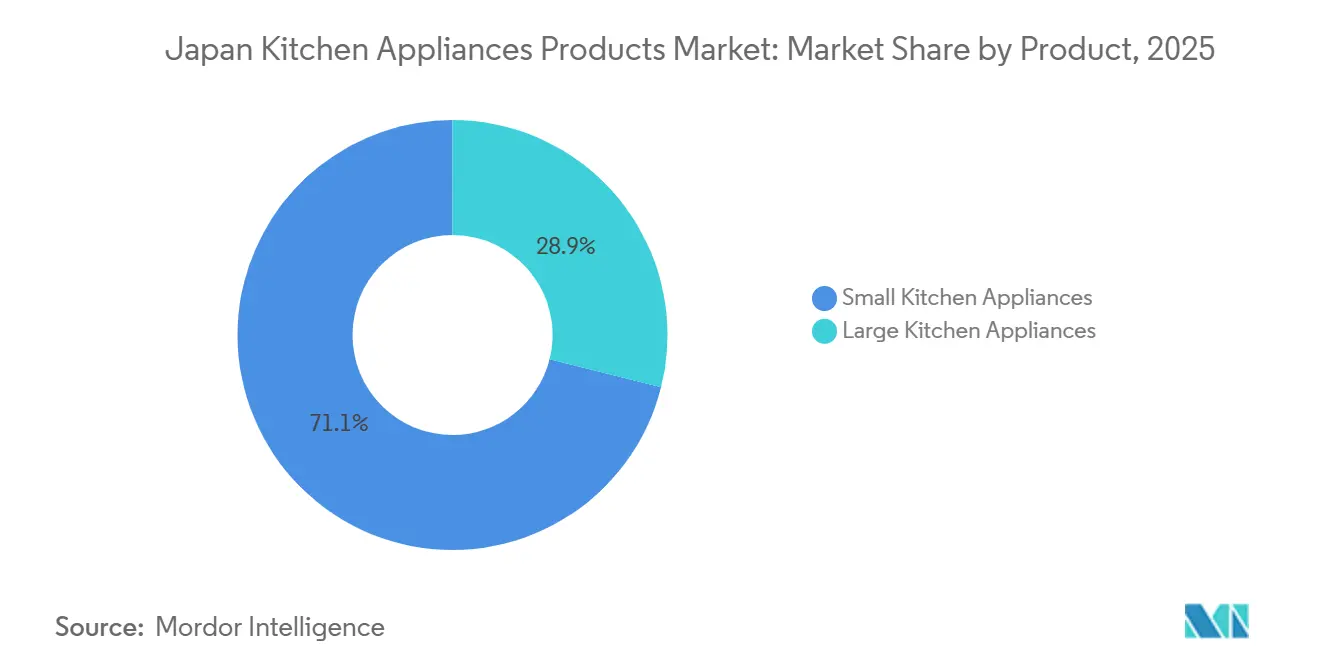
- Per tipologia di prodotto, i grandi elettrodomestici da cucina detenevano la quota di mercato maggiore, pari al 28.97%, nel 2025 in Giappone, mentre si prevede che i piccoli elettrodomestici cresceranno a un tasso di crescita annuo composto (CAGR) del 4.52% fino al 2031.
- Per tipologia di utente finale, nel 2025 il segmento residenziale deteneva l'87.25% della quota di mercato giapponese degli elettrodomestici da cucina, mentre il segmento commerciale ha registrato un tasso di crescita annuo composto (CAGR) previsto del 3.83% fino al 2031.
- Per canale di distribuzione, i negozi multimarca rappresentavano il 41.25% della quota di mercato giapponese degli elettrodomestici da cucina nel 2025, mentre si prevede che i canali online cresceranno a un tasso annuo composto del 5.12% fino al 2031.
- Dal punto di vista geografico, nel 2025 la regione del Kanto deteneva il 33.65% della quota di mercato giapponese degli elettrodomestici da cucina, mentre si prevede che il Kansai crescerà a un tasso annuo composto del 4.05% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato degli elettrodomestici da cucina in Giappone
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| La diffusione dell'e-commerce accelera l'adozione degli elettrodomestici. | + 0.8% | Presente a livello nazionale, con una presenza più forte nei centri urbani del Kanto e del Kansai. | Medio termine (2-4 anni) |
| Gli standard di efficienza energetica stimolano la domanda di sostituzione | + 0.7% | A livello nazionale, le regole del Top Runner si applicano uniformemente. | A lungo termine (≥ 4 anni) |
| Premiumizzazione e aggiornamenti intelligenti nelle abitazioni urbane | + 0.5% | Aree metropolitane di Kanto, Kansai e Chubu | Medio termine (2-4 anni) |
| Il micro-abitare urbano promuove dispositivi compatti multifunzione. | + 0.4% | Tokio, Osaka, Nagoya | A breve termine (≤ 2 anni) |
| L'elettrificazione dei piani cottura a induzione guidata dalle aziende di servizi pubblici amplia la base di destinatari | + 0.3% | A livello nazionale, primi guadagni a Tokyo, Osaka e Nagoya. | A lungo termine (≥ 4 anni) |
| Gli interventi di ammodernamento nel settore dell'ospitalità e degli alloggi in affitto stimolano la realizzazione di suite integrate. | + 0.3% | Kansai, fuoriuscita secondaria a Kanto, Chubu | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
La diffusione dell'e-commerce accelera l'adozione degli elettrodomestici.
In Giappone, l'e-commerce ha raggiunto una massa critica nel settore degli elettrodomestici, con i canali online che hanno rappresentato il 42.88% delle vendite nel 2024, secondi solo a libri e media tra le categorie di vendita al dettaglio. I negozi multimarca con sede fisica detenevano ancora il 41.25% nel 2025, ma si prevede che i canali online li supereranno con un CAGR del 5.12% fino al 2031, poiché gli acquirenti prediligono flussi integrati di ricerca, pagamento, consegna e installazione. Un approccio ibrido definisce il cambiamento dei canali, poiché le catene leader coordinano la visibilità dell'inventario e il ritiro flessibile per ridurre gli ostacoli per gli acquirenti con poco tempo a disposizione e per quelli più anziani. Japanet Takata esemplifica questo comportamento aggregando la gestione delle permute e l'installazione "chiavi in mano" per una base di 18.35 milioni di utenti, migliorando il tasso di conversione tra gli acquirenti che preferiscono esperienze guidate. I produttori aggiungono anteprime in realtà aumentata e dimostrazioni dal vivo che colmano il divario tattile che un tempo caratterizzava le visite in showroom. La revisione delle norme sul riciclo degli imballaggi nel 2025 ha inoltre spinto i venditori online a divulgare i materiali e a offrire opzioni di imballaggio ecologico, allineando così gli obiettivi di sostenibilità con la comodità digitale per il mercato giapponese degli elettrodomestici da cucina [2] Ministero dell'Economia, del Commercio e dell'Industria, "Aggiornamenti sulla politica di imballaggio e riciclo", METI, meti.go.jp.
Gli standard di efficienza energetica stimolano la domanda di sostituzione
Il programma Top Runner disciplina i parametri di efficienza per i principali elettrodomestici e richiede che i modelli venduti raggiungano o superino gli obiettivi medi ponderati, rendendo la conformità un fattore determinante per le sostituzioni e gli aggiornamenti. Il programma è in vigore fino al 2030 e riguarda frigoriferi, cuociriso, forni a microonde e piani cottura a gas, coprendo quindi la maggior parte del consumo elettrico domestico. Gli incentivi per i consumatori, previsti da programmi nazionali e locali, rimborsano una quota significativa del sovrapprezzo per i modelli conformi, riducendo i tempi di ammortamento e orientando le preferenze verso modelli con tecnologia inverter e ad alto isolamento. Il 7° Piano Strategico per l'Energia del Giappone mira a una drastica riduzione delle emissioni legate all'energia e a incrementare il ruolo delle energie rinnovabili entro il 2040, innalzando progressivamente il livello di prestazioni che i produttori di elettrodomestici devono rispettare. Gli aumenti delle bollette energetiche all'inizio del 2026 hanno ulteriormente accentuato l'attenzione dei consumatori verso frigoriferi e piani cottura a induzione ad alta efficienza, contribuendo a sostenere i cicli di aggiornamento anche in periodi di stabilità dei volumi. Questo allineamento tra politiche e costi favorisce un ritmo di sostituzione costante che sosterrà il mercato giapponese degli elettrodomestici da cucina fino al 2031.
Premiumizzazione e aggiornamenti intelligenti nelle abitazioni urbane
I prodotti connessi di alta gamma sono ormai un punto di riferimento per molti progetti di ristrutturazione urbana, poiché gli acquirenti cercano prestazioni, facilità d'uso e integrazione con l'ecosistema anche in cucine di dimensioni ridotte. Il forno multifunzione 4 in 1 HomeCHEF Connect di Panasonic integra le funzioni di microonde, frittura ad aria, cottura a convezione e grill, sincronizzandosi con l'app Panasonic Kitchen+ e Fresco per automatizzare le impostazioni, offrendo praticità e versatilità in un ingombro ridotto. Il forno ad alta velocità Celerity 2026 di Sharp utilizza un Golden Heater e un controllo inverter per ridurre i tempi di cottura di pasti completi, una soluzione ideale per i professionisti con poco tempo a disposizione, disposti a pagare per la velocità. La disciplina dei prezzi da parte dei fornitori e gli accordi sui resi di magazzino riducono inoltre il rischio di ribassi e supportano prezzi al dettaglio stabili, contribuendo all'aumento dell'utile operativo per i marchi leader nel periodo 2022-2024. Il frigorifero di grande capacità di Hitachi con telecamera integrata e raffreddamento di precisione su tutti i ripiani dimostra come la connettività estenda il valore oltre l'hardware di base, nel più ampio contesto della casa intelligente. Poiché la dimensione media delle famiglie si è ridotta, sempre più acquirenti scelgono modelli compatti e di alta gamma, abbinandoli a piani di assistenza o forniture, il che aumenta il valore a vita degli elettrodomestici nel mercato giapponese.
La tendenza delle micro-cucine urbane stimola dispositivi compatti multifunzione
La dimensione media degli appartamenti a Tokyo è scesa a 55 m², mentre le famiglie composte da una sola persona rappresentano ora il 38.1% del totale nazionale [3] Cabinet Office of Japan, “Public Opinion Survey on Household Concerns,” Cabinet Office, cao.go.jp. La scarsità di spazio alimenta la domanda di forni combinati sottili, friggitrici ad aria impilabili e tostapane ibridi, e piastre elettriche pieghevoli introdotte dal leader nell'arredamento per la casa Nitori. Il fornello automatico Panasonic da 6.7 kg integra le funzioni di soffritto, stufato e cottura al forno in un ingombro di 4.2 litri, a dimostrazione di come i progressi ingegneristici condensino la versatilità in fattori di forma da piano di lavoro. La compattezza non sacrifica più le prestazioni; al contrario, gli elettrodomestici compatti di alta gamma hanno rapporti prezzo-volume più elevati. L'ondata di design multifunzionali mantiene vivace il mercato giapponese degli elettrodomestici da cucina anche se le superfici si riducono.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Invecchiamento demografico e stagnazione nella formazione delle famiglie | -0.6% | Diffusione a livello nazionale; casi acuti nelle prefetture rurali al di fuori del Kanto/Kansai. | A lungo termine (≥ 4 anni) |
| L'aumento dei costi dell'elettricità frena gli interventi di ammodernamento non essenziali. | -0.4% | A livello nazionale, con un onere maggiore per Hokkaido e Tohoku (regioni a clima freddo). | Medio termine (2-4 anni) |
| Il deprezzamento dello yen fa aumentare i costi dei componenti d'importazione | -0.3% | Nazionale; riguarda gli importatori di marchi europei/nordamericani | A breve termine (≤ 2 anni) |
| Le cucine di dimensioni ridotte limitano l'adozione di mobili a incasso di grandi dimensioni. | -0.2% | Centri metropolitani di Tokyo e Osaka (appartamenti di dimensioni medie 55 m²) | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Invecchiamento demografico e stagnazione nella formazione dei nuclei familiari
L'invecchiamento della popolazione giapponese riduce il bacino di acquirenti al primo acquisto e orienta la spesa verso dispositivi più piccoli e semplici, che allungano i cicli di sostituzione. Gli anziani rappresentano una quota elevata delle famiglie e molti acquirenti preferiscono il controllo vocale e il design ergonomico che riduce lo sforzo fisico, il che modifica il mix di prodotti e allunga gli intervalli di sostituzione. La minore dimensione media delle famiglie riduce anche la necessità di frigoriferi di grande capacità o di piani cottura a più fuochi, un cambiamento che indirizza l'innovazione verso unità compatte multifunzione e fattori di forma adatti alla sostituzione di elettrodomestici preesistenti. In questo contesto, i produttori si concentrano maggiormente sui fattori che inducono alla sostituzione, legati ai costi energetici e alla praticità, piuttosto che sulla crescita del numero di unità alimentata dalla formazione di nuove famiglie. La cautela finanziaria rimane evidente tra gli anziani, con i sondaggi che indicano l'inflazione come una delle principali preoccupazioni, il che limita gli aggiornamenti a fasce di prezzo superiori a meno che il ritorno sull'investimento non sia evidente. L'effetto netto è un profilo di domanda stabile ma selettivo che privilegia l'efficienza, le funzionalità intuitive e le offerte con assistenza nel mercato giapponese degli elettrodomestici da cucina.
L'aumento dei costi dell'elettricità frena gli interventi di ammodernamento non urgenti.
Nel febbraio 2026, nove delle dieci società di servizi pubblici regionali hanno aumentato le tariffe per le utenze domestiche e la bolletta media mensile della Tokyo Electric Power Company è salita a 7,497 yen (51.3 dollari), aumentando la sensibilità ai costi di gestione degli elettrodomestici ad alto consumo. Il 21 gennaio 2026, i prezzi spot all'ingrosso sono schizzati a 13.37 yen per kWh (0.09 dollari), a causa delle forti nevicate che hanno ridotto la produzione di energia solare e della contrazione delle scorte di GNL, rafforzando la spinta verso modelli efficienti per contenere i costi. Nella prima metà del 2025, i prezzi dell'energia elettrica all'ingrosso si sono attestati in media a 76 dollari per MWh e i prezzi futures per il 2026 indicavano un rialzo, il che implica una continua attenzione ai costi operativi per famiglie e piccole imprese. Le previsioni fino all'anno fiscale 2034 indicano una modesta crescita della domanda di elettricità, tuttavia la scarsità di capacità potrebbe persistere e mantenere una pressione al rialzo sui prezzi, frenando l'acquisto di elettrodomestici non essenziali quando il ritorno sull'investimento non è chiaro. I salari reali sono diminuiti alla fine del 2025 e il tasso di interesse di riferimento è aumentato allo 0.75% nel dicembre 2025, incrementando i costi di finanziamento e riducendo, nel complesso, l'interesse per beni di consumo non essenziali di valore elevato. Gli sgravi governativi sulle bollette energetiche rimangono temporanei e le programmate dismissioni rischiano di subire nuovi aumenti che potrebbero ritardare la sostituzione degli elettrodomestici obsoleti e funzionanti nel mercato giapponese.
Analisi del segmento
Per tipologia di prodotto: le piccole unità multifunzione superano in prestazioni i modelli indipendenti di grandi dimensioni.
Nel 2025, i grandi elettrodomestici da cucina hanno rappresentato il 28.97% del fatturato, mentre si prevede che i piccoli elettrodomestici da cucina registreranno un CAGR del 4.52% fino al 2031, grazie alla crescente richiesta di dispositivi compatti e versatili che si adattano alle esigenze della vita urbana. Frigoriferi, forni, piani cottura, cappe aspiranti e lavastoviglie dominano il segmento dei grandi elettrodomestici, e le sostituzioni sono in aumento a causa delle normative più stringenti in materia di efficienza energetica e dei sussidi che migliorano il ritorno sull'investimento per i modelli di fascia alta. I piani cottura continuano a orientarsi verso la tecnologia a induzione, poiché gli acquirenti ricercano sicurezza, igiene e compatibilità con l'elettrificazione, elementi legati ai programmi di risposta alla domanda e agli incentivi locali. I segmenti di domanda più resilienti per i grandi elettrodomestici riflettono i cicli di aggiornamento imposti dalle normative e le ricadute commerciali legate agli ammodernamenti nel settore turistico e alberghiero, che sostengono gli acquisti anche se i volumi di consumo domestico rimangono stabili. L'introduzione di modelli compatti e a incasso soddisfa le esigenze di ristrutturazione degli edifici più datati, mentre la silenziosità e il miglior isolamento ne aumentano l'attrattiva tra gli anziani e le famiglie di piccole dimensioni.
Il segmento dei piccoli elettrodomestici rimane il punto di forza del mercato giapponese degli elettrodomestici da cucina, poiché le famiglie composte da una sola persona e il micro-living affinano le preferenze per i dispositivi multifunzione da piano di lavoro. Il modello 4 in 1 HomeCHEF Connect di Panasonic dimostra il valore di combinare microonde, convezione, friggitrice ad aria e grill in un'unica unità connessa che si adatta ai moderni modelli di utilizzo [4] Panasonic Corporation, “HomeCHEF Connect Product Page,” Panasonic, panasonic.com . I marchi che privilegiano il design mantengono la disponibilità a pagare prezzi elevati quando la compattezza non significa compromesso, come si vede nelle griglie a temperatura stabile di Balmuda che fungono anche da elementi di design. Cucine elettriche e cuociriso mantengono la loro rilevanza culturale, con i modelli di punta che aggiungono superfici prive di PFAS e controlli più intelligenti per soddisfare le aspettative di benessere e sostenibilità. L'innovazione nel settore della vendita al dettaglio a prezzi accessibili, inclusi gli elettrodomestici pieghevoli o riponibili, continua ad attrarre gli inquilini urbani che non hanno spazio per elettrodomestici di dimensioni standard ma cercano comunque varietà nella cucina domestica.
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipologia di utente finale: il settore residenziale domina, mentre quello commerciale accelera grazie a fiere ed eventi turistici.
Nel 2025, le installazioni residenziali hanno rappresentato l'87.25% del fatturato, sostenute dalle consolidate abitudini di cucinare in casa e da caratteristiche dei prodotti che rispondono alle esigenze di chi desidera invecchiare in casa propria, come il controllo vocale e il design ergonomico. La forte presenza di famiglie con a capo una famiglia anziana mantiene alta l'attenzione sulla facilità d'uso, mentre gli acquirenti urbani con doppio reddito spingono la domanda verso elettrodomestici di alta gamma, connessi e dotati di frigoriferi e piani cottura. L'estensione del programma Top Runner e la disponibilità di incentivi riducono i tempi di ammortamento per le unità ad alta efficienza e mantengono il ritmo delle sostituzioni, nonostante l'aumento dei costi energetici. Anche i costruttori di alloggi in affitto stanno integrando elettrodomestici efficienti per raggiungere gli standard energetici e gli obiettivi di differenziazione sul mercato, garantendo una solida base di domanda residenziale B2B al di là dei canali di vendita al dettaglio. Insieme, questi fattori supportano una crescita stabile o moderata del mercato giapponese degli elettrodomestici da cucina, anche se la formazione di nuove famiglie sta rallentando.
La domanda commerciale, pur rappresentando una quota minore della base totale, dovrebbe crescere a un tasso annuo composto del 3.83% fino al 2031, grazie alla ripresa del turismo e agli ammodernamenti legati agli eventi che interessano le cucine di hotel, ristoranti e istituzioni. La manutenzione predittiva o la diagnostica basata sull'IoT riducono i tempi di inattività di lavastoviglie e linee di cottura in ambienti ad alta affluenza, un fattore importante durante i periodi di picco dell'occupazione o le ondate stagionali. L'adeguamento ai sistemi HACCP per la sicurezza alimentare e la gestione energetica consente di modernizzare le flotte più datate che non soddisfano più i requisiti di igiene ed efficienza, convogliando così i capitali verso attrezzature moderne ed efficienti. Progetti pilota lungimiranti che esplorano la cottura a base di idrogeno dimostrano la volontà di testare future fonti energetiche, anche se l'adozione a breve termine rimarrà limitata a soluzioni elettrificate conformi agli standard attuali. Questi elementi aggiungono un solido pilastro non residenziale al mercato giapponese degli elettrodomestici da cucina, in quanto il settore dell'ospitalità e della ristorazione persegue la produttività e il controllo energetico.
Per canale di distribuzione: la crescita online supera quella dei negozi fisici
Nel 2025, i negozi multimarca rappresentavano il 41.25% delle vendite, ma si prevede che i canali online cresceranno a un tasso annuo composto del 5.12% fino al 2031, poiché i consumatori prediligono percorsi digitali completi che includono permuta, consegna e installazione. Le piattaforme specializzate con ampie community di utenti rafforzano il marketing delle performance e il legame con i servizi a lungo termine, migliorando a loro volta la redditività dei piccoli elettrodomestici connessi che beneficiano dell'interazione digitale. I punti vendita monomarca gestiti dai produttori mantengono un ruolo importante per gli acquirenti che cercano una guida all'interno di un ecosistema completo, mentre i grandi magazzini e i centri per la casa si concentrano maggiormente nei mercati regionali dove l'evasione degli ordini online è meno ottimizzata. Il mercato giapponese degli elettrodomestici da cucina si sta quindi muovendo verso un equilibrio ibrido in cui negozi fisici e canali online si rafforzano a vicenda nelle diverse fasi del percorso d'acquisto.
L'approvvigionamento B2B diretto dal produttore rimane importante nei progetti di costruzione per il settore residenziale e alberghiero, che privilegiano specifiche standardizzate, prezzi all'ingrosso e installazione semplificata. La sicurezza dei componenti è diventata una leva competitiva in questo canale, come dimostrano le iniziative di integrazione verticale volte a stabilizzare le forniture di scaldabagni e arredi su misura. Le nuove linee guida su imballaggio e riciclaggio, entrate in vigore nel 2025, influenzano anche le operazioni di vendita al dettaglio e la logistica, con nuovi requisiti di trasparenza che condizionano le scelte di imballaggio e le pratiche di logistica inversa. Con la maturazione della visualizzazione digitale dei prodotti, la formazione dei clienti si sta spostando verso risorse immersive, che migliorano ulteriormente la conversione di linee compatte e di retrofit adatte ad appartamenti e case di piccole dimensioni. Questa combinazione di canali di vendita al dettaglio e diretti garantisce un'ampia copertura per il mercato giapponese degli elettrodomestici da cucina e mantiene sotto controllo la concorrenza sui prezzi attraverso la differenziazione dei servizi.
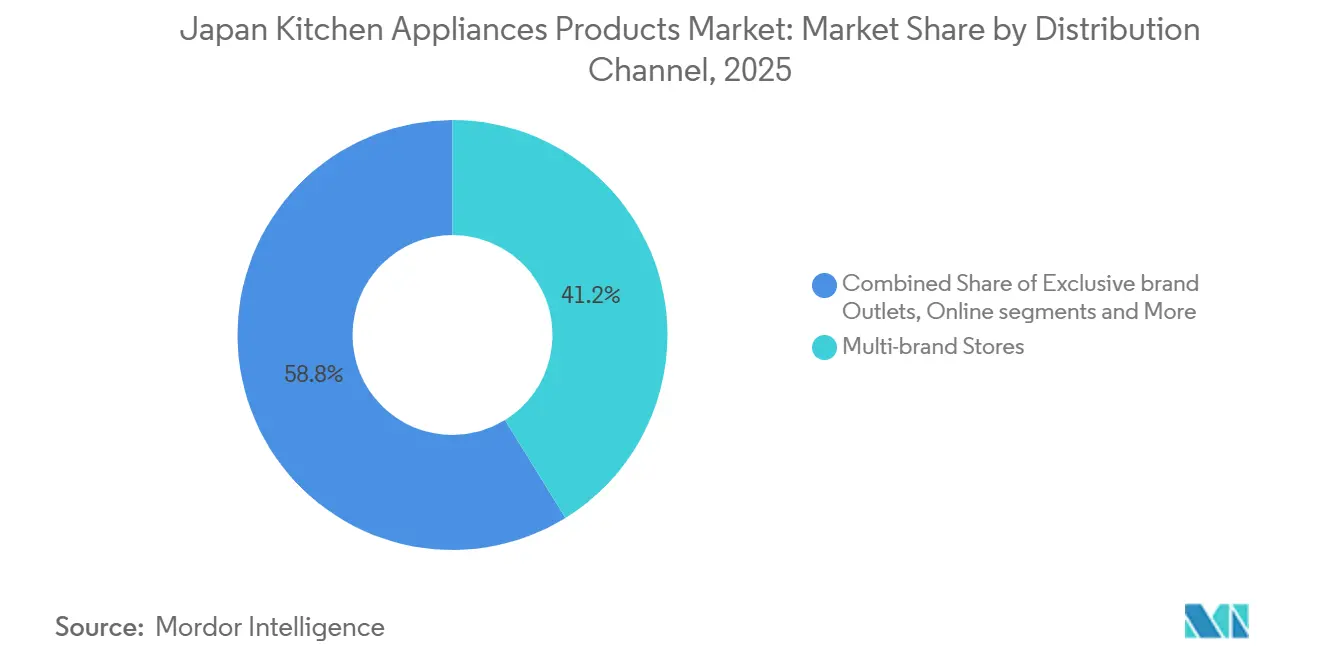
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Nel 2025, la regione del Kanto ha rappresentato il 33.65% delle vendite, grazie alla densità abitativa di Tokyo e ai redditi familiari più elevati che favoriscono l'acquisto di elettrodomestici di fascia alta e la distribuzione omnicanale su larga scala. I vincoli di spazio, come la dimensione media degli appartamenti di 55 metri quadrati, incentivano l'adozione di frigoriferi compatti a profondità ridotta e forni multifunzione che offrono funzionalità senza occupare molto spazio. I centri di vendita al dettaglio specializzati rafforzano la visibilità e l'assistenza, mentre le funzionalità di connettività e gli incentivi per l'efficienza energetica mantengono stabile la domanda di sostituzione di frigoriferi e piani cottura a induzione. La maturità del mercato regionale si traduce in una crescita moderata, ma gli incrementi assoluti rimangono significativi, considerando le dimensioni iniziali del mercato giapponese degli elettrodomestici da cucina nel Kanto.
Si prevede che il Kansai guiderà la crescita regionale con un CAGR del 4.05% fino al 2031, grazie ai cicli di ristrutturazione legati al turismo e all'ammodernamento del settore alberghiero, che migliorano sia le attrezzature commerciali che gli elettrodomestici di alta gamma per le residenze. Le ristrutturazioni in prossimità di luoghi per eventi favoriscono l'installazione di lavastoviglie efficienti, forni combinati e piani cottura a induzione, e questo slancio si ripercuote sui progetti residenziali, poiché gli appaltatori standardizzano le specifiche per gli sviluppi multi-unità. Anche la localizzazione dei prodotti e gli investimenti nei marchi contribuiscono a questa crescita, con i concorrenti globali che conquistano quote di mercato attraverso campagne mirate e referenze personalizzate in base alle preferenze locali. Questa attività si combina con la crescente domanda di unità compatte adatte alle ristrutturazioni, poiché i giovani inquilini si concentrano sulle auto in città e prediligono elettrodomestici multifunzione. Di conseguenza, il mercato giapponese degli elettrodomestici da cucina nel Kansai combina gli investimenti in conto capitale trainati dal settore alberghiero con i costanti ammodernamenti residenziali, dando vita a un profilo di crescita sostenuto.
Al di là delle due regioni più grandi, il resto del Giappone mostra una crescita più lenta a causa di una popolazione più anziana, tassi inferiori di formazione di nuove famiglie e una maggiore sensibilità ai costi energetici nei climi più freddi. Le famiglie di Hokkaido e Tohoku devono affrontare costi energetici invernali più elevati, il che ha amplificato l'impatto degli aumenti tariffari di inizio 2026 e ha rafforzato la necessità di elettrodomestici ad alta efficienza. I mercati rurali si affidano maggiormente a centri per la casa e cooperative per la distribuzione, il che influenza l'assortimento e i prezzi a favore di modelli durevoli ed efficienti che minimizzano i costi operativi a lungo termine. Norme uniformi per imballaggio e riciclaggio si applicano a livello nazionale e la logistica centralizzata dell'e-commerce contribuisce a standardizzare la conformità anche laddove le reti di negozi sono sparse. Le zone a vocazione turistica, come le aree di villeggiatura, generano ancora sacche di domanda di apparecchiature commerciali, il che bilancia i cicli di sostituzione più lenti nelle comunità che invecchiano. Nel complesso, queste differenze evidenziano un mercato giapponese degli elettrodomestici a due velocità, in cui le regioni urbane mantengono la tendenza al premium, mentre i mercati regionali si concentrano su efficienza e affidabilità.
Panorama competitivo
Il mercato giapponese degli elettrodomestici da cucina è moderatamente concentrato, con i primi cinque produttori nazionali che detengono poco più della metà della quota di mercato complessiva, mentre numerosi marchi di nicchia e nuovi operatori stranieri esercitano una forte pressione competitiva. AQUA di Haier ha raggiunto una quota di mercato significativa nel settore dei congelatori in termini di volume nel primo semestre del 2025, a dimostrazione che strategie di categoria mirate possono avere successo anche in segmenti maturi. I produttori consolidati puntano sull'ampiezza dell'ecosistema, sull'efficienza produttiva e sulla disciplina dei prezzi per proteggere la redditività, mentre i nuovi operatori orientati al design e gli specialisti di elettrodomestici compatti esplorano nicchie premium e cicli di innovazione più rapidi. Le iniziative in materia di sicurezza dei componenti e accordi di canale mirano a stabilizzare l'offerta e la distribuzione al dettaglio, riducendo il rischio di ribassi e uniformando le vendite nel corso dei cicli. Gli investimenti in capacità produttiva in Nord America ed Europa, legati a pompe di calore e compressori, rafforzano inoltre le ricadute tecnologiche tra le diverse categorie, influenzando piattaforme per cucine come i piani cottura a induzione e i frigoriferi a inverter.
Le strategie di prodotto si concentrano ora su compattezza, connettività e finiture di alta qualità adatte alle cucine urbane. HomeCHEF Connect di Panasonic integra il controllo tramite app e l'automazione delle ricette, aumentando il valore a vita del prodotto grazie all'integrazione di contenuti e servizi nel mercato giapponese degli elettrodomestici da cucina. Il frigorifero di grande capacità di Hitachi, dotato di telecamera, indica il ruolo sempre più importante della visione e del rilevamento nella gestione quotidiana degli alimenti. I progressi nei materiali, come i moduli di potenza Full-SiC e Hybrid-SiC di Mitsubishi Electric per gli elettrodomestici, promettono minori perdite e dimensioni più sottili, a vantaggio del design dei piani di lavoro e della refrigerazione. La conformità agli standard in continua evoluzione in materia di consumo energetico zero e di efficienza aumenta i costi di certificazione, a vantaggio dei produttori più grandi che ammortizzano queste spese su più famiglie di prodotti. Il ritmo di lancio rimane sostenuto, poiché i fornitori rispondono alle esigenze di retrofit con formati da 24 pollici, funzionamento silenzioso e opzioni di installazione flessibili.
Il riallineamento del portafoglio e le fusioni e acquisizioni continuano a rimodellare le posizioni competitive. Nell'agosto 2025, Bosch ha acquisito il 100% della joint venture Johnson Controls-Hitachi per la climatizzazione per circa 8 miliardi di dollari, e Hitachi ha ricevuto 211 miliardi di yen (1.46 miliardi di dollari) per la sua quota del 40%, liberando così capitali da destinare agli elettrodomestici connessi e all'IoT industriale. Panasonic ha ampliato la capacità produttiva europea di pompe di calore aria-acqua e ha stretto una partnership con tado°, che supporta strategie di integrazione dei servizi energetici che nel tempo possono estendersi alle cucine connesse. Toshiba Lifestyle ha celebrato il suo 95° anniversario e ha inaugurato un Design Center a Tokyo per consolidare l'innovazione incentrata sull'utente vicino ai mercati principali. L'integrazione verticale e le acquisizioni di fornitori, anche nel settore delle pompe e di altri componenti critici, contribuiscono a ridurre la volatilità e a garantire la qualità delle soluzioni integrate sia nei progetti residenziali che commerciali. Nel complesso, questi passi riflettono una costante spinta verso prestazioni orientate all'efficienza, esperienze connesse e un servizio affidabile nel mercato giapponese degli elettrodomestici da cucina.
Leader del settore degli elettrodomestici da cucina in Giappone
Panasonic Corporation
Sharp Corporation
Hitachi Global Life Solutions, Inc.
Toshiba Lifestyle Products & Services Corporation
Mitsubishi Electric Corporation
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Febbraio 2026: Sharp ha presentato oltre venti nuovi prodotti al KBIS 2026, tra cui il forno ad alta velocità Celerity, un frigorifero a doppia porta da 24 pollici a profondità ridotta, un forno a incasso da 24 pollici, la serie Deco con forno a microonde a cassetto, un forno a microonde da appoggio 3 in 1 e lavastoviglie silenziose, pensati per installazioni semplici e adatte ad appartamenti con spazio limitato.
- Febbraio 2026: Rinnai ha presentato cinque nuove soluzioni per il riscaldamento dell'acqua all'IBS 2026, tra cui il kit di accessori per pompa di calore RHPC, il serbatoio elettrico commerciale serie RECT, il sistema di riscaldamento a gas istantaneo SENSEI RX, la pompa di calore elettrica REHP e la caldaia a condensazione a gas serie I-SERIES Plus.
- Dicembre 2025: Toshiba Lifestyle ha celebrato il suo 95° anniversario e ha inaugurato il suo Tokyo Design Center, ribadendo il proprio impegno per l'innovazione incentrata sull'utente nella regione Asia-Pacifico.
- Novembre 2025: Noritz ha deciso di acquisire Ogihara Mfg. Co. Ltd, produttore di pompe in miniatura, come società interamente controllata al fine di garantire l'approvvigionamento dei componenti e migliorare il controllo qualità dei sistemi di riscaldamento dell'acqua.
Ambito del rapporto sul mercato degli elettrodomestici da cucina in Giappone
Il mercato giapponese degli elettrodomestici da cucina comprende sia grandi apparecchi da incasso o a libera installazione utilizzati per la cottura e la conservazione degli alimenti, sia piccoli elettrodomestici da banco per la preparazione e la cottura rapida. Viene fornita un'analisi completa del mercato, inclusa l'analisi delle dimensioni del mercato e delle previsioni, le quote di mercato, le tendenze del settore, i fattori di crescita e i fornitori.
Il mercato giapponese degli elettrodomestici da cucina è segmentato per prodotto, utente finale, canale di distribuzione e area geografica. Per prodotto, il mercato è suddiviso in grandi elettrodomestici e piccoli elettrodomestici da cucina. Per utente finale, il mercato è categorizzato in segmenti residenziali e commerciali. Per canale di distribuzione, il mercato è segmentato in canali B2C/Retail e B2B. Il segmento B2C/Retail è ulteriormente suddiviso in negozi multimarca, outlet monomarca e canali online. Dal punto di vista geografico, l'analisi di mercato copre le regioni di Kanto, Kansai, Chubu e il resto del Giappone. Il rapporto fornisce le dimensioni del mercato e le previsioni per il mercato giapponese degli elettrodomestici da cucina in termini di valore (USD) per tutti i segmenti sopra menzionati.
Per prodotto
| Grandi elettrodomestici da cucina | Frigoriferi e congelatori |
| lavastoviglie | |
| Cappe da cucina | |
| Piani cottura | |
| Forni | |
| Altri grandi elettrodomestici da cucina | |
| Piccoli elettrodomestici da cucina | Robot da cucina |
| Spremiagrumi e frullatori | |
| Griglie e arrosti | |
| Friggitrici ad aria | |
| Macchine da caffè | |
| Cucine Elettriche | |
| Toasters | |
| Bollitori elettrici | |
| Forni da banco | |
| Altri piccoli elettrodomestici da cucina (macchine per il pane, macchine per waffle, cuociuova, ecc.) |
Per utente finale
| Residenziale |
| Commerciale |
Per canale di distribuzione
| B2C/vendita al dettaglio | Negozi multimarca |
| Punti vendita di marchi esclusivi | |
| Online | |
| Altri canali di distribuzione | |
| B2B (direttamente dai produttori) |
Per geografia
| Kanto |
| Kansai |
| Chubu |
| Resto del Giappone |
| Per prodotto | Grandi elettrodomestici da cucina | Frigoriferi e congelatori |
| lavastoviglie | ||
| Cappe da cucina | ||
| Piani cottura | ||
| Forni | ||
| Altri grandi elettrodomestici da cucina | ||
| Piccoli elettrodomestici da cucina | Robot da cucina | |
| Spremiagrumi e frullatori | ||
| Griglie e arrosti | ||
| Friggitrici ad aria | ||
| Macchine da caffè | ||
| Cucine Elettriche | ||
| Toasters | ||
| Bollitori elettrici | ||
| Forni da banco | ||
| Altri piccoli elettrodomestici da cucina (macchine per il pane, macchine per waffle, cuociuova, ecc.) | ||
| Per utente finale | Residenziale | |
| Commerciale | ||
| Per canale di distribuzione | B2C/vendita al dettaglio | Negozi multimarca |
| Punti vendita di marchi esclusivi | ||
| Online | ||
| Altri canali di distribuzione | ||
| B2B (direttamente dai produttori) | ||
| Per geografia | Kanto | |
| Kansai | ||
| Chubu | ||
| Resto del Giappone | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quali sono le dimensioni attuali e le prospettive di crescita del mercato giapponese degli elettrodomestici da cucina?
Il mercato giapponese degli elettrodomestici da cucina aveva un valore di 10.43 miliardi di dollari nel 2025, si prevede che raggiungerà i 10.69 miliardi di dollari nel 2026 e si stima che arriverà a 12.32 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 2.88%.
Quali categorie di prodotti sono leader e in più rapida crescita in Giappone?
Nel 2025, i grandi elettrodomestici da cucina hanno dominato il mercato con una quota di fatturato del 28.97%, mentre i piccoli elettrodomestici da cucina sono quelli in più rapida crescita, con un tasso di crescita annuo composto (CAGR) previsto del 4.52% fino al 2031.
Quali sono i principali fattori che spingono ad effettuare aggiornamenti e sostituzioni?
Standard di efficienza più rigorosi previsti dal programma Top Runner e incentivi che compensano i prezzi maggiorati stanno spingendo alla sostituzione di frigoriferi, piani cottura e altri elettrodomestici.
Quali regioni sono più importanti per la crescita?
Nel 2025, la regione del Kanto ha rappresentato il 33.65% delle vendite, mentre si prevede che il Kansai sarà la regione a più rapida crescita, con un tasso di crescita annuo composto (CAGR) del 4.05% fino al 2031.
Chi sono i principali concorrenti in Giappone e quanto è concentrato il mercato?
I primi cinque produttori nazionali detengono poco più della metà della quota di mercato complessiva, mentre i concorrenti come AQUA di Haier hanno guadagnato terreno, raggiungendo una quota significativa nel mercato dei congelatori in termini di volume nel primo semestre del 2025.


