

Dimensioni e quota di mercato delle presse industriali in Giappone
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
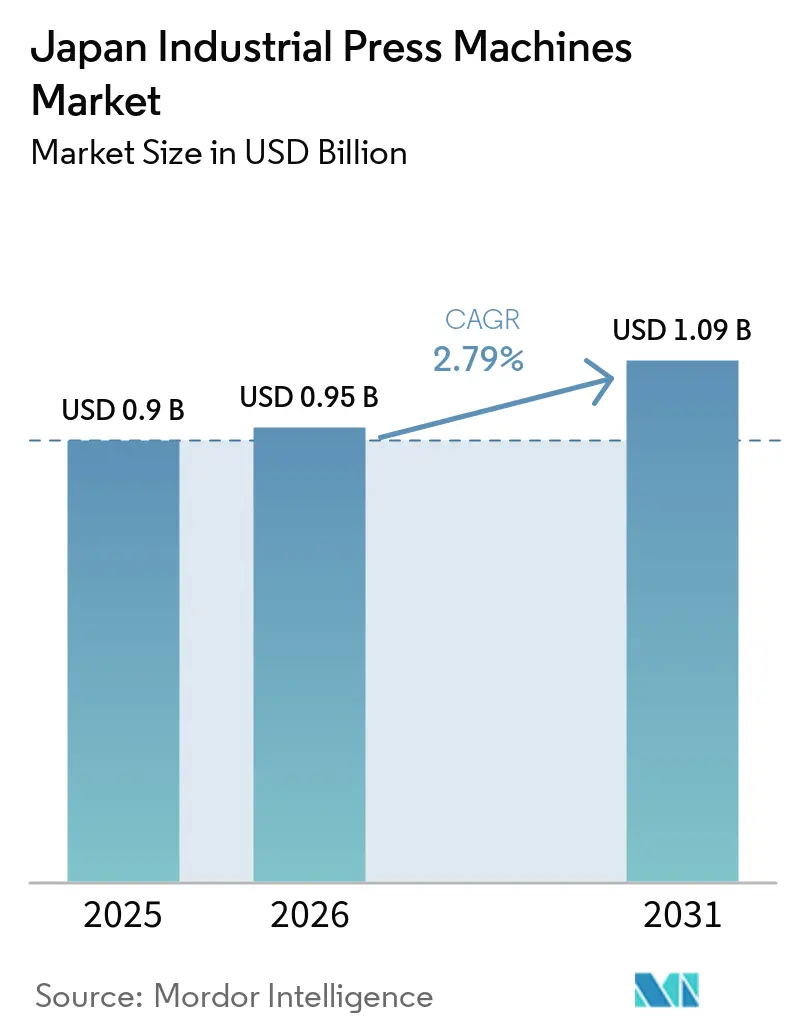
| Dimensione del mercato (2026) | 0.95 miliardo di dollari |
| Dimensione del mercato (2031) | 1.09 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 2.79% CAGR |
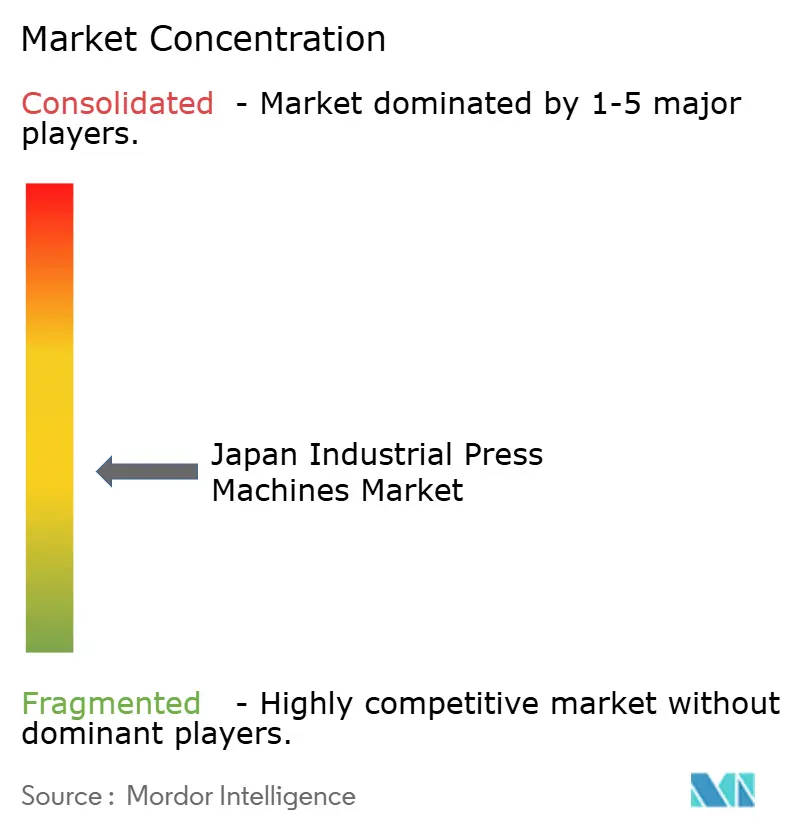
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato delle presse industriali in Giappone a cura di Mordor Intelligence
Il mercato giapponese delle presse industriali aveva un valore di 0.9 miliardi di dollari nel 2025 e si prevede che crescerà da 0.95 miliardi di dollari nel 2026 a 1.09 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 2.8% durante il periodo di previsione (2026-2031).
Il mercato giapponese delle presse industriali è sostenuto dalla domanda di apparecchiature in grado di formare involucri per batterie, nuclei di motori e strutture di veicoli più leggere. Anche gli investimenti nel settore dei semiconduttori stanno aumentando la domanda di apparecchiature per stampaggio di precisione, formatura di lead-frame e tranciatura di schermature metalliche. Gli standard di sicurezza aggiornati e una base installata obsoleta rendono le decisioni di sostituzione più urgenti per molte fabbriche. [1] Japan Finance Corporation, “133rd Survey on SME Manufacturing Equipment Investment Trends, Planned Investment for Replacement and Maintenance in Fiscal Year 2025,” Japan Finance Corporation, jfc.go.jp. La concorrenza si concentra su servocontrolli, apparecchiature connesse, sistemi specifici per applicazioni e un supporto clienti consolidato. Il mercato giapponese delle presse industriali deve inoltre affrontare cicli di approvazione più lenti, poiché gli acquirenti devono finanziare le fondamenta, gli aggiornamenti di potenza e la qualificazione degli stampi prima che una nuova linea possa iniziare la produzione.
Punti chiave del rapporto
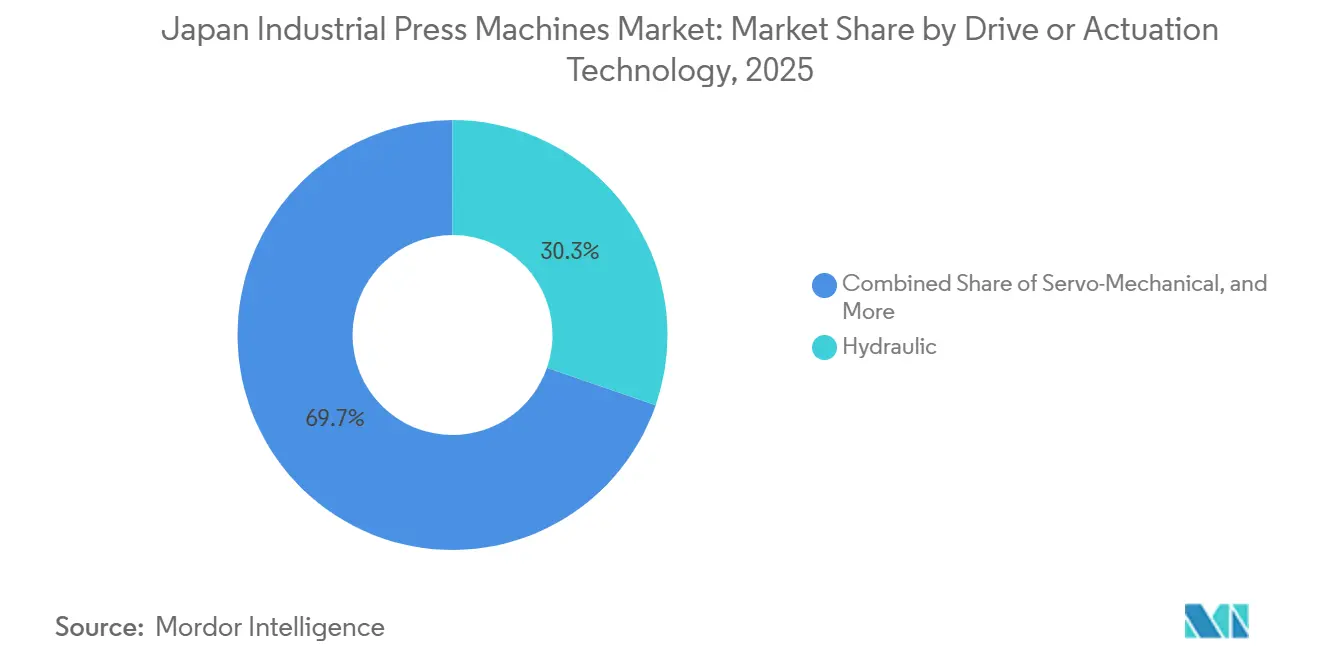
- In base alla tecnologia di azionamento, le presse idrauliche detenevano il 30.3% della quota di mercato giapponese delle presse industriali nel 2025, mentre le presse servomeccaniche hanno registrato il CAGR (tasso di crescita annuale composto) più elevato, pari al 5% fino al 2031.
- In termini di forza di pressatura o capacità, la classe da 101 a 500 tonnellate deteneva il 33.2% della quota di mercato giapponese delle presse industriali nel 2025, mentre le presse superiori a 2,000 tonnellate hanno registrato il CAGR (tasso di crescita annuale composto) più elevato, pari al 4.3% fino al 2031.
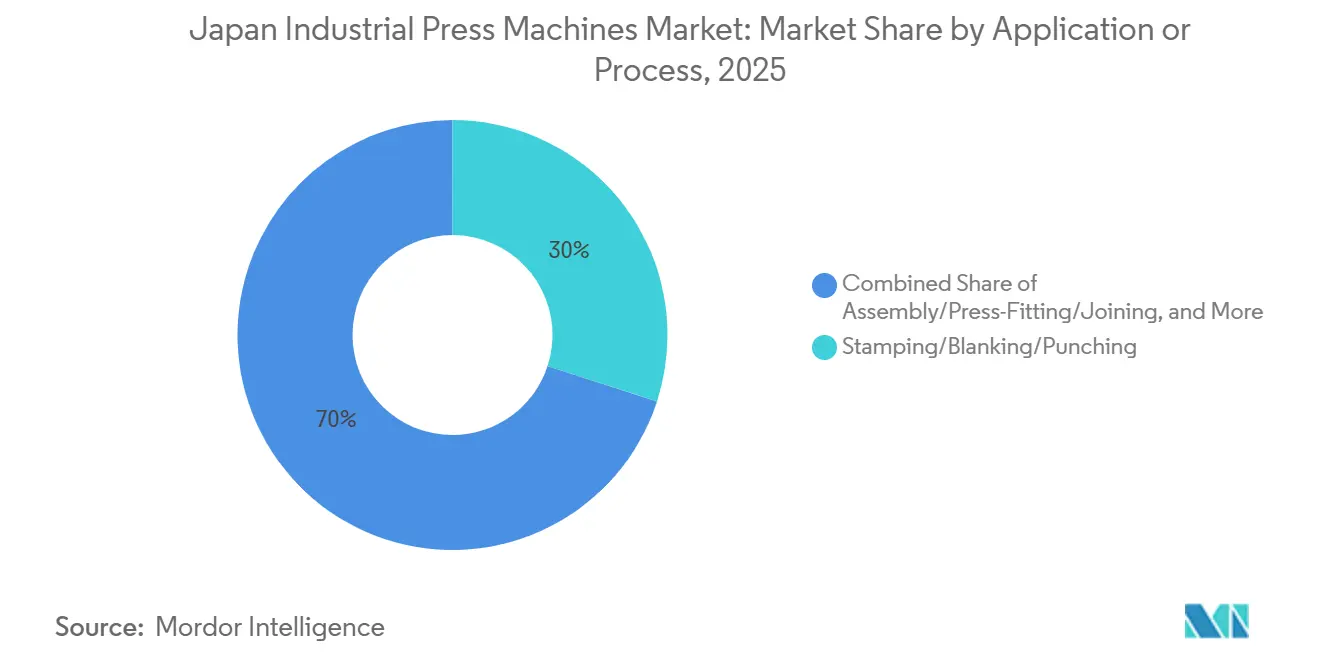
- Per applicazione o processo, stampaggio, tranciatura e punzonatura rappresentavano il 30% del mercato giapponese delle presse industriali nel 2025, mentre l'assemblaggio, il montaggio a pressione e la giunzione hanno registrato il CAGR previsto più elevato, pari al 4.7% fino al 2031.
- Per settore di utilizzo finale, il settore automobilistico e dei trasporti ha rappresentato il 42.8% della domanda nel 2025, mentre il settore medicale e della produzione di precisione ha registrato il CAGR (tasso di crescita annuale composto) più elevato, pari al 5.5% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato giapponese delle presse industriali.
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Stampaggio di involucri per batterie di veicoli elettrici e di componenti leggeri | + 0.65% | corridoi industriali di Aichi, Kyushu e Kinki e nazionali | Medio termine (2-4 anni) |
| Adozione di presse servoassistite, elettriche e connesse | + 0.55% | Nazionale, con una concentrazione iniziale nelle regioni di Kanto e Tokai. | A breve termine (≤ 2 anni) |
| Espansione della capacità produttiva nel settore dei semiconduttori e dell'elettronica di precisione | + 0.45% | Kyushu, Hokkaido, Kanto e Hiroshima | Medio termine (2-4 anni) |
| Sostituzione delle apparecchiature obsolete e ammodernamento della sicurezza | + 0.35% | A livello nazionale, con la massima rilevanza nelle regioni di Chubu e Kansai, ricche di PMI. | A breve termine (≤ 2 anni) |
| Scarsità di stampisti qualificati e controllo del processo a ciclo chiuso | + 0.30% | A livello nazionale, la pressione maggiore si concentra nei distretti industriali più datati. | Medio termine (2-4 anni) |
| Localizzazione degli utensili per la tranciatura di precisione e per la realizzazione degli involucri delle batterie. | + 0.25% | Corridoi della catena di approvvigionamento delle batterie di Kyushu, Tokai e Kansai | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Stampaggio di involucri per batterie di veicoli elettrici e di componenti leggeri
L'espansione della produzione di batterie in Giappone sta aumentando la domanda di presse ad alta velocità dedicate per stampaggio profondo e linee di stampaggio di nuclei di motori ad ampia area. Questi requisiti differiscono da quelli delle configurazioni di presse generiche perché gli involucri delle batterie e le lamierini dei motori hanno esigenze distinte in termini di materiale, velocità e precisione. Il METI ha stanziato 350 miliardi di yen (2.24 miliardi di dollari) a sostegno della garanzia di fornitura di batterie nell'ambito della Legge sulla promozione della sicurezza economica, con il programma che mira a una crescita della capacità nazionale da 80 GWh a 120 GWh all'anno. [2] Ministero dell'Economia, del Commercio e dell'Industria, "Legge sulla promozione della sicurezza economica, certificazioni di garanzia di fornitura di batterie e stanziamenti di sussidi di capitale per la capacità produttiva nazionale di batterie", Ministero dell'Economia, del Commercio e dell'Industria, meti.go.jp. Il mercato giapponese delle presse industriali beneficia dell'aggiunta da parte dei produttori di celle e componenti di attrezzature progettate per gli involucri cilindrici delle batterie. AIDA ha introdotto la DIS Former per gli involucri cilindrici delle batterie di accumulo nel giugno 2025 e l'azienda ha dichiarato che la macchina aveva un valore SN 1.7 volte superiore a quello delle presse convenzionali. La produzione di nuclei per motori richiede inoltre presse in grado di lavorare acciaio al silicio molto sottile su matrici di grandi dimensioni, mantenendo un parallelismo ristretto. Questa esigenza privilegia i fornitori che possono combinare telai per presse, sistemi di controllo del movimento, supporti per gli utensili e integrazione con la linea di produzione.
Adozione di presse servoassistite, elettriche e connesse
Le presse servomeccaniche offrono ai produttori un maggiore controllo sulla velocità di scorrimento, sul tempo di sosta e sull'inversione del movimento rispetto ai sistemi con profili di movimento fissi. Questa flessibilità consente la tranciatura di materiali sottili e l'imbutitura a movimento inverso senza modifiche fisiche allo stampo. Aiuta inoltre i produttori a gestire la crescente complessità dei materiali nei veicoli elettrici e nei componenti di precisione. Nel mercato giapponese delle presse industriali, i motori e i sistemi di controllo proprietari consentono ai costruttori di differenziare le proprie macchine e di mantenere rapporti di assistenza post-installazione. Le presse connesse possono inviare dati relativi alla forza di scorrimento, al parallelismo e al consumo energetico ai sistemi di produzione, supportando la registrazione dei dati di qualità e la pianificazione della manutenzione. Il valore di questa funzionalità aumenta quando un arresto imprevisto può interrompere le consegne a assemblatori e fornitori di componenti. Komatsu Industries commercializza la sua pressa servoassistita AC H1F-2 con servoazionamento e funzionalità di macchina connessa, a dimostrazione dell'importanza dell'integrazione delle apparecchiature in questo settore.
Espansione della capacità produttiva nel settore dei semiconduttori e dell'elettronica di precisione
La politica giapponese in materia di semiconduttori sta generando una domanda che va ben oltre la semplice costruzione di impianti di produzione. Celle di stampaggio di precisione, apparecchiature per lead frame e linee di tranciatura con schermatura metallica sono necessarie lungo tutta la catena di fornitura dei semiconduttori. Il METI (Ministero dell'Economia, del Commercio e dell'Industria) ha stanziato fino a 536 miliardi di yen (3.43 miliardi di dollari) a sostegno della ricerca e degli investimenti di Micron Technology nella produzione di DRAM avanzate a Hiroshima, con l'obiettivo di avviare la produzione di massa commerciale entro il 2028. Anche il NEDO (National Economic Development Office) ha approvato il piano e il budget per l'anno fiscale 2025 di Rapidus Corporation per un progetto di semiconduttori a 2 nm a Hokkaido, con l'avanzamento dei lavori sulla linea pilota verso l'obiettivo di avviare la produzione di massa entro il 2027. Questi programmi supportano la domanda di apparecchiature utilizzate per la formatura di piccole e precise parti metalliche. Il mercato giapponese delle presse industriali può beneficiare dell'aumento della capacità produttiva da parte dei fornitori di componenti e delle aziende di packaging, in aggiunta ai principali stabilimenti di produzione. La domanda è particolarmente rilevante per le presse con diversi livelli di forza, utilizzate per lead frame di precisione, supporti per substrati e componenti correlati.
Sostituzione delle apparecchiature obsolete e ammodernamento della sicurezza
L'invecchiamento dei macchinari sta aumentando la necessità di sostituzione delle attrezzature nel settore manifatturiero giapponese. L'Associazione giapponese dei costruttori di macchine utensili ha descritto un problema di lunga data in cui oltre il 60% dei macchinari di produzione è stato utilizzato per più di 10 anni. La Japan Finance Corporation ha riferito che la sostituzione e la manutenzione delle attrezzature hanno rappresentato il 37.3% degli investimenti manifatturieri pianificati dalle PMI nell'anno fiscale 2025. JIS B 6411-1:2025, JIS B 6411-2:2025 e JIS B 6411-3:2025 hanno stabilito requisiti di sicurezza aggiornati per le presse allineati agli standard di sicurezza ISO 16092. [3] Japan Forming Machinery Association, “JIS B 6411-1:2025, JIS B 6411-2:2025 e JIS B 6411-3:2025, Standard di sicurezza per presse generiche, servomeccaniche e idrauliche”, Japan Forming Machinery Association, j-fma.or.jp. Gli standard sono particolarmente importanti per le macchine più vecchie, che non possono essere aggiornate economicamente con nuove protezioni e documentazione. I nuovi sistemi servo-elettrici possono inoltre ridurre il consumo energetico a parità di condizioni operative, migliorando la convenienza economica della sostituzione. Queste condizioni creano un'ampia opportunità di rinnovamento per il mercato giapponese delle presse industriali, in tutte le classi di capacità e regioni industriali.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati costi di capitale e lunghi cicli di approvazione | -0.45% | A livello nazionale, con la massima rilevanza per gli acquirenti delle PMI nelle regioni manifatturiere. | A lungo termine (≥ 4 anni) |
| Spese in conto capitale cicliche nel settore automobilistico | -0.35% | Distretti manifatturieri automobilistici di Aichi, Tokai, Kyushu e Kinki | Medio termine (2-4 anni) |
| Attrito nell'integrazione dei dati legacy-di fabbrica | -0.25% | A livello nazionale, con la massima rilevanza nelle tipografie delle PMI più datate, situate al di fuori dei centri urbani. | Medio termine (2-4 anni) |
| Concentrazione di competenze specialistiche in materia di messa in servizio | -0.15% | A livello nazionale, con la maggiore carenza al di fuori delle principali aree metropolitane. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati costi di capitale e lunghi cicli di approvazione
L'acquisto di una pressa servoassistita o idraulica di grandi dimensioni richiede più del solo costo della macchina. Gli acquirenti potrebbero dover affrontare anche lavori di fondazione, aggiornamenti elettrici, installazione a fasi e qualificazione degli stampi. Questi requisiti possono allungare i tempi di approvvigionamento per presse di peso superiore a 500 tonnellate, soprattutto per le PMI con budget di capitale limitati. Il Ministero delle Finanze giapponese ha riportato che la spesa in conto capitale delle imprese è diminuita dello 0.2% su base annua nel quarto trimestre dell'anno fiscale 2024. Il rapporto ha anche evidenziato che gli utili ricorrenti dei produttori sono calati dell'11.5% nel trimestre aprile-giugno 2025, riducendo i fondi disponibili per le decisioni relative ai macchinari. I programmi di sovvenzione possono ridurre parte del costo di acquisizione, ma le procedure amministrative possono comunque ritardare le approvazioni. Il mercato giapponese delle presse industriali dipende quindi non solo dalla domanda tecnica, ma anche dalla capacità degli acquirenti di impegnare capitali per un lungo periodo di installazione.
Spese in conto capitale cicliche nel settore automobilistico
Nel 2025, il settore automobilistico e dei trasporti ha rappresentato il 42.8% della domanda finale, pertanto le variazioni negli investimenti nel settore automobilistico incidono direttamente sugli ordini di presse. L'Associazione dei produttori automobilistici giapponesi ha affermato che i dazi statunitensi imposti a partire da aprile 2025 hanno creato un'esposizione annuale agli utili operativi pari a 3.6 miliardi di yen (23.04 miliardi di dollari) per le principali case automobilistiche giapponesi. La Banca del Giappone ha dichiarato nell'agosto 2025 che i dazi statunitensi potrebbero ridurre gli utili aziendali e posticipare i piani di spesa in conto capitale. Un progetto di espansione della carrozzeria o di riattrezzaggio della catena cinematica rinviato può ridurre i nuovi ordini di presse per un periodo compreso tra 12 e 24 mesi. I costruttori di presse potrebbero quindi trovarsi ad affrontare un minore utilizzo della capacità produttiva, pur rimanendo invariata. Il mercato giapponese delle presse industriali è pertanto esposto ai cicli di profitto del settore automobilistico, anche se i programmi per i veicoli elettrici creano esigenze di attrezzature a lungo termine.
Analisi del segmento
Per tecnologia di azionamento/attuazione: la quantità di moto del servomotore in un mix a guida idraulica
Nel 2025, le presse idrauliche detenevano il 30.3% della quota di mercato giapponese delle presse industriali. Questa posizione riflette la loro forte idoneità per la stampatura profonda, la lavorazione di grandi componenti strutturali e le lavorazioni che richiedono un accumulo controllato della forza. Le presse idrauliche rimangono importanti per le strutture aerospaziali, i pannelli delle portiere automobilistiche e la forgiatura nell'industria pesante. Sono inoltre preferite nella gamma di presse con una potenza superiore alle 2,000 tonnellate, dove i circuiti dell'olio ad alta pressione rappresentano una soluzione pratica per forze di formatura molto elevate. Le presse meccaniche convenzionali mantengono una base installata considerevole nello stampaggio progressivo ad alto volume.
Si prevede che le presse servomeccaniche cresceranno a un tasso annuo composto del 5% fino al 2031. Questa crescita è legata alla laminazione dei nuclei dei motori, alla produzione di involucri per batterie e alla necessità di movimenti di scorrimento programmabili. Il mercato giapponese delle presse industriali continua a richiedere presse meccaniche per le lunghe serie di produzione che coinvolgono materiali sottili per i connettori. Le presse pneumatiche sono utilizzate per l'assemblaggio di precisione, l'impigliamento e l'inserimento nella produzione di dispositivi elettronici e medicali. Le loro dimensioni compatte e la compatibilità con le camere bianche supportano la domanda in applicazioni in cui non sono necessarie forze di pressatura molto elevate. Altri sistemi, inclusi quelli ibridi e le configurazioni servoidrauliche, stanno diventando rilevanti per i siti industriali esistenti che cercano un maggiore controllo senza dover sostituire completamente gli impianti. Questo approccio può essere adatto alle PMI che necessitano di programmabilità del profilo di forza ma devono affrontare elevati costi di sostituzione. Il passaggio a design servoelettrici riflette anche il valore di una minore rumorosità, minori esigenze di manutenzione e un migliore utilizzo dell'energia. Gli acquirenti possono quindi selezionare le apparecchiature in base ai requisiti di processo, anziché considerare l'architettura della pressa come una scelta fissa. La base installata continuerà a supportare la domanda di macchine convenzionali, mentre le nuove lavorazioni di precisione e a batteria supporteranno un profilo tecnologico più diversificato. La serie H1F di Komatsu Industrie combina il controllo di precisione del movimento con funzioni di macchina connesse, dimostrando come la progettazione del prodotto si stia evolvendo verso controlli integrati e supporto tecnico.
Per forza di stampa / capacità: le grandi macchine da stampa attraggono nuovi investimenti
Nel 2025, la classe di presse industriali da 101 a 500 tonnellate deteneva il 33.2% della quota di mercato giapponese. Questa gamma di capacità è adatta a operazioni standard di stampaggio a matrice progressiva, stampaggio di strutture automobilistiche, carter motore e chassis per componenti elettronici. La sua versatilità la rende una gamma molto competitiva per i fornitori di attrezzature. Queste applicazioni richiedono macchine in grado di fornire forze molto elevate, pur rispettando i requisiti specifici del processo. I progetti di grandi dimensioni hanno anche tempi di consegna lunghi a causa della complessità dell'installazione e della qualificazione.
Si prevede che le presse con una capacità superiore a 2,000 tonnellate cresceranno a un tasso annuo composto del 4.3% fino al 2031. La loro domanda è legata alle strutture aerospaziali, all'assemblaggio a pressione dei moduli batteria e alla forgiatura per apparecchiature per l'energia eolica e nucleare. Le fasce di capacità da 501 a 1,000 tonnellate e da 1,001 a 2,000 tonnellate coprono la sovrapposizione tra la stampatura di grandi pannelli automobilistici e la formatura strutturale. Queste classi possono beneficiare di un aumento della domanda, poiché le strutture della carrozzeria dei veicoli elettrici utilizzano sempre più componenti in alluminio al posto di quelli in acciaio. La fascia fino a 100 tonnellate comprende un'ampia gamma di unità a magazzino e supporta applicazioni di precisione di dimensioni più ridotte. Questa fascia deve inoltre affrontare una maggiore pressione sui prezzi da parte dei concorrenti asiatici a basso costo. La sostituzione delle attrezzature interessa tutte le fasce di capacità, poiché una parte significativa delle attrezzature di produzione giapponesi è in servizio da oltre 10 anni. Gli aggiornamenti in materia di sicurezza e i requisiti energetici contribuiscono alla necessità di sostituire le vecchie presse. I grandi progetti generano ordini di alto valore, ma anche gli aggiornamenti di minore entità possono fornire un flusso di domanda più ampio sull'intera base installata. I fornitori devono quindi bilanciare la produzione di grandi presse a ciclo lungo con attrezzature adatte a rinnovamenti più frequenti degli impianti. Il mercato giapponese delle presse industriali offre pertanto opportunità sia nei progetti ad alta capacità produttiva sia nella modernizzazione di routine degli impianti più piccoli.
Per applicazione/processo: la stampatura aumenta il volume mentre l'assemblaggio cresce più rapidamente
Nel 2025, le operazioni di stampaggio, tranciatura e punzonatura rappresentavano il 30% del mercato giapponese delle presse industriali. Questo risultato riflette gli elevati volumi di produzione associati alle lamiere per nuclei di motori, ai pannelli di carrozzeria per autoveicoli e ai connettori elettronici. Questi processi spesso utilizzano stampi progressivi a più stazioni che richiedono movimenti di pressatura precisi e ripetibili. La capacità del Giappone di produrre stampi rimane fondamentale laddove sono necessarie tolleranze ristrette. In ciascuna di queste operazioni, la precisione di formatura influisce sulla qualità della produzione a valle.
Si prevede che l'assemblaggio, il montaggio a pressione e la giunzione cresceranno a un tasso annuo composto del 4.7% fino al 2031. Questa crescita è legata alle esigenze di controllo della posizione nel fissaggio dei sistemi di trasmissione dei veicoli elettrici, nell'assemblaggio dei moduli batteria e nella movimentazione dei lead frame per semiconduttori. L'imbutitura profonda e la formatura della lamiera rimangono fondamentali per la produzione di involucri per batterie e pannelli per autoveicoli. Macchine servoassistite e idrauliche competono in queste applicazioni a seconda del tipo di materiale, della geometria del pezzo e dei requisiti di produzione. La forgiatura supporta i componenti per la difesa, l'aerospazio e le trasmissioni industriali. Il programma di investimenti per la difesa giapponese supporta anche la domanda di capacità produttiva utilizzata per munizioni, carrelli di atterraggio e componenti strutturali navali. Lo stampaggio a compressione, la compattazione delle polveri e i processi speciali supportano i componenti in metallurgia delle polveri per motori e le applicazioni per macchinari industriali. Queste applicazioni forniscono una base di domanda che non dipende solo dalla transizione verso i veicoli elettrici. Gli utenti della produzione necessitano sempre più di attrezzature di pressatura che soddisfino i requisiti di precisione di ogni fase di formatura e giunzione. Ciò rende la compatibilità degli utensili e il supporto del processo importanti quanto la forza nominale della macchina. Il mercato giapponese delle presse industriali combina quindi la stampatura ad alto volume con aree di applicazione più ristrette che richiedono una maggiore specializzazione dei processi.
Per settore di utilizzo finale: la precisione in campo medico supera l'evoluzione del settore automobilistico.
Il settore automobilistico e dei trasporti ha rappresentato il 42.8% della domanda finale nel 2025. Il settore si sta allontanando dalla tradizionale stampatura a freddo ad alto volume di componenti in acciaio per orientarsi verso la formatura di strutture in alluminio, alloggiamenti per batterie e dissipatori di calore per l'elettronica di potenza. Ciascuno di questi prodotti può richiedere una configurazione di pressa diversa rispetto alla macchina che sostituisce. Questo cambiamento supporta la domanda di attrezzature specifiche per l'applicazione piuttosto che di linee generiche. Il settore giapponese dei dispositivi medici rimane tra i più grandi al mondo, il che conferma la rilevanza di questo utilizzo finale per le attrezzature di formatura di precisione. [4] US International Trade Administration, “Japan, Medical Devices Country Commercial Guide,” International Trade Administration, trade.gov.
Si prevede che il settore della produzione medicale e di precisione crescerà a un tasso annuo composto del 5.5% fino al 2031. La domanda è trainata dall'invecchiamento della popolazione, dai requisiti di tracciabilità previsti dalla legge sui prodotti farmaceutici e i dispositivi medici e dalla produzione di componenti per dispositivi di precisione. Anche i produttori di apparecchiature elettriche ed elettroniche rappresentano una fonte crescente di domanda. I produttori di apparecchiature per il back-end dei semiconduttori, i produttori di connettori e i fornitori di componenti per PCB utilizzano apparecchiature di formatura di precisione per la produzione di piccoli componenti. Gli investimenti nazionali nel settore dei chip possono quindi generare domanda anche al di fuori dei principali siti di produzione. I macchinari industriali, l'industria aerospaziale e della difesa e le apparecchiature per l'energia e la potenza diversificano gli utilizzi finali nel mercato giapponese delle presse industriali. Questi settori possono ridurre l'impatto di un singolo ciclo di spesa automobilistica sulla domanda complessiva di apparecchiature. Le loro esigenze, inoltre, privilegiano i fornitori in grado di offrire un controllo della forza specializzato, telai di grandi dimensioni o un supporto dedicato per gli utensili. I clienti di questi settori apprezzano anche la ripetibilità, la tracciabilità e il supporto per attività di produzione più specializzate. Il mix di utilizzi finali sta diventando sempre più variegato, in quanto i produttori rispondono all'elettrificazione, alla capacità di produzione di semiconduttori e alle esigenze di produzione di precisione.
Analisi geografica
Il mercato giapponese delle presse industriali è concentrato nei principali distretti manifatturieri, con Chubu e Tokai, incentrate sulla prefettura di Aichi, che costituiscono la zona a maggiore intensità di presse. La regione vanta una densa attività di produzione e fornitura nel settore automobilistico, che supporta sia i volumi di macchine che la domanda di attrezzature di tonnellaggio elevato. Gli investimenti in presse in quest'area sono legati ai piani di sviluppo di piattaforme per veicoli elettrici di Toyota, Honda e dei loro fornitori. Le consegne di celle per batterie da parte di Toyota sul mercato interno erano previste a partire da novembre 2026, creando una base pluriennale per la pianificazione delle relative attrezzature. Il Kansai, guidato da Osaka e dalle prefetture limitrofe, registra una forte domanda da parte dei trasformatori di materiali per batterie e dei produttori di elettronica di precisione. Il Kanto, che comprende Tokyo, Kanagawa e Saitama, rimane un centro di ingegneria per presse di precisione di basso e medio tonnellaggio utilizzate nei dispositivi medici e nei componenti elettronici.
Kyushu è un'area in rapida crescita per quanto riguarda la domanda di attrezzature, grazie agli investimenti nel settore dei semiconduttori che hanno ampliato la sua base produttiva avanzata. L'approvazione da parte del NEDO del piano di Rapidus per l'anno fiscale 2025 supporta il ruolo di Hokkaido come ulteriore polo di produzione di precisione, con lavori su linee pilota orientati alla produzione di massa nel 2027. I fornitori di componenti di Kyushu necessitano di attrezzature per lo stampaggio di lead frame e la tranciatura di schermature metalliche, in quanto la produzione locale di semiconduttori è in espansione. Mazda ha firmato un accordo nel settembre 2025 per un impianto di moduli cilindrici per batterie agli ioni di litio da 10 GWh nella prefettura di Yamaguchi, creando un altro nodo per le attrezzature della catena di fornitura delle batterie. L'impianto è stato il primo nuovo stabilimento nazionale di Mazda dal 1992 e l'entrata in funzione era prevista per l'anno fiscale 2027. Questi investimenti ampliano la base geografica del mercato giapponese delle presse industriali al di là delle consolidate aree del settore automobilistico.
Hiroshima sta acquisendo sempre maggiore importanza anche grazie all'espansione della produzione di DRAM supportata da Micron e ai conseguenti investimenti da parte dei fornitori locali di componenti. La Banca di Sviluppo del Giappone ha riferito che 9 delle 10 principali regioni del Giappone prevedevano un aumento della spesa in conto capitale nell'anno fiscale 2025. La stessa indagine ha mostrato che la spesa in conto capitale nazionale nel settore manifatturiero è aumentata del 21.4%, segnando il quinto anno consecutivo di crescita. Questo modello di investimento più ampio sostiene la domanda di attrezzature al di fuori dei principali cluster automobilistico e dei semiconduttori. La domanda regionale non è uniforme perché le esigenze locali di attrezzature continuano a riflettere la presenza delle catene di fornitura del settore automobilistico, delle batterie, dell'elettronica e della produzione di precisione. Ciononostante, una maggiore spesa in conto capitale rende le opportunità nazionali meno dipendenti da un numero limitato di centri industriali consolidati. Offre inoltre ai fornitori di presse una gamma più ampia di clienti regionali per macchine di formatura di ricambio, di precisione e specializzate.
Panorama competitivo
Il mercato giapponese delle presse industriali è moderatamente concentrato sulle tecnologie più all'avanguardia. AIDA Engineering, Amada Co. (attraverso Amada Press System) e Komatsu Industries vantano consolidate relazioni con i clienti, sistemi di servoazionamento proprietari e capacità di lavorazione di precisione dei telai. Sumitomo Heavy Industries e Mitsubishi Heavy Industries si occupano di forgiatura e lavorazione strutturale di grandi tonnellaggi nei settori della difesa, aerospaziale ed energetico. Amino Corporation occupa una posizione di rilievo nei sistemi di formatura servoidraulici e multi-azione per i programmi di involucri delle batterie dei veicoli elettrici. La competitività dipende dalla profondità della tecnologia dei servomotori e dei sistemi di controllo, nonché dalle apparecchiature connesse, dalle capacità di assistenza remota e dalla possibilità di fornire sistemi di formatura dedicati anziché macchine standard.
AIDA ha sfruttato lo sviluppo dei prodotti e le modifiche alla produzione per rispondere alla domanda di presse specializzate. Nel febbraio 2026, l'azienda ha pubblicato un piano di gestione a medio termine che ha concentrato la produzione di presse ad alta velocità nello stabilimento di Tsukui e ha ampliato le capacità di presse di medie e grandi dimensioni nello stabilimento di Sagami. Questa mossa ha risposto all'aumento delle prenotazioni di presse di grandi dimensioni nella seconda metà dell'anno fiscale 2025. Il lancio, nel giugno 2025, della DIS Former di AIDA si è inoltre concentrato sulla produzione di involucri cilindrici per batterie con una macchina di imbutitura profonda ad alta velocità dedicata. Queste azioni dimostrano l'importanza di adattare la capacità produttiva e la progettazione del prodotto alle applicazioni legate alle batterie.
Amada Press System ha presentato il suo sistema integrato di automazione per presse progressive SDEW-8010iIII GORIKI con controlli periferici ALFAS-03KR all'INTERMOLD Nagoya 2026. Amada Co. ha partecipato anche all'IMTS 2026, dove ha presentato tecnologie di digitalizzazione e automazione per presse, pensate per far fronte alla carenza di manodopera specializzata. Questi esempi dimostrano che l'automazione si sta affermando come risposta alle limitazioni della manodopera, nonché come strumento per migliorare l'integrazione delle apparecchiature. Rimangono opportunità competitive nei pacchetti di retrofit servoidraulico per le PMI, nelle celle di precisione a basso volume per applicazioni nel settore delle batterie e dei semiconduttori e nei contratti di manutenzione legati alle prestazioni energetiche. Tali offerte si rivolgono a clienti che necessitano di un migliore controllo del processo ma non possono giustificare una linea di produzione completamente nuova. I fornitori cinesi di servopresse a basso costo stanno esercitando pressione sui prezzi nelle applicazioni tecnicamente complesse, tra cui la lavorazione di piastre bipolari per celle a combustibile. I fornitori giapponesi affermati mantengono un vantaggio laddove gli acquirenti necessitano di integrazione di sistema, qualificazione degli stampi e supporto di assistenza a lungo termine.
Aziende leader nel settore delle presse industriali in Giappone
AIDA ENGINEERING, LTD.
AMADA CO., LTD.
Komatsu Industries Corp.
Kojima Iron Works Co., Ltd.
Mitsubishi Heavy Industries, Ltd.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Febbraio 2026: AIDA Engineering ha pubblicato un nuovo piano di gestione a medio termine che si riorienta verso la produzione di presse di medie e grandi dimensioni. AIDA Engineering ha concentrato la produzione di presse ad alta velocità nello stabilimento di Tsukui per ridurre i tempi di consegna, ampliando al contempo le capacità di produzione di presse di medie e grandi dimensioni nello stabilimento di Sagami, a seguito dell'aumento degli ordini di presse di grandi dimensioni nella seconda metà dell'anno fiscale 2025.
- Settembre 2025: il METI ha stanziato fino a 536 miliardi di yen (3.43 miliardi di dollari) in sussidi a Micron Technology per la ricerca sulla produzione di DRAM avanzate e per le spese in conto capitale presso il suo stabilimento di Hiroshima, con l'obiettivo di avviare la produzione di massa commerciale nel 2028.
- Settembre 2025: Mazda Motor Corporation ha firmato un accordo con la prefettura di Yamaguchi e la città di Iwakuni per la costruzione di un nuovo impianto per la produzione di moduli cilindrici di batterie agli ioni di litio con una capacità annua massima di 10 GWh. L'inizio dei lavori era previsto per novembre 2025 e l'avvio delle operazioni per l'anno fiscale 2027.
- Giugno 2025: AIDA Engineering ha lanciato la DIS Former, modello DIS-1600, una formatrice ad alta velocità specifica per la formatura profonda di involucri cilindrici per batterie, con un valore SN 1.7 volte superiore a quello delle presse convenzionali e una velocità di corsa a vuoto continua di 40-90 corse al minuto.
Ambito del rapporto sul mercato delle presse industriali in Giappone
| Presse meccaniche convenzionali |
| Presse servomeccaniche |
| Presse idrauliche |
| Presse pneumatiche |
| Altre presse e presse ibride |
| Fino a 100 tonnellate |
| 101–500 tonnellate |
| 501–1,000 tonnellate |
| 1,001–2,000 tonnellate |
| Sopra 2,000 tonnellate |
| Stampaggio, tranciatura e punzonatura |
| Imbutitura profonda e formatura della lamiera |
| Forgiatura |
| Raddrizzamento e formatura generale |
| Stampaggio a compressione |
| Compattazione della polvere |
| Assemblaggio, incastro a pressione e giunzione |
| Altre richieste di informazioni da parte della stampa |
| Automotive e trasporti |
| Aerospazio e Difesa |
| Macchinari e attrezzature industriali |
| Elettrico ed Elettronica |
| Elettrodomestici e beni di consumo durevoli |
| Costruzione e attrezzature pesanti |
| Energia e apparecchiature elettriche |
| Prodotti in metallo e produzione generale |
| Produzione di dispositivi medici e di precisione |
| Altri settori di uso finale |
| Tramite tecnologia di azionamento/attuazione | Presse meccaniche convenzionali |
| Presse servomeccaniche | |
| Presse idrauliche | |
| Presse pneumatiche | |
| Altre presse e presse ibride | |
| Per forza stampa / capacità | Fino a 100 tonnellate |
| 101–500 tonnellate | |
| 501–1,000 tonnellate | |
| 1,001–2,000 tonnellate | |
| Sopra 2,000 tonnellate | |
| Tramite applicazione/processo | Stampaggio, tranciatura e punzonatura |
| Imbutitura profonda e formatura della lamiera | |
| Forgiatura | |
| Raddrizzamento e formatura generale | |
| Stampaggio a compressione | |
| Compattazione della polvere | |
| Assemblaggio, incastro a pressione e giunzione | |
| Altre richieste di informazioni da parte della stampa | |
| Per settore di utilizzo finale | Automotive e trasporti |
| Aerospazio e Difesa | |
| Macchinari e attrezzature industriali | |
| Elettrico ed Elettronica | |
| Elettrodomestici e beni di consumo durevoli | |
| Costruzione e attrezzature pesanti | |
| Energia e apparecchiature elettriche | |
| Prodotti in metallo e produzione generale | |
| Produzione di dispositivi medici e di precisione | |
| Altri settori di uso finale |
Domande chiave a cui si risponde nel rapporto
Qual è il valore del settore delle presse industriali in Giappone nel 2026?
Si stima che il settore valesse 0.95 miliardi di dollari nel 2026 e si prevede che raggiungerà 1.09 miliardi di dollari entro il 2031. Questa previsione rappresenta un tasso di crescita annuo composto (CAGR) del 2.79% nel periodo 2026-2031.
Quali sono i fattori che trainano la domanda di presse industriali in Giappone?
La formatura degli involucri delle batterie, la produzione di nuclei per motori, i componenti a semiconduttore, la sostituzione dei macchinari e i requisiti di sicurezza aggiornati stanno sostenendo la domanda. Queste esigenze privilegiano apparecchiature con controllo preciso del movimento, supporto per utensili specifici per l'applicazione e un servizio affidabile.
Quale tecnologia di stampa sta crescendo più rapidamente in Giappone?
Si prevede che le presse servomeccaniche cresceranno a un tasso annuo composto del 5% fino al 2031, grazie alla disponibilità di alloggiamenti per batterie, nuclei motore e movimenti di scorrimento programmabili. I loro sistemi di controllo possono gestire velocità, tempi di sosta e sequenze di inversione personalizzate per lavori di formatura impegnativi.
Quale intervallo di capacità registra la maggiore domanda?
Nel 2025, la classe di presse da 101 a 500 tonnellate deteneva il 33.2% della domanda, in quanto destinata ai settori automobilistico, elettronico e alle operazioni standard di stampaggio a iniezione progressiva. Comprende un'ampia gamma di applicazioni strutturali, per carter motore e telai.
Quale settore di utilizzo finale si sta espandendo più rapidamente?
Si prevede che il settore della produzione di dispositivi medici e di precisione crescerà a un tasso annuo composto del 5.5% fino al 2031, sostenuto dalle esigenze di tracciabilità e dalla produzione di componenti di precisione. Il settore beneficia inoltre della domanda di componenti medici e diagnostici specializzati.
Perché gli acquirenti rimandano l'acquisto di nuove pubblicazioni?
I sistemi di grandi dimensioni possono richiedere fondazioni, aggiornamenti elettrici, installazione e qualificazione degli stampi, il che allunga i cicli di approvazione e approvvigionamento. Questi impegni possono risultare particolarmente onerosi per le PMI con risorse limitate in termini di capitale e ingegneria.


