

Dimensioni e quota di mercato dei carrelli da golf in Giappone
Panoramica di mercato
| Periodo di studio | 2019 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
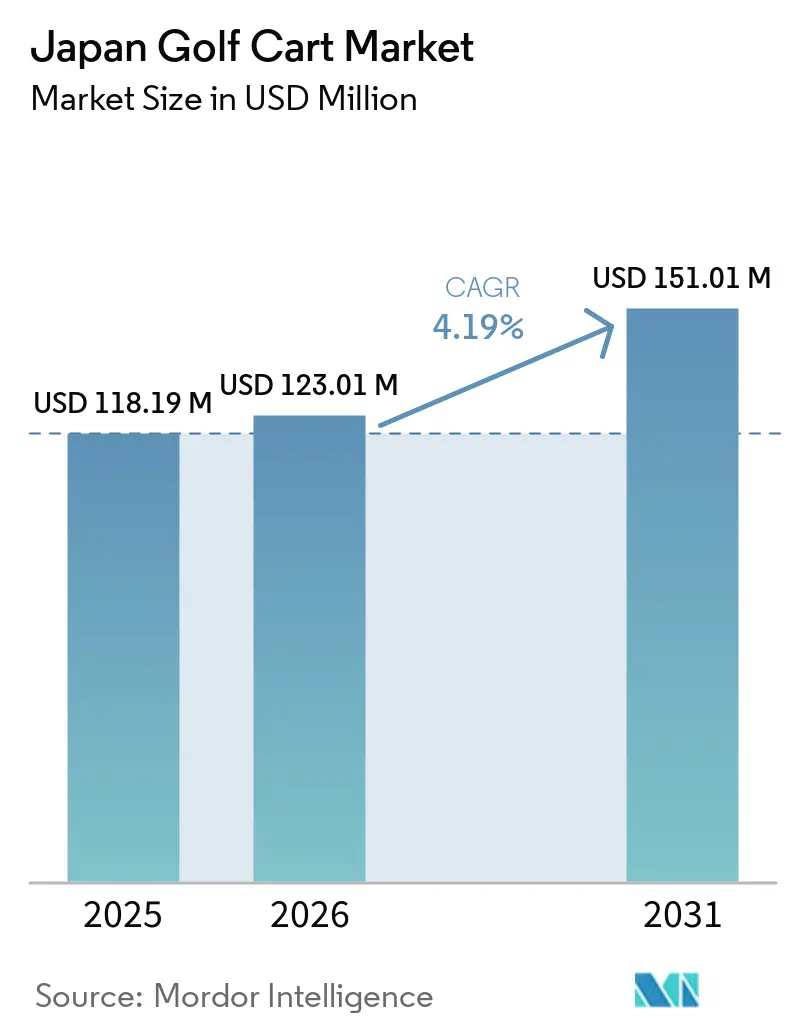
| Dimensione del mercato (2026) | USD 123.01 milioni |
| Dimensione del mercato (2031) | USD 151.01 milioni |
| Tasso di crescita (2026 - 2031) | 4.19% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato giapponese dei golf cart a cura di Mordor Intelligence
Il mercato giapponese dei golf cart aveva un valore di 118.19 milioni di dollari nel 2025 e si prevede che crescerà da 123.01 milioni di dollari nel 2026 a 151.01 milioni di dollari entro il 2031, con un CAGR del 4.19% durante il periodo di previsione (2026-2031). La domanda di golf cart in Giappone è sempre più legata alle decisioni di sostituzione nei campi esistenti, piuttosto che alla costruzione di nuovi campi. La rete nazionale di campi da golf ha registrato 2,154 campi a febbraio 2025 e 87.5 milioni di visite nell'anno fiscale 2024, il che ha aumentato l'attività media nelle sedi rimanenti nonostante la continua riduzione del numero di campi [1] "Utenti dei campi da golf e numero di campi da golf nell'anno fiscale 2024 a febbraio 2025", Japan Golf Course Management Association, golf-ngk.or.jp . Questo modello operativo supporta gli investimenti in golf cart affidabili, sistemi di ricarica e contratti di assistenza nei campi con un utilizzo giornaliero costante. Le flotte elettriche, i sistemi digitali per i campi da golf e le esigenze di trasporto nei resort stanno quindi plasmando le priorità di approvvigionamento nel mercato giapponese dei golf cart. I fornitori in grado di offrire supporto per la manutenzione, la navigazione e il comfort climatico sono nella posizione migliore per servire gli operatori che aggiornano contemporaneamente flotte e strutture.
Punti chiave del rapporto
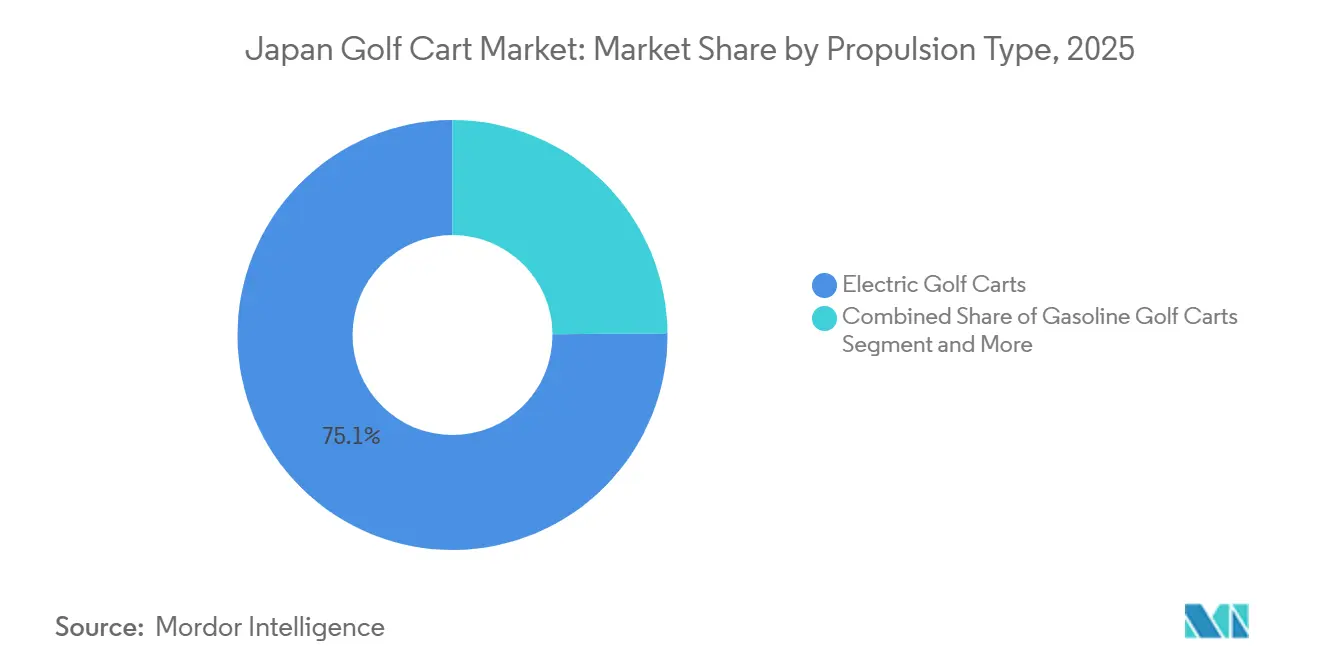
- In base al tipo di propulsione, nel 2025 i golf cart elettrici detenevano il 75.13% della quota di mercato giapponese, mentre si prevede che i golf cart ibridi a energia solare cresceranno a un tasso annuo composto (CAGR) dell'8.13% fino al 2031.
- In termini di capacità di posti a sedere, i carrelli da golf a 2 posti detenevano il 47.22% della quota di mercato giapponese nel 2025, mentre si prevede che i carrelli a 4 posti cresceranno a un tasso di crescita annuo composto (CAGR) del 5.96% fino al 2031.
- In base alla tipologia di veicolo, i carrelli aperti detenevano il 79.04% della quota di mercato giapponese dei carrelli da golf nel 2025, mentre si prevede che i carrelli chiusi e resistenti alle intemperie cresceranno a un tasso annuo composto del 6.24% fino al 2031.
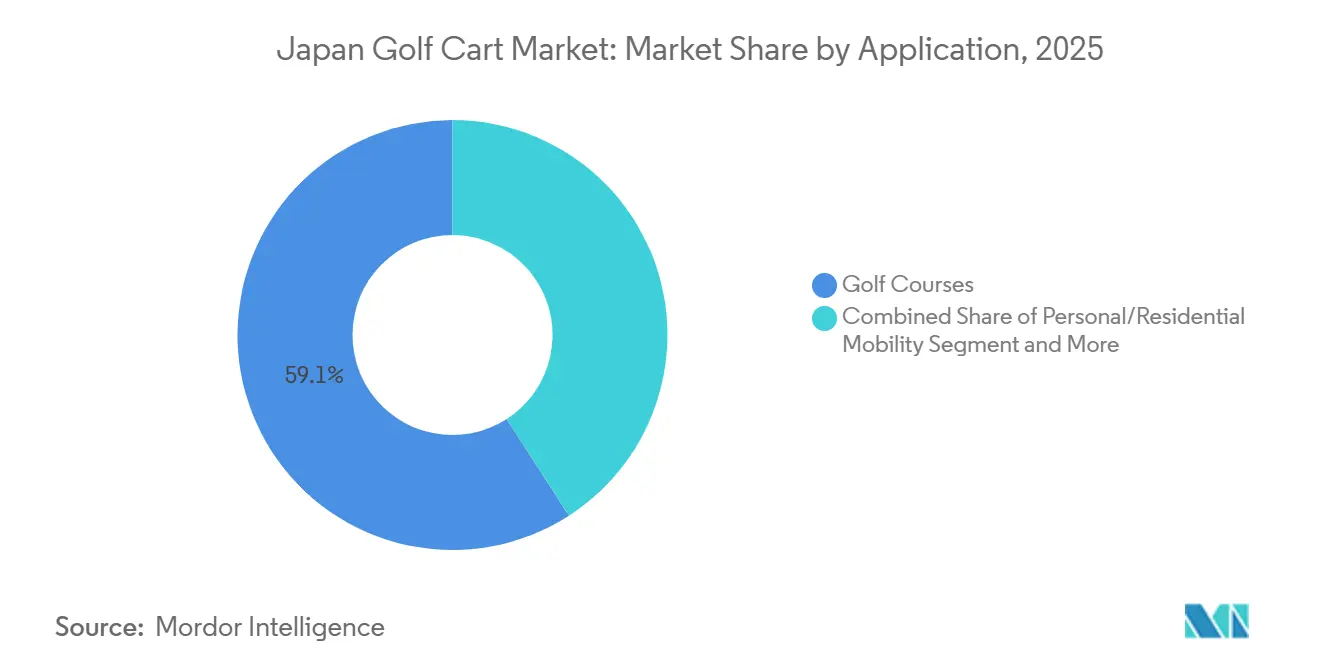
- Nel 2025, i campi da golf detenevano una quota di mercato del 59.11% nel mercato giapponese dei golf cart, mentre si prevede che i servizi commerciali cresceranno a un tasso annuo composto del 7.01% fino al 2031.
- Per canale di vendita, nel 2025 i rivenditori e i distributori offline detenevano il 74.26% della quota di mercato giapponese dei golf cart, mentre si prevede che i canali online e di vendita diretta al consumatore cresceranno a un tasso annuo composto del 7.58% fino al 2031.
- Dal punto di vista geografico, nel 2025 la regione del Kanto rappresentava il 35.51% della quota di mercato giapponese dei golf cart e si prevede che crescerà al tasso annuo composto (CAGR) più rapido, pari al 5.35%, fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei golf cart in Giappone
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Flotta di veicoli elettrici per campi da golf | + 1.5% | Nazionale, concentrato nel Kanto, Kansai e Chubu | Medio termine (2-4 anni) |
| Mobilità assistita per la popolazione anziana | + 0.8% | Nazionale, con primi successi nelle aree urbane del Kanto e nelle zone suburbane del Kansai | A lungo termine (≥ 4 anni) |
| Modernizzazione e investimenti intelligenti | + 0.7% | Kanto, Chubu e Kansai, con i primi gruppi di adozione a Kyushu | Medio termine (2-4 anni) |
| Mobilità per resort, parchi a tema e istituzioni. | + 0.6% | Kanto, Chubu, Kyushu e Okinawa | Medio termine (2-4 anni) |
| Linee guida per i caddie e le operazioni sul fairway | + 0.4% | Kanto, Kansai e progetti pilota nel Tohoku e nel Kyushu | A lungo termine (≥ 4 anni) |
| Carrello resistente al calore e confortevole | + 0.3% | A livello nazionale, i sintomi più acuti si riscontrano nel Giappone occidentale e a Kyushu. | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Elettrificazione e sostituzione del parco macchine dei campi da golf.
Le decisioni relative alla sostituzione con veicoli elettrici sono diventate una fonte centrale di domanda nel mercato giapponese dei golf cart. Gli operatori con un elevato traffico sui campi da golf possono valutare i golf cart in base ai costi di carburante, manutenzione e sostituzione delle batterie su un ciclo pluriennale. Yamaha Motor ha introdotto in Giappone i golf cart elettrici a cinque posti G30E e G31EP nel giugno 2025. I modelli utilizzano batterie al litio ferro fosfato di produzione interna in configurazioni da 4 kWh e 6 kWh. Yamaha ha dichiarato che i nuovi modelli hanno ridotto il consumo energetico del 30% rispetto ai modelli precedenti [2] “Yamaha Motor Launches New Five-Seater Electric Golf Cars with New In-House Battery Technology,” Yamaha Motor Co., Ltd., news.yamaha-motor.co.jp . Le batterie al litio ferro fosfato offrono anche una stabilità termica importante per le flotte che operano durante le calde estati giapponesi. Gli operatori dei campi da golf attribuiscono maggiore importanza alla prevedibilità dei tempi di attività della flotta e al costo di manutenzione dei veicoli a benzina più vecchi. La Green Growth Strategy ha fornito un quadro normativo che favorisce le attrezzature a basse emissioni e incoraggia le aziende a considerare le proprie emissioni operative. Il mercato giapponese dei golf cart può quindi trarre vantaggio quando un piano di rinnovo della flotta supporta anche una più ampia modernizzazione delle strutture.
L'invecchiamento della popolazione e la crescente domanda di mobilità assistita per brevi distanze
L'invecchiamento della popolazione giapponese sostiene la domanda di mobilità a bassa velocità sia nei campi da golf che nelle aree private. A ottobre 2024, le persone di età pari o superiore a 65 anni rappresentavano il 29.3% della popolazione giapponese, mentre il gruppo di età pari o superiore a 75 anni contava 20.78 milioni di persone [3] “Annual Report on the Ageing Society Summary FY2025,” Cabinet Office of Japan, cao.go.jp . La ricerca ha inoltre evidenziato che una quota significativa di golfisti attivi aveva 65 anni o più e che l'età media dei golfisti superava i 58 anni. Questo profilo di clientela rende la facilità di movimento e il comfort fisico rilevanti per l'uso dei carrelli. I campi da golf possono utilizzare i carrelli per aiutare i golfisti a continuare a giocare per un intero giro. Ciò rafforza anche il valore di una progettazione del percorso accessibile e di comandi del veicolo chiari. I materiali del Cabinet Office sull'invecchiamento della società identificano anche l'accesso ai trasporti come un problema per i residenti anziani. Nel mercato giapponese dei carrelli da golf, questo contesto può sostenere l'interesse per carrelli facili da utilizzare, guidare e manutenere. Crea inoltre un collegamento tra la mobilità all'interno del campo da golf e le più ampie esigenze di trasporto delle proprietà private.
Ammodernamento dei campi da golf e investimenti in sistemi smart-course.
I sistemi di golf cart stanno diventando sempre più parte integrante di un più ampio sforzo per migliorare la gestione dei campi da golf. Gli operatori utilizzano strumenti digitali per la registrazione delle condizioni del manto erboso, la pianificazione della manutenzione, le informazioni sui giocatori e la gestione delle partite. Questo rende il golf cart una piattaforma utile per la navigazione e la comunicazione durante una partita. Il materiale fornito dagli utenti descrive golf cart intelligenti con informazioni sul vento, guida al tiro basata sull'altitudine e confini di sicurezza geolocalizzati. La ristrutturazione del Mikami Course del Biwako Country Club dovrebbe essere completata alla fine del 2026. Il progetto include un'infrastruttura per golf cart intelligenti come parte del layout riprogettato. Questo tipo di intervento può influenzare le specifiche delle attrezzature prima che un campo da golf selezioni una nuova flotta. Favorisce i veicoli che possono integrarsi con i sistemi di navigazione, sicurezza e gestione della flotta. Il mercato giapponese dei golf cart non è quindi definito solo dal veicolo in sé. I fornitori di hardware potrebbero trovarsi in una posizione di svantaggio se non sono in grado di soddisfare i requisiti digitali di un campo da golf moderno. Gli operatori probabilmente apprezzeranno un sistema che riduca il lavoro amministrativo preservando al contempo la qualità del servizio.
Espansione della mobilità nei resort, nei parchi a tema e nelle istituzioni.
Resort, parchi a tema, campus universitari e altre strutture private stanno creando un'ulteriore base di domanda per il mercato giapponese dei golf cart. Queste strutture utilizzano veicoli elettrici per spostare ospiti e personale all'interno di ampi terreni. I gestori dei resort potrebbero necessitare di comfort per i passeggeri, cabine chiuse e comandi di sicurezza chiari, diversi dai requisiti tradizionali per i golf cart. Ciò amplia la gamma di prodotti che i fornitori devono offrire e offre ai produttori opportunità al di fuori del ciclo di sostituzione dei golf cart. Prince Hotels e Seibu Real Estate hanno testato il servizio di guida autonoma xAUTO di Mitsubishi Electric presso il Prince Grand Resort Karuizawa nel giugno 2026. Il test ha riguardato il trasporto all'interno del resort e ha dimostrato l'interesse per i servizi di mobilità in proprietà private. Anche l'Hourai Country Club ha implementato 100 golf cart monoposto G-CART nel febbraio 2026. Questi esempi dimostrano che i formati di veicoli specializzati possono attrarre ordini consistenti quando il caso d'uso è chiaro. Gli utenti di campus, aeroporti e impianti industriali rimangono soggetti alle normative che regolano la circolazione su strade pubbliche. Tuttavia, le proprietà private possono comunque mantenere una domanda costante di attrezzature.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Costo delle flotte elettriche avanzate | -0.9% | A livello nazionale, questo fenomeno è più evidente presso gli operatori rurali più piccoli di Tohoku, Hokkaido e Shikoku. | Medio termine (2-4 anni) |
| Circolazione limitata su strade pubbliche | -0.5% | il | A lungo termine (≥ 4 anni) |
| Dipendenza da batteria, motore e controller | -0.4% | A livello nazionale, con una presenza concentrata nei centri logistici costieri. | Medio termine (2-4 anni) |
| Utilizzo stagionale e occupazione della flotta | -0.3% | Giappone settentrionale, comprese Hokkaido e Tohoku, e la regione di alta quota di Chubu | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati costi iniziali per le flotte elettriche avanzate
I carrelli elettrici di ultima generazione richiedono un investimento iniziale maggiore rispetto ai modelli a benzina, soprattutto se dotati di batterie al litio ferro fosfato, sistemi GPS e computer di bordo. Gli operatori più piccoli potrebbero avere difficoltà a finanziare flotte di alta gamma prima che i veicoli esistenti raggiungano la fine del loro ciclo di vita. A febbraio 2025, il numero di campi da golf attivi in Giappone era in calo da 15 anni consecutivi e i campi indipendenti potrebbero registrare un traffico inferiore rispetto alle principali reti di club. Un minore utilizzo può allungare i tempi di ammortamento, nonostante la riduzione dei costi operativi, e ritardare il passaggio dai veicoli a benzina. Le catene di resort e i gruppi con più campi da golf possono ripartire i costi di formazione, ricarica, manutenzione e ricambi su flotte più ampie. Allo stesso tempo, gli operatori di singoli campi da golf si trovano ad affrontare un rischio maggiore derivante da spese impreviste per la sostituzione delle batterie o la manutenzione. L'importazione di batterie, motori e centraline aumenta inoltre l'esposizione della catena di approvvigionamento per gli acquirenti giapponesi. Le chiusure stagionali a Hokkaido, Tohoku e nella zona di alta quota di Chubu riducono ulteriormente l'utilizzo annuale. Questi fattori potrebbero rallentare l'adozione di carrelli di alta gamma nelle strutture con volumi di utilizzo inferiori, nonostante il continuo potenziale di crescita del mercato giapponese dei carrelli da golf.
Area operativa limitata su strade pubbliche
Le normative che regolano l'uso delle strade pubbliche limitano gli ambiti in cui i golf cart possono circolare. I golf cart sono principalmente adatti a terreni privati e percorsi di trasporto autorizzati, il che ne limita l'utilizzo negli spostamenti locali. Questo riduce le opportunità di collegamento con i campus universitari, all'interno di complessi ospedalieri e per il trasporto verso residenze per anziani. La limitazione è meno stringente presso campi da golf, resort e siti industriali con accesso veicolare controllato. È invece più significativa per i fornitori che desiderano espandersi nel mercato generale della mobilità comunitaria. Sarebbe necessario un quadro normativo più ampio prima che tali applicazioni possano diventare una categoria commerciale di rilievo. Il Giappone ha un quadro normativo separato per i percorsi di mobilità lenta e sostenibile (Green Slow Mobility). Anche lo studio sulla salute pubblica del 2026 ha esaminato uno specifico servizio di trasporto comunitario, piuttosto che l'uso illimitato delle strade. Questa distinzione è importante quando i fornitori valutano nuovi casi d'uso nel mercato giapponese dei golf cart. Le normative esistenti favoriscono le installazioni appositamente progettate su proprietà gestite. Inoltre, rendono le autorizzazioni locali e la pianificazione del sito elementi fondamentali di qualsiasi strategia di espansione.
Analisi del segmento
Per tipologia di propulsione: la domanda di flotte elettriche determina l'attività di sostituzione.
Nel 2025, i golf cart elettrici rappresentavano il 75.13% del mercato giapponese. La loro solida posizione riflette il consolidato utilizzo di golf cart elettrici a guida autonoma nei campi da golf giapponesi con servizio di caddie. I gestori dei campi da golf prediligono le flotte elettriche perché supportano in modo efficiente le strutture con un traffico giornaliero costante. I golf cart a benzina rimangono in uso, poiché i gestori continuano a fare affidamento su consolidate pratiche di rifornimento e manutenzione. La loro sostituzione dipenderà probabilmente dai cicli di bilancio e dalla disponibilità di assistenza tecnica locale.
Si prevede che i golf cart ibridi a energia solare cresceranno a un tasso annuo composto (CAGR) dell'8.13% fino al 2031. Rappresentano ancora una categoria di nicchia, ma offrono una soluzione per integrare il fabbisogno energetico quotidiano tramite pannelli fotovoltaici sui tetti. Il mercato giapponese dei golf cart potrebbe suscitare interesse tra i campi da golf e i resort attenti all'ambiente, che già utilizzano tettoie solari o impianti di generazione di energia nelle club house. Il Ministero dell'Economia, del Commercio e dell'Industria promuove la generazione di energia solare distribuita nell'ambito della sua politica di crescita verde. I golf cart ibridi a energia solare possono supportare un approccio operativo a emissioni notevolmente inferiori in questi siti. La loro crescita dipenderà dal costo di acquisto, dalle condizioni di irraggiamento solare locali e dalla capacità di manutenzione delle apparecchiature aggiuntive. I golf cart elettrici convenzionali probabilmente rimarranno la categoria di acquisto più diffusa durante il periodo di previsione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
In base alla capacità di posti a sedere: i carrelli a 2 posti rimangono il formato principale
Nel 2025, il segmento dei golf cart a 2 posti rappresentava il 47.22% del mercato giapponese. Questa tipologia si adatta alle operazioni sui campi da golf, dove un golf cart può trasportare uno o due giocatori e la loro attrezzatura, anziché un gruppo completo. Il formato supporta il servizio di caddie tradizionale e consente una movimentazione relativamente efficiente dei veicoli su percorsi compatti. Rimane familiare agli operatori e al personale, riducendo le esigenze di formazione. La ricerca condotta tra gli utenti ha inoltre evidenziato una preferenza sia per i golf cart più grandi, adatti anche al servizio di caddie, sia per i modelli personali a 2 posti. Ciò crea spazio per diverse configurazioni di flotta sullo stesso campo. Gli operatori possono selezionare la capacità di posti a sedere in base al terreno del campo, al modello di servizio e al flusso dei giocatori.
Si prevede che il segmento a 4 posti crescerà a un tasso annuo composto del 5.96% fino al 2031. Resort, campus e parchi a tema utilizzano questi veicoli per il trasporto di passeggeri, conferendo a questa configurazione un ruolo più ampio rispetto al solo golf. L'industria giapponese dei golf cart può beneficiare di questa flessibilità, dato che le esigenze di mobilità nelle proprietà private sono in espansione. Le categorie a 6 e 8 posti e oltre sono destinate ad applicazioni istituzionali più piccole, come i trasferimenti nei resort, le operazioni aeroportuali e le aree industriali. Queste unità possono spuntare un prezzo di vendita più elevato perché devono gestire carichi di passeggeri più pesanti. I sistemi a batteria al litio sono rilevanti laddove una maggiore capacità aumenta il fabbisogno energetico. La loro adozione rimarrà legata alle aspettative in termini di sicurezza, alla capacità di manutenzione e alla progettazione del percorso di ciascuna proprietà.
Per tipologia di veicolo: i carrelli aperti mantengono il loro ruolo consolidato
Nel 2025, i carrelli da golf aperti rappresentavano il 79.04% della quota di mercato giapponese. Questa configurazione si adatta alle pratiche operative dei campi da golf giapponesi, dove i caddie gestiscono attrezzature e veicoli che devono spostarsi in modo efficiente tra una partita e l'altra. La struttura aperta semplifica l'imbarco, il carico e l'accesso alle attrezzature per il personale e i giocatori. Le strutture più frequentate apprezzano queste caratteristiche perché contribuiscono a mantenere un flusso costante sul campo. I campi da golf tradizionali in Giappone continuano a fare affidamento su questo formato consolidato, mentre l'ampia base installata supporta la domanda di pezzi di ricambio e servizi di manutenzione. I modelli aperti probabilmente rimarranno la scelta più pratica laddove la protezione dalle intemperie non è un requisito primario.
Si prevede che i carrelli chiusi e resistenti alle intemperie cresceranno a un tasso di crescita annuo composto (CAGR) del 6.24% fino al 2031. Questa tipologia di carrello sta diventando sempre più rilevante durante la stagione calda e nei resort che danno maggiore importanza al comfort dei passeggeri. Mikasa Seisakusho ha sviluppato il sistema di raffreddamento retrofit OASIS 2 per i carrelli Club Car e EZ-GO a due posti esistenti, con un lancio commerciale previsto per la stagione 2027. Il prodotto indica una domanda di raffreddamento anche prima che gli operatori sostituiscano l'intera flotta. I modelli chiusi possono essere adatti anche alle strutture ricettive dove i carrelli vengono utilizzati per il trasporto degli ospiti. La loro diffusione potrebbe rimanere più forte nei campi da golf di lusso, nei resort e nelle strutture che si rivolgono a utenti più anziani. I modelli aperti manterranno comunque un vantaggio in termini di costi e operatività in molti campi da golf tradizionali.
Per tipologia di applicazione: i campi da golf continuano a generare la maggior parte dei ricavi.
Nel 2025, i campi da golf rappresentavano il 59.11% della quota di mercato giapponese dei golf cart. La domanda è trainata dalla necessità di rinnovare la flotta, dall'elevato utilizzo giornaliero e dall'esigenza di mantenere un servizio affidabile. La chiusura di alcuni campi ha ridotto il numero di strutture disponibili, ma l'attività nelle sedi rimanenti ha comunque soddisfatto il fabbisogno di attrezzature. Gli operatori possono utilizzare l'aggiornamento della flotta per gestire il traffico e differenziare il proprio servizio. Questo rende i campi da golf il gruppo di clienti principale e stabile nel mercato giapponese dei golf cart. La domanda di sostituzione dovrebbe rimanere significativa anche in assenza di un aumento del numero di strutture.
Si prevede che i servizi commerciali cresceranno a un tasso annuo composto (CAGR) del 7.01% fino al 2031. Resort, parchi a tema e campus utilizzano golf cart per il trasporto di ospiti o personale all'interno di grandi proprietà private. Questo caso d'uso pone maggiore enfasi su posti a sedere, protezione dalle intemperie e funzioni di sicurezza specifiche del sito. L'industria giapponese dei golf cart può trarre vantaggio dagli acquisti non legati alla partecipazione al golf o agli orari stagionali dei campi. Gli utenti industriali e aeroportuali rappresentano un bacino di domanda più ristretto all'interno di siti controllati. Il loro processo di approvvigionamento può richiedere più tempo perché gli acquirenti devono valutare l'assistenza post-vendita e le operazioni in loco. I fornitori con rivenditori locali e capacità di assistenza post-vendita possono avere un vantaggio in queste applicazioni. I limiti imposti dalle strade pubbliche continueranno a limitare l'utilizzo al di fuori delle proprietà recintate.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per canale di vendita: i concessionari mantengono un ruolo di primo piano nell'assistenza clienti.
Nel 2025, i rivenditori e i distributori offline detenevano il 74.26% della quota di mercato giapponese dei golf cart. Gli acquirenti di grandi flotte spesso necessitano di diagnostica delle batterie, calibrazione dei sistemi di guida, riparazioni, pezzi di ricambio e manutenzione preventiva. Un rivenditore locale può fornire questi servizi, oltre a finanziamenti, permute e supporto stagionale. Queste esigenze contribuiscono a spiegare perché le relazioni con i rivenditori rimangono preziose per i principali contratti con campi da golf e istituzioni. Il mercato giapponese dei golf cart dipende dalla continuità del servizio tanto quanto dalla consegna iniziale del veicolo. Ciò è particolarmente vero per le flotte che si affidano a sistemi di guida automatica e funzionalità digitali. I rivenditori possono anche aiutare gli operatori a gestire la transizione dai veicoli a benzina a quelli elettrici.
Si prevede che i canali online e di vendita diretta al consumatore cresceranno a un tasso annuo composto (CAGR) del 7.58% fino al 2031. Questi canali consentono a resort di piccole dimensioni, operatori residenziali e acquirenti individuali di confrontare configurazioni e prezzi dei prodotti. Nel 2025, Daedong Mobility è entrata nel mercato giapponese, combinando la formazione dei rivenditori nelle regioni di Kanto, Kansai e Chubu con attività di comunicazione digitale rivolte ai clienti più piccoli. Questa strategia riconosce che le vendite online richiedono un'assistenza post-vendita locale affidabile. È improbabile che gli acquisti digitali sostituiscano i rivenditori per i contratti con grandi flotte. Tuttavia, potrebbero esercitare pressione sui margini dei rivenditori per gli acquisti di singole unità e accessori. In risposta, i distributori potrebbero offrire pacchetti di servizi integrati e programmi di manutenzione potenziati.
Analisi geografica
La regione del Kanto rappresenta la più grande area regionale del mercato giapponese dei golf cart, con una quota del 35.51% nel 2025. La ricerca condotta ha collegato questa posizione alla concentrazione di campi da golf, abbonamenti aziendali e operatori focalizzati sulla tecnologia. Si prevede che il Kanto crescerà a un tasso annuo composto (CAGR) del 5.35% fino al 2031. La regione presenta una forte domanda di attrezzature intelligenti per i campi da golf, golf cart monoposto per il fairway e golf cart utilizzati in complessi residenziali e turistici. Queste condizioni favoriscono un'ampia gamma di esigenze in termini di veicoli e servizi. La posizione del Kanto riflette la concentrazione di aree commerciali ad alta frequentazione. I fornitori possono utilizzare la regione come base per offrire flotte premium e golf cart connessi.
Le regioni di Kansai e Kinki rappresentano un'altra importante area di domanda, supportata da club privati e strutture ricettive. Chubu vanta campi da golf ad alta quota nelle contee di Nagano e Yamanashi, dove le condizioni stagionali possono ridurre l'utilizzo annuale dei golf cart. Tali condizioni possono anche aumentare la necessità di protezione dalle intemperie e di prestazioni affidabili delle batterie dopo il periodo di inattività. Kyushu e Okinawa offrono un calendario di attività turistiche attivo tutto l'anno, che può supportare un utilizzo costante dei golf cart. I progetti di resort e parchi a tema nella regione possono incrementare la domanda di trasporto elettrico in loco. Queste località possono richiedere golf cart adatti a terreni irregolari, comfort per i passeggeri e necessità di servizio quotidiano.
Il Tohoku sta iniziando a mostrare un maggiore interesse per la tecnologia specializzata dei campi da golf. Il Noshiro Country Club di Akita ha riaperto nel luglio 2025 dopo la ricostruzione e ha introdotto le unità monoposto G-CART e i robot di inseguimento autonomo Hello Caddy [4] “First Introduction in Tohoku G-CART and Hello Caddy,” Noshiro Country Club, noshirocountryclub.com . L'Hokkaido ha una stagione operativa più breve in molti campi da golf, il che può scoraggiare grandi investimenti in flotte premium. Chugoku e Shikoku rimangono mercati più piccoli con una copertura di concessionari disomogenea. I loro operatori sensibili ai costi possono rappresentare un'opportunità per i fornitori in grado di fornire una copertura di assistenza pratica e modelli a prezzi competitivi.
Panorama competitivo
Il mercato giapponese dei golf cart presenta un segmento premium semi-consolidato, guidato dalla consolidata presenza nazionale di Yamaha Motor. Yamaha ha introdotto i suoi nuovi modelli elettrici a cinque posti nel 2025, dotati di tecnologia proprietaria per le batterie. Anche Club Car ed EZ-GO competono nei contratti aziendali e con i resort, grazie a rapporti con i concessionari e a gamme di prodotti consolidate. La concorrenza non si basa solo sul prezzo del veicolo. Gli acquirenti considerano anche la durata, l'accessibilità per l'assistenza, i requisiti di conformità e il supporto per le batterie. Il mercato giapponese dei golf cart, pertanto, privilegia i fornitori in grado di offrire un supporto affidabile a lungo termine per le flotte.
Daedong Mobility è entrata nel mercato giapponese nell'agosto del 2025 con veicoli compatibili con sistemi di guida, dotati di climatizzatore integrato e limitatore di velocità in base alla pendenza. Queste caratteristiche rispondono alle esigenze locali per i percorsi guidati, le condizioni climatiche calde e la varietà del terreno. Nell'ambito della sua strategia per il Giappone, l'azienda punta a raggiungere un fatturato annuo di 1,000 unità entro il 2030.
Le funzionalità digitali stanno acquisendo sempre maggiore importanza nelle offerte presentate dai gestori di campi da golf multi-sede. Dashboard per la flotta, monitoraggio dei giri tramite GPS, avvisi di manutenzione e controlli di sicurezza possono rafforzare l'offerta di un fornitore quando i clienti modernizzano più strutture. Di conseguenza, lo sviluppo del prodotto si estende ora oltre le prestazioni della trasmissione, includendo anche le operazioni connesse. Ciò consente ai produttori affermati di integrare carrelli, servizi di manutenzione e supporto digitale. Permette inoltre ai fornitori specializzati di competere attraverso offerte tecnologiche mirate. Mentre le applicazioni emergenti continuano a creare un ambiente aperto e competitivo, i contratti per flotte di grandi dimensioni continuano a favorire i fornitori con una forte presenza locale e capacità di assistenza affidabili.
Leader del settore dei carrelli da golf in Giappone
Yamaha Motor Co., Ltd.
Club Car LLC
Textron Veicoli Specializzati Inc.
Columbia Vehicle Group, Inc.
JH Global Services, Inc. (Star EV)
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2026: Lo zoo di Ueno, nel quartiere Taito di Tokyo, ha presentato un carrello elettrico a quattro posti ispirato al becco a scarpa, un uccello noto per la sua postura incredibilmente immobile. Il carrello da golf modificato presenta un design frontale che ricorda il becco a scarpa, compreso il suo caratteristico becco sovradimensionato.
- Febbraio 2026: l'Hourai Country Club nella prefettura di Tochigi ha messo in servizio 100 golf cart elettrici monoposto G-CART, progettati per muoversi sul fairway. Ogni golf cart pesa 80 kg, è adatto ai fairway in erba bentgrass e utilizza la geolocalizzazione per controllare la velocità nelle zone di pericolo. Grazie a questi veicoli, la durata di una tipica partita si riduce a tre ore.
Ambito del rapporto sul mercato giapponese dei carrelli da golf
L'analisi comprende la segmentazione per tipo di propulsione (carrelli da golf elettrici, carrelli da golf a benzina e carrelli da golf ibridi a energia solare), capacità di posti a sedere (2 posti, 4 posti, 6 posti e 8 o più posti), formato del veicolo (a cielo aperto e chiuso/resistente alle intemperie), applicazione (campi da golf, mobilità personale/residenziale, servizi commerciali [resort, parchi a tema e campus] e servizi industriali e aeroportuali) e canale di vendita (offline [rivenditori e distributori] e online/vendita diretta al consumatore). L'analisi copre anche la segmentazione a livello regionale, incluse Kanto, Kansai e Kinki, Chubu, Kyushu e Okinawa, Tohoku, Chugoku, Hokkaido e Shikoku. Le dimensioni del mercato e le previsioni di crescita sono presentate in valore in USD e in volume in unità.
| Carrelli da golf elettrici |
| Carrelli da golf a benzina |
| Carrelli da golf ibridi solari |
| 2 Seater |
| 4 Seater |
| 6 Seater |
| 8+ posti a sedere |
| Open-Top |
| Chiuso / Resistente alle intemperie |
| Campi da golf |
| Mobilità personale/residenziale |
| Servizi commerciali (resort, parchi a tema, campus) |
| Servizi industriali e aeroportuali |
| Vendita offline (rivenditori e distributori) |
| Online / Direttamente al consumatore |
| Kanto |
| Kansai e Kinki |
| Chubu |
| Kyushu e Okinawa |
| Tohoku |
| Chugoku |
| Hokkaido |
| Shikoku |
| Carrelli da golf elettrici | Campi da golf |
| Mobilità personale/residenziale | |
| Servizi commerciali (resort, parchi a tema, campus) | |
| Servizi industriali e aeroportuali | |
| Carrelli da golf a benzina | Campi da golf |
| Mobilità personale/residenziale | |
| Servizi commerciali (resort, parchi a tema, campus) | |
| Servizi industriali e aeroportuali | |
| Carrelli da golf ibridi solari | Campi da golf |
| Mobilità personale/residenziale | |
| Servizi commerciali (resort, parchi a tema, campus) | |
| Servizi industriali e aeroportuali |
| Per tipo di propulsione | Carrelli da golf elettrici | |
| Carrelli da golf a benzina | ||
| Carrelli da golf ibridi solari | ||
| Per capienza | 2 Seater | |
| 4 Seater | ||
| 6 Seater | ||
| 8+ posti a sedere | ||
| Per formato veicolo | Open-Top | |
| Chiuso / Resistente alle intemperie | ||
| Per Applicazione | Campi da golf | |
| Mobilità personale/residenziale | ||
| Servizi commerciali (resort, parchi a tema, campus) | ||
| Servizi industriali e aeroportuali | ||
| Per canale di vendita | Vendita offline (rivenditori e distributori) | |
| Online / Direttamente al consumatore | ||
| Per geografia | Kanto | |
| Kansai e Kinki | ||
| Chubu | ||
| Kyushu e Okinawa | ||
| Tohoku | ||
| Chugoku | ||
| Hokkaido | ||
| Shikoku | ||
| Per tipo di propulsione e per applicazione | Carrelli da golf elettrici | Campi da golf |
| Mobilità personale/residenziale | ||
| Servizi commerciali (resort, parchi a tema, campus) | ||
| Servizi industriali e aeroportuali | ||
| Carrelli da golf a benzina | Campi da golf | |
| Mobilità personale/residenziale | ||
| Servizi commerciali (resort, parchi a tema, campus) | ||
| Servizi industriali e aeroportuali | ||
| Carrelli da golf ibridi solari | Campi da golf | |
| Mobilità personale/residenziale | ||
| Servizi commerciali (resort, parchi a tema, campus) | ||
| Servizi industriali e aeroportuali | ||
Domande chiave a cui si risponde nel rapporto
Quali sono le previsioni sulla domanda di golf cart in Giappone fino al 2031?
Si prevede che il mercato giapponese dei golf cart raggiungerà i 151.01 milioni di dollari entro il 2031, registrando un tasso di crescita annuo composto (CAGR) del 4.19% durante il periodo di previsione (2026-2031).
Qual è il tipo di propulsione che domina le vendite di golf cart in Giappone?
Nel 2025, i carrelli da golf elettrici hanno rappresentato la quota di mercato maggiore, pari al 75.13% del fatturato, grazie al rinnovo della flotta e alla riduzione dei costi operativi.
Perché i campi da golf giapponesi stanno sostituendo i carrelli tradizionali con modelli elettrici?
Gli operatori sono alla ricerca di un minore consumo energetico, di un funzionamento affidabile della flotta e di sistemi di batterie adatti a un utilizzo frequente sui percorsi.
Quale applicazione per golf cart sta crescendo più rapidamente in Giappone?
Si prevede che i servizi commerciali, inclusi resort, parchi a tema e campus, cresceranno a un tasso annuo composto del 7.01% fino al 2031.


