

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
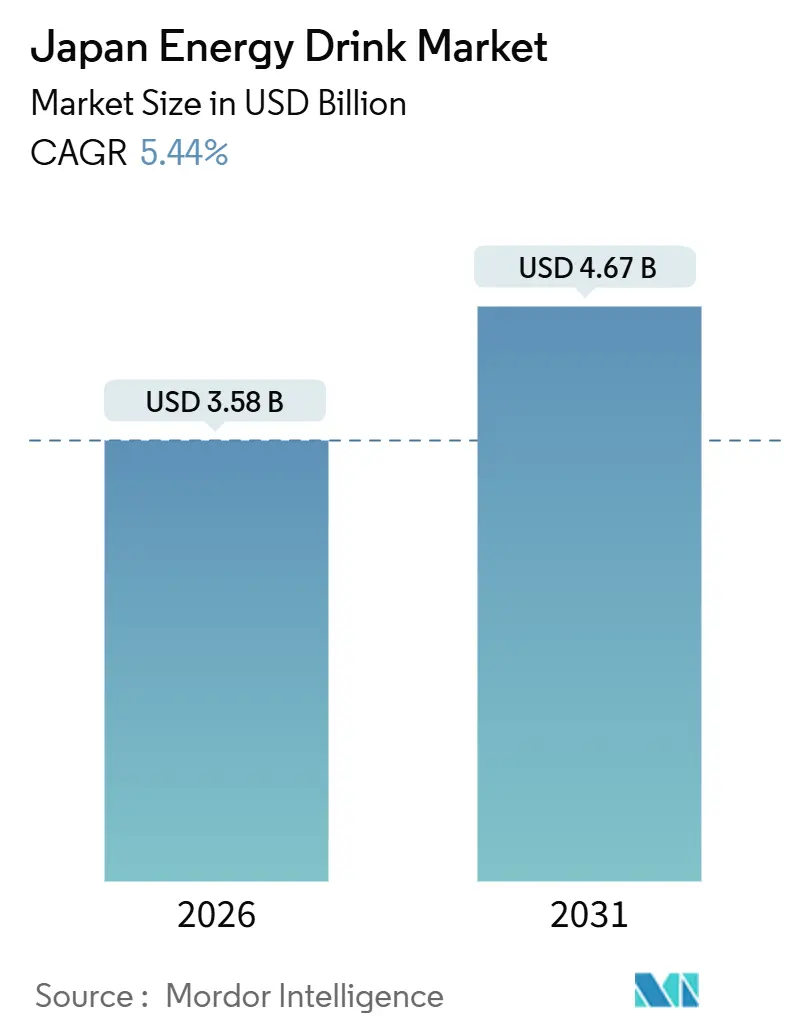
| Dimensione del mercato (2026) | 3.58 miliardo di dollari |
| Dimensione del mercato (2031) | 4.67 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.44% CAGR |
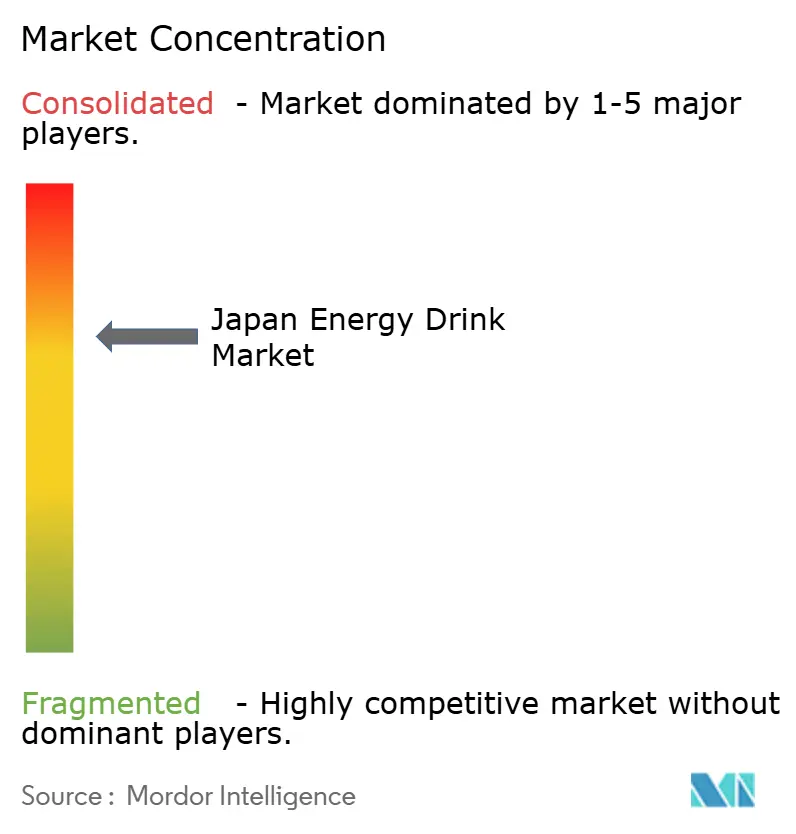
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato giapponese delle bevande energetiche di Mordor Intelligence
Si stima che il mercato giapponese delle bevande energetiche valga 3.58 miliardi di dollari nel 2026 e che raggiunga i 4.67 miliardi di dollari entro il 2031, con un CAGR del 5.44% nel periodo di previsione (2026-2031). Questa tendenza riflette un mercato che bilancia le consolidate abitudini di consumo legate ai tradizionali tonici energetici arricchiti con vitamine con la crescente domanda di formulazioni naturali, packaging premium e ingredienti funzionali mirati al recupero muscolare e alle prestazioni cognitive. L'invecchiamento della forza lavoro giapponese e la crescente partecipazione agli e-sport creano modelli di consumo divergenti. Le fasce più anziane prediligono marchi di tradizione farmaceutica distribuiti tramite 3.97 milioni di distributori automatici, mentre i giocatori più giovani gravitano verso importazioni gassate e varianti a basso contenuto di zucchero vendute nei minimarket che gestiscono la maggior parte delle vendite di alimenti e bevande.[1]Fonte: Ministero dell'Economia, del Commercio e dell'Industria, "Rapporto mensile sull'attuale indagine sul commercio", meti.go.jpL'interazione tra il rigore normativo imposto dal Ministero della Salute, del Lavoro e del Welfare e le strategie di localizzazione del marchio determina quali attori conquistano quote di mercato in un mercato in cui la densità della distribuzione, non solo il valore del marchio, determina la redditività.
Punti chiave del rapporto
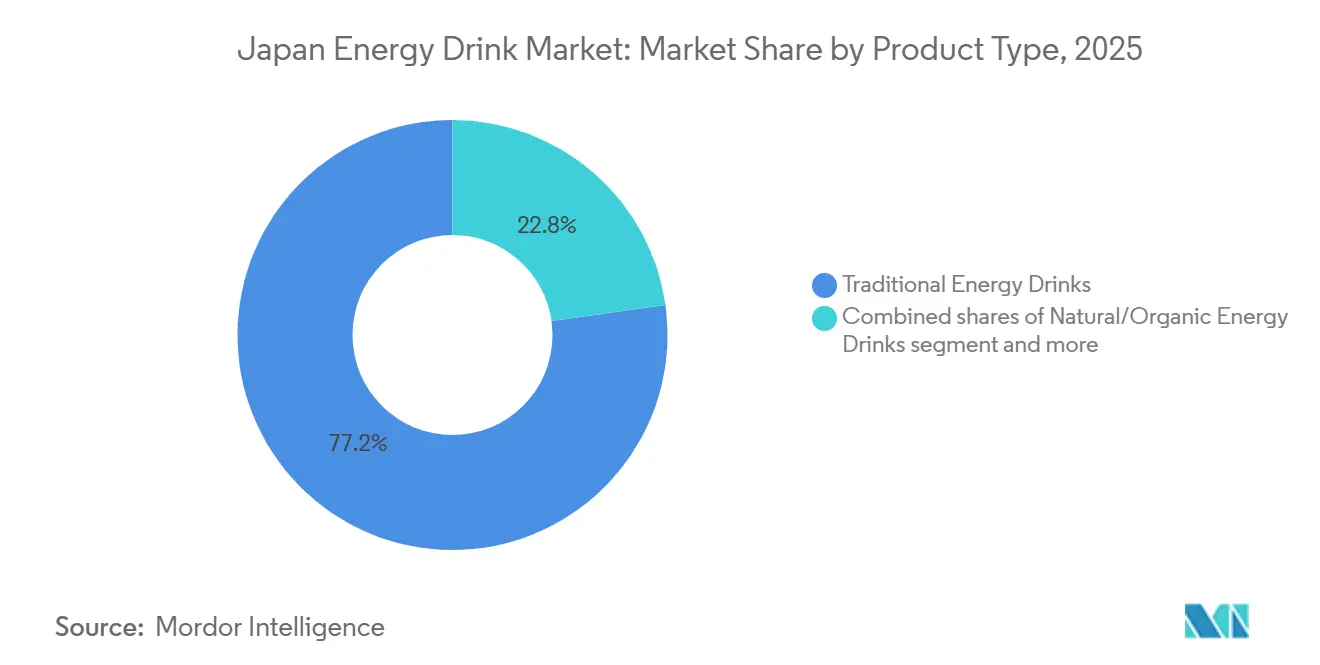
- Per tipologia di prodotto, nel 2025 le bevande energetiche tradizionali controllavano il 77.23% della quota di mercato giapponese; le bevande energetiche naturali/biologiche sono destinate a crescere a un CAGR del 5.56% entro il 2031.
- Per quanto riguarda il packaging, nel 2025 le bottiglie in PET rappresentavano il 40.22% del mercato giapponese delle bevande energetiche, mentre le lattine di metallo stanno crescendo a un CAGR del 5.72% grazie a un tasso di riciclo dell'alluminio del 96.6%.
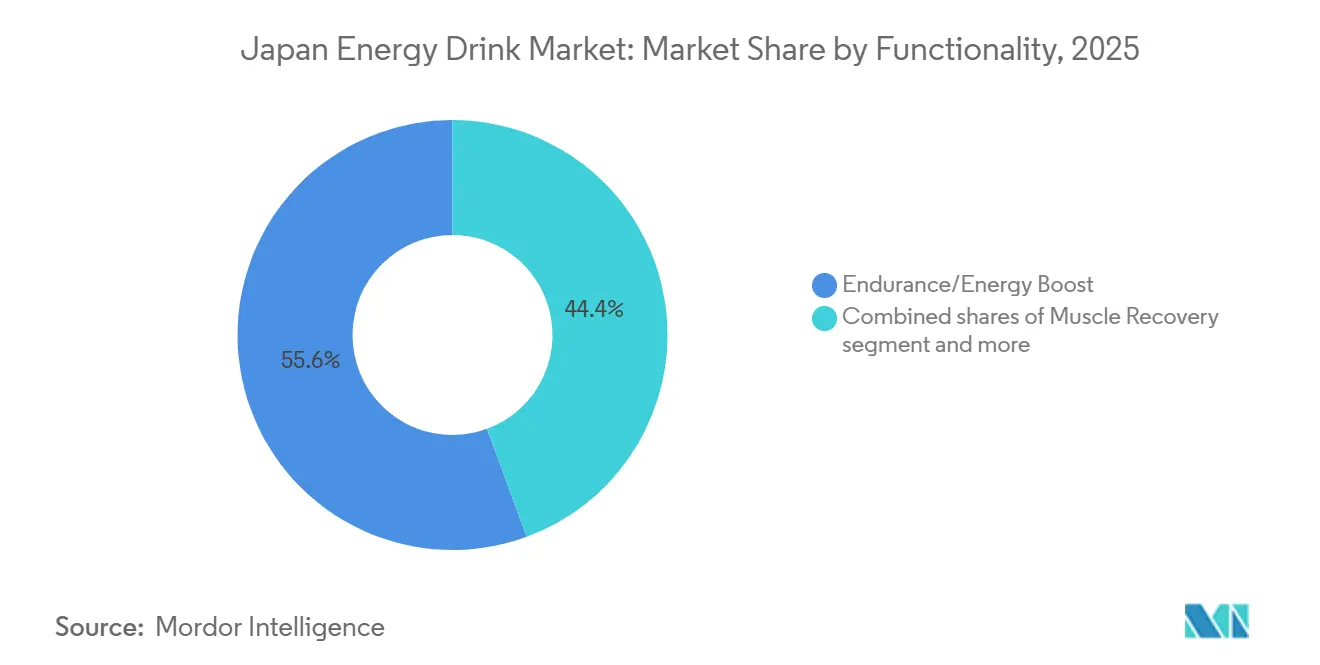
- In base alla funzionalità, la categoria endurance/energy boost ha rappresentato il 55.62% del fatturato del mercato giapponese delle bevande energetiche nel 2025; il recupero muscolare sta registrando il CAGR più rapido, pari al 6.27% fino al 2031.
- Per canale di distribuzione, nel 2025 il commercio al dettaglio ha conquistato il 52.23% del mercato giapponese delle bevande energetiche, mentre il settore HoReCa sta crescendo a un CAGR del 6.08% grazie alla ripresa del turismo e della ristorazione in loco.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato delle bevande energetiche in Giappone
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente influenza dello stile di vita sano e fitness | + 0.8% | Nazionale, concentrato nelle aree metropolitane di Tokyo, Osaka, Nagoya | Medio termine (2-4 anni) |
| Innovazione di prodotto ed espansione della diversificazione dei sapori | + 0.9% | Nazionale, con adozione precoce nei centri urbani e nelle catene di minimarket | A breve termine (≤ 2 anni) |
| Crescente coinvolgimento nella cultura degli e-sport e dei videogiochi | + 0.7% | Nazionale, più forte nella fascia demografica 13-24 anni nelle principali città | Medio termine (2-4 anni) |
| Bevande funzionali con ulteriori benefici per la salute | + 0.8% | Nazionale, allineato con il percorso normativo degli alimenti con indicazioni funzionali | A lungo termine (≥ 4 anni) |
| Tendenze del benessere che incoraggiano le formulazioni a basso contenuto di zucchero | + 0.7% | Nazionale, guidato dai consumatori urbani attenti alla salute | Medio termine (2-4 anni) |
| La praticità delle bevande energetiche pronte da bere | + 0.6% | Nazionale, sfruttando la densità dei distributori automatici e dei minimarket | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente coinvolgimento nella cultura degli e-sport e dei videogiochi
La cultura del gaming in Giappone sta alimentando l'adozione di energy drink tra i giovani, in particolare nella fascia d'età 13-24 anni che costituisce il pubblico principale degli e-sport. La sponsorizzazione globale di Red Bull di squadre e tornei di e-sport si traduce in attivazioni localizzate in Giappone, dove i gaming café e i centri LAN fungono da centri di consumo di energy drink gassati. Monster sta espandendo il marketing sportivo in Giappone attraverso sponsorizzazioni di baseball per reclutare nuovi consumatori e aumentare la visibilità nei canali on-premise gestiti da Asahi. La convergenza tra maratone di gioco e consumo di energy drink crea un'occasione di utilizzo distinta dal tradizionale sollievo dalla stanchezza sul posto di lavoro, consentendo ai marchi di segmentare la messaggistica e lo sviluppo di SKU attorno a un'attenzione prolungata e al miglioramento dei tempi di reazione.
Innovazione di prodotto ed espansione della diversificazione dei sapori
La localizzazione del gusto e la stratificazione degli ingredienti funzionali stanno rimodellando i portafogli prodotti, mentre i marchi competono per lo spazio sugli scaffali dei 58,000 minimarket giapponesi. Kaneka ha lanciato le bevande allo yogurt Q10 a marzo 2024 nell'ambito del percorso "Alimenti con claim funzionali", mirate alla cura del cervello e alla riduzione dello stress, un posizionamento che si sovrappone al messaggio di miglioramento cognitivo delle bevande energetiche. Kirin ha rilanciato le bevande per la salute del sistema immunitario arricchite con plasma LC a marzo 2024, registrando una crescita anno su anno e puntando a oltre 10 milioni di confezioni nel 2023, dimostrando l'interesse dei consumatori per claim funzionali che vanno oltre la caffeina. I nuovi prodotti Craft, come Penta CRAFT ENERGY SYRUP, si differenziano attraverso formulazioni senza caffeina a base di erbe medicinali, galanga, luppolo e cannella, posizionandosi come "bevande energetiche di nuova generazione" che attraggono i consumatori attenti al benessere e diffidenti nei confronti della dipendenza da stimolanti. La Dekavita C della Suntory compete con la Real Gold della Coca-Cola Japan, la Dodekamin della Asahi e circa altre 25 bevande vitaminiche, costringendo a una continua riformulazione per mantenerne la rilevanza.
Bevande funzionali con ulteriori benefici per la salute
Il percorso normativo per gli alimenti con claim funzionali, gestito dall'Agenzia giapponese per gli Affari dei Consumatori, consente ai produttori di rilasciare specifiche indicazioni sulla salute senza previa approvazione, accelerando il time-to-market delle bevande energetiche funzionali. Il mercato giapponese degli alimenti funzionali ha raggiunto miliardi di dollari nell'anno fiscale 2020, con il segmento degli alimenti con claim funzionali in crescita a un ritmo annuo, a dimostrazione dell'accettazione da parte delle autorità di un posizionamento salutistico auto-dichiarato. I claim energetici rappresentano il beneficio funzionale più popolare, seguiti da quelli per la salute intestinale (35% di interesse da parte dei consumatori), per il sonno e la gestione dello stress, creando opportunità per le bevande energetiche di aggiungere aminoacidi, adattogeni e vitamine alle basi di caffeina. BODYMAINTÉ e Amino-Value di Otsuka esemplificano questa convergenza, combinando aminoacidi a catena ramificata con elettroliti per favorire il recupero durante l'attività fisica, un posizionamento che collega le categorie della nutrizione sportiva e dell'energia. La flessibilità del quadro normativo consente una rapida iterazione, ma un elevato contenuto di caffeina comporta avvertenze obbligatorie ("sconsigliato ai bambini o alle donne in gravidanza/allattamento"), che possono scoraggiare i consumatori attenti alla salute e limitare la libertà promozionale negli ambienti di vendita al dettaglio orientati alla famiglia.
Tendenze del benessere che incoraggiano le formulazioni a basso contenuto di zucchero
Le bevande energetiche senza zucchero e ipocaloriche stanno guadagnando terreno, poiché le normative giapponesi sull'etichettatura definiscono "senza zucchero" un contenuto di zucchero ≤0.5 grammi per 100 millilitri e "ipocalorico" un contenuto di zucchero ≤20 kilocalorie per 100 millilitri, creando soglie chiare che consentono un posizionamento salutistico credibile. L'eritritolo, classificato come zero calorie in Giappone, è ampiamente adottato dai produttori di bevande energetiche, con Mitsubishi Chemical che ne promuove l'uso nelle bevande funzionali. Anche sucralosio e acesulfame K sono diffusi, consentendo ai marchi di mantenere profili di dolcezza nel rispetto delle definizioni normative. Il portafoglio di Suntory è prevalentemente senza zucchero in Giappone, riflettendo la strategia aziendale di allinearsi alle tendenze del benessere e differenziarsi dalle tradizionali bevande vitaminiche che contengono 15-20 grammi di zucchero per bottiglia da 120 millilitri. L'invecchiamento della popolazione giapponese (il 30% avrà più di 65 anni entro il 2030) amplifica la domanda di opzioni a basso contenuto di zucchero, poiché la prevalenza del diabete è in aumento e il consumo consapevole di alimenti salutari sta diventando un imperativo demografico.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Concorrenza delle categorie alternative di bevande funzionali | -0.5% | Nazionale, soprattutto nei negozi di alimentari e nei distributori automatici | A breve termine (≤ 2 anni) |
| Preoccupazioni per la salute dovute all'elevato contenuto di caffeina | -0.4% | Nazionale, con un controllo più approfondito da parte di MHLW e gruppi di difesa dei consumatori | Medio termine (2-4 anni) |
| Il contenuto di zucchero scoraggia i consumatori attenti alla salute | -0.3% | Nazionale, concentrato tra la fascia demografica anziana e i consumatori urbani orientati al benessere | Medio termine (2-4 anni) |
| Rigorose politiche di etichettatura e di limitazione dell'età | -0.3% | Nazionale, applicato da MHLW e Consumer Affairs Agency | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Preoccupazioni per la salute dovute all'elevato contenuto di caffeina
Il controllo del contenuto di caffeina si sta intensificando poiché il Ministero della Salute, del Lavoro e del Welfare giapponese ha imposto avvertenze sui prodotti ad alto contenuto di caffeina, richiedendo che le etichette dichiarino "Sconsigliato ai bambini o alle donne in gravidanza/allattamento". Sebbene il Giappone non abbia limiti specifici di caffeina per porzione, l'obbligo di avvertenza segnala cautela normativa e può scoraggiare i consumatori attenti alla salute o i genitori dall'acquisto per gli adolescenti. Precedenti internazionali, come le proposte di limitare la vendita di bevande energetiche ai minori in diverse giurisdizioni, creano il rischio che il Giappone possa adottare requisiti di verifica dell'età al dettaglio, il che comprimerebbe il mercato target e aumenterebbe i costi di conformità. Oronamin C di Otsuka contiene caffeina, ma si posiziona come bevanda vitaminica piuttosto che come bevanda energetica, eludendo parte del controllo grazie alla sua tradizione e alla sua credibilità farmaceutica. Il contesto normativo crea un mercato a due livelli: i marchi farmaceutici con decenni di esperienza in materia di sicurezza incontrano meno resistenza, mentre le bevande energetiche gassate importate con 150-200 milligrammi di caffeina per porzione possono attirare l'attenzione dei consumatori e potenziali restrizioni future.
Rigorose politiche di etichettatura e di limitazione dell'età
Il quadro normativo giapponese sull'etichettatura alimentare, regolato dal Ministero della Salute, del Lavoro e del Welfare e dall'Agenzia per gli Affari dei Consumatori, richiede la divulgazione completa del contenuto di energia, proteine, grassi, carboidrati e sodio, con soglie specifiche per le indicazioni nutrizionali come "ricco di vitamina C" (≥12 milligrammi per 100 millilitri). [2]Fonte: Ministero della Salute, del Lavoro e del Welfare, "Sistema di etichettatura dei nutrienti", mhlw.go.jpTutti gli additivi devono essere designati e approvati e le indicazioni terapeutiche sono vietate a meno che i prodotti non rientrino nei percorsi "Alimenti con Indicazioni Funzionali" o "Alimenti per Usi Sanitari Specifici". I requisiti di importazione impongono la notifica alle stazioni di quarantena del Ministero della Salute (MHLW), creando barriere per i marchi internazionali più piccoli privi di competenze normative. Sebbene non siano ancora applicate restrizioni di età esplicite per la vendita di bevande energetiche, l'obbligo di etichettatura di avvertenza per i prodotti ad alto contenuto di caffeina e la spinta globale verso vendite basate su limiti di età creano incertezza in termini di conformità che potrebbe scoraggiare gli investimenti nel marketing rivolto ai giovani o nello sviluppo di SKU. L'onere normativo favorisce gli operatori storici con infrastrutture di conformità consolidate e rapporti di distribuzione, rendendo l'ingresso sul mercato dispendioso in termini di capitale e tempo per i nuovi entranti.
Analisi del segmento
Per tipo di prodotto: il dominio tradizionale affronta una naturale interruzione
Le bevande energetiche tradizionali hanno detenuto una quota di mercato del 77.23% nel 2025, riflettendo decenni di fedeltà dei consumatori a marchi di tradizione farmaceutica come Oronamin C di Otsuka (lanciato nel 1965 in bottiglie di vetro da 120 millilitri arricchite con vitamine B2, B6, C e caffeina) e Lipovitan di Taisho. Queste bevande vitaminiche vengono distribuite tramite distributori automatici e minimarket, sfruttando la distribuzione capillare e il posizionamento come allevia-affaticamento sul posto di lavoro. Tuttavia, si prevede che le bevande energetiche naturali/biologiche cresceranno a un CAGR del 5.56% dal 2026 al 2031, trainate dalla domanda di prodotti a marchio pulito e dall'ingresso di prodotti artigianali come Penta CRAFT ENERGY SYRUP, che utilizza erbe medicinali senza caffeina (galanga, luppolo, cannella) per attrarre i consumatori attenti al benessere. Le bevande energetiche senza zucchero o ipocaloriche si stanno espandendo, poiché il portafoglio Suntory al 60% senza zucchero in Giappone dimostra l'impegno aziendale nei confronti delle tendenze del benessere, mentre gli energy shot rimangono una nicchia a causa della limitata accettazione da parte della vendita al dettaglio e della preferenza dei consumatori per bevande in formato più grande che hanno anche la funzione di idratare.
La resilienza del segmento tradizionale deriva dalla credibilità delle aziende farmaceutiche nella formulazione funzionale e dal loro controllo del posizionamento nei distributori automatici, dove gli 1.2-1.4 milioni di distributori di Coca-Cola Bottlers Japan e l'ottimizzazione dell'assortimento in tempo reale basata sull'IoT creano costi di cambio per i consumatori abituati alla disponibilità di specifiche SKU. Otsuka ha introdotto le bottiglie di Oronamin C senza etichetta nel luglio 2021 per ridurre i rifiuti di plastica e ha lanciato il prodotto in Egitto nell'aprile 2024, segnalando le ambizioni di espansione internazionale. I nuovi arrivati nel settore naturale/biologico si trovano ad affrontare barriere distributive, ma beneficiano della flessibilità normativa degli alimenti con dichiarazioni funzionali, che consente un rapido ingresso sul mercato senza previa approvazione per le indicazioni sulla salute. Altre bevande energetiche, comprese le importazioni gassate come Monster e Red Bull, occupano una nicchia premium rivolta ai consumatori più giovani e urbani disposti a pagare 200-300 yen a lattina rispetto ai 120-150 yen delle bevande vitaminiche tradizionali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per imballaggio: le lattine di alluminio guadagnano un vantaggio in termini di sostenibilità
Le lattine di metallo stanno crescendo a un CAGR del 5.72% dal 2026 al 2031, superando la quota di mercato del 40.22% delle bottiglie in PET nel 2025, trainata dal tasso di riciclo delle lattine di alluminio in Giappone (2021) e dal tasso di riciclo orizzontale, rispetto al PET. Suntory e UACJ hanno sviluppato la prima lattina di alluminio riciclato al 100% al mondo, riducendo le emissioni di CO₂ del 60% e utilizzandola inizialmente nei prodotti a base di birra, con applicazioni che probabilmente seguiranno anche nel settore delle bevande energetiche. I produttori di bevande giapponesi, tra cui Muji e Dydo, stanno sostituendo le bottiglie in PET con lattine di alluminio per garantire sostenibilità e una maggiore durata di conservazione (90-270 giorni), creando un impulso che avvantaggia i marchi di bevande energetiche che cercano un posizionamento premium. MA Aluminum gestisce il più grande impianto di riciclo di lattine del Giappone, garantendo catene di approvvigionamento a ciclo chiuso che attraggono i consumatori attenti all'ambiente e rispettano i requisiti di sostenibilità aziendale.
Le bottiglie in PET mantengono la quota maggiore grazie alla compatibilità con i distributori automatici, alla preferenza dei consumatori per i formati richiudibili durante gli spostamenti e ai minori costi unitari per i marchi farmaceutici ad alto volume. Le bottiglie in vetro sono in calo, ma persistono in prodotti tradizionali come Oronamin C, dove la bottiglia in vetro da 120 millilitri rafforza la credibilità farmaceutica e la percezione di un prodotto premium. Le confezioni asettiche (Tetra Pak, cartoni, buste) rimangono marginali nelle bevande energetiche a causa dell'associazione dei consumatori con le categorie di succhi e latte, sebbene la convergenza delle bevande funzionali potrebbe ampliarne l'utilizzo. I bicchieri monouso sono trascurabili, limitati al consumo in loco nei bar e negli ambienti HoReCa. Kirin ha investito 10 miliardi di yen nella produzione di bottiglie in PET da 100 millilitri per i distributori automatici, concentrandosi sulle bevande per la salute del sistema immunitario ma segnalando un più ampio impegno del settore verso il PET di piccolo formato per le bevande funzionali.
Per funzionalità: il recupero muscolare aumenta grazie alla convergenza sulla nutrizione sportiva
Il recupero muscolare è il sottosegmento funzionale in più rapida crescita, con un CAGR del 6.27% dal 2026 al 2031, trainato dalla convergenza nella nutrizione sportiva e dall'arricchimento con aminoacidi, reso popolare da Amino-Value di Otsuka (bevanda a base di BCAA per l'attività fisica) e aminoVITAL® di Ajinomoto, che si aggiudica la posizione di bevanda sportiva numero 1 in Giappone. Questo sottosegmento si rivolge a frequentatori di palestre, atleti amatoriali e consumatori anziani che desiderano mantenere la massa muscolare, posizionando le bevande energetiche come coadiuvanti per il recupero post-allenamento piuttosto che come stimolanti pre-attività. BODYMAINTÉ di Otsuka combina ingredienti funzionali con formati di bevande energetiche, collegando categorie e ampliando le occasioni di utilizzo. Il segmento Endurance/Energy Boost ha detenuto una quota di mercato del 55.62% nel 2025, riflettendo il posizionamento tradizionale di prodotti per il sollievo dalla stanchezza sul posto di lavoro e le formulazioni incentrate sulla caffeina che dominano le vendite presso distributori automatici e minimarket.
Il passaggio alla funzionalità di recupero muscolare riflette l'invecchiamento demografico del Giappone: il 30% della popolazione avrà più di 65 anni entro il 2030 e l'aumento delle iscrizioni ai centri fitness tra i professionisti urbani. I marchi stanno stratificando aminoacidi a catena ramificata, elettroliti e isolati proteici su basi di caffeina per giustificare prezzi più elevati e differenziarsi dalle tradizionali bevande vitaminiche. Altre funzionalità, tra cui il miglioramento cognitivo e la riduzione dello stress, stanno guadagnando terreno, poiché le bevande allo yogurt Q10 di Kaneka (cura del cervello, cura dello stress) dimostrano la disponibilità dei consumatori a pagare per benefici mirati. Il percorso degli alimenti con claim funzionali consente una rapida proliferazione degli SKU, ma le avvertenze sull'elevato contenuto di caffeina limitano la libertà promozionale per i prodotti rivolti a consumatori più anziani o attenti alla salute, creando una tensione strategica tra differenziazione funzionale e conformità normativa.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per canale di distribuzione: l'HoReCa si riprende grazie alla ripresa del turismo e della ristorazione
Il settore HoReCa sta crescendo a un CAGR del 6.08% dal 2026 al 2031, superando la quota di mercato del 52.23% del commercio al dettaglio nel 2025, grazie alla ripresa della ristorazione post-pandemia e alla ripresa del turismo che stanno ampliando i consumi nei locali. Monster sta sfruttando la rete di distribuzione di Asahi per penetrare nei supermercati, nell'e-commerce e nei canali di vendita al dettaglio, con il marketing sportivo (sponsorizzazioni di baseball) che sta incrementando la visibilità in ristoranti, caffè e bar. Il settore turistico giapponese si sta riprendendo, con i visitatori in arrivo che stanno creando domanda di bevande energetiche premium in hotel, aeroporti e luoghi di intrattenimento.[3]Fonte: Ministero dei Trasporti, "Indagine sulle tendenze dei consumi in entrata", mlit.go.jpLa crescita del settore HoReCa riflette anche l'adozione delle bevande energetiche come cocktail nei locali notturni, ampliando le occasioni di utilizzo oltre l'uso per alleviare la stanchezza sul posto di lavoro.
Il commercio al dettaglio rimane il canale più importante, grazie ai 58,000 minimarket e ai 3.97 milioni di distributori automatici presenti in Giappone. Supermercati/ipermercati offrono assortimenti più ampi e opportunità promozionali, ma non offrono la comodità degli acquisti d'impulso offerti dai konbini e dai distributori automatici. I minimarket/alimentari dominano grazie all'accessibilità 24 ore su 24, 7 giorni su 7 e all'elevato traffico pedonale nei centri urbani, con 7-Eleven, FamilyMart e Lawson che controllano la maggior parte del mercato dei minimarket. I negozi al dettaglio online si stanno espandendo, con Monster che punta sulla penetrazione dell'e-commerce e Coca-Cola Bottlers Japan che investe 10 miliardi di yen in marketing digitale e infrastrutture di e-commerce. Altri canali di distribuzione, tra cui farmacie e rivenditori specializzati, rimangono marginali, ma offrono opportunità per le bevande energetiche funzionali rivolte ai consumatori attenti alla salute.
Panorama normativo
In Giappone, le bevande energetiche sono regolate dalla Legge sulla sicurezza alimentare e dalla Legge sull'etichettatura degli alimenti, con una supervisione suddivisa tra il Ministero della Salute, del Lavoro e del Welfare (MHLW) per la sicurezza alimentare, la Commissione per la sicurezza alimentare del Giappone (FSCJ) per la valutazione del rischio e l'Agenzia per gli affari dei consumatori (CAA) per la regolamentazione dell'etichettatura e delle dichiarazioni. Gli additivi utilizzati nelle bevande energetiche devono essere conformi alle sostanze consentite e agli standard di utilizzo (anche per i prodotti importati) e le etichette devono rispettare le informazioni nutrizionali e sugli ingredienti obbligatorie. I prodotti ad alto contenuto di caffeina riportano anche avvertenze, come ad esempio la non raccomandazione per i bambini o le donne in gravidanza/allattamento, il che influenza la comunicazione sulla confezione e il margine di manovra del marketing.
Il modo in cui i marchi posizionano i prodotti dipende dalla loro classificazione. Le bevande energetiche standard commercializzate come alimenti non possono vantare un'efficacia terapeutica, mentre il posizionamento funzionale può essere perseguito attraverso il quadro normativo "Foods with Function Claims" (Alimenti con indicazioni funzionali) gestito dalla CAA (Civil Aviation Authority) (modello di notifica autocertificata). Ciò crea un compromesso tra conformità e innovazione, favorendo un'iterazione più rapida per le referenze funzionali con adeguata documentazione, mantenendo al contempo le formulazioni a base di stimolanti sotto esame attraverso la dichiarazione del contenuto di caffeina e la messa in evidenza degli avvisi.
Panorama competitivo
Il mercato giapponese delle bevande energetiche presenta una moderata concentrazione, a dimostrazione del predominio degli operatori farmaceutici storici, tra cui Otsuka, Taisho e Sato, i cui franchising di bevande vitaminiche, con una storia decennale, sfruttano la densità distributiva e la fiducia dei consumatori. Al contrario, i colossi globali dell'energia Monster e Red Bull attuano strategie localizzate attraverso partnership di distribuzione esclusive. Le attività giapponesi di Monster, gestite da Asahi anziché da Coca-Cola, posizionano il marchio come bevanda energetica leader nella regione Asia-Pacifico, vantando il portafoglio più ampio e la quota di mercato più elevata. Gli 1.2-1.4 milioni di distributori automatici di Coca-Cola Bottlers Japan e la quota significativa del mercato delle bevande analcoliche creano un fossato distributivo che i nuovi entranti faticano a violare, poiché l'ottimizzazione dell'assortimento in tempo reale basata sull'IoT consente agli operatori di adattare il mix di SKU in base all'ora del giorno e alle preferenze demografiche.
I modelli strategici includono la localizzazione del gusto (adattamenti di confezioni e gusti di Monster per i mercati asiatici), il posizionamento funzionale (BODYMAINTÉ di Otsuka che miscela aminoacidi con formati energetici) e la leva distributiva (la presenza di Asahi nel mercato on-premise per Monster, il predominio di Coca-Cola nel vending per il suo portafoglio). Le opportunità di mercato includono segmenti premium naturali rivolti al consumatore femminile (il lancio di FLRT di Monster a marzo 2026), soluzioni energetiche per anziani rivolte a una fascia demografica invecchiata e formulazioni per il recupero muscolare che collegano le categorie di nutrizione sportiva ed energia. Innovatori emergenti come Penta CRAFT ENERGY SYRUP si differenziano attraverso formulazioni a base di erbe medicinali senza caffeina (galanga, luppolo, cannella), aggirando i controlli normativi e rivolgendosi ai consumatori attenti al benessere e diffidenti nei confronti della dipendenza da stimolanti.
L'adozione della tecnologia sta rimodellando le dinamiche competitive: l'integrazione del data warehouse Teradata di Coca-Cola Bottlers Japan con i POS wireless dei distributori automatici ha portato a incrementi delle vendite, riduzioni dei costi straordinari e miglioramenti nei distributori automatici serviti per addetto alle vendite durante le implementazioni pilota, dimostrando come l'ottimizzazione dell'assortimento basata sui dati conferisca vantaggi in termini di margine. Asahi Group Holdings ha annunciato a febbraio 2024 l'intenzione di perseguire fusioni e acquisizioni all'estero per quadruplicare le vendite di birra Super Dry, segnalando l'allocazione di capitale verso l'espansione della categoria delle bevande che potrebbe includere acquisizioni o partnership di energy drink. La partnership strategica del 2015 tra The Coca-Cola Company e Monster e il trasferimento dei suoi marchi energetici mondiali (NOS, Full Throttle, Burn, Mother) a Monster, ha consolidato la distribuzione globale e posizionato Coca-Cola come distributore globale preferito di Monster, un quadro che potrebbe consentire una distribuzione estesa del marchio Monster in Giappone tramite il sistema di imbottigliamento di Coca-Cola, sebbene le operazioni in Giappone rimangano di proprietà di Asahi.
Leader del settore delle bevande energetiche in Giappone
-
The Coca-Cola Company
-
Red Bull GmbH
-
monster Energy
-
PepsiCo
-
Suntory Beverage & Food Ltd.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Giugno 2026: Coca-Cola Bottlers Japan ha avviato la vendita di Monster Energy (lattine da 355 ml) attraverso la propria rete di distributori automatici in tutta l'area operativa all'inizio di giugno 2026. Il lancio ha ampliato la portata di un marchio leader a livello globale nel settore delle bevande energetiche, entrando in un canale ad alta frequenza in linea con le abitudini di consumo di bevande pronte da bere in Giappone.
- Aprile 2026: Il 30 aprile 2026, Coca-Cola Bottlers Japan ha annunciato un accordo con Monster Energy Japan e Asahi Soft Drinks per la distribuzione di Monster Energy (lattine da 355 ml) attraverso la propria rete di distributori automatici a partire dall'estate 2026. L'accordo tripartito ha collegato un importante operatore di distributori automatici con il detentore dei diritti e il proprietario del marchio in Giappone, ottimizzando la distribuzione per far fronte al picco di domanda stagionale.
- Luglio 2024: Monster ha lanciato in Giappone la sua linea di energy drink senza zucchero Ultra Series, ampliando la sua offerta di prodotti senza zucchero per rispondere alle esigenze di acquisto orientate al benessere e ai consumatori attenti alle etichette. Il lancio ha supportato una più ampia segmentazione del portafoglio nei canali di vendita al dettaglio e di prossimità, dove le varianti a basso contenuto di zucchero competono per ottenere una maggiore visibilità sugli scaffali.
Ambito del rapporto sul mercato delle bevande energetiche in Giappone
Le bevande energetiche contengono composti stimolanti, solitamente caffeina, che forniscono stimolazione fisica e mentale. Il mercato giapponese delle bevande energetiche è segmentato per tipologia di prodotto, packaging, funzionalità e canali di distribuzione. Per tipologia, il mercato è suddiviso in bevande energetiche tradizionali, energy shot e altro ancora. Per funzionalità, il mercato è suddiviso in bevande per il recupero muscolare e altro ancora. Per packaging, il mercato è suddiviso in bottiglie e lattine e altro ancora. Per canale di distribuzione, il mercato è suddiviso in Horeca e vendita al dettaglio. Le previsioni di mercato sono fornite in termini di valore (USD) e volume (litri).
Tipologia di prodotto
| Bevande energetiche tradizionali |
| Bevande energetiche senza zucchero o ipocaloriche |
| Bevande energetiche naturali/organiche |
| Colpi di energia |
| Altre bevande energetiche |
Packaging
| Bottiglie in PET |
| Bottiglie di vetro |
| Lattina di metallo |
| Confezioni asettiche |
| bicchieri usa e getta |
Funzionalità
| Resistenza/aumento di energia |
| Recupero muscolare |
| Altro |
Canale di distribuzione
| HoReCa | |
| Settore Retail | Supermercati / Ipermercati |
| Convenienza / negozi di alimentari | |
| Negozi al dettaglio online | |
| Altri canali di distribuzione |
| Tipologia di prodotto | Bevande energetiche tradizionali | |
| Bevande energetiche senza zucchero o ipocaloriche | ||
| Bevande energetiche naturali/organiche | ||
| Colpi di energia | ||
| Altre bevande energetiche | ||
| Packaging | Bottiglie in PET | |
| Bottiglie di vetro | ||
| Lattina di metallo | ||
| Confezioni asettiche | ||
| bicchieri usa e getta | ||
| Funzionalità | Resistenza/aumento di energia | |
| Recupero muscolare | ||
| Altro | ||
| Canale di distribuzione | HoReCa | |
| Settore Retail | Supermercati / Ipermercati | |
| Convenienza / negozi di alimentari | ||
| Negozi al dettaglio online | ||
| Altri canali di distribuzione | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato giapponese delle bevande energetiche?
Nel 2026 il mercato varrà 3.58 miliardi di dollari, collocandosi tra i maggiori mercati di bevande energetiche del Paese.
Quanto velocemente cresceranno le vendite nei prossimi anni?
Si prevede che i ricavi aumenteranno a un CAGR del 5.44%, portando il valore a 4.67 miliardi di USD entro il 2031.
Quale segmento di prodotti si sta espandendo più rapidamente?
Le bevande naturali e biologiche stanno registrando i guadagni più rapidi, con un CAGR del 5.56%, a dimostrazione della maggiore domanda di etichette pulite.


