

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 0.46 miliardo di dollari |
| Dimensione del mercato (2031) | 4.64 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 58.70% CAGR |
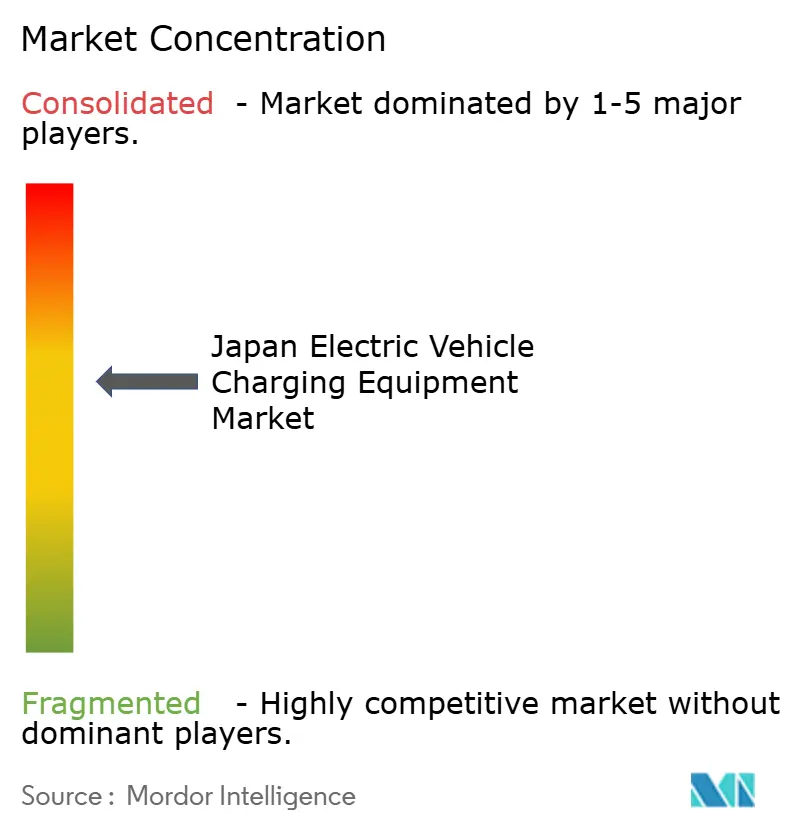
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato giapponese delle apparecchiature di ricarica per veicoli elettrici di Mordor Intelligence
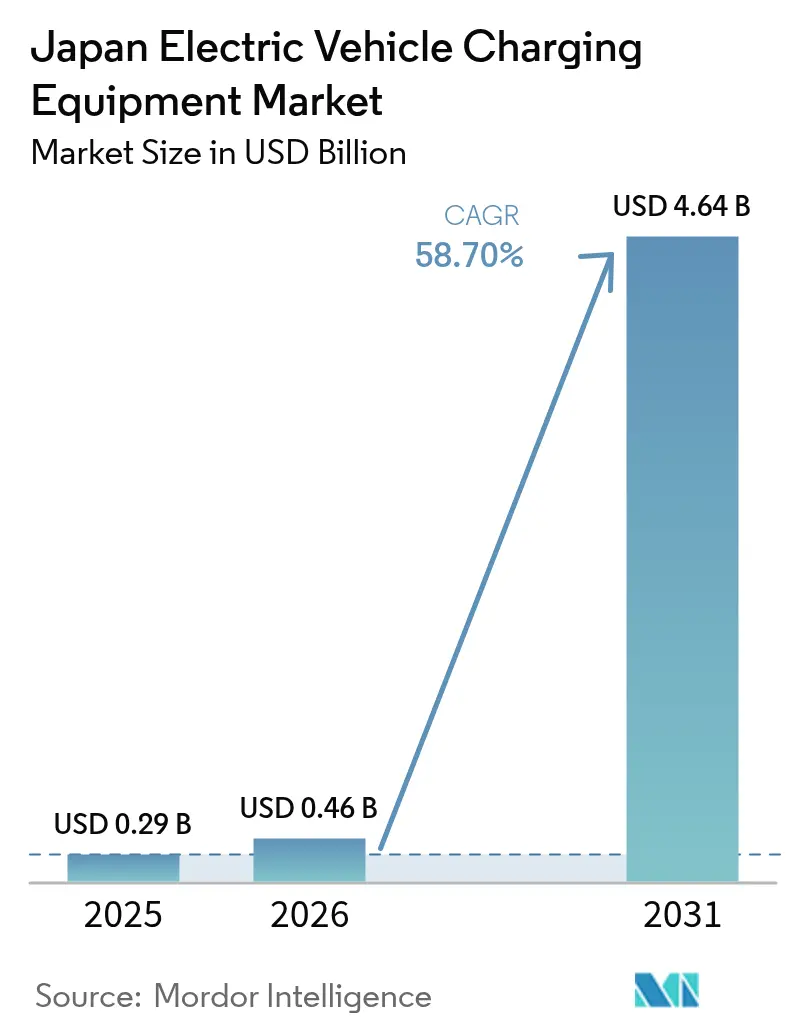
Il mercato giapponese delle apparecchiature di ricarica per veicoli elettrici (EV) aveva un valore di 0.29 miliardi di dollari nel 2025 e si prevede che crescerà da 0.46 miliardi di dollari nel 2026 a 4.64 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 58.70% durante il periodo di previsione (2026-2031). Il mercato giapponese delle apparecchiature di ricarica per veicoli elettrici è trainato dal divieto di vendita di veicoli a benzina previsto per il 2035, dagli ingenti investimenti nella crescita verde e dall'integrazione a livello nazionale di colonnine di ricarica bidirezionali nel sistema elettrico. Gli obblighi di elettrificazione aziendale imposti dai principali gruppi keiretsu (consigli di imprese tradizionali giapponesi) conferiscono al mercato giapponese delle apparecchiature di ricarica per veicoli elettrici una base di domanda insolitamente prevedibile, consentendo una più rapida espansione della rete e economie di scala precoci rispetto ai modelli guidati dai consumatori. I progressi tecnologici, in particolare i cavi raffreddati a liquido, i cavi compositi e i protocolli CHAdeMO/ChaoJi di nuova generazione, posizionano le apparecchiature come risorse di rete piuttosto che come semplici dispositivi di rifornimento. La coerenza delle politiche tra ministeri e prefetture sostiene i flussi di sovvenzioni che riducono i tempi di ammortamento, mentre l'innovazione dei componenti riduce il costo totale di proprietà. Sebbene il mercato giapponese delle apparecchiature di ricarica per veicoli elettrici rimanga moderatamente frammentato, le utility si sono affermate come orchestratori chiave dell'ecosistema, in grado di generare nuove entrate attraverso programmi di gestione della domanda.
Punti chiave del rapporto
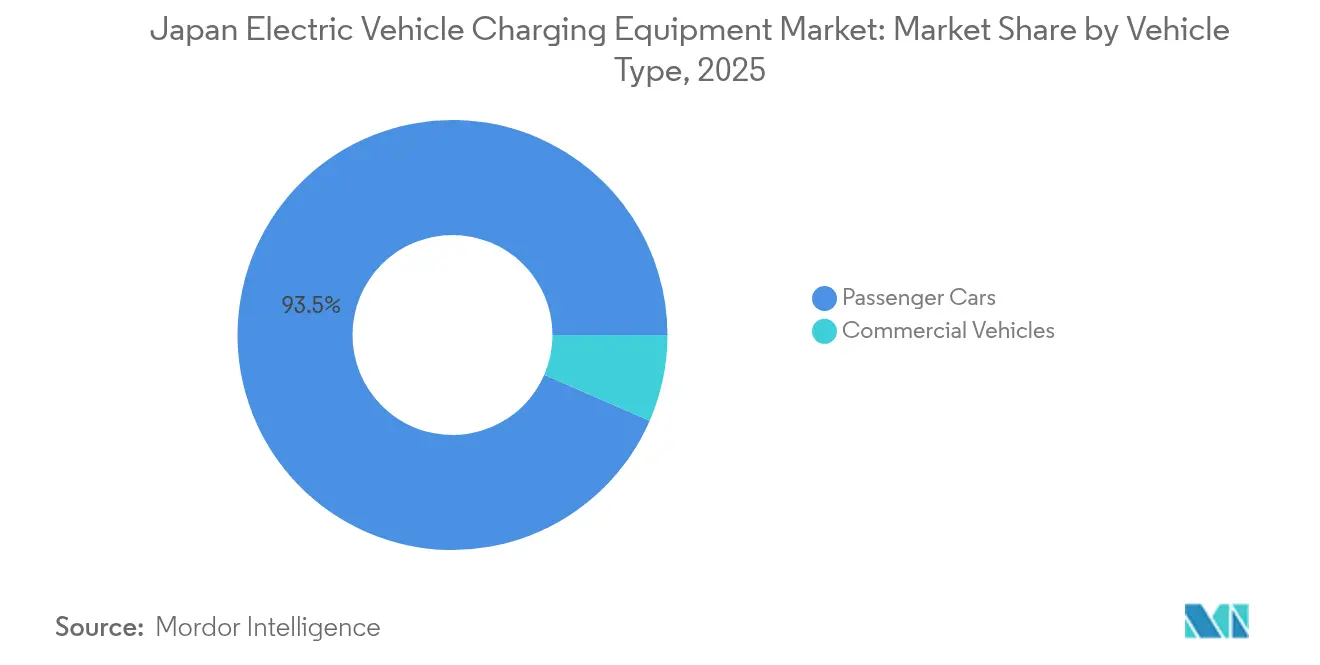
- Per tipologia di veicolo, le autovetture hanno guidato il mercato giapponese delle apparecchiature di ricarica per veicoli elettrici con una quota di mercato del 93.48% nel 2025, mentre si prevede che i veicoli commerciali cresceranno a un CAGR del 64.30% fino al 2031.
- Per quanto riguarda le apparecchiature di ricarica, la categoria Altri (morsettiere, contatori di energia, meccanismi di sicurezza, ecc.) ha detenuto una quota del 33.62% del mercato giapponese delle apparecchiature di ricarica per veicoli elettrici nel 2025, mentre cavi e fili sono destinati a registrare il CAGR più rapido, pari al 63.90%, entro il 2031.
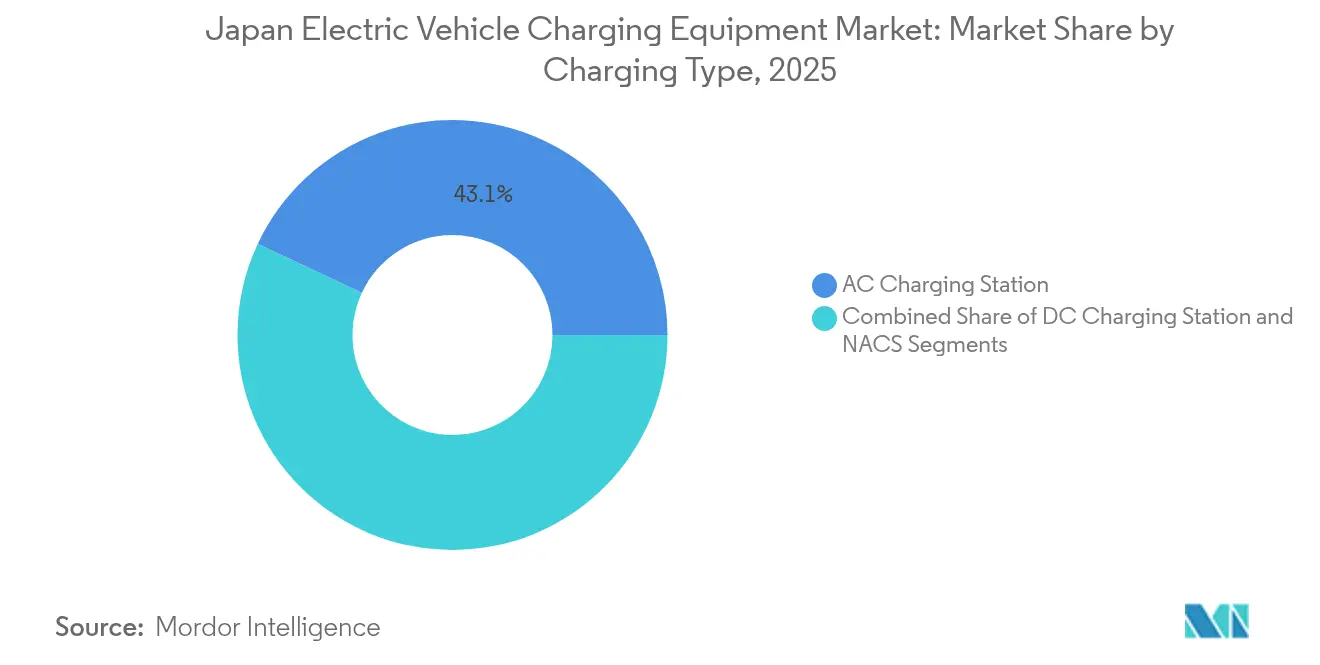
- In base al tipo di ricarica, nel 43.05 le stazioni AC hanno conquistato il 2025% del mercato giapponese delle apparecchiature di ricarica per veicoli elettrici e si prevede che cresceranno a un CAGR del 64.70% entro il 2031.
- Per tipologia di applicazione, nel 82.95 la ricarica domestica ha rappresentato l'2025% della quota di mercato delle apparecchiature di ricarica per veicoli elettrici in Giappone, mentre si prevede che la ricarica pubblica aumenterà a un CAGR del 91.80% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato giapponese delle apparecchiature di ricarica per veicoli elettrici
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Divieto di vendita di auto a benzina nel 2035 | + 12.8% | Tokyo, Kanagawa, Osaka, Aichi | A lungo termine (≥ 4 anni) |
| Mandati di elettrificazione della flotta ESG | + 8.5% | Tokyo, Kanagawa, Osaka | Medio termine (2-4 anni) |
| Fondo per la crescita verde del METI | + 6.2% | Tokyo, Kanagawa, Aichi, Fukuoka | A breve termine (≤ 2 anni) |
| Tariffa V2H (Veicolo-Casa) | + 4.1% | Tokyo, Kanagawa, Chiba, Saitama | Medio termine (2-4 anni) |
| Domanda di caricabatterie bidirezionali | + 3.9% | Yamanashi, Miyazaki, Kochi, Tokushima | A lungo termine (≥ 4 anni) |
| Piloti di caricabatterie su strada | + 2.7% | Osaka, Kyoto, Hyogo | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Incentivo al passaggio ai veicoli elettrici dal divieto di vendita di auto a benzina in Giappone dal 2035
Il divieto elimina l'ambiguità politica e accelera gli investimenti in attrezzature, poiché i fornitori del mercato giapponese di apparecchiature di ricarica per veicoli elettrici possono modellare con sicurezza i flussi di cassa decennali. Il governo giapponese ha stanziato migliaia di miliardi per l'espansione delle infrastrutture di ricarica e ha fissato un obiettivo di 300,000 punti di ricarica pubblici entro il 2030, un'espansione di quasi otto volte. Anche le flotte commerciali devono conformarsi, innescando un'immediata domanda di stazioni di ricarica che sostiene il significativo CAGR del mercato giapponese delle apparecchiature di ricarica per veicoli elettrici. Tokyo e le prefetture adiacenti attraggono la maggior parte dei finanziamenti iniziali, riflettendo la densità di popolazione e la concentrazione delle sedi centrali delle aziende.
Mandati di elettrificazione della flotta aziendale ESG di Keiretsu Groups
In Giappone, il peculiare sistema keiretsu sposta l'adozione dei veicoli elettrici (EV) da semplici scelte dei consumatori a strategie aziendali unificate, dando vita a modelli di domanda infrastrutturale unici e non riscontrabili nei mercati occidentali. Alcune aziende giapponesi si sono impegnate a dotarsi di flotte commerciali completamente elettrificate entro il 2030, stipulando contratti di ricarica a lungo termine presso fabbriche e hub logistici. I vantaggi di scala riducono i costi di installazione per porto e accelerano il ritorno sull'investimento, soprattutto nelle zone economiche del Kanto e del Kansai.
Sovvenzioni per caricabatterie ad alta potenza sovvenzionate nell'ambito del Fondo per la crescita verde del METI
Il programma di sovvenzioni giapponese per l'anno fiscale 2024-2025 è specificamente mirato alle infrastrutture di ricarica ad alta potenza, colmando il divario critico tra le attuali installazioni a predominanza di corrente alternata e i futuri requisiti di ricarica rapida. L'attenzione del programma sulle installazioni da 150 kW+ segnala la svolta strategica del Giappone verso il supporto dei viaggi a lunga distanza e delle operazioni di veicoli commerciali, aree in cui l'infrastruttura attuale rimane inadeguata. Le norme sulle sovvenzioni richiedono funzioni di integrazione nella rete, offrendo ai produttori nazionali di elettronica di potenza un vantaggio iniziale. I sussidi concentrati a Tokyo, Aichi e Fukuoka aumentano l'utilizzo e riducono il periodo di ammortamento a meno di quattro anni.
Premi tariffari V2H delle aziende di servizi energetici
Le aziende elettriche considerano le batterie dei veicoli elettrici come sistemi di accumulo distribuiti che possono alimentare la rete quando i prezzi spot all'ingrosso aumentano. In base ai nuovi piani tariffari dinamici, le famiglie con caricabatterie bidirezionali guadagnano significativamente per ogni kWh esportato durante i picchi serali. L'opportunità di arbitraggio riduce il periodo di ammortamento di una wall box residenziale da 7 kW a meno di tre anni, rafforzando il business case per i consumatori nel mercato giapponese delle apparecchiature di ricarica per veicoli elettrici. Le aziende elettriche evitano anche costosi avviamenti di turbine a gas sfruttando la capacità aggregata dei veicoli, il che le aiuta a rispettare i limiti di intensità di carbonio senza investire in batterie autonome. Le prefetture intorno a Tokyo sono in testa alla crescita degli abbonamenti perché combinano un'elevata penetrazione del solare sui tetti con rigorosi obiettivi di stabilità della rete [1] "CHAdeMO Protocol Development Roadmap", CHAdeMO Association, chademo.com.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Approvazioni lente per la ristrutturazione dei condomini | -3.2% | Tokyo, Kanagawa, Osaka, Kyoto | A lungo termine (≥ 4 anni) |
| Elevati costi di locazione dei terreni | -2.8% | Tokyo, Kanagawa, Osaka, Aichi | Medio termine (2-4 anni) |
| Frammentazione standard CHAdeMO / CCS / NACS | -1.9% | Tokyo, Kanagawa, Osaka, Aichi | Medio termine (2-4 anni) |
| Bassi tassi di utilizzo rurale | -1.4% | Aree rurali di Hokkaido, Tohoku, Kyushu | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Approvazioni lente per la ristrutturazione dei condomini ai sensi del Building Management Act
Il Building Management Act giapponese impone il consenso unanime di tutti i proprietari di condomini per le principali modifiche elettriche. Questo requisito pone ostacoli significativi all'installazione di stazioni di ricarica residenziali, soprattutto nelle aree urbane dominate dalla vita in condominio. Sebbene la legge sia stata concepita per le modifiche edilizie tradizionali, non affronta le sfumature dell'implementazione delle infrastrutture per i veicoli elettrici. In questo caso, le decisioni prese dai singoli proprietari possono avere implicazioni di vasta portata sulla capacità elettrica complessiva dell'edificio e sui sistemi di sicurezza. Con l'aumento dell'adozione dei veicoli elettrici, questi vincoli si intensificano, causando colli di bottiglia infrastrutturali. Di conseguenza, molti nuovi proprietari di veicoli elettrici sono spinti verso soluzioni di ricarica pubbliche, che aumentano i costi operativi e ne riducono l'attrattiva.
Elevati costi di locazione dei terreni per i siti pubblici di ricarica rapida vicino alle autostrade
Le posizioni privilegiate per le stazioni di ricarica rapida pubbliche, soprattutto quelle vicine a superstrade e hub urbani, sono soggette a elevati canoni di locazione dei terreni. Questi sovrapprezzi mettono a dura prova la redditività degli operatori di ricarica, anche con elevati tassi di utilizzo. Nelle aree metropolitane, i costi aumentano ulteriormente. Questa tensione finanziaria spinge gli operatori verso sedi secondarie, prive di visibilità e accessibilità. Un tale spostamento riduce la praticità della rete e ostacola i tassi di adozione, soprattutto tra i consumatori diffidenti nei confronti delle limitazioni di autonomia. Questa sfida è particolarmente evidente nell'implementazione delle stazioni di ricarica rapida a corrente continua (CC). La loro maggiore richiesta di potenza comporta maggiori investimenti infrastrutturali, che gli operatori devono recuperare con un numero inferiore di sessioni di ricarica rispetto alle installazioni a corrente alternata (CA).
Analisi del segmento
Per tipo di veicolo: le flotte aziendali rimodellano la domanda di attrezzature
Nel 93.48, le autovetture detenevano una quota di mercato giapponese del 2025% per le apparecchiature di ricarica per veicoli elettrici, fornendo il carico di base per la maggior parte delle reti pubbliche. I veicoli commerciali, tuttavia, registrano un CAGR del 64.30%, che spinge i produttori di apparecchiature verso blocchi CC di livello deposito e software avanzati di pianificazione del carico. I contratti di elettrificazione delle flotte sono in genere pluriennali, consentendo ai fornitori di bloccare i ricavi ricorrenti dalla manutenzione e di prevedere la domanda di ricambi in modo più accurato. Aziende di logistica come Yamato e Sagawa implementano hub da megawatt che fungono anche da microreti, utilizzando batterie stazionarie per ridurre la domanda di picco e vendere servizi ausiliari alle utility. Queste grandi installazioni creano vantaggi di ricaduta per gli automobilisti al dettaglio quando gli operatori aprono al pubblico la capacità notturna in eccesso.
Il cambiamento aziendale favorisce anche la durabilità dei connettori e l'innovazione nell'integrazione dei pagamenti, poiché i casi d'uso delle flotte richiedono migliaia di cicli di accoppiamento e una fatturazione centralizzata. Una maggiore produttività accelera i cicli di sostituzione dell'hardware, ampliando il mercato dei ricambi per cavi, guarnizioni e quadri elettrici. I fornitori che abbinano l'hardware ai dashboard SaaS per flotte ottengono un isolamento dei margini poiché il tasso di abbandono del software rimane basso una volta integrato nei flussi di lavoro logistici. Con l'aumento dell'adozione da parte delle aziende, si prevede un aumento della quota commerciale del mercato giapponese delle apparecchiature di ricarica per veicoli elettrici, anche se le autovetture rimangono numericamente dominanti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Con l'attrezzatura di ricarica: cavi e fili superano i pilastri tradizionali
La categoria "Altri" (morsettiere, contatori di energia, meccanismi di sicurezza, ecc.) deteneva il 33.62% della quota di mercato giapponese delle apparecchiature di ricarica per veicoli elettrici nel 2025, ma si prevede che cavi e fili cresceranno a un CAGR del 63.90%. La guaina composita leggera riduce la massa dei cavi del 40%, attenuando lo sforzo ergonomico e riducendo le chiamate di manutenzione legate alla caduta dei connettori. Le aziende nazionali sviluppano questi progetti congiuntamente con i fornitori di resina, assicurandosi contratti di fornitura esclusivi che rafforzano i margini. Le economie di scala dei componenti riducono significativamente il costo unitario, ampliando l'adozione tra i piccoli operatori indipendenti.
I tradizionali pilastri a piedistallo devono far fronte ai vincoli di ingombro urbano, spingendo i fornitori a implementare supporti a parete sottili che si avvitano ai pali di illuminazione dei parcheggi esistenti. Alimentatori e schede di controllo seguono la crescita complessiva del mercato giapponese delle apparecchiature di ricarica per veicoli elettrici, ma ottengono un incremento incrementale dall'adozione di MOSFET al carburo di silicio, migliorando significativamente l'efficienza di conversione. Gli aggiornamenti di interoperabilità seguono la roadmap ChaoJi di CHAdeMO, garantendo che il nuovo hardware rimanga retrocompatibile con i veicoli precedenti. I fornitori che offrono suite hardware end-to-end si aggiudicano le gare d'appalto comunali perché il bundling semplifica le verifiche di approvvigionamento. La corsa ai componenti sottolinea quindi come modifiche ingegneristiche incrementali possano influenzare ingenti flussi di fatturato in un mercato in rapida crescita.
Per tipo di carica: dominanza CA rinforzata dal valore bidirezionale
Le stazioni di ricarica CA hanno rappresentato il 43.05% del mercato giapponese delle apparecchiature di ricarica per veicoli elettrici nel 2025 e si espanderanno a un CAGR del 64.70% con la moltiplicazione dei casi d'uso V2H domestici. Le unità residenziali sono ora dotate di firmware preinstallato in fabbrica che consente l'esportazione di 20 kW, sufficienti a coprire i picchi di carico serali delle aree comuni di un tipico condominio giapponese. Le aziende di servizi pubblici premiano la partecipazione bidirezionale, compensando i tempi di ricarica più lunghi rispetto alla corrente continua. La funzionalità aggiuntiva aumenta l'utilizzo delle apparecchiature anche quando i veicoli sono parcheggiati, trasformando i tempi di inattività in entrate sia per il proprietario che per l'operatore. Nelle prefetture suburbane, i costruttori integrano le wall box CA nei pacchetti di nuove case, aggiungendo solo circa l'1% ai costi di costruzione ma aumentando il valore dell'immobile.
I caricabatterie rapidi a corrente continua mantengono la loro supremazia lungo le autostrade e i depositi di flotte, dove i tempi di ricarica determinano l'economia del percorso. I moduli di alimentazione al carburo di silicio e i cavi raffreddati a liquido consentono una produttività significativa che ricarica i pacchi batteria da 100 kWh di nuova generazione in meno di 10 minuti. Tuttavia, gli aggiornamenti della rete sono in ritardo nei centri storici, convogliando gli investimenti verso i parchi logistici della fascia esterna con ampia capacità. Il protocollo NACS è ancora in fase di valutazione; gli adattatori pilota di Panasonic raggiungono un handshake affidabile, ma attendono l'approvazione del governo. Pertanto, la crescita della corrente continua, seppur rapida, rimane vincolata alle realtà infrastrutturali che le unità a corrente alternata aggirano grazie ai consumi inferiori.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di applicazione: reti pubbliche colmano il divario urbano
Nel 82.95, le installazioni domestiche rappresentavano l'2025% del mercato giapponese delle apparecchiature di ricarica per veicoli elettrici, preferite dai proprietari di case monofamiliari che possono accedere a tariffe notturne basse. Tuttavia, le difficoltà di adeguamento dei condomini stanno spingendo gli automobilisti urbani verso le stazioni di ricarica pubbliche o sul posto di lavoro, innescando un CAGR del 91.80% per le applicazioni pubbliche. I proprietari di immobili commerciali installano cluster a otto posti per monetizzare i tempi di sosta nei parcheggi, registrando un incremento delle vendite accessorie grazie alla permanenza dei conducenti di veicoli elettrici durante le sessioni di ricarica. I comuni integrano le colonnine di aria condizionata lungo i marciapiedi negli aggiornamenti delle smart city, utilizzando sensori IoT per adattare dinamicamente le tariffe di parcheggio in base al carico della rete. Questo modello di politica si estende dai quartieri di Tokyo a Osaka e Fukuoka, espandendo la densità della rete pubblica.
La ricarica sul posto di lavoro emerge come un modello ibrido: i dipendenti prenotano gli slot di ricarica tramite app mobili, mentre la capacità non utilizzata a mezzogiorno restituisce energia all'edificio con una tariffa interna. Il duplice utilizzo migliora i tempi di ammortamento e si allinea con gli audit di sostenibilità aziendale. Settori di destinazione come l'ospitalità e la grande distribuzione si uniscono all'onda, installando caricabatterie per attrarre viaggiatori attenti all'ambiente. I produttori di hardware rispondono con design modulari che vanno da due a sedici testine senza nuovi trasformatori, semplificando le decisioni di spesa in conto capitale. Entro il 2031, si prevede che la quota di mercato pubblica delle apparecchiature di ricarica per veicoli elettrici in Giappone rivaleggierà con il segmento domestico, segnalando un ecosistema a due canali maturo.
Analisi geografica
L'area metropolitana di Tokyo domina il mercato giapponese delle apparecchiature di ricarica per veicoli elettrici, sostenuto da una popolazione densamente popolata, un elevato PIL pro capite e piani climatici municipali progressisti. L'area metropolitana beneficia di sussidi sovrapposti: la prefettura di Tokyo copre i costi significativi dell'hardware di ricarica per le piccole imprese, mentre i sussidi nazionali METI gestiscono le spese di connessione alla rete. Le sedi centrali aziendali di Marunouchi e Shinjuku impongono la ricarica sul posto di lavoro, accelerando la penetrazione delle apparecchiature nelle torri commerciali. Gli elevati tassi di utilizzo garantiscono solidi flussi di cassa che attraggono fondi infrastrutturali.
I colossi industriali Toyota e Nissan stimolano la domanda di attrezzature nelle province di Chubu e Kansai elettrificando i rami logistici. Le prefetture di Aichi e Kanagawa collaborano con le aziende di servizi pubblici per ottenere i permessi necessari per l'aggiornamento dei trasformatori, riducendo significativamente i tempi di costruzione. Queste aree fungono anche da banchi di prova per i prototipi ultraveloci di ChaoJi, offrendo ai fornitori nazionali un vantaggio competitivo. I cluster manifatturieri integrano inoltre i caricabatterie con impianti solari e di cogenerazione sui tetti, creando microreti che vendono servizi di controllo della frequenza alla rete principale. Di conseguenza, i governi regionali posizionano l'infrastruttura per veicoli elettrici sia come leva di politica industriale che come strumento di transizione energetica, ampliando la portata del mercato giapponese delle attrezzature di ricarica per veicoli elettrici.
Le prefetture rurali, in particolare Yamanashi, Miyazaki e Kochi, adottano i caricabatterie principalmente per assorbire il surplus di energia solare a mezzogiorno. I terminali CA con batteria tampone attenuano l'intermittenza e forniscono energia di emergenza durante tifoni e terremoti, una caratteristica essenziale per la resilienza. I bassi volumi di traffico riducono la redditività autonoma, quindi le amministrazioni locali abbinano i caricabatterie a campagne turistiche che mettono in risalto percorsi ecologici e alloggi ecosostenibili. Sebbene ogni sito rurale contribuisca a un fatturato modesto, insieme garantiscono una copertura nazionale e aumentano la licenza sociale del mercato giapponese delle apparecchiature di ricarica per veicoli elettrici per espandersi.
Panorama normativo
In Giappone, la diffusione delle infrastrutture di ricarica per veicoli elettrici è fortemente influenzata dal Ministero dell'Economia, del Commercio e dell'Industria (METI) e dal programma di sovvenzioni per le infrastrutture dedicate ai veicoli a energia pulita (CEV), gestito tramite il Centro per la Promozione dei Veicoli di Nuova Generazione. Le attuali politiche prevedono obiettivi di diffusione a lungo termine, tra cui la realizzazione di 150,000 punti di ricarica entro il 2030, e un obiettivo per le stazioni di ricarica rapida pubbliche, il tutto con finestre di finanziamento pluriennali (anni fiscali 2026 e 2027). Questa struttura contribuisce a ridurre i rischi legati a progetti a lungo termine, come le stazioni di ricarica autostradali.
La conformità e l'ammissibilità sono legate alla certificazione e agli standard. Nel 2024, JARI-RB ha aggiornato la certificazione EVSE per le apparecchiature CA ad alta potenza, con una capacità di corrente nominale aumentata da 30 A a 50 A (fino a 10 kW), mentre la precedente versione del 2014 è scaduta il 31 marzo 2025. Ciò riduce i tempi di aggiornamento per fornitori e installatori. I requisiti legati ai sussidi rafforzano anche le aspettative di interoperabilità, con il supporto CHAdeMO posizionato come prerequisito pratico per il supporto nazionale. Il 20 novembre 2025, il METI ha annunciato ulteriori percorsi di richiesta di sussidi a lungo termine per le aree di servizio autostradali e le aree di parcheggio per tenere conto della maggiore durata dei lavori di costruzione e della complessità della connessione alla rete.
Analisi della catena del valore
La catena del valore delle apparecchiature di ricarica per veicoli elettrici in Giappone comprende a monte componenti elettronici di potenza e cablaggi (quadri elettrici, contatori, meccanismi di sicurezza, moduli in carburo di silicio, cavi raffreddati a liquido e assemblaggi di cavi compositi), a metà percorso produttori OEM di caricabatterie e integratori di sistemi (wall box CA, caricabatterie rapidi CC, unità V2H bidirezionali e sistemi di accumulo a batteria containerizzati), e a valle l'implementazione e la gestione da parte di aziende di servizi pubblici, gestori di punti di ricarica, gestori di siti (negozi, luoghi di lavoro, depositi, aree di servizio autostradali) e reti di installatori che si occupano di permessi, opere civili e interconnessione alla rete. La gestione dei sussidi attraverso il programma CEV vincola molti progetti, influenzando le scelte della distinta base e guidando la domanda di apparecchiature certificate e funzioni di integrazione nella rete.
La distribuzione e la commercializzazione dipendono sempre più da ecosistemi software e di pagamento che connettono conducenti e flotte a reti multi-operatore, il che accresce il ruolo delle piattaforme accanto all'hardware. Nel giugno 2026, PLUGO Inc. ha annunciato la compatibilità delle sue apparecchiature di ricarica con il servizio di ricarica per veicoli elettrici TOYOTA Wallet, a dimostrazione di come l'interoperabilità con servizi di pagamento e autenticazione ampiamente utilizzati possa influenzare la selezione e l'utilizzo delle apparecchiature. Questa tendenza riflette anche un passaggio verso hardware pubblico ad alta potenza, in linea con le linee guida infrastrutturali del METI, in particolare per le stazioni autostradali, mentre l'adozione in ambito residenziale e lavorativo è supportata dall'attenzione politica rivolta ai dispositivi V2H e di alimentazione esterna. Ciò è ulteriormente confermato dalla pubblicazione, nel giugno 2026, da parte del METI, di riepiloghi dei sussidi relativi alle apparecchiature di ricarica/scarica V2H e ai dispositivi di alimentazione esterna.
Panorama competitivo
Il mercato giapponese delle stazioni di ricarica per veicoli elettrici presenta una moderata frammentazione, il che indica significative opportunità di consolidamento con la maturazione del settore. Le dinamiche competitive favoriscono le aziende che combinano capacità hardware con piattaforme software, consentendo soluzioni integrate che soddisfano i requisiti di ricarica dei veicoli e di gestione della rete. Questa integrazione diventa preziosa man mano che le utility cercano partner per programmi di risposta alla domanda e servizi di stabilizzazione della rete.
Le partnership strategiche si moltiplicano: aziende di servizi pubblici come Tokyo Electric Power stipulano accordi di condivisione dei ricavi che offrono ai fornitori di apparecchiature finestre tariffarie preferenziali in cambio della partecipazione alla gestione della domanda. Start-up come PowerX introducono caricabatterie containerizzati integrati nelle batterie, riducendo i picchi di consumo e ritagliandosi una nicchia nei porti con scarsità di spazio. Le fusioni e acquisizioni transfrontaliere accelerano; l'acquisizione di eks Energy da parte di Hitachi Energy si assicura elettronica di potenza avanzata che riduce notevolmente i tempi di installazione.[2]Kelsey Misbrener, "Hitachi completa l'acquisizione completa di eks Energy", Solar Power World, solarpowerworldonline.com
L'attenzione all'innovazione si sposta dall'hardware puro a ecosistemi full-stack che comprendono moduli di pagamento, autenticazione e trading di energia. I fornitori che integrano la manutenzione predittiva basata sull'intelligenza artificiale riducono significativamente i tempi di inattività, un elemento di differenziazione nelle gare d'appalto. La pressione competitiva fa scendere il prezzo per kilowatt installato di circa l'8% annuo, eppure i contratti di servizio attenuano l'erosione dei margini. Gli investitori privilegiano le aziende che offrono soluzioni end-to-end perché l'integrazione verticale semplifica la valutazione del rischio. Con il proseguimento del consolidamento, il mercato giapponese delle apparecchiature di ricarica per veicoli elettrici si sta dirigendo verso un oligopolio di campioni hardware-software in grado di garantire implementazioni multi-gigawatt.
Leader del settore delle apparecchiature di ricarica per veicoli elettrici in Giappone
-
FIGURA
-
Delta Electronics Inc.
-
Toyota Connected Corporation
-
ENECHANGE Ltd.
-
Schneider SE elettrico
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: Tesla e 7-Eleven Japan hanno inaugurato il loro primo Supercharger congiunto l'11 luglio 2026 presso un punto vendita 7-Eleven nella prefettura di Kanagawa, dotato di quattro colonnine V3. La collaborazione formalizza il ruolo dei minimarket come spazi dedicati alla ricarica rapida ad alta occupazione, rafforzando la validità commerciale delle implementazioni multi-porta con tempi di attività standardizzati e servizi per i clienti.
- Giugno 2026: La Japan Green Investment Corp. for Carbon Neutrality (JICN) ha annunciato un finanziamento fino a 300 milioni di yen a sostegno di PLUGO Inc. per l'espansione e la razionalizzazione dell'infrastruttura di ricarica per veicoli elettrici. Il finanziamento favorirà una diffusione più rapida e miglioramenti operativi, aumentando la pressione competitiva sui produttori e sugli installatori di colonnine di ricarica affinché offrano apparecchiature scalabili e gestibili da remoto.
- Settembre 2024: Panasonic Energy ha avviato la produzione in serie di 4680 batterie cilindriche presso il suo stabilimento di Wakayama, con l'obiettivo di raggiungere la piena capacità produttiva entro il secondo trimestre dell'anno fiscale 2025. L'aumento della produzione rafforza la base di fornitura nazionale di batterie, fondamentale per una più ampia elettrificazione, e soddisfa la domanda di caricabatterie per le implementazioni di ricarica a gestione dinamica e in linea con la rete elettrica.
Ambito del rapporto sul mercato giapponese delle apparecchiature di ricarica per veicoli elettrici
Una stazione di ricarica, nota anche come stazione di ricarica per veicoli elettrici, punto di ricarica elettrica, punto di ricarica, punto di ricarica, stazione di ricarica elettronica (ECS) e attrezzatura di alimentazione per veicoli elettrici (EVSE), è una macchina che fornisce energia elettrica per caricare prese plug-in veicoli elettrici, tra cui automobili, camion, autobus e altri. Le stazioni di ricarica forniscono connettori conformi a una varietà di standard. Per la comune ricarica rapida a corrente continua, i caricabatterie sono dotati di più adattatori come il sistema di ricarica combinata (CCS), CHAdeMO e la ricarica rapida CA.
L’infrastruttura di ricarica dei veicoli elettrici giapponese è segmentata per utilizzo finale e tipologia di stazioni di ricarica. In base all’uso finale, il mercato è segmentato in ricarica domestica e ricarica pubblica. In base al tipo di stazione di ricarica, il mercato è segmentato in stazioni di ricarica AC e stazioni di ricarica DC.
Per ogni segmento, le dimensioni e le previsioni del mercato sono state effettuate sulla base del valore (miliardi di dollari).
Per tipo di veicolo
| Veicoli passeggeri |
| Veicoli commerciali |
Con l'attrezzatura di ricarica
| Pilastro |
| Cavo e cavo |
| Schede di controllo |
| Regolatori di carica |
| Alimentatori |
| Altro |
Per tipo di ricarica
| Stazione di ricarica AC |
| Stazione di ricarica CC |
| NACS (Sistema di tariffazione nordamericano) |
Per tipo di applicazione
| Ricarica domestica |
| Carica pubblica |
| Per tipo di veicolo | Veicoli passeggeri |
| Veicoli commerciali | |
| Con l'attrezzatura di ricarica | Pilastro |
| Cavo e cavo | |
| Schede di controllo | |
| Regolatori di carica | |
| Alimentatori | |
| Altro | |
| Per tipo di ricarica | Stazione di ricarica AC |
| Stazione di ricarica CC | |
| NACS (Sistema di tariffazione nordamericano) | |
| Per tipo di applicazione | Ricarica domestica |
| Carica pubblica |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato giapponese delle apparecchiature di ricarica per veicoli elettrici nel 2026?
Il suo valore è di 0.46 miliardi di dollari e si prevede che raggiungerà gli 4.64 miliardi di dollari entro il 2031, con un CAGR del 58.70%.
Quale percentuale di apparecchiature utilizza oggi la tecnologia AC?
Le unità AC rappresentano il 43.05% della capacità installata, favorite per la funzionalità V2H bidirezionale.
Quale tipologia di applicazione sta crescendo più velocemente?
Si prevede che la ricarica pubblica aumenterà a un CAGR del 91.80% entro il 2031, poiché gli automobilisti urbani faranno affidamento sui punti vendita e sui punti vendita al dettaglio.
Perché i cavi e i fili si stanno espandendo così rapidamente?
I design leggeri e raffreddati a liquido consentono una maggiore erogazione di potenza, determinando un CAGR del 63.90% per la categoria dei componenti.
Cosa impedisce l'adozione dei caricabatterie domestici nelle città?
Le norme sulla ristrutturazione dei condomini previste dal Building Management Act richiedono il consenso unanime, ritardando le approvazioni.


