

Panoramica di mercato
| Periodo di studio | 2017 - 2029 |
|---|---|
| Anno base per la stima | 2024 |
| Periodo dei dati di previsione | 2025 - 2029 |
| Dimensione del mercato (2025) | 28.5 miliardo di dollari |
| Dimensione del mercato (2029) | 45.8 miliardo di dollari |
| Tasso di crescita (2025 - 2029) | 12.59% CAGR |
| Concentrazione del mercato | Alto |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |

Analisi del mercato dei veicoli commerciali in Giappone di Mordor Intelligence
Si stima che il mercato giapponese dei veicoli commerciali avrà una dimensione di 28.5 miliardi di dollari nel 2025 e si prevede che raggiungerà i 45.8 miliardi di dollari entro il 2029, con un CAGR del 12.59% nel periodo di previsione (2025-2029).
L'industria dei veicoli commerciali in Giappone sta attraversando un cambiamento radicale guidato dagli ambiziosi obiettivi ambientali e dall'innovazione tecnologica della nazione. Il governo giapponese ha stabilito una chiara tabella di marcia verso la neutralità carbonica, fissando un obiettivo di zero emissioni di carbonio entro il 2050. Questo impegno è sostenuto da un consistente supporto finanziario, con il governo che offre incentivi significativi, tra cui esenzioni fiscali e incentivi finanziari, puntando a un incremento di 90 trilioni di JPY (870 miliardi di USD) all'anno attraverso investimenti e vendite verdi entro il 2030. Il significativo impatto ambientale del settore dei trasporti, che rappresenta il 19% delle emissioni totali della nazione, ha catalizzato questa transizione verso soluzioni di mobilità sostenibile.
Il panorama del mercato dei veicoli commerciali è rimodellato da partnership strategiche e progressi tecnologici, in particolare nel segmento dei veicoli elettrici. I principali attori del settore stanno formando iniziative collaborative per accelerare l'innovazione e la penetrazione del mercato. Un esempio degno di nota è la partnership di maggio 2023 tra Toyota e Suzuki per co-sviluppare nuovi mini van elettrici e piattaforme BEV, dimostrando l'impegno del settore verso l'elettrificazione. Queste collaborazioni sono fondamentali per condividere i costi di sviluppo e accelerare la commercializzazione dei veicoli di nuova generazione.
Lo sviluppo delle infrastrutture svolge un ruolo fondamentale nel supportare la trasformazione del settore, con il Giappone che mantiene una solida rete di ricarica composta da 29,400 stazioni di ricarica per veicoli elettrici a partire dal 2022. L'impegno del governo per lo sviluppo delle infrastrutture è evidente nel suo approccio globale alla creazione di un ecosistema che supporti i veicoli a carburante alternativo. Questa espansione delle infrastrutture è completata da un maggiore supporto per l'adozione dei veicoli elettrici, come dimostrato dalla decisione del governo nel 2022 di raddoppiare il sussidio per gli acquisti di veicoli elettrici a batteria a 850,000 JPY (6,500 USD).
Il settore sta assistendo a una significativa evoluzione tecnologica, in particolare nello sviluppo di propulsori alternativi e sistemi avanzati per veicoli. I produttori giapponesi sono all'avanguardia nell'innovazione della tecnologia dei veicoli ibridi ed elettrici, con aziende che introducono nuovi modelli dotati di funzionalità avanzate e capacità di prestazioni migliorate. La politica del governo di eliminare gradualmente i veicoli a benzina entro la metà degli anni '2030 ha accelerato la ricerca e lo sviluppo nelle tecnologie elettriche e delle celle a combustibile, promuovendo un ambiente di continua innovazione e progresso tecnologico nel settore dei veicoli commerciali.
Tendenze e approfondimenti sul mercato dei veicoli commerciali in Giappone
Il mercato giapponese dei veicoli elettrici cresce gradualmente grazie alle partnership tra governo e industria
- L’industria dei veicoli elettrici in Giappone sta crescendo gradualmente e le norme e gli obiettivi del governo per elettrificare tutte le nuove vendite di auto entro il 2035 stanno spostando il paese verso la mobilità elettrica. Inoltre, gli sforzi del governo in termini di sussidi e sconti stanno guidando il mercato dei veicoli elettrici del Paese. Nel novembre 2021, il governo del Giappone ha annunciato che avrebbe concesso sussidi per i veicoli elettrici, ovvero fino a 7200 dollari per veicolo. Tuttavia, i veicoli ibridi non sono inclusi nel programma di sovvenzioni. Tali fattori contribuiscono alla crescita dei veicoli elettrici (autovetture) dell’11.11% nel 2022 rispetto al 2021.
- Diverse aziende stanno firmando partnership e iniziative per migliorare la mobilità elettrica in vari settori in tutto il Giappone. Nel giugno 2022, la società tecnologica Sony e la casa automobilistica giapponese Honda hanno firmato una joint venture per lavorare insieme sulla mobilità elettrica. L'obiettivo dell'impresa è produrre e vendere auto elettriche in Giappone entro il 2025. Inoltre, Honda ha annunciato il lancio di 30 veicoli elettrici e la produzione di 2 milioni di veicoli all'anno entro il 2030. Ciascuna società ha investito circa 37.52 milioni di dollari nell'impresa. . Si prevede che tali fattori avranno un impatto positivo sulla mobilità elettrica.
- Nell'aprile 2022, la casa automobilistica statunitense General Motors ha annunciato un'espansione della sua partnership con Honda per la produzione di veicoli elettrici. Nell’ambito dell’espansione, le aziende svilupperanno nuovi veicoli elettrici a prezzi accessibili, comprese le automobili. Si prevede che la produzione dei veicoli inizierà all’inizio del 2027. Inoltre, si prevede che tali espansioni internazionali svilupperanno nuovi design e automobili migliorate, che si prevede aumenteranno ulteriormente le vendite di auto elettriche durante il periodo 2024-2030 in Giappone, che sarà accelerare anche la domanda di pacchi batteria in tutto il Giappone.

Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
ALTRE TENDENZE DEL SETTORE CHIAVE TRATTATE NEL RAPPORTO
- Il declino della popolazione del Giappone, guidato dall’invecchiamento demografico e dai bassi tassi di natalità, presenta sfide ed evidenzia la necessità di riforme politiche
- Il mercato automobilistico giapponese nella regione Asia-Pacifico mostra una tendenza di cauta ripresa nel 2022-2023 dopo un periodo di fluttuazioni
- I tassi di interesse automobilistici del Giappone hanno mostrato una tendenza al ribasso sostenuta, guidata dalla politica di bassi tassi di interesse del paese e dagli sforzi per combattere la deflazione
- Nel 2022, mentre Sud Africa, Kenya e Marocco hanno assistito a un calo dell’inflazione, indice di una stabilizzazione economica, la Nigeria ha dovuto affrontare un’impennata prima di stabilizzarsi nel 2023; le proiezioni future suggeriscono una tendenza verso il calo dell’inflazione e la stabilità economica per tutti e quattro i paesi
- Il Giappone, noto per il suo approccio "Kaizen" e la sua abilità tecnologica, ha costantemente mantenuto punteggi LPI elevati, prossimi a 4, dal 2010 al 2018. Con un punteggio LPI 2023 pari a 3.9 e continue innovazioni guidate dalla tecnologia, il Giappone rimane un attore formidabile nell'arena logistica globale
- Il settore dei veicoli commerciali in Giappone nel 2023 ha assistito a un aumento della produzione di autobus, probabilmente a causa di iniziative infrastrutturali o di trasporto pubblico, mentre gli autocarri leggeri sono diminuiti.
- Il PIL pro capite del Giappone è pronto per una forte ripresa, che secondo le previsioni raggiungerà i 47,745.41 dollari entro il 2030
- La transizione del Giappone dalla deflazione all'inflazione moderata segnala un cauto progresso economico
- La rete di ricarica per veicoli elettrici del Giappone si stabilizza su 29,400 stazioni, riflettendo maturità ed eccellenza tecnologica
- Le case automobilistiche stanno lanciando SUV elettrici per stimolare l’elettrificazione e la domanda di batterie in Giappone
- Il governo giapponese ha deciso di estendere il programma di sussidi alla benzina fino alla fine del 2023, citando preoccupazioni su potenziali aumenti dei prezzi nel caso in cui il programma venisse interrotto
Analisi del segmento: tipo di veicolo
Segmento dei pick-up commerciali leggeri nel mercato dei veicoli commerciali in Giappone
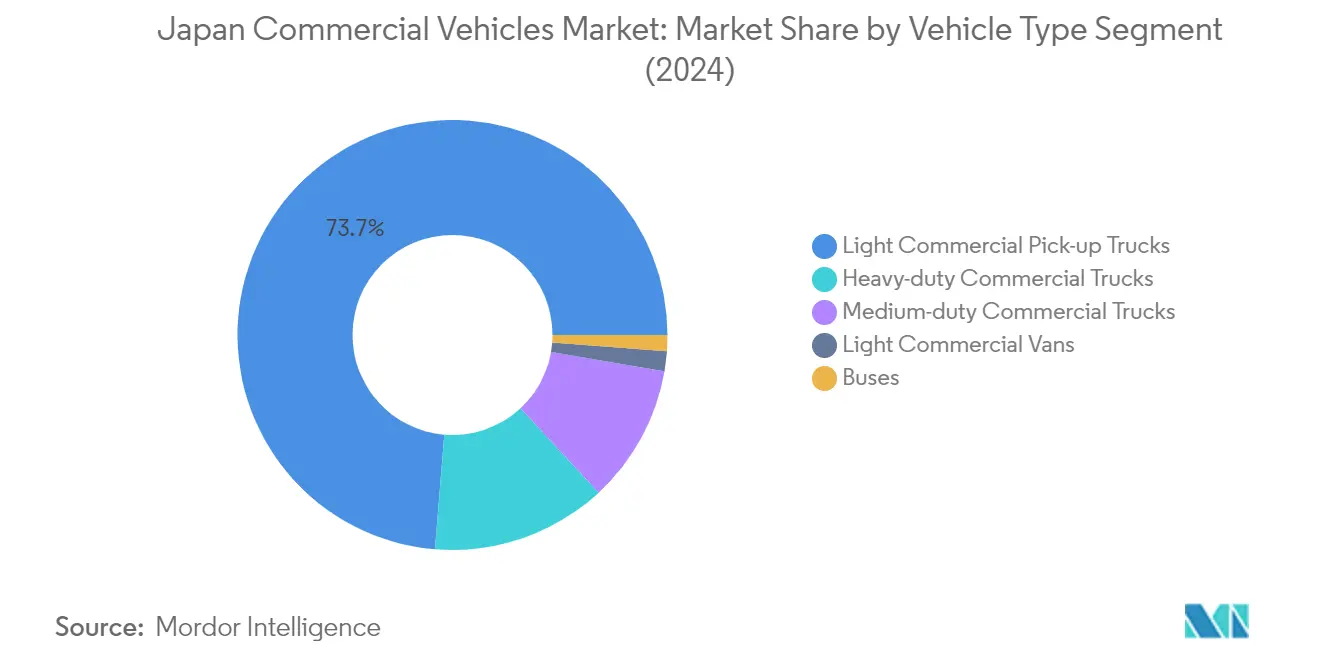
I veicoli commerciali leggeri, in particolare i pick-up, dominano il mercato giapponese dei veicoli commerciali, con una quota di mercato di circa il 74% nel 2024. La preminenza di questo segmento è guidata dal solido settore dell'e-commerce giapponese e dalla crescente domanda di soluzioni di logistica urbana efficienti. Il segmento trae vantaggio dai progressi tecnologici nei propulsori elettrici e ibridi, con importanti produttori come Toyota e Nissan che introducono modelli innovativi dotati di funzionalità di sicurezza avanzate e di una migliore efficienza nei consumi. Le solide prestazioni del segmento sono ulteriormente supportate dalle iniziative governative che promuovono il trasporto sostenibile e dalla versatilità dei veicoli nel soddisfare diverse esigenze aziendali, dalla consegna dell'ultimo miglio alle applicazioni edilizie e agricole.
Segmento degli autobus nel mercato dei veicoli commerciali in Giappone
Il segmento degli autobus sta emergendo come la categoria in più rapida crescita nel mercato dei veicoli commerciali in Giappone, con un tasso di crescita previsto di circa il 14% tra il 2024 e il 2029. Questa notevole crescita è principalmente guidata dai crescenti investimenti nelle infrastrutture di trasporto pubblico e dalla spinta del governo verso soluzioni di mobilità sostenibile. Il segmento sta assistendo a una significativa trasformazione con l'introduzione di autobus elettrici e a celle a combustibile a idrogeno, in particolare nelle aree urbane. I produttori giapponesi si stanno concentrando sullo sviluppo di modelli di autobus avanzati con funzionalità di sicurezza migliorate, maggiore comfort per i passeggeri e ridotto impatto ambientale. La crescita è ulteriormente supportata dalle crescenti attività turistiche e dalla necessità di sostituire i veicoli della flotta obsoleti con alternative più efficienti ed ecocompatibili.
Segmenti rimanenti nel tipo di veicolo
Gli altri segmenti del mercato dei veicoli commerciali in Giappone includono veicoli commerciali pesanti, autocarri commerciali di media portata e furgoni commerciali leggeri, ognuno dei quali soddisfa esigenze distinte del mercato. I veicoli commerciali pesanti svolgono un ruolo cruciale nel trasporto a lungo raggio e nelle attività di costruzione, mentre gli autocarri di media portata soddisfano la distribuzione regionale e le applicazioni specializzate. I furgoni commerciali leggeri sono essenziali per i servizi di consegna urbana e le operazioni delle piccole imprese. Questi segmenti stanno sperimentando diversi livelli di avanzamento tecnologico, in particolare in termini di elettrificazione e automazione, con i produttori che si concentrano sullo sviluppo di veicoli più efficienti ed ecologici per soddisfare le mutevoli esigenze del mercato e i requisiti normativi.
Analisi del segmento: tipo di propulsione
Segmento ICE nel mercato dei veicoli commerciali in Giappone
Il segmento dei motori a combustione interna (ICE) continua a dominare il mercato giapponese dei veicoli commerciali, detenendo circa l'89% della quota di mercato nel 2024. Questa sostanziale presenza sul mercato è principalmente guidata dall'adozione diffusa di motori diesel nei camion medi e pesanti, che rimangono la scelta preferita per il trasporto a lungo raggio e le applicazioni edili. La forza del segmento è ulteriormente rafforzata dall'infrastruttura consolidata del Giappone per i carburanti convenzionali e dalla comprovata affidabilità dei veicoli ICE nelle applicazioni commerciali. Produttori giapponesi come Isuzu, Hino e Mitsubishi Fuso hanno mantenuto la loro forte posizione in questo segmento migliorando costantemente l'efficienza del motore e rispettando rigorosi standard sulle emissioni. Il segmento beneficia anche dei costi di acquisizione iniziali inferiori rispetto ai propulsori alternativi e dell'ampia rete di assistenza disponibile in tutto il paese.
Segmento PHEV nel mercato dei veicoli commerciali in Giappone
Il segmento dei veicoli elettrici ibridi plug-in (PHEV) sta emergendo come il segmento in più rapida crescita nel mercato dei veicoli commerciali in Giappone, con un tasso di crescita previsto di circa il 104% dal 2024 al 2029. Questa straordinaria traiettoria di crescita è guidata da diversi fattori, tra cui l'aumento degli incentivi governativi per i veicoli eco-compatibili e il crescente impegno aziendale verso gli obiettivi di sostenibilità. I produttori giapponesi stanno espandendo attivamente la loro offerta di veicoli commerciali PHEV, introducendo nuovi modelli che combinano i vantaggi della propulsione elettrica con la praticità dei propulsori convenzionali. Il segmento sta guadagnando terreno in particolare nelle applicazioni di consegna urbana e logistica, dove la capacità di operare in zone a zero emissioni mantenendo capacità di autonomia più lunghe è molto apprezzata. La crescita è ulteriormente supportata dai miglioramenti nell'infrastruttura di ricarica e dai progressi nella tecnologia delle batterie, rendendo i PHEV un'opzione sempre più attraente per gli operatori di flotte che cercano di bilanciare la responsabilità ambientale con i requisiti operativi.
Panorama competitivo
Le migliori aziende nel mercato dei veicoli commerciali in Giappone
Il mercato dei veicoli commerciali in Giappone è caratterizzato da un'intensa innovazione e sviluppi strategici tra attori chiave come Toyota, Suzuki, Daihatsu, Honda e Mazda. Le aziende si stanno concentrando sempre di più sullo sviluppo di veicoli commerciali elettrici e ibridi, con investimenti significativi in ricerca e sviluppo per propulsori di nuova generazione e capacità di guida autonoma. I produttori stanno rafforzando le loro posizioni di mercato attraverso partnership e collaborazioni strategiche, in particolare nelle aree della tecnologia delle batterie e dello sviluppo delle infrastrutture di ricarica. Il settore sta assistendo a un notevole spostamento verso soluzioni di trasporto sostenibili, con aziende che introducono nuovi modelli elettrici ed espandono i loro portafogli di veicoli eco-compatibili. L'agilità operativa è diventata fondamentale, con i produttori che ottimizzano i loro processi di produzione e le catene di fornitura per soddisfare le mutevoli richieste del mercato. Le aziende stanno anche espandendo le loro reti di assistenza e il supporto post-vendita per migliorare l'esperienza del cliente e mantenere la competitività sul mercato.
I player nazionali dominano il mercato commerciale giapponese
Il mercato giapponese dei veicoli commerciali presenta una struttura altamente consolidata dominata da produttori nazionali con una presenza radicata e reti di distribuzione consolidate. Questi attori locali sfruttano la loro comprensione dei requisiti del mercato nazionale e del panorama normativo per mantenere il loro vantaggio competitivo, mentre gli attori globali come Volkswagen e Stellantis mantengono una presenza più piccola ma significativa attraverso partnership strategiche con entità locali. Il consolidamento del mercato è ulteriormente rafforzato dalla forte integrazione verticale dei principali attori, che controllano tutto, dalla produzione alla distribuzione e ai servizi post-vendita.
Il mercato ha assistito ad attività selettive di fusioni e acquisizioni, principalmente focalizzate sul rafforzamento delle capacità tecnologiche e sull'espansione della portata del mercato. I produttori giapponesi stanno sempre più stringendo alleanze strategiche con aziende tecnologiche globali e startup per migliorare le loro capacità di veicoli elettrici e le tecnologie di guida autonoma. Queste partnership stanno rimodellando il panorama competitivo, con i produttori tradizionali che si adattano a nuove soluzioni di mobilità e tecnologie digitali, mantenendo al contempo i loro punti di forza principali nella produzione di veicoli e nel controllo di qualità.
Innovazione e sostenibilità guidano il successo futuro
Per i player storici mantenere ed espandere la propria quota di mercato dei veicoli commerciali, sarà fondamentale concentrarsi sull'innovazione tecnologica e sulla sostenibilità. Le aziende devono investire molto nelle tecnologie dei veicoli elettrici e ibridi, mantenendo al contempo forti relazioni con gli operatori di flotte e i clienti delle flotte commerciali. Lo sviluppo di soluzioni di mobilità complete, tra cui servizi per veicoli connessi e sistemi di gestione delle flotte, diventerà sempre più importante. Inoltre, i produttori devono ottimizzare i costi di produzione e rafforzare la resilienza della propria supply chain per mantenere prezzi competitivi, garantendo al contempo una qualità costante.
I nuovi entranti e i marchi sfidanti possono guadagnare terreno concentrandosi su specifiche nicchie di mercato, in particolare nel segmento emergente dei camion commerciali elettrici giapponesi. Il successo dipenderà dallo sviluppo di soluzioni di finanziamento innovative, dalla creazione di solide reti di concessionari e dall'offerta di un supporto post-vendita di qualità superiore. L'ambiente normativo, in particolare per quanto riguarda gli standard sulle emissioni e i requisiti di sicurezza, continuerà a plasmare le dinamiche di mercato e le decisioni di investimento. Le aziende devono anche considerare la crescente influenza dell'e-commerce e dei servizi di consegna dell'ultimo miglio, che stanno creando nuove opportunità nel segmento dei veicoli commerciali leggeri, potenzialmente sconvolgendo i modelli di business tradizionali.
Leader del settore dei veicoli commerciali in Giappone
Daihatsu Motor Co. Ltd.
Honda Motor Co.Ltd.
Mazda Motor Corporation
Suzuki Motor Corporation
Toyota Motor Corporation
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- agosto 2023:Toyota Kirloskar Motor ha lanciato il potente veicolo ibrido elettrico (SHEV) MPV Vellfire a un prezzo iniziale di 11.99 milioni di INR, destinato a salire fino a 12.99 milioni di INR.
- agosto 2023:Subaru e Panasonic Energy hanno pianificato di stabilire partnership per la fornitura di batterie agli ioni di litio.
- Luglio 2023: Il sistema a celle a combustibile di nuova generazione di Honda fa il suo debutto in Cina. È applicato principalmente a veicoli elettrici a celle a combustibile, veicoli commerciali, alimentazione elettrica fissa e macchinari di ingegneria.
Ambito del rapporto sul mercato dei veicoli commerciali in Giappone
I veicoli commerciali sono suddivisi in segmenti in base al tipo di veicolo. I veicoli ibridi ed elettrici, con motore a combustione interna, sono suddivisi in segmenti in base al tipo di propulsione.Tipo di veicolo
| Veicoli commerciali | Gli autobus |
| Autocarri commerciali pesanti | |
| Pick-up commerciali leggeri | |
| Furgoni commerciali leggeri | |
| Autocarri commerciali medi |
Tipo di propulsione
| Veicoli ibridi ed elettrici | Per categoria di carburante | BEV |
| FCEV | ||
| HEV | ||
| PHEV | ||
| ICE | Per categoria di carburante | CNG |
| Diesel | ||
| Benzina |
| Tipo di veicolo | Veicoli commerciali | Gli autobus | |
| Autocarri commerciali pesanti | |||
| Pick-up commerciali leggeri | |||
| Furgoni commerciali leggeri | |||
| Autocarri commerciali medi | |||
| Tipo di propulsione | Veicoli ibridi ed elettrici | Per categoria di carburante | BEV |
| FCEV | |||
| HEV | |||
| PHEV | |||
| ICE | Per categoria di carburante | CNG | |
| Diesel | |||
| Benzina | |||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Definizione del mercato
- Tipo di veicolo - La categoria comprende veicoli commerciali leggeri, medi e pesanti.
- Tipo di carrozzeria del veicolo - Ciò include camioncini commerciali leggeri, furgoni commerciali leggeri, camion commerciali medi, camion commerciali pesanti e autobus medi e pesanti.
- Categoria di carburante - La categoria comprende vari tipi di carburante come Benzina, Diesel, GPL (Gas di petrolio liquefatto), CNG (Gas naturale compresso), HEV (Veicoli elettrici ibridi), PHEV (Veicoli elettrici ibridi plug-in), BEV (Veicoli elettrici a batteria) e FCEV (veicoli elettrici a celle a combustibile)
| Parola chiave | Definizione |
|---|---|
| Veicolo elettrico (EV) | Un veicolo che utilizza uno o più motori elettrici per la propulsione. Include automobili, autobus e camion. Questo termine include veicoli completamente elettrici o veicoli elettrici a batteria e veicoli elettrici ibridi plug-in. |
| BEV | Un BEV si basa completamente su una batteria e un motore per la propulsione. La batteria del veicolo deve essere caricata collegandola a una presa o a una stazione di ricarica pubblica. I BEV non hanno un ICE e quindi non inquinano. Hanno un basso costo di funzionamento e un rumore del motore ridotto rispetto ai motori a carburante convenzionali. Tuttavia, hanno un’autonomia più breve e prezzi più alti rispetto ai loro equivalenti modelli a benzina. |
| EPI | Un veicolo elettrico plug-in è un veicolo elettrico che può essere caricato esternamente e generalmente include veicoli completamente elettrici e ibridi plug-in. |
| Veicolo elettrico ibrido plug-in | Un veicolo che può essere alimentato da un motore ICE o elettrico. A differenza dei normali veicoli elettrici ibridi, possono essere ricaricati esternamente. |
| Motore a combustione interna | Un motore in cui la combustione dei combustibili avviene in uno spazio ristretto chiamato camera di combustione. Solitamente funziona con benzina/benzina o diesel. |
| Veicolo elettrico ibrido | Un veicolo alimentato da un motore ICE in combinazione con uno o più motori elettrici che utilizzano l'energia immagazzinata nelle batterie. Questi vengono continuamente ricaricati con l'energia dell'ICE e della frenata rigenerativa. |
| Veicoli commerciali | I veicoli commerciali sono veicoli stradali a motore progettati per il trasporto di persone o merci. La categoria comprende veicoli commerciali leggeri (LCV) e veicoli medi e pesanti (M&HCV). |
| Veicoli passeggeri | Le autovetture sono veicoli a motore elettrico o a motore con almeno quattro ruote. Questi veicoli sono adibiti al trasporto passeggeri e comprendono non più di otto posti a sedere oltre al sedile del conducente. |
| Veicoli commerciali leggeri | I veicoli commerciali che pesano meno di 6,000 libbre (Classe 1) e tra 6,001 e 10,000 libbre (Classe 2) sono coperti da questa categoria. |
| M&HDT | Veicoli commerciali con un peso compreso tra 10,001 e 14,000 libbre (Classe 3), 14,001-16,000 libbre (Classe 4), 16,001-19,500 libbre (Classe 5), 19,501-26,000 libbre (Classe 6), 26,001-33,000 libbre (Classe 7) 33,001) e superiori a 8 libbre (Classe XNUMX) sono coperti da questa categoria. |
| Autobus | Una modalità di trasporto che in genere si riferisce a un veicolo di grandi dimensioni progettato per trasportare passeggeri su lunghe distanze. Ciò include autobus di transito, scuolabus, bus navetta e filobus. |
| Diesel | Comprende i veicoli che utilizzano il diesel come carburante principale. Un veicolo con motore diesel è dotato di un sistema di iniezione con accensione per compressione anziché del sistema con accensione a scintilla utilizzato dalla maggior parte dei veicoli a benzina. In tali veicoli, il carburante viene iniettato nella camera di combustione e acceso dall'elevata temperatura raggiunta quando il gas viene fortemente compresso. |
| Benzina | Comprende i veicoli che utilizzano gas/benzina come carburante principale. Un'auto a benzina utilizza tipicamente un motore a combustione interna con accensione a scintilla. In tali veicoli, il carburante viene iniettato nel collettore di aspirazione o nella camera di combustione, dove viene combinato con l'aria, e la miscela aria/carburante viene accesa dalla scintilla di una candela. |
| GPL | Comprende i veicoli che utilizzano il GPL come carburante principale. Nell'ambito dello studio sono considerati sia i veicoli GPL dedicati che quelli bi-fuel. |
| CNG | Comprende i veicoli che utilizzano il metano come carburante principale. Si tratta di veicoli che funzionano come veicoli a benzina con motori a combustione interna con accensione a scintilla. |
| HEV | Sono considerati in questa categoria tutti i veicoli elettrici che utilizzano batterie e un motore a combustione interna (ICE) come fonte primaria di propulsione. Gli HEV generalmente utilizzano un propulsore diesel-elettrico e sono anche conosciuti come veicoli ibridi diesel-elettrici. Un HEV converte la quantità di moto del veicolo (energia cinetica) in elettricità che ricarica la batteria quando il veicolo rallenta o si ferma. La batteria dell'HEV non può essere caricata utilizzando dispositivi plug-in. |
| PHEV | I PHEV sono alimentati sia da una batteria che da un ICE. La batteria può essere caricata tramite rottura rigenerativa utilizzando l'ICE o collegandola a una fonte di ricarica esterna. I PHEV hanno un’autonomia migliore rispetto ai BEV ma sono relativamente meno ecologici. |
| Hatchback | Si tratta di auto di dimensioni compatte con una porta a portellone prevista nella parte posteriore. |
| Berlina | Si tratta solitamente di autovetture a due o quattro porte, con un'area separata nella parte posteriore per i bagagli. |
| SUV | Popolarmente conosciute come SUV, queste auto sono dotate di trazione integrale e di solito hanno un'elevata altezza da terra. Queste auto possono essere utilizzate anche come veicoli fuoristrada. |
| MPV | Si tratta di veicoli multiuso (chiamati anche minivan) progettati per trasportare un numero maggiore di passeggeri. Trasportano dalle cinque alle sette persone e hanno spazio anche per i bagagli. Di solito sono più alte della media delle berline familiari, per fornire maggiore spazio per la testa e facilità di accesso, e di solito sono a trazione anteriore. |
Hai bisogno di maggiori dettagli sulla definizione del mercato?
Fai una domanda
Metodologia della ricerca
Mordor Intelligence segue una metodologia in quattro fasi in tutti i suoi rapporti.
- Passaggio 1: identificare le variabili chiave: Per costruire una solida metodologia di previsione, le variabili e i fattori identificati nella fase 1 vengono testati rispetto ai dati storici di mercato disponibili. Attraverso un processo iterativo, vengono impostate le variabili richieste per le previsioni di mercato e il modello viene costruito sulla base di queste variabili.
- Step-2: Costruisci un modello di mercato: Le stime delle dimensioni del mercato per gli anni storici e previsti sono state fornite in termini di entrate e di volume. I ricavi del mercato vengono calcolati moltiplicando il volume delle vendite per il rispettivo prezzo medio di vendita (ASP). Durante la stima di fattori ASP come l’inflazione media, lo spostamento della domanda di mercato, i costi di produzione, il progresso tecnologico e le diverse preferenze dei consumatori, tra gli altri, sono stati presi in considerazione.
- Passaggio 3: convalida e finalizzazione: In questo importante passaggio, tutti i numeri di mercato, le variabili e le chiamate degli analisti vengono convalidati attraverso una vasta rete di primari esperti di ricerca del mercato studiato. Gli intervistati vengono selezionati tra livelli e funzioni per generare un quadro olistico del mercato studiato.
- Fase 4: Risultati della ricerca: Report sindacati, incarichi di consulenza personalizzati, database e piattaforme di abbonamento.

Ottieni maggiori dettagli sulla metodologia di ricerca
Scarica PDF




