

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 7.25 miliardo di dollari |
| Dimensione del mercato (2031) | 16.03 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 17.19% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dell'aviazione giapponese di Mordor Intelligence
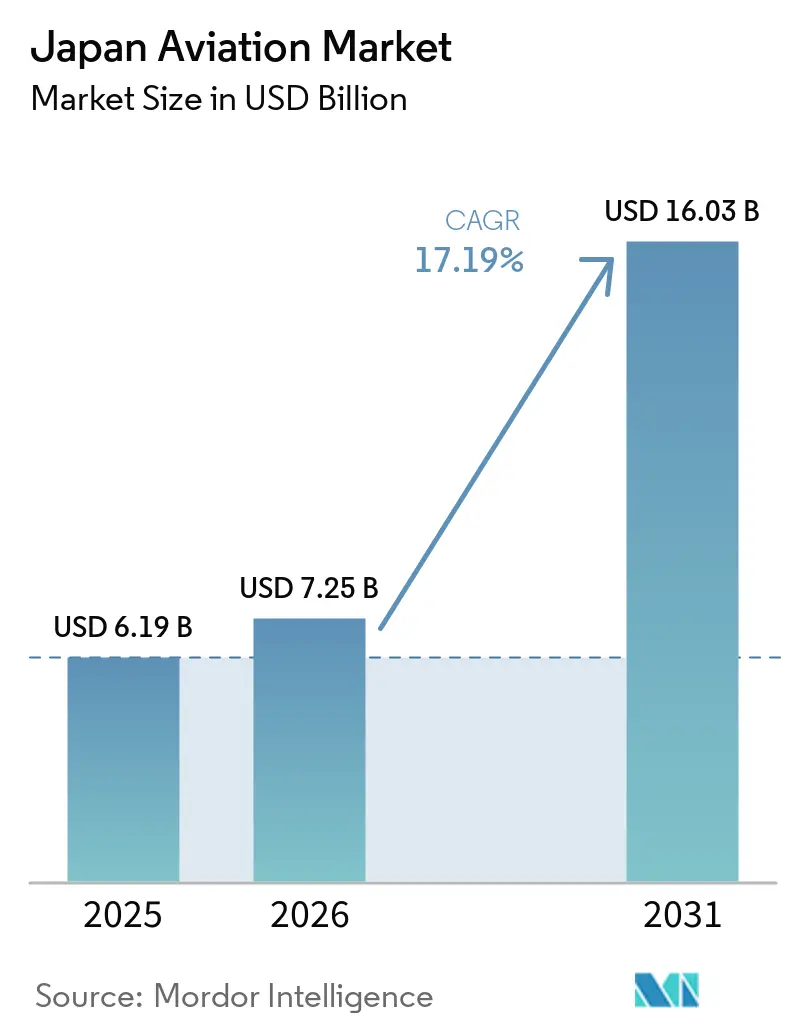
Si stima che il mercato dell'aviazione giapponese raggiungerà i 7.25 miliardi di dollari nel 2026, in crescita rispetto ai 6.19 miliardi di dollari del 2025, con proiezioni per il 2031 che indicano 16.03 miliardi di dollari, con un CAGR del 17.19% nel periodo 2026-2031. La crescita della capacità deriva da una ripresa sincronizzata del turismo internazionale, da una spesa per la difesa senza precedenti e da programmi di modernizzazione accelerati per la flotta. Le compagnie aeree nazionali si sono assicurate slot di produzione anticipati per velivoli narrowbody e widebody di nuova generazione, isolando così le proprie operazioni dalla volatilità della catena di approvvigionamento globale. Allo stesso tempo, budget record per la difesa finanziano lo sviluppo congiunto di piattaforme di caccia di sesta generazione, creando benefici a cascata per i fornitori locali di materiali avanzati, avionica e servizi di manutenzione, riparazione e revisione (MRO). Nuovi obblighi di sostenibilità, che vanno dalle iniziative di riduzione del peso in fibra di carbonio alle sperimentazioni di propulsione elettrica a idrogeno, mantengono il mercato dell'aviazione giapponese all'avanguardia nell'innovazione dell'area Asia-Pacifico, mantenendo al contempo fattori di carico redditizi sulle principali rotte a lungo raggio.
Punti chiave del rapporto
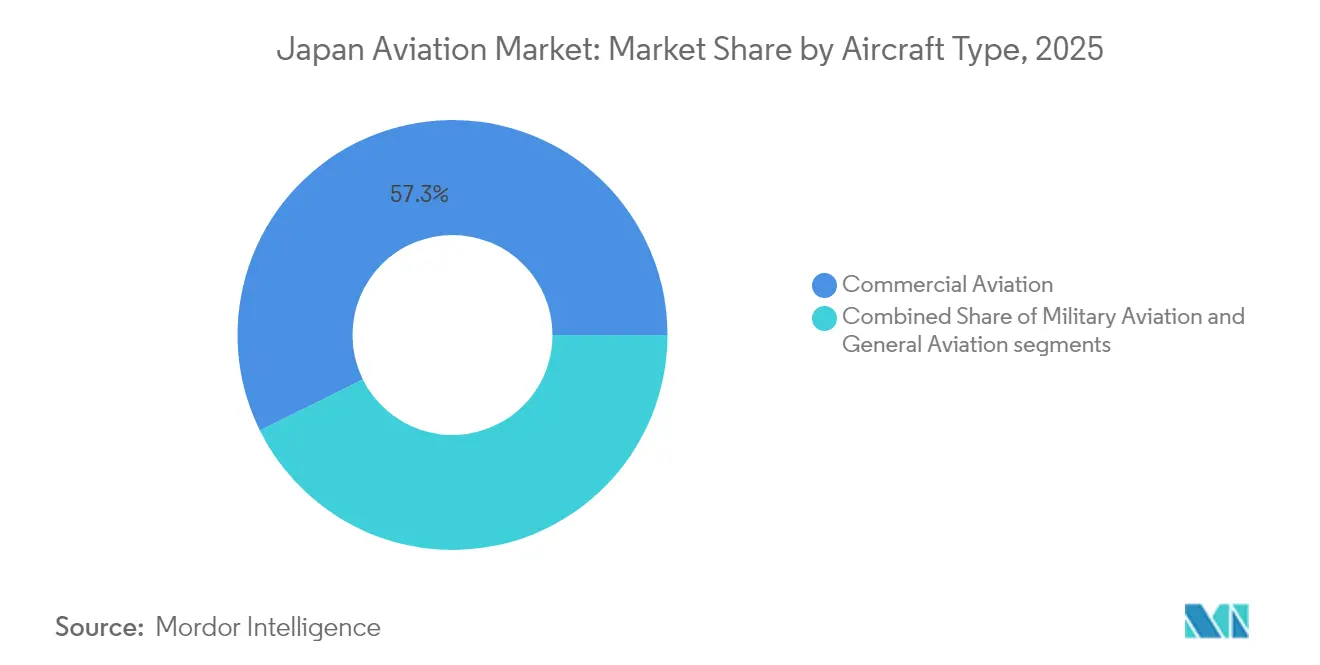
- Per tipologia di aeromobile, l'aviazione commerciale è stata in testa con una quota del 57.32% del mercato dell'aviazione giapponese nel 2025, mentre si prevede che l'aviazione militare crescerà a un CAGR del 18.77% entro il 2031.
- In base alla tecnologia di propulsione, i motori turbofan rappresentavano il 57.88% delle dimensioni del mercato dell'aviazione giapponese nel 2025, mentre la categoria "Altri" è destinata a registrare il CAGR più rapido, pari al 19.36%, entro il 2031.
- Per quanto riguarda l'utente finale, gli operatori civili e commerciali hanno detenuto il 61.12% della quota di mercato dell'aviazione giapponese nel 2025, mentre i proprietari di aviazione aziendale e generale sono destinati a un CAGR del 18.94% durante il periodo di previsione.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dell'aviazione giapponese
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Impennata del turismo in entrata dopo la pandemia | + 3.2% | A livello nazionale; primi guadagni a Tokyo, Osaka, Kyoto | A breve termine (≤ 2 anni) |
| Bilancio record per la difesa, che incrementa l'approvvigionamento di caccia e di elicotteri | + 4.1% | A livello nazionale; centri di produzione della difesa | Medio termine (2-4 anni) |
| Rinnovo della flotta da parte delle compagnie aeree a favore di aeromobili a basso consumo di carburante | + 2.8% | Principali hub aerei | Medio termine (2-4 anni) |
| La crescita dell'e-commerce aumenta la domanda di conversioni di navi cargo | + 1.9% | Regioni focalizzate sul carico | A breve termine (≤ 2 anni) |
| Domanda costante di sostituzione degli elicotteri nelle missioni di risposta ai disastri e in mare aperto | + 1.4% | Zone costiere e montuose | A lungo termine (≥ 4 anni) |
| Espansione della capacità produttiva nazionale di fibra di carbonio rafforzando la catena di fornitura | + 2.1% | Cluster di produzione avanzata | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
Aumento del turismo in entrata dopo la pandemia
Il Giappone punta ad attrarre 60 milioni di visitatori stranieri entro il 2030, un obiettivo già supportato da arrivi mensili a due cifre nel 2025. ANA Holdings ha rafforzato il segmento premium acquisendo una partecipazione in XPERISUS, un'azienda specializzata in esperienze di viaggio personalizzate, per ottenere maggiori ricavi per passeggero. Le compagnie aeree stanno rispondendo con ammodernamenti di aerei widebody che aumentano la densità delle cabine premium mantenendo il numero di posti in classe economica, bilanciando rendimento e volume. Gli aeroporti regionali, da Kyushu a Hokkaido, ora ospitano più voli internazionali diretti, poiché i turisti cercano esperienze culturali e culinarie oltre l'asse Tokyo-Osaka. Questi flussi distribuiti incoraggiano gli operatori di aeromobili da 70 a 150 posti e i fornitori di tour in elicottero ad ampliare le mappe delle rotte, stimolando segmenti ausiliari come l'assistenza a terra e la formazione alberghiera. L'incremento legato al turismo rimane concentrato nella fase iniziale, con guadagni significativi previsti fino al 2027, prima che la crescita si normalizzi con la domanda strutturale legata a eventi culturali, aziendali e viaggi di lavoro da remoto.
Bilancio record per la difesa, aumento degli acquisti di caccia e elicotteri
Nell'anno fiscale 2025 il bilancio della Difesa giapponese ha superato i 52 miliardi di dollari, destinando nuovi fondi al Global Combat Air Programme (GCAP) che sta sviluppando congiuntamente con il Regno Unito e l'Italia. [1] EU-Japan Centre, “Weekly Japanese Industry and Policy News,” eu-japan.eu Il progetto trasferisce l'autorità di progettazione di cellule stealth e sistemi di missione ai principali appaltatori giapponesi, elevando il know-how aerospaziale nazionale in vista del lancio del prototipo nel 2026. Investimenti complementari in elicotteri multi-missione proteggono le risorse marittime e rafforzano la prontezza di risposta alle catastrofi. Un piano parallelo per la forza lavoro ha eliminato i limiti di altezza minima per i candidati piloti, ampliando il bacino di talenti e integrando cadetti di genere diverso in tutte le branche delle forze armate. [2] AvioNews, “Japan Revolutionizes Pilot Recruitment Criteria,” avionews.it L'aumento delle spese per gli appalti si ripercuote sui fornitori di compositi in fibra di carbonio, sensori a infrarossi e suite di guerra elettronica, consolidando lo status del Giappone come hub regionale per la difesa e l'aviazione con un crescente potenziale di esportazione.
Rinnovo della flotta a favore di aerei a basso consumo di carburante
L'ordine multimiliardario di Japan Airlines per 42 aeromobili A350-900, A321neo e 787-9 sottolinea un passaggio verso un consumo di carburante inferiore del 15-20% e risparmi fino al 30% sui costi di manutenzione rispetto ai modelli in dismissione. L'ottenimento di slot anticipati protegge i vettori dagli attuali arretrati di consegna delle cellule e posiziona le flotte in vista di limiti di CO₂ più restrittivi a partire dal 2027. La flessibilità della configurazione della cabina consente alle compagnie aeree di alternare il mix di posti tra itinerari premium leisure e business senza lunghi tempi di inattività. Gli operatori regionali seguono questa strategia: i vettori più piccoli, come JeyCas Airways, pianificano le consegne di ATR per aprire rotte a basso consumo, sostituendo al contempo i vecchi turboelica che devono far fronte a una crescente carenza di componenti. Insieme, queste iniziative mantengono il mercato dell'aviazione giapponese in anticipo sulla curva di conformità CORSIA dell'ICAO e offrono un vantaggio strutturale in termini di margine rispetto ai concorrenti regionali.
La crescita dell'e-commerce guida le conversioni dei cargo
Il volume dei pacchi nazionali è aumentato dell'11% su base annua nel 2024, stimolando la domanda di spazio cargo sul ponte principale. Il programma di conversione da passeggeri a cargo dell'A321 di Airborne Capital all'aeroporto di Naha dimostra come le linee di conversione localizzate riducano i tempi di consegna e i costi logistici. I giganti della logistica sfruttano il profilo standardizzato dei container cargo a fusoliera stretta per servire consegne con tempi definiti tra Tokyo, Osaka e Fukuoka, liberando al contempo i widebody per le rotte transpacifiche. Il modello protegge inoltre la capacità dai ritardi globali delle cellule, consentendo agli integratori di scalare le flotte indipendentemente dai ritmi di produzione OEM. Nuove rotte per la catena del freddo farmaceutica e le apparecchiature per semiconduttori aggiungono ulteriore slancio al segmento cargo dedicato, consolidando le conversioni cargo come pilastro strategico del mercato aeronautico giapponese.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| La carenza di piloti è causata dall'invecchiamento della forza lavoro e dalle limitazioni nella formazione | -2.7% | A livello nazionale; acuto nelle operazioni regionali e di carico | Medio termine (2-4 anni) |
| Ritardi nella consegna degli aeromobili e continua carenza di pezzi di ricambio | -1.9% | Tutte le categorie di operatori | A breve termine (≤ 2 anni) |
| Elevate tasse di atterraggio e limitazioni di slot negli aeroporti di Tokyo | -1.3% | Metropolitana di Tokyo; ricadute sui centri regionali | A lungo termine (≥ 4 anni) |
| La conclusione del programma SpaceJet riduce le competenze OEM locali | -0.8% | Regioni di produzione aerospaziale | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
La carenza di piloti è causata dall'invecchiamento della forza lavoro e dalle limitazioni nella formazione
L'età media dei piloti presso le compagnie aeree a servizio completo ha superato i 49 anni nel 2025, mettendo a dura prova la pianificazione dei turni durante i periodi di punta. L'iniziativa SKYCAMP, una collaborazione tra l'Università di Kagoshima, JAL e Japan Airlines, ha prodotto i suoi primi cadetti, che entreranno in servizio di linea nel 2026, fornendo un modello per i percorsi di talenti regionali. JAL ha collaborato con JAXA per sviluppare modelli di previsione delle competenze basati sull'intelligenza artificiale che hanno ridotto le ore di simulatore fino al 20%, mantenendo al contempo i livelli di sicurezza. Ciononostante, i limiti di capacità di addestramento e le tasse universitarie elevate scoraggiano le reclute, soprattutto per i ruoli cargo e turboelica che richiedono più abilitazioni. Le risposte politiche includono percorsi di visto più flessibili per i capitani stranieri e criteri di ammissibilità più ampi per i cadetti militari. Tuttavia, queste misure matureranno solo dopo il 2027, lasciando un divario di capacità a medio termine nel mercato dell'aviazione giapponese.
Ritardi nella consegna degli aeromobili e continua carenza di pezzi di ricambio
I persistenti colli di bottiglia nella catena di fornitura hanno spinto i tempi medi di consegna degli aerei narrowbody a 26 mesi nel 2025, costringendo ANA Holdings a estendere i contratti di leasing sui vecchi 777-200ER e 767-300F per salvaguardare la capacità. I costruttori di motori devono fare i conti con gli arretrati di produzione per la fusione e il rivestimento delle pale, allungando i cicli di visite in officina e aumentando le scorte di ricambi di riserva. Gli operatori hanno risposto raggruppando i controlli più gravosi per sbloccare economie di scala e utilizzando analisi di manutenzione predittiva per estendere i tempi di operatività alare senza compromettere l'affidabilità del dispatch. Tuttavia, questa strategia gonfia le spese in conto capitale e limita la flessibilità di crescita della flotta, incidendo sul contributo del mercato aeronautico giapponese in termini di CAGR a breve termine.
Analisi del segmento
Per tipo di aeromobile: l'aviazione militare guida la crescita
L'aviazione militare ha contribuito con un CAGR del 18.77% al mercato dell'aviazione giapponese tra il 2026 e il 2031, superando tutte le altre categorie, nonostante l'aviazione commerciale detenga una quota di fatturato del 57.32% nel 2025. I budget per l'acquisto di caccia destinati ai prototipi GCAP e agli ordini successivi di F-35 sostengono lo slancio della spesa, mentre le acquisizioni di elicotteri da trasporto sono destinate a missioni di soccorso umanitario e di sicurezza marittima. Si prevede che le dimensioni del mercato dell'aviazione giapponese per gli assetti ad ala fissa militari supereranno i 4.46 miliardi di dollari entro il 2031, riflettendo un finanziamento costante e contratti di supporto localizzati. Le compagnie aeree commerciali si assicurano tuttavia il bacino di entrate più ampio attraverso programmi di recupero del traffico passeggeri e di densificazione delle cabine premium che migliorano l'economia unitaria.
Le flotte di elicotteri delle agenzie di difesa e civili sfruttano l'infrastruttura di manutenzione condivisa, che riduce i costi per ora di volo e accelera il turnover della flotta. L'armonizzazione normativa tra l'Ufficio per l'Aviazione Civile Giapponese e il Ministero della Difesa semplifica i percorsi di certificazione a duplice uso, consentendo ai produttori di ammortizzare i costi di ricerca e sviluppo sia per le varianti civili che per quelle militari. Il profilo di domanda misto migliora la visibilità del portafoglio ordini e favorisce le economie di scala, favorendo il mercato dell'aviazione giapponese.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Grazie alla tecnologia di propulsione: i sistemi sostenibili prendono slancio
I motori turbofan hanno rappresentato il 57.88% della quota di mercato di Japan Aviation nel 2025, ma si prevede che la categoria "Altri", che comprende piattaforme ibride ed elettriche a idrogeno, guiderà la classifica con un CAGR del 19.36% fino al 2031. Investimenti, come la partecipazione di 100 milioni di dollari di ITOCHU in ZeroAvia per le vendite di motori elettrici a idrogeno in Asia, eleveranno il Giappone da un early adopter a un nodo strategico della catena di fornitura. Si prevede che le dimensioni del mercato di Japan Aviation per i dimostratori di propulsione alternativa raggiungeranno i 775.6 milioni di dollari entro il 2031, convergendo con i retrofit dei turbofan compatibili con SAF sulla base del costo per ASK.
I sistemi ibridi elettrici sono destinati a segmenti regionali di 500 km, dove le fasi di decollo e salita assistite dalla batteria riducono il consumo di carburante del 30% rispetto a turboelica comparabili. I piloti delle infrastrutture per l'idrogeno negli aeroporti di Chubu e Kansai convalidano i cicli di stoccaggio criogenico e rifornimento, riducendo i rischi per i lanci commerciali a partire dal 2028. Le partnership OEM con le principali case automobilistiche accelerano ulteriormente il trasferimento tecnologico intersettoriale, integrando un potenziale di crescita a lungo termine nel mercato dell'aviazione giapponese.
Per utente finale: l'aviazione aziendale accelera
Gli operatori civili e commerciali hanno mantenuto il 61.12% dei ricavi nel 2025, ma i proprietari di aviazione generale e aziendale aggiungeranno il valore incrementale più elevato, con un CAGR del 18.94% fino al 2031. Le pressioni aziendali sull'efficienza temporale e l'aumento dei trasferimenti delle sedi centrali regionali a Osaka e Fukuoka aumentano la domanda di voli charter. Il modello Echelon di nuova generazione di Honda Aircraft, che vanta un risparmio di carburante del 20%, rientra nelle soglie di costo operativo accettabili per le medie imprese.
L'iniziativa integra le reti di eliporti esistenti e crea una rampa di accesso per servizi elettrificati a corto raggio che alimentano gli hub delle principali compagnie aeree. Nel complesso, queste dinamiche ampliano la base di utenti finali e rafforzano la diversificazione dei ricavi nel mercato dell'aviazione giapponese.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Nel 2024, la rete metropolitana di Tokyo ha rappresentato la maggior parte del traffico passeggeri, ancorando il mercato dell'aviazione giapponese nonostante la quasi saturazione degli slot principali. Le compagnie aeree hanno compensato i limiti di capacità passando agli A350-900 e ai 787-10 sulle rotte principali, ottenendo posti-chilometro incrementali da movimenti finiti.
Osaka si posiziona come nodo internazionale secondario, sfruttando le operazioni 24 ore su 24 dell'aeroporto del Kansai per attrarre frequenze cargo dirette in Cina durante l'Expo 2025. Il distretto del Kansai beneficia inoltre di incentivi governativi per test a terra di propulsione a idrogeno e sperimentazioni di miscelazione SAF, integrando un vantaggio di sviluppo che incrementa il contributo al PIL locale.
Le prefetture settentrionali e meridionali – Hokkaido e Kyushu – registrano i tassi di crescita più rapidi del traffico, sostenuti dalla ripresa del turismo e dalla logistica per i parchi eolici offshore. Le compagnie aeree regionali sfruttano tratte più brevi e fattori di carico elevati, sostenendo una redditività resiliente a fronte di tariffe per tratta più elevate. Questi guadagni distribuiti sottolineano un graduale passaggio da un sistema incentrato su Tokyo a una geografia più equilibrata all'interno del mercato dell'aviazione giapponese.
Panorama competitivo
La concentrazione del mercato nel 2025 rimane moderata, con ANA Holdings e Japan Airlines che si aggiudicano la maggior parte dei passeggeri nazionali di linea, ma che subiscono l'invasione di Peach Aviation, Skymark e StarFlyer nei corridoi turistici sensibili ai prezzi. La diversificazione strategica in servizi turistici premium, partnership per la propulsione a idrogeno e fondi di venture capital dimostra come gli operatori storici si proteggano dalla compressione dei margini delle compagnie aeree tradizionali.
Le alleanze tra OEM e fornitori si rafforzano mentre Airbus collabora con Toshiba alla superconduttività per gli aerei a idrogeno, mentre Toray sviluppa tecnologie composite che riducono di centinaia di chilogrammi il peso operativo dei widebody. Le joint venture MRO come JAL-Mitsubishi Heavy Industries espandono la capacità di controllo dei carichi pesanti a livello nazionale, mitigando la scarsità di slot all'estero e mantenendo i costi di manutenzione a terra.
I nuovi operatori dirompenti accelerano la curva tecnologica: l'impegno di 100 milioni di dollari di NTT DOCOMO nel programma HAPS di Airbus segnala la convergenza delle telecomunicazioni con le piattaforme ad alta quota. Questi sviluppi, nel complesso, acuiscono l'intensità competitiva, ampliando al contempo il set di soluzioni a disposizione degli utenti finali, arricchendo il mercato dell'aviazione giapponese.
Leader del settore aeronautico giapponese
Airbus SE
Kawasaki Heavy Industries, Ltd.
Lockheed Martin Corporation
The Boeing Company
Mitsubishi Heavy Industries, Ltd.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Agosto 2025: la Forza di autodifesa aerea giapponese riceve i suoi primi tre caccia F-35B Lightning II, dotati di capacità di decollo corto e atterraggio verticale, e istituisce uno squadrone provvisorio di F-35B.
- Aprile 2025: le Forze di Autodifesa Giapponesi (JSDF) hanno ordinato 17 elicotteri a lungo raggio CH-47 Block 2 Chinook per modernizzare la propria flotta, sostituendo una parte degli attuali CH-47JA. Boeing Company e Kawasaki Heavy Industries (KHI) produrranno congiuntamente questi velivoli.
Ambito del rapporto sul mercato dell'aviazione in Giappone
L'aviazione commerciale, l'aviazione generale e l'aviazione militare sono trattate come segmenti in base al tipo di aeromobile.
Per tipo di aeromobile
| Aviazione commerciale | Aerei passeggeri | Velivoli a fusoliera stretta |
| Aerei widebody | ||
| Cargo | ||
| Aviazione generale | Jet aziendali | Jet grande |
| Jet di medie dimensioni | ||
| Jet leggero | ||
| Elicotteri | ||
| Altro | ||
| Aviazione Militare | Velivoli ad ala fissa | Velivolo multiruolo |
| Velivoli da addestramento | ||
| Aerei da trasporto | ||
| Altro | ||
| Rotore | Elicottero multi-missione | |
| Elicottero da trasporto | ||
| Formazione | ||
Di Propulsion Technology
| turboelica |
| turbofan |
| Motore a pistoni |
| turboalbero |
| Altro |
Per utente finale
| Operatori Civili e Commerciali |
| Agenzie governative e della difesa |
| Operatori di aviazione generale e commerciale |
| Per tipo di aeromobile | Aviazione commerciale | Aerei passeggeri | Velivoli a fusoliera stretta |
| Aerei widebody | |||
| Cargo | |||
| Aviazione generale | Jet aziendali | Jet grande | |
| Jet di medie dimensioni | |||
| Jet leggero | |||
| Elicotteri | |||
| Altro | |||
| Aviazione Militare | Velivoli ad ala fissa | Velivolo multiruolo | |
| Velivoli da addestramento | |||
| Aerei da trasporto | |||
| Altro | |||
| Rotore | Elicottero multi-missione | ||
| Elicottero da trasporto | |||
| Formazione | |||
| Di Propulsion Technology | turboelica | ||
| turbofan | |||
| Motore a pistoni | |||
| turboalbero | |||
| Altro | |||
| Per utente finale | Operatori Civili e Commerciali | ||
| Agenzie governative e della difesa | |||
| Operatori di aviazione generale e commerciale | |||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Definizione del mercato
- Tipo di aeroplano - Tutti i velivoli relativi all'aviazione commerciale, militare e generale sono stati inclusi in questo studio
- Tipo di sub-aereo - In questo studio sono inclusi aerei passeggeri ad ala fissa, aerei cargo, business jet, aerei ad ala fissa a pistoni, aerei militari ad ala fissa e velivoli ad ala rotante.
- Fisico - Il tipo di carrozzeria include tutti i tipi di aeromobili segmentati in base all'applicazione/dimensioni/capacità/ruolo.
| Parola chiave | Definizione |
|---|---|
| IATA | IATA sta per International Air Transport Association, un'organizzazione commerciale composta da compagnie aeree di tutto il mondo che influenza gli aspetti commerciali del volo. |
| ICAO | ICAO sta per International Civil Aviation Organization, un'agenzia specializzata delle Nazioni Unite che supporta l'aviazione e la navigazione in tutto il mondo. |
| Certificato di operatore aereo (AOC) | Un certificato rilasciato da un'autorità aeronautica nazionale che consente lo svolgimento di attività di volo commerciale. |
| Certificato di aeronavigabilità (CoA) | Un certificato di aeronavigabilità (CoA) viene rilasciato per un aeromobile dall'autorità dell'aviazione civile nello stato in cui l'aeromobile è registrato. |
| Prodotto interno lordo (PIL) | Il prodotto interno lordo (PIL) è una misura monetaria del valore di mercato di tutti i beni e servizi finali prodotti in un periodo di tempo specifico dai paesi. |
| RPK (passeggeri-chilometri ricavi) | L'RPK di una compagnia aerea è la somma dei prodotti ottenuti moltiplicando il numero di passeggeri paganti trasportati in ciascuna tappa di volo per la distanza della tappa: è il numero totale di chilometri percorsi da tutti i passeggeri paganti. |
| Fattore di carico | Il fattore di carico è un parametro utilizzato nel settore aereo che misura la percentuale di posti a sedere disponibili che è stata occupata dai passeggeri. |
| Produttore di apparecchiature originali (OEM) | Un produttore di apparecchiature originali (OEM) è tradizionalmente definito come un'azienda i cui beni vengono utilizzati come componenti nei prodotti di un'altra azienda, che poi vende l'articolo finito agli utenti. |
| Associazione internazionale per la sicurezza dei trasporti (ITSA) | L'International Transportation Safety Association (ITSA) è una rete internazionale di capi di autorità investigative sulla sicurezza indipendenti (SIA). |
| Posti disponibili Chilometro (ASK) | Questa metrica viene calcolata moltiplicando i posti disponibili (AS) in un volo, definiti sopra, moltiplicato per la distanza percorsa. |
| Peso lordo | Il peso a pieno carico di un aeromobile, noto anche come “peso al decollo”, che comprende il peso combinato di passeggeri, carico e carburante. |
| navigabilità | La capacità di un aeromobile, o di altro equipaggiamento o sistema di bordo, di operare in volo e a terra senza rischi significativi per l'equipaggio di volo, il personale di terra, i passeggeri o altri terzi. |
| Standard di aeronavigabilità | Criteri di progettazione e sicurezza dettagliati e completi applicabili alla categoria di prodotto aeronautico (aeromobile, motore o elica). |
| Operatore Base Fissa (FBO) | Un'azienda o un'organizzazione che opera in un aeroporto. Un FBO fornisce servizi operativi per aeromobili come manutenzione, rifornimento di carburante, addestramento al volo, servizi charter, hangar e parcheggio. |
| Individui con patrimoni elevati (HNWI) | Gli High Net Worth Individuals (HNWI) sono individui con oltre 1 milione di dollari in attività finanziarie liquide. |
| Individui con un patrimonio netto ultra elevato (UHNWI) | Gli Ultra High Net Worth Individuals (UHNWI) sono individui con oltre 30 milioni di dollari in attività finanziarie liquide. |
| Amministrazione federale dell'aviazione (FAA) | La divisione del Dipartimento dei trasporti si occupa dell'aviazione. Gestisce il controllo del traffico aereo e regola tutto, dalla produzione di aeromobili all'addestramento dei piloti alle operazioni aeroportuali negli Stati Uniti. |
| EASA (Agenzia europea per la sicurezza aerea) | L’Agenzia Europea per la Sicurezza Aerea è un’agenzia dell’Unione Europea istituita nel 2002 con il compito di supervisionare la sicurezza e la regolamentazione dell’aviazione civile. |
| Velivolo Airborne Warning and Control System (AW&C). | Gli aerei Airborne Warning and Control System (AEW&C) sono dotati di un potente radar e di un centro di comando e controllo di bordo per dirigere le forze armate. |
| L’Organizzazione del Trattato del Nord Atlantico (NATO) | L'Organizzazione del Trattato del Nord Atlantico (NATO), chiamata anche Alleanza del Nord Atlantico, è un'alleanza militare intergovernativa tra 30 stati membri: 28 europei e due nordamericani. |
| Combattente d'attacco congiunto (JSF) | Joint Strike Fighter (JSF) è un programma di sviluppo e acquisizione destinato a sostituire un'ampia gamma di aerei da caccia, da attacco e da attacco al suolo esistenti per Stati Uniti, Regno Unito, Italia, Canada, Australia, Paesi Bassi, Danimarca, Norvegia, e precedentemente la Turchia. |
| Aerei da combattimento leggeri (LCA) | Un aereo da combattimento leggero (LCA) è un aereo militare leggero, multiruolo, a reazione/turboelica, comunemente derivato da progetti di addestramento avanzati, progettato per impegnarsi in combattimenti leggeri. |
| Istituto internazionale di ricerca sulla pace di Stoccolma (SIPRI) | Lo Stockholm International Peace Research Institute (SIPRI) è un istituto internazionale che fornisce dati, analisi e raccomandazioni sui conflitti armati, sulle spese militari e sul commercio di armi, nonché sul disarmo e il controllo degli armamenti. |
| Aerei da pattugliamento marittimo (MPA) | Un aereo da pattugliamento marittimo (MPA), noto anche come aereo da ricognizione marittima, è un aereo ad ala fissa progettato per operare per lunghi periodi sull'acqua in ruoli di pattugliamento marittimo, in particolare guerra antisommergibile (ASW), guerra antinave (AShW ) e ricerca e salvataggio (SAR). |
| Numero di Mach | Il numero di Mach è definito come il rapporto tra la velocità reale e la velocità del suono all'altitudine di un dato aereo. |
| Aerei stealth | Stealth è un termine comune applicato alla tecnologia e alla dottrina a bassa osservabilità (LO), che rende un velivolo quasi invisibile al radar, agli infrarossi o al rilevamento visivo. |
Hai bisogno di maggiori dettagli sulla definizione del mercato?
Fai una domanda
Metodologia della ricerca
Mordor Intelligence segue una metodologia in quattro fasi in tutti i nostri rapporti.
- Passaggio 1: identificare le variabili chiave: Al fine di costruire una solida metodologia di previsione, le variabili e i fattori identificati nella Fase 1 vengono testati rispetto ai numeri storici di mercato disponibili. Attraverso un processo iterativo vengono impostate le variabili necessarie per la previsione di mercato e sulla base di tali variabili viene costruito il modello.
- Step-2: Costruisci un modello di mercato: Le stime delle dimensioni del mercato per gli anni storici e di previsione sono state fornite in termini di entrate e volume. Per la conversione delle vendite in volume, il prezzo medio di vendita (ASP) viene mantenuto costante per tutto il periodo di previsione per ciascun paese e l'inflazione non fa parte del prezzo.
- Passaggio 3: convalida e finalizzazione: In questa importante fase, tutti i numeri di mercato, le variabili e le chiamate degli analisti vengono convalidati attraverso una vasta rete di esperti di ricerca primari del mercato studiato. Gli intervistati vengono selezionati tra livelli e funzioni per generare un quadro olistico del mercato studiato.
- Fase 4: Risultati della ricerca: Report sindacati, incarichi di consulenza personalizzati, database e piattaforme di abbonamento

Ottieni maggiori dettagli sulla metodologia di ricerca
Scarica PDF




