

Panoramica di mercato
| Periodo di studio | 2019 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 25.58 miliardo di dollari |
| Dimensione del mercato (2031) | 28.29 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 2.03% CAGR |
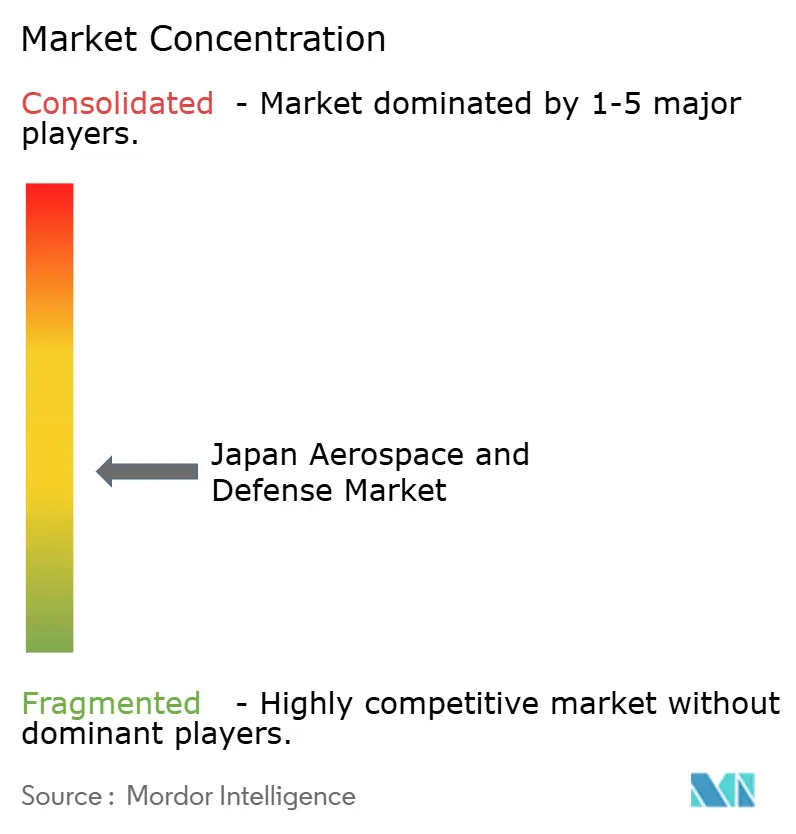
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato aerospaziale e della difesa giapponese a cura di Mordor Intelligence
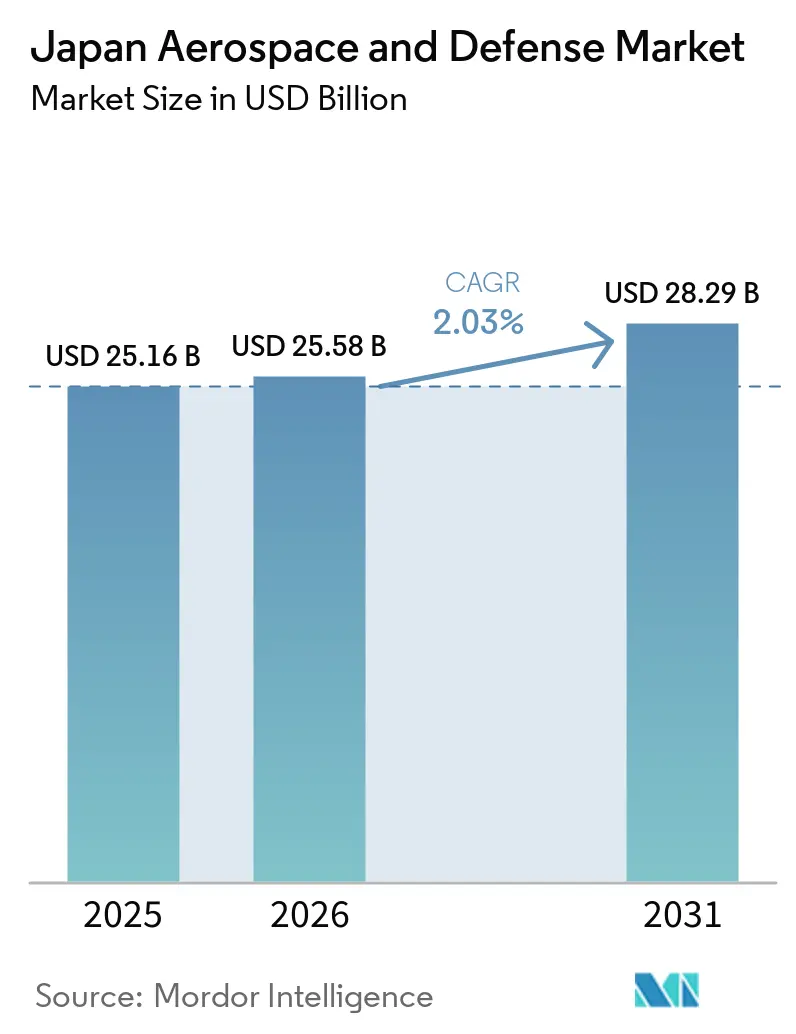
Il mercato aerospaziale e della difesa giapponese aveva un valore di 25.16 miliardi di dollari nel 2025 e si prevede che crescerà da 25.58 miliardi di dollari nel 2026 a 28.29 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 2.03% nel periodo di previsione (2026-2031). Questa stima si inserisce in un più ampio cambiamento delle priorità di approvvigionamento del Giappone nell'ambito del Programma di potenziamento della difesa. La difesa aerea e missilistica, i sistemi d'attacco a lungo raggio, le costruzioni navali e i satelliti di sorveglianza stanno ricevendo maggiore attenzione nei piani di approvvigionamento. Ciò sta aumentando il valore dell'ingegneria, dell'integrazione di sistemi e del supporto a lungo termine. I principali appaltatori nazionali sono in una posizione favorevole per trarne vantaggio, poiché molti programmi richiedono produzione, certificazione e manutenzione a livello locale. Anche le modifiche alla politica di esportazione creano una possibile opportunità per le aziende selezionate di acquisire esperienza con clienti esteri.
Punti chiave del rapporto
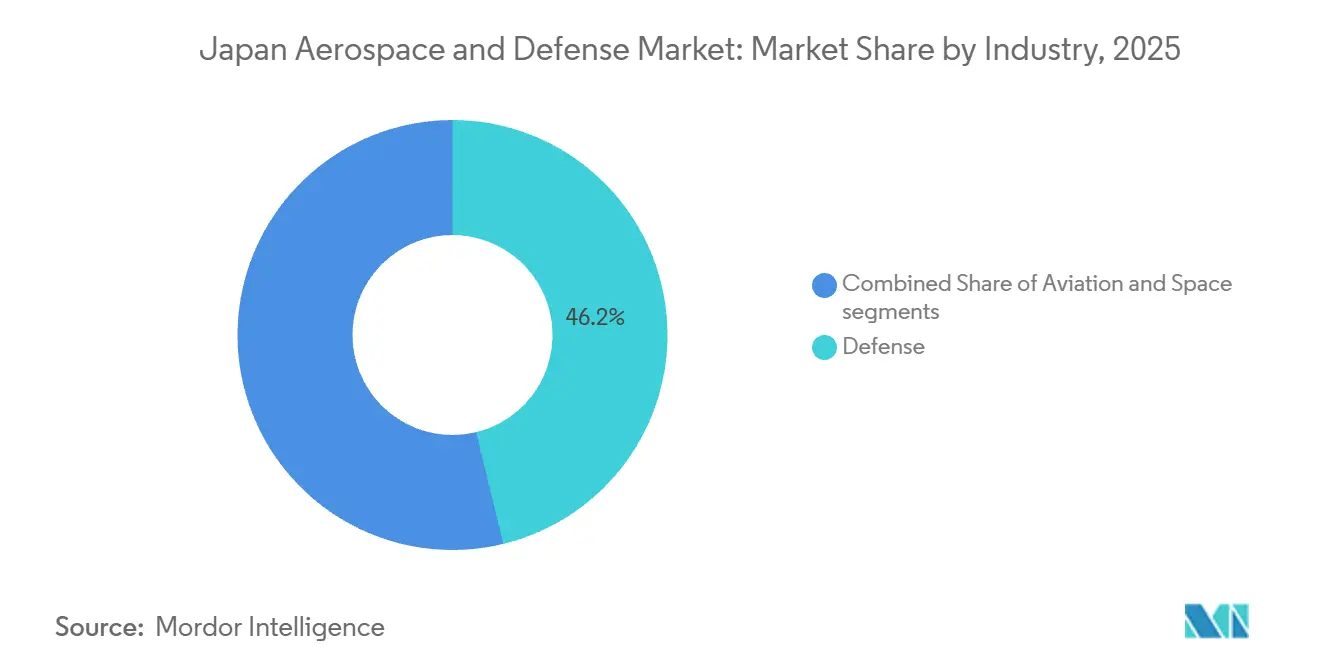
- Per settore industriale, la difesa ha rappresentato il 46.20% del fatturato nel 2025, mentre si prevede che il settore spaziale crescerà a un tasso annuo composto del 3.41% fino al 2031.
- Per tipologia, le piattaforme hanno rappresentato il 54.15% del fatturato nel 2025, mentre si prevede che i sistemi cresceranno a un tasso annuo composto del 3.62% fino al 2031.
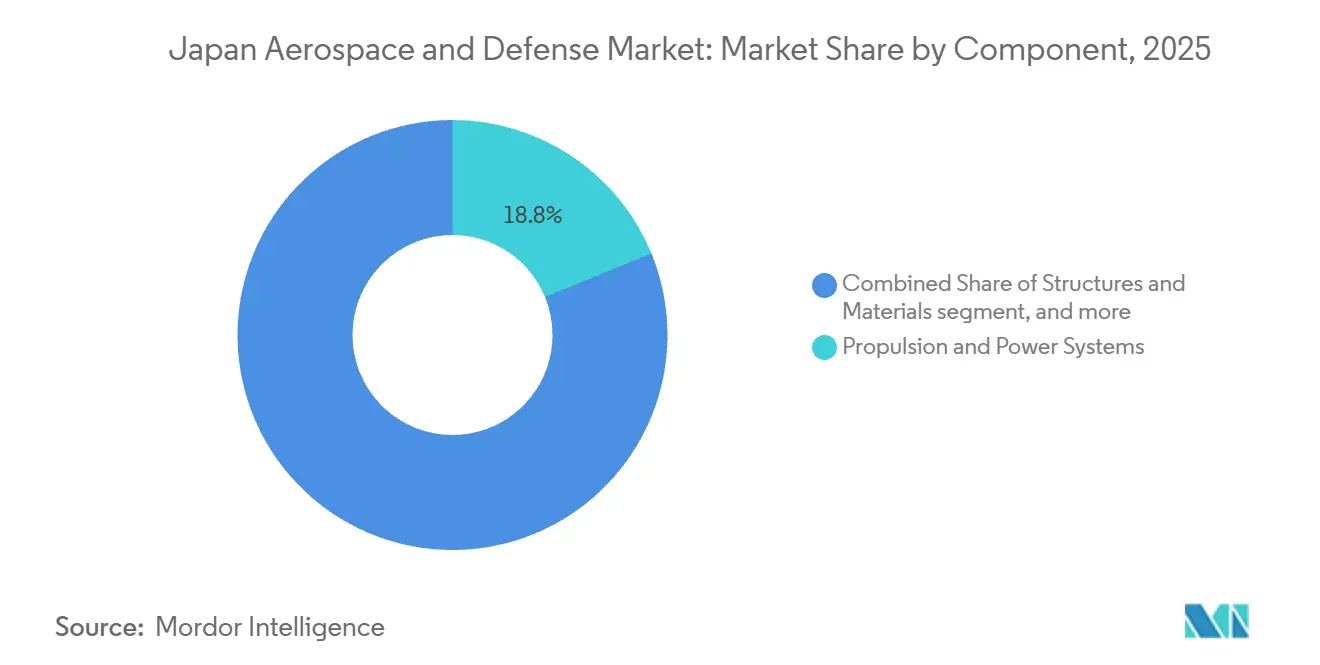
- Per tipologia di componente, i sistemi di propulsione e di alimentazione hanno rappresentato il 18.80% del fatturato nel 2025, mentre si prevede che la guerra cibernetica crescerà a un tasso annuo composto del 3.95% fino al 2031.
- In base al punto vendita, gli OEM hanno rappresentato il 69.45% della quota di fatturato nel 2025, mentre si prevede che i segmenti retrofit e upgrade cresceranno a un CAGR del 3.75% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato aerospaziale e della difesa in Giappone
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| L'aumento della spesa per la difesa è in linea con l'obiettivo del 2% del PIL | + 0.50% | Azienda nazionale, con approvvigionamenti concentrati a Tokyo e nel corridoio industriale di Nagoya. | A breve termine (≤ 2 anni) |
| Espansione dei programmi relativi agli aerei da combattimento di nuova generazione e all'aviazione da combattimento. | + 0.30% | Nazionale, con attività iniziali nei distretti aerospaziali di Nagoya, Akashi e Itami | Medio termine (2-4 anni) |
| Incentivi governativi per lo sviluppo di missili e sistemi ipersonici nazionali | + 0.25% | Nazionale, con centri concentrati a Nagoya e nel corridoio di difesa Tokyo-Yokohama. | Medio termine (2-4 anni) |
| Ripresa post-pandemia della domanda di MRO per l'aviazione commerciale | + 0.20% | Hub aeronautici di Tokyo, Osaka e Naha | A breve termine (≤ 2 anni) |
| Sviluppo di costellazioni di satelliti di difesa a supporto della sorveglianza e del targeting | + 0.20% | Azienda nazionale con centri operativi a Tsukuba e Tokyo. | A breve termine (≤ 2 anni) |
| Transizione verso hub MRO nazionali nell'ambito della strategia di sostegno anticipato USA-Giappone | + 0.10% | Hub di Naha, Misawa e Iwakuni | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
L'aumento della spesa per la difesa è in linea con l'obiettivo del 2% del PIL.
Il bilancio iniziale del Giappone per la difesa per l'anno fiscale 2025 ha raggiunto 8.70 trilioni di yen (55.11 miliardi di dollari USA), comprese le spese relative al SACO e al riallineamento delle forze statunitensi. Nell'anno fiscale 2026, il bilancio complessivo del Ministero della Difesa (MoD) ha superato i 9 trilioni di yen (58 miliardi di dollari USA), mentre la spesa per le capacità di difesa e le iniziative di sicurezza complementari in tutto il governo ha raggiunto i 10.6 trilioni di yen (67 miliardi di dollari USA). Questi finanziamenti supportano l'acquisizione continua di missili a lungo raggio, navi, aerei, capacità spaziali e altre attrezzature con cicli di sviluppo e produzione pluriennali. Di conseguenza, la domanda nel mercato aerospaziale e della difesa giapponese è sempre più guidata da impegni contrattuali che si estendono oltre i singoli cicli di spesa annuali. [1] Ministero della Difesa giapponese, "Linee guida per la difesa del dominio spaziale", Ministero della Difesa giapponese, mod.go.jp
Il profilo di finanziamento supporta anche la visibilità degli ordini per le aziende in grado di fornire sistemi complessi. IHI ha registrato un portafoglio ordini record di gruppo pari a 1.95 miliardi di yen (12.94 miliardi di dollari) alla fine dell'anno fiscale 2025, con un aumento dell'11.6% rispetto all'anno precedente. Le attività dell'azienda nei settori dei motori aeronautici, dello spazio e della difesa beneficiano del supporto costante ai motori e dei nuovi progetti di sviluppo per la difesa. I grandi contratti possono garantire un carico di lavoro stabile, ma richiedono anche ai produttori di gestire materiali, manodopera specializzata, capacità di collaudo e certificazione. Di conseguenza, il mercato aerospaziale e della difesa giapponese sta diventando sempre più dipendente dalla capacità dei principali appaltatori di convertire gli ordini in consegne.
Espansione dei programmi relativi agli aerei da combattimento di nuova generazione e all'aviazione da combattimento.
Il Global Combat Air Programme (GCAP) è un importante programma di aviazione da combattimento a lungo termine che coinvolge Giappone, Regno Unito e Italia. Il Giappone avrebbe stanziato circa 700 miliardi di yen (4.44 miliardi di dollari) per la ricerca e sviluppo iniziale tra il 2023 e il 2027. Il programma prevede che il primo velivolo entri in servizio nel 2035, quando il Giappone inizierà a sostituire la sua flotta di Mitsubishi F-2. Il GCAP sta guidando lo sviluppo in tutte le strutture degli aeromobili, la propulsione, i sensori integrati, le comunicazioni, i sistemi elettronici e l'integrazione degli armamenti, creando opportunità a lungo termine per i fornitori giapponesi del settore aerospaziale e della difesa. [2] Leonardo, “GCAP Electronics Evolution Receives Contract to Deliver Sensing and Communications Capability to Next-Generation Fighter Aircraft,” Leonardo, leonardo.com
Nel settembre 2026, GCAP Electronics Evolution ha ricevuto un contratto di 18 mesi da Edgewing per lo sviluppo dei sistemi integrati di rilevamento, effetti non cinetici e comunicazioni del caccia. Il consorzio comprende ELT Group, Leonardo, Mitsubishi Electric e Leonardo UK, con Mitsubishi Electric in rappresentanza del Giappone in questo ambito di lavoro. Il programma rafforza la posizione del Giappone nell'integrazione avanzata di sensori, comunicazioni ed effetti elettronici nell'ambito dello sviluppo multinazionale di velivoli da combattimento, aumentando al contempo i requisiti di interoperabilità, integrazione sicura dei sistemi e capacità ingegneristiche a livello di programma.
Incentivi governativi per lo sviluppo di sistemi missilistici e ipersonici di produzione nazionale
A seguito delle riforme della politica di difesa del 2022, i programmi missilistici a lungo raggio del Giappone sono passati dalla fase di sviluppo a quella di dispiegamento operativo. Nel marzo 2026, il Ministero della Difesa ha schierato il missile planante ad alta velocità Type-25 presso Camp Fuji e il missile superficie-nave Type-25, precedentemente noto come Type 12 SSM a lancio terrestre, presso Camp Kengun. Si è trattato del primo dispiegamento operativo in Giappone di missili a lungo raggio di produzione nazionale. Il Type-25 SSM vanta una gittata estesa di circa 1,000 km, rispetto ai circa 200 km del Type 12 originale. Tuttavia, il Ministero della Difesa non divulga pubblicamente le specifiche operative dettagliate di nessuno dei due sistemi.
Anche il Giappone sta ampliando la propria capacità produttiva nazionale di missili. Nel dicembre 2025, ATLA ha stipulato un contratto con Mitsubishi Heavy Industries per un valore di 43.44 miliardi di yen (circa 0.28 miliardi di dollari) per la fornitura di sistemi di supporto e manovra (MSE) per il missile PAC-3. Il Giappone ha inoltre completato la sua prima esportazione di intercettori PAC-3 di produzione nazionale verso gli Stati Uniti nel novembre 2025, a dimostrazione di una più profonda collaborazione tra Giappone e Stati Uniti nel settore della produzione missilistica. I due Paesi stanno anche sviluppando congiuntamente il missile Glide Phase Interceptor, con il Giappone responsabile di aree quali i motori a razzo del secondo stadio, i sistemi di sterzo e i sistemi di propulsione e sterzo per il veicolo di intercettazione. Il completamento dello sviluppo è previsto per gli anni 2030.
Sviluppo di costellazioni di satelliti per la difesa a supporto della sorveglianza e dell'individuazione dei bersagli
Le attività spaziali di difesa del Giappone si stanno espandendo dai singoli satelliti verso un modello di costellazione. Nel febbraio 2026, il Ministero della Difesa e il consorzio Tri-Sat Constellation hanno firmato un contratto da 283 miliardi di yen (circa 1.82 miliardi di dollari) per un progetto di immagini satellitari e costellazione. Il consorzio comprende Mitsubishi Electric, SKY Perfect JSAT, Mitsui, Axelspace, Synspective, QPS Research Institute e Mitsui Bussan Aerospace. Il progetto supporta i requisiti di sorveglianza, puntamento e rilevamento associati alle operazioni missilistiche a distanza. L'inizio delle operazioni è previsto per l'anno fiscale 2026. Il mercato aerospaziale e della difesa giapponese potrà beneficiare della conseguente domanda di immagini, stazioni di terra, comunicazioni ed elaborazione dati.
La costellazione si avvale di partecipanti del settore privato in un'attività di appalto per la difesa che storicamente è stata guidata da appaltatori principali. Axelspace è il fornitore di immagini ottiche nell'ambito di un subappalto da 48 miliardi di yen (309.02 milioni di dollari). L'accordo avvicina gli operatori satellitari commerciali ai requisiti della difesa in termini di immagini affidabili e consegna tempestiva dei dati. L'analisi pianificata basata sull'intelligenza artificiale in orbita potrebbe ulteriormente aumentare la domanda di hardware di elaborazione qualificato per lo spazio e di comunicazioni sicure. Questa relazione collega gli investimenti satellitari con i sistemi terrestri di comando, controllo, comunicazione, informatica, intelligence, sorveglianza e ricognizione. Il mercato potrebbe quindi vedere la spesa spaziale confluire in diverse aree tecnologiche interconnesse, anziché rimanere confinata alla sola produzione di satelliti.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Carenza di talenti nella produzione avanzata e colli di bottiglia nella catena di approvvigionamento | -0.25% | A livello nazionale, la situazione è più grave nelle aree di Nagoya e nei corridoi industriali Kobe-Nagasaki. | Medio termine (2-4 anni) |
| Rigide politiche di controllo delle esportazioni che limitano la scala di produzione e l’espansione del mercato | -0.20% | Nazionale, storicamente critico per i fornitori di missili e aerei | A breve termine (≤ 2 anni) |
| Dipendenza dalla proprietà intellettuale straniera e dalle licenze per le principali piattaforme di difesa | -0.20% | Motori da combattimento e sottosistemi di guida missilistica nazionali, in particolare su licenza | A lungo termine (≥ 4 anni) |
| Aumento dei costi di sicurezza informatica e conformità normativa per le PMI del settore della difesa | -0.15% | Nazionale, con oneri di costo iniziali a Tokyo e Osaka | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Rigide politiche di controllo delle esportazioni che limitano la scala di produzione
L'industria della difesa giapponese si è storicamente basata in larga misura sugli acquisti interni, con restrizioni sui trasferimenti all'estero che limitavano la capacità dei produttori di incrementare i volumi di produzione attraverso la domanda di esportazione. La revisione dell'aprile 2026 dei Tre Principi sul Trasferimento di Attrezzature e Tecnologie per la Difesa ha eliminato la precedente restrizione a cinque categorie che riguardava attrezzature di soccorso, trasporto, allarme, sorveglianza e sminamento. Il quadro rivisto consente di considerare una gamma più ampia di attrezzature per la difesa, comprese le armi, per il trasferimento a paesi con i quali gli Stati Uniti hanno accordi di trasferimento di attrezzature e tecnologie per la difesa, previa revisione del Consiglio di Sicurezza Nazionale, controlli sull'uso finale e altre garanzie. Al momento della revisione, 17 paesi rientravano in questo quadro; l'accordo con il Canada è entrato in vigore nel giugno 2026, ampliando il gruppo a 18 paesi.
Il cambiamento di politica crea maggiori opportunità per i produttori giapponesi di aumentare i volumi di produzione e acquisire esperienza nei programmi di difesa internazionali. Il contratto stipulato da Mitsubishi Heavy Industries nell'aprile 2026 per la costruzione delle prime tre fregate di classe Mogami aggiornate destinate all'Australia riflette questo cambiamento, con la costruzione iniziale presso il cantiere navale di Nagasaki di Mitsubishi Heavy Industries e la consegna della prima unità prevista per dicembre 2029. Le opportunità di esportazione rimangono tuttavia selettive, poiché i trasferimenti di armi richiedono l'approvazione del governo, la protezione tecnologica, l'adeguamento delle specifiche, il controllo dell'uso finale e restrizioni sui trasferimenti successivi. L'industria della difesa giapponese, pertanto, continua a essere sostenuta principalmente dagli acquisti nazionali, mentre i programmi esteri offrono un'ulteriore via per l'aumento della produzione e la crescita internazionale.
Carenza di talenti nella produzione avanzata e colli di bottiglia nella catena di approvvigionamento
L'espansione della produzione nel settore della difesa in Giappone si sta verificando in un contesto di crescente pressione sulla manodopera tecnica specializzata e sulle catene di approvvigionamento critiche. La divisione Aerospace and National Security di NEC ha assunto circa 750 dipendenti nell'anno conclusosi a marzo 2024 e prevedeva di incrementare ulteriormente l'organico di 450 unità entro marzo 2026, a testimonianza della maggiore forza lavoro necessaria per far fronte all'espansione delle attività nel settore della difesa e dello spazio. Più in generale, il Giappone continua ad affrontare una forte concorrenza per il personale tecnico, a causa del calo della popolazione in età lavorativa e dell'aumento della domanda di competenze ingegneristiche nei settori delle tecnologie avanzate.
La resilienza della catena di approvvigionamento viene considerata un requisito strutturale dell'industria della difesa, piuttosto che un vincolo temporaneo. La legge giapponese per il potenziamento della base produttiva della difesa prevede il sostegno al rafforzamento della catena di approvvigionamento, all'efficienza dei processi produttivi, alla sicurezza informatica e alla successione aziendale. Allo stesso tempo, il bilancio della difesa per l'anno fiscale 2026 stanzia circa 95.7 miliardi di yen (0.64 miliardi di dollari USA) per rafforzare la base produttiva della difesa, di cui 30.4 miliardi di yen (0.20 miliardi di dollari USA) per iniziative volte a migliorare la resilienza della catena di approvvigionamento e l'efficienza produttiva. Gli investimenti in capacità produttiva sono già evidenti tra i principali appaltatori: il Ministero della Difesa ha evidenziato la saldatura automatizzata, che consente di risparmiare manodopera, negli stabilimenti di Mitsubishi Heavy Industries a Nagasaki, che supportano contemporaneamente i programmi navali nazionali e i preparativi per l'ammodernamento delle fregate di classe Mogami australiane. La capacità di ampliare il bacino di fornitori qualificati, automatizzare la produzione e trattenere talenti specializzati in ingegneria e produzione rimarrà quindi fondamentale per rispettare le crescenti scadenze di consegna nel settore aerospaziale e della difesa.
Analisi del segmento
Per settore: la difesa è in testa, mentre il settore spaziale si espande.
Nel 2025, il settore della difesa rappresentava il 46.20% del mercato aerospaziale e della difesa giapponese. Questa posizione è rafforzata da importanti programmi di acquisizione che riguardano fregate, aerei da combattimento, missili a lungo raggio, sistemi integrati di difesa aerea e missilistica (IAMD), sensori e sistemi di comando e controllo (C2). Tali programmi prevedono in genere attrezzature di alto valore e cicli pluriennali di sviluppo, produzione e manutenzione. Le riforme giapponesi in materia di esportazioni di difesa, entrate in vigore nell'aprile 2026, offrono inoltre ad alcuni produttori nazionali un accesso più ampio alla domanda estera, sebbene gli appalti del Ministero della Difesa rimangano la principale fonte di reddito per il settore.
Si prevede che il settore spaziale crescerà a un tasso annuo composto (CAGR) del 3.41% fino al 2031, grazie alla crescente domanda da parte della difesa di sorveglianza continua, supporto al puntamento, consapevolezza del dominio spaziale, comunicazioni sicure e infrastrutture satellitari resilienti. Nel febbraio 2026, il Ministero della Difesa britannico ha assegnato al consorzio Tri-Sat un contratto da 283.12 miliardi di yen (1.83 miliardi di dollari) per servizi di immagini satellitari e costellazioni. Il programma estende la domanda oltre la produzione di veicoli spaziali, includendo infrastrutture di terra, elaborazione di immagini, comunicazioni, carichi utili, analisi e integrazione con reti C4ISR più ampie.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipologia: la piattaforma mantiene la scalabilità mentre i sistemi crescono più rapidamente
Nel 2025, le piattaforme rappresentavano il 54.15% del mercato aerospaziale e della difesa giapponese, trainate da velivoli militari, navi, sistemi senza pilota, satelliti e attività di aviazione commerciale. Il Giappone continua a partecipare attivamente alla produzione e all'assemblaggio finale dell'F-35, mentre gli appalti navali includono la classe Mogami e il programma New FFM, che prevede la costruzione di 12 navi. La JMSDF (Forza di autodifesa marittima giapponese) ha commissionato la JS Natori nel maggio 2026 e la JS Nagara nel giugno 2026, mentre la consegna delle ultime due navi del programma Mogami, originariamente previsto per 12 unità, è programmata per l'anno fiscale 2026.
Si prevede che i sistemi cresceranno a un tasso di crescita annuo composto (CAGR) del 3.62% fino al 2031. La domanda è sostenuta da armi a distanza, IAMD, C4ISR, comunicazioni tattiche, guerra elettronica (EW), sensori e reti digitali sicure. I missili superficie-nave Type-25, le armi plananti ad altissima velocità, la produzione del PAC-3 MSE e lo sviluppo della difesa ipersonica richiedono architetture di comando, rilevamento, puntamento e comunicazione a supporto. Anche i requisiti di addestramento e simulazione sono in aumento, poiché il Giappone introduce ulteriori capacità per l'F-35 e progredisce verso il caccia di nuova generazione GCAP.
Per componente: la propulsione è in testa, mentre la guerra cibernetica accelera.
Nel 2025, i sistemi di propulsione e alimentazione rappresentavano il 18.80% del mercato aerospaziale e della difesa giapponese. Il segmento comprende motori aeronautici, propulsione navale, sistemi di alimentazione ausiliari e relativi servizi di supporto per l'intero ciclo di vita. IHI produce e supporta importanti programmi di motori aeronautici per la difesa, tra cui l'F100 utilizzato sull'F-15J/DJ, l'F110 utilizzato sull'F-2 e l'F7-10 che alimenta l'aereo da pattugliamento marittimo P-1. Il segmento Aero Engine, Space and Defense di IHI ha generato un fatturato di 651.7 miliardi di yen (4.36 miliardi di dollari USA) nell'anno fiscale 2025. Il continuo supporto ai motori e la partecipazione di IHI allo sviluppo di sistemi di alimentazione e propulsione GCAP rafforzano l'importanza della propulsione all'interno della base industriale aerospaziale e della difesa giapponese. [3] IHI Corporation, “Risultati finanziari dell'anno fiscale 2025: portafoglio ordini record di 1.9547 trilioni di yen”, IHI Corporation, japanir.jp
Si prevede che la guerra cibernetica crescerà a un tasso annuo composto del 3.95% fino al 2031. Il quadro normativo giapponese in materia di cybersicurezza si è orientato verso la difesa cibernetica attiva, con l'attuazione graduale della legislazione sul rafforzamento delle capacità di risposta cibernetica e l'entrata in vigore di disposizioni chiave a partire da ottobre 2026. Il Programma di potenziamento della difesa del Ministero della Difesa mira, separatamente, a raggiungere una postura di cybersicurezza in grado di proteggere le funzioni di comando e controllo (C2) e i sistemi di apparecchiature ad alta priorità durante gli attacchi informatici entro l'anno fiscale 2027. Ciò supporta la domanda di software sicuro, monitoraggio informatico, protezione della rete, comunicazioni resilienti e cybersicurezza a livello di sistema su tutte le piattaforme di difesa. Nel giugno 2026, NEC e BAE Systems hanno firmato un protocollo d'intesa per sviluppare e fornire congiuntamente soluzioni di cybersicurezza attiva al governo giapponese.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per punto vendita: i produttori OEM dominano, mentre le soluzioni di retrofit e upgrade avanzano.
Nel 2025, gli acquisti da parte di produttori di apparecchiature originali (OEM) rappresentavano il 69.45% del valore totale del mercato, risultando il segmento di vendita più importante. A sostenere questa posizione contribuiscono i nuovi velivoli, le navi militari, i missili, i satelliti, i sistemi di propulsione e le relative apparecchiature di missione. Il programma giapponese Mogami, composto da 12 navi, e la prevista acquisizione delle nuove navi New FFM, anch'esse composte da 12 navi, illustrano i lunghi cicli di approvvigionamento associati alle principali piattaforme. Allo stesso tempo, la partecipazione nazionale alla produzione dell'F-35 continua a supportare la produzione di velivoli, motori e componenti. I programmi OEM generano inoltre una domanda a valle per strutture, sistemi di propulsione, elettronica, radar, software, test, pezzi di ricambio e supporto logistico lungo tutta la catena di fornitura nazionale.
Si prevede che gli interventi di ammodernamento e aggiornamento cresceranno a un tasso annuo composto del 3.75% fino al 2031, con una domanda sostenuta dagli aggiornamenti delle capacità delle piattaforme che rimangono in servizio per periodi prolungati. Il Ministero della Difesa ha finanziato l'equipaggiamento VLS Mk 41 per 10 navi FFM, mentre la JASDF (Forza di Autodifesa Aerea Giapponese) continua la modernizzazione del radar, delle apparecchiature elettroniche e dei sistemi di bordo della flotta di F-15J/DJ. Il Giappone sta inoltre portando avanti lo sviluppo e l'implementazione di capacità radar di allerta e controllo di nuova generazione per rafforzare il rilevamento e il tracciamento di minacce aeree e missilistiche avanzate. Questi programmi creano una domanda ricorrente di installazione di apparecchiature, integrazione di sistemi, collaudo, aggiornamenti software, elettronica e supporto per l'intero ciclo di vita.
Analisi geografica
La base industriale aerospaziale e della difesa giapponese è distribuita in diversi cluster manifatturieri e tecnologici specializzati. La regione di Chubu e della Grande Nagoya è uno dei centri aerospaziali più importanti del paese, ospitando gli stabilimenti Nagoya Aerospace Systems Works e Nagoya Guidance & Propulsion Systems Works di Mitsubishi Heavy Industries, gli impianti aerospaziali di Gifu e Nagoya di Kawasaki Heavy Industries e gli stabilimenti aerospaziali Handa di SUBARU. Il segmento Aircraft, Defense & Space di Mitsubishi Heavy Industries ha generato un fatturato di 1.39 miliardi di yen (9.31 miliardi di dollari) nell'anno fiscale 2025 e si prevede che raggiungerà 1.50 miliardi di yen (10.02 miliardi di dollari) nell'anno fiscale 2026, grazie alla maggiore attività nei programmi relativi ad aerei da difesa, missili e altri settori.
Altri centri di produzione svolgono ruoli più specializzati. Gli stabilimenti di KHI a Gifu supportano la produzione di aeromobili, mentre Akashi, nella prefettura di Hyogo, è un'importante base per la produzione di motori aeronautici. Kobe ha un ruolo più rilevante nelle attività navali e sottomarine, mentre Nagasaki è un importante centro per la costruzione di navi di superficie. Nell'ambito del programma New FFM, ATLA ha selezionato Mitsubishi Heavy Industries come contraente principale e Japan Marine United come subappaltatore, stabilendo una divisione strutturata delle responsabilità per la progettazione e la costruzione navale. Il cantiere navale di Nagasaki di Mitsubishi Heavy Industries costruirà anche le prime tre fregate di classe Mogami aggiornate ordinate dall'Australia, estendendo il carico di lavoro del sito a un programma navale internazionale. Tokyo e la più ampia regione del Kanto costituiscono il nucleo del coordinamento degli appalti, dell'elettronica per la difesa, delle comunicazioni, della sicurezza informatica, dei sistemi spaziali e dell'integrazione di sistemi. Il Ministero della Difesa e ATLA hanno sede a Ichigaya, Tokyo, mentre NEC, Mitsubishi Electric e altre importanti aziende di elettronica mantengono significative attività nel settore della difesa nella regione. Lo stabilimento di motori aeronautici di IHI a Mizuho si trova anch'esso a Tokyo, mentre il principale complesso produttivo aerospaziale di SUBARU è situato a Utsunomiya, nella prefettura di Tochigi. Le attività di NEC nel settore aerospaziale e della difesa hanno generato un fatturato di 473.6 miliardi di yen (3.17 miliardi di dollari) nell'anno fiscale 2026/3 e si prevede che raggiungeranno i 520 miliardi di yen (3.48 miliardi di dollari) nell'anno fiscale 2027/3.
Il ruolo della regione nell'integrazione dei sistemi si sta inoltre rafforzando. Nel settembre 2026, NEC e Mitsubishi Heavy Industries hanno firmato un protocollo d'intesa che copre la pianificazione operativa, il comando e controllo, i sistemi senza pilota, le operazioni di difesa integrate nel cloud e la sovranità dei dati e dell'intelligenza artificiale. La partnership riflette una maggiore integrazione tra l'ingegneria delle piattaforme tradizionali, il software, i dati, l'intelligenza artificiale e le architetture di comando sicure all'interno della base industriale della difesa giapponese. La domanda operativa si estende oltre i principali centri industriali.
Il Ministero della Difesa continua a rafforzare la propria presenza militare a Kyushu e nelle isole del Sud-ovest, potenziando le capacità missilistiche, di difesa aerea, di intelligence, sorveglianza e ricognizione (ISR), di guerra elettronica (EW) e logistiche. Nel marzo 2026, il primo missile superficie-nave Type-25 è stato schierato presso il campo Kengun a Kumamoto, mentre il primo sistema missilistico antiaereo Type-25 (HVGP) è stato schierato presso il campo Fuji a Shizuoka. Anche Hokkaido rimane un'importante regione per le forze di terra, ospitando il quartier generale dell'Esercito del Nord e importanti formazioni corazzate, di artiglieria, missilistiche e di supporto. Questi schieramenti generano continue esigenze in termini di infrastrutture, supporto logistico, manutenzione, comunicazioni e equipaggiamento al di fuori dei principali distretti manifatturieri giapponesi.
Panorama normativo
Il quadro normativo giapponese in materia di appalti per la difesa e politica industriale è incentrato sul Ministero della Difesa e sull'Agenzia per l'Acquisizione, la Tecnologia e la Logistica (ATLA), che sovrintende all'acquisizione di equipaggiamenti per la difesa, alla ricerca e sviluppo, alla gestione dei progetti e al rafforzamento della base industriale. La Legge sul potenziamento delle basi produttive e tecnologiche per la difesa (Legge n. 54 del 2023) fornisce supporto finanziario per la resilienza della catena di approvvigionamento, l'efficienza produttiva, la sicurezza informatica e la successione aziendale. Consente inoltre la proprietà statale degli impianti di produzione, laddove necessario per garantire una produzione stabile. Il Programma di Acquisizione Rapida del Giappone supporta l'introduzione più rapida di tecnologie avanzate, tra cui la difesa a distanza, i sistemi senza pilota, l'intelligenza artificiale, le comunicazioni di nuova generazione, lo spazio e le capacità integrate di guerra informatica.
I controlli sulle esportazioni hanno limitato la portata del fenomeno, ma l'orientamento politico si è evoluto attraverso successivi aggiornamenti. Le norme di trasferimento riviste, emanate nel marzo 2024, hanno ampliato le possibilità di vendita a paesi terzi di sistemi sviluppati congiuntamente. Nell'aprile 2026, modifiche a livello di governo hanno abolito le precedenti categorie restrittive di attrezzature e ampliato l'ambito di applicazione delle esportazioni di attrezzature letali verso le nazioni partner che hanno stipulato accordi di trasferimento di tecnologie e attrezzature per la difesa con il Giappone. Sul fronte della governance tecnologica, l'ATLA ha emanato nel giugno 2025 linee guida nazionali per l'uso responsabile dell'intelligenza artificiale nella ricerca e sviluppo di attrezzature per la difesa, introducendo un processo di gestione del rischio (classificazione, revisioni legali/politiche e tecniche) che aumenta i requisiti di conformità per gli appaltatori e i fornitori di sottosistemi coinvolti in applicazioni di autonomia, supporto alle decisioni e rilevamento.
Analisi della catena del valore
La catena del valore aerospaziale e della difesa giapponese è ancorata ai requisiti di approvvigionamento, ricerca e sviluppo e capacità del Ministero della Difesa, con ATLA che svolge un ruolo centrale nell'acquisizione di attrezzature per la difesa, nello sviluppo tecnologico, nel rafforzamento della base industriale e nella sicurezza industriale. I principali appaltatori di piattaforme, come Mitsubishi Heavy Industries e Kawasaki Heavy Industries, sono supportati da fornitori di elettronica per la difesa e sistemi di missione, tra cui Mitsubishi Electric e NEC, nonché da una rete più ampia di fornitori specializzati in componenti, materiali, produzione e tecnologia.
La base produttiva è stata ulteriormente rafforzata grazie al Defense Production Base Enhancement Act del 2023. In base a questa legge, i fornitori di attrezzature per la difesa designate possono presentare piani di garanzia della stabilità della produzione (Equipment Stable Manufacturing Assurance Plans) che coprono aree quali la resilienza della catena di approvvigionamento, l'efficienza dei processi produttivi, la sicurezza informatica e la successione aziendale. Una volta approvati, questi piani possono ricevere un sostegno finanziario da parte del governo, fornendo un meccanismo strutturato per affrontare i rischi di produzione e rafforzare i fornitori critici.
Le attività a monte includono materiali avanzati (in particolare compositi e metalli speciali), semiconduttori e componenti di livello avionico, sottosistemi di propulsione ed elementi di comunicazione sicuri. Le attività a metà percorso comprendono l'autorità di progettazione (spesso condivisa con partner alleati per i sottosistemi chiave), lo sviluppo di prototipi, i test e la produzione in serie per programmi aeronautici, terrestri, navali e spaziali, con la manutenzione, riparazione e revisione (MRO) che assume un'importanza crescente con l'espansione delle dimensioni delle flotte. La fornitura e il supporto a valle avvengono tramite depositi delle Forze di Autodifesa e reti di supporto guidate dai contraenti principali, supportate dalla cooperazione alleata in materia di supporto logistico. L'allineamento a livello di lavoro tra Stati Uniti e Giappone nell'ambito del DICAS sulla cooperazione relativa ai missili, alla riparazione navale e alla manutenzione degli aeromobili amplia anche le possibilità per i cantieri navali giapponesi e i fornitori di servizi MRO per l'aviazione di partecipare ai requisiti logistici e di prontezza operativa degli alleati.
Panorama competitivo
L'industria aerospaziale e della difesa giapponese presenta una struttura concentrata di appaltatori principali, supportata da un'ampia rete di fornitori a più livelli. I dati sugli appalti centralizzati ATLA per l'anno fiscale 2025 mostrano Mitsubishi Heavy Industries come il maggiore contraente giapponese per valore contrattuale, seguita da Mitsubishi Electric, Kawasaki Heavy Industries, NEC e Fujitsu. IHI mantiene inoltre un'importanza strategica grazie al suo coinvolgimento in motori aeronautici, sistemi di propulsione, settore spaziale e attività legate ai missili. Mitsubishi Heavy Industries detiene la posizione più ampia sul mercato nazionale in termini di aeromobili, missili, navi, sistemi terrestri e spazio. Il suo segmento Aeromobili, Difesa e Spazio ha generato un fatturato di 1.39 miliardi di yen (9.31 miliardi di dollari) nell'anno fiscale 2025, di cui 1.14 miliardi di yen (7.65 miliardi di dollari) derivanti dalle attività di Difesa e Spazio.
Kawasaki Heavy Industries detiene posizioni di rilievo nel settore degli aerei militari, degli elicotteri, dei componenti aerospaziali, dei motori aeronautici e dei sistemi navali, mentre IHI è forte nei motori aeronautici, nella propulsione, nei missili e nel settore spaziale. NEC e Mitsubishi Electric sono fornitori chiave di radar, sensori, sistemi C2, comunicazioni, sistemi spaziali e tecnologie di guerra elettronica. L'alleanza tra NEC Corporation e Mitsubishi Heavy Industries, Ltd., siglata nel settembre 2026, riflette la crescente integrazione delle piattaforme di difesa tradizionali con l'intelligenza artificiale, i sistemi senza pilota, le operazioni basate sul cloud e le architetture di comando sicure. Anche le aziende straniere mantengono una presenza significativa: Lockheed Martin è legata al programma F-35, BAE Systems è coinvolta nel GCAP e nella cooperazione cibernetica, Boeing è attiva nei settori dell'aviazione commerciale e della difesa e Northrop Grumman fornisce sistemi aviotrasportati avanzati.
La collaborazione transfrontaliera sta assumendo un'importanza sempre maggiore nel panorama competitivo. Mitsubishi Electric partecipa al consorzio GCAP Electronics Evolution con ELT Group, Leonardo e Leonardo UK per sviluppare capacità integrate di rilevamento, effetti non cinetici e comunicazioni per il futuro caccia. Anche Mitsubishi Heavy Industries si sta espandendo a livello internazionale grazie al contratto, stipulato nell'aprile 2026, per la fornitura di tre fregate di classe Mogami aggiornate all'Australia. Questi sviluppi indicano che l'industria aerospaziale e della difesa giapponese rimane incentrata su un piccolo gruppo di grandi contraenti nazionali, mentre le partnership internazionali, i programmi di sviluppo congiunti e le opportunità di esportazione mirate stanno acquisendo sempre maggiore importanza per la crescita futura.
Leader dell'industria aerospaziale e della difesa giapponese
Mitsubishi Heavy Industries, Ltd.
Kawasaki Heavy Industries, Ltd.
IHI AEROSPACE Co., Ltd.
NEC Corporation
The Boeing Company
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Settembre 2026: Tenchijin, azienda con sede in Giappone, ha firmato un Memorandum d'Intesa (MoU) con l'azienda francese U-Space per supportare lo sviluppo e l'implementazione di un sistema di osservazione terrestre a infrarossi di nuova generazione. La partnership amplia la collaborazione internazionale di Tenchijin nel campo dell'osservazione terrestre satellitare e rafforza il coinvolgimento del Giappone nelle tecnologie avanzate di rilevamento a infrarossi.
- Giugno 2026: Kawasaki Heavy Industries ha firmato un memorandum d'intesa con Airbus Defence and Space per esplorare la collaborazione su sistemi aerei a pilotaggio remoto (UAS) a lunga autonomia per missioni di guerra antisommergibile (ASW). Il progetto collega l'autonomia degli UAS e l'integrazione del carico utile con i concetti di pattugliamento marittimo incentrati sul Giappone, creando percorsi di partnership per sensori, sistemi di missione e servizi di supporto legati alle operazioni ASW.
- Dicembre 2025: Kongsberg Defence and Aerospace ha firmato un quinto contratto di fornitura con il Giappone per il Joint Strike Missile (JSM) destinato alla flotta di F-35A. Il continuo approvvigionamento del JSM supporta la capacità di attacco a lungo raggio e mantiene la domanda di integrazione, addestramento e supporto nell'intero ecosistema degli armamenti dell'F-35.
Ambito e metodologia
Il mercato aerospaziale e della difesa giapponese comprende i ricavi generati dalla progettazione, produzione, integrazione, fornitura, manutenzione, modernizzazione e supporto del ciclo di vita di piattaforme, sistemi, sottosistemi, componenti e servizi correlati nei settori dell'aviazione commerciale, della difesa e dello spazio. Il mercato include i ricavi derivanti da forniture OEM, programmi di retrofit e ammodernamento, attività MRO, sistemi di propulsione e alimentazione, sistemi di missione, sensori, elettronica, comunicazioni, sistemi informatici e digitali e servizi di supporto.
Il mercato aerospaziale e della difesa giapponese è segmentato per settore, tipologia, componente e punto vendita. Per settore, il mercato è segmentato in aviazione, difesa e spazio. Per tipologia, il mercato è segmentato in piattaforme, sistemi e manutenzione, riparazione e revisione (MRO). Per componente, il mercato è segmentato in strutture e materiali; sistemi di propulsione e alimentazione; carico utile di missione; sensori; elettronica; comunicazioni; guerra cibernetica; software e sistemi digitali; e servizi e supporto. Per punto vendita, il mercato è segmentato in produttori di apparecchiature originali (OEM) e retrofit/aggiornamento. Le dimensioni del mercato e le previsioni per ciascun segmento sono fornite in termini di valore (USD).
Per settore
| Aviation |
| Difesa |
| lo spazio |
Per tipo
| Piattaforme | Aviazione commerciale |
| Aviazione generale | |
| Veicoli terrestri militari | |
| Aerei militari | |
| Navi militari | |
| Sistemi senza pilota | |
| satelliti | |
| Sistemi | Armi e munizioni |
| Sensori | |
| C4ISR e comunicazioni tattiche | |
| Sistemi di guerra elettronica e informatica | |
| Difesa aerea e missilistica | |
| Sistemi di soldati | |
| Infrastruttura militare | |
| Formazione e simulazione | |
| MRO | MRO militare |
| MRO per l'aviazione commerciale | |
| MRO per l'aviazione generale |
Per componente
| Strutture e Materiali |
| Sistemi di propulsione e potenza |
| Carico utile della missione |
| Sensori |
| Elettronica |
| Comunicazioni |
| Guerra cibernetica |
| Software e sistemi digitali |
| Servizi e Sostentamento |
Per punto vendita
| Produttore di apparecchiature originali (OEM) |
| Retrofit/Aggiornamento |
| Per settore | Aviation | |
| Difesa | ||
| lo spazio | ||
| Per tipo | Piattaforme | Aviazione commerciale |
| Aviazione generale | ||
| Veicoli terrestri militari | ||
| Aerei militari | ||
| Navi militari | ||
| Sistemi senza pilota | ||
| satelliti | ||
| Sistemi | Armi e munizioni | |
| Sensori | ||
| C4ISR e comunicazioni tattiche | ||
| Sistemi di guerra elettronica e informatica | ||
| Difesa aerea e missilistica | ||
| Sistemi di soldati | ||
| Infrastruttura militare | ||
| Formazione e simulazione | ||
| MRO | MRO militare | |
| MRO per l'aviazione commerciale | ||
| MRO per l'aviazione generale | ||
| Per componente | Strutture e Materiali | |
| Sistemi di propulsione e potenza | ||
| Carico utile della missione | ||
| Sensori | ||
| Elettronica | ||
| Comunicazioni | ||
| Guerra cibernetica | ||
| Software e sistemi digitali | ||
| Servizi e Sostentamento | ||
| Per punto vendita | Produttore di apparecchiature originali (OEM) | |
| Retrofit/Aggiornamento | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il tasso di crescita previsto per il settore aerospaziale e della difesa giapponese fino al 2031?
Si prevede che il mercato aerospaziale e della difesa giapponese crescerà a un tasso annuo composto del 2.03% dal 2026 al 2031, raggiungendo i 28.29 miliardi di dollari.
Quale segmento deteneva la quota maggiore nel 2025?
Il settore della difesa ha dominato la segmentazione settoriale con una quota del 46.20%, mentre le piattaforme hanno dominato la segmentazione per tipologia con una quota del 54.15%.
Quale categoria sta crescendo più rapidamente?
La guerra cibernetica è la componente in più rapida crescita, con un tasso di crescita annuo composto (CAGR) previsto del 3.95% fino al 2031.
Perché l'attività spaziale è importante per i programmi di difesa del Giappone?
Il progetto della costellazione satellitare da 283 miliardi di yen (circa 1.82 miliardi di dollari) supporta la sorveglianza, l'individuazione e il rilevamento di bersagli legati alle operazioni missilistiche a distanza.
Quali fattori alimentano la domanda di interventi di ammodernamento e ristrutturazione?
Gli aggiornamenti all'avionica e al radar dell'F-15J, così come l'aggiunta del sistema di lancio verticale di classe Mogami, supportano una crescita annua composta (CAGR) prevista del 3.75%.
Quali sono le aziende più importanti del settore?
Mitsubishi Heavy Industries, Kawasaki Heavy Industries, IHI Aerospace e NEC Corporation sono i principali attori nazionali nel mercato aerospaziale e della difesa giapponese. Anche importanti aziende internazionali, tra cui The Boeing Company, operano in questo mercato.


