

Dimensioni e quota del mercato della marmellata
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
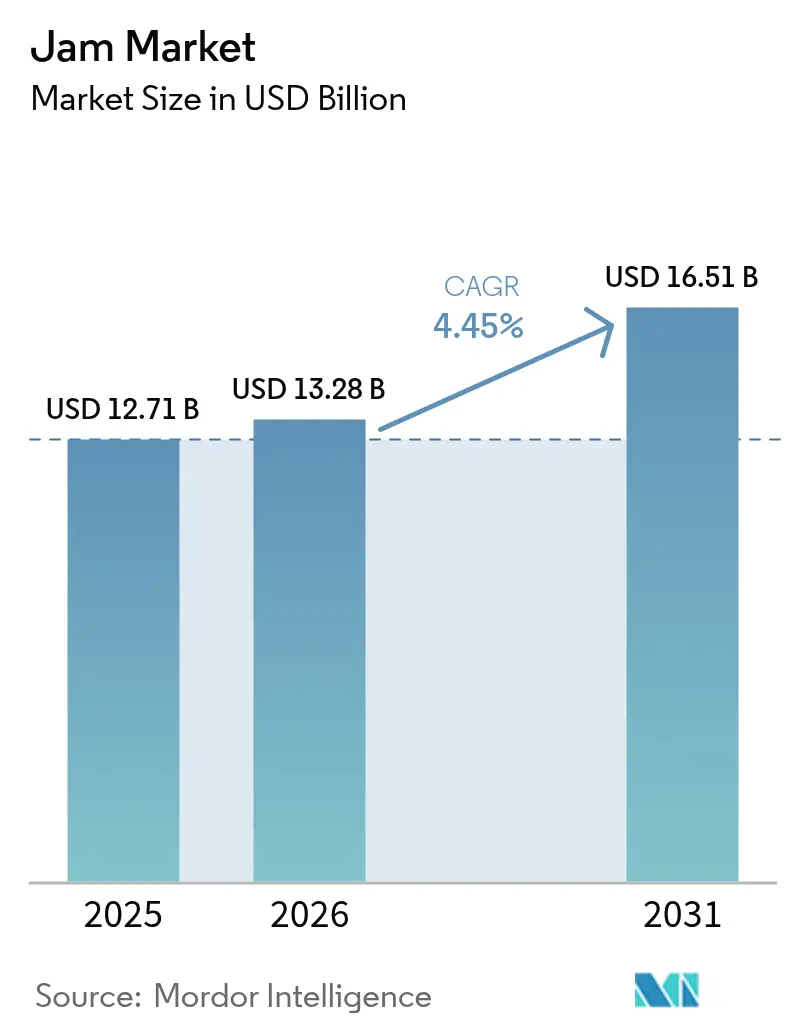
| Dimensione del mercato (2026) | 13.28 miliardo di dollari |
| Dimensione del mercato (2031) | 16.51 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.45% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
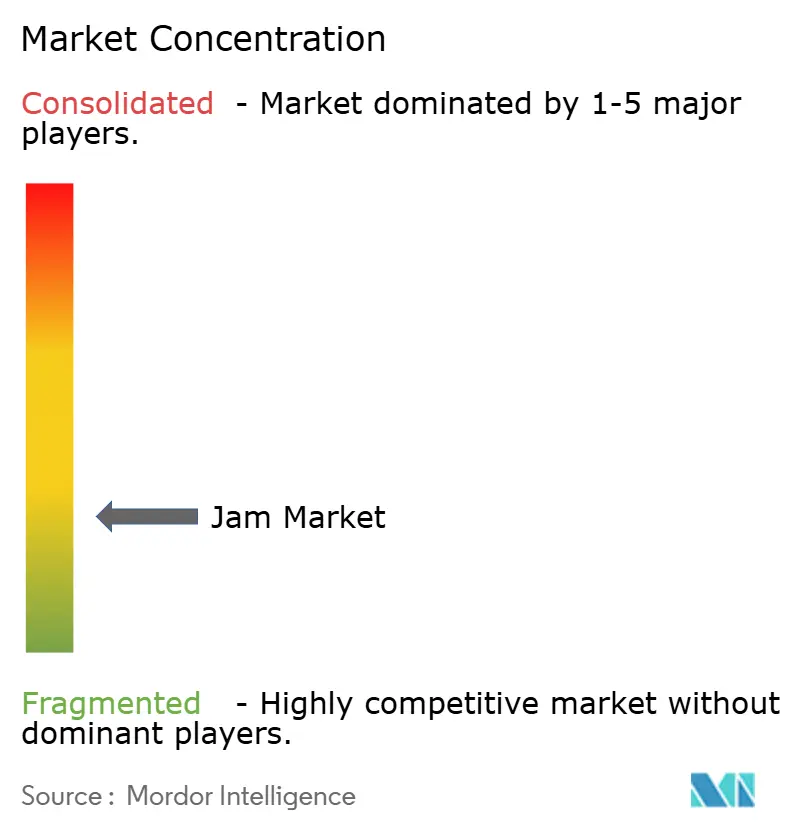
| Concentrazione del mercato | Basso |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato delle marmellate di Mordor Intelligence
Il mercato delle marmellate aveva un valore di 12.71 miliardi di dollari nel 2025 e si prevede che crescerà da 13.28 miliardi di dollari nel 2026 a 16.51 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.45% durante il periodo di previsione (2026-2031). Questa crescita è attribuita alla forte penetrazione nelle famiglie, al crescente interesse dei consumatori per la sperimentazione di sapori di alta qualità e alla costante introduzione di ricette a ridotto contenuto di zucchero, mentre i consumatori prestano sempre più attenzione alla trasparenza degli ingredienti. I principali produttori si stanno concentrando su pratiche di approvvigionamento trasparenti e sull'adozione di soluzioni di imballaggio sostenibili, sfruttando al contempo l'efficienza della catena di approvvigionamento globale della frutta per salvaguardare i propri margini di profitto. Parallelamente, i marchi artigianali stanno capitalizzando sulle piattaforme digitali per affermarsi ed espandere la propria presenza sul mercato. Ad esempio, l'Organizzazione delle Nazioni Unite per l'alimentazione e l'agricoltura (FAO) ha riferito che la produzione globale di frutta nel 2023 ha superato i 951.91 milioni di tonnellate, con le banane al primo posto come frutto più prodotto, con 139.28 milioni di tonnellate.[1]Fonte: Organizzazione delle Nazioni Unite per l'alimentazione e l'agricoltura, "Volume di produzione di frutta nel mondo", fao.orgCiò sottolinea il ruolo fondamentale della frutta nell'agricoltura e nelle diete globali, con una ricca diversità che contribuisce alla produzione totale. Allo stesso modo, i raccolti abbondanti di frutta in regioni come l'Asia-Pacifico e il Sud America non solo stabilizzano i costi delle materie prime, ma incoraggiano anche la sperimentazione con varietà esotiche. Sebbene le preoccupazioni relative al contenuto di zucchero rappresentino delle sfide, i progressi negli strumenti di formulazione basati sulla tecnologia e le normative più chiare sui dolcificanti alternativi offrono ai produttori una strada verso etichette di prodotti più salutari.
Punti chiave del rapporto
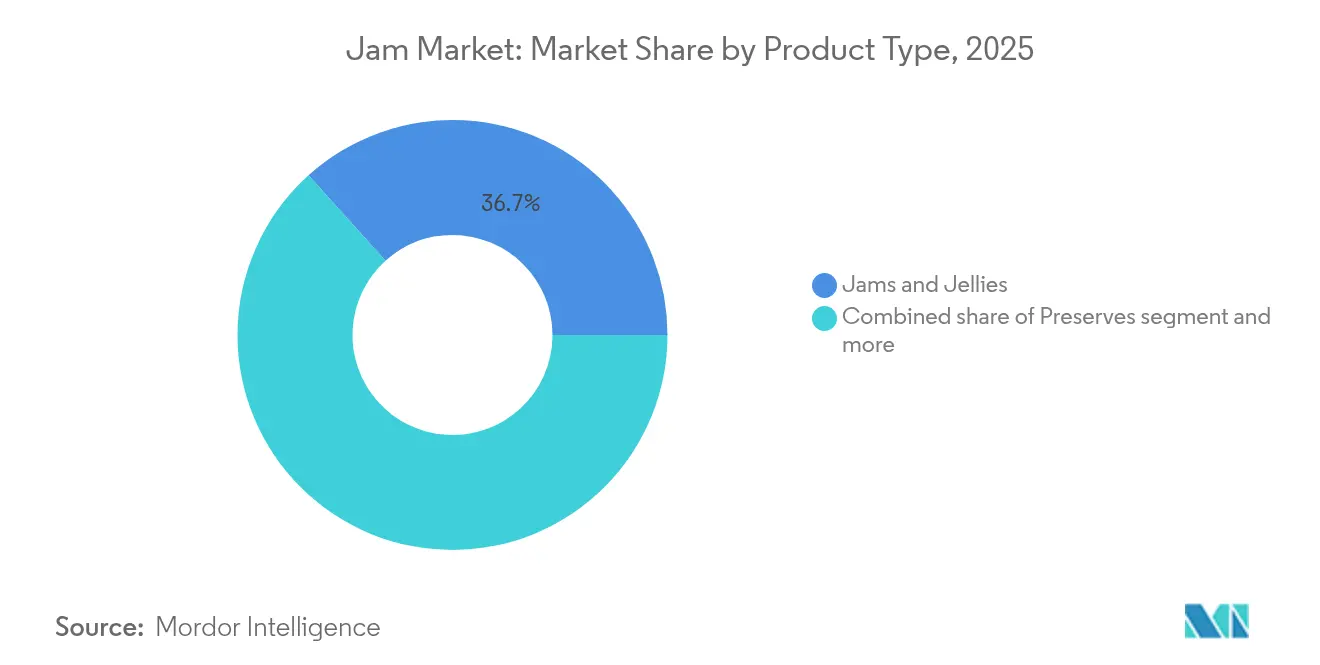
- Per tipologia di prodotto, le marmellate e le gelatine hanno dominato il mercato delle confetture con il 36.68% nel 2025, mentre le conserve stanno crescendo a un CAGR del 5.57% fino al 2031.
- Per categoria, nel 90.05 le offerte convenzionali controllavano il 2025% del mercato delle marmellate, mentre le varianti biologiche stanno crescendo a un CAGR del 6.25% entro il 2031.
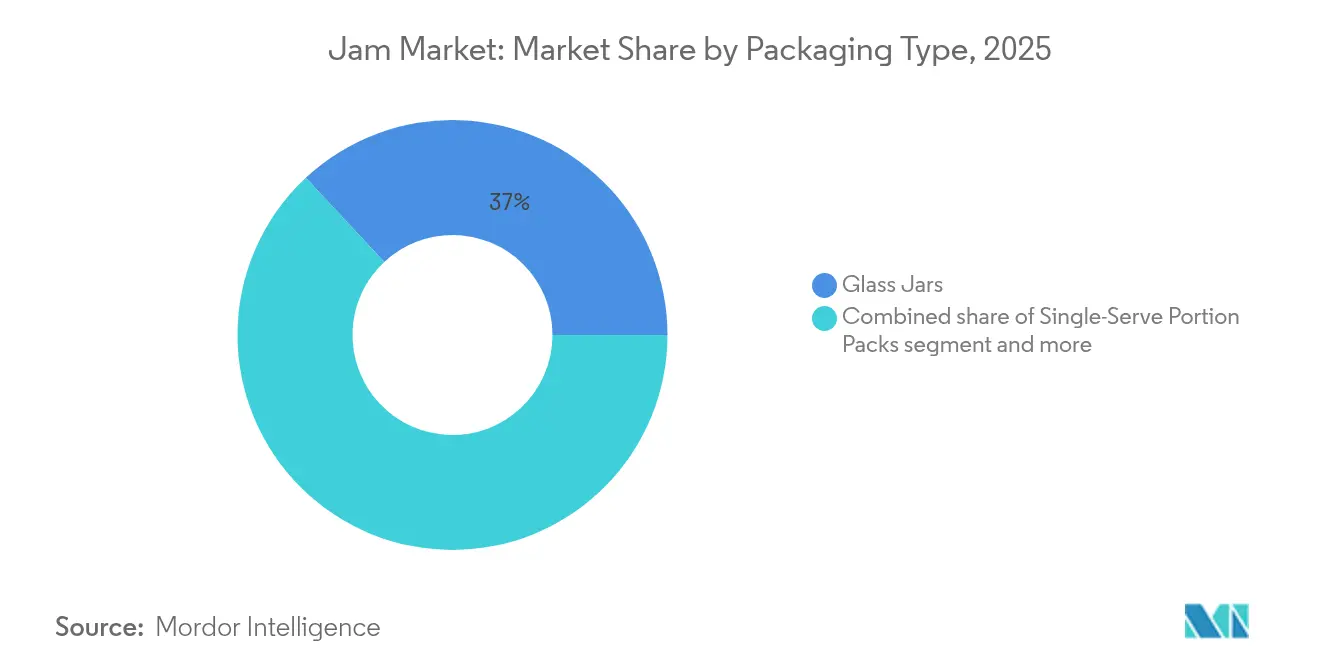
- Per tipologia di confezione, nel 36.95 i barattoli di vetro rappresentavano il 2025% della quota di mercato delle marmellate, mentre si prevede che le confezioni monodose cresceranno a un CAGR del 6.07% entro il 2031.
- Per canale di distribuzione, nel 41.98 supermercati e ipermercati detenevano una quota del 2025% del mercato delle marmellate, mentre l'e-commerce è in crescita a un CAGR del 5.69% fino al 2031.
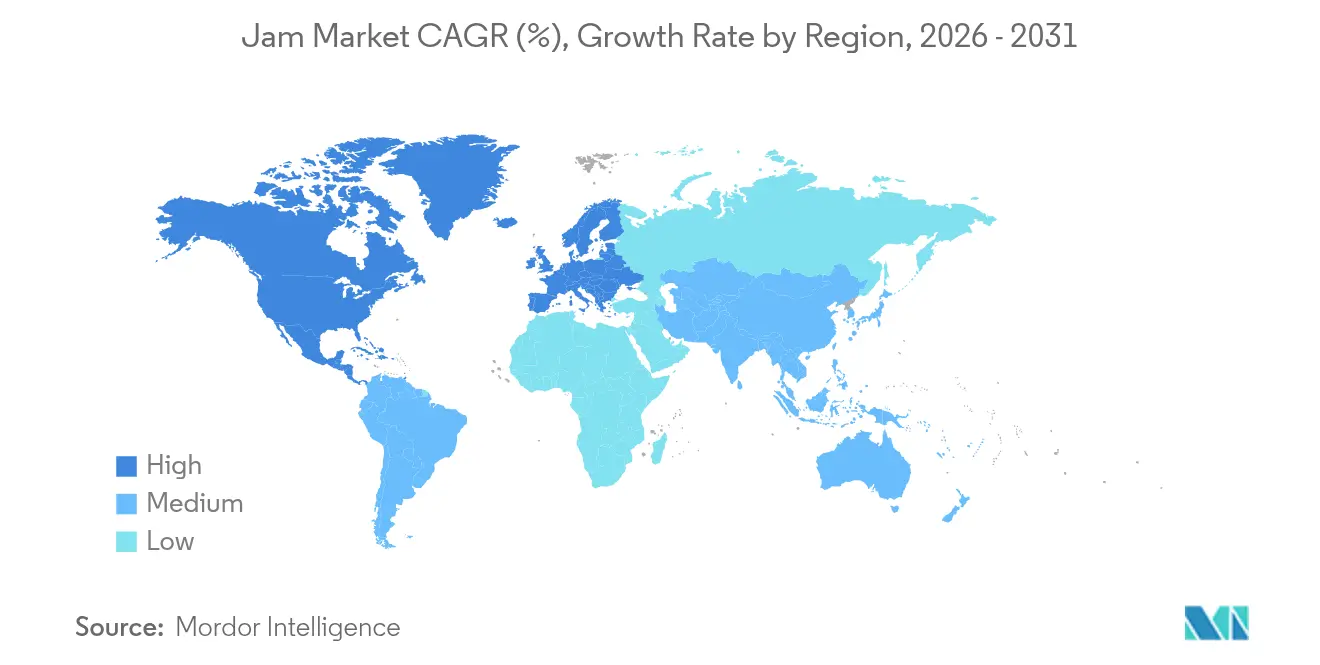
- In termini geografici, il Nord America ha conquistato il 41.70% della quota di mercato delle marmellate nel 2025; l'Asia Pacifica è sulla buona strada per un CAGR del 5.38% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale della marmellata
Analisi dell'impatto del conducente
| Guidatore | (~)% Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Innovazione nei sapori | 1.0% | Globale, con la più forte adozione in Nord America ed Europa | Medio termine (2-4 anni) |
| Aumento della produzione mondiale di frutta | 0.8% | Globale, in particolare Asia Pacifico e Sud America | A lungo termine (≥ 4 anni) |
| Crescente preferenza per i prodotti Clean-Label | 0.6% | Nord America ed Europa, espansione nell'area Asia-Pacifico | Medio termine (2-4 anni) |
| Crescente domanda di varianti con ridotto contenuto di zucchero e senza zucchero | 0.4% | Globale, guidato dai mercati sviluppati | A breve termine (≤ 2 anni) |
| Crescente interesse per i prodotti biologici e artigianali | 0.3% | Nord America ed Europa, emergendo nell'area Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Emersione di formati di imballaggio convenienti | 0.2% | Globale, con adozione anticipata in Nord America | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Innovazione nei sapori
Nel mercato delle confetture e delle conserve, l'innovazione del gusto si distingue come un fattore di differenziazione chiave. I produttori stanno ora esplorando combinazioni di frutta esotica e profili di ispirazione globale, con l'obiettivo di conquistare i consumatori più giovani. Questa tendenza non si limita ai soliti aromi di frutti di bosco e agrumi; si sta diversificando per includere fusioni audaci come yuzu-zenzero, ibisco-lime e intriganti miscele salate-dolci. Le aziende stanno sfruttando tecnologie di esaltazione del sapore naturali, intensificando esperienze di gusto autentiche ed evitando gli additivi artificiali. Il rapporto sulle tendenze del gusto per il 2025 di T. Hasegawa evidenzia lo zucchero di canna come aroma di spicco dell'anno, promuovendo applicazioni premium nelle creme spalmabili dolci e aprendo la strada alle conserve di frutta caramellata. Questa ondata di innovazione è particolarmente vivace in Nord America e in Europa, dove i consumatori sono più propensi a pagare un extra per esperienze di gusto distintive. Gli enti regolatori, come la FDA e l'UE, stanno sostenendo questa tendenza approvando composti aromatici naturali, incoraggiando così una più ampia sperimentazione con varianti botaniche e speziate.
Aumento della produzione mondiale di frutta
La produzione globale di frutta ha registrato una crescita costante, come indicato dai dati dell'Organizzazione per l'Alimentazione e l'Agricoltura (FAO), che mostrano un aumento delle rese nelle principali regioni produttrici di frutta. Questa crescita ha creato un ambiente favorevole per i produttori di confetture e conserve. Ad esempio, il Servizio Agricolo Estero del Dipartimento dell'Agricoltura degli Stati Uniti (USDA) ha riferito che la produzione globale di arance nella campagna di commercializzazione 2023/2024 ha raggiunto circa 47 milioni di tonnellate, rispetto ai 46.88 milioni di tonnellate dell'anno precedente.[2]Fonte: USDA Foreign Agricultural Service, "Agrumi: mercati e commercio mondiali luglio 2024", fas.usda.govLa migliore qualità della frutta e le stagioni di raccolta prolungate, guidate da strategie di adattamento climatico e tecniche agricole avanzate, sono particolarmente evidenti nell'Asia-Pacifico e in Sud America. Qui, la frutta tropicale e subtropicale è sempre più presente nelle formulazioni delle conserve. Inoltre, la crescita delle infrastrutture di produzione di frutta nei mercati emergenti non solo ha ridotto i costi delle materie prime, ma ha anche rafforzato l'affidabilità della catena di approvvigionamento. Ciò ha permesso ai produttori di esplorare varietà di frutta premium ed esotica. Poiché i consumatori mostrano un maggiore interesse per la provenienza e il consumo stagionale, si sta sviluppando un mercato fiorente per linee di prodotti in edizione limitata e specifiche per il raccolto. Data la natura a lungo termine degli investimenti agricoli, questa tendenza è destinata a sostenere la crescita del mercato fino al 2030, soprattutto perché le pratiche agricole sostenibili continuano a migliorare sia la resa che la qualità.
Crescente preferenza per i prodotti Clean-Label
Nel 2023, l'International Food Information Council ha riferito che circa il 29% dei consumatori statunitensi acquista regolarmente alimenti e bevande etichettati con "ingredienti puliti"[3]Fonte: International Food Information Council, "Food & Health Survey 2023", ific.orgQuesta crescente preferenza per le etichette pulite ha portato i produttori a riformulare i prodotti, optando per metodi di conservazione naturali, dolcificanti derivati dalla frutta e tecniche che preservano l'integrità nutrizionale. Oltre a semplificare gli ingredienti, i marchi stanno enfatizzando pratiche di approvvigionamento trasparenti, promuovendo partnership con le aziende agricole e iniziative di tracciabilità per promuovere la fiducia dei consumatori. Il supporto normativo, tra cui le linee guida per le etichette pulite della Food and Drug Administration (FDA) degli Stati Uniti e dell'Unione Europea (UE), fornisce un quadro per le dichiarazioni di marketing. Allo stesso tempo, i rivenditori stanno promuovendo formulazioni più pulite, accelerandone l'adozione su più canali di distribuzione. Questa tendenza è particolarmente evidente nei mercati sviluppati, dove una maggiore consapevolezza dei consumatori e un maggiore potere d'acquisto supportano i prezzi premium.
Crescente domanda di varianti con ridotto contenuto di zucchero e senza zucchero
Con l'aumento dei tassi di diabete e l'importanza della gestione del peso, i mercati globali stanno assistendo a un'impennata della domanda di alternative alla marmellata a ridotto contenuto di zucchero o senza zucchero. In risposta, i produttori si stanno rivolgendo a dolcificanti innovativi come stevia, frutto del monaco e allulosio, creando formulazioni che non solo hanno un sapore delizioso, ma riducono anche le calorie. L'aumento dei farmaci anti-obesità ha ulteriormente alimentato la richiesta di alimenti a porzioni controllate e attenti allo zucchero, spingendo i produttori di marmellate a lanciare linee specializzate per i consumatori attenti alla salute. L'analisi delle tendenze alimentari dei consumatori rivela un cambiamento netto: le considerazioni sulla salute stanno sempre più orientando le strategie di formulazione degli alimenti confezionati, soprattutto con l'evoluzione delle linee guida dietetiche e dei consigli medici. Questo cambiamento non è solo teorico; i rivenditori stanno ritagliando più spazio sugli scaffali per queste alternative più sane e gli acquirenti sono alla ricerca di opzioni a basso contenuto di zucchero. A sostegno di questo movimento, anche il panorama normativo si sta evolvendo, con nuovi obblighi di etichettatura nutrizionale e indicazioni sulla salute per i dolcificanti alternativi che stanno guadagnando terreno.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| L'elevato contenuto di zucchero limita l'interesse dei consumatori attenti alla salute | -0.5% | Globale, più pronunciato nei mercati sviluppati | A breve termine (≤ 2 anni) |
| Preoccupazioni dei consumatori riguardo agli ingredienti artificiali e ai conservanti | -0.3% | Nord America ed Europa, in espansione a livello globale | Medio termine (2-4 anni) |
| Elevato costo degli imballaggi sostenibili ed ecocompatibili | -0.2% | Globale, con impatto regionale variabile | A lungo termine (≥ 4 anni) |
| Infrastrutture limitate per il riciclaggio e il compostaggio per imballaggi sostenibili | -0.1% | Mercati in via di sviluppo, alcune regioni sviluppate | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
L'elevato contenuto di zucchero limita l'interesse dei consumatori attenti alla salute
I consumatori attenti alla salute stanno sempre più abbandonando le confetture e le conserve tradizionali, collegandone l'elevato contenuto di zucchero a problemi di salute come diabete, obesità e disturbi metabolici. Nel 2023, i Centers for Disease Control and Prevention hanno riferito che circa il 32% degli uomini e il 34% delle donne negli Stati Uniti erano classificati come obesi. Mentre le campagne di sensibilizzazione nutrizionale e i consigli medici sottolineano l'importanza della riduzione dello zucchero, i prodotti convenzionali si trovano ad affrontare crescenti sfide sul mercato. Questo problema è particolarmente evidente nei mercati sviluppati, dove i consumatori sono ben informati e hanno facile accesso a prodotti alternativi. I produttori si trovano a un bivio: devono soddisfare le aspettative di gusto e al contempo posizionare i loro prodotti come attenti alla salute. Questo richiede spesso ingenti investimenti nella riformulazione e nell'educazione dei consumatori per mantenere la quota di mercato. La situazione è ulteriormente complicata dalla crescente popolarità dei farmaci anti-obesità e da una più ampia tendenza verso il benessere, che spinge i consumatori a cercare prodotti alimentari in linea con le loro scelte incentrate sulla salute.
Preoccupazioni dei consumatori riguardo agli ingredienti artificiali e ai conservanti
I produttori di confetture e conserve si trovano ad affrontare sfide significative in termini di formulazione, poiché lo scetticismo dei consumatori nei confronti di ingredienti artificiali e conservanti chimici continua a crescere. Questa tendenza è strettamente legata al più ampio movimento "clean eating", che enfatizza il consumo di alimenti naturali e minimamente lavorati, e alla crescente domanda di trasparenza sugli ingredienti. I consumatori stanno progressivamente evitando prodotti che contengono coloranti, aromi e conservanti artificiali, spinti dalla preoccupazione per i potenziali rischi per la salute. Inoltre, si registra una crescente ondata di obiezioni ambientali ed etiche all'uso di additivi alimentari sintetici, poiché i consumatori danno priorità alla sostenibilità e all'approvvigionamento etico nelle loro decisioni di acquisto. Questo cambiamento ha portato a una crescente domanda di alternative naturali che, sebbene preferite dai consumatori, spesso comportano costi di produzione più elevati e complessità tecniche nella formulazione. Di conseguenza, i produttori sono sottoposti a una notevole pressione per riformulare i propri prodotti in modo che siano in linea con le aspettative di "clean label" – prodotti privi di ingredienti artificiali e chiaramente etichettati – garantendo al contempo il gusto, la consistenza e la durata di conservazione che i consumatori si aspettano da confetture e conserve tradizionali.
Analisi del segmento
Per tipo di prodotto: le conserve stimolano la crescita dei prodotti premium
Nel 2025, confetture e gelatine detengono una quota di mercato dominante del 36.68%, a dimostrazione del loro ampio appeal per i consumatori e della solidità delle reti di distribuzione al dettaglio. Tuttavia, è il segmento delle conserve a registrare la crescita più impressionante, con un CAGR del 5.57% fino al 2031. Questa impennata è in gran parte attribuibile al cambiamento delle preferenze dei consumatori, che privilegiano le consistenze di frutta intera e un posizionamento premium che giustifica prezzi più elevati. I marchi artigianali e le associazioni "clean label" rafforzano ulteriormente il segmento delle conserve, con i consumatori che associano i pezzi di frutta a una qualità superiore e a una lavorazione minima. Nel frattempo, la marmellata, pur occupando una nicchia più piccola, gode di una domanda stabile, soprattutto nei mercati europei dove regna la tradizione.
L'innovazione nel settore delle conserve è in fermento, con particolare attenzione alle miscele di frutta esotica e alle esclusive uscite stagionali, che amplificano l'entusiasmo e sostengono i prezzi premium. Con una mossa strategica, Crofter's Organic ha lanciato il suo formato in bustina spremibile nell'ottobre 2024, rivolgendosi al consumatore in movimento e mantenendo al contempo la sua certificazione biologica, un punto di forza per gli acquirenti attenti alla salute. Questa crescita nel segmento delle conserve rispecchia una tendenza più ampia nel settore alimentare: una marcata premiumizzazione, in cui i consumatori sono sempre più disposti a spendere di più per la qualità e l'autenticità percepite. Sul fronte normativo, la conformità è un gioco da ragazzi per tutti i tipi di prodotto, grazie alle chiare linee guida stabilite dalla FDA e agli standard internazionali di sicurezza alimentare in materia di produzione ed etichettatura.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per categoria: Il segmento organico accelera nonostante il predominio convenzionale
Nel 2025, i prodotti convenzionali domineranno il mercato con una quota di mercato del 90.05%, grazie a catene di fornitura consolidate, prezzi competitivi e un'ampia accettazione da parte di una vasta gamma di consumatori. Questa roccaforte è il risultato di decenni di sviluppo strategico del marchio, di una vasta rete di distribuzione e di efficienze produttive che mantengono competitivi i prezzi al dettaglio. Nel frattempo, il segmento biologico è in rapida ascesa, con un CAGR del 6.25% fino al 2031. Questa impennata è alimentata da consumatori attenti alla salute, sempre più disposti a pagare un sovrapprezzo per ingredienti biologici certificati e pratiche agricole sostenibili.
La crescita del segmento biologico riflette un più ampio passaggio a un'alimentazione sana e una maggiore consapevolezza dei consumatori sulle pratiche agricole e sul loro impatto ambientale. Secondo i dati della Specialty Food Association, il cibo biologico è diventato mainstream, in particolare tra i giovani come i millennial e la Generazione Z (Gen Z), che danno priorità alla sostenibilità e alla salute nelle loro decisioni di acquisto. Inoltre, le certificazioni biologiche del Dipartimento dell'Agricoltura degli Stati Uniti (USDA) e di altre organizzazioni internazionali forniscono una validazione di terze parti credibile, rafforzando il posizionamento premium e l'affidabilità dei prodotti biologici. Queste certificazioni garantiscono ai consumatori il rispetto di rigorosi standard nei processi di agricoltura e produzione biologica. Con il progredire di questa tendenza, si prevede che i prodotti biologici acquisiranno una quota di mercato maggiore, sostenuti dalla maturazione delle catene di approvvigionamento e dalla riduzione dei costi determinata dalle economie di scala, che miglioreranno ulteriormente l'accessibilità e la convenienza per i consumatori.
Per tipo di imballaggio: i formati monodose catturano la domanda di praticità
Nel 2025, i barattoli di vetro detengono la quota maggiore del mercato degli imballaggi, con il 36.95%. Questa posizione dominante è rafforzata dalla percezione dei consumatori che associa il vetro a qualità, sostenibilità e un'immagine premium, giustificandone i prezzi più elevati. Gli imballaggi in vetro non solo offrono una migliore protezione del prodotto e una maggiore durata di conservazione, ma sono anche in linea con la crescente tendenza alla consapevolezza ambientale grazie alla loro riciclabilità. D'altro canto, i formati in plastica comprimibile si rivolgono perfettamente al segmento convenience, soprattutto per le famiglie con bambini e per chi è sempre in movimento. Tuttavia, sono le confezioni monodose a registrare la crescita più rapida, con una crescita prevista a un CAGR del 6.07% entro il 2031. Questa impennata sottolinea una crescente preferenza dei consumatori per il controllo delle porzioni, la praticità e le offerte in formato prova.
Questa propensione verso il monodose si allinea perfettamente con l'evoluzione delle abitudini alimentari e con una maggiore consapevolezza della gestione delle porzioni, soprattutto tra gli abitanti delle città alla ricerca di opzioni veloci per colazioni e spuntini. A riprova dell'impegno del settore per la sicurezza alimentare, le innovazioni dei contenitori TamperFlag di Novolex sottolineano l'importanza delle caratteristiche di sicurezza, rafforzando la fiducia dei consumatori nelle offerte monodose. Con la sostenibilità sempre più al centro dell'attenzione, i produttori si stanno orientando sempre più verso alternative compostabili e riciclabili, abbandonando gli imballaggi in plastica convenzionali. Anche il panorama normativo promuove l'innovazione nel packaging, con le approvazioni della FDA per le sostanze a contatto con gli alimenti e i quadri normativi di conformità ambientale che orientano la scelta dei materiali e gli obblighi di etichettatura.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per canale di distribuzione: l'e-commerce accelera in un contesto di predominio della vendita al dettaglio tradizionale
Nel 2025, supermercati e ipermercati occuperanno una posizione di leadership nella distribuzione, con una quota di mercato del 41.98%. Il loro successo deriva dall'ampia copertura geografica, dai prezzi competitivi e dal fascino dello shopping one-stop, che riscuote successo tra i consumatori tradizionali. Questi punti vendita sfruttano solidi legami con i fornitori, una logistica efficiente e strategie promozionali, incrementando le vendite in tutte le categorie di prodotti standard. Nel frattempo, i minimarket si rivolgono al pubblico urbano e agli acquisti d'impulso, mentre altri canali, come i negozi di alimentari specializzati e i mercati agricoli, si concentrano su offerte premium e artigianali.
I negozi al dettaglio online sono in crescita, con un CAGR del 5.69% fino al 2031. Questa impennata è alimentata dai cambiamenti nelle abitudini di acquisto post-pandemia e dal fascino della consegna a domicilio. Le piattaforme di e-commerce abbattono le barriere tradizionali del commercio al dettaglio, consentendo ai produttori artigianali e specializzati di accedere a mercati più ampi, soprattutto per i prodotti di nicchia e premium. Il mondo digitale è una manna per i segmenti biologico e specializzato, dove i consumatori ricercano marchi e caratteristiche specifiche. In linea con l'ondata di e-commerce, Walmart ha lanciato la sua linea di prodotti speciali a marchio privato "bettergoods" nel 2024, sottolineando la svolta dei rivenditori tradizionali verso offerte premium. Le vendite online devono rispettare le norme consolidate in materia di sicurezza alimentare ed etichettatura, ma devono anche rispettare ulteriori normative di spedizione e stoccaggio durante il trasporto.
Analisi geografica
Mercato delle marmellate del Nord America
Nel 2025, il Nord America emergerà come segmento leader, con una quota di mercato significativa pari al 41.70%. Questa posizione dominante è attribuita al solido valore del marchio della regione e a una cultura della colazione profondamente radicata. La crescente attenzione alle tendenze del benessere ha stimolato l'introduzione di prodotti a ridotto contenuto di zuccheri e creme spalmabili funzionali, spesso arricchite con ingredienti come semi di chia o fibre aggiunte. I rivenditori stanno attivamente perfezionando il layout degli scaffali per trovare un equilibrio tra i tradizionali prodotti di base per la famiglia e le offerte artigianali premium. Questo approccio strategico non solo incoraggia la sperimentazione da parte dei consumatori, ma salvaguarda anche la domanda di base mitigando il rischio di cannibalizzazione dei prodotti.
Mercato delle marmellate in Europa e nella regione Asia-Pacifico
La regione Asia-Pacifico è il segmento in più rapida crescita, con un robusto tasso di crescita annuo composto (CAGR) del 5.38% previsto fino al 2031. Questa crescita è trainata da fattori quali l'aumento del reddito disponibile, la rapida urbanizzazione e una crescente propensione verso le abitudini di colazione occidentali. Le aziende locali stanno innovando mescolando sapori tradizionali e innovativi, introducendo confetture di mango e litchi accanto alle classiche opzioni di frutti di bosco. Gli investimenti governativi nelle infrastrutture della catena del freddo hanno ridotto significativamente il deterioramento, consentendo reti di distribuzione più ampie. Inoltre, i marchi internazionali stanno adattando il loro portfolio di gusti in base alle preferenze regionali, garantendo una maggiore risonanza presso i consumatori locali. L'Europa continua a svolgere un ruolo fondamentale nel mercato, supportata dalla sua lunga tradizione di consumo di marmellate e da una forte preferenza per i prodotti biologici. La regione beneficia del quadro normativo coeso dell'Unione Europea (UE), che semplifica il commercio transfrontaliero e offre ai marchi di medie dimensioni opportunità di scalabilità. Le preoccupazioni per la sostenibilità stanno guidando l'innovazione, con i produttori che adottano vetro riciclato e progettano barattoli più leggeri e dal collo stretto per ridurre le emissioni. Inoltre, la diversità linguistica della regione ha portato a una maggiore enfasi sull'etichettatura completa, riflettendo un impegno per la trasparenza e promuovendo la fiducia dei consumatori.
Panorama normativo
I produttori di marmellate, gelatine e conserve operano in un contesto di normative sempre più stringenti in materia di sicurezza alimentare, etichettatura e conformità ai residui, che richiedono dati verificabili e documentazione dei fornitori lungo tutta la filiera produttiva globale della frutta. Negli Stati Uniti, le priorità della FDA per il 2026 includono riforme alla regolamentazione delle sostanze alimentari e una maggiore trasparenza, mentre i controlli preventivi e le aspettative di tracciabilità basati sulla FSMA continuano a influenzare la tenuta dei registri degli impianti e la verifica dei fornitori per ingredienti a base di frutta, dolcificanti e coadiuvanti tecnologici. Anche gli schemi di certificazione basati sui benchmark GFSI utilizzati da rivenditori e servizi di ristorazione, tra cui FSSC 22000, continuano ad aggiornare i requisiti, rafforzando i sistemi standardizzati di gestione della sicurezza alimentare e la disciplina della documentazione per i co-confezionatori e i proprietari di marchi.
Panorama competitivo
La struttura del mercato è moderatamente frammentata. Giganti globali come JM Smucker sfruttano la loro dimensione per assicurarsi posizionamenti retail di prim'ordine e negoziare contratti di produzione più vantaggiosi. L'acquisizione di Hostess Brands nel 2024 amplia la loro presenza nel settore della colazione e del cross-merchandising. Bonne Maman, con la sua tradizione francese e il design distintivo dei suoi barattoli, garantisce un'elevata visibilità a scaffale. Nel frattempo, i player regionali mettono in risalto le loro origini, come le bacche della Tasmania e le arance andaluse, per entrare in contatto con i consumatori locali.
L'innovazione si concentra sulla profondità del sapore, sulle alternative allo zucchero e sul packaging sostenibile. La raffinatrice STS 2000 di Provisur Technologies aiuta i trasformatori artigianali e industriali a ottenere un profilo più pulito e fruttato senza compromettere la produttività. I contenitori antimanomissione di Novolex ampliano l'offerta di prodotti monodose nel settore della ristorazione. L'analisi dei dati nel commercio digitale consente ai marchi di nicchia di individuare rapidamente le lacune di sapore e introdurre lotti limitati.
Le dismissioni strategiche sottolineano una focalizzazione più mirata sul portafoglio. La decisione di JM Smucker di vendere i sottaceti Bick's per 20 milioni di dollari nel 2025 rialloca le risorse alle sue principali linee di caffè e creme spalmabili dolci. L'acquisizione di JM Exotic Foods da parte di Midas Foods apporta competenze nel settore dei condimenti, aprendo potenzialmente la strada a innovativi ibridi di creme spalmabili dolci e salate. Gli accordi di co-packing consentono ai marchi più piccoli di espandersi mantenendo il loro tocco artigianale, promuovendo un vivace panorama competitivo.
Leader del settore delle marmellate
-
L'azienda JM Smucker
-
Gruppo Andro
-
B&G Foods Inc.
-
Orkla ASA
-
Gruppo Eroe
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: Un articolo di stampa ha messo in luce la produzione di marmellate, gelatine e confetture di frutta Polaner presso lo stabilimento di B&G Foods a Roseland, nel New Jersey. L'articolo ha evidenziato la solidità della consolidata presenza produttiva statunitense nel supportare la distribuzione di confetture a lunga conservazione e la continuità del marchio, pur modernizzando le operazioni.
- Giugno 2025: Smucker ha annunciato l'impegno a eliminare i coloranti FD&C dagli alimenti destinati al consumo umano, comprese le confetture di frutta senza zucchero, con un obiettivo da raggiungere entro la fine del 2027. Questa mossa segnala un ampio programma di riformulazione dei prodotti di marca e pone le basi per le roadmap di riformulazione nell'intera categoria.
- Novembre 2024: Crofters Organic ha lanciato negli Stati Uniti un formato di busta comprimibile biologica per marmellate e conserve. La gamma, disponibile nei gusti Frutti di Bosco e Fragola, si distingueva per il 33% di zucchero in meno rispetto alle conserve tradizionali, ampliando l'offerta di confezioni pratiche e potenzialmente influenzando i consumi fuori casa e le dinamiche del settore.
Ambito e metodologia
Marmellate, gelatine e conserve si ottengono schiacciando la frutta e filtrando i succhi per ottenere una crema spalmabile gelatinosa.
Il mercato globale delle marmellate è segmentato in base al tipo di prodotto, al canale di distribuzione e all’area geografica. Per tipologia di prodotto, il mercato è segmentato in marmellate e gelatine, marmellate e conserve. Il mercato è segmentato per canale di distribuzione in ipermercati/supermercati, minimarket, negozi al dettaglio online e altri canali di distribuzione. Per area geografica, il rapporto analizza le economie consolidate ed emergenti in tutto il mondo, tra cui Nord America, Europa, Asia-Pacifico, Sud America, Medio Oriente e Africa. Per ciascun segmento, il dimensionamento del mercato e le previsioni sono stati effettuati in base al valore (USD).
| Marmellate e gelatine |
| Marmellata |
| conserve |
| Convenzionale |
| Organic |
| Barattoli di vetro |
| Plastica comprimibile |
| Confezioni monodose |
| Supermercati / Ipermercati |
| MINIMARKET |
| Negozi al dettaglio online |
| Altri canali di distribuzione |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Cile | |
| Resto del Sud America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Italia | |
| Spagna | |
| Russia | |
| Svezia | |
| Belgio | |
| Polonia | |
| Olanda | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Tailandia | |
| Singapore | |
| Indonesia | |
| Corea del Sud | |
| Australia | |
| Nuova Zelanda | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Sud Africa | |
| Arabia Saudita | |
| Nigeria | |
| Egitto | |
| Marocco | |
| Turchia | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di prodotto | Marmellate e gelatine | |
| Marmellata | ||
| conserve | ||
| Per Categoria | Convenzionale | |
| Organic | ||
| Per tipo di imballo | Barattoli di vetro | |
| Plastica comprimibile | ||
| Confezioni monodose | ||
| Per canale di distribuzione | Supermercati / Ipermercati | |
| MINIMARKET | ||
| Negozi al dettaglio online | ||
| Altri canali di distribuzione | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Cile | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Svezia | ||
| Belgio | ||
| Polonia | ||
| Olanda | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Tailandia | ||
| Singapore | ||
| Indonesia | ||
| Corea del Sud | ||
| Australia | ||
| Nuova Zelanda | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Sud Africa | ||
| Arabia Saudita | ||
| Nigeria | ||
| Egitto | ||
| Marocco | ||
| Turchia | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto delle vendite globali di marmellata entro il 2031?
Si prevede che la categoria raggiungerà i 16.51 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.45%.
Quale segmento di prodotto si sta espandendo più rapidamente?
Le conserve sono sulla buona strada per un CAGR del 5.57% grazie alle consistenze dei frutti interi e al posizionamento premium.
Quale regione mostra il più forte slancio di crescita?
L'Asia Pacifica è in testa con un CAGR del 5.38% fino al 2031, trainato dall'aumento dei redditi e dall'urbanizzazione.
Quanto è grande oggi la quota di vendita al dettaglio online?
Attualmente l'e-commerce registra una crescita del CAGR del 5.69%, erodendo rapidamente il predominio della vendita al dettaglio fisica.
Quale innovazione nel packaging affronta i problemi di manomissione?
Le confezioni monodose TamperFlag di Novolex sono dotate di sistema antimanomissione integrato e di contenuto riciclato.
Le creme spalmabili biologiche stanno acquisendo importanza?
Sì, le varianti biologiche stanno crescendo a un CAGR del 6.25%, poiché i consumatori cercano credenziali di etichetta pulita.


