

Dimensioni e quota di mercato delle sacche per flebo
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
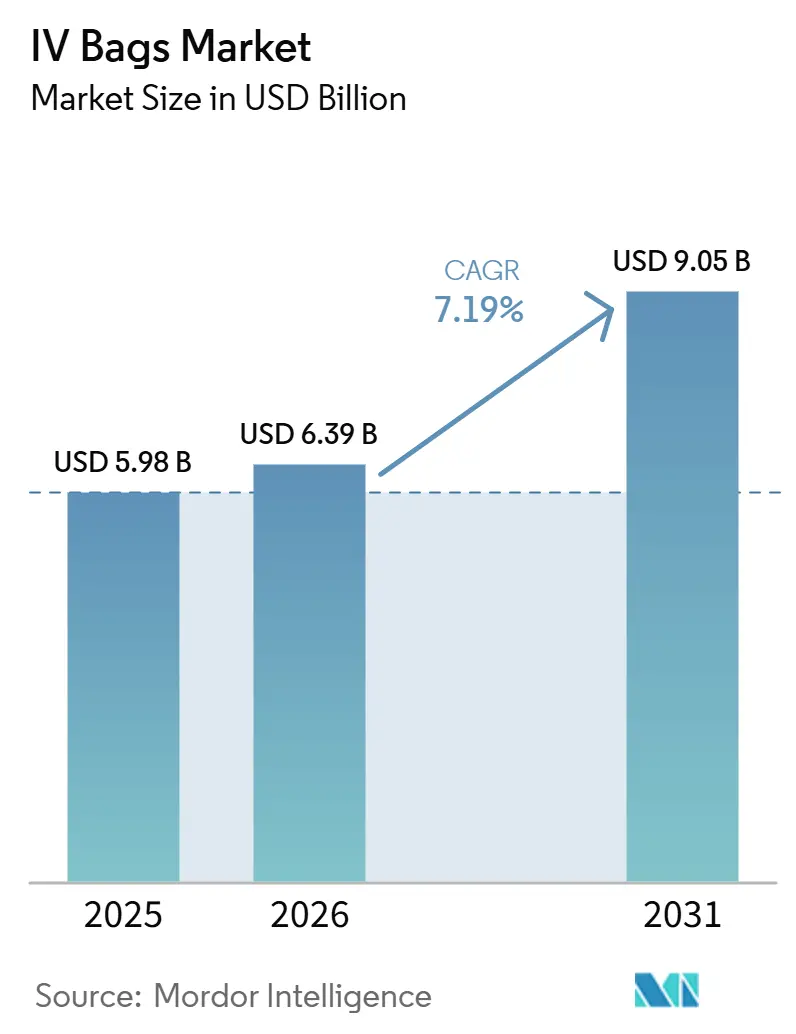
| Dimensione del mercato (2026) | 6.39 miliardo di dollari |
| Dimensione del mercato (2031) | 9.05 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.19% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato delle sacche per flebo di Mordor Intelligence
Si prevede che il mercato delle sacche per flebo aumenterà da 5.98 miliardi di dollari nel 2025 e 6.39 miliardi di dollari nel 2026 a 9.05 miliardi di dollari entro il 2031, registrando un CAGR del 7.19% tra il 2026 e il 2031.
Le normative globali si stanno inasprendo, spingendo i produttori a passare dalle tradizionali formulazioni in polivinilcloruro (PVC) a prodotti chimici a base di etilene vinil acetato (EVA) e poliolefine. Questo cambiamento, unito al rapido passaggio all'assistenza infusionale domiciliare, sta modificando il panorama economico per i produttori. In Europa e Nord America, la domanda di materiali privi di ftalati è in aumento, trainata dalle restrizioni del Regolamento sui Dispositivi Medici (MDR). Contemporaneamente, negli Stati Uniti, un rimborso ampliato per la terapia infusionale domiciliare sta spostando i volumi dalle farmacie ospedaliere centralizzate a fornitori specializzati decentralizzati. Per contrastare la volatilità dei prezzi di input, i grandi fornitori integrati stanno bloccando i margini con contratti pluriennali per la fornitura di resine. Al contrario, i produttori a contratto più piccoli si trovano ad affrontare la compressione dei margini e le pressioni del consolidamento. Su un altro fronte, gli obblighi per la tracciabilità basata su RFID e le scorte di resilienza climatica stanno svelando nuove opportunità di fatturato. Questi vantaggi sono particolarmente evidenti per i fornitori abili nel modificare rapidamente la configurazione e nel mantenere una connettività dati sicura.
Punti chiave del rapporto
- In base al materiale, le soluzioni non in PVC hanno dominato il mercato delle sacche per flebo con il 54.60% nel 2025, mentre si prevede che le varianti in etilene vinil acetato (EVA) cresceranno a un CAGR del 10.78% fino al 2031.
- In base alla capacità, il livello da 500 a 1,000 ml deteneva il 36.45% delle dimensioni del mercato delle sacche per flebo nel 2025, mentre i contenitori superiori a 1,000 ml registrano il CAGR più rapido dell'11.05% fino al 2031
- In base al tipo di porto, i bagagli a porta singola hanno rappresentato il 71.00% dei ricavi del 2025, mentre si prevede che i modelli a doppia porta cresceranno a un CAGR del 9.92% fino al 2031.
- In base al tipo di fluido, nel 70.20 i cristalloidi rappresentavano il 2025% del mercato delle sacche per flebo; i colloidi crescono più rapidamente, con un CAGR dell'11.28% fino al 2031.
- In base all'utente finale, nel 2025 gli ospedali hanno mantenuto il 66.35% della quota di mercato delle sacche per flebo, mentre le strutture di assistenza domiciliare hanno registrato un CAGR del 10.83% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle sacche per flebo
Analisi dell'impatto del conducente
| DRIVER | (~) % IMPATTO SULLA PREVISIONE DEL CAGR | RILEVANZA GEOGRAFICA | CRONOLOGIA DELL'IMPATTO |
|---|---|---|---|
| Invecchiamento della popolazione mondiale e aumento del numero di interventi chirurgici | + 2.1% | Globale; la massima intensità in Nord America ed Europa | A lungo termine (≥ 4 anni) |
| Passaggio a materiali privi di DEHP e non in PVC | + 1.8% | Europa, Nord America, espansione verso l'Asia-Pacifico | Medio termine (2-4 anni) |
| Crescita dei modelli di terapia infusionale domiciliare | + 1.6% | Centro del Nord America; espansione in Europa e nell'area urbana dell'Asia-Pacifico | Medio termine (2-4 anni) |
| Mandati di identificazione RFID/univoca del dispositivo | + 1.3% | Nord America, Europa; attività pilota in Giappone | A breve termine (≤ 2 anni) |
| Accumulo governativo di scorte di resilienza climatica | + 0.9% | Nord America, Europa, Australia; emergente nel GCC | A lungo termine (≥ 4 anni) |
| Previsione della domanda basata sull'intelligenza artificiale per le farmacie | + 0.7% | Nord America, Europa occidentale; prima adozione a Singapore, Emirati Arabi Uniti | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Invecchiamento della popolazione mondiale e aumento del numero di interventi chirurgici
La crescente prevalenza di patologie degenerative muscoloscheletriche tra la popolazione anziana ha determinato un aumento costante degli interventi di sostituzione articolare in tutto il mondo. Con il miglioramento dell'aspettativa di vita e la priorità data dai sistemi sanitari al ripristino della mobilità e alla qualità della vita, il numero di artroprotesi d'anca e di ginocchio continua ad espandersi nei mercati sanitari sviluppati. Di conseguenza, l'aumento dei volumi di interventi chirurgici ortopedici si traduce direttamente in un maggiore utilizzo di sacche per infusione endovenosa sterili, in particolare negli ospedali e nei centri specializzati in ortopedia, rafforzando così la domanda di mercato a lungo termine. Ad esempio, secondo l'OCSE, nel novembre 2025 la media OCSE ha raggiunto 198 interventi di sostituzione dell'anca e 156 interventi di sostituzione del ginocchio ogni 100,000 abitanti. Nel decennio precedente, i tassi di sostituzione dell'anca sono aumentati di 90 o più interventi ogni 100,000 abitanti in Lituania, Slovenia e Polonia, mentre i tassi di sostituzione del ginocchio sono aumentati di 70 o più interventi ogni 100,000 abitanti in Svizzera, Polonia, Germania e Australia. Il rapporto ha esplicitamente attribuito questi aumenti all'invecchiamento della popolazione e alla crescente prevalenza dell'osteoartrite.
Passaggio a materiali privi di DEHP e non in PVC
A partire da maggio 2024, il Regolamento europeo sui dispositivi medici (MDR) impone che il contenuto di ftalato di di(2-etilhexil) nei dispositivi pediatrici e neonatali sia limitato a meno dello 0.1% in peso. Questa normativa spinge di fatto i produttori a passare ad alternative non in PVC. In prima linea, i copolimeri EVA si affermano come principale sostituto. Il loro tasso di permeabilità all'ossigeno, misurato a 23 °C, è inferiore a 0.5 cc/100 in²/24 h. Questa caratteristica consente la conservazione sicura di emulsioni nutrizionali sensibili all'ossigeno, eliminando la necessità di strati barriera secondari. Nel frattempo, la FDA statunitense, nelle sue linee guida di gennaio 2025, raccomanda valutazioni del rischio per i dispositivi con esposizione cumulativa agli ftalati superiore a 0.5 mg/kg/giorno. Questo incentivo spinge i produttori verso miscele di poliolefine, soprattutto per le infusioni a lungo termine. Le poliolefine vantano una densità di 0.90 g/cm³, significativamente inferiore a quella del PVC, pari a 1.38 g/cm³. [3] US Food and Drug Administration, “Phthalate Alternative Guidance 2025,” fda.gov Questo vantaggio in termini di densità si traduce in una riduzione del 26% del peso di spedizione, un vantaggio cruciale per le spedizioni intercontinentali da India e Cina. I fornitori che hanno avviato proattivamente i test di biocompatibilità ISO 10993 prima della scadenza del MDR ora godono di un vantaggio temporale di circa 18 mesi.
Crescita dei modelli di terapia infusionale domiciliare
Entro la metà del 2025, UnitedHealthcare, seguendo la tendenza delle compagnie assicurative commerciali, ha designato l'infusione domiciliare come sede di cura preferita per i regimi cronici di durata superiore a 14 giorni, subordinatamente a criteri di appropriatezza clinica. La National Home Infusion Association ha segnalato 3.2 milioni di giornate di infusione domiciliare negli Stati Uniti nel 2025, con un aumento del 19% rispetto al 2024, con gli anti-infettivi che rappresentavano il 48% delle sessioni. Si registra una crescente preferenza per sacche da 250 a 500 millilitri, in linea con gli antibiotici monodose per ridurre al minimo gli sprechi. Sebbene in Europa si registri solo circa l'8% di penetrazione dei pazienti, persistono difficoltà dovute all'assunzione di infermieri certificati per l'infusione domiciliare. Tuttavia, la direttiva sulla salute digitale della Commissione Europea del 2025 mira a standardizzare la telesupervisione, sbloccando potenzialmente una domanda significativa.
Mandati RFID/UDI per la tracciabilità delle sacche per flebo
A partire da settembre 2024, i produttori statunitensi dovranno codificare i codici GTIN e i dati di scadenza del lotto su ogni sacca per flebo, come previsto dalla norma sull'identificazione univoca del dispositivo (UDI). I progetti pilota ospedalieri ne dimostrano i vantaggi: dopo il passaggio alle sacche con tecnologia RFID, Intermountain Healthcare ha ridotto le scorte del 34% in 24 strutture. EUDAMED, operativo per le sacche per flebo da gennaio 2025, impone ai produttori di caricare i master record dei dispositivi entro 60 giorni dalla prima distribuzione nell'UE, migliorando così la sorveglianza post-commercializzazione. Nel 2025, la certificazione ISO/IEC 27001 è diventata il requisito di ingresso standard per i fornitori di sacche intelligenti, con Fresenius Kabi e B. Braun che hanno superato con successo l'audit.
Analisi dell'impatto della restrizione
| RITENZIONE | (~) % IMPATTO SULLA PREVISIONE DEL CAGR | RILEVANZA GEOGRAFICA | CRONOLOGIA DELL'IMPATTO |
|---|---|---|---|
| Prezzi volatili dei polimeri di grado medico | -1.4% | Globale; forte pressione in Asia-Pacifico e Sud America | A breve termine (≤ 2 anni) |
| Lunghi ritardi nell'approvazione dei dispositivi medici | -1.1% | Europa (arretrato MDR UE); impatto secondario in Nord America | Medio termine (2-4 anni) |
| Vincoli della catena di fornitura delle resine di origine biologica | -0.6% | Globale; più acuto in Europa e Nord America | A lungo termine (≥ 4 anni) |
| Ritardi nella certificazione della sicurezza informatica | -0.5% | Nord America ed Europa; pressione emergente nell'area Asia-Pacifico | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Prezzi volatili dei polimeri di grado medico
Le resine di PVC, EVA e polipropilene seguono le oscillazioni del prezzo del greggio. La limitata diversificazione dei fornitori aumenta l'ampiezza dei prezzi durante gli shock geopolitici. I produttori più piccoli, incapaci di coprire i contratti a lungo termine, scaricano i sovrapprezzi, ritardando le gare d'appalto e frenando l'adozione di sacchi premium non in PVC.
Tempi lunghi per l'approvazione normativa
Ogni modifica alla formulazione innesca nuove richieste di autorizzazione 510(k) o MDR che possono prolungare di 12-18 mesi l'ingresso sul mercato, scoraggiando i nuovi entranti più piccoli e rallentando i cicli di innovazione. Gli operatori affermati con team normativi dedicati detengono un vantaggio strutturale. Le sacche per flebo devono rispettare rigorosi requisiti di sterilità. Gli enti regolatori, come la FDA, hanno osservato che le sacche di plastica flessibili sono vulnerabili a forature microscopiche, che possono causare contaminazione e richiedere ispezioni dettagliate. L'imballaggio (sacca) deve essere sottoposto a test per garantire che non reagisca con la soluzione o non ne rilasci tossine per tutta la sua durata di conservazione, il che richiede studi di stabilità a lungo termine (ad esempio, studi di 12 mesi per le sacche per nutrizione parenterale).
Analisi del segmento
Per materiale: le soluzioni non in PVC guidano la trasformazione della sicurezza
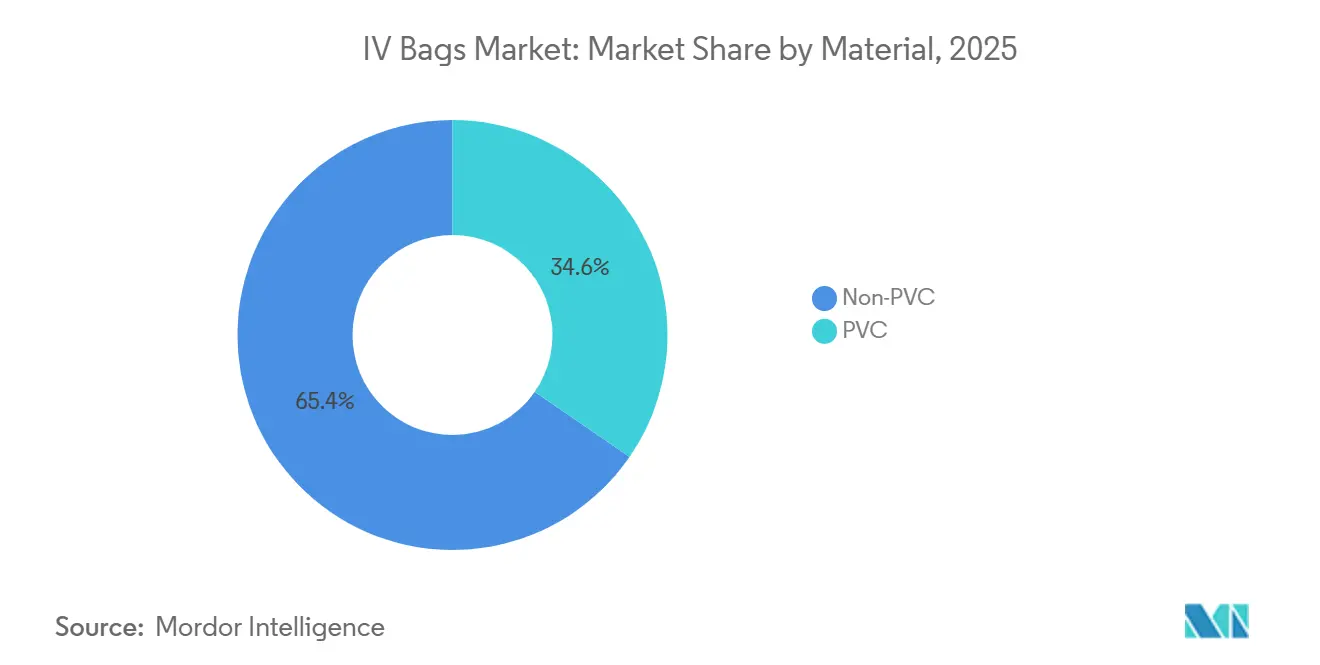
Le formulazioni non in PVC hanno rappresentato il 65.40% del fatturato del 2025 e si prevede che registreranno un CAGR del 7.37% fino al 2031. L'inerzia chimica dell'EVA lo rende ideale per i farmaci oncologici, mentre le poliolefine offrono stabilità alla sterilizzazione a vapore per la nutrizione parenterale. Si stima che il mercato delle sacche per flebo attribuibili alle linee non in PVC raggiungerà i 9.05 miliardi di dollari entro il 2031, riflettendo l'abbandono del PVC dovuto al suo contenuto di plastificanti. California e Massachusetts hanno già imposto l'approvvigionamento di prodotti privi di DEHP, e gli appalti verdi finanziati dai donatori in Africa segnalano un più ampio recupero globale.
Il PVC rimane radicato in segmenti sensibili al prezzo, ma il suo vantaggio in termini di costo totale si erode quando entrano in gioco le imposte sullo smaltimento e la contabilizzazione delle emissioni di carbonio. I cicli di sostituzione degli stampi dopo il 2027 rappresentano un punto di svolta naturale in cui è probabile che i trasformatori reinvestiranno in utensili a prova di futuro compatibili con EVA o PP. Questo remix di materiali aumenta le barriere al cambio di materiale e amplia i profitti per i primi operatori.
Per capacità: i contenitori di grande volume catturano la domanda chirurgica
Nel 2025, le sacche di dimensioni comprese tra 251 e 500 ml detenevano una quota di mercato del 56.84%, in quanto soddisfacevano le esigenze standard di idratazione perioperatoria. Si prevede che i contenitori superiori a 1,000 ml registreranno un tasso di crescita annuo composto (CAGR) dell'8.82%, trainato dalle procedure di trapianto d'organo e di trattamento dei traumi, che richiedono una rianimazione continua e di durata maggiore.
Le sacche microvolume da 0 a 250 ml sono destinate al settore pediatrico e ai prodotti biologici di nicchia. I loro volumi unitari superano il fatturato, ma i connettori a sistema chiuso emergenti promettono un aumento dei margini grazie all'integrazione di tecnologie di sicurezza. In tutte le capacità, l'etichettatura RFID velocizza il monitoraggio delle scadenze e riduce il deterioramento in farmacia, rendendo l'etichettatura digitale un requisito implicito nelle gare d'appalto per i team di approvvigionamento ospedalieri.
Per tipo di porta: i sistemi a doppia porta consentono terapie complesse
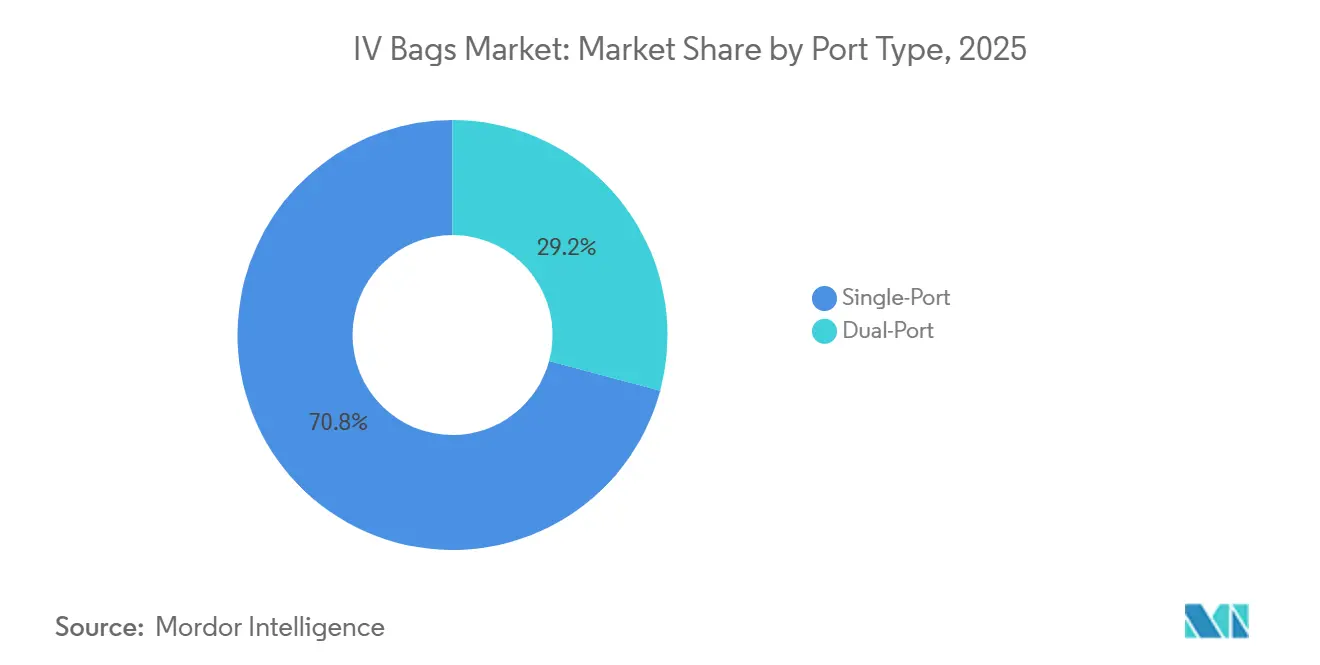
I modelli a porta singola hanno rappresentato il 70.83% delle spedizioni del 2025, grazie alla loro semplicità e al prezzo più basso. Le configurazioni a doppia porta, tuttavia, offrono un CAGR del 7.78%, consentendo l'infusione simultanea di farmaci e fluidi nutrizionali senza dover cambiare linea. La valvola SmartSite senza ago di BD supporta l'accesso ripetuto, riducendo al contempo il rischio di punture accidentali, una caratteristica apprezzata nei reparti oncologici con elevata frequenza di manipolazione.
L'innovazione delle porte si integra ora con l'autoidentificazione delle pompe intelligenti: le porte abilitate RFID precaricano le librerie delle pompe, riducendo gli errori di somministrazione del farmaco sbagliato del 30% negli ospedali che le hanno adottate per primi. Con l'affermarsi delle terapie combinate biologiche, emergeranno sacche multi-manifold, sebbene la verifica normativa possa rallentare la diffusione oltre i centri terziari. Uno studio del 2025 del Journal of Hospital Infection ha rilevato che l'adozione di doppie porte ha ridotto il rischio di contaminazione microbica del 22%. L'inerzia infermieristica rimane un ostacolo; il 58% degli intervistati in un sondaggio dell'American Nurses Association preferisce le sacche a porta singola, ma il chiarimento della FDA del 2024 secondo cui le porte solo per additivi non sono combinazioni farmaco-dispositivo semplifica l'autorizzazione e supporta i nuovi operatori. [4] American Society of Clinical Oncology, “Closed-System Transfer Recommendations 2025,” asco.org
Per tipo di fluido: dominano i cristalloidi, accelerano i colloidi
I cristalloidi hanno generato il 68.27% dei ricavi nel 2025 grazie a indicazioni ampie. La soluzione salina rimane un punto fermo, mentre formulazioni bilanciate come il lattato di Ringer guadagnano popolarità in ambito chirurgico per evitare l'acidosi ipercloremica.
I colloidi, in particolare quelli al 5% e al 20% di albumina umana, registrano un CAGR dell'7.59% fino al 2031, trainato dalle applicazioni in terapia intensiva e dai dati convincenti sulla sopravvivenza nella cirrosi scompensata. Lo studio Albutein di Grifols ha mostrato risultati migliori a cinque anni, stimolando il rimborso in 17 paesi. Gli amidi sintetici sono ancora in fase di revisione della sicurezza, spingendo gli ospedali a spostare i loro prontuari verso colloidi naturali. Le sacche di sangue e di emoderivati sono esenti dal divieto di DEHP, tuttavia l'innovazione nella riduzione dei patogeni prolunga la durata di conservazione delle piastrine. Tra i cristalloidi, soluzioni bilanciate come il Ringer lattato hanno guadagnato terreno dopo che il follow-up SMART ha dimostrato una riduzione assoluta dell'1.8% degli eventi renali avversi, spingendo le società di terapia intensiva a elevare i fluidi bilanciati allo stato di prima linea.
Per utente finale: gli ospedali guidano la trasformazione dei centri di chirurgia ambulatoriale.
Gli ospedali hanno rappresentato il 59.71% del volume del 2025, sfruttando le organizzazioni di acquisto collettivo per negoziare sconti. Ciononostante, i canali di assistenza domiciliare si espandono a un CAGR del 7.60%, poiché le compagnie assicurative rimborsano le infusioni ambulatoriali per ridurre i costi di degenza. Il mercato delle sacche EV in ambito domiciliare sarà supportato da modelli di abbonamento che includono materiali monouso e visite infermieristiche.
I centri chirurgici ambulatoriali rappresentano una nicchia di mercato in crescita media, che richiede sacche a rapido turnover che si integrino con le cartelle cliniche elettroniche. Le cliniche veterinarie rappresentano un settore secondario ma con una crescita a due cifre, con calibri di accesso ridotti, adattati ai cateteri per piccoli animali, rafforzando la diversificazione oltre la medicina umana.
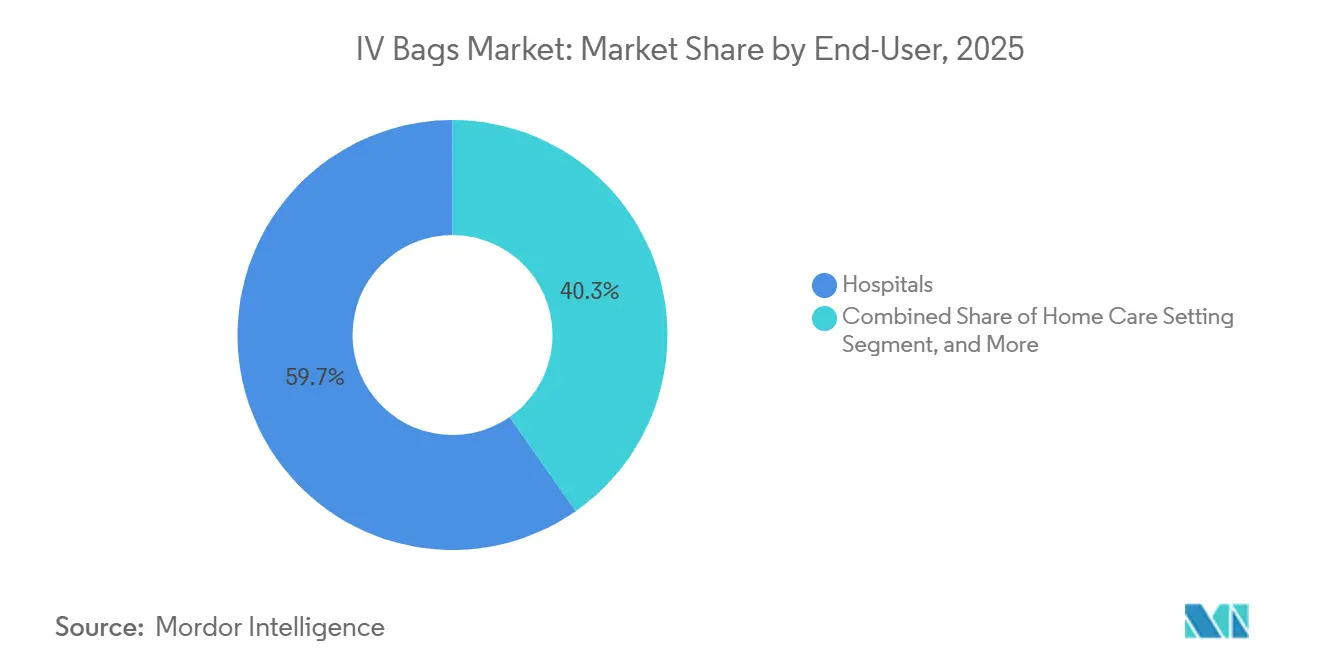
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato delle sacche per flebo in Nord America
Il Nord America ha rappresentato il 41.75% del fatturato del 2025, per un totale di 2.50 miliardi di dollari. Gli incentivi federali promuovono la produzione nazionale di fluidi sterili, mentre il DEHP della California vieta la migrazione dei cementi verso l'EVA. Si prevede che il mercato delle sacche per flebo negli Stati Uniti raggiungerà i 3.68 miliardi di dollari entro il 2031. Le recenti carenze causate dagli uragani hanno spinto il Congresso a proporre crediti d'imposta per le linee di produzione ridondanti, rendendo la diversificazione geografica un criterio di approvvigionamento.
Mercato europeo delle sacche per flebo
L'Europa mostra un'espansione più lenta del fatturato, ma una maggiore sofisticazione dei prodotti. Germania e Francia segnalano già un'adozione di materiali non-PVC superiore al 60%, e il Regno Unito ha sperimentato un sistema di riciclo delle poliolefine a circuito chiuso che ha ridotto le emissioni di plastica clinica del 28%, con un'implementazione nazionale prevista per il 2027. I costi di conformità al MDR aumentano le barriere all'ingresso, proteggendo gli operatori storici dotati di margine di manovra normativo.
Mercato delle sacche per flebo nella regione Asia-Pacifico
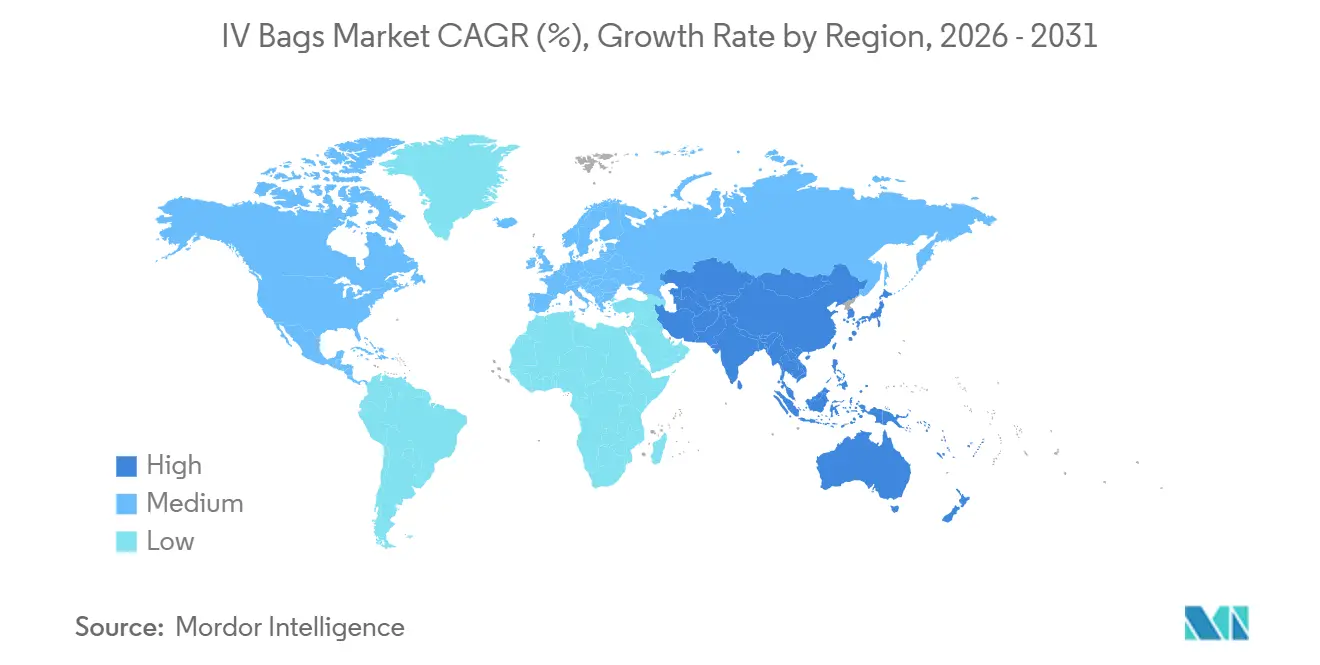
L'area Asia-Pacifico registra il CAGR più rapido, pari all'7.90%. L'attuale espansione ospedaliera in Cina e l'aumento dei volumi chirurgici in India sostengono la domanda di unità, sebbene ancora orientata verso il PVC per motivi di prezzo. L'Australia ha impegnato 20 milioni di dollari australiani (13.2 milioni di dollari) per ampliare lo stabilimento Baxter di Sydney occidentale, rafforzando l'autosufficienza e segnalando cambiamenti più ampi nelle politiche industriali regionali. I centri del turismo medico come la Thailandia stanno passando a sistemi EVA a doppia porta, in linea con le aspettative dei pazienti in visita per una sicurezza di livello occidentale. Il programma di incentivi indiano da 180 milioni di dollari legato alla produzione ha stimolato l'espansione di Poly Medicure da 65 milioni di dollari a 600 milioni di unità entro il 2027.
Mercato delle sacche per flebo in Sud America e Medio Oriente e Africa
Sud America e Medio Oriente e Africa contribuiscono ciascuno per meno del 12% al fatturato, ma promettono sacche di crescita a due cifre. Le catene ospedaliere private brasiliane stanno standardizzando i protocolli monouso, mentre gli stati del Golfo acquistano grandi volumi di farmaci parenterali per i centri traumatologici, in linea con l'espansione delle infrastrutture stradali.
Panorama competitivo
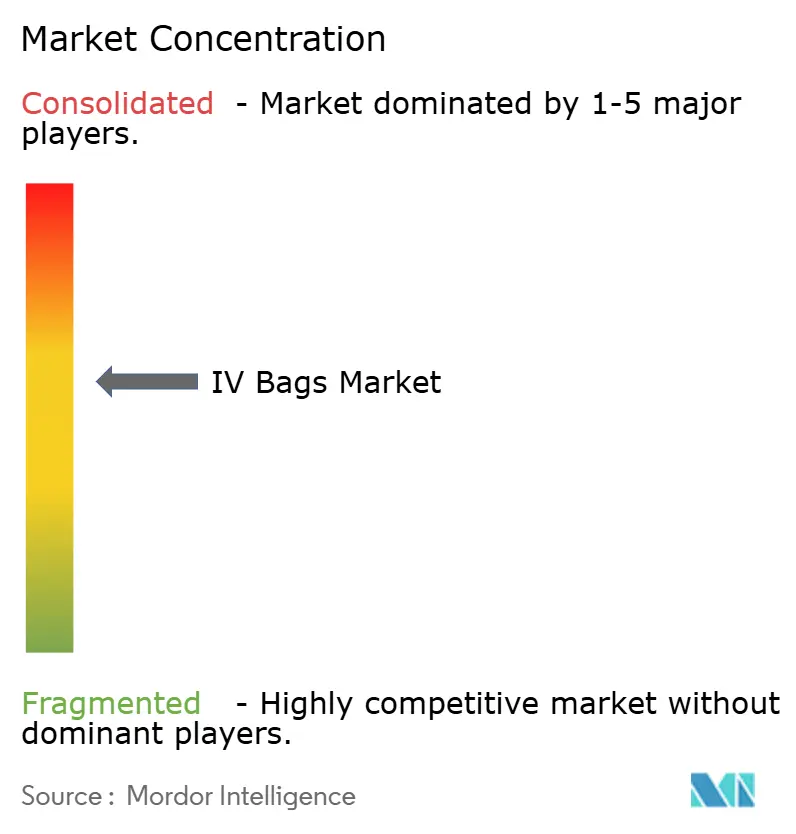
Il mercato delle sacche per infusione endovenosa è moderatamente consolidato: i primi cinque fornitori detengono circa il 68% del fatturato del 2024. Baxter, Fresenius Kabi e B. Braun sfruttano la presenza produttiva multicontinentale e l'estrusione di film verticalmente integrata per aggiudicarsi gare d'appalto a lungo termine. L'enfasi strategica si sta spostando dalla capacità produttiva unitaria a ecosistemi di servizi a valore aggiunto. La pompa Spectrum IQ di Baxter si interfaccia esclusivamente con le proprie sacche, raggiungendo il 97% di conformità alle normative farmaceutiche entro un mese dal lancio.
Gli operatori di secondo livello, come ICU Medical e Terumo, crescono grazie alle alleanze: la joint venture ICU Medical-Otsuka del 2024 aggiungerà 25 milioni di unità alla produzione annua nordamericana entro il 2026, attenuando il rischio di concentrazione da un unico fornitore. I produttori cinesi Sichuan Kelun e CSPC sfidano gli operatori storici sul prezzo nei mercati delle gare d'appalto, accelerando la mercificazione del PVC, ma faticando a penetrare nei segmenti premium non-PVC senza le autorizzazioni normative occidentali.
I vettori di innovazione si concentrano sulla sostenibilità dei materiali e sull'integrazione digitale. I fornitori stanno brevettando poliolefine di origine biologica e sperimentando circuiti di ritiro ospedalieri per recuperare la resina per il riciclo a circuito chiuso. Allo stesso tempo, le porte abilitate alla tecnologia RFID inseriscono i dati di infusione nelle cartelle cliniche elettroniche (EMR), consentendo la manutenzione predittiva e riducendo l'errore umano. Le combinazioni farmaco-dispositivo a doppia camera aumentano la complessità di approvazione, ma promettono margini più elevati e un lock-in clinico più forte.
Leader del settore delle sacche per flebo
Baxter International Inc.
B.Braun SE
Fresenius Kabi AG
Otsuka Holdings Co. Ltd
ICU Medical, Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Marzo 2025: il governo australiano stanzia 20 milioni di dollari australiani per espandere lo stabilimento Baxter di Western Sydney, portando la capacità produttiva a 80 milioni di unità entro il 2027.
- Maggio 2025: ICU Medical e Otsuka Pharmaceutical Factory lanciano una joint venture per ampliare la produzione di soluzioni endovenose; le operazioni inizieranno nel secondo trimestre del 2025.
Ambito del rapporto sul mercato globale delle sacche per flebo
Secondo l'ambito del rapporto, le sacche per flebo sono contenitori utilizzati per conservare un liquido per la somministrazione endovenosa ai pazienti, sospesi a sottili aste chiamate aste per flebo. I fluidi per flebo prevengono la disidratazione, mantengono la pressione sanguigna o somministrano ai pazienti farmaci o nutrienti.
Il mercato delle sacche per infusione endovenosa è segmentato per tipo di materiale, capacità, tipo di porta, tipo di fluido, utente finale e area geografica. Per materiale, il mercato è segmentato in polietilene, cloruro di polivinile, polipropilene e altri materiali. Per capacità, il mercato è segmentato in 0-250 ml, 251-500 ml, 501-1000 ml e >1000 ml. Per tipo di porta, il mercato è segmentato in porta singola e doppia. Per tipo di fluido, il mercato è segmentato in cristelloidi, colloidi, sangue e emoderivati e altri. Per utente finale, il mercato è segmentato in ospedali, cliniche, assistenza domiciliare, centri di chirurgia ambulatoriale e altri. Per area geografica, il mercato è segmentato in Nord America, Europa, Asia-Pacifico, Medio Oriente e Africa e Sud America. Il rapporto di mercato copre anche le dimensioni e le tendenze di mercato stimate per 17 paesi nelle principali regioni del mondo. Il rapporto offre il valore (in USD) per i segmenti sopra menzionati.
| PVC | |
| Non in PVC | Poliolefina (PP) |
| Etilene-Vinil-Acetato (EVA) | |
| Altro |
| 0-250 ml |
| 251-500 ml |
| 501-1,000 ml |
| >1,000 ml |
| Porta singola |
| Doppia porta |
| Cristalloidi | Soluzione fisiologica (0.9% NaCl) |
| Soluzioni di destrosio | |
| Lattato di Ringer | |
| I colloidi | Albumina |
| Destrano e altri | |
| Sangue e prodotti sanguigni | |
| Altro |
| Ospedali |
| Cliniche |
| Assistenza domiciliare |
| Centri chirurgici ambulatoriali |
| Altro |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per materiale | PVC | |
| Non in PVC | Poliolefina (PP) | |
| Etilene-Vinil-Acetato (EVA) | ||
| Altro | ||
| Per capacità | 0-250 ml | |
| 251-500 ml | ||
| 501-1,000 ml | ||
| >1,000 ml | ||
| Per tipo di porta | Porta singola | |
| Doppia porta | ||
| Per tipo di fluido | Cristalloidi | Soluzione fisiologica (0.9% NaCl) |
| Soluzioni di destrosio | ||
| Lattato di Ringer | ||
| I colloidi | Albumina | |
| Destrano e altri | ||
| Sangue e prodotti sanguigni | ||
| Altro | ||
| Per utente finale | Ospedali | |
| Cliniche | ||
| Assistenza domiciliare | ||
| Centri chirurgici ambulatoriali | ||
| Altro | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore globale stimato del mercato delle sacche per flebo nel 2026 e quali sono i ricavi previsti entro il 2031?
Nel 6.39 sarà pari a 2026 miliardi di dollari e si prevede che salirà a 9.05 miliardi di dollari entro il 2031, con un CAGR del 7.19%.
Quali materiali diversi dal PVC stanno riscuotendo maggiore successo come alternative prive di DEHP?
Le miscele di etilene-vinil-acetato (EVA) e poliolefine sono quelle che guidano l'adozione, detenendo insieme una quota del 7.37% nel 2025 e con un CAGR del 10.78% fino al 2031.
Quale regione geografica attualmente genera il fatturato maggiore per le sacche per flebo?
Il Nord America rappresenta il 41.75% del fatturato del 2025, supportato da infrastrutture sanitarie avanzate e da iniziative normative tempestive sull'eliminazione del DEHP.
Con quale rapidità si stanno diffondendo le applicazioni di infusione domiciliare per le sacche EV?
Le strutture di assistenza domiciliare stanno registrando un CAGR dell'6.26% entro il 2031, poiché i pagatori rimborsano gli antibiotici per via endovenosa, la nutrizione e la terapia con immunoglobuline a domicilio.
Quando la legge della California richiede la completa rimozione del DEHP dai contenitori delle soluzioni endovenose?
Il Toxic-Free Medical Device Act rende obbligatorio l'uso di sacche per flebo prive di DEHP entro il 1° gennaio 2030, innescando così transizioni di materiali a livello nazionale.


