

Dimensioni e quota di mercato della carta da parati vinilica in Italia
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
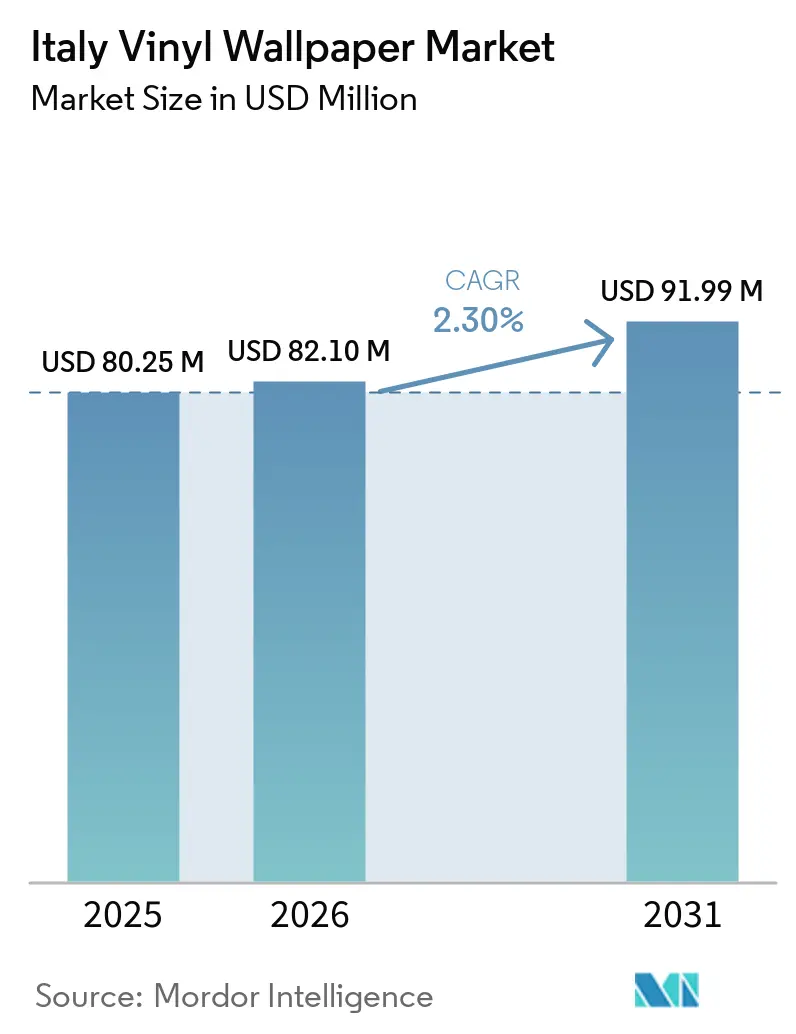
| Dimensione del mercato (2026) | USD 82.10 milioni |
| Dimensione del mercato (2031) | USD 91.99 milioni |
| Tasso di crescita (2026 - 2031) | 2.30% CAGR |
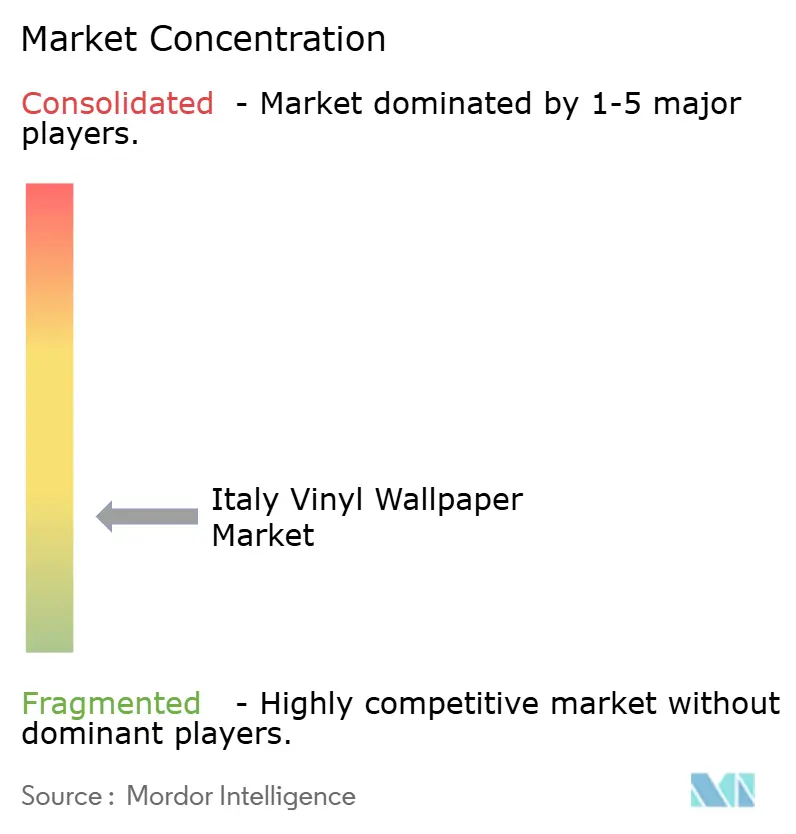
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato italiano della carta da parati vinilica a cura di Mordor Intelligence
Il mercato italiano della carta da parati vinilica, valutato a 80.25 milioni di dollari nel 2025, è stimato a 82.10 milioni di dollari nel 2026 e si prevede che raggiungerà i 91.99 milioni di dollari entro il 2031, con una crescita annua composta (CAGR) del 2.30% nel periodo 2026-2031. Il mercato si sta riprendendo in un contesto di ristrutturazioni che rimane selettivo dopo la revoca dell'incentivo Superbonus. Gli investimenti nella ristrutturazione di abitazioni sono diminuiti del 18% nel 2025 e ANCE prevede una ripresa di solo il 3.5% nel 2026. La domanda si sta spostando verso progetti in cui la qualità del design, la durabilità e un chiaro vantaggio in termini di manutenzione giustificano il costo iniziale. Le ristrutturazioni residenziali di pregio e le riqualificazioni commerciali offrono quindi opportunità più stabili rispetto alle attività di miglioramento domestico su larga scala, guidate da budget limitati. I produttori stanno rispondendo con formati personalizzati, superfici durevoli e opzioni di materiali a basso impatto ambientale che soddisfano le esigenze di architetti e committenti. Si prevede che la crescita sarà inferiore a quella del più ampio settore italiano dei rivestimenti murali, poiché i substrati in tessuto non tessuto continuano a guadagnare quote di mercato a scapito del vinile, mentre il ruolo dell'Italia come polo di produzione ed esportazione implica che gran parte della sua produzione interna sia destinata alla domanda estera piuttosto che a quella locale.
Punti chiave del rapporto
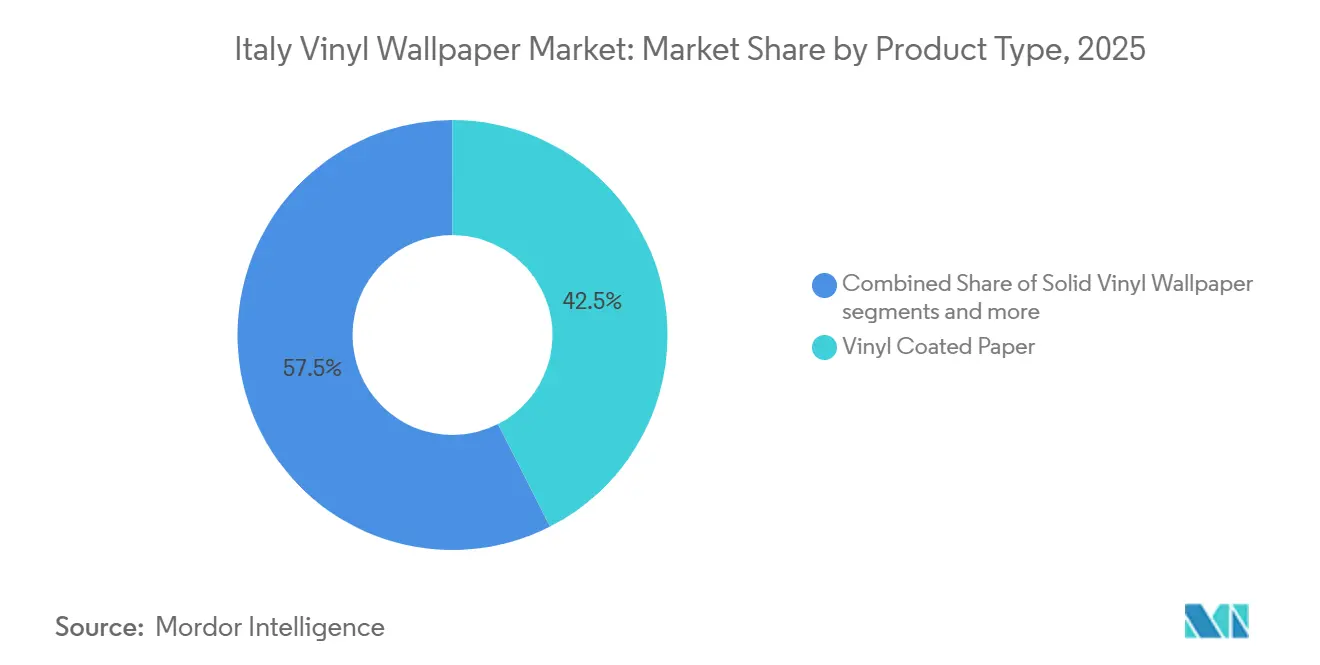
- Per tipologia di prodotto, la carta da parati vinilica ha rappresentato la quota di valore maggiore del mercato italiano, pari al 42.50% nel 2025, mentre si prevede che il vinile con supporto in tessuto crescerà al tasso di crescita annuo composto (CAGR) più rapido, pari al 3.94% nel periodo 2026-2031.
- Per tipologia di installazione, la carta da parati tradizionale/non autoadesiva rappresentava il 71.00% del mercato nel 2025, mentre si prevede che la carta da parati autoadesiva/adesiva registrerà il tasso di crescita annuo composto (CAGR) più rapido, pari al 3.94%, nel periodo 2026-2031.
- Per tipologia di intervento, nel 2025 le ristrutturazioni e i lavori di ammodernamento rappresentavano il 69.00% del mercato, mentre si prevede che le nuove costruzioni registreranno il tasso di crescita annuo composto (CAGR) più elevato, pari al 3.22%, nel periodo 2026-2031.
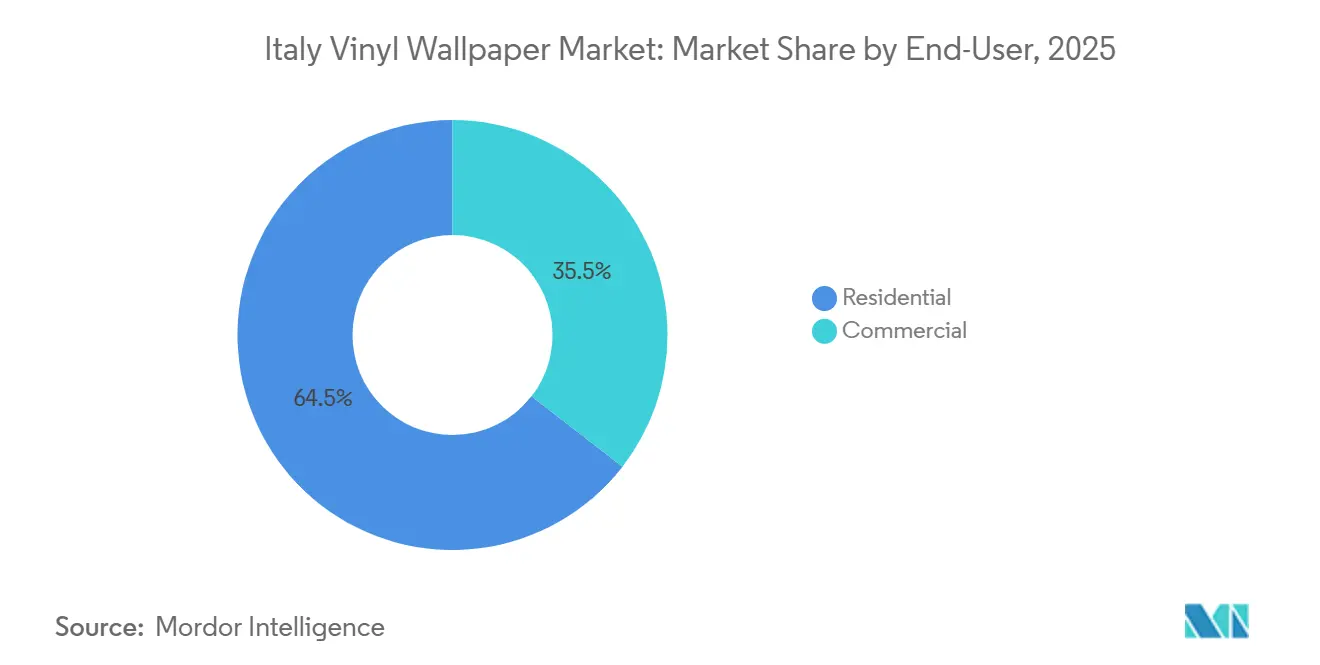
- Per tipologia di utente finale, il settore residenziale rappresentava il 64.50% del mercato nel 2025, mentre si prevede che il settore commerciale crescerà al tasso di crescita annuo composto (CAGR) più rapido, pari al 3.42%, nel periodo 2026-2031.
- Per canale di distribuzione, i canali B2C rappresentavano il 65.50% del mercato nel 2025, mentre si prevede che i canali B2B cresceranno al tasso di crescita annuo composto (CAGR) più rapido, pari al 3.35%, nel periodo 2026-2031.
- Dal punto di vista geografico, la regione Nord-Ovest rappresentava il 37.00% del mercato nel 2025 e si prevede che registrerà il tasso di crescita annuo composto (CAGR) più elevato, pari al 3.68%, nel periodo 2026-2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato italiano della carta da parati in vinile.
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Richiesta di finiture murali lavabili e resistenti | + 0.8% | A livello nazionale, con una presenza concentrata nel Nord-Ovest e nel Nord-Est. | A breve termine (≤ 2 anni) |
| Rivestimenti murali stampati digitalmente e personalizzati | + 0.7% | Nazionale, con attività di primo piano nel distretto del design di Milano. | Medio termine (2-4 anni) |
| Spese di alto livello per ristrutturazioni e interior design. | + 0.6% | Nazionale, più forte nel Nord-Ovest e nel Centro Italia | Medio termine (2-4 anni) |
| Cicli di ristrutturazione del settore alberghiero e commerciale | + 0.5% | Italia nord-occidentale e centrale, con ripercussioni sul Sud e sulle isole. | A breve termine (≤ 2 anni) |
| Rivestimenti vinilici per bagni e zone umide. | + 0.4% | il | A breve termine (≤ 2 anni) |
| Differenziazione del design italiano attraverso la produzione Made in Italy | + 0.3% | Nazionale, con una forte capacità di esportazione nei mercati dell'Unione Europea. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Spese di alto livello per ristrutturazioni e interior design.
Il mercato italiano della carta da parati vinilica è sostenuto dalla spesa delle famiglie che privilegia la qualità degli interni anche quando i budget per le ristrutturazioni strutturali sono sotto pressione. La fine del regime del Superbonus ha ridotto l'attrattiva dei grandi progetti strutturali, compresi gli interventi di isolamento e gli aggiornamenti degli impianti di riscaldamento, ventilazione e condizionamento (HVAC). Ha inoltre reindirizzato parte della spesa verso lavori decorativi che possono rinnovare un ambiente con minori disagi. ANCE prevede che gli investimenti in ristrutturazioni residenziali si riprenderanno del 3.5% nel 2026, dopo un calo del 18% nel 2025 [1] https://www.bricomagazine.com/edilizia-a-picco-le-ristrutturazioni-nel-2025-atteso-rimbalzo-nel-2026 . L'estensione delle detrazioni fiscali per le ristrutturazioni nel bilancio 2026 supporta la tempistica delle decisioni di miglioramento delle abitazioni. Questo contesto favorisce i rivestimenti murali in vinile laddove i proprietari di casa cercano una finitura durevole e di grande visibilità piuttosto che una ricostruzione completa.
Richiesta di finiture murali lavabili e resistenti
Lavabilità e durata rimangono i motivi principali per cui il vinile viene scelto nel mercato italiano delle carte da parati in vinile. Il vinile di tipo II di qualità commerciale può resistere da 5,000 a 10,000 cicli di sfregamento secondo i test ASTM, mentre la pittura a emulsione standard può resistere a meno di 50 lavaggi. La norma EN 15102 fornisce un quadro europeo di riferimento per le prestazioni e la marcatura CE dei rivestimenti murali immessi sul mercato ai sensi del Regolamento sui prodotti da costruzione [2] https://eur-lex.europa.eu/eli/reg/2011/305/oj . Questi requisiti offrono ad architetti e imprese edili una base chiara per confrontare le superfici specificate. I formati resistenti all'umidità sono adatti anche per applicazioni in bagno e in altri ambienti umidi, dove la pulizia e le prestazioni della superficie sono più importanti del basso costo iniziale. I cicli di ristrutturazione poco frequenti rendono questo vantaggio in termini di manutenzione ancora più importante per i proprietari di appartamenti e i progettisti professionisti.
Rivestimenti murali stampati digitalmente e design italiano distintivo.
La stampa digitale sta ampliando le opzioni di design disponibili nel mercato italiano della carta da parati in vinile. SIRPI ha installato linee di produzione digitali a passaggio singolo con capacità di stampa 3D nel 2023 e ha commissionato un impianto di laminazione nel 2024. Questi investimenti supportano tirature di produzione più brevi per progetti personalizzati e ordini su misura. Inkiostro Bianco utilizza la stampa digitale sul suo supporto in biovinile organico d.ecodura nella collezione MATERIAPRIMA 2026 [3] https://www.archiproducts.com/en/inkiostro-bianco . Anche Glamora offre formati personalizzati per il rivestimento di intere pareti, invece di limitarsi a ripetere rotoli standard. I produttori italiani possono quindi competere sulla scelta del design e dei materiali specifici per ogni progetto, invece di affidarsi solo al prezzo.
Cicli di ristrutturazione del settore alberghiero e commerciale
La ristrutturazione degli hotel crea una solida base di domanda per il mercato italiano della carta da parati vinilica, poiché i progetti richiedono finiture durevoli e di design per camere e spazi comuni. L'Italia ha registrato 2.5 miliardi di euro di investimenti nel settore alberghiero nel 2025, con ristrutturazioni e riposizionamenti che hanno rappresentato il 45% delle transazioni [4]. https://www.federturismo.it/it/i-servizi/news/595-news/news-2026/22097-ey-nel-2025-gli-investimenti-alberghieri-in-italia-sono-cresciuti-del-20.html Le strutture di fascia alta possono permettersi rivestimenti murali di qualità contract all'interno dei loro budget di finitura. Gli operatori alberghieri continuano inoltre a investire in miglioramenti che possono ottimizzare l'esperienza degli ospiti e rafforzare il posizionamento delle camere. Questa tendenza si estende da Milano e Venezia a Firenze, Roma, Sardegna, Puglia e Sicilia. Questa più ampia pipeline di progetti supporta la domanda di superfici personalizzate e installazione professionale.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| La vernice come alternativa più economica | -0.6% | il | A breve termine (≤ 2 anni) |
| Volatilità dei costi della resina PVC e degli additivi | -0.5% | A livello nazionale, con pressioni sull'approvvigionamento dei produttori del Nord-Est. | Medio termine (2-4 anni) |
| Sostenibilità del PVC e problematiche relative alla qualità dell'aria interna. | -0.3% | A livello nazionale, con la maggiore pressione per il rispetto delle norme nel Nord-Ovest. | A lungo termine (≥ 4 anni) |
| Disponibilità degli installatori e complessità applicativa specifica del progetto | -0.3% | Diffuso a livello nazionale, con maggiore intensità nel Sud e nelle Isole. | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
La vernice come alternativa più economica
La pittura rimane l'opzione predefinita per i progetti residenziali con budget limitato, poiché l'installazione è più semplice e di solito non richiede manodopera specializzata. Ciò esercita una forte pressione sugli acquisti di carta da parati di massa e sui piccoli progetti di abbellimento. L'effetto è meno pronunciato nel settore alberghiero, sanitario e residenziale di lusso, dove la durabilità della superficie e i dettagli di design assumono maggiore importanza. Il mercato italiano della carta da parati vinilica si trova inoltre a fronteggiare una carenza di installatori specializzati, soprattutto nel Sud Italia e nelle isole. L'installazione professionale rimane fondamentale per i formati di alta qualità, poiché un'applicazione scadente può compromettere il risultato finale. I produttori possono ovviare a questo problema comunicando il valore del ciclo di vita del prodotto ad architetti, imprese edili e rivenditori specializzati, anziché competere solo sul prezzo iniziale.
Volatilità dei costi della resina PVC e degli additivi
I costi della resina PVC e degli additivi possono incidere sui margini di profitto dei produttori e sul prezzo finale dei prodotti in vinile. Le condizioni di approvvigionamento del PVC in Europa sono diventate meno stabili a causa della riduzione della capacità produttiva da parte dei produttori e dell'aumento della concorrenza delle importazioni. Allo stesso tempo, le normative stanno ponendo maggiore attenzione ai dati relativi al ciclo di vita dei materiali e alla qualità ambientale degli ambienti interni. Il Regolamento (UE) 2024/3110 sui prodotti da costruzione, nella sua versione riveduta, introduce un quadro di riferimento per la dichiarazione delle prestazioni ambientali dei prodotti da costruzione, mentre i rivestimenti murali non rientrano tra i prodotti prioritari del piano di lavoro UE 2025-2030 in materia di ecodesign. L'etichetta di prodotto VinylPlus offre un percorso in linea con i requisiti BREEAM e i Criteri Ambientali Minimi italiani. I produttori in grado di documentare il contenuto riciclato, le basse emissioni e le Dichiarazioni Ambientali di Prodotto (DEP) sono in una posizione migliore per aggiudicarsi progetti in cui i criteri di sostenibilità influenzano la scelta dei materiali.
Analisi del segmento
Per tipologia di prodotto: la carta rivestita in vinile rappresenta la principale fonte di volume, mentre il vinile con supporto in tessuto guida la crescita.
Nel 2025, la carta vinilica deteneva il 42.50% della quota di mercato italiana delle carte da parati in vinile, mentre si prevede che il vinile con supporto in tessuto crescerà a un CAGR del 3.94% nel periodo 2026-2031. La carta vinilica rimane ampiamente utilizzata in ambito residenziale e negli spazi commerciali di fascia media. Il suo costo contenuto e la compatibilità con la stampa digitale ne supportano l'ampia domanda. Il vinile con supporto in tessuto si rivolge agli acquirenti del settore alberghiero e sanitario, che necessitano di prodotti resistenti allo sfregamento e di qualità contract. La sua struttura a doppio strato riduce inoltre il rischio di strappi durante l'installazione professionale. Questa differenza riflette una distinzione tra applicazioni decorative orientate al volume e ambienti esigenti che privilegiano le prestazioni del prodotto. Il vinile non tessuto e i substrati non tessuti senza PVC continuano a guadagnare quote di mercato nei progetti residenziali, limitando la crescita della carta vinilica.
La carta da parati in vinile pieno è ideale per case di lusso e ambienti commerciali dove le texture in rilievo e le superfici a effetto offrono una finitura di pregio. La carta da parati in vinile non tessuto è adatta a progetti a basso impatto ambientale, poiché i formati con colla a parete semplificano l'applicazione. L'installazione con colla a parete può ridurre i tempi di manodopera del 25% rispetto ai formati con colla su carta. Altri tipi di prodotto includono supporti in fibra di vetro e substrati speciali per esigenze prestazionali più specifiche. Zambaiti Parati ha organizzato la sua offerta attorno alle linee Z Waterproof, Z Acoustic, Z Pareti Vive e Z Protection. Questo approccio presenta i substrati come piattaforme funzionali che rispondono alle esigenze di umidità, acustica, texture visiva e protezione delle superfici.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipologia di installazione: i metodi tradizionali sono in testa, mentre i formati autoadesivi crescono più rapidamente.
Nel 2025, la carta da parati tradizionale/non autoadesiva rappresentava il 71.00% della quota di mercato italiana della carta da parati vinilica, mentre si prevede che la carta da parati vinilica autoadesiva e adesiva (peel-and-stick) crescerà a un CAGR del 3.94% nel periodo 2026-2031. L'applicazione tradizionale rimane la scelta più comune per il settore alberghiero e per i progetti residenziali di alta qualità. Architetti, interior designer e imprese specializzate considerano spesso l'installazione professionale come parte integrante degli standard qualitativi. Questo metodo offre agli installatori un maggiore controllo sull'allineamento, sulle giunture e su una finitura uniforme. È inoltre più strettamente associato alla certificazione di conformità alla norma EN 15102.
I prodotti autoadesivi sono apprezzati da inquilini, proprietari di immobili destinati ad affitti brevi e proprietari di case che desiderano un cambiamento decorativo rimovibile. Questi formati riducono i disagi dell'installazione e si adattano a piccoli progetti con tempi di inattività limitati. La loro resistenza all'umidità e la stabilità dimensionale rendono il vinile un materiale importante nella categoria degli adesivi. Gli strumenti online di visualizzazione degli ambienti possono inoltre ridurre l'incertezza nella scelta del motivo a distanza. Il mercato italiano della carta da parati in vinile probabilmente manterrà l'installazione tradizionale come formato principale, poiché i lavori contract dipendono dall'applicazione professionale. La domanda di prodotti autoadesivi, tuttavia, amplia la base di clienti potenziali per usi decorativi e temporanei.
Per applicazione: la ristrutturazione è in testa per età degli edifici, mentre le nuove costruzioni si espandono
Nel 2025, le ristrutturazioni e i lavori di ammodernamento hanno rappresentato il 69.00% della quota di mercato italiana delle carte da parati in vinile, mentre si prevede che le nuove costruzioni cresceranno a un tasso annuo composto del 3.22% nel periodo 2026-2031. Oltre il 60% degli edifici residenziali italiani è stato costruito prima del 1981. Questa base edilizia supporta una domanda continua di rinnovamento degli interni. I rivestimenti murali in vinile consentono ai proprietari di migliorare l'aspetto e la facilità di pulizia di una stanza senza dover intraprendere lavori strutturali. Questo formato è particolarmente indicato quando i budget di ristrutturazione si concentrano su miglioramenti visibili che possono incrementare il valore di rivendita o l'attrattiva per gli affitti.
Le nuove costruzioni sono sostenute da un miglioramento dell'attività permessiale e da interventi istituzionali che richiedono finiture interne durevoli. La superficie residenziale autorizzata è aumentata del 5.7% e i permessi per edifici non residenziali dell'11.1% nel terzo trimestre del 2025. Il PNRR e il programma di crediti d'imposta M1C3 del Ministero del Turismo supportano i progetti in edifici ricettivi e aperti al pubblico. Questi progetti possono richiedere superfici lavabili e prestazioni documentate. Le nuove costruzioni rappresentano quindi un'ulteriore fonte di domanda, sebbene la ristrutturazione rimanga l'applicazione principale nel mercato italiano della carta da parati vinilica.
Per utente finale: la domanda residenziale è in testa, mentre i progetti commerciali accelerano.
Nel 2025, gli utenti residenziali detenevano il 64.50% della quota di mercato italiana della carta da parati vinilica, mentre si prevede che gli utenti commerciali cresceranno a un tasso annuo composto del 3.42% nel periodo 2026-2031. La domanda residenziale è legata a investimenti mirati per gli interni e alla necessità di superfici che offrano sia un cambiamento estetico che una facile pulizia. I bagni rivestono un ruolo particolare, poiché i supporti resistenti all'umidità si adattano alle esigenze prestazionali di questo ambiente. I soggiorni rimangono la zona di maggiore applicazione in termini di superficie, dove l'effetto visivo di una parete decorativa può influenzare la scelta del prodotto. Anche le camerette dei bambini contribuiscono all'interesse per le carte da parati adesive, poiché questi prodotti possono essere rimossi o sostituiti con maggiore facilità. Queste caratteristiche permettono alla carta da parati vinilica di essere utilizzata sia per ristrutturazioni di ambienti durature che per progetti decorativi più temporanei.
La domanda commerciale è trainata dalla ristrutturazione del settore alberghiero ed è sostenuta anche dalle applicazioni sanitarie. Il riposizionamento degli hotel richiede rivestimenti murali durevoli, facili da pulire e adatti a un concetto di design specifico. Anche le strutture sanitarie pongono un'enfasi simile su superfici non porose e igienizzabili. Il volume degli investimenti alberghieri in Italia è salito a 2.5 miliardi di euro nel 2025 e il 45% delle transazioni era legato a lavori di valorizzazione. Questa attività offre agli acquirenti commerciali un profilo di crescita più rapido rispetto agli utenti residenziali. Inoltre, rafforza il ruolo dei rivestimenti murali in grado di soddisfare le specifiche contrattuali e i requisiti di design specifici di ogni progetto.
Per canale di distribuzione: il B2C mantiene le proprie dimensioni, mentre il B2B guadagna slancio.
Nel 2025, i canali B2C detenevano il 65.50% della quota di mercato italiana della carta da parati vinilica, mentre si prevede che i canali B2B cresceranno a un tasso annuo composto (CAGR) del 3.35% nel periodo 2026-2031. La distribuzione B2C comprende negozi specializzati in carta da parati, centri per la casa, ipermercati, venditori online e negozi indipendenti locali. Questi punti vendita rimangono importanti per gli acquisti domestici e i lavori decorativi di routine. I negozi fisici specializzati mantengono un ruolo nelle vendite di fascia alta, poiché i clienti possono esaminare campioni di texture, colore e materiale prima di impegnarsi in un progetto d'interni. Gli strumenti digitali stanno aumentando l'importanza dei venditori online, aiutando i consumatori a visualizzare un design all'interno di una stanza. Questa combinazione di campionatura fisica e selezione online riflette i diversi livelli di rischio connessi all'acquisto di carta da parati.
La domanda B2B è in aumento, poiché architetti e sviluppatori immobiliari assumono un ruolo sempre più importante nei progetti di ospitalità e residenziali di alto valore. Zambaiti Parati gestisce una divisione Contract dedicata che collabora con studi di architettura e sviluppatori immobiliari per la realizzazione di rivestimenti murali e pannelli digitali su misura. Questo modello inserisce il produttore nel processo di specifica, anziché limitarlo alla sola fase di vendita al dettaglio. Supporta inoltre gli ordini personalizzati che richiedono il coordinamento tra designer, installatori e proprietari degli immobili. Il mercato italiano delle carte da parati viniliche beneficia del consolidamento di tali decisioni nei canali B2B. Questo cambiamento non elimina la domanda B2C, ma conferisce ai canali professionali una maggiore influenza sui progetti di maggior valore.
Analisi geografica
Nel 2025, il Nord-Ovest rappresentava il 37.00% della quota di mercato italiana della carta da parati vinilica e si prevede che registrerà il tasso di crescita annuo composto (CAGR) più elevato, pari al 3.68%, nel periodo 2026-2031. Lombardia, Piemonte, Liguria e Valle d'Aosta combinano un'ampia base di consumatori con un'alta concentrazione di produttori di carta da parati, studi di design e studi di architettura. Milano, in particolare, funge da collegamento tra il lancio di nuovi prodotti e la loro adozione da parte dei progettisti, grazie al suo ecosistema del design e al Salone del Mobile. Tra i produttori del Nord-Ovest figurano Zambaiti Parati, SIRPI, Glamora, WallPepper e Inkiostro Bianco. Zambaiti Parati ha lanciato la collezione Philipp Plein Vol. 2 nel marzo 2026, dimostrando l'efficacia delle fiere internazionali e degli eventi di design a supporto della distribuzione nazionale ed estera.
Il Nord-Est Italia è il secondo mercato regionale per importanza, sostenuto dalla concentrazione di ristrutturazioni di hotel di lusso a Venezia. La spesa degli ospiti di hotel e villaggi turistici è aumentata del 9.5% nel 2025, mentre i pernottamenti sono cresciuti del 13.1%. Le ristrutturazioni del Danieli Venice, dell'Hotel Excelsior Venice Lido e della Locanda Cipriani hanno generato domanda di finiture interne di alta qualità per il settore contract. L'Italia centrale beneficia dei mercati alberghieri di Firenze e Roma. Villa San Michele ha riaperto a Firenze dopo una ristrutturazione durata 18 mesi, e l'Hotel Savoy Florence ha completato un rinnovamento da 9 milioni di euro. Questi mercati prediligono materiali in grado di coniugare un design personalizzato con prestazioni affidabili.
Nell'Italia meridionale e nelle isole la diffusione dei rivestimenti murali in vinile è inferiore rispetto alle regioni settentrionali. La disponibilità di installatori specializzati è più limitata, il che può ostacolare l'utilizzo di prodotti tecnicamente complessi. Gli investimenti nel settore turistico in Sardegna, Puglia e Sicilia stanno gradualmente generando nuova domanda di progetti. Il mercato italiano della carta da parati in vinile può quindi beneficiare dell'espansione degli investimenti nel settore alberghiero al di fuori dei tradizionali centri settentrionali. Le ristrutturazioni in queste destinazioni creano inoltre la necessità di materiali resistenti all'umidità, alla pulizia e all'intenso utilizzo da parte degli ospiti. Le opportunità a livello regionale dipendono dalla capacità dei fornitori di supportare la selezione del design, la fornitura personalizzata e un'installazione affidabile su un territorio più ampio.
Panorama competitivo
Il mercato italiano della carta da parati vinilica è frammentato, senza che alcun fornitore detenga una posizione dominante nei canali residenziale e contract. I produttori nazionali competono attraverso il design, le credenziali di sostenibilità e i rapporti diretti con gli architetti. I fornitori europei competono più attivamente nei canali B2C, sensibili al prezzo. Industrie Emiliana Parati, Zambaiti Parati, Jv SpA, Tecnografica, WallPepper, SIRPI, Glamora e Inkiostro Bianco sono tra i principali operatori italiani. Zambaiti Parati ha registrato un fatturato di 15 milioni di euro nel 2024, con una crescita del 4% rispetto all'anno precedente. Questo risultato dimostra che il posizionamento premium può rimanere solido anche in presenza di una contrazione del volume complessivo delle ristrutturazioni. L'Italia è un esportatore netto di carta da parati vinilica: le esportazioni di carta da parati rivestita in plastica (HS 4814.20) hanno raggiunto i 59.81 milioni di dollari nel 2023, a fronte di importazioni per 9.94 milioni di dollari, con Francia, Belgio, Stati Uniti e Germania come principali destinazioni.
La concorrenza si concentra sempre più sulla produzione personalizzata, sulle credenziali dei materiali e sulla collaborazione con i designer. L'investimento di SIRPI nel 2023 per la stampa digitale e nel 2024 per l'impianto di laminazione rafforzano la sua capacità di servire progetti di rivestimento murale su misura e a tiratura limitata. Inkiostro Bianco utilizza il biovinile organico d.ecodura nella sua collezione 2026, mentre WallPepper offre opzioni senza PVC accanto ai prodotti in vinile standard. Queste innovazioni di prodotto rispondono alla domanda di trasparenza sui materiali senza limitare la libertà di scelta del design. Inoltre, supportano le offerte di progetto in cui i criteri ambientali influenzano la decisione del fornitore.
La collezione M2026 Philipp Plein Vol. 2 di Zambaiti Parati è un ulteriore esempio di strategia di co-creazione nel settore della moda che differenzia un produttore di rivestimenti murali dai fornitori con prezzi più bassi. L'azienda ha inoltre introdotto substrati specializzati attraverso il Project Chapter 2 al Salone del Mobile 2025. I requisiti della norma EN 15102 e della Dichiarazione di Prestazione CE possono rendere più difficile per i fornitori non certificati l'accesso alle specifiche per il settore istituzionale e alberghiero. Il segmento più interessante è quello dei rivestimenti murali commerciali a basso impatto e dei prodotti in piccole serie personalizzati digitalmente per boutique hotel. Il mercato italiano della carta da parati vinilica rimane competitivo perché la sola qualità del design non è sufficiente senza materiali conformi, consegne affidabili e un'applicazione professionale.
Leader del settore della carta da parati vinilica in Italia
Jv SpA
Zambaiti Parati Srl
Industrie Emiliana Parati SpA
Tecnografica SpA
WallPepper Group Srl
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: Inkiostro Bianco ha annunciato il rinnovo della collaborazione con Bressana e Knorr, lanciando 2 nuove serie grafiche nel formato "artist-series", ampliando così le opzioni di rivestimento murale digitale personalizzato per clienti residenziali di lusso e strutture ricettive di pregio.
- Gennaio 2026: Zambaiti Parati ha lanciato la collezione Philipp Plein Vol. 2 alla fiera di Francoforte, combinando grafiche animalier, texture tridimensionali e una produzione 100% Made in Italy. Il lancio estende la strategia di co-creazione nel settore della moda dell'azienda e rafforza la sua presenza distributiva internazionale nel segmento dei rivestimenti murali di lusso.
Analisi del mercato italiano della carta da parati vinilica
| Carta da parati in vinile tinta unita |
| Carta rivestita in vinile |
| Vinile con supporto in tessuto |
| Carta da parati in vinile non tessuto |
| Altro tipo di prodotto |
| Tradizionale/Non autoadesivo |
| Carta da parati in vinile autoadesiva / facile da applicare |
| Nuove Costruzioni |
| Ristrutturazione e rimodellamento |
| Residenziale | Zona Soggiorno |
| Cucina | |
| Camera da letto | |
| Bagno | |
| Stanza dei bambini | |
| Commerciale |
| Canali B2C | Ipermercati e Supermercati |
| Negozi specializzati in carta da parati | |
| Centri domestici | |
| Online | |
| Negozi locali (canali non organizzati) | |
| Altri canali di distribuzione | |
| Canali B2B (Imprese edili e installatori, Interior designer e architetti, Approvvigionamento per progetti e vendite istituzionali) |
| Nord-Ovest |
| Nord-Est |
| centrale |
| Sud |
| Isole (Sicilia e Sardegna) |
| Per tipologia di prodotto/tipologia di costruzione | Carta da parati in vinile tinta unita | |
| Carta rivestita in vinile | ||
| Vinile con supporto in tessuto | ||
| Carta da parati in vinile non tessuto | ||
| Altro tipo di prodotto | ||
| Per tipo di installazione | Tradizionale/Non autoadesivo | |
| Carta da parati in vinile autoadesiva / facile da applicare | ||
| Per Applicazione | Nuove Costruzioni | |
| Ristrutturazione e rimodellamento | ||
| Per utente finale | Residenziale | Zona Soggiorno |
| Cucina | ||
| Camera da letto | ||
| Bagno | ||
| Stanza dei bambini | ||
| Commerciale | ||
| Per canale di distribuzione | Canali B2C | Ipermercati e Supermercati |
| Negozi specializzati in carta da parati | ||
| Centri domestici | ||
| Online | ||
| Negozi locali (canali non organizzati) | ||
| Altri canali di distribuzione | ||
| Canali B2B (Imprese edili e installatori, Interior designer e architetti, Approvvigionamento per progetti e vendite istituzionali) | ||
| Per geografia | Nord-Ovest | |
| Nord-Est | ||
| centrale | ||
| Sud | ||
| Isole (Sicilia e Sardegna) | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del settore italiano della carta da parati in vinile entro il 2031?
Si stima che il valore si attesti a 82.10 milioni di dollari nel 2026 e si prevede che raggiungerà i 91.99 milioni di dollari entro il 2031.
Quale tipologia di carta da parati in vinile è la più richiesta in Italia?
Nel 2025, la carta patinata vinilica ha guidato la domanda di prodotti con una quota del 42.5%, grazie al suo costo competitivo e alla compatibilità con la stampa digitale.
Perché gli acquirenti commerciali stanno aumentando l'utilizzo di rivestimenti murali in vinile?
Si prevede che la domanda commerciale crescerà del 3.42% entro il 2031, poiché gli acquirenti di hotel, strutture sanitarie e altri progetti apprezzano le finiture interne durevoli e lavabili.
Quale regione italiana è leader nella domanda di rivestimenti murali in vinile?
Nel 2025, l'Italia nord-occidentale deteneva la quota maggiore del mercato, pari al 37%, e si prevede che crescerà a un tasso annuo composto del 3.68% fino al 2031.
In che cosa si differenzia la carta da parati autoadesiva dai formati tradizionali?
I formati autoadesivi supportano applicazioni rimovibili e a basso impatto, mentre i formati tradizionali sono rimasti la tipologia di installazione più diffusa con una quota del 71% nel 2025.


