

Dimensioni e quota del mercato italiano della casa intelligente
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 2.78 miliardo di dollari |
| Dimensione del mercato (2031) | 4.34 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 9.35% CAGR |
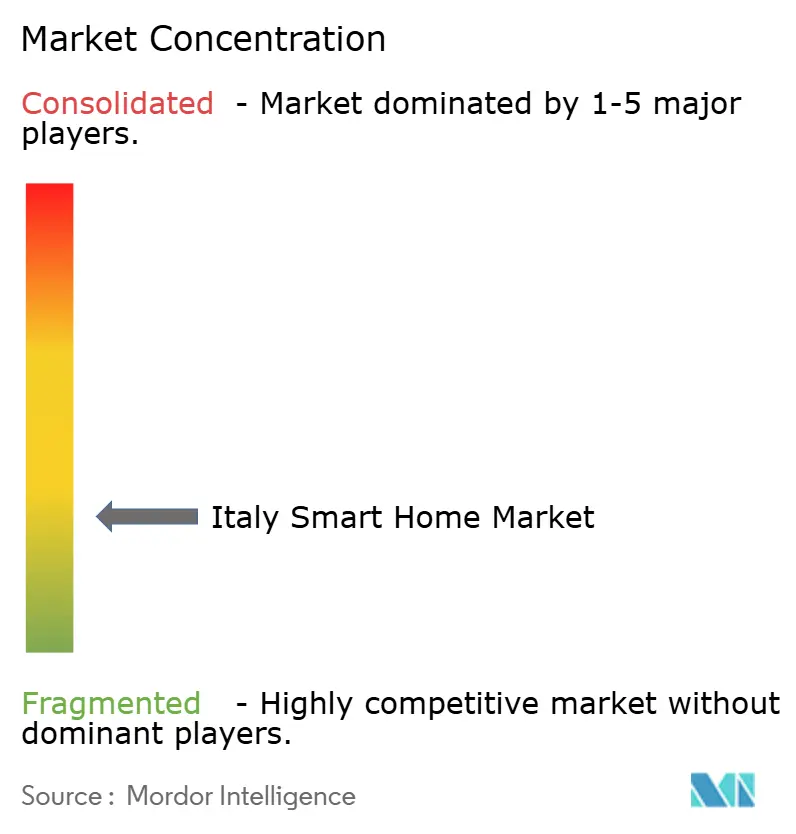
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato della casa intelligente in Italia di Mordor Intelligence
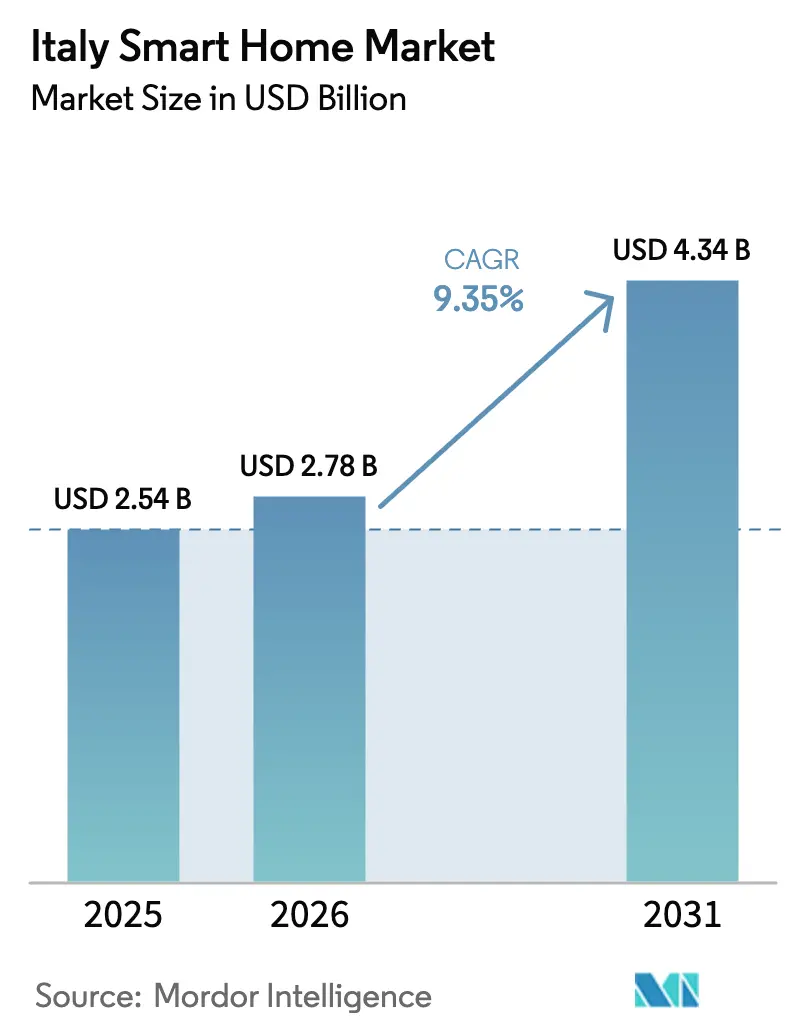
Si stima che il mercato italiano della Smart Home raggiungerà i 2.78 miliardi di dollari nel 2026, in crescita rispetto ai 2.54 miliardi di dollari del 2025, con proiezioni per il 2031 che indicano 4.34 miliardi di dollari, con un CAGR del 9.35% nel periodo 2026-2031. Questa rapida espansione riflette l'accelerata transizione digitale del Paese, i generosi incentivi fiscali e la crescente attenzione dei consumatori al risparmio energetico. Programmi governativi come l'Ecobonus e il Bonus elettrodomestici stanno stimolando la domanda riducendo i tempi di ammortamento per dispositivi connessi ed elettrodomestici a basso consumo energetico. Il consolidamento tra i fornitori amplifica le efficienze di scala, con BTicino (Gruppo Legrand) che da sola detiene il 64% del segmento residenziale e utilizza i suoi 11 stabilimenti nazionali per ridurre il time-to-market. Un contemporaneo aumento degli investimenti in data center, copertura 5G e comunità di energia rinnovabile sta ampliando la base indirizzabile per applicazioni di gestione intelligente dell'energia, sicurezza e assistenza domiciliare. Allo stesso tempo, il patrimonio edilizio obsoleto garantisce grandi opportunità di ristrutturazione, mentre i codici edilizi aggiornati spingono gli sviluppatori a preinstallare cavi elettrici a protocollo aperto nelle nuove residenze.
Punti chiave del rapporto
- Per categoria di prodotto, gli elettrodomestici intelligenti hanno registrato una quota di fatturato del 34.62% nel 2025; si prevede che la gestione dell'energia crescerà a un CAGR del 12.96% entro il 2031.
- In base al tipo di installazione, nel 62.05 i sistemi di retrofit detenevano il 2025% della quota di mercato della casa intelligente in Italia, mentre l'integrazione nelle nuove costruzioni avanza a un CAGR del 14.75% fino al 2031.
- In termini di connettività, nel 58.75 il Wi-Fi rappresentava il 2025% del mercato italiano della smart home e si prevede che i protocolli Thread/Matter cresceranno a un CAGR del 17.2% nel periodo 2026-2031.
- In base alla tipologia di abitazione, gli appartamenti hanno conquistato una quota del 49.85% nel 2025, mentre le case unifamiliari dovrebbero registrare un CAGR del 12.55% entro il 2031.
- Per canale di distribuzione, il commercio al dettaglio e l'e-commerce hanno dominato con una quota del 52.35% nel 2025; i pacchetti di servizi di telecomunicazione e servizi di pubblica utilità hanno registrato la crescita più rapida, con un CAGR del 15.45% fino al 2031.
- Per regione, l'Italia nord-occidentale è in testa con una quota del 28.55% nel 2025; si prevede che la regione delle Isole crescerà a un CAGR del 12.05% tra il 2026 e il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato della casa intelligente in Italia
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Focus sull'efficienza energetica e sulla sostenibilità | + 6.2% | Globale, più forte nelle regioni del Nord-Ovest e del Centro | Medio termine (2-4 anni) |
| Incentivi statali (Ecobonus/Superbonus 110%) | + 5.5% | A livello nazionale, maggiore assorbimento nelle regioni ad alto reddito | A breve termine (≤ 2 anni) |
| Maggiore richiesta di sicurezza domestica | + 4.8% | Adozione nazionale e premium nel Nord-Ovest | A breve termine (≤ 2 anni) |
| Convergenza AI-IoT-5G | + 4.1% | Centri urbani, in espansione verso le città secondarie | Medio termine (2-4 anni) |
| Invecchiamento della popolazione e vita assistita ambientale (AAL) | + 3.2% | Nazionale, concentrato nelle aree rurali e suburbane | A lungo termine (≥ 4 anni) |
| Progetti pilota di tariffe smart-grid (Enel, ecc.) | + 2.8% | Regioni pilota in espansione a livello nazionale | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Focus su efficienza energetica e sostenibilità
L'Italia ha inasprito i codici edilizi nel 2025 e ha mantenuto la detrazione fiscale del 50% per gli interventi di risparmio energetico, spingendo le famiglie ad abbinare termostati intelligenti a pompe di calore e impianti fotovoltaici. Le comunità che utilizzano energie rinnovabili in regioni come il Veneto raggiungono già il 92% di autosufficienza, motivando i residenti di altre zone a installare dashboard energetiche che ottimizzano l'autoconsumo. Aziende di servizi come Enel supportano questo movimento installando 45.4 milioni di contatori intelligenti che condividono dati di carico dettagliati con gli hub residenziali. Questi contatori, basati sul protocollo Meters & More, consentono il cambio automatico della tariffa e la diagnostica remota. Poiché i consumatori vedono risparmi annuali che si avvicinano ai 900 euro in configurazioni prosumer più ampie, il mercato italiano della domotica acquisisce un'attrattiva economica duratura. [1] MDPI, “Quantifying the Economic Advantages of Energy Management Systems for Domestic Prosumers with Electric Vehicles,” mdpi.com
Incentivi governativi (Ecobonus/Superbonus 110%)
L'Ecobonus continua a rimborsare fino al 50% dei costi di ristrutturazione ammissibili, riducendo i tempi di ammortamento per illuminazione connessa, HVAC e tapparelle. Sebbene il generoso Superbonus abbia iniziato a ridursi, la sua eredità rimane visibile: 500,000 interventi di riqualificazione energetica completati entro maggio 2024 hanno integrato sensori intelligenti e sistemi di accumulo a batteria nelle abitazioni esistenti. I limiti di reddito imposti spingono le famiglie a reddito medio verso incentivi mirati come lo sconto di 200 euro al punto vendita del Bonus apparecchio sugli elettrodomestici efficienti. Insieme, questi schemi ampliano il bacino di utenza per i dispositivi plug-and-play, mantenendo al contempo i carichi di lavoro degli installatori. Gli sviluppatori rispondono integrando sistemi BUS cablati nei nuovi progetti, in modo che gli acquirenti possano beneficiare automaticamente delle detrazioni future. [2] Salone Milano, “La manovra finanziaria italiana del 2025 e i bonus edilizi, cosa sta cambiando?”, salonemilano.it
Richiesta di sicurezza domestica migliorata
L'urbanizzazione e l'aumento del valore degli immobili stimolano la domanda di telecamere, sirene e videocitofoni facili da installare, che uniscono estetica e analisi. La suite Home + Security di BTicino collega le telecamere Netatmo agli allarmi MyHome, aggiungendo il riconoscimento facciale e il geofencing senza canoni mensili. [3] BTicino International, “Smart products | Bticino International,” bticino.com Nice OS 8.9 offre supporto multiprotocollo e automazione predittiva, avvisando i residenti prima che si verifichino violazioni del perimetro. Nonostante la semplicità del prodotto, l'installazione è spesso esternalizzata: oltre 15,000 elettricisti certificati installano allarmi, ma operano come microimprese frammentate, rafforzando le partnership di distribuzione per i leader dell'ecosistema. La loro competenza garantisce la conformità alle normative, fondamentale perché le compagnie assicurative ora concedono sconti sui premi solo per i sistemi certificati. Queste dinamiche mantengono il mercato italiano della smart home su una traiettoria che combina tecnologia e servizi.
Convergenza AI-IoT-5G
Il lancio del 5G standalone consente collegamenti a bassa latenza tra sensori e gateway edge, permettendo ai modelli di IA di funzionare localmente per attività di voce, visione e bilanciamento energetico. L'adozione di Thread/Matter è cresciuta notevolmente nel 2024, con test che confermano una copertura mesh più stabile rispetto al Wi-Fi convenzionale nelle grandi case italiane. [4] Thread Group, “Robust IoT Connectivity with Thread,” threadgroup.org La gamma Living Now di BTicino utilizza i cavi esistenti per l'alimentazione, ma presenta radio Wi-Fi o Thread per gli aggiornamenti over-the-air. Una ricerca del Politecnico di Torino mostra che la disambiguazione dei comandi multimodali, che combina gesti e segnali vocali italiani, porta la precisione degli altoparlanti intelligenti oltre il 94%. Questa interoperabilità riduce il vendor lock-in e apre la strada agli abbonamenti alla piattaforma relativi a energia, sicurezza e assistenza agli anziani, offrendo ai produttori di dispositivi ulteriori livelli di monetizzazione.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati costi iniziali di installazione e acquisto del dispositivo | -4.2% | Nazionale, più pronunciato nel Sud e nelle Isole | Medio termine (2-4 anni) |
| Preoccupazioni relative alla privacy dei dati e alla sicurezza informatica | -3.8% | Nazionale, accentuato nei centri urbani | A breve termine (≤ 2 anni) |
| Ecosistema frammentato di installatori/integratori di sistemi | -2.9% | Nazionale, che colpisce in particolare i comuni più piccoli | Medio termine (2-4 anni) |
| Supporto limitato dell'assistente vocale in lingua italiana | -1.8% | Nazionale, in graduale miglioramento | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Preoccupazioni relative alla privacy dei dati e alla sicurezza informatica
I frequenti resoconti dei media sulle violazioni dell'IoT accrescono la vigilanza dei consumatori italiani, soprattutto dopo gli attacchi DDoS che hanno sfruttato i router domestici alla fine del 2024. I progetti pilota delle smart city comunali hanno inoltre evidenziato lacune nella conformità al GDPR, erodendo la fiducia nei servizi basati su cloud. I fornitori hanno risposto con crittografia hardware-rooted, autenticazione Bluetooth Low Energy e archiviazione cloud certificata ISO 27001, ma permane lo scetticismo per i dispositivi di marchi meno noti. Il mercato italiano della smart home sta quindi dedicando crescenti budget di ricerca e sviluppo a framework sicuri per progettazione, nella speranza di riposizionare la privacy come un punto di forza piuttosto che un compromesso.
Costi elevati iniziali di installazione e dispositivi
Il reddito familiare medio in Sicilia e Calabria rimane inferiore del 25% rispetto alla media settentrionale, frenando l'adozione di sistemi per l'intera casa con costi compresi tra 2,500 e 7,000 euro. La frammentazione degli installatori alimenta la dispersione dei prezzi, con preventivi che variano fino al 35% tra le province per lo stesso pacchetto. Le aziende di servizi pubblici ora colmano il divario: Enel offre prestiti a tasso zero abbinati a un credito in bolletta di 600 euro per i clienti che scelgono pacchetti integrati di energia solare e smart home. Nel frattempo, gli sconti immediati sulla cassa previsti dal Bonus Elettrodomestici diffondono l'ansia da costi nella fascia di prezzo base. Queste misure attenuano la resistenza, ma l'accessibilità economica rimane un problema che frena la penetrazione su larga scala nel mercato italiano della smart home.
Analisi del segmento
Per prodotto: gli elettrodomestici intelligenti mantengono la leadership mentre la gestione dell'energia accelera
Gli elettrodomestici intelligenti hanno rappresentato il 34.62% del fatturato del 2025, grazie a un'attenzione crescente da parte dei consumatori italiani verso risparmi tangibili di energia e tempo, come lavatrici con dosaggio automatico e piani cottura adattivi. Le alleanze tra produttori di elettrodomestici e piattaforme di connettività riducono i tempi di installazione, rafforzando il dominio del canale retail. Il mercato italiano della smart home trae vantaggio dall'integrazione di frigoriferi e prese con comando vocale, amplificando così i tassi di installazione. I sistemi di gestione dell'energia, pur rappresentando una base assoluta più ridotta, dovrebbero crescere a un CAGR del 12.96% con la diffusione dei REC (Consumer Energy Reduction) e la riduzione dei tempi di ammortamento degli impianti solari. Queste piattaforme allineano l'analisi cloud con i controller locali per massimizzare l'autoconsumo, una caratteristica apprezzata dai prosumer che si trovano ad affrontare tariffe orarie variabili.
Il segmento attrae anche partnership con le utility: Waybox di Enel X integra le curve di ricarica dei veicoli elettrici con la generazione di energia da tetto per appiattire i picchi di rete. Le startup italiane si concentrano sull'orchestrazione del carico basata sull'intelligenza artificiale, che apprende i modelli di occupazione, aumentando il comfort senza sovradimensionare le batterie. Di conseguenza, si prevede che il mercato italiano della smart home per la gestione energetica raggiungerà 2.01 miliardi di dollari entro il 2031. Sicurezza, intrattenimento e illuminazione rimangono panieri complementari, alimentando lo slancio del cross-selling negli showroom omnicanale.
Per tipo di installazione: il predominio del retrofit lascia il posto alla crescente integrazione nelle nuove costruzioni
I progetti di ristrutturazione hanno assorbito il 62.05% della spesa del 2025, poiché il 70% del patrimonio immobiliare italiano è precedente al 1980 e le detrazioni fiscali continuano a orientare i proprietari verso interventi di ammodernamento energetico. Gli elettricisti installano interruttori intelligenti sulle scatole di derivazione esistenti, mentre i sensori radio evitano di incanalare i cavi nelle pareti, contenendo i costi di manodopera. Ciononostante, i nuovi regolamenti edilizi obbligano gli sviluppatori a predisporre i cablaggi per futuri aggiornamenti intelligenti, il che spinge le nuove installazioni verso un CAGR del 14.75%.
Gli sviluppatori immobiliari collaborano con BTicino e Vimar per preinstallare linee BUS e hub centrali che si attivano tramite licenze software una volta che gli occupanti si sono trasferiti. Questo approccio salvaguarda i budget iniziali garantendo al contempo la scalabilità. Di conseguenza, il mercato italiano della smart home per i progetti di nuova costruzione è sulla buona strada per colmare il divario di quota entro il 2030. Le banche vincolano sempre più i mutui green agli alloggi pre-allestiti, rendendo le case connesse più appetibili nelle valutazioni di rivendita.
Per tecnologia di connettività: il Wi-Fi prevale, ma Thread/Matter innesca la ripresa più rapida
Il Wi-Fi ha mantenuto una quota del 58.75% grazie alla penetrazione pressoché universale della banda larga e a procedure di configurazione familiari. I consumatori apprezzano gli aggiornamenti dei router che ora integrano radio Zigbee o BLE, semplificando l'onboarding tramite un'unica app. Tuttavia, Thread/Matter è in testa nella crescita con un CAGR del 17.2%, grazie alla sua mesh auto-riparante e al regime di certificazione indipendente dal fornitore. Il mercato italiano della smart home vede quindi i rivenditori evidenziare le icone "Matter-Ready" per acquisti a prova di futuro.
Le reti Zigbee e Z-Wave installate da professionisti rimangono valide anche nelle ville più grandi, dove è richiesta un'affidabilità inferiore al secondo per tapparelle, impianti di climatizzazione e allarmi. KNX rimane lo standard cablato di riferimento per i capolavori architettonici. I fornitori ora integrano SoC multi-radio, consentendo agli installatori di scambiare i protocolli tramite firmware anziché hardware, riducendo i tempi di intervento e accelerando il ritorno dell'investimento.
Per tipologia di abitazione dell'utente finale: gli appartamenti mantengono la leadership, mentre le case unifamiliari accelerano
Appartamenti e condomini hanno rappresentato il 49.85% della domanda del 2025, grazie alla condivisione della fibra ottica, ai servizi di portineria e alla contrattazione collettiva che riducono i costi unitari. A Milano e Torino, i comitati di gestione negoziano l'acquisto in blocco di sistemi di videocitofonia, incrementando la penetrazione piano per piano. Tuttavia, le case unifamiliari sono posizionate per un CAGR del 12.55%, poiché i proprietari di case in Lombardia e Veneto investono in pacchetti di energia solare e accumulo per contrastare la volatilità dei prezzi dell'energia.
Le superfici più ampie delle ville giustificano la climatizzazione multizona, l'automazione dell'irrigazione e la sicurezza perimetrale, con un conseguente aumento dell'importo medio delle multe. Le dimore storiche, un segno distintivo del patrimonio italiano, adottano moduli radio non invasivi per evitare lavori in muratura, e le agevolazioni fiscali coprono i restauri che ne migliorano l'efficienza. Queste tendenze ampliano la diversificazione dei ricavi del mercato italiano della smart home tra i diversi archetipi abitativi.
Per canale di distribuzione: il commercio al dettaglio e l'e-commerce continuano a dominare, ma i pacchetti di servizi di pubblica utilità aumentano
Rivenditori e marketplace hanno rivendicato una quota del 52.35% nel 2025 grazie alla disponibilità immediata dei prodotti e alle promozioni stagionali. I marchi di hardware investono in espositori e corner dimostrativi, favorendo l'adozione impulsiva di lampadine e prese intelligenti. Ciononostante, i pacchetti di servizi di telecomunicazioni e utility mostrano la crescita più rapida, con un CAGR del 15.45%, grazie ad aziende come TIM che offrono pacchetti di fibra ottica, 5G FWA e kit per la domotica in un'unica fattura.
I pacchetti di servizi di pubblica utilità sfruttano anche i KPI di efficienza energetica: Enel accredita le bollette mensili quando il consumo rimane al di sotto delle soglie preimpostate, rafforzando l'interazione con l'app. Gli installatori professionisti si occupano di ristrutturazioni complesse e siti di interesse storico, mentre i negozi online diretti al consumatore di marchi di nicchia attraggono gli appassionati di tecnologia. Nel complesso, questi percorsi ampliano il mercato italiano della smart home, allineando la distribuzione ai livelli di fiducia dei consumatori e alle dimensioni del portafoglio.
Analisi geografica
L'Italia nord-occidentale mantiene la sua leadership coniugando il know-how industriale con il potere d'acquisto dei consumatori; BTicino da sola ha generato un fatturato di 1 miliardo di euro nel 2023 dalle attività nazionali concentrate in questo corridoio. Le amministrazioni locali promuovono roadmap per le smart city che incoraggiano l'integrazione dei permessi edilizi, accelerando l'adozione della piattaforma da parte degli sviluppatori. Questa sinergia stimola il mercato italiano della smart home in città come Milano e Bergamo, dove la spesa media per famiglia è superiore del 35% alla media nazionale.
Seguono le regioni del Nord-Est, con cluster dinamici in Veneto ed Emilia-Romagna che esportano meccatronica a livello globale e promuovono i crediti d'imposta per l'Industria 4.0. Queste aziende qualificano la forza lavoro nell'IoT, promuovendo indirettamente l'adozione residenziale poiché i dipendenti importano il know-how nei progetti personali. Anche il commercio transfrontaliero con Austria e Slovenia espone le famiglie a standard interoperabili, aumentando la domanda di dispositivi certificati Thread. Le aziende di servizi pubblici regionali sperimentano tariffe dinamiche che premiano le variazioni di consumo, indirizzando gli utenti verso hub di bilanciamento del carico.
L'Italia centrale registra un volume costante grazie alle ristrutturazioni dell'area metropolitana di Roma e agli ammodernamenti degli edifici pubblici. L'architettura storica necessita di canali a montaggio superficiale e sensori wireless che lascino intatti gli affreschi. L'ufficio per i beni culturali del Lazio ora include l'analisi energetica nelle linee guida per il restauro, dando un'impronta formale alle riqualificazioni intelligenti. Nel frattempo, il programma di soccorso per il terremoto dell'Appennino finanzia comunità energetiche rinnovabili che convogliano l'energia in eccesso alle case ricostruite, integrando l'automazione fin dal primo giorno.
Il Sud e le Isole, storicamente sottoserviti, accelerano grazie ai finanziamenti per il divario digitale che hanno portato alla posa della fibra ad alta velocità nel 2024. Il progetto pilota di Villafranca Padovana in Sicilia ha registrato il 60% di autoconsumo tramite hub ottimizzati per l'energia solare, diventando un modello per 200 nuove comunità in tutta la nazione (mdpi.com). Il territorio accidentato della Sardegna favorisce i protocolli radio rispetto ai nuovi cablaggi, favorendo la diffusione di gateway multibanda. I redditi medi più bassi continuano a rappresentare un ostacolo, ma gli sconti sulla cassa e i prestiti a tasso zero riducono il divario di accessibilità economica. Questo equilibrio è fondamentale per un'espansione inclusiva del mercato italiano della smart home.
Panorama competitivo
Il mercato nazionale mostra una moderata concentrazione, con i primi cinque fornitori che rappresentano circa il 70% del fatturato. BTicino è leader combinando le credenziali di design italiano con solide relazioni con gli installatori e un catalogo che spazia dagli accessori di cablaggio alle dashboard cloud. La sua app Home + Project, aggiornata a maggio 2025, consente ai professionisti di progettare interi sistemi ed esportare le distinte base in pochi minuti, semplificando i cicli di gara. L'azienda inoltre incanala gli insegnamenti tratti dalla ricerca e sviluppo del suo segmento data center, che ora rappresenta il 20% del fatturato del gruppo, in gateway di edge computing che riducono la latenza per la domotica.
Nice SpA si posiziona come fornitore di una piattaforma full-stack dopo aver consolidato ELAN, SpeakerCraft e Panamax in un unico sistema operativo NiceOS, insieme al software OS 8.9 rilasciato nell'ottobre 2024. L'aggiornamento ha introdotto routine di geofencing che pre-raffreddano gli ambienti quando i residenti si avvicinano a casa, rafforzando la differenziazione nella fascia premium. Vimar punta sull'estetica, aggiudicandosi l'IF Design Award 2025 per la sua linea Eikon Exé, che integra il touch capacitivo con finiture personalizzabili per interni di lusso.
Enel X sfrutta la vicinanza al cliente delle utility offrendo in un unico finanziamento pannelli solari, stazioni di ricarica per veicoli elettrici e abbonamenti per la smart home. TIM sfrutta la sua presenza in fibra per effettuare vendite incrociate di backup su cloud e Wi-Fi gestito, oltre a un kit di avvio certificato Matter, incrementando il ricavo medio per utente. Gli integratori locali più piccoli rimangono competitivi nelle ristrutturazioni di edifici storici che richiedono soluzioni su misura, ma spesso si affidano a programmi di partnership OEM per la certificazione. Gli standard Thread e Matter rimescolano le carte, abbassando le barriere all'ingresso per i nuovi operatori agili, ma gli operatori storici continuano a detenere la fiducia nel marchio e la profondità del canale che sostengono il mercato italiano della smart home.
Leader del settore della casa intelligente in Italia
Legrand
ABB
Samsung Electronics Co. Ltd
LG Electronics
Lutron Electronics Co. Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2025: BTicino lancia l'app Home + Project migliorata, ampliando le funzionalità di progettazione e configurazione per l'installatore.
- Maggio 2025: il governo italiano ha attivato il Bonus elettrodomestici 2025, offrendo sconti immediati di 200 euro sugli elettrodomestici efficienti, a partire da un fondo di 50 milioni di euro.
- Aprile 2025: BTicino ha pubblicato l'edizione 2025 della sua Guida tecnica alla videocitofonia a 2 fili per supportare gli integratori di sistema.
- Marzo 2025: la pulsantiera intelligente Linea 5000 di BTicino vince l'IF Design Award per innovazione e funzionalità.
Ambito e metodologia
Una casa intelligente integra dispositivi che comunicano il proprio stato attraverso i protocolli delle tecnologie dell’informazione e della comunicazione (ICT) e dell’Internet delle cose (IoT). I dispositivi domestici intelligenti supervisionano e regolano varie funzionalità domestiche, tra cui illuminazione, clima, sistemi di intrattenimento ed elettrodomestici. Inoltre, possono incorporare elementi di sicurezza domestica come il controllo degli accessi e i sistemi di allarme. Lo studio tiene traccia delle entrate di diversi operatori del mercato derivanti dalla vendita di vari prodotti per la casa intelligente. Tiene inoltre traccia dei parametri chiave del mercato e degli influenzatori della crescita sottostanti che supportano le stime di mercato e i tassi di crescita durante il periodo di previsione. Lo studio analizza ulteriormente l’impatto complessivo dei fattori macroeconomici sul mercato.
Il mercato italiano della smart home è segmentato per prodotto (comfort e illuminazione, controllo e connettività, gestione energetica, home entertainment, sicurezza ed elettrodomestici intelligenti). Le dimensioni e le previsioni del mercato sono fornite in termini di valore (USD) per tutti i segmenti di cui sopra.
| Comfort e illuminazione |
| Controllo e connettività |
| Energy Management |
| Home Entertainment |
| Sicurezza |
| Elettrodomestici intelligenti |
| Nuova costruzione integrata |
| Retrofit / Aggiunta |
| Wi-Fi |
| ZigBee / Z-Wave |
| Wibree |
| Filo / Materia |
| Altri protocolli |
| Appartamenti e Condomini |
| Case unifamiliari e ville |
| Patrimonio / Edifici storici |
| Installatori Professionali |
| Vendita al dettaglio ed e-commerce |
| Pacchetti di telecomunicazioni e servizi di pubblica utilità |
| Per prodotto | Comfort e illuminazione |
| Controllo e connettività | |
| Energy Management | |
| Home Entertainment | |
| Sicurezza | |
| Elettrodomestici intelligenti | |
| Per tipo di installazione | Nuova costruzione integrata |
| Retrofit / Aggiunta | |
| Dalla tecnologia di connettività | Wi-Fi |
| ZigBee / Z-Wave | |
| Wibree | |
| Filo / Materia | |
| Altri protocolli | |
| Per tipo di alloggio dell'utente finale | Appartamenti e Condomini |
| Case unifamiliari e ville | |
| Patrimonio / Edifici storici | |
| Per canale di distribuzione | Installatori Professionali |
| Vendita al dettaglio ed e-commerce | |
| Pacchetti di telecomunicazioni e servizi di pubblica utilità |
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato italiano della smart home?
Nel 2.78 il mercato italiano della smart home valeva 2026 miliardi di dollari e si prevede che raggiungerà i 4.34 miliardi di dollari entro il 2031.
Quanto velocemente cresce il mercato?
Si prevede che si registrerà un CAGR del 9.35% nel periodo 2026-2031, trainato da incentivi fiscali, obiettivi di efficienza energetica e convergenza tecnologica.
Quale segmento di prodotti si sta espandendo più rapidamente?
Si prevede che le soluzioni di gestione energetica cresceranno a un CAGR del 12.96% grazie alle comunità di energia rinnovabile e alle tariffe dinamiche.
Chi detiene la quota di mercato maggiore tra i fornitori?
BTicino (Gruppo Legrand) è leader con una quota del 64% dei ricavi residenziali, sfruttando un'ampia rete di installatori e un ampio portafoglio prodotti.
Perché i protocolli Thread e Matter sono importanti per le case italiane?
Offrono una connettività mesh auto-riparante e indipendente dal fornitore, che migliora l'affidabilità e semplifica la configurazione, supportando la rapida crescita di dispositivi interoperabili.


