

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
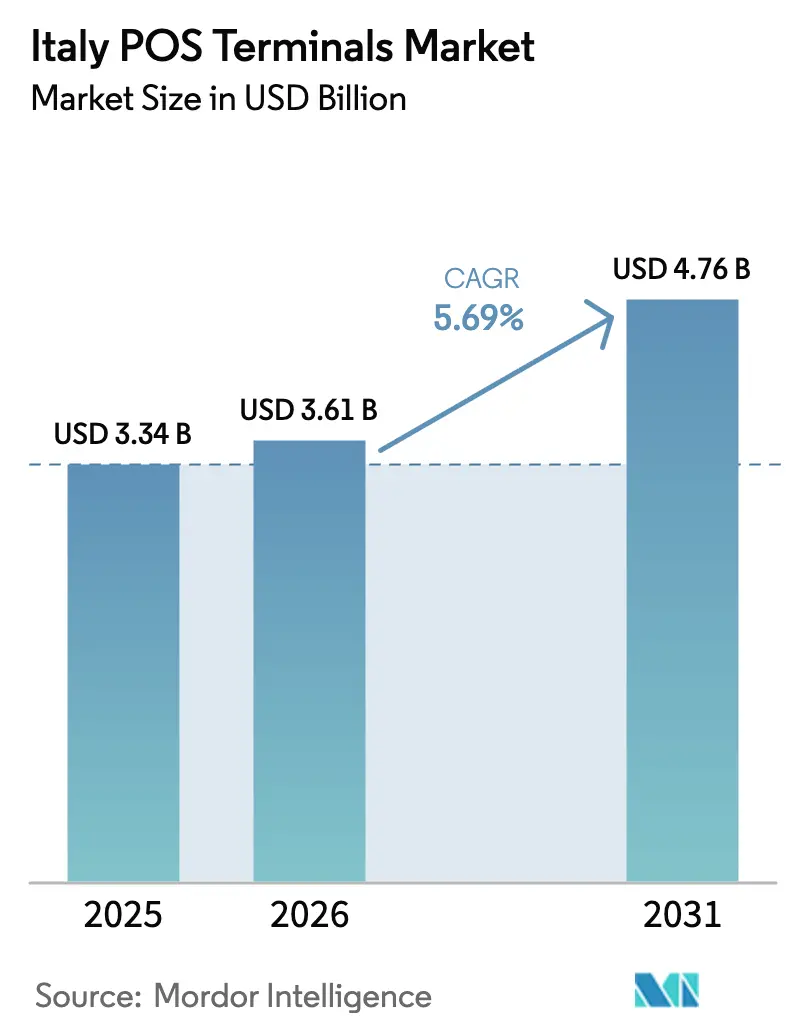
| Dimensione del mercato (2026) | 3.61 miliardo di dollari |
| Dimensione del mercato (2031) | 4.76 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.69% CAGR |
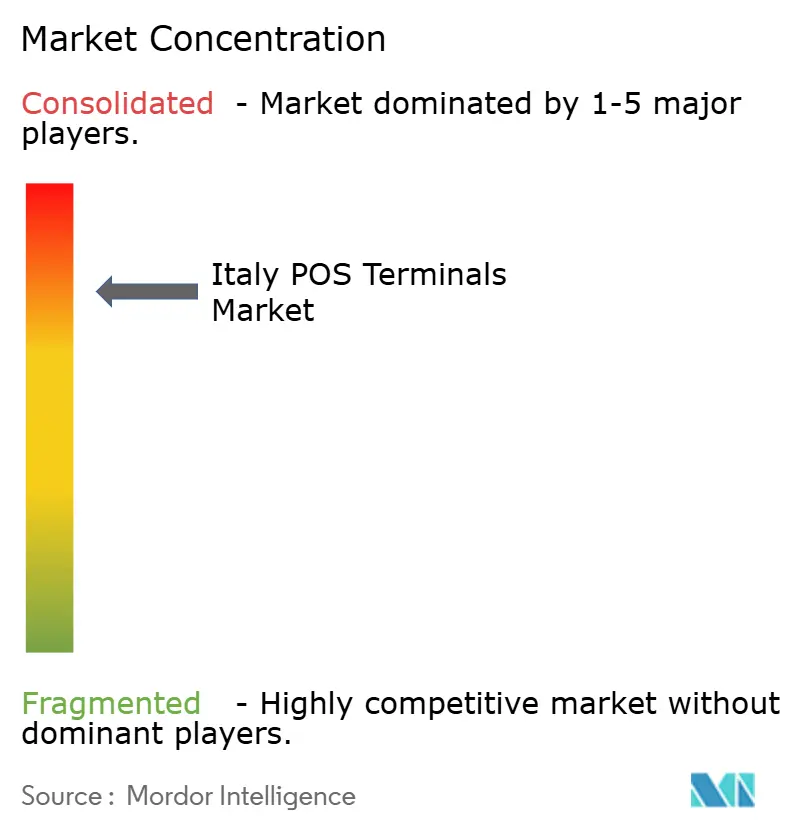
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei terminali POS in Italia di Mordor Intelligence
Si prevede che il mercato italiano dei terminali POS aumenterà da 3.34 miliardi di dollari nel 2025 a 3.61 miliardi di dollari nel 2026 e raggiungerà i 4.76 miliardi di dollari entro il 2031, con un CAGR del 5.69% nel periodo 2026-2031. Sono ora gli incentivi strutturali, piuttosto che le esitazioni dei consumatori, a definire la domanda: la norma di Roma del 2026 che collega ogni dispositivo POS a un registratore di cassa telematico riformula la conformità fiscale come un requisito vincolante, mentre il credito d'imposta del 30% sulle commissioni di elaborazione delle carte per gli esercenti con un fatturato annuo inferiore a 400,000 euro (452,000 dollari) trasforma l'accettazione digitale in un flusso di entrate agevolato. Un tasso di penetrazione del contactless dell'80% raggiunto nel 2024, ben al di sopra della media dell'area euro, segnala una cultura dei pagamenti pronta per l'ubiquità del tap-to-pay, ma le infrastrutture degli esercenti e i margini di profitto degli acquirenti ne frenano ancora la velocità di implementazione. Il consolidamento tra i fornitori di servizi, illustrato dalla fusione Nexi-SIA da 15 miliardi di euro (17 miliardi di dollari), raggruppa hardware, software di fidelizzazione e acquisizione in un unico contratto, aumentando i costi di passaggio ma semplificando l'onboarding per le piccole imprese. Allo stesso tempo, la carenza di semiconduttori e le code per la certificazione PCI-PTS v6 allungano i cicli di fornitura dell'hardware, incoraggiando i commercianti a privilegiare gli aggiornamenti software, ove possibile.
Punti chiave del rapporto
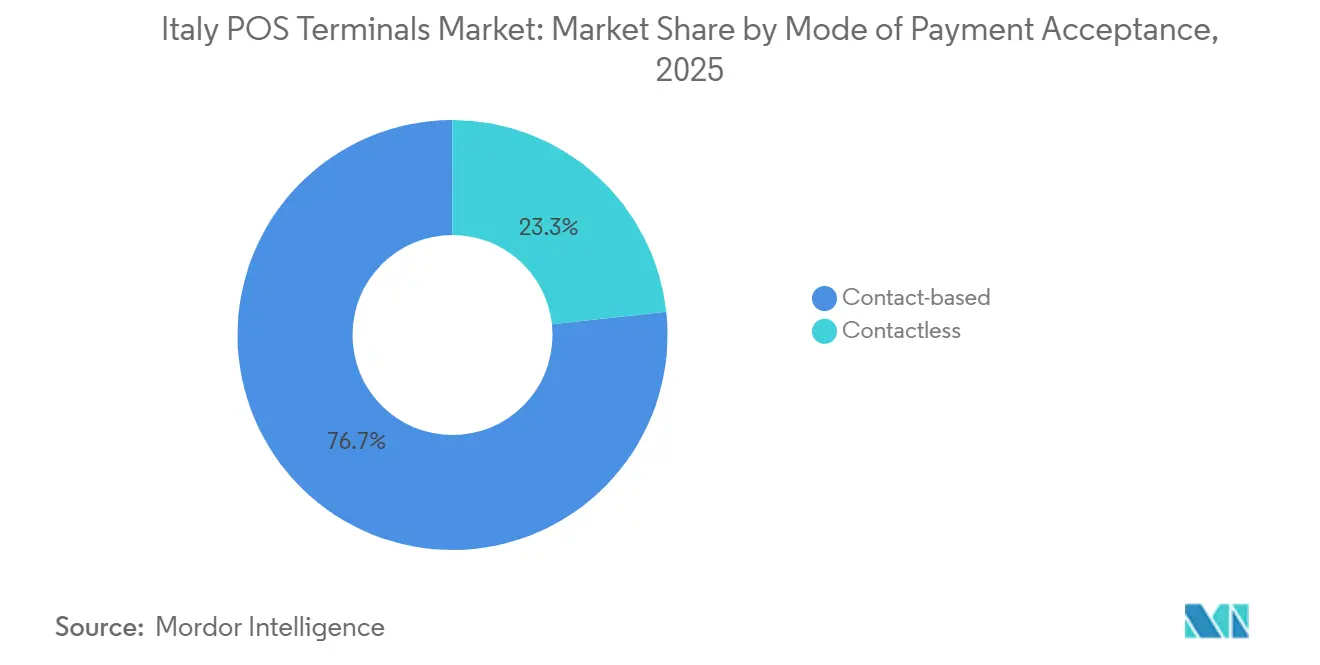
- Per quanto riguarda la modalità di accettazione dei pagamenti, le transazioni contactless hanno rappresentato il 76.72% del fatturato nel 2025, mentre si prevede che lo stesso segmento crescerà a un CAGR del 5.81% entro il 2031.
- Per tipologia di POS, i sistemi fissi da banco rappresentavano il 71.68% del mercato dei terminali POS in Italia nel 2025, mentre si prevede che i dispositivi portatili cresceranno a un CAGR del 6.54% tra il 2026 e il 2031.
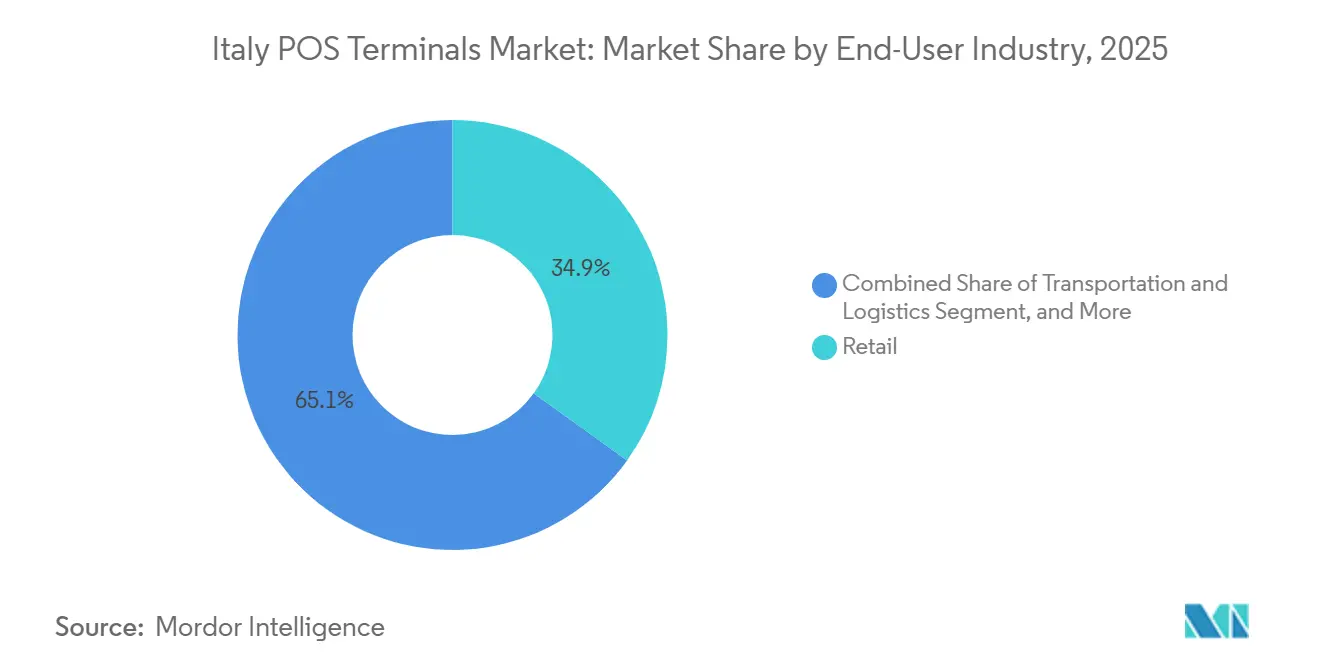
- Per settore di utilizzo finale, il commercio al dettaglio è stato il settore leader con il 34.92% della quota di mercato dei terminali POS in Italia nel 2025, mentre il settore sanitario sta crescendo a un CAGR del 7.27% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Terminali POS: tendenze e approfondimenti sul mercato italiano
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| L'adozione di mPOS accelera grazie agli incentivi fiscali per i piccoli commercianti in Italia | + 1.2% | Cluster nazionali di micro-commercianti del sud | Medio termine (2-4 anni) |
| Leggi obbligatorie sulla fattura elettronica e sulla ricevuta fiscale | + 1.0% | Nazionale, al dettaglio e ospitalità | A breve termine (≤ 2 anni) |
| La penetrazione di contactless e NFC supera la base dei titolari di carte | + 0.9% | Centri urbani, a livello nazionale | Medio termine (2-4 anni) |
| Migrazione al Cloud POS per il commercio al dettaglio omnicanale | + 0.7% | Moda, elettronica, vendita al dettaglio specializzata | A lungo termine (≥ 4 anni) |
| Consolidamento bancario per pagamenti integrati (fusione Nexi-SIA) | + 0.6% | hub commerciali del nord | A lungo termine (≥ 4 anni) |
| La ripresa del turismo guida gli aggiornamenti dei POS per l'ospitalità | + 0.5% | Venezia, Firenze, Roma, località costiere | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
L'adozione di mPOS accelera grazie agli incentivi fiscali per i piccoli commercianti in Italia
Il credito d'imposta del 30% sulle commissioni di acquisizione in Italia riduce i costi a carico dei 1.5 milioni di titolari di ditte individuali del paese, comprimendo il periodo di ammortamento dei lettori di carte mobili da 18 mesi a meno di un anno. I fornitori di dispositivi come SumUp e myPOS sfruttano l'incentivo combinando prezzi fissi con regolamento in giornata, un approccio che aggira le griglie MDR a livelli prevalenti tra gli acquirenti tradizionali. Le regioni del sud, Campania, Calabria e Sicilia, sono passate da un utilizzo del contante superiore al 75% nel 2022 a una quasi parità con il nord entro il 2025, riducendo il divario regionale nei pagamenti digitali di 8 punti percentuali. [1] Ministero dell'Economia e delle Finanze, “Incentivi fiscali per i pagamenti digitali”, mef.gov.it La clausola di scadenza del sussidio nel 2026, tuttavia, minaccia di bloccare la diffusione tra i micro-esercenti più sensibili al prezzo, rendendo il rinnovo una variabile politica chiave. I produttori di hardware rispondono proponendo terminali basati su Android a basso costo che fungono anche da scanner per l'inventario, garantendo che l'elasticità dei prezzi non annulli i progressi compiuti nell'adozione.
Leggi obbligatorie sulla fattura elettronica e sulla ricevuta fiscale
L'obbligo del 2026 di instradare ogni scontrino fiscale attraverso il Sistema di Interscambio (SDI) obbliga le aziende ad aggiornare o modernizzare 3.27 milioni di terminali, molti dei quali privi di API per lo scambio di dati in tempo reale. [2] Agenzia delle Entrate, “Sistema di Interscambio – Electronic Invoicing,” agenziaentrate.gov.it I fornitori ora preinstallano moduli SDI e connettori cloud, trasformando il dispositivo POS in un gateway di conformità che archivia automaticamente i dati IVA e le immagini delle fatture. Le catene di vendita al dettaglio e di ristorazione hanno iniziato le prime implementazioni nel 2024 per evitare sanzioni, generando una domanda secondaria di servizi automatizzati di gestione delle patch che distribuiscono gli aggiornamenti del firmware su più punti vendita. Le sfide di integrazione persistono perché le stampanti fiscali di Epson, Custom e Olivetti utilizzano protocolli proprietari, aggiungendo 100-200 euro (119-237 dollari) per corsia per il software di interfaccia. Tuttavia, il collegamento tra l'acquisizione dei pagamenti e la rendicontazione fiscale migliora la trasparenza del flusso di cassa, un vantaggio che risuona con i finanziatori e le compagnie assicurative che sottoscrivono le piccole imprese.
La penetrazione di contactless e NFC supera la base dei titolari di carte
Nel 2024, l'Italia ha raggiunto l'80% di transazioni contactless con carta, superando la media dell'area euro del 62%. Tuttavia, il rapporto carte pro capite rimane inferiore a 2.0, indicando un utilizzo diffuso ma non generalizzato. Questo livello di saturazione costringe i fornitori di terminali a orientarsi verso portafogli digitali e dispositivi indossabili con tecnologia NFC, che eliminano la necessità di emettere carte fisiche. L'implementazione di soluzioni simili sui mezzi di trasporto pubblico funge da prova sociale: nel 2024, ATAC Roma ha potenziato i propri validatori per accettare JCB e UnionPay, generando un'impennata nelle vendite di biglietti turistici. [3] ATAC SpA, “ATAC Espande le Opzioni di Pagamento Contactless”, atac.roma.it Il bancomat di Milano ha registrato un aumento del 35% su base annua dei biglietti digitali dopo aver installato 1,500 lettori a bordo nel 2023. Mentre i consumatori normalizzano il pagamento contactless per le microtariffe, i commercianti dei settori adiacenti considerano l'accettazione NFC come un requisito imprescindibile, rafforzando la migrazione dai flussi di lavoro con banda magnetica e firma.
Migrazione al Cloud POS per il commercio al dettaglio omnicanale
La penetrazione dell'e-commerce è aumentata dal 13% delle vendite al dettaglio italiane nel 2022 al 18% nel 2025, spingendo le catene a unificare i sistemi di pagamento online e in negozio. Le piattaforme POS cloud, esemplificate dalla partnership Nexi-Zucchetti del dicembre 2025, offrono sincronizzazione dell'inventario in tempo reale, accumulo di punti fedeltà e analisi tramite una dashboard browser, eliminando i silos che ostacolano i sistemi di cassa tradizionali. [4] Nexi SpA, “Nexi and Zucchetti Expand Partnership,” nexi.it I rivenditori che sono passati all'architettura cloud riducono l'ambito di verifica PCI-DSS perché i dati dei titolari di carta vengono tokenizzati off-site, riducendo le spese di consulenza sulla conformità fino al 30%. Il modello di prezzo basato sulla condivisione dei ricavi, solitamente pari al 2-3% delle vendite lorde, è adatto ad abbigliamento ed elettronica ad alto margine, ma mette a dura prova i negozi di alimentari e discount dove i margini netti sono inferiori all'1%. Tuttavia, le normative che impongono la gestione automatica delle ricevute fiscali tramite software spingono persino i commercianti con margini di profitto ridotti a considerare la migrazione al cloud come un costo di conformità inevitabile, piuttosto che come un aggiornamento facoltativo.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Commissioni di interscambio e MDR elevate sulle transazioni di basso valore | -0.8% | A livello nazionale, generi alimentari, carburante, tabacco | Medio termine (2-4 anni) |
| Infrastruttura di stampa fiscale legacy frammentata | -0.5% | Segmenti del commercio al dettaglio e dell'ospitalità | A breve termine (≤ 2 anni) |
| Preoccupazioni per le violazioni della sicurezza informatica tra le PMI | -0.4% | Tutte le regioni, risorse IT limitate | Medio termine (2-4 anni) |
| Tempi di consegna della catena di fornitura per l'hardware PCI-PTS v6 | -0.3% | Parti globali, distribuzione locale | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Commissioni di interscambio e MDR elevate sulle transazioni di basso valore
Il Regolamento UE 2015/751 limita l'interscambio allo 0.2% per le carte di debito e allo 0.3% per le carte di credito, ma i commercianti italiani continuano a sostenere costi di elaborazione complessivi dell'1.5-2.5%, una volta considerati i ricarichi degli acquirer e i canoni di locazione dei terminali. Per i bar che vendono caffè espresso a 2.00 euro (2.37 dollari), commissioni fisse per transazione fino a 0.10 euro (0.12 dollari) possono azzerare completamente il margine, spingendo i consumatori a ricorrere nuovamente al contante. La multa governativa di 30 euro (35.6 dollari) più il 4% del valore della fattura per il rifiuto delle carte ha migliorato la visibilità piuttosto che l'aspetto economico, creando risentimento tra gli operatori low-cost. Gli acquirer faticano a ridurre ulteriormente le tariffe perché le valutazioni di rete di Visa e Mastercard non sono negoziabili, spostando la pressione verso sussidi hardware che operatori verticalmente integrati come Nexi possono assorbire. Senza un meccanismo di riduzione dei costi, la sensibilità alle commissioni potrebbe rallentare l'adozione degli mPOS una volta scomparsi i crediti d'imposta.
Infrastruttura di stampa fiscale legacy frammentata
Circa 2 milioni di stampanti fiscali, molte delle quali con più di dieci anni di vita, devono essere abbinate a terminali POS aggiornati per soddisfare la norma SDI 2026 sulla segnalazione in tempo reale. Ogni marchio utilizza un set di comandi proprietario, quindi middleware o kit di retrofit aggiungono 100-200 euro (119-237 dollari) e rallentano ogni transazione fino a mezzo secondo, una latenza che i consumatori notano nei periodi di punta della vendita al dettaglio. Gli acquirenti più piccoli non hanno la capacità ingegneristica di gestire oltre venti pacchetti driver, cedendo terreno a pacchetti integrati che combinano stampante, POS e contratto di servizio in un unico contratto di leasing. I commercianti che si trovano ad affrontare dispositivi a fine vita devono decidere tra la riparazione di hardware obsoleto o l'investimento di 500-1,500 euro (593.6-1,781 dollari) in un pacchetto fiscale completamente nuovo, un investimento di capitale che molti commercianti indipendenti rimandano alla visita degli ispettori. Questa frammentazione indebolisce la concorrenza tra i fornitori perché, una volta che un commerciante si vincola a uno specifico ecosistema stampante-POS, il passaggio comporta costi sia finanziari che di formazione.
Analisi del segmento
Per modalità di accettazione dei pagamenti: il predominio del contactless rimodella le aspettative dei commercianti
Le transazioni contactless hanno rappresentato il 76.72% del volume complessivo di accettazione nel 2025, rispecchiando l'interesse dei consumatori per esperienze senza intoppi e con carta di credito archiviata. Si prevede che tale quota aumenterà costantemente a un CAGR del 5.81% fino al 2031, trainata dalle credenziali basate su portafoglio e dai dispositivi indossabili che estendono l'NFC oltre le carte di credito. L'espansione del mercato dei terminali POS in Italia in questo segmento si sposa con i miglioramenti del trasporto pubblico di Roma, dove i validatori contactless hanno eliminato la necessità di biglietti cartacei e stabilito norme comportamentali che i pendolari applicano al commercio al dettaglio. L'arrivo di turisti mobile-first in numeri record dopo la pandemia rafforza i picchi di domanda nelle città storiche, mentre il limite di 50 euro (59.4 dollari) per i pagamenti contactless imposto dalla Banca Centrale Europea rende i pagamenti senza PIN praticabili per la maggior parte delle spese quotidiane. I flussi di lavoro tradizionali basati sui contatti persistono solo dove il valore supera il tetto massimo consentito o dove la verifica basata sull'età è obbligatoria, come per gioielli e beni regolamentati. Con l'avvicinarsi della saturazione, gli acquirenti spostano l'attenzione dal volume ai servizi dati a valore aggiunto che monetizzano le informazioni comportamentali contactless, una strategia visibile nelle dashboard di analisi della spesa di Nexi integrate nei contratti 2025. Per i commercianti, l'incentivo si sposta dall'igiene alla riduzione dei tempi di attesa, misurata in acquisti per ora di lavoro, che si allinea direttamente con la redditività.
Il segmento residuo basato sui contatti ora funge da barriera alla conformità piuttosto che da motore di crescita. I controlli AML e KYC collegati ai flussi chip-and-PIN rimangono essenziali per i rimborsi di importi elevati o transfrontalieri, ma i produttori di dispositivi integrano chip a doppia interfaccia in modo che nessun terminale da banco venga venduto senza NFC. Le campagne di educazione dei consumatori guidate dalle banche nel 2024 e nel 2025 erodono ulteriormente la riluttanza degli anziani, mentre i programmi di trasferimento sociale erogano prestazioni sociali tramite carte prepagate contactless, incrementandone l'utilizzo nelle zone rurali. Di conseguenza, il mercato italiano dei terminali POS integra la funzionalità contactless come specifica predefinita, rendendo obsoleti i vecchi hardware a strisciamento ben prima delle aspettative di fine vita fisica.
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di POS: i sistemi portatili guadagnano terreno nei settori verticali ad alta intensità di servizio
Le postazioni fisse da banco hanno dominato la distribuzione con una quota del 71.68% nel 2025, sostenuta da supermercati, grandi magazzini e ambienti QSR, dove la densità periferica supera le esigenze di mobilità. I loro involucri robusti, le stampanti termiche e le numerose porte I/O mantengono i costi di integrazione prevedibili, il che è fondamentale per le catene che gestiscono migliaia di corsie in tutto il paese. Tuttavia, si prevede che i terminali portatili registreranno il CAGR più rapido del segmento, pari al 6.54%, conquistando quote di mercato laddove il servizio al letto o al tavolo riduce i tempi di attesa e aumenta il costo medio degli scontrini. Questa crescita illustra uno spostamento nell'allocazione delle dimensioni del mercato dei terminali POS in Italia, passando da hardware monouso a dispositivi intelligenti multiuso. I dispositivi palmari basati su Android fungono anche da scanner di codici a barre o chioschi di registrazione fedeltà, riducendo la proliferazione di dispositivi sul bancone dei negozi.
L'assistenza sanitaria illustra vividamente la tesi della portabilità. I programmi pilota del 2024 hanno consentito agli ambulatori di riscuotere i ticket al letto del paziente, riducendo i colli di bottiglia in fase di registrazione e aumentando la prevedibilità del flusso di cassa. Il settore alberghiero segue a ruota: gli hotel della Costiera Amalfitana sostituiscono i fogli cartacei con tablet che inviano le fatture via email in formato SDI, allineandosi alla conformità del 2026 senza gravare sul personale di reception. I sistemi fissi, tuttavia, rimangono obbligatori laddove i registratori di cassa telematici assorbono una potenza significativa o dove la connettività si basa su Ethernet anziché su reti cellulari. Le implementazioni ibride, con tablet abbinati a stampanti fisse, consentono ai rivenditori di medie dimensioni di aumentare la capacità stagionale senza violare i contratti di locazione esistenti, dimostrando che la flessibilità, non la sostituzione diretta dell'hardware, definisce la narrativa competitiva.
Per settore di utilizzo finale: l'assistenza sanitaria emerge come catalizzatore di crescita
Il settore retail ha registrato il 34.92% delle implementazioni nel 2025, riflettendo naturalmente il suo assoluto predominio in termini di numero di punti vendita nei formati alimentari, moda e bricolage. Tuttavia, la quota di mercato dei terminali POS in Italia si sta orientando verso l'assistenza sanitaria, dove un CAGR previsto del 7.27% comprende le tariffe per teleconsulti, visite infermieristiche domiciliari e modernizzazioni di cliniche private, precedentemente escluse dall'ecosistema delle carte. Le unità portatili collegate al cloud ora si interfacciano direttamente con i sistemi di cartelle cliniche elettroniche, consentendo ai professionisti di addebitare, codificare e riconciliare in un unico flusso di lavoro, una funzionalità apprezzata dagli assicuratori che verificano l'accuratezza dei sinistri. Il settore retail non è affatto statico: i programmi fedeltà omnicanale spingono le catene a integrare l'emissione di codici QR e la scansione per pagare all'interno dello stesso dispositivo, aumentando marginalmente il prezzo medio di vendita unitario.
L'ospitalità turistica si basa su una domanda incrementale. Gli operatori alberghieri e della ristorazione hanno sfruttato la ripresa dei visitatori del 2024 passando a terminali multivaluta che gestiscono i pagamenti in tempo reale, evitando perdite di margine sui cambi. Il settore dei trasporti contribuisce in modo significativo ma emergente; l'investimento di 3.0 milioni di euro (3.4 milioni di dollari) da parte di TPER di Bologna nei validatori EMV nel 2023 dimostra che i dispositivi mobili possono gestire oltre cinque milioni di scansioni di biglietti all'anno senza problemi. Chioschi governativi, mense scolastiche e luoghi per eventi dal vivo completano i settori verticali a coda lunga, ognuno dei quali cresce gradualmente ma, allo stesso tempo, aumenta cumulativamente il volume, densificando le reti degli acquirenti e riducendo i costi di telecomunicazione per transazione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Il Nord Italia ospita il 55-60% dei dispositivi POS installati, in funzione dell'elevato PIL pro capite e della fitta rete di negozi che si dirama da Milano. L'Agenzia delle Entrate Regionale della Lombardia applica rigorosamente la conformità allo SDI, incoraggiando gli esercenti a modernizzarsi prima della scadenza del 2026, mentre i pendolari urbani si abituano alle tariffe contactless sui 1,500 obliteratori degli autobus di Milano. Le province centrali, incentrate su Roma e Firenze, fanno affidamento sul turismo per giustificare gli ammodernamenti; l'espansione di ATAC all'accettazione di JCB e UnionPay nel 2024 ha incoraggiato albergatori e ristoranti a seguire l'esempio, bloccando i titolari di carte internazionali in circuiti di spesa senza attriti. Il mercato italiano dei terminali POS rispecchia quindi la dispersione del PIL regionale, ma gli incentivi fiscali hanno iniziato a ridurre le disparità.
Le regioni meridionali presentano le curve di crescita più ripide. Un credito d'imposta del 30% per le commissioni sulle carte ha abbattuto la barriera dei costi per le microimprese e aumentato la densità di accettazione in Campania e Sicilia, riducendo il divario digitale tra Nord e Sud di otto punti percentuali tra il 2023 e il 2025. L'applicazione delle normative rimane meno stringente, quindi alcuni rivenditori con un'unica sede rimandano gli aggiornamenti fino all'arrivo degli ispettori, allungando il ciclo di vendita per gli acquirenti. I picchi stagionali lungo la Costiera Amalfitana e la Sardegna costringono i commercianti a preferire terminali portatili noleggiati per i mesi estivi, un modello che alleggerisce le spese in conto capitale ma spinge gli acquirenti a sviluppare prezzi basati sull'utilizzo. Le aree geografiche insulari soffrono di costi di back-haul delle telecomunicazioni più elevati, gonfiando il costo totale di proprietà del 15-20% e avvantaggiando gli operatori nazionali in grado di negoziare pacchetti dati all'ingrosso.
Gli spazi vuoti persistono nelle ferrovie regionali, nei parcheggi comunali e nei mercati all'aperto, dove la penetrazione dei POS rimane inferiore al 50%. I fornitori che corteggiano questi settori puntano su involucri robusti e su un funzionamento offline-first che si sincronizzi al ritorno del segnale, caratteristiche essenziali per le città collinari dove la copertura in fibra ottica è carente. Il mercato italiano dei terminali POS avanza quindi in modo disomogeneo ma irrevocabile, con leve politiche, flussi turistici e infrastrutture di telecomunicazione che determinano congiuntamente la pendenza dell'adozione.
Panorama normativo
L'ecosistema italiano dei terminali POS è plasmato dalle normative europee in materia di pagamenti e dai mandati fiscali e di pagamento pubblici italiani. I servizi di pagamento operano nell'ambito del quadro normativo PSD, così come implementato in Italia (Decreto Legislativo 11/2010). La Banca d'Italia vigila sui servizi e sui sistemi di pagamento al dettaglio e definisce le aspettative in termini di sicurezza e operatività per gli enti vigilati. Dal lato della domanda, il passaggio alla conformità fiscale entro il 2026, che collega i flussi di lavoro dei POS con la fatturazione elettronica e le ricevute fiscali, innalza gli standard per la sicurezza del software dei dispositivi, la verificabilità e la tracciabilità end-to-end delle transazioni tra acquirenti ed esercenti.
La digitalizzazione dei pagamenti nel settore pubblico ha ripercussioni anche sui requisiti dei terminali. In base al Codice di Amministrazione Digitale (CAD), in particolare all'articolo 5, le amministrazioni pubbliche devono accettare pagamenti tramite canali ICT attraverso pagoPA, con AgID che emana linee guida tecniche per standardizzare gli identificativi e i flussi di comunicazione tra i fornitori di servizi di pagamento (PSP) e gli enti creditori. Queste norme supportano la riscossione dei pagamenti per i servizi pubblici tramite POS quando l'acquirente e le piattaforme software sono conformi alle specifiche tecniche e agli standard di interoperabilità di pagoPA, inclusa la messaggistica ISO 20022 citata nella documentazione di pagoPA.
Analisi della catena del valore
La catena del valore dei terminali POS in Italia si estende dai produttori di dispositivi e dai fornitori di componenti, passando per gli ecosistemi di certificazione e sicurezza, gli sviluppatori di software, gli acquirenti/PSP e gli integratori di esercenti che implementano e supportano i terminali nei settori della vendita al dettaglio, dell'ospitalità, della sanità e dei trasporti. A livello di transazione, i PSP collegano gli esercenti ai circuiti internazionali di autorizzazione di carte e portafogli digitali, tra cui Visa, Mastercard, American Express e PayPal, mentre i principali operatori di acquisizione nazionali offrono pacchetti che includono gateway, strumenti antifrode, analisi e hardware per semplificare il processo di onboarding per le PMI.
Un livello tecnologico italiano ben definito si concentra sulle interfacce relative ai pagamenti pubblici e alla conformità normativa. pagoPA funge da nodo di interoperabilità che collega gli enti creditori (amministrazioni pubbliche) e i fornitori di servizi di pagamento (PSP) abilitati, con intermediari tecnologici che gestiscono l'integrazione tecnica e l'elaborazione dei messaggi per entrambe le parti. Parallelamente, il flusso di lavoro di incasso e fatturazione fiscale collegato allo standard SDI 2026 genera ulteriore domanda di middleware (moduli POS-to-SDI, connettori per registratori di cassa telematici e stampanti fiscali e gestione remota dei dispositivi). Questo rafforzamento tende a dare maggiore importanza agli integratori locali e ai partner software, inclusi i fornitori di ERP e suite per il retail, che offrono soluzioni end-to-end conformi anziché vendere hardware autonomo.
Panorama competitivo
Nexi detiene circa il 35-40% dell'acquisizione di merchant e dell'implementazione di terminali, sfruttando l'acquisizione di SIA nel 2021 per raggruppare gateway, strumenti antifrode e hardware in un unico contratto, assicurando così l'accesso alle piccole imprese che apprezzano un servizio completo. La linea Ingenico di Worldline, la serie V di Verifone e PAX Technology si contendono la quota di mercato grazie a una certificazione PCI-PTS v6 più rapida e a componenti aggiuntivi modulari, ma il loro ingresso sul mercato dipende fortemente da integratori italiani come Zucchetti. SumUp e myPOS puntano a conquistare 1.5 milioni di liberi professionisti al di fuori del settore bancario tradizionale, abbinando tariffe fisse a hardware senza vincoli, barattando la ricchezza di funzionalità con la trasparenza. Questa frammentazione rende la concorrenza asimmetrica: gli acquirenti sovvenzionano l'hardware in modo incrociato, mentre i produttori indipendenti devono fare affidamento sulla differenziazione del fattore di forma o sulla specificità verticale.
La regolamentazione plasma la rivalità. Il mandato SDI del 2026 funge da fossato perché i fornitori con team di ingegneria italiani possono rilasciare firmware conformi mesi prima dei concorrenti globali. L'accordo di Nexi con Zucchetti, stipulato a dicembre 2025, integra i pagamenti nei moduli ERP, dimostrando che la compatibilità software, non le specifiche dei terminali, è sempre più determinante. I validatori di trasporto costituiscono un fronte di battaglia di nicchia: Axerve e PAX inseguono contratti con operatori di autobus interurbani ancora impantanati nella biglietteria cartacea. La sicurezza informatica sta aumentando nelle checklist di approvvigionamento dopo una serie di violazioni di malware alle PMI nel 2024, alimentando l'interesse per i dispositivi che supportano l'iniezione di chiavi remote e gli accessi amministrativi multifattoriali. Mentre i fornitori SaaS verticali, dalla prenotazione alla fatturazione, integrano direttamente i pagamenti, il mercato italiano dei terminali POS assiste a una convergenza tra servizi bancari e software, spingendo gli operatori storici a difendere la propria quota di mercato con componenti aggiuntivi per la fidelizzazione, il prestito e l'analisi.
Le mosse strategiche sottolineano la competizione. Il lancio da parte di Nexi, nel novembre 2025, di un anticipo sul capitale circolante legato alla produttività del terminale illustra una monetizzazione basata sui dati assente nei modelli basati solo sull'hardware. Il lancio di Verifone V400c, nel giugno 2024, pre-certificato per SDI, mostra il time-to-conformity come leva di vendita. Le alleanze di Olivetti includono stampanti e terminali fiscali, catturando la spesa per il retrofit che gli acquirenti più piccoli non possono finanziare. I nuovi operatori fintech come Adyen cercano di aggirare del tutto i processori nazionali offrendo un gateway europeo unificato, ma le peculiarità di conformità locali rendono inevitabili le partnership, preservando un certo grado di isolamento per gli operatori storici.
Leader del settore dei terminali POS in Italia
NCR Corporation
Panasonic Corporation
NEC Corporation
Casio Computer Co. Ltd
Ingenico (Worldline SA)
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Giugno 2026: Worldline ha lanciato PagoQUI in Italia, un servizio integrato con POS Android che consente il pagamento delle bollette dei servizi pubblici tramite PagoPA presso gli esercizi commerciali senza la necessità di hardware aggiuntivo. Il lancio estende l'integrazione dei pagamenti con i servizi pubblici, accelera l'adozione di SoftPOS basati su Android e offre agli esercenti una soluzione completa.
- Marzo 2026: Worldline ha ampliato la propria rete di acquiring in Italia, raggiungendo 74 banche partner e servendo oltre 200,000 esercenti con un volume annuo di quasi 40 miliardi di euro. L'espansione consolida la presenza sul mercato nazionale e riduce le difficoltà di onboarding, rafforzando al contempo la posizione dominante grazie ai servizi integrati.
- Febbraio 2026: NEC Corporation ha sviluppato NEC Dokodemo POS (NEC Anywhere POS), che consente agli smartphone di funzionare come terminali POS per la registrazione degli articoli e il pagamento. Questo sviluppo riflette un cambiamento verso POS basati su software e fruibili tramite smartphone e potrebbe influenzare la domanda di hardware e la frammentazione in Italia attraverso i concetti di softPOS portatili.
Ambito e metodologia
Il mercato POS Italia copre il numero di terminali venduti in un determinato anno.
I terminali POS fissi includono dispositivi come workstation basate su PC, vale a dire terminali basati su processore di classe PC e LAN disponibili. Inoltre, fanno parte dell'ambito di applicazione anche i PC sui dispositivi per cassetto contanti (PCOCD) e le casse automatiche (terminali non presidiati). Sono presi in considerazione dispositivi mobili/portatili come tablet di tutte le dimensioni e terminali portatili con o senza funzionalità di elaborazione dei pagamenti.
Il mercato è ulteriormente classificato per includere utenti finali come vendita al dettaglio, sanità, ospitalità, ecc., in tutto il paese. Inoltre, lo studio include un impatto dettagliato del COVID-19 sul mercato studiato.
Per modalità di pagamento
| Basato sui contatti |
| contactless |
Per tipo di POS
| Sistemi di punti vendita fissi |
| Sistemi POS mobili e portatili |
Per settore degli utenti finali
| Settore Retail |
| Settore Hospitality |
| Settore Sanitario |
| Trasporto e logistica |
| Altri settori degli utenti finali |
| Per modalità di pagamento | Basato sui contatti |
| contactless | |
| Per tipo di POS | Sistemi di punti vendita fissi |
| Sistemi POS mobili e portatili | |
| Per settore degli utenti finali | Settore Retail |
| Settore Hospitality | |
| Settore Sanitario | |
| Trasporto e logistica | |
| Altri settori degli utenti finali |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto crescerà l'opportunità dei terminali POS in Italia entro il 2031?
Si prevede che il mercato raggiungerà i 4.76 miliardi di dollari entro il 2031, con un CAGR del 5.69% a partire dal 2026.
Quale modalità di accettazione determina oggi la maggior parte della domanda di dispositivi?
Nel 2025 le transazioni contactless rappresentavano già il 76.72% del volume e continuano a crescere grazie ai portafogli NFC e all'utilizzo da parte dei turisti.
Perché i terminali portatili stanno crescendo più velocemente delle unità fisse?
Gli operatori del settore sanitario, alberghiero e dei servizi sul campo privilegiano fattori di forma mobili che consentono la fatturazione al letto del paziente o al tavolo, con un CAGR del 6.54% nei dispositivi portatili fino al 2031.
Cosa rende l'assistenza sanitaria un settore verticale di spicco?
La telemedicina, la digitalizzazione del pagamento del ticket ambulatoriale e l'ammodernamento delle cliniche private si traducono in un CAGR previsto del 7.27%, il più rapido tra gli utenti finali.
In che modo l'obbligo di entrate fiscali del 2026 influenza i cicli di acquisto?
Costringe 3.27 milioni di terminali esistenti a integrarsi con SDI, accelerando la sostituzione e conferendo ai modelli compatibili con SDI un vantaggio normativo.
Quale giocatore detiene la posizione competitiva più forte?
Nexi unisce una quota di acquisizione del 35-40% con servizi hardware e dati in bundle, rafforzati dalla fusione con SIA del 2021 e dall'integrazione con Zucchetti del 2025.


