

Dimensioni e quota del mercato degli imballaggi di carta in Italia
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 2.94 miliardo di dollari |
| Dimensione del mercato (2031) | 3.49 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 3.49% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato degli imballaggi di carta in Italia di Mordor Intelligence
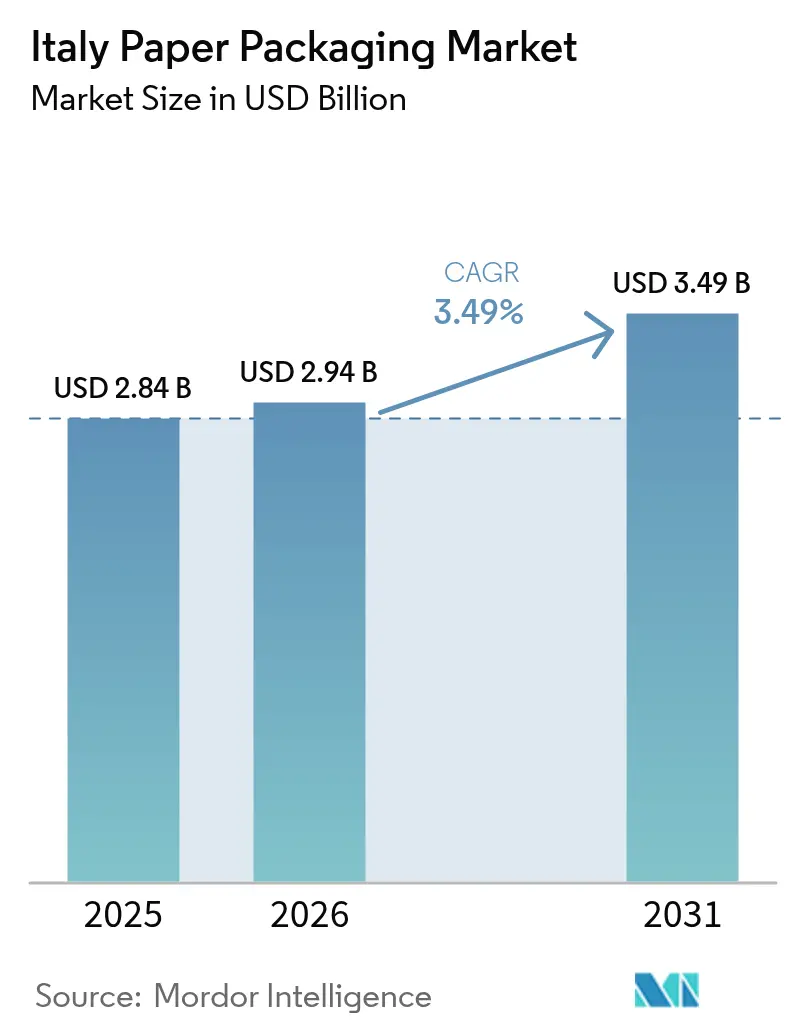
Si stima che il mercato italiano degli imballaggi in carta nel 2026 raggiungerà un valore di 2.94 miliardi di dollari, in crescita rispetto ai 2.84 miliardi di dollari del 2025, con proiezioni che indicano un valore di 3.49 miliardi di dollari nel 2031, con una crescita annua composta (CAGR) del 3.49% nel periodo 2026-2031. I volumi di pacchi dell'e-commerce, l'eliminazione graduale della plastica nell'UE e la diffusione dei prodotti alimentari a marchio del distributore sostengono la domanda a breve termine, mentre le roadmap aziendali per le emissioni zero consolidano la visibilità a lungo termine per i formati riciclati e compositi in fibra. Gli astucci in cartone ondulato rimangono la spina dorsale della logistica in uscita, ma l'innovazione degli astucci pieghevoli sta rimodellando le presentazioni di alimenti premium, prodotti per la cura della persona e per la casa. L'abbondante flusso di fibre riciclate generato dal tasso di riciclo di carta e cartone dell'87.3% in Italia rafforza l'offerta interna, e le fibre da residui agricoli sono pronte per la prossima ondata di crescita circolare. [1] Global Recycling, “Italia: sulla buona strada per raggiungere gli obiettivi del 2025”, global-recycling.info Le disparità di prezzo dell'energia rispetto ai mercati UE comparabili intensificano la concorrenza sui costi, premiando gli operatori verticalmente integrati che implementano soluzioni di generazione o cogenerazione in loco.
Punti chiave del rapporto
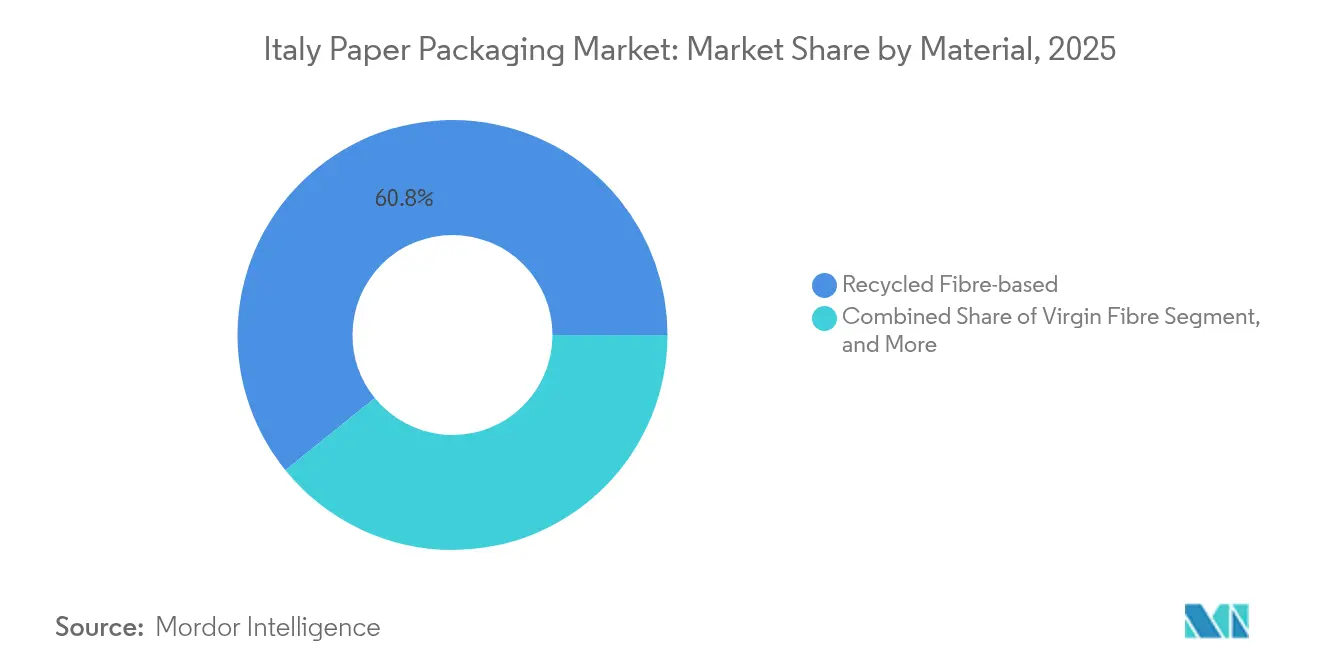
- In base al materiale, nel 2025 la fibra riciclata deteneva il 60.83% della quota di mercato degli imballaggi di carta in Italia; si prevede che la fibra derivata da residui agricoli registrerà il CAGR più rapido, pari al 5.22%, fino al 2031.
- Per tipologia di prodotto, le scatole di cartone ondulato hanno dominato con una quota di fatturato del 41.88% nel 2025, mentre si prevede che le scatole pieghevoli cresceranno a un CAGR del 4.66% entro il 2031.
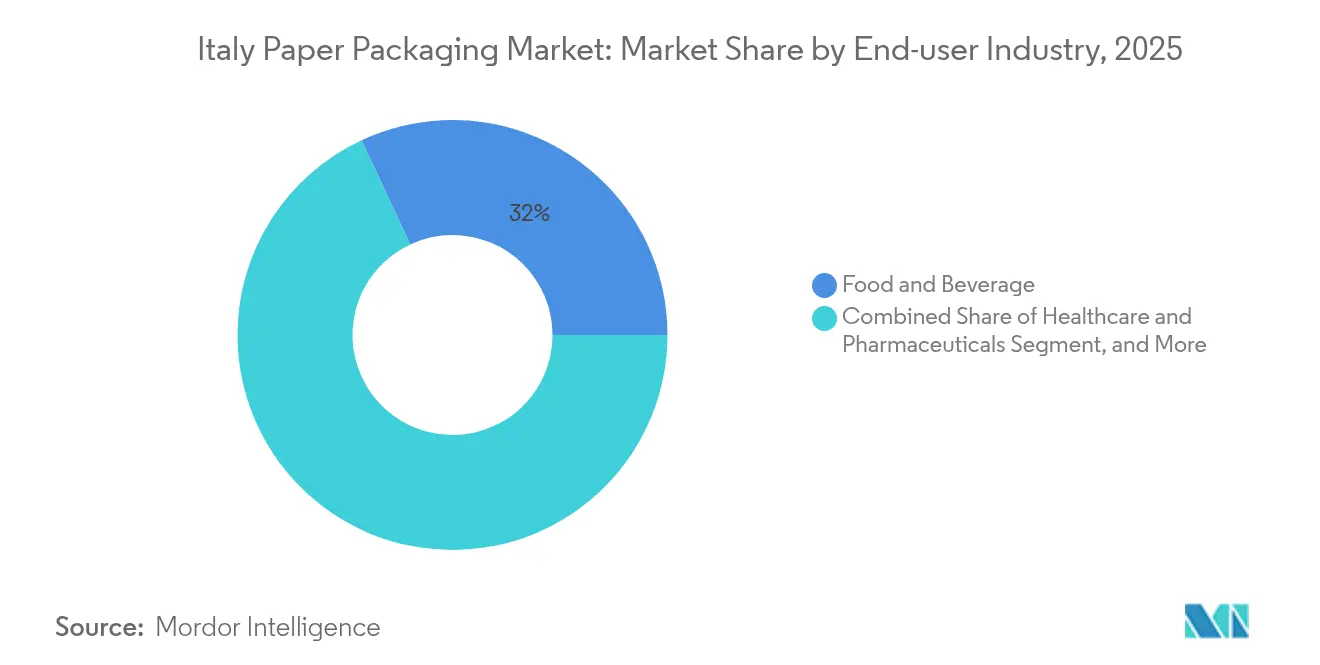
- In base al consumatore finale, nel 2025 il settore alimentare ha rappresentato il 31.95% del mercato italiano degli imballaggi di carta, mentre i segmenti della cura della persona e della casa stanno crescendo a un CAGR del 4.91% fino al 2031.
- A livello di imballaggio, nel 2025 gli imballaggi secondari rappresentavano il 46.05% del mercato italiano degli imballaggi di carta e continuano a registrare un CAGR del 4.17% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato degli imballaggi in carta in Italia
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Boom del volume dei pacchi dell'e-commerce | + 0.8% | Nazionale, concentrato nelle regioni industriali del Nord | A breve termine (≤ 2 anni) |
| L'eliminazione graduale della plastica monouso nell'UE accelera la sostituzione | + 0.6% | Focus sull'attuazione a livello UE e Italia | Medio termine (2-4 anni) |
| Roadmap aziendali per l'azzeramento delle emissioni nette che includono specifiche basate sulla fibra | + 0.4% | Multinazionali globali operanti in Italia | A lungo termine (≥ 4 anni) |
| L'espansione dei supermercati a marchio privato richiede cartoni convenienti | + 0.5% | Nazionale, più forte nelle catene di vendita al dettaglio del Nord | Medio termine (2-4 anni) |
| Le PMI italiane adottano piattaforme di box-right-sizing basate sull'intelligenza artificiale | + 0.3% | Nazionale, adozione anticipata in Lombardia e Veneto | A breve termine (≤ 2 anni) |
| Tecnologia di barriera in fibra composita che consente alimenti liquidi a lunga conservazione | + 0.4% | Applicazioni nazionali e per il mercato di esportazione | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Boom del volume dei pacchi dell'e-commerce
Le vendite di prodotti e-commerce in Italia hanno raggiunto i 38.2 miliardi di euro (41.3 miliardi di dollari) nel 2024, con una crescita del 5% su base annua, mentre le categorie Home & Living sono cresciute del 12%, raggiungendo i 4.4 miliardi di euro (4.8 miliardi di dollari). Questa impennata moltiplica la domanda di imballaggi in cartone ondulato e di dimensioni adeguate che proteggano le merci attraverso reti multi-hub dell'ultimo miglio. Il solo e-commerce di prodotti alimentari ha aggiunto 4.6 miliardi di euro (5 miliardi di dollari) con una crescita dell'8%, rendendo necessarie soluzioni in carta resistenti all'umidità. I centri di distribuzione del Nord Italia, in particolare in Lombardia e Veneto, si trovano ad affrontare limitazioni di capacità, spingendo le PMI a integrare stazioni di imballaggio in linea automatizzate. La partnership di CMC Packaging Automation con Mondi per il 2024 è un esempio lampante del passaggio a scatole per e-commerce scalabili ed efficienti in termini di materiali. Questi fattori si traducono in un aumento misurabile dello 0.8% del CAGR previsto per il mercato italiano degli imballaggi in carta.
L'eliminazione graduale della plastica monouso nell'UE accelera la sostituzione
Il recepimento da parte dell'Italia della Direttiva UE sulla plastica monouso amplia lo spazio di applicazione per bicchieri, involucri per alimenti e sacchetti riciclabili a base di fibre. Le consolidate filiere di approvvigionamento delle fibre e il coordinamento nazionale di CONAI semplificano la conformità per i marchi, amplificando l'utilizzo della carta nei ristoranti fast food e nei punti vendita al dettaglio. [2] CONAI, “Home,” conai.org Il tasso di riciclo degli imballaggi di carta in Italia, pari all'87.3%, supera la media UE del 73.9%, sottolineando l'adeguatezza sistemica delle soluzioni cartacee. Tempistiche di conformità prevedibili consentono ai trasformatori di sequenziare gli investimenti, mentre le tariffe di responsabilità estesa del produttore penalizzano i substrati non riciclabili. Il conseguente slancio di sostituzione contribuisce per un +0.6% alle previsioni di CAGR per il mercato italiano degli imballaggi di carta.
Roadmap aziendali per l'obiettivo Net-Zero che prevedono specifiche basate sulla fibra
Le multinazionali globali con filiali italiane integrano criteri basati esclusivamente sulla fibra nelle scorecard di approvvigionamento per raggiungere traiettorie di emissione basate sulla scienza. Lavazza ha stanziato 25 milioni di euro (27 milioni di dollari) nel 2024 per convertire sette linee di produzione in formati riciclabili o compostabili, puntando a confezioni circolari al 100% entro il 2025. I fornitori con fibre tracciabili e a basse emissioni di carbonio si assicurano quindi accordi di fornitura pluriennali. Lucart Group ha aderito all'iniziativa Science Based Targets all'inizio del 2024, segnalando un allineamento credibile con le metriche climatiche dei clienti. L'accordo produce una domanda di base sostenuta per astucci pieghevoli e carte speciali con barriera, aggiungendo +0.4% al CAGR a lungo termine del mercato italiano degli imballaggi in carta.
L'espansione dei prodotti alimentari a marchio privato richiede cartoni convenienti
Le vendite di prodotti alimentari a marchio del distributore hanno raggiunto i 25.4 miliardi di euro (27.4 miliardi di dollari) nel 2024, pari al 31.5% del fatturato italiano dei beni di largo consumo. I discount e i supermercati sono cresciuti rispettivamente del 2.3% e del 2.6%, e alcune categorie selezionate ora superano l'80% della penetrazione dei marchi dei rivenditori. Questi volumi favoriscono l'utilizzo di formati di cartone standardizzati che riducono i costi unitari, pur preservando l'impatto visivo sullo scaffale grazie alla qualità di stampa. I trasformatori situati vicino agli hub di distribuzione del Nord Italia si distinguono per l'efficienza del trasporto e la rapidità dei cambi di grafica. L'effetto scala inietta un CAGR dello 0.5% nel mercato italiano degli imballaggi in carta.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| La volatilità del prezzo della cellulosa Kraft è legata agli shock dell'offerta nordica | -0.7% | Le catene di fornitura globali che interessano gli stabilimenti italiani | A breve termine (≤ 2 anni) |
| Aumento dei prezzi dell'elettricità per gli stabilimenti italiani dopo il FIT6 | -0.5% | Nazionale, che colpisce in particolare le operazioni ad alta intensità energetica | Medio termine (2-4 anni) |
| Opposizione locale ai siti di ondulatori greenfield | -0.3% | Regionale, concentrato nelle zone industriali del Nord | Medio termine (2-4 anni) |
| Disponibilità limitata di flussi di fibre riciclate di qualità alimentare | -0.4% | Nazionale, che colpisce i produttori di imballaggi alimentari | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
La volatilità del prezzo della cellulosa Kraft è legata agli shock dell'offerta nordica
I costi della cellulosa nordica hanno raggiunto livelli record nel secondo trimestre del 2024, a causa delle interruzioni degli impianti e dell'aumento delle tariffe energetiche. Billerud ha segnalato persistenti pressioni sui costi per la cellulosa, la logistica e l'energia nei suoi documenti del 2024, evidenziando la compressione dei margini per gli importatori italiani. Gli impianti italiani con esposizione a qualità di fibra vergine assorbono la pressione o rischiano di cedere quote di mercato nei segmenti a valore aggiunto. Gli effetti secondari aumentano i prezzi della fibra di recupero, riducendo il differenziale tra input riciclati e vergini. La turbolenza sottrae 0.7 punti percentuali al CAGR previsto per il mercato italiano degli imballaggi in carta.
Aumento dei prezzi dell'elettricità per gli stabilimenti italiani dopo il FIT6
Le tariffe medie per l'energia elettrica industriale sono aumentate del 24% su base annua, raggiungendo i 143 euro/MWh (154 dollari/MWh) nel 2025, ampliando il divario rispetto a Spagna, Francia e Germania fino al 40%. L'energia rappresenta il 15-20% dei costi totali delle cartiere e i siti tradizionali senza generazione in loco subiscono un'erosione dei margini. Il consolidamento favorisce i siti dotati di cogenerazione o pannelli solari, ma i tempi di ammortamento degli interventi di retrofit si allungano a margini a una sola cifra. L'eccesso di costi riduce di 0.5 punti percentuali le previsioni di crescita annuale composta (CAGR) del mercato italiano degli imballaggi in carta.
Analisi del segmento
Per materiale: predominio del riciclato con slancio dei residui agricoli
Il mercato italiano degli imballaggi in carta mostra una quota di fibra riciclata pari al 60.83% nel 2025, sfruttando una raccolta differenziata nazionale consolidata e un programma di qualità gestito da Comieco. La fibra vergine mantiene un ruolo negli usi alimentari e critici per la resistenza, mentre i cartoni compositi sono impiegati in nicchie di mercato per alimenti liquidi e asettici. I derivati di paglia di grano, lolla di riso e nocciolino d'oliva, che ricoprono fibre derivanti da residui agricoli, registrano il CAGR più elevato, pari al 5.22%, fino al 2031, a testimonianza dei finanziamenti per la ricerca italiana e della vicinanza a diverse colture.
I flussi riciclati riducono la dipendenza dalle volatili importazioni nordiche e consolidano la reputazione dell'Italia in termini di economia circolare. Le reti logistiche di Comieco mantengono sotto controllo l'umidità delle balle, aumentando la resa per tonnellata. Le aziende che utilizzano residui agricoli, sostenute da incentivi di finanza verde, promettono minori emissioni di carbonio e nuove fonti di reddito per l'agricoltura. L'espansione dimensionale del mercato italiano degli imballaggi in carta beneficia della sperimentazione da parte dei trasformatori di liner a base di residui in astucci pieghevoli e cartone ondulato, integrando l'offerta di materiali riciclati senza compromettere la fedeltà di stampa.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di prodotto: cartone ondulato, cartone pieghevole in ascesa
Le scatole di cartone ondulato hanno generato il 41.88% delle vendite del 2025, affermandosi come il vettore principale nella logistica omnicanale e nelle esportazioni di prodotti industriali pesanti. Gli astucci pieghevoli, tuttavia, registrano il CAGR più rapido, pari al 4.66%, trainati da prodotti di alta qualità per alimenti, cosmetici e prodotti per la casa che ricercano grafiche e sfumature strutturali di alta qualità.
Gli stabilimenti di produzione di cartone ondulato passano alla stampa digitale ad alta velocità e alla fustellatura guidata dall'intelligenza artificiale per soddisfare le basse tirature richieste dalla personalizzazione dell'e-commerce. I trasformatori di cartone pieghevole, guidati da aziende come Cartotecnica Moderna, sfruttano vernici metallizzate e finiture tattili per migliorare l'attrattiva a scaffale. Le confezioni flessibili in carta e i vassoi in pasta modellata si espandono nel settore degli snack da asporto e dell'elettronica di consumo, mentre i cartoni per liquidi cavalcano l'onda anti-plastica nelle bevande a lunga conservazione. La matrice di prodotto multi-traccia garantisce che il mercato italiano degli imballaggi in carta catturi valore sia nelle nicchie di mercato premium che in quelle di largo consumo.
Per settore di utilizzo finale: bilancia alimentare, cura della persona Velocity
Il settore alimentare e delle bevande ha rappresentato il 31.95% del fatturato del 2025, sostenuto dalla formidabile base di esportazione di alimenti trasformati in Italia e dalle rigorose norme di integrità dei prodotti. Le linee di prodotti per la cura della persona e della casa accelerano con un CAGR del 4.91% fino al 2031, incarnando le esigenze dei consumatori verso confezioni sostenibili ma esteticamente pregiate.
I marchi alimentari mantengono rigorosi standard di migrazione e barriera, alimentando la domanda di cartoncini vergini o compositi ad alta resistenza. Le etichette per la cura della persona sfruttano set regalo in cartone ondulato micro-ondulato e astucci pieghevoli goffrati che codificano la narrativa di marca basata sulla naturalezza. Il settore sanitario e farmaceutico ricerca design di cartoncini serializzabili e antimanomissione, mentre i produttori di elettronica si affidano a inserti fustellati per proteggere i gadget soggetti a resi. Insieme, questi vettori ampliano le dimensioni del mercato italiano degli imballaggi in carta sia in termini di volume che di valore.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per livello di confezionamento: ottimizzazione del formato secondario
Gli imballaggi secondari hanno raggiunto una quota del 46.05% nel 2025, superando gli altri segmenti con una previsione di CAGR del 4.17%. I vassoi e gli espositori da scaffale pronti per la vendita al dettaglio alleggeriscono il lavoro a livello di punto vendita, mentre gli spedizionieri dell'e-commerce si affidano a formati con chiusura automatica che riducono la dimensione del cubo.
Le confezioni primarie integrano sostanze chimiche barriera emergenti per sostituire le bustine di plastica, mentre i pallet terziari sono dotati di sensori IoT per la tracciabilità. Le iniziative di integrazione, come il consolidamento di Bartoli Packaging da parte di Isem Packaging Group nel 2024, ampliano il menu di soluzioni secondarie a disposizione dei brand, rafforzando la presenza del mercato italiano degli imballaggi in carta sia nei punti vendita fisici che online.
Analisi geografica
L'Italia settentrionale è il fulcro della produzione e del consumo, con Lombardia, Veneto ed Emilia-Romagna che ospitano aziende di trasformazione alimentare orientate all'esportazione e centri di distribuzione capillari. Il tasso aggregato di riciclo degli imballaggi di carta in Italia, pari all'87.3%, varia a seconda delle regioni: le province settentrionali raggiungono il 71.8% di riciclo complessivo dei rifiuti, contro il 57.7% del Sud, influenzando i flussi di materie prime e il prezzo delle balle. La vicinanza a Germania, Svizzera e Austria consente alle cartiere settentrionali di accedere con tempi di consegna ridotti agli acquirenti dell'UE, nonostante le elevate tariffe energetiche nazionali erodano i margini unitari.
Le regioni centrali offrono costi di manodopera equilibrati e collegamenti ferroviari multimodali con il porto di Livorno, favorendo i trasformatori di cartone che servono le rotte marittime del Mediterraneo. Le fabbriche del Sud beneficiano di sussidi regionali e salari più bassi, ma devono fare i conti con catene di approvvigionamento di fibre riciclate più sottili, che spingono le spedizioni di balle in entrata dai depositi centrali.
L'ammodernamento dello stabilimento di Duino da 200 milioni di euro (233.56 milioni di dollari) di Mondi sottolinea la fiducia nell'Italia come punto di riferimento per la fornitura di cartone ondulato in tutta l'UE. Nel complesso, il mosaico geografico garantisce un'agilità logistica che compensa le difficoltà legate ai prezzi dell'energia e mantiene il mercato italiano degli imballaggi in carta integrato nelle reti just-in-time europee.
Panorama normativo
I requisiti italiani per gli imballaggi cartacei sono in linea con le normative UE in materia di rifiuti e imballaggi e con il quadro nazionale di Responsabilità Estesa del Produttore (EPR) gestito tramite il CONAI. Un punto di riferimento fondamentale a breve termine è il Regolamento UE sugli imballaggi e i rifiuti di imballaggio (UE) 2025/40 (PPWR), entrato in vigore nel febbraio 2025 e applicabile dal 12 agosto 2026 in tutti gli Stati membri, che inasprisce gli obblighi in materia di ecodesign e informazione per gli imballaggi immessi sul mercato.
A livello nazionale, gli obblighi di etichettatura ambientale previsti dall'articolo 219 del Decreto Legislativo 152/2006 (come modificato dal Decreto Legislativo 116/2020) impongono che gli imballaggi riportino informazioni sullo smaltimento e sull'identificazione del materiale per consentire una corretta raccolta e riciclaggio. Tali obblighi si basano, ove applicabili, sulle norme UNI o sul sistema di codifica previsto dalla Decisione 97/129/CE della Commissione. La Legge 36/2026 incarica il Consiglio dei Ministri di adottare, entro il 9 dicembre 2026, decreti attuativi per allineare le normative nazionali al Regolamento sugli imballaggi e i materiali (PPWR), mentre il CONAI continua a far rispettare la registrazione, la comunicazione dei volumi immessi sul mercato e il pagamento dei contributi ambientali per i produttori e gli utilizzatori di imballaggi.
Analisi della catena del valore
La catena del valore si estende dalla raccolta e selezione della carta riciclata (supportata dai sistemi CONAI e Comieco) alla produzione di pasta di cellulosa e cartone per imballaggi o cartone, seguita dalla trasformazione in scatole di cartone ondulato, astucci pieghevoli e altri formati cartacei. La distribuzione alimenta poi i settori di utilizzo finale come quello alimentare, della cura della persona e della logistica per l'e-commerce. L'elevata performance italiana nel riciclo di carta e cartone garantisce la disponibilità di materiale riciclato di qualità, ma i vincoli qualitativi, inclusi i requisiti per i flussi destinati al settore alimentare e i livelli di impurità, mantengono la selezione, la preparazione delle scorte e la tracciabilità conforme agli standard come elementi distintivi per cartiere e trasformatori.
I costi e gli aggiornamenti delle capacità influenzano il modo in cui il valore viene catturato nelle diverse fasi. L'energia rimane un collo di bottiglia strutturale per l'economia della cartiera, il che incoraggia l'autoproduzione e accordi di fornitura di energia alternativa, mentre gli impegni di decarbonizzazione industriale si riflettono sempre più negli acquisti. L'accordo di fornitura di biometano a lungo termine di Fedrigoni (che copre circa il 40% del fabbisogno di gas per i suoi stabilimenti produttivi italiani) e la rendicontazione di Lucart di un maggiore utilizzo di materiale riciclato nel suo mix di imballaggi (85% nel suo ultimo rapporto di sostenibilità) rafforzano il passaggio verso l'utilizzo di fibre riciclate, percorsi di emissioni verificati e carte ad alte prestazioni per applicazioni di imballaggio.
Panorama competitivo
La concentrazione del mercato si concentra nella fascia media. Smurfit Kappa e Mondi vantano una capacità produttiva su larga scala tramite cartiere e scatolifici integrati verticalmente, mentre una costellazione di converter regionali è specializzata in astucci pieghevoli di lusso o fustellati industriali. La riqualificazione di Duino da parte di Mondi, unita all'acquisizione nel 2025 degli asset di Schumacher Packaging, segnala una domanda di formati premium pronti per lo scaffale che completano la sua tradizione nel cartoncino kraft.
Innovatori italiani come CMC Packaging Automation sono pionieri di sistemi a dimensioni variabili basati sull'intelligenza artificiale che integrano la robotica ad alta autonomia nei flussi di lavoro del cartone ondulato. La partecipazione di maggioranza del Gruppo Multivac in Italianpack, acquisita nel 2024, introduce il know-how meccatronico tedesco nelle linee di termosaldatura nazionali. Credenziali di sostenibilità - catena di custodia FSC, certificazione ISO 14001 e designazione di stabilimento a zero emissioni di carbonio - sono criteri fondamentali per le gare d'appalto per le principali aziende del settore FMCG che perseguono obiettivi di riduzione delle emissioni di Scope 3.
La copertura energetica e l'autogenerazione da fonti rinnovabili distinguono i leader dai ritardatari. Lucart implementa la cogenerazione a metano e pianifica l'espansione del fotovoltaico, mentre le aziende indipendenti più piccole si affidano alla fornitura di energia elettrica di mercato, esponendo i margini a picchi tariffari. Nel complesso, il mercato italiano degli imballaggi in carta è caratterizzato da una rivalità misurata, con spazio per specialisti di nicchia sotto l'egida delle multinazionali globali.
Leader del settore degli imballaggi in carta in Italia
International Paper Company
Sappi limitata
Smurfit WestRock
Mondi plc
Gruppo Saica SA
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Luglio 2026: DS Smith ha avviato un nuovo sistema di preparazione della pasta ANDRITZ presso il suo stabilimento di cartone ondulato di Porcari (Lucca), in Italia, che include un disgregatore a tamburo con una capacità di 1,650 tonnellate/giorno. L'ammodernamento rafforza la capacità dello stabilimento di lavorare la carta riciclata e supporta un maggiore utilizzo di fibre riciclate, elemento centrale per la resilienza della filiera italiana del cartone ondulato.
- Aprile 2025: Mondi ha avviato con successo la produzione presso lo stabilimento di Duino, in Italia, con un impianto convertito per la lavorazione del cartone ondulato riciclato, aumentando la capacità produttiva annua di 420,000 tonnellate. La maggiore produzione di cartone ondulato riciclato supporta la domanda interna di scatole di cartone ondulato, legata all'e-commerce e alla distribuzione al dettaglio, riducendo al contempo la dipendenza dalle importazioni.
- Aprile 2024: Smurfit WestRock ha inaugurato un nuovo impianto di recupero e trattamento della carta da macero presso lo stabilimento di Verzuolo, in provincia di Cuneo. Si tratta del secondo impianto di questo tipo del gruppo in Italia. L'aggiunta di capacità di recupero e trattamento a livello di stabilimento migliora il controllo delle materie prime e può ridurre l'esposizione alla variabilità qualitativa della carta recuperata per la produzione di imballaggi in carta riciclata.
Ambito del rapporto sul mercato degli imballaggi di carta in Italia
L'imballaggio di carta comprende materiali realizzati in carta e cartone per proteggere e trasportare merci. Questi materiali includono cartoni, scatole, sacchetti, involucri e contenitori utilizzati in applicazioni alimentari, di bevande, beni di consumo e industriali. L'imballaggio di carta offre durevolezza e adattabilità, consentendo la personalizzazione di dimensioni e design, supportando al contempo i requisiti del marchio. I vantaggi ambientali del materiale, tra cui biodegradabilità e riciclabilità, continuano a guidarne l'adozione nel settore dell'imballaggio.
Il mercato degli imballaggi di carta in Italia è segmentato per tipo di prodotto (scatole pieghevoli, scatole di cartone ondulato e altri tipi di prodotto) e per settore di utilizzo finale (cibo, bevande, assistenza sanitaria, cura della persona e della casa, prodotti elettrici ed elettronici e altri settori di utilizzo finale). Le dimensioni e le previsioni del mercato sono fornite in termini di valore (USD) per tutti i segmenti sopra indicati.
| Fibra vergine |
| Fibra riciclata |
| Fibra di residui agricoli |
| Cartone composito/multistrato |
| Scatole di cartone ondulato |
| Cartoni pieghevoli |
| Imballaggio di carta flessibile |
| Cartoni per liquidi |
| Vassoi in pasta modellata |
| Altri tipi di prodotto |
| Cibo e Bevande |
| Sanità e prodotti farmaceutici |
| Cura della persona e della casa |
| Elettronica ed Elettrica |
| Industriale e Logistica |
| Altri settori degli utenti finali |
| Confezione primaria |
| Imballaggio secondario |
| Imballaggio terziario |
| Per materiale | Fibra vergine |
| Fibra riciclata | |
| Fibra di residui agricoli | |
| Cartone composito/multistrato | |
| Per tipo di prodotto | Scatole di cartone ondulato |
| Cartoni pieghevoli | |
| Imballaggio di carta flessibile | |
| Cartoni per liquidi | |
| Vassoi in pasta modellata | |
| Altri tipi di prodotto | |
| Per settore degli utenti finali | Cibo e Bevande |
| Sanità e prodotti farmaceutici | |
| Cura della persona e della casa | |
| Elettronica ed Elettrica | |
| Industriale e Logistica | |
| Altri settori degli utenti finali | |
| Per livello di imballaggio | Confezione primaria |
| Imballaggio secondario | |
| Imballaggio terziario |
Domande chiave a cui si risponde nel rapporto
Quanto velocemente si prevede che crescerà il mercato italiano degli imballaggi di carta entro il 2031?
Si prevede che il mercato passerà da 2.94 miliardi di dollari nel 2026 a 3.49 miliardi di dollari entro il 2031, con un CAGR del 3.49%.
Quale materiale occupa la quota maggiore nelle confezioni di carta italiane?
La fibra riciclata è in testa con una quota del 60.83%, supportata dal tasso di riciclaggio nazionale dell'87.3%.
Quale segmento si sta espandendo più rapidamente in base alla tipologia di prodotto?
Gli astucci pieghevoli registrano il CAGR più rapido, pari al 4.66%, mentre i marchi di prodotti alimentari e cosmetici di alta qualità migliorano l'estetica degli scaffali.
In che modo i costi energetici influenzano i trasformatori italiani?
Le tariffe dell'energia elettrica industriale a 143 euro/MWh spingono le aziende a investire nella cogenerazione e nelle energie rinnovabili, altrimenti rischiano una compressione dei margini.
Perché le fibre ricavate da residui agricoli stanno guadagnando terreno?
La paglia di grano, la lolla di riso e i residui di nocciolino d'oliva promettono una minore intensità di carbonio e riducono l'esposizione alle importazioni di polpa di legno volatile dai Paesi nordici.
Quale categoria di utenti finali dovrebbe registrare la crescita più elevata?
I prodotti per la cura della persona e della casa stanno crescendo a un CAGR del 4.91% fino al 2031, grazie alla crescente domanda di imballaggi premium sostenibili.


