

Dimensioni e quota del mercato dei servizi basati sulla localizzazione in Italia
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 1.12 miliardo di dollari |
| Dimensione del mercato (2031) | 1.91 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 11.21% CAGR |
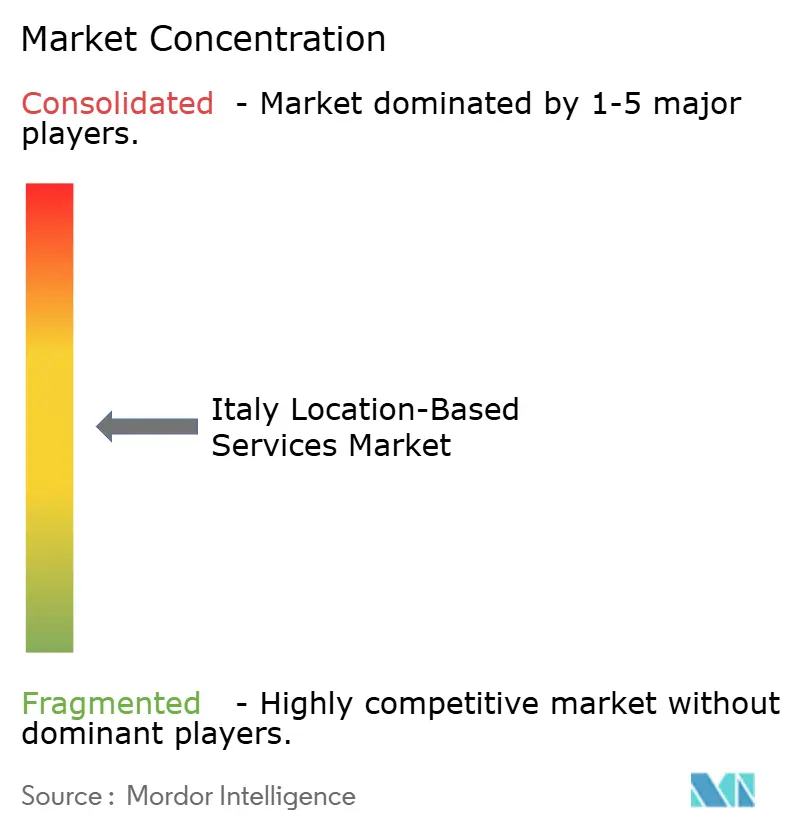
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei servizi basati sulla localizzazione in Italia di Mordor Intelligence
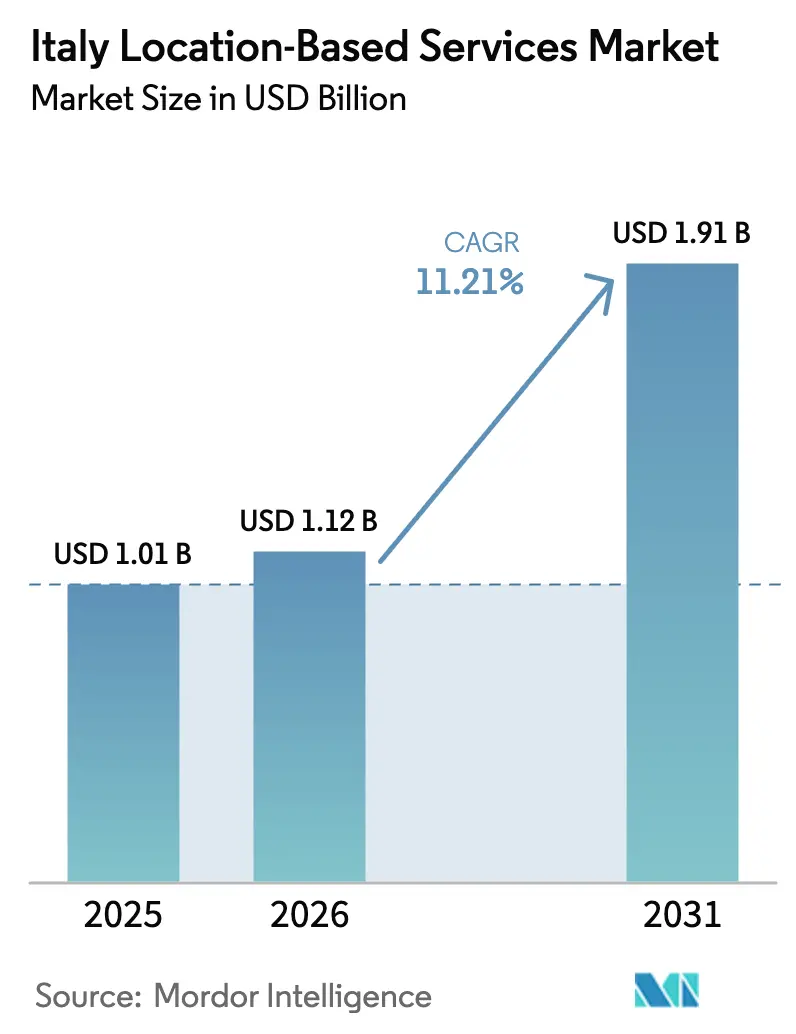
Si stima che il mercato italiano dei servizi basati sulla localizzazione raggiungerà 1.12 miliardi di dollari nel 2026, in crescita rispetto al valore di 1.01 miliardi di dollari del 2025, con proiezioni per il 2031 che indicano 1.91 miliardi di dollari, con un CAGR dell'11.21% nel periodo 2026-2031. La crescita è trainata dalla rapida implementazione di 5G e NB-IoT, dagli ingenti stanziamenti del Piano Nazionale di Ripresa e Resilienza (PNRR) per la mobilità intelligente e dalla crescente domanda aziendale di visibilità degli asset in tempo reale. Il distretto industriale del Nord Italia, gli investimenti sostenuti di WindTre, TIM e Fastweb+Vodafone e la crescente propensione del settore retail per la pubblicità di prossimità generano un immediato aumento dei ricavi. Allo stesso tempo, la rigorosa applicazione del GDPR stimola i fornitori europei che mettono al primo posto la privacy, mentre la frammentazione tecnologica all'interno delle strutture limita le implementazioni indoor su larga scala. L'intensificarsi della concorrenza spinge i fornitori verso l'intelligenza artificiale, i beacon a bassissimo consumo e il software verticalizzato come elementi di differenziazione in un panorama di acquirenti sempre più sofisticato.
Punti chiave del rapporto
- Per componente, l'hardware ha dominato con una quota di fatturato del 46.20% nel 2025, mentre il software ha registrato il CAGR più rapido, pari al 13.77% fino al 2031.
- In base alla tecnologia, nel 39.65 il GPS/GNSS ha conquistato il 2025% della quota di mercato dei servizi basati sulla posizione in Italia, mentre si prevede che la telefonia cellulare (5G, LTE, NB-IoT) crescerà a un CAGR del 14.04% fino al 2031.
- In base al tipo di posizione, nel 61.35 le soluzioni outdoor rappresentavano il 2025% del mercato italiano dei servizi basati sulla posizione; il posizionamento indoor sta avanzando a un CAGR del 14.65% entro il 2031.
- In base alla modalità di implementazione, nel 54.85 le piattaforme cloud hanno rappresentato il 2025% del fatturato, ma l'edge/fog computing registra il CAGR più elevato, pari al 13.48%, fino al 2031.
- Per applicazione, la mappatura e la navigazione hanno rappresentato una quota del 33.05%, mentre il monitoraggio delle risorse e la gestione della flotta hanno registrato un CAGR del 13.58% tra il 2026 e il 2031.
- In base al settore verticale dell'utente finale, trasporti e logistica hanno dominato con una quota del 26.25% nel 2025; si prevede che vendita al dettaglio ed e-commerce cresceranno a un CAGR del 13.46%.
- Per regione, l'Italia settentrionale ha dominato con una quota del 49.70% nel 2025, mentre l'Italia meridionale e le isole hanno registrato il CAGR più rapido, pari al 13.68% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato dei servizi basati sulla localizzazione in Italia
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| L'implementazione del 5G e dell'NB-IoT aumenta la precisione sub-metro | + 2.8% | Nazionale, con i primi guadagni a Milano, Roma, Torino | Medio termine (2-4 anni) |
| Il Digital Markets Act dell'UE catalizza l'interoperabilità LBS a livello di app | + 1.9% | Nazionale, allineato con l'attuazione a livello UE | A lungo termine (≥ 4 anni) |
| Fondi nazionali PNRR per progetti di mobilità intelligente e ITS | + 2.1% | Sviluppo nazionale, concentrato nel Sud Italia | Medio termine (2-4 anni) |
| Aumento della spesa pubblicitaria basata sulla posizione da parte dei rivenditori | + 1.7% | Nazionale, con maggiore concentrazione nei centri commerciali del Nord | A breve termine (≤ 2 anni) |
| Domanda di posizionamento indoor per fabbriche e ospedali nell'ambito dell'Industria 4.0 | + 1.5% | Cintura manifatturiera del Nord Italia, grandi centri sanitari | Medio termine (2-4 anni) |
| Gli ecosistemi open data (OpenStreetMap, EU Data Spaces) riducono le barriere all’ingresso | + 1.0% | Nazionale, a supporto dell'adozione da parte delle PMI | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
L'implementazione del 5G e dell'NB-IoT aumenta la precisione sub-meter
Gli operatori italiani coprono le città con fitte reti di small cell e sovrapposizioni NB-IoT, consentendo servizi di localizzazione di precisione che ora raggiungono prestazioni sub-metriche nelle prove dal vivo. TIM copre 5,000 comuni con NB-IoT, mentre la rete 5G di WindTre offre velocità di picco di 1.6 Gbps che supportano flussi di posizionamento ad alta definizione. [1] WINDTRE, “Caratteristiche della nostra rete veloce 5G,” windtre.it Il progetto #Roma5G da 97.7 milioni di euro ha installato da solo 2,200 small cell e 1,800 sensori IoT in tutta la capitale, illustrando come i consorzi pubblico-privati accelerino la copertura. [2] Boldyn Networks, “City of Rome and Boldyn Networks kick off #Roma5G,” boldyn.com La ricerca del Politecnico di Torino conferma una precisione di 3.2 cm quando i sistemi a banda ultralarga interagiscono con i nodi edge 5G, riducendo la necessità di beacon autonomi. La rete stand-alone mmWave di EOLO riduce ulteriormente la latenza per le applicazioni industriali che richiedono un posizionamento deterministico.
La legge sui mercati digitali dell'UE catalizza l'interoperabilità LBS a livello di app
La legge impone API aperte e portabilità dei dati, eliminando il lock-in dei fornitori che a lungo ha ostacolato i comuni italiani. Piattaforme come TIM Urban Genius ora integrano telemetria cellulare, feed IoT e app di terze parti in un'unica piattaforma smart-city. Nextome, specialista di posizionamento indoor, sfrutta le nuove norme per collegare perfettamente il suo SDK con motori di analisi esterni, ampliando i mercati target oltre ospedali e fabbriche. Il progetto pilota MaaS di Bolzano, finanziato con 2.3 milioni di euro, mostra come le interfacce standardizzate consentano agli operatori della mobilità di unire autobus, biciclette e parcheggi in un unico servizio basato sulla posizione. A sua volta, la crescente interoperabilità delle piattaforme intensifica la concorrenza, riducendo i costi di passaggio da un sistema all'altro per le imprese e spingendo i fornitori verso analisi differenziate piuttosto che verso silos di dati proprietari.
Fondi nazionali PNRR per progetti di mobilità intelligente e ITS
L'Italia stanzia 191.5 miliardi di euro per la trasformazione digitale, con la mobilità intelligente tra le prime linee di spesa. La Banca Europea per gli Investimenti ha già investito 500 milioni di euro in un fondo tematico incentrato sul turismo che dà priorità all'intelligence sulla posizione geografica per un movimento fluido dei visitatori. Le regioni meridionali sono quelle che beneficiano maggiormente: l'Active Network pugliese da 170 milioni di euro integra reti intelligenti con la ricarica dei veicoli elettrici guidata da analisi geospaziali in tempo reale. TIM si è aggiudicata 750 milioni di euro in contratti governativi anticipati per estendere il backhaul in fibra nei comuni sottoserviti, preparando efficacemente le aree rurali all'implementazione di reti LBS industriali. Oltre 1,000 progetti di smart city sono ora attivi a livello nazionale, ognuno dei quali integra livelli di traffico, ambiente o servizi ai cittadini supportati da dati sulla posizione.
Aumento della spesa pubblicitaria basata sulla posizione da parte dei rivenditori
I budget per il marketing iperlocale aumentano grazie ai tangibili aumenti di traffico pedonale registrati dalle catene italiane. Stellantis &You ha registrato il 48% in più di visite alle concessionarie dopo aver adattato le campagne alle micro-zone intorno agli showroom. Startup come Blimp inseriscono contatori di visitatori in tempo reale nelle piattaforme lato domanda, consentendo ai rivenditori di fare offerte dinamiche per le aree più frequentate. Piattaforme di contenuti come ZonzoFox catalogano 1,400 parchi e 1,500 spiagge, vendendo spazi pubblicitari ricchi di contesto ai marchi del settore alberghiero interessati alla spesa turistica in entrata. Un crescente numero di casi di studio dimostra tassi di clic che superano le medie digitali nazionali, convincendo più commercianti ad allocare budget incrementali al geofencing.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Sanzioni sulla privacy basate sul GDPR sul geo-tracciamento | -2.3% | Nazionale, con applicazione più rigorosa nelle principali città | A breve termine (≤ 2 anni) |
| Standard tecnologici frammentati per il posizionamento indoor | -1.8% | Nazionale, che influenza l'adozione aziendale | Medio termine (2-4 anni) |
| Elevato CAPEX per l'implementazione di beacon UWB/BLE per le PMI | -1.2% | Nazionale, colpisce in particolare le piccole imprese | Medio termine (2-4 anni) |
| Distorsione del segnale multipath nei centri storici densi | -0.9% | Centri storici cittadini (Roma, Firenze, Venezia, Napoli) | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Sanzioni sulla privacy basate sul GDPR sul geo-tracciamento
L' autorità di controllo italiana impone pesanti sanzioni alle aziende che gestiscono in modo improprio i dati di geolocalizzazione, come dimostra la sanzione di 2.6 milioni di euro inflitta a Foodinho per il tracciamento non trasparente dei rider. [3] Garante per la protezione dei dati personali, “Order against Foodinho Srl,” garanteprivacy.it Il divieto imposto dall'autorità su Google Analytics per i trasferimenti transatlantici amplifica l'ansia da conformità per i fornitori globali. La legge locale impone inoltre un consenso esplicito e revocabile per ogni tracciamento geografico, aumentando il carico amministrativo per gli sviluppatori di app. La conseguente pressione sui costi spinge le imprese verso fornitori con sede in Europa in grado di garantire la residenza regionale dei dati, sebbene le aziende più piccole a volte ritardino l'implementazione dei servizi di geolocalizzazione fino a quando non migliora la chiarezza legale.
Standard tecnologici frammentati per il posizionamento indoor
Ospedali, fabbriche e centri commerciali si scontrano con protocolli incompatibili tra tag UWB, BLE, Wi-Fi e ibridi. Un progetto ospedaliero di Siena ha richiesto l'integrazione di tre tecnologie per soddisfare gli obiettivi di accuratezza, a dimostrazione dell'onere ingegneristico. Komete commercializza un sistema di localizzazione in tempo reale plug-and-play, ma incontra ancora ostacoli di personalizzazione quando si collega a suite MES o BMS legacy. I ricercatori del Politecnico di Torino stanno sviluppando radio UWB autocalibranti che correggono automaticamente gli errori di portata, ma la maturità commerciale è ancora lontana anni. Finché non emergeranno profili di settore chiari, i grandi acquirenti multi-sede esitano a impegnare capitali, rallentando le implementazioni nei settori sanitario e manifatturiero.
Analisi del segmento
Per componente: l'infrastruttura hardware guida le distribuzioni attuali
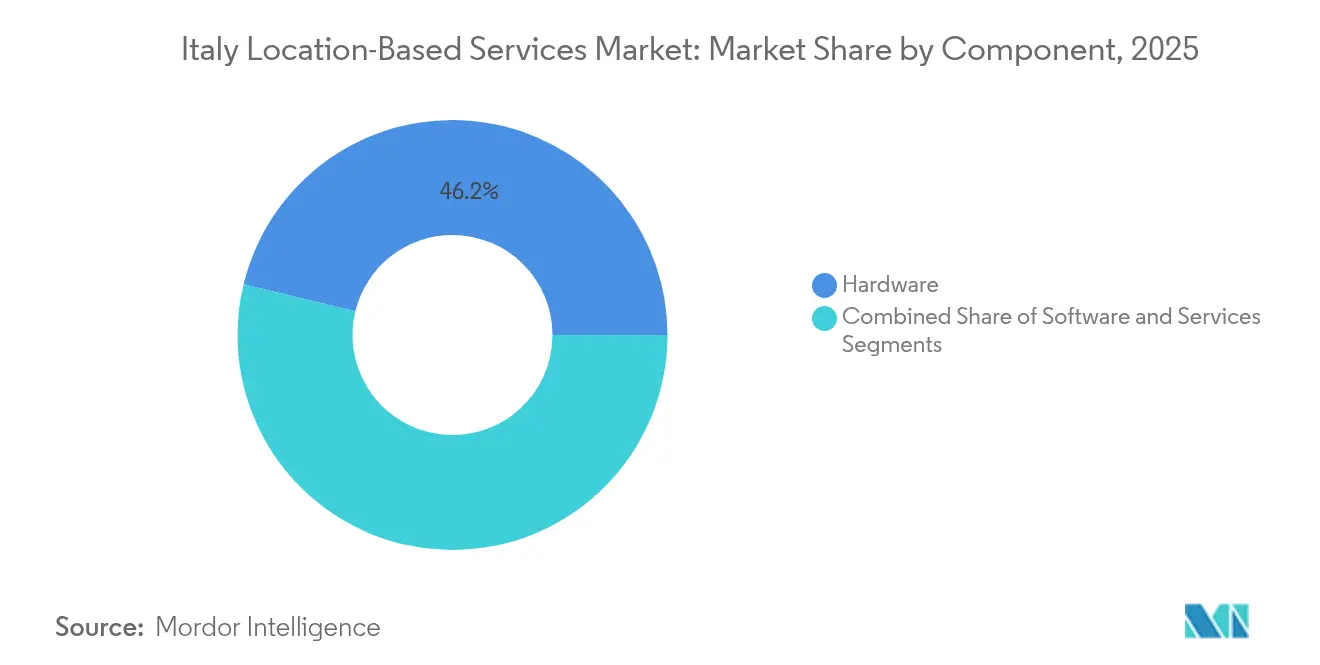
Gli investimenti hardware sono il fulcro dell'attuale mercato italiano dei servizi basati sulla localizzazione, con un fatturato del 46.20% nel 2025, grazie alle fitte reti di beacon presenti in fabbriche e sistemi di trasporto pubblico. L'implementazione di 350 beacon nello stabilimento FCA di Cento ha ridotto i costi di inattività di 500 dollari al minuto, a dimostrazione del chiaro ritorno economico che i progetti basati sull'hardware continuano a garantire. La metropolitana di Roma ha implementato sensori di monitoraggio delle guardie che dimezzano i tempi di risposta alle emergenze, a dimostrazione dell'adozione di soluzioni orientate alla sicurezza nelle infrastrutture pubbliche. Ciononostante, le piattaforme software stanno crescendo più rapidamente, con un CAGR del 13.77%, mentre l'analisi AI migra la logica decisionale verso l'edge, riducendo la latenza e i costi di banda senza sacrificare la profondità di analisi.
Gli stack edge-native di SECO abbinano moduli a basso consumo a un livello di orchestrazione cloud, consentendo la triangolazione in tempo reale e l'analisi di pattern storici all'interno della stessa console. I servizi, pur essendo la porzione più piccola, supportano progetti complessi che combinano indagini RF, audit GDPR e configurazione delle applicazioni. I fornitori, pertanto, raggruppano i servizi gestiti per ridurre i rischi delle implementazioni per le PMI con risorse limitate. Nel complesso, la base hardware si sta spostando verso tag per la raccolta di energia e antenne multibanda, gettando le basi per retrofit scalabili man mano che la sofisticazione del software nel mercato italiano dei servizi basati sulla localizzazione raggiungerà un livello superiore.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tecnologia: le reti cellulari accelerano la crescita attraverso l'integrazione del 5G
Il GPS/GNSS rimane il cavallo di battaglia della navigazione outdoor, assicurandosi una quota di mercato del 39.65% nel 2025 tra servizi di ride-hailing, telematica automobilistica e app consumer. Tuttavia, il mercato italiano dei servizi basati sulla localizzazione associati al posizionamento cellulare cresce più rapidamente, con un CAGR del 14.04%, trainato dall'impegno degli operatori verso 5G e NB-IoT stand-alone. Il livello NB-IoT nazionale di TIM garantisce una durata decennale della batteria per i tag dei contatori intelligenti, mentre le opzioni LTE-M soddisfano i casi d'uso di larghezza di banda di fascia media nel monitoraggio degli asset. La sovrapposizione tra UWB e BLE aumenta all'interno dei magazzini, con ricerche che confermano un errore medio di 3.2 cm negli ambienti industriali reali.
Motori ibridi che selezionano dinamicamente i percorsi RF sono ora disponibili in progetti pilota. La suite di intelligenza spaziale dell'ospedale di Siena ha integrato l'impronta magnetica con sniffer Wi-Fi e anchor BLE per soddisfare le soglie di precisione clinica. Queste architetture multimodali esemplificano come i compromessi tra accuratezza, consumo energetico e costi possano essere bilanciati per ogni risorsa. Di conseguenza, i fornitori integrano radio definite dal software all'interno di tag per garantire la protezione futura dalle nuove allocazioni di spettro, una tendenza che probabilmente sosterrà il ricambio tecnologico nel mercato italiano dei servizi basati sulla localizzazione.
Per tipo di posizione: il posizionamento indoor guadagna slancio grazie all'adozione dell'Industria 4.0
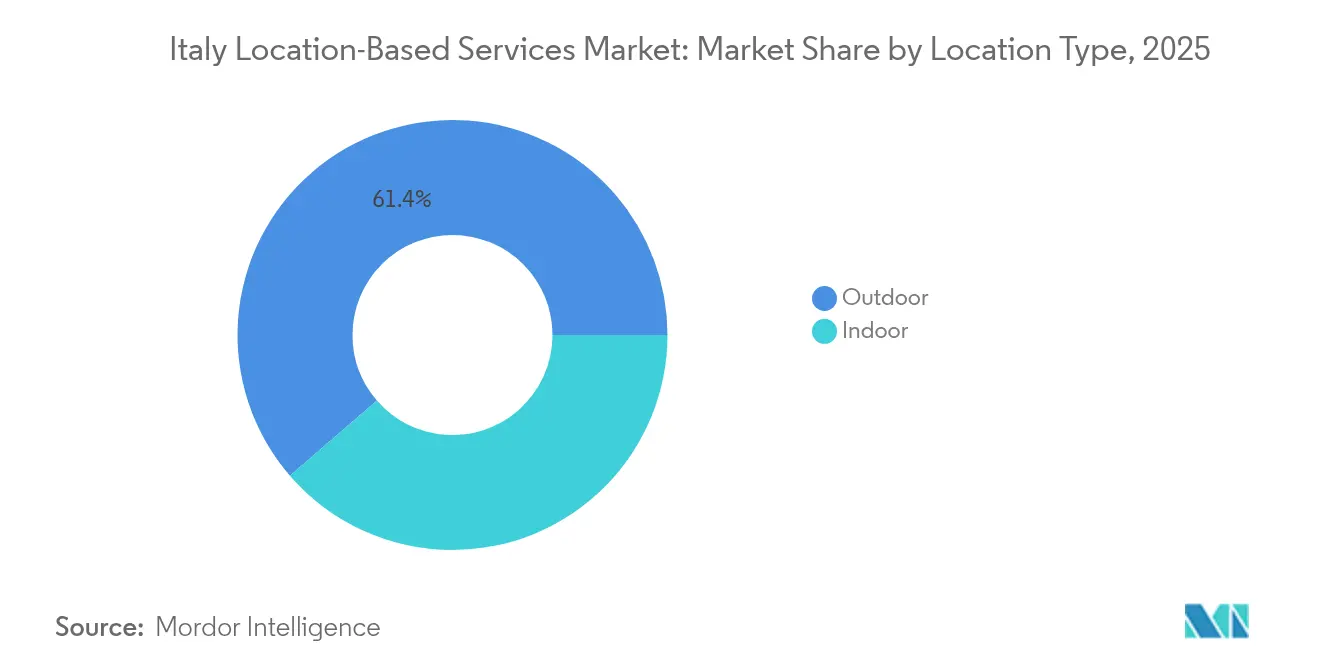
Le soluzioni outdoor hanno comunque generato il 61.35% del fatturato nel 2025, con un'incidenza dominante su navigazione, pianificazione delle flotte e implementazione per la sicurezza pubblica. Tuttavia, i sistemi indoor superano il mercato con un CAGR del 14.65%, poiché i produttori perseguono flussi di lavoro basati su "gemelli digitali" e gli ospedali puntano all'ottimizzazione dei flussi di lavoro. La quota di mercato dei servizi basati sulla localizzazione in Italia per i tag indoor-ready aumenta con la diminuzione dei costi dei beacon e l'aumento della precisione al di sotto del decimetro. A Torino, TIM, Ericsson e Comau orchestrano reti 5G segmentate in cui i robot collaborativi si autolocalizzano in tempo reale, aumentando la produttività e consentendo cicli di manutenzione predittiva.
Il settore sanitario presenta casi d'uso di impatto sociale. Presso "Il Paese Ritrovato", i dispositivi Bluetooth monitorano i pazienti affetti da Alzheimer, migliorando la programmazione delle attività e la risposta degli operatori sanitari. Operatori logistici come CHIMAR integrano la cattura del movimento con la tecnologia RTLS per ridurre lo sforzo ergonomico, rafforzando il più ampio contesto dell'Industria 4.0. Con l'accumularsi dei dati sul ritorno sull'investimento, le esitazioni delle PMI diminuiscono, a indicare una penetrazione sostenuta nelle città secondarie all'interno del vasto mercato italiano dei servizi basati sulla localizzazione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per modalità di distribuzione: le piattaforme cloud consentono soluzioni scalabili per le città intelligenti
L'erogazione cloud ha accumulato una quota di fatturato del 54.85% nel 2025, poiché comuni e aziende hanno preferito il calcolo elastico per l'analisi multi-tenant. L'adozione di Urban Genius da parte di Venezia dimostra come un'unica dorsale cloud possa integrare sensori di traffico, parcheggio e gestione dei rifiuti in un'unica dashboard. Tuttavia, la robotica sensibile alla latenza e i feed per la sicurezza pubblica spingono le architetture edge e fog verso un tasso di crescita del 13.48%. I ricercatori hanno raggiunto una precisione di 40 cm da nodi UWB alimentati esclusivamente da illuminazione interna, sottolineando come l'hardware edge a basso consumo si abbini alle decisioni in tempo reale alla periferia della rete.
Le topologie ibride dominano le richieste di offerta, combinando segmenti on-premise per i dati sensibili con analisi cloud per analisi longitudinali. I fornitori, pertanto, offrono toolkit di orchestrazione che spingono l'elaborazione laddove produce vantaggi in termini di valore attuale netto. Con l'inasprimento dell'applicazione del GDPR, le zone cloud sovrane in Italia incrementano ulteriormente la domanda nazionale di IaaS, rafforzando la creazione di valore regionale nel mercato italiano dei servizi basati sulla localizzazione.
Per applicazione: il monitoraggio delle risorse trasforma le operazioni industriali
La mappatura e la navigazione hanno generato il 33.05% del fatturato del 2025, grazie all'utilizzo da parte dei consumatori e al routing dei trasporti. Il tracciamento degli asset emerge ora come il segmento in più rapida crescita, posizionando il mercato italiano dei servizi basati sulla localizzazione per questo sottosegmento su una traiettoria di CAGR del 13.58%. Le fabbriche integrano RTLS con ERP e MES per ridurre i tempi di ricerca e anticipare i colli di bottiglia. Una ricerca documenta incrementi di efficienza nella gestione delle unità superiori al 20% negli ambienti di produzione quando i tag UWB alimentano algoritmi predittivi.
Il commercio al dettaglio e la pubblicità combinano il geofencing con tattiche di coinvolgimento in tempo reale. Le campagne gestite da Sekel Tech registrano tassi di clic superiori ai benchmark nazionali, incoraggiando l'espansione oltre i centri commerciali principali verso le vie dello shopping regionali. Le sovrapposizioni di business intelligence sintetizzano i feed di posizione con le vendite, producendo dashboard contestualizzate. I soccorritori sfruttano il tracciamento a livello di piano per migliorare le esercitazioni di evacuazione, riflettendo la crescente importanza mission-critical del mercato italiano dei servizi basati sulla localizzazione.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale verticale: il settore retail accelera la trasformazione digitale
Trasporti e logistica hanno mantenuto una quota del 26.25% nel 2025 grazie al monitoraggio di flotte, container e catena del freddo. Tuttavia, retail ed e-commerce registrano il CAGR più elevato, pari al 13.46%, poiché i leader omnicanale abbinano i profili degli acquirenti a fattori di prossimità. Gli showroom automobilistici utilizzano il targeting per micro-segmenti basato su sensori di traffico in tempo reale per incrementare le prenotazioni di test drive, dimostrando un'efficienza di spesa su larga scala. Il settore sanitario guadagna slancio grazie alla mappatura del flusso dei pazienti e alla tracciabilità delle risorse mediche, che riduce la perdita di apparecchiature.
Il settore manifatturiero investe in gemelli digitali basati sulla posizione per simulare i flussi di lavoro, come testimonia il progetto CANTINA 5.0, dove i sensori IoT monitorano le condizioni delle botti. I progetti governativi si espandono con progetti pilota di smart city finanziati dal PNRR, spesso abbinati a servizi ambientali e di mobilità. Il settore dell'ospitalità sfrutta l'analisi dei percorsi di visita per ottimizzare il personale e aumentare le vendite di esperienze locali. L'adozione di BFSI rimane ancora in fase iniziale, limitata al rilevamento delle frodi e alla modellazione del traffico pedonale intorno alle filiali. Nel complesso, l'ampiezza settoriale consolida il mercato italiano dei servizi basati sulla posizione come un abilitatore orizzontale della trasformazione digitale piuttosto che un silos tecnologico di nicchia.
Analisi geografica
Il Nord Italia ha registrato il 49.70% del fatturato nel 2025, grazie al denso ecosistema manifatturiero e di ricerca del corridoio Milano-Torino-Genova. I banchi di prova UWB del Politecnico di Milano alimentano una pipeline di spin-off, mentre i progetti pilota 5G di Comau attirano l'attenzione globale sulla vocazione industriale di Torino. L'elevato potere d'acquisto favorisce la rapida adozione da parte dei consumatori di app di navigazione e servizi di prossimità in-store, consolidando la leadership della regione nel mercato italiano dei servizi basati sulla localizzazione.
L'Italia centrale beneficia dell'ampia diffusione del #Roma5G a Roma, che diffonde endpoint di rete onnipresenti nelle aree di interesse culturale. Le agenzie governative sfruttano la stessa infrastruttura per l'orchestrazione del traffico in vista del Giubileo del 2025, mentre gli operatori turistici integrano guide in realtà aumentata nei siti storici. La modernizzazione degli ospedali in Toscana e nel Lazio, esemplificata dal progetto di navigazione indoor di Siena, diversifica ulteriormente la domanda.
L'Italia meridionale e le isole raggiungono il CAGR più rapido, pari al 13.68% al 2031, grazie anche agli ingenti finanziamenti del PNRR destinati alla connettività e alle reti intelligenti. L'iniziativa PAN della Puglia integra la ricarica dei veicoli elettrici con la previsione della domanda geospaziale, esemplificando l'innovazione specifica per regione. Città come Messina implementano reti di sensori che monitorano la qualità dell'aria e l'occupazione dei parcheggi, attraendo piccoli fornitori desiderosi di dimostrare implementazioni scalabili. Il conseguente balzo in avanti nell'infrastruttura digitale riduce le disparità storiche e sblocca nuove fonti di reddito per il più ampio mercato italiano dei servizi basati sulla localizzazione.
Panorama normativo
In Italia, i servizi di geolocalizzazione operano nel rispetto del GDPR dell'UE, così come implementato in Italia tramite il Decreto Legislativo 101/2018 e applicato dal Garante per la protezione dei dati personali. La gestione dei dati di geolocalizzazione è plasmata dai principi di privacy-by-design e dalle aspettative di minimizzazione dei dati, con segnali di applicazione concreti, come nel caso Foodinho (sanzione di 2.6 milioni di euro), e un costante controllo sull'analisi dei dati e sui trasferimenti transfrontalieri, che influenzano le modalità di raccolta ed elaborazione dei dati geolocalizzati da parte di app e piattaforme di ad-tech.
Nel 2026, l'interpretazione della Corte ha ulteriormente inasprito la conformità per i casi d'uso relativi ai dipendenti e alla flotta aziendale. L'ordinanza n. 3462 della Corte di Cassazione (16 febbraio 2026) ha rafforzato gli obblighi di notifica e trasparenza quando i datori di lavoro utilizzano il tracciamento GPS dei veicoli aziendali, anche laddove l'identificazione possa essere indiretta, aumentando i requisiti di diligenza per le implementazioni di telematica, tracciamento dei beni e gestione della forza lavoro. Le norme UE in materia di interoperabilità e accesso ai dati, come il Digital Markets Act, agiscono anche come leva politica parallela per i servizi basati sulla localizzazione (LBS), spingendo le piattaforme verso interfacce più aperte, pur mantenendo centrali i requisiti di consenso e base giuridica per la personalizzazione legata al tracciamento.
Analisi della catena del valore
La catena del valore dei servizi di geolocalizzazione in Italia inizia con i fattori abilitanti per la connettività e il posizionamento (operatori di rete mobile e infrastrutture a banda larga fissa), prosegue con il livello dei dispositivi e dei sensori (smartphone, tag IoT, beacon BLE/UWB e gateway) e si basa infine su piattaforme centrali che acquisiscono segnali e generano eventi di geolocalizzazione (mappe, routing, geocodifica e motori di analisi). I programmi digitali del settore pubblico fungono da catalizzatore a monte: l'attuazione del Fondo Nazionale per la Connettività (FNC) coinvolge enti statali come la Presidenza del Consiglio dei ministeri e società come Invitalia, che stanziano fondi destinati a operatori infrastrutturali come FiberCop, ampliando la rete in fibra ottica a supporto dell'erogazione di servizi di geolocalizzazione in cloud e edge computing.
La fase intermedia è guidata da piattaforme software e aggregatori di dati che offrono pacchetti di mappe, informazioni sul traffico e dati geolocalizzati per aziende e sviluppatori, inclusi fornitori globali (ad esempio, HERE e TomTom) che integrano i contenuti negli ecosistemi automobilistici e della mobilità. Nella fase finale, gli integratori di sistemi e gli specialisti verticali (smart city, logistica, vendita al dettaglio, sanità e implementazioni di Industria 4.0) combinano i motori di geolocalizzazione con sistemi ERP/MES/BMS, piattaforme pubblicitarie e dashboard comunali, per poi fornire servizi operativi, di conformità (valutazioni GDPR, gestione del consenso) e servizi gestiti a supporto di implementazioni multi-sito e aggiornamenti continui della qualità dei dati.
Panorama competitivo
Il mercato mostra una moderata frammentazione. Piattaforme globali come Google Maps e Apple Maps dominano la navigazione consumer, ma le applicazioni indoor e verticali tendono a privilegiare innovatori nazionali come Nextome, Komete e TapMyLife. Gli operatori storici delle telecomunicazioni sfruttano la portata di rete per integrare le API di localizzazione con la connettività. L'acquisizione di OpNet da parte di WindTre per 485 milioni di euro garantisce una copertura del 75% della popolazione per il 5G stand-alone, creando proposte end-to-end in grado di competere con gli operatori OTT.
Le mosse strategiche ruotano attorno all'analisi edge e alla specializzazione di settore. SECO unisce hardware modulare con l'orchestrazione basata sull'intelligenza artificiale, presentando uno stack differenziato per carichi di lavoro critici per la latenza. Fastweb e Vodafone si affidano a risorse congiunte per lo spettro per introdurre i servizi NB-IoT nei settori delle utility e dell'agricoltura. I crescenti ostacoli alla conformità spingono i concorrenti europei a offrire framework di privacy by design, posizionandosi favorevolmente rispetto ai concorrenti statunitensi sottoposti al vaglio dell'autorità di regolamentazione.
L'interesse per fusioni e acquisizioni rimane elevato, poiché gli operatori storici colmano le lacune in termini di capacità nella navigazione indoor, nella visione artificiale e nei chipset a banda ultralarga. Tuttavia, la sensibilità al prezzo tra le PMI alimenta una valida coda di fornitori di nicchia che si aggiudicano contratti grazie alla competenza di settore e alla fornitura chiavi in mano. Il risultato complessivo è un ricco ecosistema in cui la collaborazione, piuttosto che il consolidamento diretto, definisce il vantaggio competitivo nel mercato italiano dei servizi basati sulla localizzazione.
Leader del settore dei servizi basati sulla localizzazione in Italia
Google LLC
Apple Inc.
QUI Tecnologie
TomTom NV
Esri Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: HERE Technologies ed Esri hanno siglato un accordo triennale per lo sviluppo congiunto di soluzioni di analisi e visualizzazione basate sulla geolocalizzazione a supporto dei flussi di lavoro di intelligenza artificiale e agenti. La collaborazione rafforza lo stack LBS verticalizzato e predisposto per l'IA e potrebbe accelerare l'adozione sul mercato italiano di implementazioni LBS e di edge analytics nei cluster industriali.
- Luglio 2026: HERE Technologies ha lanciato HERE GIS Data Suite come servizio per fornire agli utenti di Esri ArcGIS un accesso diretto e costantemente aggiornato a dati di mappatura, routing e geocodifica. Il miglioramento dell'accesso ai dati riduce le difficoltà di integrazione e amplia la portata del mercato italiano per i fornitori di servizi geolocalizzati.
- Aprile 2026: L'ordinanza n. 9374 (14 aprile 2026) ha stabilito che i datori di lavoro che utilizzano il GPS per tracciare i veicoli aziendali devono notificare al Garante per la protezione dei dati personali l'eventuale identificazione indiretta dei dipendenti tramite dati. Il quadro normativo aumenta gli oneri di conformità per le soluzioni di tracciamento basate sul GPS e potrebbe influenzare la progettazione della privacy nelle implementazioni di servizi di localizzazione in Italia.
Ambito del rapporto sul mercato dei servizi basati sulla posizione in Italia
I servizi basati sulla posizione (LBS) sono computer o applicazioni mobili che forniscono informazioni in base alla posizione del dispositivo e dell'utente, principalmente attraverso dispositivi mobili portatili, come smartphone e reti mobili. La precisione dei servizi di localizzazione dipende principalmente dall'hardware e dal software utilizzati nel sistema di comunicazione mobile, nonché dal server di posizionamento.
Il mercato italiano dei servizi basati sulla posizione è segmentato per componente (hardware, software, servizi), posizione (interna ed esterna), applicazione (mappatura e navigazione, business intelligence e analisi, pubblicità basata sulla posizione, social networking, intrattenimento e altre applicazioni) e utente finale (trasporti e logistica, IT e telecomunicazioni, sanità, governo, BFSI, ospitalità, produzione e altri utenti finali).
Le dimensioni e le previsioni del mercato sono fornite in termini di valore (USD) per tutti i segmenti di cui sopra.
| Hardware |
| Software |
| Servizi |
| GPS / GNSS |
| Wi-Fi |
| Bluetooth LE e UWB |
| Cellulare (5G, LTE, NB-IoT) |
| Ibrido e altri |
| Indoor |
| All'aperto |
| On-premise |
| Cloud |
| Bordo/Nebbia |
| Mappatura e navigazione |
| Business Intelligence e Analytics |
| Pubblicità basata sulla posizione |
| Social networking e intrattenimento |
| Emergenza e Pubblica Sicurezza |
| Monitoraggio delle risorse e gestione della flotta |
| Altre applicazioni |
| Trasporto e logistica |
| IT e telecomunicazioni |
| Sanità e scienze della vita |
| Governo e settore pubblico |
| BFSI |
| Ospitalità e Turismo |
| Manifatturiero e industriale |
| Vendita al dettaglio ed e-commerce |
| Altri verticali dell'utente finale |
| Nord Italia |
| Centro Italia |
| Italia meridionale e isole |
| Per componente | Hardware |
| Software | |
| Servizi | |
| Per tecnologia | GPS / GNSS |
| Wi-Fi | |
| Bluetooth LE e UWB | |
| Cellulare (5G, LTE, NB-IoT) | |
| Ibrido e altri | |
| Per tipo di posizione | Indoor |
| All'aperto | |
| Per modalità di distribuzione | On-premise |
| Cloud | |
| Bordo/Nebbia | |
| Per Applicazione | Mappatura e navigazione |
| Business Intelligence e Analytics | |
| Pubblicità basata sulla posizione | |
| Social networking e intrattenimento | |
| Emergenza e Pubblica Sicurezza | |
| Monitoraggio delle risorse e gestione della flotta | |
| Altre applicazioni | |
| Per utente finale Verticale | Trasporto e logistica |
| IT e telecomunicazioni | |
| Sanità e scienze della vita | |
| Governo e settore pubblico | |
| BFSI | |
| Ospitalità e Turismo | |
| Manifatturiero e industriale | |
| Vendita al dettaglio ed e-commerce | |
| Altri verticali dell'utente finale | |
| Per regione | Nord Italia |
| Centro Italia | |
| Italia meridionale e isole |
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione attuale del mercato italiano dei servizi basati sulla localizzazione?
Nel 1.12 il mercato ha generato 2026 miliardi di dollari e si prevede che raggiungerà i 1.91 miliardi di dollari entro il 2031.
Quale segmento del mercato sta crescendo più velocemente?
I sistemi di posizionamento indoor guidano la crescita con un CAGR del 14.65%, trainati dalle implementazioni dell'Industria 4.0 e dalla modernizzazione degli ospedali.
Quanto è importante il 5G per i servizi basati sulla localizzazione in Italia?
L'implementazione delle tecnologie 5G e NB-IoT aggiunge circa 2.8 punti percentuali al CAGR previsto, garantendo una precisione inferiore al contatore e una copertura a bassa latenza a livello nazionale.
Quale regione in Italia offre il più alto potenziale di crescita?
L'Italia meridionale e le isole registrano il CAGR più rapido, pari al 13.68%, grazie a consistenti progetti infrastrutturali digitali finanziati dal PNRR.
In che modo le normative sulla privacy incidono sui partecipanti al mercato?
L'applicazione rigorosa del GDPR aumenta i costi di conformità e le sanzioni per il geo-tracciamento non conforme, spingendo le aziende a privilegiare i fornitori di servizi europei incentrati sulla privacy.
Quale ruolo svolgono gli operatori delle telecomunicazioni nel panorama competitivo?
Operatori come TIM, WindTre e Fastweb+Vodafone combinano la copertura 5G nazionale con servizi cloud ed edge, posizionandosi come abilitatori di servizi basati sulla posizione end-to-end.


