

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | USD 428.6 milioni |
| Dimensione del mercato (2031) | USD 620.58 milioni |
| Tasso di crescita (2026 - 2031) | 7.69% CAGR |
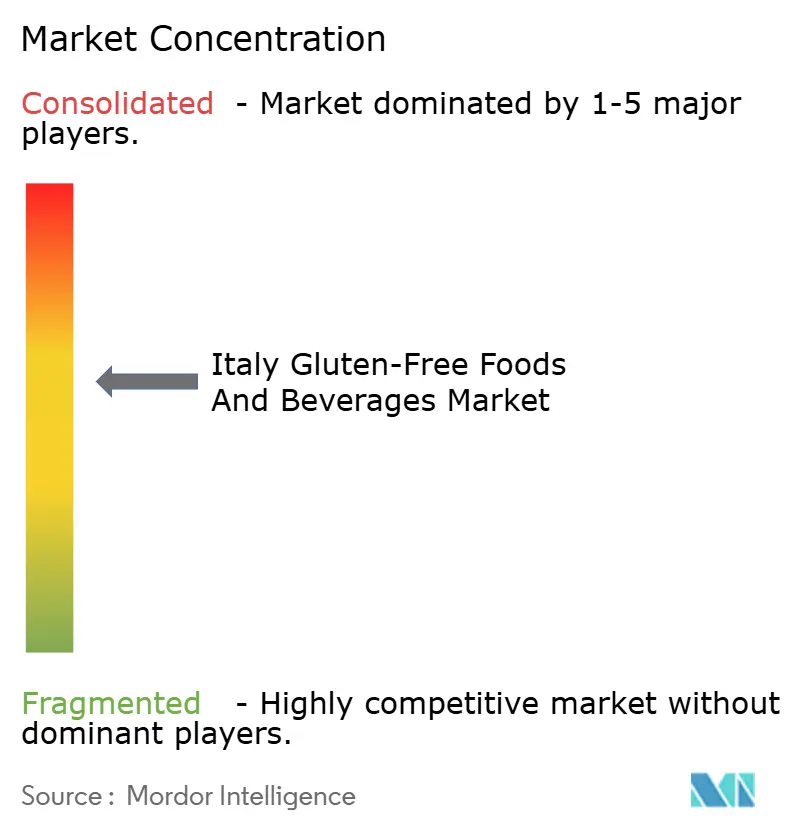
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato italiano degli alimenti e delle bevande senza glutine di Mordor Intelligence
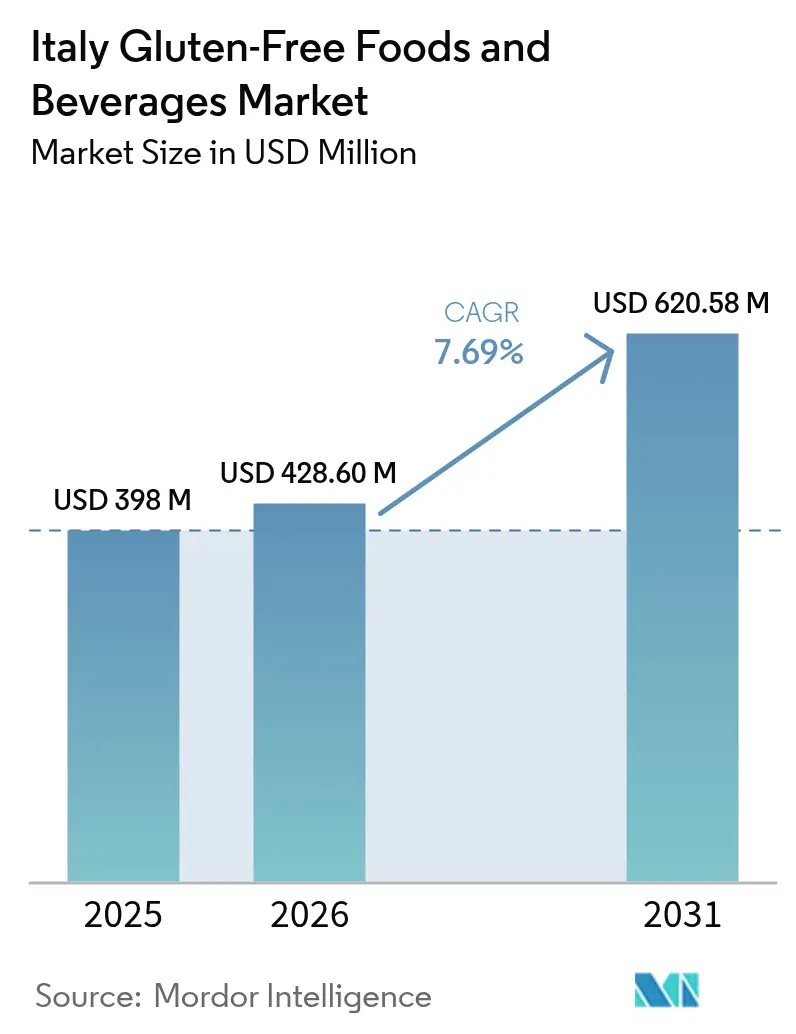
Si prevede che il mercato italiano degli alimenti e delle bevande senza glutine crescerà da 398 milioni di dollari nel 2025 a 428.6 milioni di dollari nel 2026, per poi raggiungere i 620.58 milioni di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 7.69% nel periodo 2026-2031. La crescita del mercato italiano degli alimenti e delle bevande senza glutine è trainata da diversi fattori chiave, tra cui l'introduzione di screening obbligatori per la celiachia a livello nazionale, la crescente diffusione di stili di vita senza glutine e l'implementazione strategica di approcci di vendita omnicanale. Queste iniziative stanno affrontando efficacemente le problematiche di lunga data legate alla sensibilità al prezzo e alla disponibilità dei prodotti. I produttori più lungimiranti stanno rimodellando proattivamente i propri portafogli prodotti per allinearli alle mutevoli preferenze dei consumatori, concentrandosi su nutrizione funzionale, approvvigionamento biologico e diversificazione delle proteine. Inoltre, stanno implementando rigorose misure di controllo della contaminazione per salvaguardare la reputazione del marchio e la fiducia dei consumatori. La normalizzazione dell'e-commerce come principale canale di acquisto di prodotti alimentari ha permesso ai produttori regionali di espandere la propria presenza in tutta la penisola italiana. Questo sviluppo sta ridefinendo le dinamiche competitive all'interno del mercato e accelerando la transizione dei prodotti alimentari senza glutine da offerte di nicchia a prodotti di consumo di massa.
Punti chiave del rapporto
- Per tipologia di prodotto, i prodotti da forno hanno guidato il mercato italiano degli alimenti e delle bevande senza glutine con una quota di fatturato del 37.64% nel 2025; si prevede che le bevande cresceranno più rapidamente, con un CAGR del 9.72% fino al 2031.
- Per fonte, nel 2025 i prodotti a base vegetale detenevano il 61.85% della quota di mercato degli alimenti e delle bevande senza glutine in Italia, mentre le alternative a base animale stanno avanzando a un CAGR dell'8.16% entro il 2031.
- Per loro natura, nel 2025 le offerte convenzionali rappresentavano una quota del 72.88% del mercato italiano degli alimenti e delle bevande senza glutine, mentre i prodotti biologici cresceranno a un CAGR del 10.32%.
- Per canale di distribuzione, nel 2025 i supermercati/ipermercati hanno conquistato il 41.52% del mercato italiano di alimenti e bevande senza glutine; i negozi al dettaglio online hanno registrato la traiettoria di crescita più elevata, con un CAGR del 9.52%.
- Per regione, nel 2025 il Nord Italia controllava il 40.78% del mercato italiano di alimenti e bevande senza glutine; il Sud Italia registra il CAGR più rapido, pari all'8.62% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato degli alimenti e delle bevande senza glutine in Italia
Analisi dell'impatto dei conducenti
| DRIVER | (~) % IMPATTO SULLA PREVISIONE DEL CAGR | RILEVANZA GEOGRAFICA | CRONOLOGIA DELL'IMPATTO |
|---|---|---|---|
| Una maggiore diagnosi e consapevolezza della celiachia e della sensibilità al glutine alimentano la domanda | + 2.1% | Nazionale, più alto nel Sud Italia | Medio termine (2-4 anni) |
| Il sostegno del governo all’etichettatura senza glutine e ai programmi di rimborso incoraggia la crescita del mercato | + 1.8% | il | A lungo termine (≥4 anni) |
| La crescente preferenza dei consumatori per gli alimenti puliti e privi di allergeni amplia la base di mercato | + 1.5% | Italia settentrionale e centrale | A breve termine (≤2 anni) |
| Il passaggio a stili di vita più sani e a un’alimentazione funzionale stimola l’espansione del mercato | + 1.3% | Focus nazionale e urbano | Medio termine (2-4 anni) |
| La crescita dell'e-commerce migliora l'accessibilità dei prodotti in tutto il paese | + 0.9% | Nazionale, più forte nel Nord | A breve termine (≤2 anni) |
| Le influenze delle celebrità e le tendenze dei media normalizzano gli stili di vita senza glutine | + 0.6% | Nazionale, demografico giovanile | A breve termine (≤2 anni) |
| Fonte: Intelligenza di Mordor | |||
Una maggiore diagnosi e consapevolezza della celiachia e della sensibilità al glutine alimentano la domanda
L'approccio strutturato e sistematico dell'Italia all'identificazione della celiachia costituisce una solida base per un'espansione sostenibile del mercato, estendendone la portata oltre i tradizionali requisiti medici. Come riportato dal Ministero della Salute, la Lombardia registra il numero più elevato di casi di celiachia diagnosticati, con 49,278 individui nel 2023.[1]Fonte: Ministero della Salute, "Relazione annuale al Parlamento sulla celiachia", salute.gov.itQuesta crescente consapevolezza tra i consumatori non si limita alle diagnosi cliniche, ma riflette anche un cambiamento verso decisioni di acquisto orientate allo stile di vita. L'implementazione di un quadro diagnostico proattivo, rafforzato dagli obblighi di screening previsti dalla Legge 130/2023, dovrebbe ampliare significativamente il mercato target, individuando casi precedentemente non diagnosticati. Le disparità regionali nei tassi di rilevamento evidenziano che l'Italia meridionale, in particolare, registrerà probabilmente un aumento sproporzionato della domanda. Questa crescita sarà trainata dai continui miglioramenti delle infrastrutture sanitarie, che consentiranno una più ampia adozione dei programmi di screening e faciliteranno la penetrazione del mercato nelle aree meno servite.
Il sostegno del governo all’etichettatura senza glutine e ai programmi di rimborso incoraggia la crescita del mercato
Il quadro normativo italiano influenza strategicamente le dinamiche di mercato implementando meccanismi di assistenza finanziaria che riducono efficacemente la sensibilità al prezzo tra i pazienti celiaci. Questo intervento governativo affronta direttamente la sfida critica del mercato dei prezzi premium, consentendo ai produttori di sostenere margini di profitto più elevati e, al contempo, aumentare la loro penetrazione di mercato. Il Piano Nazionale di Controllo Pluriennale (MANCP) per il periodo 2023-2027 sottolinea l'importanza della prevenzione delle frodi nell'etichettatura dei prodotti senza glutine. Questa iniziativa non solo offre un vantaggio competitivo ai produttori che aderiscono agli standard di conformità, ma stabilisce anche significative barriere all'ingresso per gli operatori opportunisti che tentano di sfruttare il mercato. La trasparenza e l'affidabilità dell'etichettatura dei prodotti senza glutine rafforzano la fiducia dei consumatori, attraendo sia i pazienti celiaci diagnosticati che le persone attente alla salute, stimolando così la crescita del mercato. Inoltre, l'integrazione di normative chiare in materia di etichettatura, incentivi al rimborso e quadri di certificazione completi ha catalizzato l'espansione del mercato, stimolato l'innovazione e rafforzato la fiducia dei consumatori nel segmento dei prodotti senza glutine.
La crescente preferenza dei consumatori per gli alimenti puliti e privi di allergeni amplia la base di mercato
Con la crescente consapevolezza in materia di salute e la domanda sempre maggiore di trasparenza nella produzione alimentare, i consumatori si stanno orientando attivamente verso prodotti alimentari con etichetta pulita e privi di allergeni. Questa evoluzione delle preferenze sta espandendo significativamente il mercato del senza glutine, spingendo i produttori a diversificare la propria offerta con una gamma più ampia di prodotti minimamente trasformati e naturali. Il segmento dei prodotti senza glutine, inizialmente rivolto a persone con patologie specifiche, è ora strategicamente posizionato per soddisfare un più ampio spettro di esigenze dei consumatori, guidate da stili di vita sani. Nel mercato italiano, i consumatori attenti alla salute si dimostrano disposti a pagare prezzi più elevati per prodotti che enfatizzano la sostenibilità e le diciture "senza", riflettendo un cambiamento nel comportamento d'acquisto. Questa tendenza si allinea con il calo di adesione alla tradizionale dieta mediterranea, creando un'opportunità strategica per i produttori di prodotti senza glutine di posizionare le proprie offerte come alternative più sane e sostenibili. A sostegno di questo potenziale di mercato, lo studio ARIANNA indica che l'83.82% degli adulti italiani mostra solo una media aderenza alla dieta mediterranea [2] Fonte: Graziano Bonifazi, “Consumer Attitudes toward Clean-Label Food in Italy,” Frontiers in Nutrition, frontiersin.org , segnalando una rottura nelle abitudini alimentari che i marchi senza glutine possono sfruttare strategicamente per guidare la crescita del mercato.
Il passaggio a stili di vita più sani e a un’alimentazione funzionale stimola l’espansione del mercato
L'invecchiamento demografico italiano e la crescente prevalenza dell'obesità, in particolare nelle regioni meridionali, stanno determinando una crescita significativa della domanda di prodotti alimentari funzionali progettati per affrontare specifiche sfide per la salute. La costante concentrazione di alti tassi di obesità nel Sud Italia crea un'opportunità strategica per i prodotti senza glutine, posizionati come soluzioni efficaci per la gestione del peso. L'industria alimentare italiana sta attivamente dando priorità all'innovazione, come dimostrato dagli sforzi di ricerca focalizzati sull'integrazione delle proteine del pisello nella focaccia senza glutine. Ciò evidenzia l'impegno dei produttori nel soddisfare la crescente domanda dei consumatori di nutrizione funzionale, con particolare attenzione all'arricchimento proteico e alla fortificazione delle fibre. Inoltre, la crescente accettazione da parte dei consumatori dei progressi biotecnologici nelle formulazioni di prodotti senza glutine riflette la disponibilità ad adottare soluzioni che offrano un valore nutrizionale migliorato e siano in linea con le tendenze in evoluzione in materia di salute e benessere.
Analisi dell'impatto delle restrizioni
| RITENZIONE | (~) % IMPATTO SULLA PREVISIONE DEL CAGR | RILEVANZA GEOGRAFICA | CRONOLOGIA DELL'IMPATTO |
|---|---|---|---|
| Gli elevati costi di produzione dei prodotti senza glutine rispetto ai prodotti convenzionali limitano l'espansione del mercato | -1.4% | Nazionale, più pronunciato nel Sud | A lungo termine (≥4 anni) |
| I processi di produzione presentano rischi di contaminazione incrociata, che limitano la crescita | -0.8% | il | Medio termine (2-4 anni) |
| I severi requisiti normativi per la certificazione e l'etichettatura senza glutine aumentano i costi di conformità | -0.6% | il | A lungo termine (≥4 anni) |
| Riprodurre il gusto e la consistenza dei prodotti contenenti glutine si rivela una sfida | -0.5% | il | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Gli elevati costi di produzione dei prodotti senza glutine rispetto ai prodotti convenzionali limitano l'espansione del mercato
Nonostante la disponibilità di programmi di assistenza governativa, i produttori di prodotti senza glutine si trovano ad affrontare significativi svantaggi in termini di struttura dei costi che limitano la loro capacità di penetrare efficacemente il mercato. Nel 2023, i prezzi degli alimenti trasformati in Italia hanno subito un aumento inflazionistico dell'8-11%, con un impatto sproporzionato sui prodotti di nicchia come le alternative senza glutine [3] Fonte: ISTAT, “Prezzi al consumo - settembre 2023”, isat.it , che sono già posizionati in una fascia di prezzo premium. La produzione di prodotti senza glutine richiede linee di produzione dedicate, l'uso di ingredienti specializzati e il rispetto di rigorosi protocolli di controllo qualità, tutti fattori che contribuiscono ad aumentare i costi strutturali. Sebbene i programmi di rimborso governativi forniscano un parziale sollievo finanziario, non sono sufficienti a mitigare completamente queste spese. Inoltre, la dipendenza da cereali naturalmente privi di glutine, che in genere hanno rese agricole inferiori e una durata di conservazione più breve, aggrava ulteriormente le pressioni sui costi. I prodotti senza glutine sono spesso formulati senza conservanti per mantenerne la freschezza, con conseguente durata di conservazione inferiore rispetto ai prodotti convenzionali a base di grano. Inoltre, questi prodotti richiedono soluzioni di imballaggio specializzate, come materiali ermetici e privi di allergeni, per prevenire la contaminazione, aggiungendo così un ulteriore costo al processo produttivo.
I processi di produzione presentano rischi di contaminazione incrociata, che limitano la crescita
I produttori italiani stanno affrontando notevoli sfide operative e reputazionali a causa del persistere di casi di contaminazione incrociata, che minano la fiducia dei consumatori e complicano il rispetto di rigidi quadri normativi. I richiami del Ministero della Salute del 2025 di diversi prodotti senza glutine, indotti dal rilevamento di glutine, evidenziano le persistenti debolezze nei sistemi di controllo della produzione, che continuano a limitare la traiettoria di crescita del mercato. Inoltre, le incongruenze nei programmi di formazione degli addetti alla manipolazione degli alimenti nelle diverse regioni italiane, con molti che non incorporano pratiche complete di gestione degli allergeni, aggravano ulteriormente i rischi di contaminazione. Queste carenze nell'assicurazione della qualità non solo creano svantaggi competitivi per i produttori interessati, ma intensificano anche le preoccupazioni dei consumatori sull'affidabilità dei prodotti. Questo problema è particolarmente evidente per i produttori più piccoli, che spesso non dispongono delle risorse finanziarie e delle infrastrutture operative necessarie per implementare efficaci misure di prevenzione della contaminazione, limitando così la loro capacità di competere e crescere sul mercato.
Analisi del segmento
Per tipo di prodotto: il dominio dei prodotti da forno si scontra con la crisi delle bevande
Gli acquirenti italiani continuano a destinare la spesa maggiore a pane, biscotti e torte senza glutine, assegnando ai prodotti da forno il 37.64% del mercato italiano di alimenti e bevande senza glutine nel 2025. Tuttavia, l'innovazione nel settore delle bevande sta ampliando il perimetro della categoria. Frullati funzionali pronti da bere (RTD), latti vegetali fortificati e acque arricchite con collagene stanno raggiungendo complessivamente un robusto CAGR del 9.72% (2026-2031). La loro stabilità a scaffale riduce al minimo i rischi di contaminazione incrociata e facilita l'ingresso sul mercato di nuovi operatori, ridefinendo la percezione dei consumatori di una "dieta senza glutine" al di là dei tradizionali sostituti del pane.
Per rispondere all'insoddisfazione dei consumatori nei confronti delle consistenze dense, i panifici stanno sfruttando la fermentazione del lievito madre e le miscele di amidi nativi per colmare le lacune sensoriali e proteggere la quota di mercato. Pasta e noodles continuano a rivestire un significato culturale significativo in Italia. Le alternative alla semola, come riso, mais o triticale, incarnano l'orgoglio nazionale e sostengono una domanda costante. I progressi tecnologici, come la miscelazione sottovuoto nella produzione della pasta, riducono le perdite di cottura, garantendo la consistenza al dente desiderata. Inoltre, snack, condimenti, spezie e creme spalmabili stanno emergendo come settori in rapida crescita, sfruttando le tendenze del consumo on-the-go e le opportunità di regali premium. Di conseguenza, il mercato italiano di alimenti e bevande senza glutine si sta diversificando, riducendo la sua dipendenza dai prodotti da forno e stimolando la crescita del consumo di bevande.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Fonte: La leadership basata sulle piante sfidata dall'innovazione animale
Nel 2025, le formulazioni a base vegetale, a base di farine di riso, mais, grano saraceno e legumi, rappresentavano il 61.85% del mercato italiano di alimenti e bevande senza glutine. L'utilizzo di ingredienti mediterranei familiari migliora la trasparenza delle etichette e favorisce la stabilità dei prezzi. Nel frattempo, le alternative di origine animale, come il pane arricchito con albume d'uovo e i sostituti dei pasti fortificati con siero di latte, stanno crescendo a un CAGR dell'8.16% (2026-2031), riflettendo la crescente domanda dei consumatori di proteine complete e una consistenza migliore.
I progressi nelle proteine dei piselli stanno guidando l'innovazione, con formulazioni ibride che combinano concentrati vegetali e peptidi del latte che stanno guadagnando popolarità per il loro potere saziante e la loro morbidezza, rafforzando le affermazioni di "fonte proteica". Questa convergenza di ingredienti evidenzia opportunità strategiche nel settore italiano degli alimenti e delle bevande senza glutine per bilanciare l'attrattiva sensoriale con il valore nutrizionale. La flessibilità di approvvigionamento rimane un fattore critico. Le interruzioni nelle forniture globali di legumi sottolineano la solidità delle filiere lattiero-casearie e delle uova italiane, in particolare in poli produttivi come l'Emilia-Romagna e il Veneto. I produttori lungimiranti mitigano i rischi adottando portafogli multiproteici, garantendo la coerenza delle formulazioni e gestendo le fluttuazioni dei prezzi delle materie prime, mantenendo così la loro posizione competitiva nel mercato italiano degli alimenti e delle bevande senza glutine.
By Nature: il biologico premium guadagna slancio
Nel 2025, le SKU convenzionali hanno mantenuto una quota di valore del 72.88%, ma sono sempre più ostacolate dalla rapida crescita delle alternative biologiche, che si prevede cresceranno a un CAGR del 10.32% (2026-2031). I rivenditori stanno sfruttando strategicamente le promozioni stagionali, in particolare durante le campagne nazionali "Settimana del Biologico", per evidenziare le narrazioni incentrate sulla provenienza. Queste campagne trovano un riscontro efficace tra i consumatori, consentendo loro di giustificare una spesa premium per i prodotti biologici. Di conseguenza, si prevede che le offerte biologiche continueranno a superare le medie di categoria, contribuendo in modo significativo alla crescita del mercato italiano di alimenti e bevande senza glutine.
La solida infrastruttura della catena di approvvigionamento supporta la creazione di proposte di valore uniche, come il sorgo antico e la farina di ceci macinata a pietra, commercializzate con una forte enfasi sul terroir, in modo simile al branding delle denominazioni vinicole. Questo approccio rafforza il posizionamento competitivo dei marchi biologici nel segmento alimentare premium italiano. Allineandosi alla cultura alimentare di qualità del Paese, i marchi biologici stanno conquistando con successo la fedeltà dei consumatori attenti alla salute e degli appassionati di cucina, stimolando acquisti ripetuti e rafforzando la loro presenza sul mercato.
Per canale di distribuzione: la trasformazione digitale accelera
Nel 2025, supermercati e ipermercati rappresentavano il 41.52% delle transazioni nel mercato italiano di alimenti e bevande senza glutine. Questa posizione dominante è supportata dalla presenza di corner dietologi in negozio, che forniscono consigli dietetici personalizzati, e da un vasto assortimento di prodotti senza glutine a marchio privato che soddisfano le diverse preferenze dei consumatori. Tuttavia, i negozi al dettaglio online si stanno affermando come il canale di distribuzione in più rapida crescita, registrando un impressionante CAGR del 9.52% (2026-2031). Le principali catene di vendita al dettaglio hanno creato micrositi dedicati al senza glutine per migliorare il coinvolgimento dei clienti, mentre le agili panetterie direct-to-consumer (D2C) stanno sfruttando l'avanzata tecnologia di surgelazione rapida per consegnare pagnotte artigianali senza glutine di alta qualità in tutto il paese entro 24 ore. I modelli basati su abbonamento stanno guadagnando terreno, rispondendo alle esigenze ricorrenti dei consumatori con dipendenza medica e garantendo al contempo flussi di entrate costanti e prevedibili per i fornitori. Contemporaneamente, le catene di supermercati discount stanno ampliando la loro offerta di prodotti "senza glutine" per attrarre acquirenti attenti ai costi, riducendo di fatto le disparità di prezzo e favorendo una maggiore accettazione dei prodotti senza glutine nel mercato italiano tradizionale.
I negozi specializzati in prodotti per la salute e le farmacie continuano a servire una clientela affezionata, in particolare coloro che cercano la consulenza di un farmacista esperto sulla gestione di diete per patologie concomitanti. Tuttavia, la loro quota di mercato complessiva sta gradualmente diminuendo. Per i marchi emergenti, l'adozione di strategie di distribuzione ibride si è dimostrata efficace. Rifornendo i prodotti in farmacia, questi marchi acquisiscono credibilità e fiducia tra i consumatori attenti alla salute, rivolgendosi allo stesso tempo agli acquirenti online per raggiungere la scalabilità. Questo duplice approccio ottimizza la visibilità del marchio nella fase iniziale e mitiga i potenziali rischi associati all'ingresso nel mercato.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Nel 2025, il Nord Italia si assicurerà una quota di mercato del 40.78% nel settore nazionale degli alimenti e delle bevande senza glutine, trainata da un'infrastruttura logistica avanzata, da famiglie ad alto reddito e dalla presenza di multinazionali alimentari globali. La regione presenta una forte domanda, con una spesa pro capite superiore alla media nazionale, supportata da un sistema sanitario efficiente che facilita diagnosi precoci e da ampie reti di vendita al dettaglio moderne. La concentrazione di stabilimenti produttivi a Parma e Bolzano migliora l'efficienza logistica, mentre le collaborazioni tra laboratori pubblico-privati accelerano i cicli di innovazione. Inoltre, le aziende di trasformazione alimentare hanno istituito centri visitatori per aumentare la trasparenza nella produzione senza glutine, rafforzando la fiducia dei consumatori nella leadership di mercato della regione.
L'Italia centrale funge da polo culinario. La ripresa del turismo ai livelli pre-pandemia ha spinto ristoranti e hotel a integrare opzioni senza glutine nei loro menu, accanto alle offerte tradizionali. Le PMI regionali stanno sfruttando i grani antichi, come il grano duro Senatore Cappelli, per produrre focacce artigianali senza glutine che rispettano le ricette a denominazione protetta. Questi prodotti premium vengono commercializzati attraverso i canali agrituristici, a dimostrazione di come la valorizzazione dell'identità regionale migliori la proposta di valore nel mercato italiano di alimenti e bevande senza glutine.
Il Sud Italia è posizionato per la crescita più elevata, con un CAGR previsto dell'8.62% (2026-2031). Gli hub sanitari finanziati dall'UE stanno ampliando le capacità diagnostiche, mentre le tessere di rimborso stanno affrontando le sfide di accessibilità economica. Sebbene il profilo demografico della regione sia caratterizzato da una popolazione più giovane, famiglie più numerose e un reddito disponibile inferiore che inizialmente ha ostacolato la penetrazione del mercato, i sistemi di voucher hanno mitigato queste barriere. Il miglioramento delle infrastrutture stradali sta rafforzando la logistica della catena del freddo. Le cooperative agroalimentari in Puglia e Calabria stanno sfruttando i microclimi favorevoli per impegnarsi nella coltivazione a contratto di quinoa e sorgo, riducendo la complessità della catena di approvvigionamento e creando opportunità di lavoro a livello locale. Insieme alle campagne di sensibilizzazione sulla salute guidate dai social media, questi fattori stanno stimolando la rapida crescita del Sud Italia nel mercato italiano di alimenti e bevande senza glutine.
Panorama normativo
L'Italia applica il quadro normativo UE per le indicazioni relative al glutine, guidato dal Regolamento (UE) n. 828/2014, che fissa la dicitura "senza glutine" a un massimo di 20 mg/kg (20 ppm) nel prodotto alimentare finito. A livello nazionale, l'Italia gestisce anche un percorso specifico per gli alimenti "formulati specificamente" per le persone affette da celiachia, sancito dalla Legge 123/2005 e supportato da successivi decreti del Ministero della Salute, come il Decreto del 17 maggio 2016, che sancisce l'inserimento nel registro dei rimborsi del Servizio Sanitario Nazionale (SSN). Dal punto di vista operativo, le aziende alimentari che producono o offrono alimenti senza glutine devono gestire i controlli ufficiali e le procedure di conformità locali, inclusa la notifica all'autorità sanitaria locale (ASL/Azienda USL) tramite SUAP in linea con i requisiti igienici dell'UE (Reg. (CE) n. 852/2004) e i controlli degli allergeni basati sul sistema HACCP. Le autorità regionali possono emanare ulteriori linee guida per il controllo ufficiale delle imprese del settore alimentare senza glutine (ad esempio, le linee guida regionali dell'Emilia-Romagna), mentre l'Associazione Italiana Celiachia (AIC) fornisce un punto di riferimento per il settore attraverso la sua classificazione del rischio e le linee guida pratiche utilizzate per ridurre la contaminazione incrociata negli impianti di produzione e ristorazione.
Panorama competitivo
Il mercato italiano degli alimenti e delle bevande senza glutine è moderatamente consolidato e comprende numerosi concorrenti locali e internazionali. Alcuni dei principali attori che operano nel mercato italiano degli alimenti e delle bevande senza glutine sono Dr. Schär AG/SPA, Barilla Holding, Farmo SpA, The Kraft Heinz Company e NT Food SpA. I principali attori del mercato dei prodotti senza glutine offrono un'ampia gamma di prodotti. Questi operatori si concentrano sullo sfruttamento delle opportunità offerte dai mercati emergenti per espandere il proprio portafoglio prodotti, in modo da poter soddisfare le esigenze di diverse categorie di prodotto.
I concorrenti di fascia media si concentrano su prodotti a lunga conservazione, come salse a lunga conservazione e dolciumi di alta qualità. Le start-up collaborano con laboratori universitari per sviluppare impasti trattati con enzimi che imitano il comportamento elastico del glutine, riducendo i cicli di sviluppo a meno di 18 mesi. I concorrenti che puntano sull'e-commerce si differenziano attraverso gusti a quantità limitata e feedback diretti, aggirando le commissioni di slotting e conquistando micro-comunità all'interno del mercato italiano di alimenti e bevande senza glutine.
Le priorità strategiche del mercato ruotano attorno al controllo della contaminazione, alla trasparenza degli ingredienti e a una narrazione avvincente per costruire la fiducia dei consumatori. Il verificarsi di richiami di prodotti di alto profilo ha aumentato significativamente le preoccupazioni dei consumatori, spingendo le aziende ad adottare soluzioni avanzate come dashboard per la gestione dei Certificati di Analisi (COA) in tempo reale e applicazioni di tracciabilità basate su blockchain. Inoltre, l'attività di fusioni e acquisizioni si è intensificata, poiché le aziende cercano di raggiungere economie di scala, fondamentali per gestire gli elevati costi associati agli investimenti in segregazione.
Leader del settore italiano degli alimenti e delle bevande senza glutine
-
Dr. Schar AG/SpA
-
Barilla Holding
-
L'azienda Kraft Heinz
-
Farmo SpA
-
NT Food SpA
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: Il 9 luglio 2026, la Commissione del Codex Alimentarius FAO/OMS ha adottato nuove linee guida internazionali per l'etichettatura precauzionale degli allergeni (PAL), che includono un approccio basato sulla dose di riferimento per i cereali contenenti glutine. Ciò rafforza il parametro di riferimento globale per le modalità con cui i produttori comunicano il rischio di tracce di glutine e può innalzare gli standard per i controlli dei fornitori e la verifica dell'etichettatura dei prodotti venduti in Italia con indicazioni relative al glutine.
- Marzo 2026: Il Dr. Schar ha annunciato un piano di investimenti di 28 milioni di euro per il 2026, che interesserà gli impianti di produzione in Italia, Spagna e Germania. Il piano rafforza la capacità produttiva di prodotti senza glutine e intensifica le procedure di controllo della contaminazione, supportando un'espansione dell'assortimento in una categoria in cui i richiami di prodotti possono rapidamente minare la fiducia dei consumatori.
- Gennaio 2025: Barilla ha investito 30.5 milioni di dollari per potenziare la capacità produttiva di pasta presso il suo stabilimento di Foggia, nel sud Italia. L'ammodernamento supporta la scala produttiva nazionale e l'affidabilità dell'approvvigionamento, in un contesto in cui il consumo di prodotti senza glutine si sta espandendo oltre il segmento strettamente legato a esigenze mediche.
Ambito del rapporto sul mercato degli alimenti e delle bevande senza glutine in Italia
Il mercato degli alimenti e delle bevande senza glutine in Italia è suddiviso per tipo di prodotto in Pane e prodotti da forno, Zuppe, noodles e pasta, Snack, salse e condimenti, bevande e altri. Il rapporto include i principali fattori trainanti e frenanti nel paese. Il rapporto include anche i dettagli dei principali attori che operano nel mercato.
Per tipo di prodotto
| Prodotti da forno | Pane e dolci |
| Biscotti e Biscotti | |
| Altri prodotti | |
| Pasta e Tagliatelle | |
| Spuntini/Snacks | |
| Bevande | |
| Condimenti, condimenti e creme spalmabili | |
| Latticini e sostituti dei latticini | |
| Carni e sostituti della carne | |
| Altri prodotti senza glutine |
Per fonte
| A base vegetale |
| Basato sugli animali |
Dalla natura
| Prodotti senza glutine convenzionali |
| Prodotti biologici senza glutine |
Per canale di distribuzione
| Supermercati / Ipermercati |
| MINIMARKET |
| Rivenditori specializzati |
| Negozi al dettaglio online |
| Altri canali di distribuzione |
Per regione
| Nord Italia |
| Centro Italia |
| Sud Italia |
| Altro |
| Per tipo di prodotto | Prodotti da forno | Pane e dolci |
| Biscotti e Biscotti | ||
| Altri prodotti | ||
| Pasta e Tagliatelle | ||
| Spuntini/Snacks | ||
| Bevande | ||
| Condimenti, condimenti e creme spalmabili | ||
| Latticini e sostituti dei latticini | ||
| Carni e sostituti della carne | ||
| Altri prodotti senza glutine | ||
| Per fonte | A base vegetale | |
| Basato sugli animali | ||
| Dalla natura | Prodotti senza glutine convenzionali | |
| Prodotti biologici senza glutine | ||
| Per canale di distribuzione | Supermercati / Ipermercati | |
| MINIMARKET | ||
| Rivenditori specializzati | ||
| Negozi al dettaglio online | ||
| Altri canali di distribuzione | ||
| Per regione | Nord Italia | |
| Centro Italia | ||
| Sud Italia | ||
| Altro |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato italiano degli alimenti senza glutine nel 2026?
Il mercato italiano degli alimenti senza glutine valeva 428.6 milioni di dollari nel 2026 e si prevede che supererà i 620.58 milioni di dollari entro il 2031.
Quale segmento cresce più velocemente nel mercato italiano degli alimenti senza glutine?
Le bevande sono in testa, con un CAGR del 9.72%, poiché i consumatori cercano alimenti funzionali e da asporto in formati senza glutine.
Perché il Sud Italia è importante per la crescita futura?
Lo screening obbligatorio, i sussidi tramite voucher e la maggiore prevalenza dell'obesità determinano un CAGR dell'8.62% nel Sud, riducendo il divario con i livelli di consumo del Nord.
I prodotti biologici senza glutine stanno guadagnando terreno?
Sì. Le SKU biologiche crescono a un CAGR del 10.32%, sfruttando l'ampia superficie agricola biologica italiana e la disponibilità dei consumatori a pagare per la sostenibilità e i benefici per la salute.


