

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
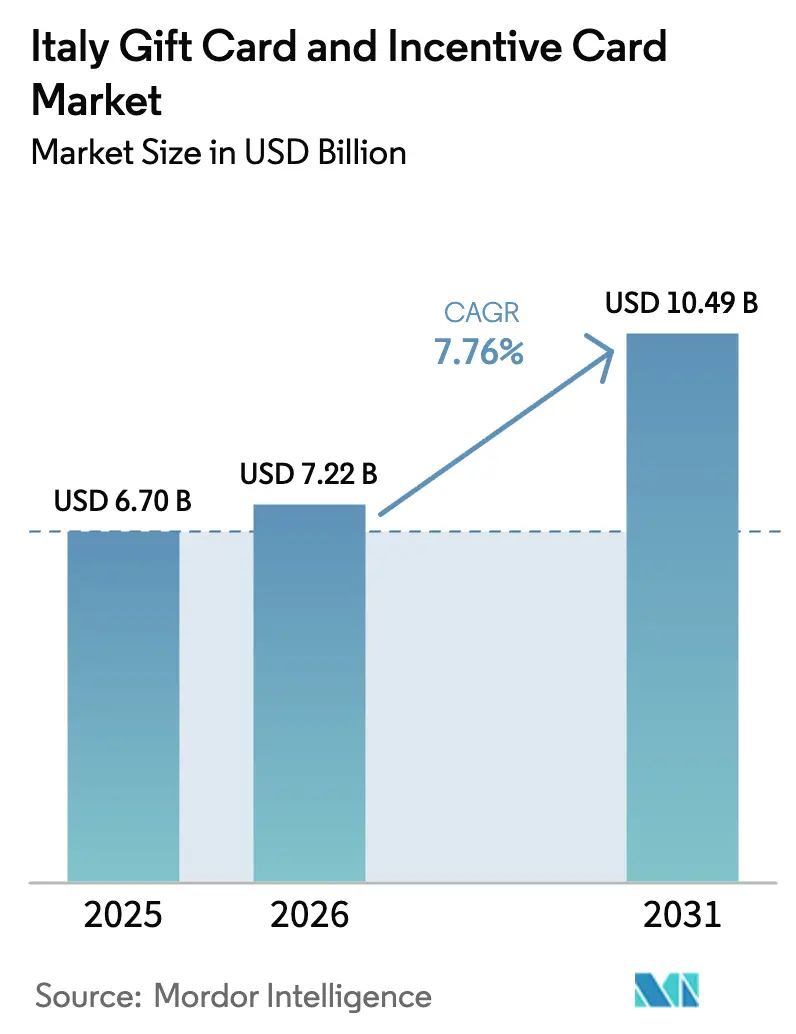
| Dimensione del mercato (2026) | 7.22 miliardo di dollari |
| Dimensione del mercato (2031) | 10.49 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.76% CAGR |
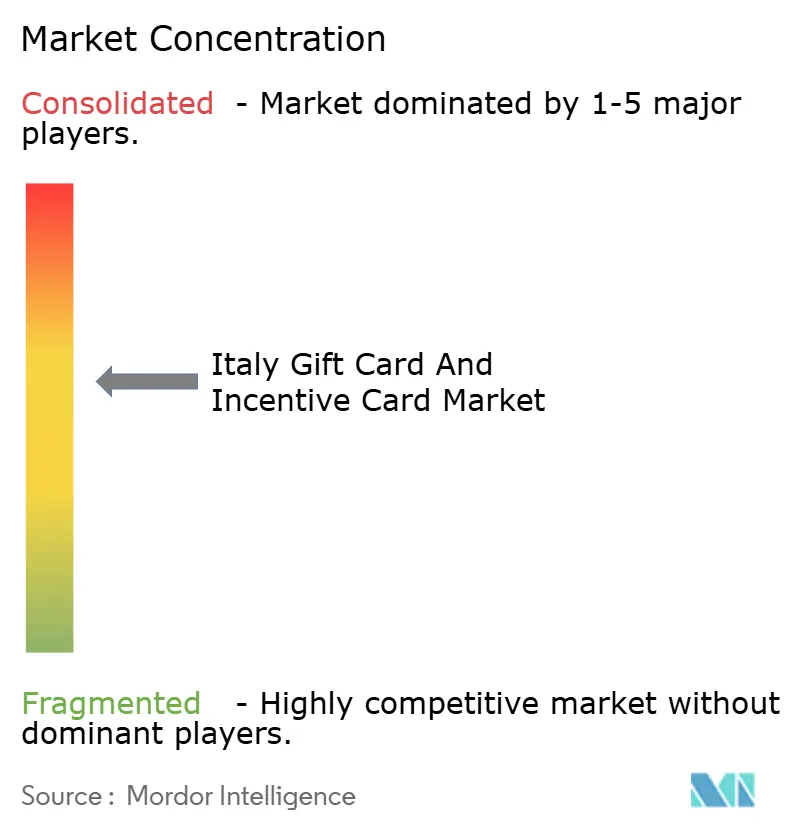
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato italiano delle carte regalo e delle carte incentivi di Mordor Intelligence
Si stima che il mercato italiano delle carte regalo e delle carte incentivi nel 2026 raggiungerà i 7.22 miliardi di dollari, in crescita rispetto ai 6.70 miliardi di dollari del 2025, con proiezioni per il 2031 che indicano 10.49 miliardi di dollari, con un CAGR del 7.76% nel periodo 2026-2031. L'adozione diffusa del contactless – il 58% delle transazioni con carta presso i punti vendita – segnala un deciso spostamento dei consumatori verso i pagamenti digitali. Il supporto normativo, che include un credito d'imposta del 30% sulle commissioni di pagamento elettronico per le piccole imprese, riduce i costi di accettazione e incoraggia gli esercenti a emettere carte regalo. I prodotti open-loop crescono più rapidamente, grazie al prestito di 220 milioni di euro di Nexi da parte della Banca Europea per gli Investimenti, che accelera l'accettazione multi-esercente. Nel frattempo, il fatturato di 464 milioni di euro di Edenred in Italia sottolinea la solida domanda B2B di incentivi per i dipendenti. Le carte fisiche continuano a dominare nonostante la fiducia nelle banche sia storicamente bassa, ma i formati digitali si stanno espandendo a tassi a due cifre, poiché Satispay, PostePay e altre piattaforme fintech integrano carte virtuali nelle app di uso quotidiano.
Punti chiave del rapporto
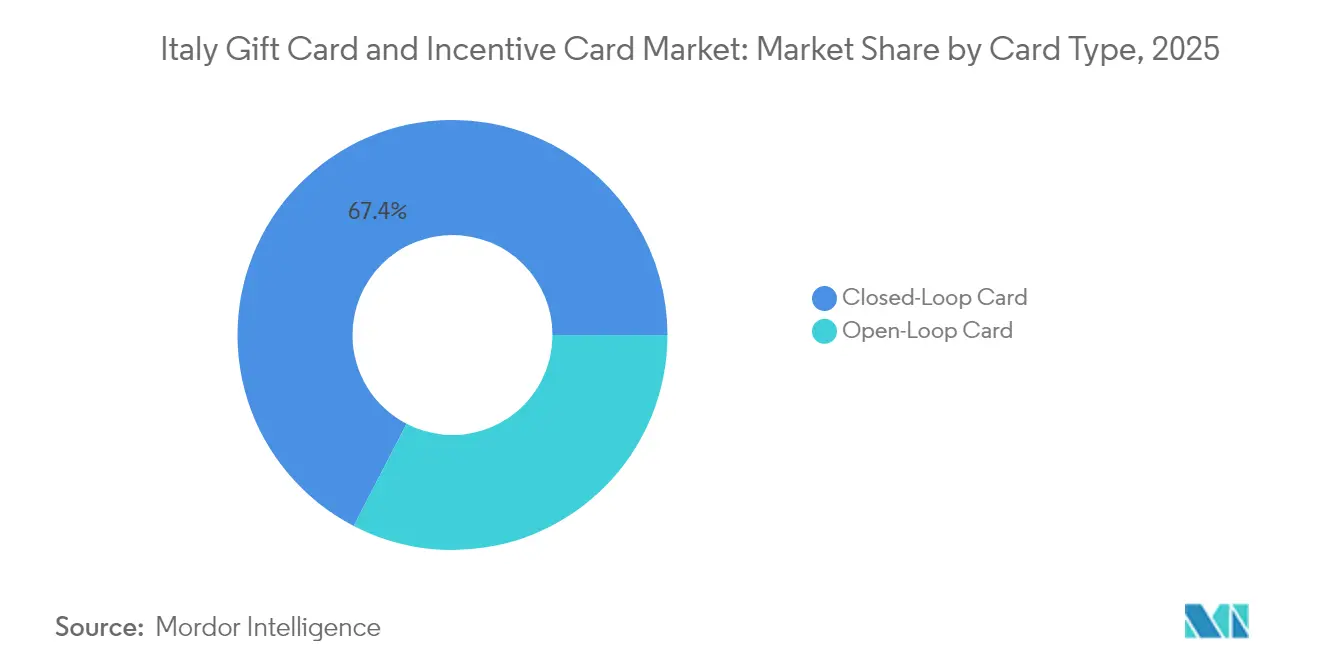
- Per tipologia di carta, nel 67.40 il circuito chiuso ha conquistato il 2025% della quota di mercato delle carte regalo e delle carte incentivi in Italia, mentre si prevede che il circuito aperto crescerà a un CAGR del 8.94% entro il 2031.
- In base al formato, nel 59.40 le carte fisiche rappresentavano il 2025% del mercato italiano delle carte regalo e delle carte incentivi; le carte digitali stanno registrando un CAGR del 12.43% entro il 2031.
- In base alla tipologia di consumatore, nel 68.90 i consumatori individuali hanno mantenuto il 2025% della quota di mercato delle carte regalo e delle carte incentivi in Italia, mentre si prevede che i programmi aziendali cresceranno a un CAGR del 9.45%.
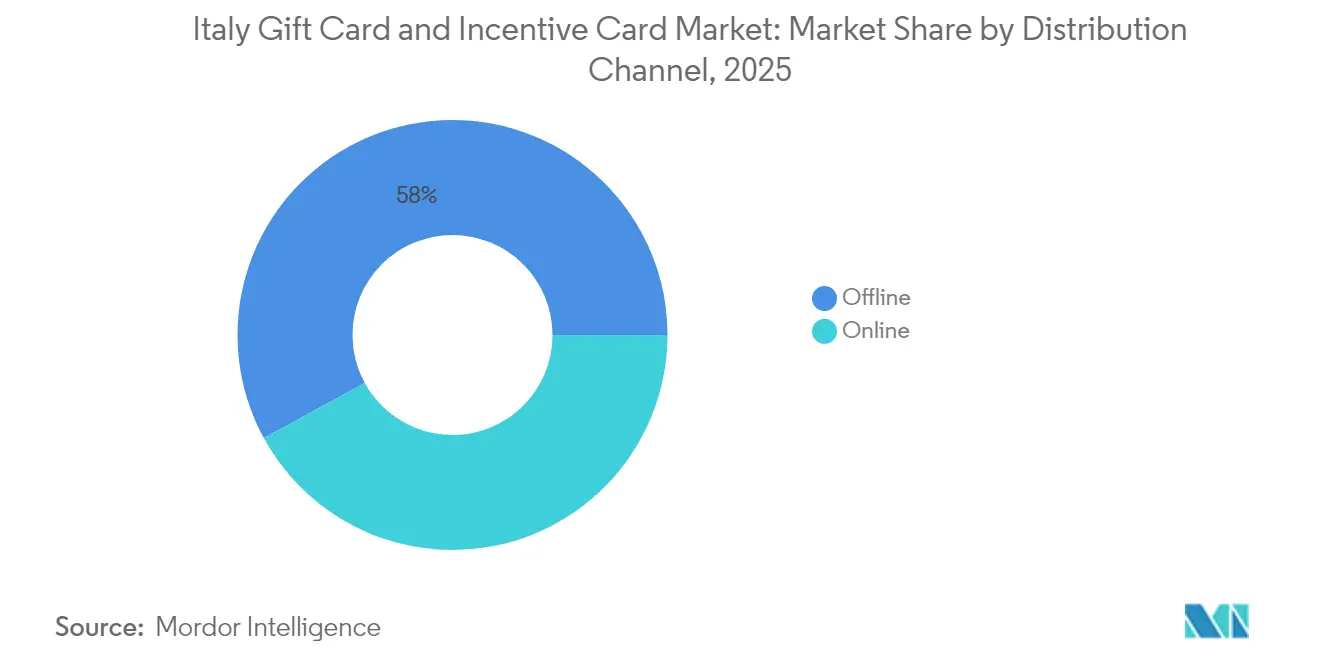
- Per canale di distribuzione, nel 57.95 i punti vendita offline rappresentavano il 2025% della quota di mercato delle carte regalo e delle carte incentivi in Italia; si prevede che i canali online cresceranno a un CAGR dell'11.55%.
- In base al settore di applicazione, “Altri settori” è leader con una quota del 33.10% del mercato italiano delle carte regalo e delle carte incentivi, ma il settore Salute, Benessere e Bellezza sta avanzando più rapidamente con un CAGR del 9.92%.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato delle carte regalo e delle carte incentivi in Italia
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento dell'adozione dell'e-commerce e dei pagamenti mobili | + 2.1% | Nazionale; più forte nelle città del nord | Medio termine (2–4 anni) |
| Domanda aziendale di incentivi e strumenti di fidelizzazione dei dipendenti | + 1.8% | Hub di Milano, Roma, Torino | A lungo termine (≥ 4 anni) |
| Spinta normativa per le transazioni senza contanti e incentivi fiscali | + 1.4% | Regioni meridionali con un'elevata presenza di PMI | A breve termine (≤ 2 anni) |
| Crescente popolarità delle carte regalo digitali/contactless | + 1.2% | Segmento giovanile a livello nazionale | Medio termine (2–4 anni) |
| Buoni regalo ESG per consumatori attenti alla sostenibilità | + 0.8% | metropoli del nord | A lungo termine (≥ 4 anni) |
| Integrazione con BNPL e super-app che consentono micro-donazioni | + 0.5% | Piattaforme e-commerce | Medio termine (2–4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento dell'adozione dell'e-commerce e dei pagamenti mobili
Il mobile commerce rappresenta già una quota significativa delle vendite online totali, ma solo una porzione relativamente piccola dei pagamenti in negozio avviene tramite dispositivi mobili, il che apre un ponte inesplorato per le carte regalo omnicanale. I portafogli digitali gestiscono oggi circa il 35% del valore delle transazioni online e dovrebbero raggiungere il 46% entro il 2027, rendendo le carte regalo pronte per l'uso in portafoglio una soluzione naturale. Le normative UE che impongono pagamenti istantanei entro il 2025 promettono l'emissione massiva in tempo reale da parte delle aziende, mentre i 7.2 milioni di carte Evolution di PostePay dimostrano il cross-selling guidato dalla piattaforma. Gli acquisti transfrontalieri di circa il 50% dei consumatori italiani ampliano la domanda di carte multivaluta. Nel complesso, il commercio omnicanale funge da volano per il mercato italiano delle carte regalo e delle carte incentive.
Domanda aziendale di incentivi e strumenti di fidelizzazione dei dipendenti
Il fatturato di 464 milioni di euro di Edenred in Italia e l'acquisizione della divisione carte energia di IP Gruppo API rivelano la portata dell'espansione B2B. La crescita organica del 18.6% di Pluxee dopo lo spin-off da Sodexo evidenzia l'interesse delle PMI per gli incentivi digitali. Le partnership di Epipoli con la catena di supermercati Esselunga dimostrano la convergenza tra carte regalo e piattaforme di dati fedeltà. Il regime fiscale italiano favorisce i benefit elettronici e l'aumento dei costi di fidelizzazione spinge le aziende a offrire premi flessibili. Di conseguenza, l'adozione da parte delle aziende stimola la crescita a lungo termine del mercato italiano delle carte regalo e delle carte incentivi.
Spinta normativa per le transazioni senza contanti e incentivi fiscali
Un credito d'imposta del 30% sulle commissioni elettroniche sovvenziona di fatto i piccoli commercianti che accettano carte regalo, facilitando l'ingresso nel mercato. La fatturazione elettronica obbligatoria si integra con l'emissione di carte digitali per una più semplice riconciliazione amministrativa. La penetrazione del contactless ha raggiunto il 58% delle transazioni con carta a seguito dei quadri normativi di sicurezza PSD2 e GDPR, rafforzando la fiducia dei consumatori. La supervisione antitrust della fusione Nexi-SIA mantiene la concorrenza sui prezzi nei servizi di elaborazione [1] OECD, “Competition Enforcement in Payment Services: Italy Case Study,” oecd.org . I limiti di interscambio inferiori alla media UE riducono i costi per gli emittenti, ampliando i margini di prodotto e accelerando l'adozione.
Crescente popolarità delle carte regalo digitali/contactless
La tokenizzazione push-to-wallet di Visa consente alle carte virtuali di essere integrate direttamente in Apple Pay o Google Pay, eliminando le difficoltà di attivazione [2] Visa Inc., “Virtual Cards: Push-to-Wallet Expansion,” visa.com . Il lancio delle carte regalo in-app di Satispay sfrutta la sua base di otto milioni di utenti durante un aumento del 22% dei pagamenti digitali durante la pandemia. L'European Payments Council sollecita una maggiore autenticazione del cliente, incoraggiando gli emittenti ad adottare l'accesso biometrico e il monitoraggio in tempo reale. I circuiti di pagamento locali BANCOMAT Pay e PagoBANCOMAT ora si integrano con Amazon Italia, dimostrando che i commercianti globali possono adottare carte digitali specifiche per l'Italia. Nel complesso, queste tendenze attraggono maggiormente le fasce demografiche più giovani nel mercato italiano delle carte regalo e delle carte incentivo.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescenti preoccupazioni in materia di frodi e sicurezza informatica | -1.1% | Segmenti digitali in primo piano a livello nazionale | A breve termine (≤ 2 anni) |
| Costi rigorosi di conformità AML/KYC | -0.9% | B2B, emittenti ad alto valore | Medio termine (2–4 anni) |
| Passività per rotture quando le scorte a ciclo chiuso si saturano | -0.7% | Programmi di vendita al dettaglio maturi | A lungo termine (≥ 4 anni) |
| Le popolazioni che invecchiano sono più lente ad adottare i regali digitali | -0.6% | Sud rurale e isole | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescenti preoccupazioni in materia di frodi e sicurezza informatica
L'European Payments Council cita l'escalation degli attacchi di ingegneria sociale che costringono gli emittenti a investire nel monitoraggio basato sull'IA, gonfiando i costi operativi [3] European Payments Council, “Payment Threats & Fraud Trends Report 2024,” europeanpaymentscouncil.eu . Le truffe di pagamento push autorizzato sfruttano l'irreversibilità delle carte regalo, erodendo la fiducia dei consumatori. Il prossimo regolamento UE sui servizi di pagamento discute l'allocazione della responsabilità, creando incertezza strategica. Le fintech più piccole devono acquistare strumenti di sicurezza esternalizzati, comprimendo i margini, mentre i processori più grandi come Nexi investono centinaia di milioni nella difesa informatica. La persistente copertura mediatica delle violazioni dei dati rallenta l'acquisizione di nuovi utenti nel settore italiano delle carte regalo e delle carte incentivo.
Costi rigorosi di conformità AML/KYC per gli emittenti
La sovrapposizione delle norme GDPR e Digital Services Act impone procedure più rigorose in materia di protezione dei dati. Edenred prevede un impatto sull'EBITDA di 60 milioni di euro a causa del tetto massimo alle commissioni per gli esercenti in Italia e dei relativi aggiornamenti di conformità. Il controllo antitrust su fusioni come Nexi-SIA allunga i tempi di negoziazione e richiede una rendicontazione dettagliata. Gli emittenti più piccoli si trovano ad affrontare oneri di costi fissi, frenando i lanci di prodotti. Le offerte transfrontaliere devono conciliare i diversi regimi antiriciclaggio dell'UE, rallentando la scalabilità internazionale del mercato italiano delle carte regalo e delle carte incentive.
Analisi del segmento
Per tipo di carta: l'innovazione a circuito aperto sfida la tradizione a circuito chiuso
Nel 67.40, le carte a circuito chiuso hanno dominato il 2025% del mercato italiano delle gift card e delle carte incentive, poiché i rivenditori le hanno utilizzate per vincolare i clienti a ecosistemi proprietari. Il loro predominio garantisce l'acquisizione dei dati, aumenta i margini delle private label e finanzia promozioni personalizzate. L'obiettivo di Carrefour di aumentare la penetrazione delle private label al 40% delle vendite di prodotti alimentari entro il 2026 dimostra come le gift card indirizzino il traffico verso i marchi interni. La partnership di fidelizzazione tra Epipoli ed Esselunga integra offerte personalizzate sui wallet a circuito chiuso, ampliando l'engagement.
Si prevede che le alternative open-loop cresceranno a un CAGR del 8.94% fino al 2031, supportate dall'integrazione di BANCOMAT Pay con Amazon Italia e dalle API token-push di Visa. Il prestito BEI da 220 milioni di euro di Nexi garantisce aggiornamenti dell'accettazione multi-esercente, riducendo l'attrito per transazione. I limiti di interscambio più bassi consentono agli emittenti di applicare prezzi competitivi, mentre una penetrazione del 50% degli acquirenti transfrontalieri rende le carte universali attraenti. Con l'espansione delle utility open-loop, queste sono sulla buona strada per ridurre nel tempo la quota di quelle closed-loop nel mercato italiano delle carte regalo e delle carte incentive.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di formato: L'innovazione digitale trasforma i regali tradizionali
Nel 59.40, le carte fisiche hanno mantenuto il 2025% della quota di mercato delle gift card e delle carte incentive in Italia, rafforzate dall'affinità culturale per i regali tangibili e dalla fitta rete di punti vendita fisici del Paese. I 24 centri commerciali italiani di Eurocommercial Properties sono un esempio di luoghi in cui prosperano gli espositori di gift card impulsive.
Eppure, le versioni digitali stanno facendo un balzo in avanti con un CAGR del 12.43%, alimentate dall'emissione in-app di Satispay, dai flussi push-to-wallet di Visa e dal sentiment ESG che favorisce i regali plastic-free. MyGiftCardPlusGreen di Epipoli sostituisce il PVC con codici virtuali, allineando la spesa con gli esercenti eco-sostenibili. I rivenditori riducono i costi di produzione e logistica, liberando capitale per promozioni mirate. Le carte digitali ricche di dati alimentano l'analisi dei dati fedeltà, rendendole fondamentali per la futura crescita del mercato italiano delle carte regalo e delle carte incentive.
Per tipologia di consumatore: il segmento aziendale guida la crescita strategica
I privati rappresentano ancora il 68.90% del valore delle transazioni, riflettendo le consolidate abitudini di regali per le festività e le famiglie. Tuttavia, la domanda aziendale sta crescendo a un CAGR del 9.45%, poiché le aziende adottano le carte per benefit e programmi premio con agevolazioni fiscali. L'acquisizione da parte di Edenred della base di carte energetiche di IP Gruppo API porta 50,000 clienti B2B, a dimostrazione dello slancio positivo del mercato.
Le agevolazioni fiscali sulle commissioni elettroniche riducono i costi per i datori di lavoro e le carte benessere soddisfano i crescenti requisiti ESG e di benessere. L'impegno di Pluxee per le PMI illustra il potenziale di spazi vuoti, soprattutto per i 4 milioni di piccole imprese italiane. Con l'accelerazione dell'adozione da parte delle aziende, il settore italiano delle carte regalo e delle carte incentivi si avvia a riequilibrarsi verso flussi di entrate B2B.
Per canale di distribuzione: le strategie omnicanale colmano il divario fisico-digitale
Nel 57.95, i punti vendita offline rappresentavano il 2025% della quota di mercato di carte regalo e carte incentivi in Italia, grazie alla diffusione di catene di supermercati, edicole e centri commerciali che supportano la gratificazione immediata. Leader omnicanale come Carrefour integrano voucher con codice QR utilizzabili sia in negozio che online, garantendo la fluidità del canale.
Le vendite online stanno crescendo a un CAGR dell'11.55%, grazie a una partecipazione del 50% all'e-commerce transfrontaliero e alla crescente penetrazione dei portafogli elettronici. Il supporto di Viva.com a BANCOMAT Pay sui siti dei commercianti consente flussi di pagamento unificati. La riduzione delle esigenze di inventario, l'evasione immediata e gli upsell basati sui dati rendono i centri commerciali digitali convenienti per gli emittenti, posizionando l'online come motore di crescita per il mercato italiano delle carte regalo e delle carte incentivi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per settore di applicazione: Salute e benessere guidano la trasformazione del settore
L'altro segmento industriale controllava il 33.10% della quota di mercato di carte regalo e carte incentivi in Italia nel 2025, dato l'ampio mix di settori come automotive, bricolage e servizi. Tuttavia, Salute, Benessere e Bellezza stanno crescendo a un CAGR del 9.92%, poiché i consumatori danno priorità alla cura di sé dopo la pandemia. Il riciclo di abbigliamento in cambio di carte di Klépierre attinge al benessere e alla sostenibilità incentivando il decluttering del guardaroba.
Le carte Food & Beverage valorizzano la cultura culinaria italiana, mentre l'elettronica beneficia della domanda di dispositivi digitali alimentata dai finanziamenti del Piano Nazionale di Ripresa. L'allineamento ESG rimane un tema universale: i buoni verdi di Epipoli e i workshop sulla circolarità di IKEA garantiscono che la consapevolezza ambientale permei ogni settore verticale, consolidando uno slancio diversificato all'interno del mercato italiano delle gift card e delle carte incentive.
Analisi geografica
Le regioni del Nord Italia dominano il valore delle transazioni grazie a redditi più elevati, infrastrutture commerciali capillari e banda larga avanzata. Lombardia, Veneto ed Emilia-Romagna ospitano cluster fintech dove prosperano i programmi di innovazione di Nexi e i progetti finanziati dalla BEI. Le sedi centrali di Milano, Roma e Torino generano una domanda B2B smisurata, come dimostrano le solide vendite regionali di Edenred.
Il Sud Italia è in ritardo nell'adozione del digitale, ma è quello che beneficia maggiormente del credito d'imposta del 30% che compensa le commissioni di accettazione per i piccoli commercianti. Qui, le carte fisiche uniscono culture incentrate sul contante, mentre le campagne educative mirano a far migrare gli utenti online. Le località turistiche di Toscana, Liguria e Veneto registrano picchi stagionali, poiché i viaggiatori utilizzano carte regalo aeroportuali e duty-free legate alla presenza commerciale di Avolta.
Le dinamiche transfrontaliere sono importanti: metà degli acquirenti italiani acquista da siti esteri, il che richiede soluzioni multivaluta e open-loop. I mandati UE sui pagamenti istantanei armonizzeranno i pagamenti a livello nazionale, colmando i divari regionali. Con l'equalizzazione delle infrastrutture, il mercato italiano delle gift card e delle carte incentive dovrebbe mostrare una dispersione geografica più equilibrata, pur rimanendo ancorato al peso economico del Nord.
Panorama normativo
In Italia, molte carte regalo e carte fedeltà sono strutturate in modo da qualificarsi come strumenti di pagamento a spesa limitata ai sensi della PSD2, a condizione che il riscatto sia limitato a una rete di esercenti definita o a una gamma ristretta di beni e servizi. Laddove i programmi operino come offerte a rete limitata, gli emittenti con un volume annuo di transazioni superiore a 1 milione di euro sono soggetti a obblighi di notifica e di rendicontazione operativa nei confronti della Banca d'Italia, il che tende a spingere i programmi più ampi, a circuito chiuso e multi-esercente, verso una maggiore formalizzazione della conformità e dei controlli.
Il trattamento fiscale segue il quadro normativo UE sui voucher (Direttiva 2016/1065), che distingue i voucher monouso (IVA dovuta all'emissione) dai voucher multiuso (IVA dovuta al momento del riscatto). Questa classificazione influenza il modo in cui emittenti e commercianti definiscono le condizioni di riscatto e i flussi di regolamento. Il 3 febbraio 2026, la Banca d'Italia ha aggiornato le disposizioni di vigilanza per gli istituti di pagamento e gli istituti di moneta elettronica, allineando le aspettative di vigilanza ai requisiti di rischio ICT e di resilienza operativa previsti dal DORA per gli enti regolamentati in Italia.
Analisi della catena del valore
La catena del valore inizia con gli sponsor del programma e i generatori di domanda, tra cui i rivenditori per le carte a circuito chiuso, i datori di lavoro e le piattaforme di welfare aziendale per le carte incentivanti e i grandi commercianti online. L'emissione e l'orchestrazione sono gestite internamente dai grandi rivenditori o tramite abilitatori e processori specializzati che si occupano della creazione delle carte, della generazione dei codici, del regolamento, del controllo delle frodi e dell'amministrazione del programma. Attori come Epipoli e Amilon supportano la distribuzione digitale e i flussi di lavoro relativi agli incentivi, mentre i fornitori di infrastrutture di pagamento come Nexi consentono l'accettazione e l'instradamento per i casi d'uso a circuito aperto.
La distribuzione si avvale di espositori fisici e punti vendita in supermercati, centri commerciali e negozi specializzati, nonché di canali online e in-app integrati in app fintech e di pagamento. L'accettazione dipende dagli acquirenti, dai fornitori di POS e dai sistemi di wallet o tokenizzazione per i formati digitali, mentre il riscatto e la riconciliazione confluiscono nei sistemi back-office dei commercianti, inclusi i flussi di lavoro di fatturazione elettronica. La conformità normativa è fondamentale in ogni fase: i programmi a rete limitata che superano la soglia di segnalazione di 1 milione di euro richiedono notifiche e segnalazioni alle autorità di regolamentazione, e gli investimenti in resilienza operativa allineati al DORA a partire da gennaio 2025 aumentano la necessità di una gestione sicura del ciclo di vita del codice, del monitoraggio e della risposta agli incidenti per gli emittenti e le piattaforme digitali.
Panorama competitivo
La concentrazione del mercato è moderata e in fase di restringimento. L'acquisizione di Epipoli da parte di Investcorp nel 2025 segna un rinnovato consolidamento, con il private equity che aggrega operatori di nicchia. La precedente fusione tra Nexi e SIA, avvenuta nel rispetto delle normative antitrust, ha creato un campione nazionale che investe 395 milioni di euro all'anno in aggiornamenti tecnologici. Visa, Mastercard e American Express continuano a fornire servizi ferroviari, ma fintech locali come Satispay e Viva.com conquistano quote di mercato grazie a modelli di acquisizione a basso costo.
La differenziazione strategica si basa sugli ecosistemi piuttosto che sulla sola emissione di carte. Edenred sta integrando analisi e contenuti sul benessere per compensare il calo di 60 milioni di euro sull'EBITDA dovuto ai limiti di interscambio. Pluxee si posiziona come partner per le PMI, offrendo carburante, pasti e benefit benessere in un'unica piattaforma. Avolta sfrutta le concessioni aeroportuali per effettuare il cross-selling di carte regalo di viaggio con coupon duty-free, mentre Poste Italiane capitalizza sulla sua portata di 35 milioni di clienti per lanciare servizi combinati di telecomunicazioni, servizi bancari e regali.
La tecnologia alimenta le dinamiche della corsa agli armamenti. La suite API di Visa consente la tokenizzazione istantanea del portafoglio, mentre la migrazione al cloud di Nexi riduce la latenza nell'individuazione delle frodi. L'ESG rimane un campo di battaglia per il branding: le carte regalo ecologiche di Epipoli e le iniziative di retail circolare di Klépierre incontrano il favore dei consumatori più giovani. L'intensità competitiva aumenterà con la riduzione dei ricavi da interscambio e con il passaggio degli operatori ai servizi a valore aggiunto per proteggere i margini nel mercato italiano delle carte regalo e delle carte incentive.
Leader del settore delle carte regalo e delle carte incentivi in Italia
Gruppo Epipoli
Pagamenti Nexi
PostPay
Edenred
Amazon.com
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Giugno 2026: Nexi ha annunciato una partnership con Younited per integrare il credito istantaneo Younited Pay nei canali di accettazione di Nexi in Italia. La collaborazione collega l'acquisizione di esercenti con la possibilità di pagamento rateale, supportando casi d'uso di checkout di valore più elevato in cui le carte regalo e le carte fedeltà sono spesso combinate con altri metodi di pagamento.
- Gennaio 2026: Epipoli ha ampliato il suo portfolio di carte regalo digitali con il lancio di una carta regalo digitale Samsung distribuita attraverso la sua rete. L'aggiornamento rafforza il catalogo di Epipoli per i regali ai consumatori e i programmi di incentivazione aziendale, consolidando il ruolo degli abilitatori specializzati nella distribuzione digitale.
- Luglio 2024: Nexi ha stretto una partnership con Amazon.it per abilitare BANCOMAT Pay come opzione di pagamento per gli acquisti online. L'aggiunta di un circuito di pagamento nazionale al checkout di un importante rivenditore online favorisce una maggiore diffusione dei metodi di pagamento italiani, migliorando il percorso per l'utilizzo online di buoni regalo aperti e multi-merchant.
Ambito e metodologia
Le carte regalo vengono utilizzate come tecnica di sviluppo per promuovere le imprese, attirare nuovi clienti, aumentare la consapevolezza del marchio, ridurre le frodi e aumentare le vendite aziendali. Una carta regalo può anche essere utilizzata come forma di pagamento alternativa in un particolare negozio o negozio aziendale per effettuare acquisti di beni o servizi. Il mercato delle Gift Card e delle Incentive Card in Italia è segmentato in base al tipo di carta (Closed-loop card, open-loop card), Tipo di consumatore (Retail Consumer, Corporate Consumer), per categoria di spesa (E-commerce e grandi magazzini, ristoranti e bar, supermercati, ipermercati e minimarket, intrattenimento e giochi, negozi specializzati, salute e benessere, viaggi, altro) e per canale di distribuzione (online, offline).
Per tipo di carta
| Scheda ad anello aperto |
| Carta a circuito chiuso |
Per tipo di formato
| Carta digitale |
| Carta fisica |
Per tipo di consumatore
| Individuale (B2C) |
| Aziendale (B2B) |
Per canale di distribuzione
| Online |
| disconnesso |
Per settore di applicazione
| Cibo e bevande |
| Salute, benessere e bellezza |
| Abbigliamento, calzature e accessori |
| Elettronica di consumo |
| Altre industrie |
| Per tipo di carta | Scheda ad anello aperto |
| Carta a circuito chiuso | |
| Per tipo di formato | Carta digitale |
| Carta fisica | |
| Per tipo di consumatore | Individuale (B2C) |
| Aziendale (B2B) | |
| Per canale di distribuzione | Online |
| disconnesso | |
| Per settore di applicazione | Cibo e bevande |
| Salute, benessere e bellezza | |
| Abbigliamento, calzature e accessori | |
| Elettronica di consumo | |
| Altre industrie |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è l'attuale dimensione del mercato italiano delle carte regalo e delle carte incentivi?
Nel 7.22 il mercato valeva 2026 miliardi di dollari e si prevede che raggiungerà i 10.49 miliardi di dollari entro il 2031, con un CAGR del 7.76%.
Quale tipo di carta sta crescendo più velocemente?
I prodotti a circuito aperto registrano il maggiore slancio, con un CAGR previsto del 8.94% fino al 2031, poiché i consumatori cercano flessibilità tra più commercianti.
Perché le carte regalo aziendali stanno guadagnando popolarità?
Le aziende italiane sfruttano un credito d'imposta del 30% sulle commissioni elettroniche e apprezzano le carte regalo come premi flessibili ed economicamente vantaggiosi per i dipendenti, stimolando un CAGR del 9.45% nel segmento aziendale.
Quanto sono importanti le gift card digitali in Italia?
I formati digitali crescono a un CAGR del 12.43%, trainati dall'integrazione del portafoglio, dalla consegna immediata e dalle preferenze in materia di sostenibilità, anche se le carte fisiche continuano a dominare la spesa complessiva.
Quali sono i principali rischi a cui vanno incontro gli emittenti?
L'aumento delle frodi, gli obblighi AML/KYC più severi e le passività per rotture su inventari a ciclo chiuso saturi incidono sui margini e sulla complessità operativa.
Quali regioni presentano le maggiori opportunità di espansione?
L'Italia settentrionale è in testa alla classifica per spesa, ma le regioni meridionali offrono un potenziale di crescita significativo, poiché gli incentivi fiscali e gli sforzi educativi convertono i commercianti che pagano in contanti all'accettazione delle carte regalo digitali.


