

Dimensioni e quota del mercato italiano delle apparecchiature di ricarica per veicoli elettrici
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
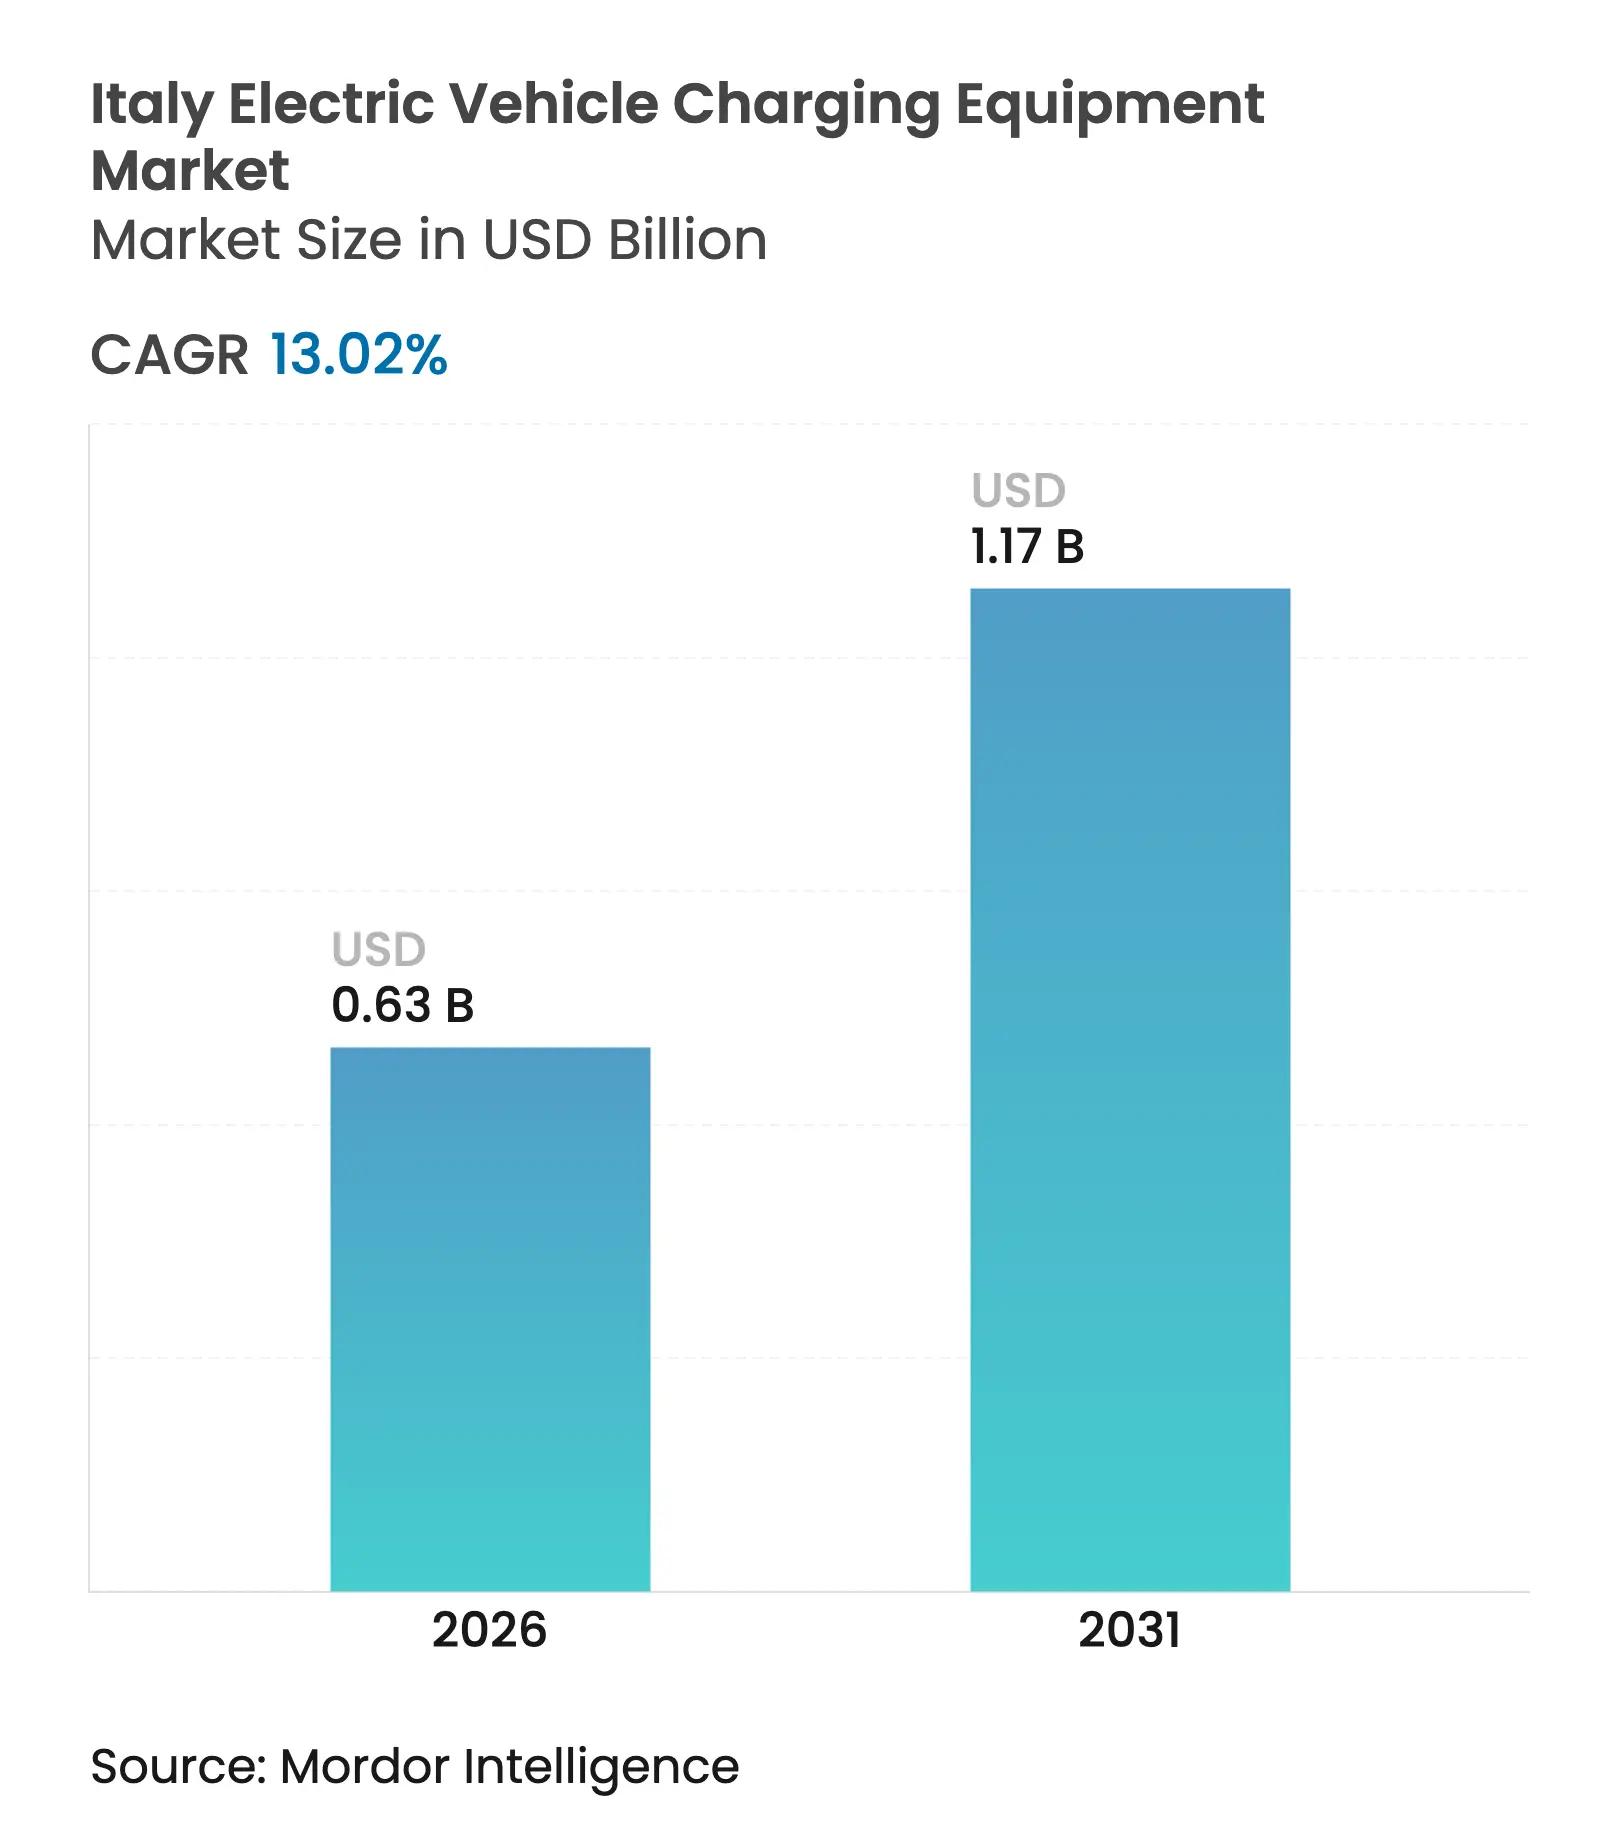
| Dimensione del mercato (2026) | 0.63 miliardo di dollari |
| Dimensione del mercato (2031) | 1.17 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 13.02% CAGR |
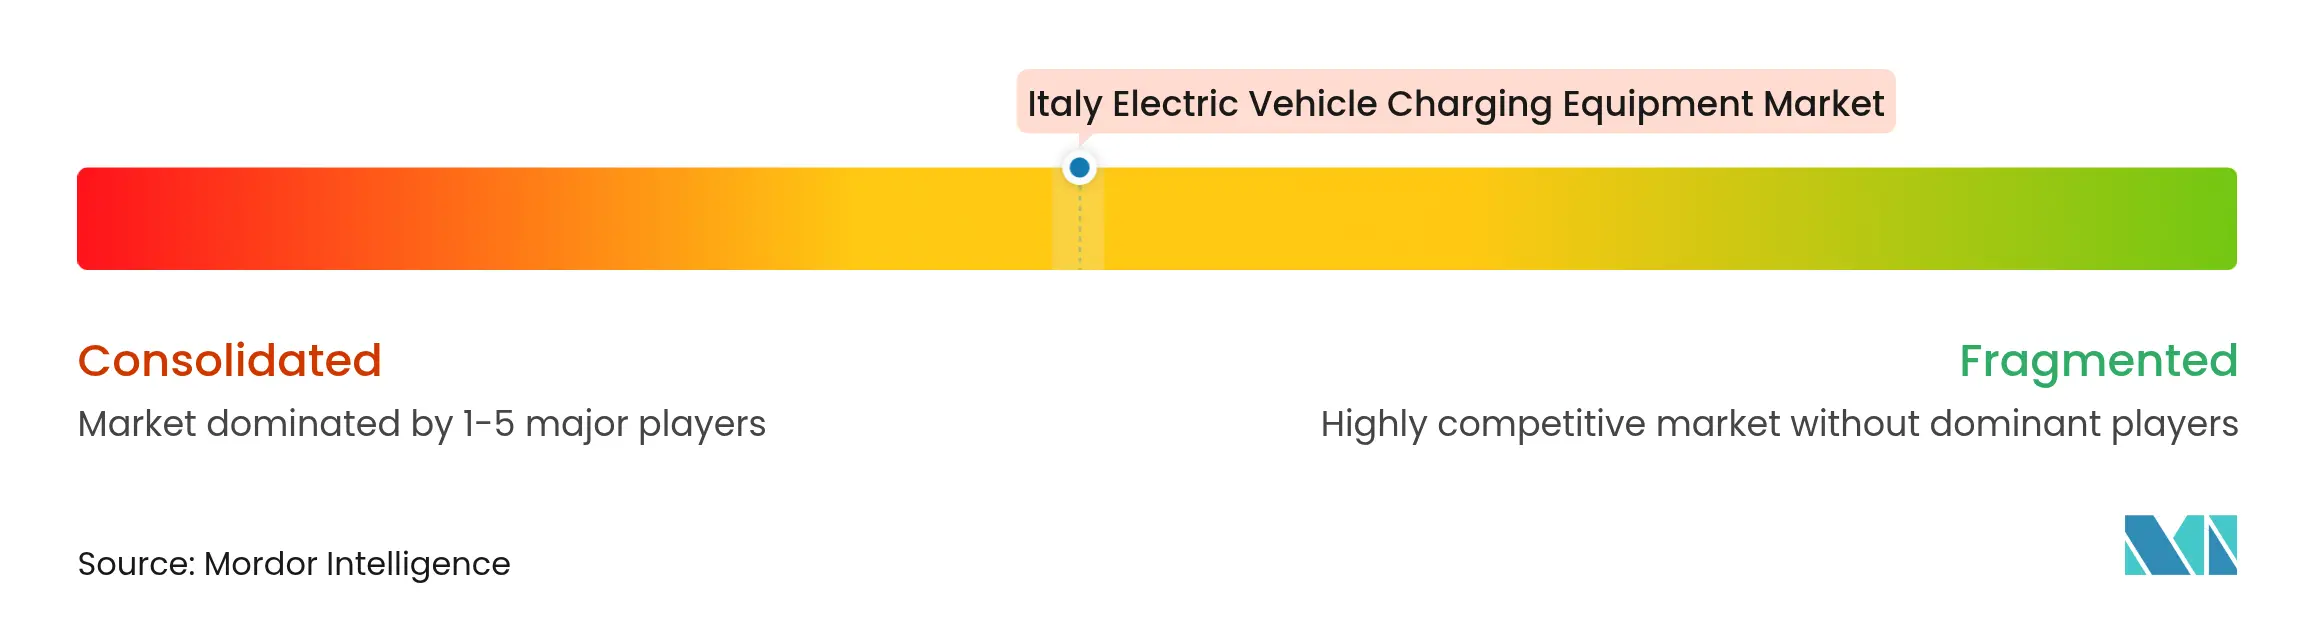
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato italiano delle apparecchiature di ricarica per veicoli elettrici di Mordor Intelligence
Si stima che il mercato italiano delle apparecchiature di ricarica per veicoli elettrici abbia raggiunto le dimensioni di 0.56 miliardi di dollari nel 2025 e che crescerà da 0.63 miliardi di dollari nel 2026 a 1.17 miliardi di dollari entro il 2031, con un CAGR del 13.02% nel periodo di previsione (2026-2031).
La crescita è determinata da tre dinamiche concomitanti: la crescente domanda residenziale da parte dei primi utilizzatori, l'accelerazione dell'implementazione di corridoi ultraveloci per soddisfare la mobilità a lungo raggio e i progetti di depositi di grandi dimensioni per flotte municipali e logistiche. Il Regolamento sulle Infrastrutture per i Combustibili Alternativi (AFIR) obbliga il Paese a installare un punto di ricarica pubblico per ogni kilowatt di capacità delle batterie dei veicoli elettrici venduto, costringendo comuni e concessionari autostradali a comprimere le tempistiche per le autorizzazioni. Il Piano Nazionale di Ripresa e Resilienza (PNRR) italiano stanzia 731 milioni di euro per 21,000 stazioni di ricarica pubbliche entro il 2026, ma molti comuni del Sud devono ancora affrontare colli di bottiglia nella rete a media tensione. Operatori finanziati dalle utility come Enel X Way e Be Charge sfruttano le risorse di rete esistenti per accelerare l'implementazione, mentre specialisti hardware come Alpitronic e Kempower competono sulla densità di potenza e sulle garanzie di uptime. I rischi principali includono code di autorizzazione comunale da 12 a 18 mesi, aggiornamenti dei trasformatori da oltre 100,000 euro per siti >150 kW e un utilizzo in calo dei caricabatterie pubblici cittadini con l'aumento della penetrazione della ricarica domestica.
Punti chiave del rapporto
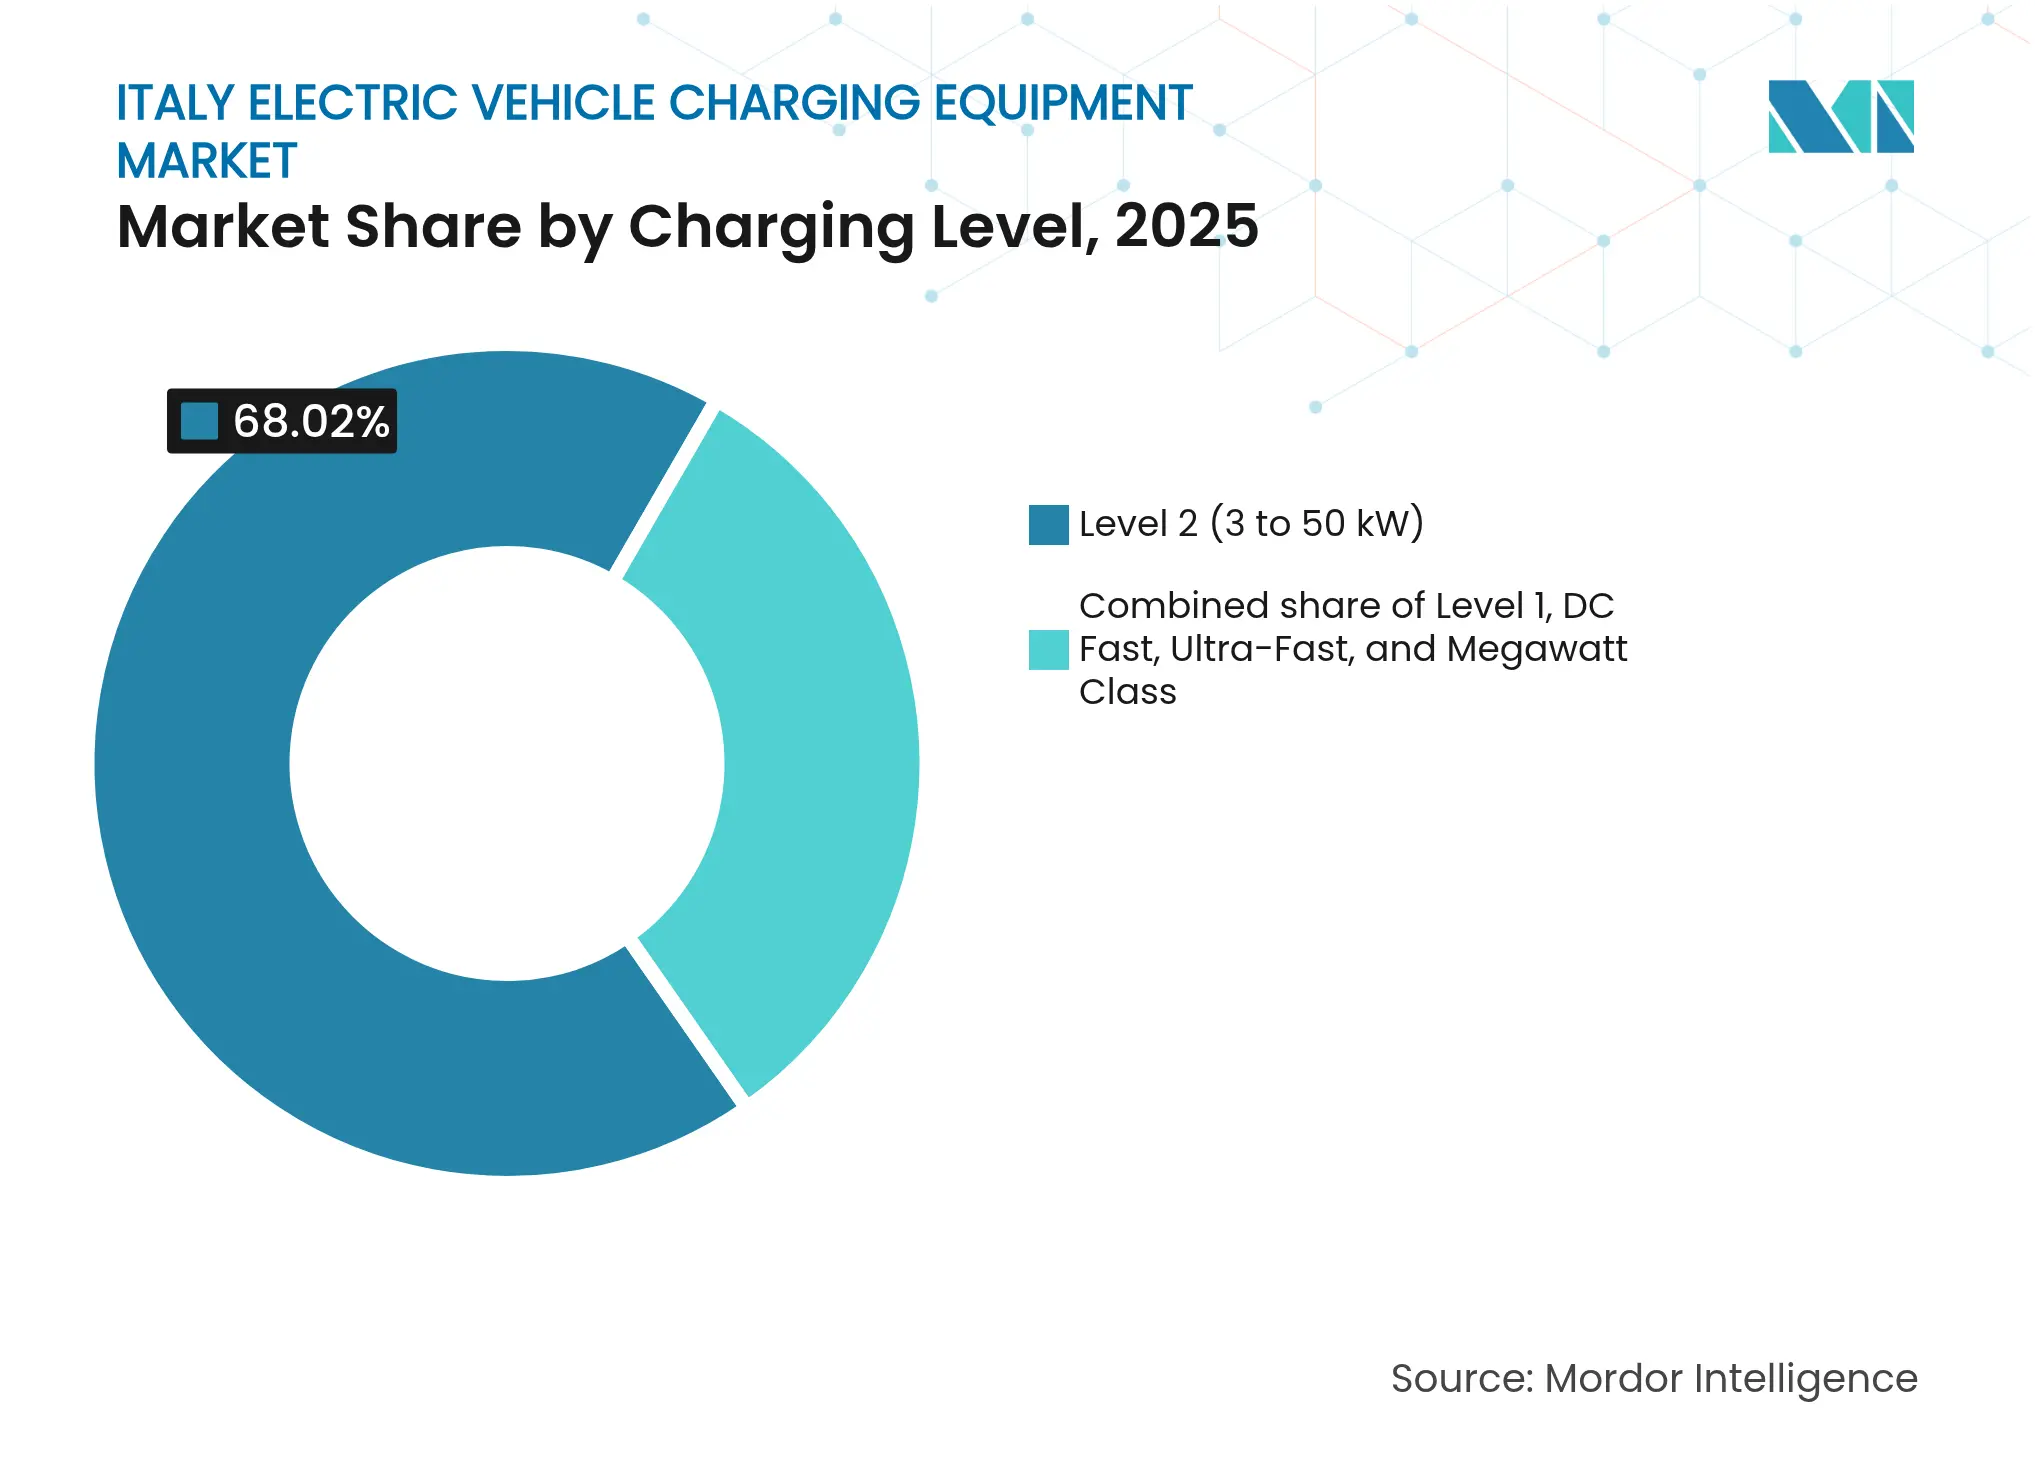
- In base al livello di ricarica, nel 2025 le unità di Livello 2 hanno conquistato il 68.02% della quota di mercato delle apparecchiature di ricarica per veicoli elettrici in Italia, mentre si prevede che i caricabatterie di classe megawatt cresceranno a un CAGR del 30.6% fino al 2031.
- In base al sito di installazione, nel 2025 le aree residenziali rappresentavano il 72.88% del mercato italiano delle apparecchiature di ricarica per veicoli elettrici, mentre gli hub dei trasporti stanno registrando un CAGR del 28.4% fino al 2031.
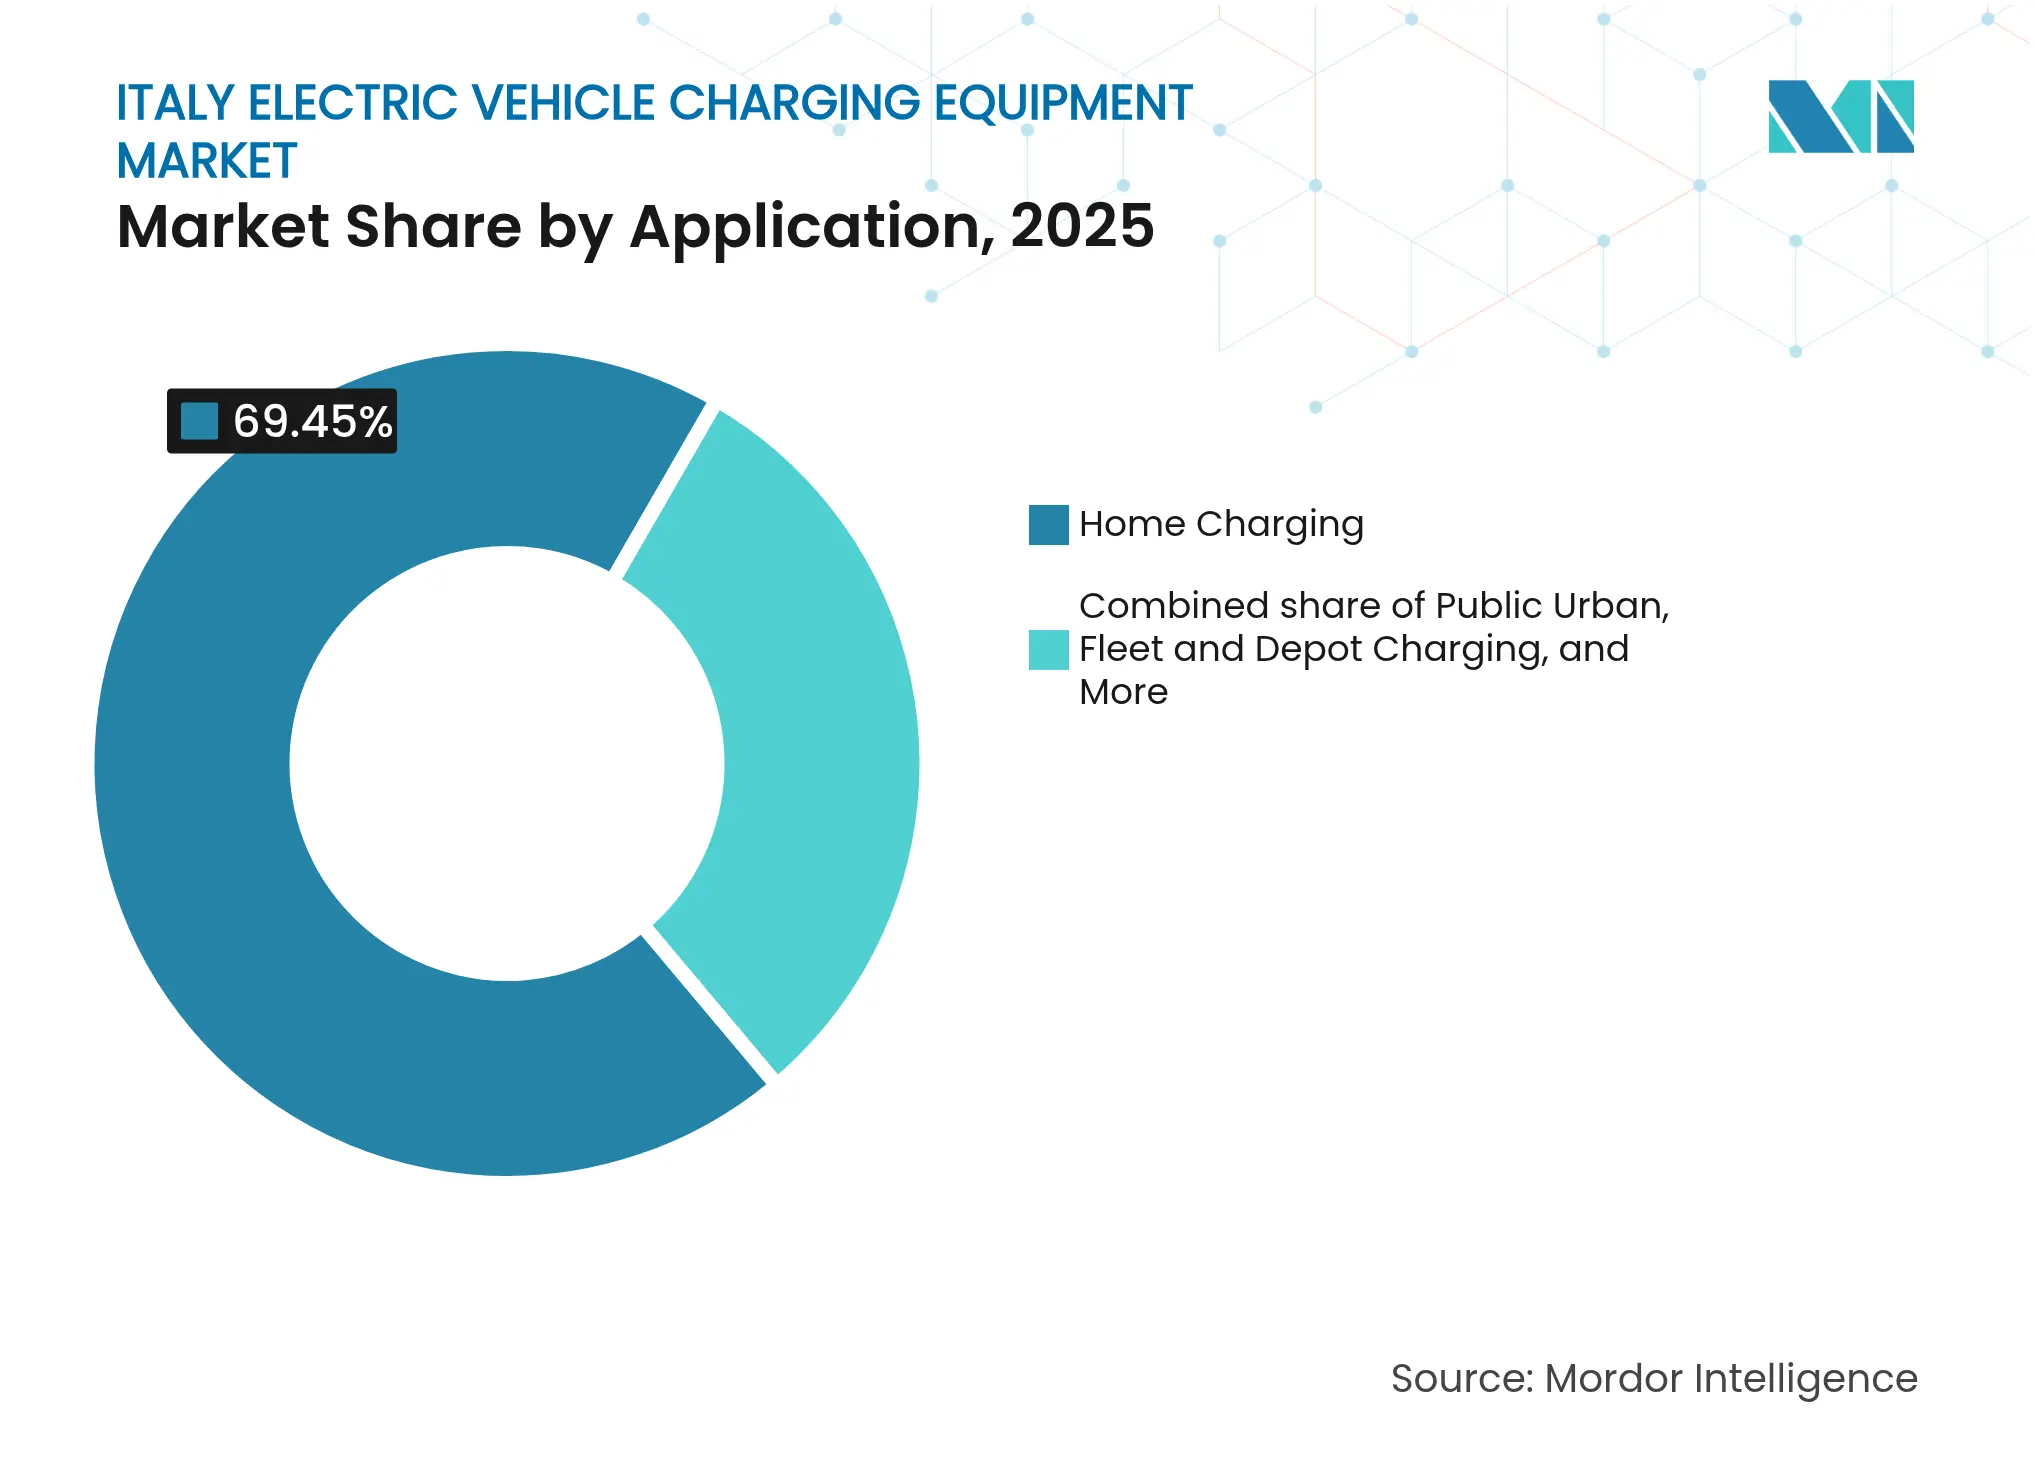
- Per applicazione, nel 2025 la ricarica domestica ha rappresentato il 69.45% del mercato italiano delle apparecchiature di ricarica per veicoli elettrici, ma la ricarica in flotta e in deposito è destinata a crescere a un CAGR del 31.7% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato delle apparecchiature di ricarica per veicoli elettrici in Italia
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Incentivi fiscali governativi di sostegno all'acquisto e tariffe di parcheggio ridotte | + 2.8% | Nazionale, maggiore adesione in Lombardia, Lazio, Emilia-Romagna | A breve termine (≤ 2 anni) |
| L'integrazione delle energie rinnovabili stimola la domanda di sistemi di ricarica intelligenti e di gestione dell'energia | + 3.1% | Nazionale, concentrato nelle zone solari settentrionali | Medio termine (2-4 anni) |
| Elettrificazione della flotta logistica che crea ordini all'ingrosso | + 3.5% | Nazionale, primi guadagni a Milano, Bologna, Roma | Medio termine (2-4 anni) |
| AFIR impone la densità del caricabatterie per kW venduto | + 2.6% | Quadro di conformità nazionale e UE | A lungo termine (≥ 4 anni) |
| Progetti pilota V2G bidirezionali emergenti | + 1.3% | Nazionale, piloti in Piemonte, Veneto, Toscana | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Incentivi fiscali di sostegno governativi e tariffe di parcheggio ridotte
Il programma italiano Ecobonus, rinnovato nel 2024, offre fino a 5,000 euro per veicolo elettrico, innescando un aumento del 42% delle richieste di rimborso durante il primo semestre del 2024. [1] Ministero dell'Ambiente e della Sicurezza Energetica, “Ecobonus 2024”, mase.gov.it Il parcheggio gratuito o scontato per i veicoli elettrici a Milano, Torino e Bologna riduce ulteriormente il costo totale di proprietà, spingendo gli indecisi verso l'installazione di colonnine di ricarica domestiche. I picchi di domanda si concentrano nelle regioni settentrionali, tuttavia il fondo di sovvenzioni limitato crea cicli di acquisto discontinui che complicano la pianificazione delle scorte per i produttori e gli operatori di punti di ricarica.
L'integrazione delle energie rinnovabili stimola la domanda di sistemi di ricarica intelligenti e di gestione dell'energia
Nel 2024 le energie rinnovabili hanno fornito il 43% del mix elettrico italiano, esercitando pressione sui DSO per gestire i picchi serali. [2] Gestore dei Servizi Energetici, “Rapporto Energie Rinnovabili 2024,” gse.it La piattaforma JuiceNet di Enel X regola la velocità di ricarica su 12,000 punti residenziali, riducendo i costi di sessione del 18%. Il Clean Energy Package impone l'aggregazione della risposta alla domanda entro il 2025, favorendo i fornitori che offrono pacchetti hardware con software di spostamento del carico e accumulo stazionario.
Logistica-Elettrificazione della flotta Creazione di ordini all'ingrosso
Bologna ha inaugurato il primo deposito di autobus completamente elettrici in Italia nel marzo 2024, con 51 satelliti Kempower che alimentano 127 autobus elettrici. L'ATAC di Roma ha assegnato a Iveco un contratto per 411 autobus che richiede la ricarica in deposito su più piazzole. Poste Italiane e GLS Italia ora indicono gare d'appalto pluriennali per il servizio di ricarica, garantendo un utilizzo prevedibile che migliora la bancabilità del progetto.
AFIR impone la densità del caricabatterie per kW venduto
A partire da aprile 2024, l'AFIR impone l'installazione di circa 110,000 punti di ricarica pubblici entro il 2030 e prevede la presenza di stazioni di ricarica rapida da 150 kW ogni 60 km sui corridoi TEN-T. Free To X, una joint venture tra NHOA e Autostrade, si è impegnata a installare 100 stazioni autostradali entro il 2026 con erogatori da 300-400 kW. Sebbene la norma elimini il rischio di "first mover", le sanzioni per la non conformità sono ancora definite, il che ne rende incerta l'applicazione.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Lunga burocrazia per i permessi comunali e la connessione alla rete | -1.9% | Nazionale, acuto nelle regioni meridionali | A breve termine (≤ 2 anni) |
| Elevati costi iniziali di ammodernamento della media tensione per siti >150 kW | -1.4% | Aree nazionali, rurali e reti urbane più vecchie | Medio termine (2-4 anni) |
| L'aumento della disponibilità di ricarica domestica riduce l'utilizzo dei caricabatterie pubblici | -0.8% | Centri urbani nazionali e settentrionali | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Lunga burocrazia per i permessi comunali e la connessione alla rete
Le stazioni di ricarica rapida pubbliche con potenza superiore a 150 kW incontrano cicli di approvazione di 12-18 mesi che superano di gran lunga il parametro di riferimento di 3-6 mesi in Germania. [3] Enel X Way, “Permitting Survey 2024,” enelxway.com Le comunità più piccole non dispongono di personale specializzato, il che spinge i costi indiretti a 10,000-20,000 euro per sito ed erode la fiducia degli investitori. Una norma del 2024 sul “consenso silenzioso” mirava a limitare i tempi di rilascio dei permessi, ma i comuni spesso sollevano obiezioni preliminari per far ripartire il conteggio.
Elevati costi iniziali per gli aggiornamenti di media tensione per siti >150 kW
Le connessioni a media tensione richiedono trasformatori e apparecchiature di commutazione che costano tra i 100,000 e i 250,000 euro per sito, e le estensioni delle linee di alimentazione rurali possono far lievitare i costi totali oltre i 500,000 euro. I sussidi PNRR escludono le tariffe di rete, conferendo alle utility integrate come Enel X Way e A2A E-Mobility un vantaggio strutturale rispetto ai nuovi arrivati indipendenti. Un finanziamento di 200 milioni di euro della BEI, lanciato nel 2024, rimane sottoutilizzato a causa di rigidi criteri di credito. [4] Banca europea per gli investimenti, “Supporto della BEI per le infrastrutture per veicoli elettrici”, eib.org
Analisi del segmento
Per livello di carica: la densità di potenza del deposito spinge l'adozione dei megawatt
Il mercato italiano delle apparecchiature di ricarica per veicoli elettrici di Livello 2 ha dominato con una quota del 68.02% nel 2025, ancorata a tempi di permanenza domestici e lavorativi adatti a potenze di 3-50 kW. Unità ultraveloci da 150-350 kW fiancheggiano ora le principali autostrade, mentre il Megawatt Charging System (MCS) consente di utilizzare erogatori da 400 kW e oltre per i depositi per carichi pesanti. La quota di mercato italiana delle apparecchiature di ricarica per veicoli elettrici per hardware di classe megawatt è oggi marginale, ma si prevede un CAGR del 30.6% entro il 2031, poiché gli operatori di flotte danno priorità ai tempi di svolta e alla flessibilità del percorso. I margini per l'hardware si stanno riducendo; i fornitori si differenziano attraverso cavi raffreddati a liquido, gestione termica attiva e livelli software compatibili con OCPP 2.1 che consentono la manutenzione predittiva.
La chiarezza normativa sull'interoperabilità IEC 61851 e sullo standard MCS di CharIN favorisce la fiducia negli appalti. Il progetto pilota HYC400 di Alpitronic presso gli hub logistici del nord illustra i vantaggi del "first mover" in termini di benchmark di affidabilità e gestione integrata del carico. Atlante, supportato dalle utility, collega le installazioni da megawatt ai sistemi di accumulo di energia a batteria, attenuando l'impatto sulla rete e arbitrando gli spread energetici all'ingrosso.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per sito di installazione: gli hub di trasporto catturano la domanda a lungo raggio
I garage residenziali rappresentavano il 72.88% delle unità distribuite nel 2025, riflettendo il tasso di abitazioni di proprietà del 72% in Italia e la prevalenza di parcheggi fuori strada. La crescita del segmento si modererà oltre il 2027, con la saturazione delle abitazioni idonee. Hub di trasporto, aeroporti, porti marittimi e aree di servizio autostradali registrano un CAGR del 28.4% fino al 2031, sostenuto dai lanci di IONITY, Atlante e Free To X che raggruppano distributori da 150-400 kW ogni 60 km sulle autostrade A1, A4 e A14. Questi siti generano maggiori ricavi per kWh perché gli automobilisti apprezzano la certezza del tempo, mentre bar e negozi al dettaglio aggiungono un margine incrementale.
Le unità abitative pubbliche a bordo strada sono in ritardo, con un utilizzo del 12% rispetto alla soglia di pareggio del 25%, poiché i residenti con ricarica domestica evitano le opzioni a pagamento in strada. Le ristrutturazioni condominiali rimangono lente; è richiesto il voto favorevole del 75% dei proprietari per i lavori elettrici nelle aree comuni e molti condomini degli anni '1970 non dispongono di trasformatori di riserva.
Per applicazione: la ricarica di flotte e depositi aumenta rapidamente
La ricarica domestica ha rappresentato il 69.45% delle applicazioni nel 2025, grazie alla comodità notturna e alle basse tariffe fuori punta. La ricarica in flotta e in deposito crescerà a un CAGR del 31.7% fino al 2031, con l'elettrificazione di furgoni, autobus e pullman per l'ultimo miglio. Le dimensioni del mercato italiano delle apparecchiature di ricarica per veicoli elettrici per soluzioni in deposito beneficiano di cicli di lavoro prevedibili che giustificano gli abbonamenti a software di ricarica intelligente e lo stoccaggio in loco. I giganti della logistica bandiscono contratti di ricarica come servizio che trasferiscono il rischio di capitale agli operatori. Le installazioni sul posto di lavoro colmano il divario per gli abitanti di appartamenti che non dispongono di postazioni dedicate, mentre la ricarica pubblica urbana rimane una necessità dettata dalle politiche piuttosto che una solida fonte di profitto.
La ricarica lungo i corridoi autostradali si avvicina alla redditività, con l'aumento dell'utilizzo dovuto alla diffusione dei veicoli elettrici. Gli operatori integrano la gestione predittiva delle code e il precondizionamento delle batterie per ridurre i tempi di ricarica, migliorando la produttività.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Le regioni settentrionali ospitano il 78.40% dei punti di ricarica pubblici, con la sola Lombardia che ha superato le 14,500 unità installate a fine 2023. Reti capillari, PIL pro capite più elevato e permessi semplificati rafforzano un circolo virtuoso di investimenti. L'Italia centrale beneficia della gravità politica di Roma e del turismo della Toscana, attraendo hub di ricarica Atlante e Shell lungo i corridoi turistici Roma-Firenze-Venezia. Le regioni meridionali lottano con un'implementazione a due velocità: la scarsità di infrastrutture scoraggia l'adozione dei veicoli elettrici e la bassa adozione rende le infrastrutture non finanziabili. Il PNRR stabilisce che il 40% dei fondi per la ricarica vada al sud, ma la lentezza nel rilascio dei permessi e le carenze della rete ritardano la spesa.
Sicilia e Sardegna affrontano sfide specifiche per le isole, la scarsità di interconnettori fa aumentare i costi dell'elettricità, mentre l'economia della ricarica rapida dipende dai sussidi. Terna stanzia 4 miliardi di euro per il potenziamento della rete elettrica meridionale entro il 2028, ma fino ad allora molti siti da 150 kW rimangono in lista d'attesa. I contrasti di utilizzo sono evidenti: le stazioni di ricarica urbane di Milano funzionano a oltre il 20%, mentre le unità rurali calabresi si attestano al di sotto del 5%. I corridoi transfrontalieri del Brennero e del Monte Bianco si integrano nelle reti paneuropee, supportando il trasporto merci a lungo raggio e il traffico turistico. Rispetto a Germania e Francia, l'Italia si colloca al 17° posto per numero di stazioni di ricarica pro capite; colmare il divario richiede la riduzione dei tempi di rilascio delle autorizzazioni e l'armonizzazione dei regolamenti comunali.
Panorama competitivo
Il mercato italiano delle apparecchiature di ricarica per veicoli elettrici rimane moderatamente frammentato. Enel X Way deteneva il 31% delle prese pubbliche a fine 2023, Be Charge il 18% e A2A E-Mobility il 12%. L'integrazione verticale garantisce alle utility dati di rete privilegiati, connessioni prioritarie e cross-selling di contratti di vendita al dettaglio di energia elettrica. Be Charge sfrutta il patrimonio immobiliare e i programmi di fidelizzazione delle stazioni di servizio Eni per indirizzare i clienti tradizionali verso l'adozione dei veicoli elettrici. A2A co-localizza le stazioni di ricarica con impianti di teleriscaldamento e termovalorizzazione, ottimizzando l'uso del territorio.
Gli spazi vuoti si trovano nelle province meridionali, nelle ristrutturazioni di condomini e negli hub di mobilità integrata. Atlante punta sui corridoi autostradali con sistemi di ricarica iperveloci da 400 kW e sistemi di accumulo a batteria, compensando i vincoli della rete. I concorrenti norvegesi Zaptec ed Easee vendono online unità residenziali gestite tramite cloud, con prezzi dell'hardware inferiori del 25% rispetto agli operatori storici. La differenziazione si sposta dal metallo al software: bilanciamento dinamico del carico, manutenzione predittiva e roaming OCPP 2.1. Terra 360 di ABB serve quattro veicoli contemporaneamente da un unico cabinet, migliorando la produttività per area di installazione.
I margini dei fornitori si riducono con la mercificazione dell'hardware; gli operatori si rivolgono a servizi, gestione energetica basata su abbonamento, orchestrazione veicolo-rete e API per la pianificazione delle flotte. Nessun singolo operatore esercita un potere di determinazione dei prezzi, affidando la merce di scambio ai clienti delle flotte ad alto utilizzo piuttosto che ai conducenti al dettaglio sparsi.
Leader del settore delle apparecchiature di ricarica per veicoli elettrici in Italia
Enel X Way Srl
ABB Ltd
Essere in carica (pienezza)
Atlante (Gruppo NHOA)
Tesla Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Ottobre 2025: ASTM Group e IONITY inaugurano congiuntamente la prima stazione di ricarica autostradale del Paese, dedicata esclusivamente ai veicoli elettrici. Questa struttura pionieristica si trova nell'area di parcheggio Les Iles de Brissogne Sud, situata su un tratto autostradale gestito da SAV – Società Autostrade Valdostane, concessionaria del Gruppo ASTM.
- Ottobre 2025: Wallbox, fornitore di soluzioni di ricarica e gestione energetica per veicoli elettrici con sede a Barcellona, ha stretto una partnership con il fornitore di energia Hera Comm. Insieme, prevedono di installare 58 stazioni di ricarica rapida Supernova da 120 kW in corrente continua in tutto il Centro-Nord Italia, con l'obiettivo di completarle entro la fine del 2025.
- Maggio 2025: Mobilize, il marchio di mobilità del Gruppo Renault, ha unito le forze con Autostrade per l'Italia (ASPI), il principale operatore autostradale italiano. La loro alleanza strategica è destinata ad accelerare l'adozione della mobilità sostenibile in tutto il Paese. Come risultato chiave di questa partnership, verrà implementata una rete di ricarica completa, con 100 punti di ricarica ultraveloci strategicamente posizionati lungo le autostrade italiane, la cui implementazione è prevista entro il 2025.
- Marzo 2025: Kempower, produttore finlandese di caricabatterie rapidi CC, ha collaborato con TSG Italia, specialista in infrastrutture per la mobilità, per realizzare due nuovi siti di ricarica per autobus elettrici nella regione Emilia-Romagna.
Ambito del rapporto sul mercato delle apparecchiature di ricarica per veicoli elettrici in Italia
L'attrezzatura di ricarica per veicoli elettrici (EV) si riferisce all'hardware e ai sistemi associati utilizzati per caricare le batterie dei veicoli elettrici. Questa attrezzatura comprende una varietà di componenti, tra cui stazioni di ricarica, connettori, cavi e l'elettronica di potenza necessaria per convertire e fornire energia elettrica dalla rete alla batteria del veicolo. L'implementazione di questa infrastruttura è fondamentale per supportare la crescente adozione di veicoli elettrici e facilitare la transizione verso un sistema di trasporto più sostenibile.
Il mercato italiano delle apparecchiature di ricarica per veicoli elettrici è segmentato in base al livello di ricarica, al sito di installazione e all'applicazione. In base al livello di ricarica, il mercato è suddiviso in livello 1, livello 2, CC veloce, ultraveloce e classe megawatt. In base al sito di installazione, il mercato è suddiviso in residenziale, commerciale e al dettaglio, pubblico e pubblico e hub di trasporto. In base all'applicazione, il mercato è suddiviso in residenziale, aziendale, pubblico urbano, autostradale, flotte e depositi. Per ciascun segmento, vengono fornite le dimensioni e le previsioni del mercato in termini di fatturato (USD).
| Livello 1 (fino a 3 kW) |
| Livello 2 (da 3 a 50 kW) |
| DC Fast (da 50 a 150 kW) |
| Ultraveloce (da 150 a 350 kW) |
| Classe Megawatt (oltre 350 kW) |
| Residenziale |
| Commerciale e al dettaglio |
| Pubblico Municipale |
| Hub di trasporto (aeroporti, porti) |
| Ricarica domestica |
| Ricarica sul posto di lavoro |
| Ricarica pubblica urbana |
| Ricarica rapida in autostrada/lungo il tragitto |
| Addebito per flotta e deposito |
| Per livello di carica | Livello 1 (fino a 3 kW) |
| Livello 2 (da 3 a 50 kW) | |
| DC Fast (da 50 a 150 kW) | |
| Ultraveloce (da 150 a 350 kW) | |
| Classe Megawatt (oltre 350 kW) | |
| Per sito di installazione | Residenziale |
| Commerciale e al dettaglio | |
| Pubblico Municipale | |
| Hub di trasporto (aeroporti, porti) | |
| Per Applicazione | Ricarica domestica |
| Ricarica sul posto di lavoro | |
| Ricarica pubblica urbana | |
| Ricarica rapida in autostrada/lungo il tragitto | |
| Addebito per flotta e deposito |
Domande chiave a cui si risponde nel rapporto
Quanto saranno grandi le opportunità di equipaggiamento per la ricarica in Italia entro il 2031?
Si prevede che il mercato italiano delle apparecchiature di ricarica per veicoli elettrici raggiungerà 1.17 miliardi di dollari entro il 2031, rispetto agli 0.63 miliardi di dollari del 2026.
Quanto velocemente si sta espandendo l'infrastruttura di ricarica pubblica in Italia?
I caricatori pubblici installati stanno aumentando a un CAGR del 13.02%, raggiungendo circa 110,000 unità entro il 2031, grazie ai mandati AFIR e ai finanziamenti PNRR.
Quale livello di carica prevale nelle installazioni attuali?
Le unità di livello 2 (3-50 kW) rappresentano il 68.02% delle installazioni, principalmente nelle abitazioni e nei luoghi di lavoro in cui i veicoli sostano durante la notte.
Quale segmento crescerà più rapidamente entro il 2031?
Si prevede che la ricarica delle flotte e dei depositi aumenterà a un CAGR del 31.7% con l'elettrificazione degli operatori di autobus, furgoni e camion.
Perché le regioni meridionali sono in ritardo rispetto al nord?
Le code di autorizzazione più lunghe, le reti più deboli e la minore adozione dei veicoli elettrici creano un'implementazione a due velocità nonostante i sussidi stanziati.
Chi gestisce la rete di ricarica pubblica in Italia?
Enel X Way rappresenta il 31% delle prese pubbliche, seguita da Be Charge e A2A E-Mobility, ma nessun singolo operatore detiene il potere di determinazione dei prezzi.


