

Dimensioni e quota del mercato dell'alimentazione dei data center in Italia
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | USD 321.99 milioni |
| Dimensione del mercato (2031) | USD 498.76 milioni |
| Tasso di crescita (2026 - 2031) | 9.14% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato energetico dei data center in Italia di Mordor Intelligence
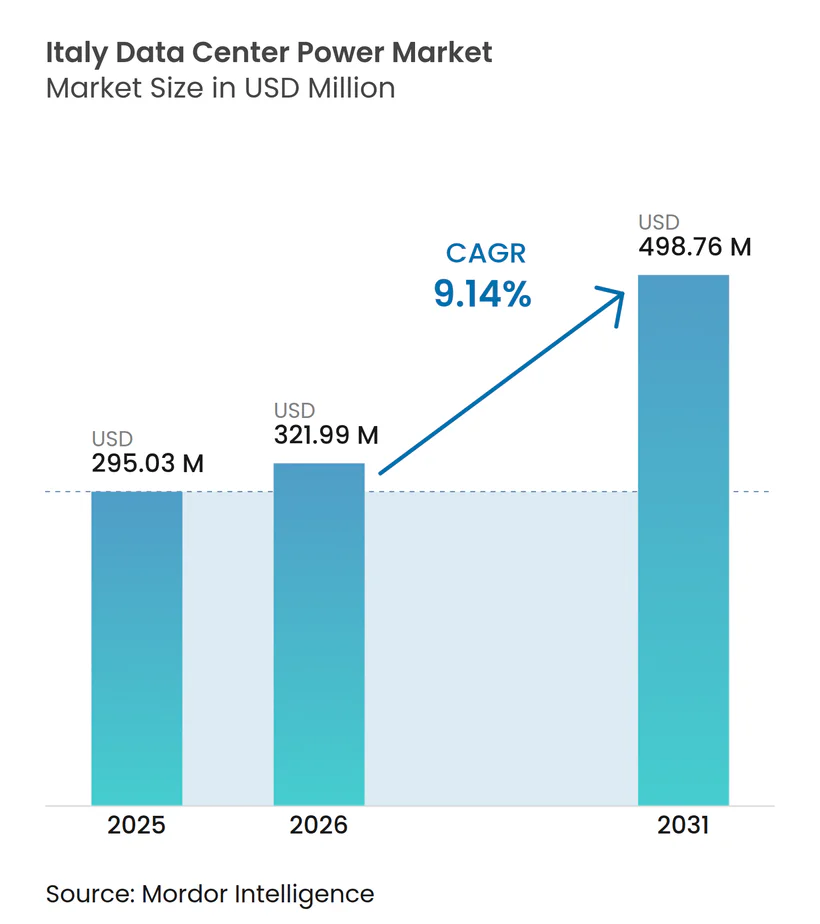
Il mercato italiano dell'energia per data center è stato valutato a 295.03 milioni di dollari nel 2025 e si stima che crescerà da 321.99 milioni di dollari nel 2026 a 498.76 milioni di dollari entro il 2031, con un CAGR del 9.14% durante il periodo di previsione (2026-2031). Questa espansione quasi raddoppiata deriva dallo status del Paese come gateway digitale del Mediterraneo, dai crescenti investimenti nella rete e dal nuovo fabbisogno energetico legato ai carichi di lavoro di intelligenza artificiale e cloud. Gli importanti impegni per la fornitura di gasdotti intorno a Milano, Roma e agli hub emergenti del sud stanno rafforzando la domanda di apparecchiature, mentre gli operatori puntano sia alla capacità che all'efficienza energetica. La rapida espansione su larga scala, gli incentivi statali nell'ambito del Piano Nazionale di Ripresa e Resilienza e la costante penetrazione delle energie rinnovabili stanno ulteriormente plasmando l'allocazione del capitale tra gruppi di continuità, apparecchiature di distribuzione e asset di generazione in loco. Allo stesso tempo, gli operatori si trovano ad affrontare la crescente urgenza di limitare l'esposizione alle oscillazioni dei prezzi dell'elettricità, accelerare i parametri di sostenibilità e superare le lunghe code di connessione alla rete.
Punti chiave del rapporto
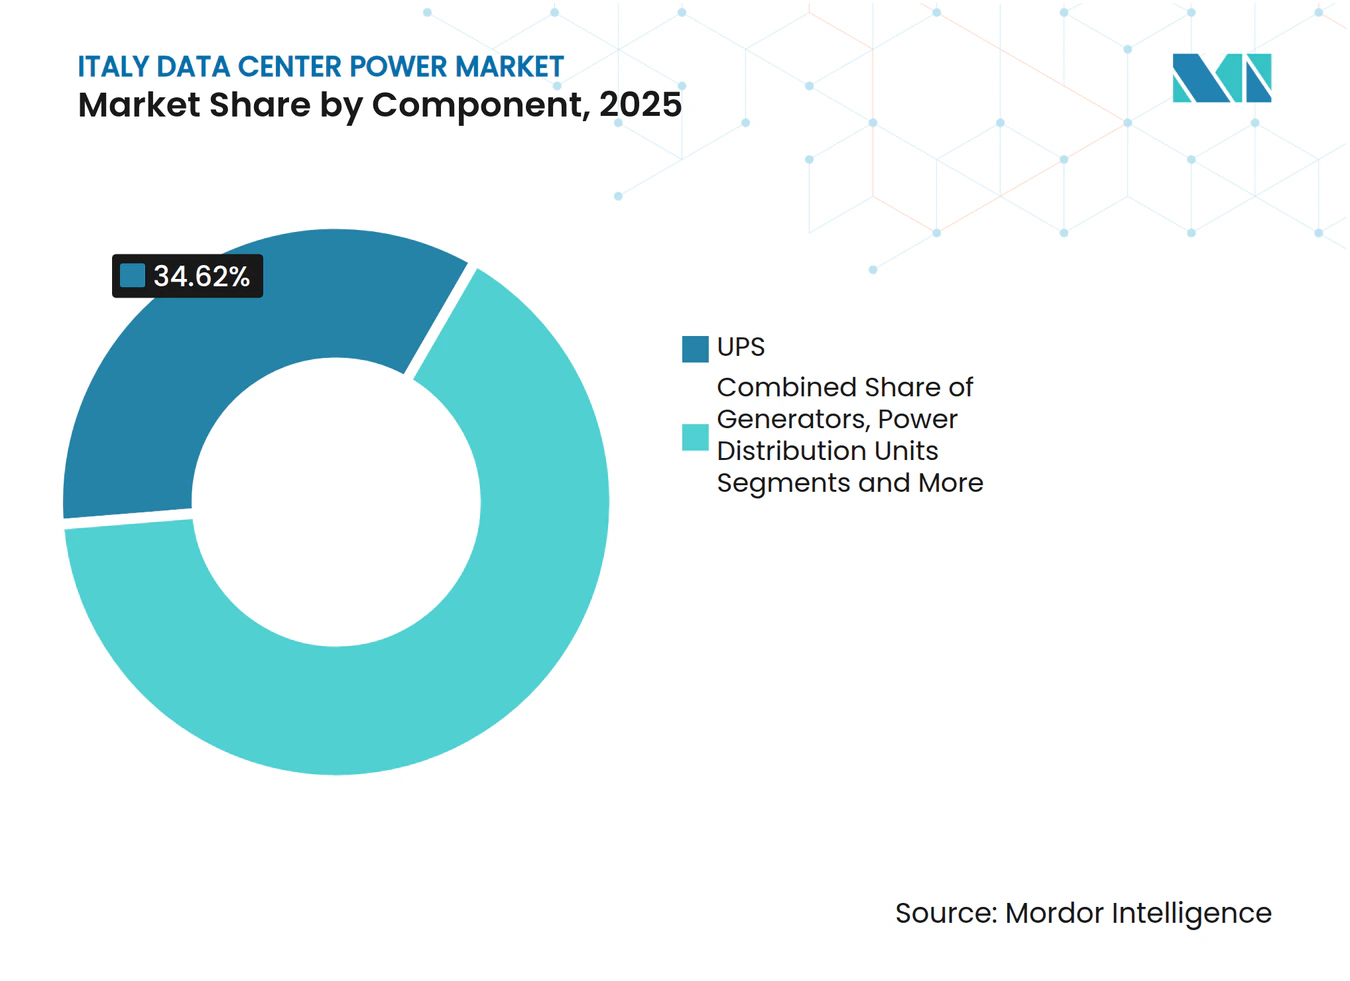
- Per categoria di componenti, i sistemi UPS hanno dominato il mercato dell'alimentazione dei data center in Italia, con una quota del 34.62% nel 2025, mentre si prevede che le unità di distribuzione dell'energia cresceranno a un CAGR del 12.39% entro il 2031.
- In base alla tipologia di data center, nel 56.28 i fornitori di servizi di colocation detenevano il 2025% della quota di mercato dell'energia per data center in Italia, con strutture di servizi cloud e hyperscale in espansione a un CAGR del 14.68% fino al 2031.
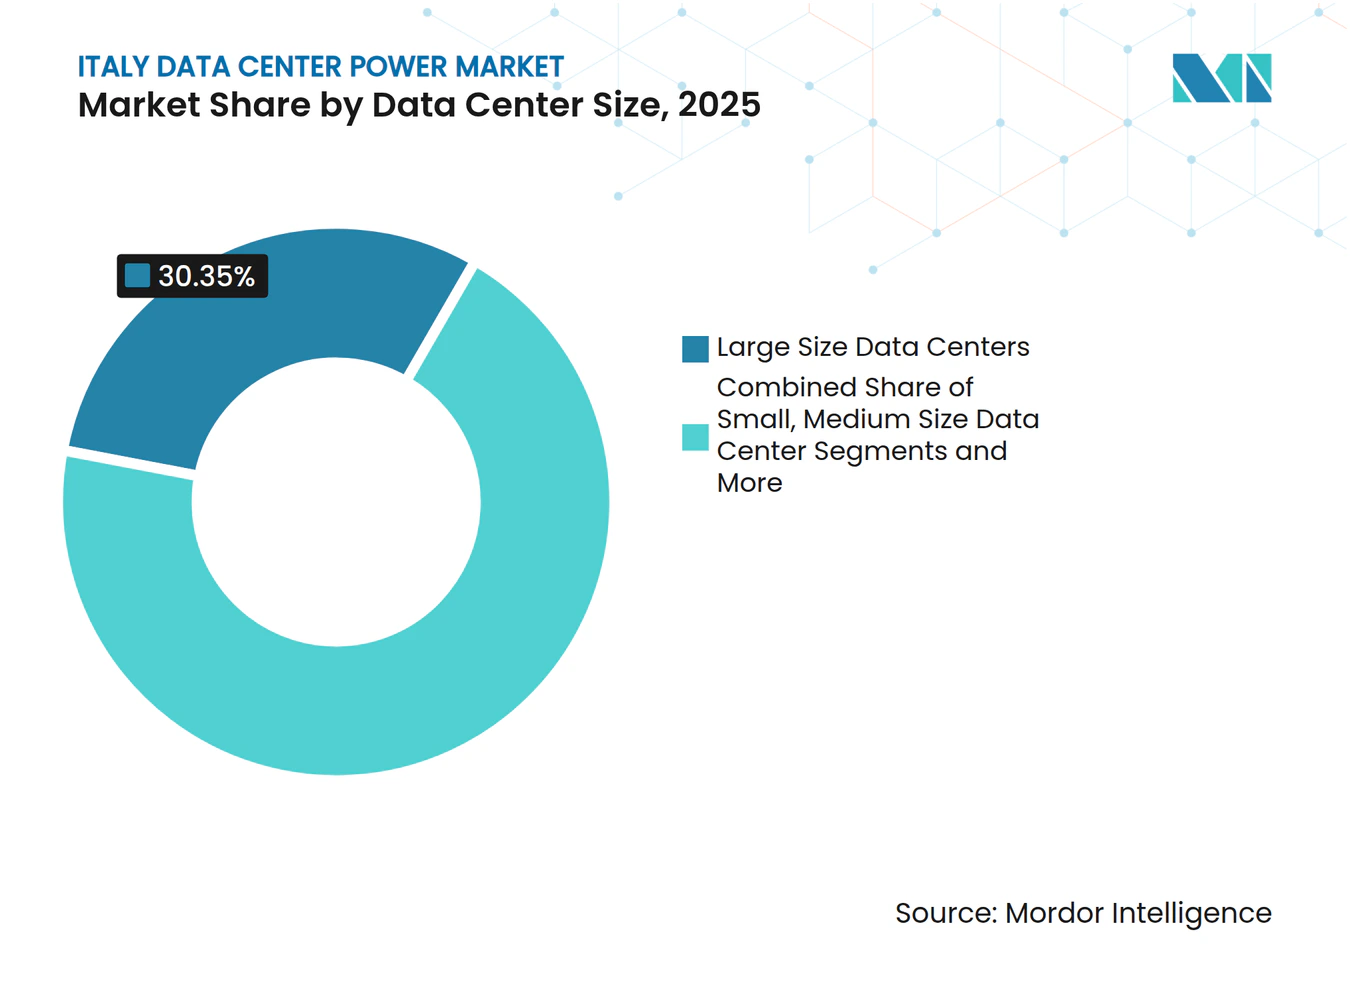
- In termini di dimensioni, nel 30.35 le grandi strutture rappresentavano il 2025% del mercato energetico dei data center in Italia e si prevede che le mega installazioni aumenteranno a un CAGR del 13.74% tra il 2026 e il 2031.
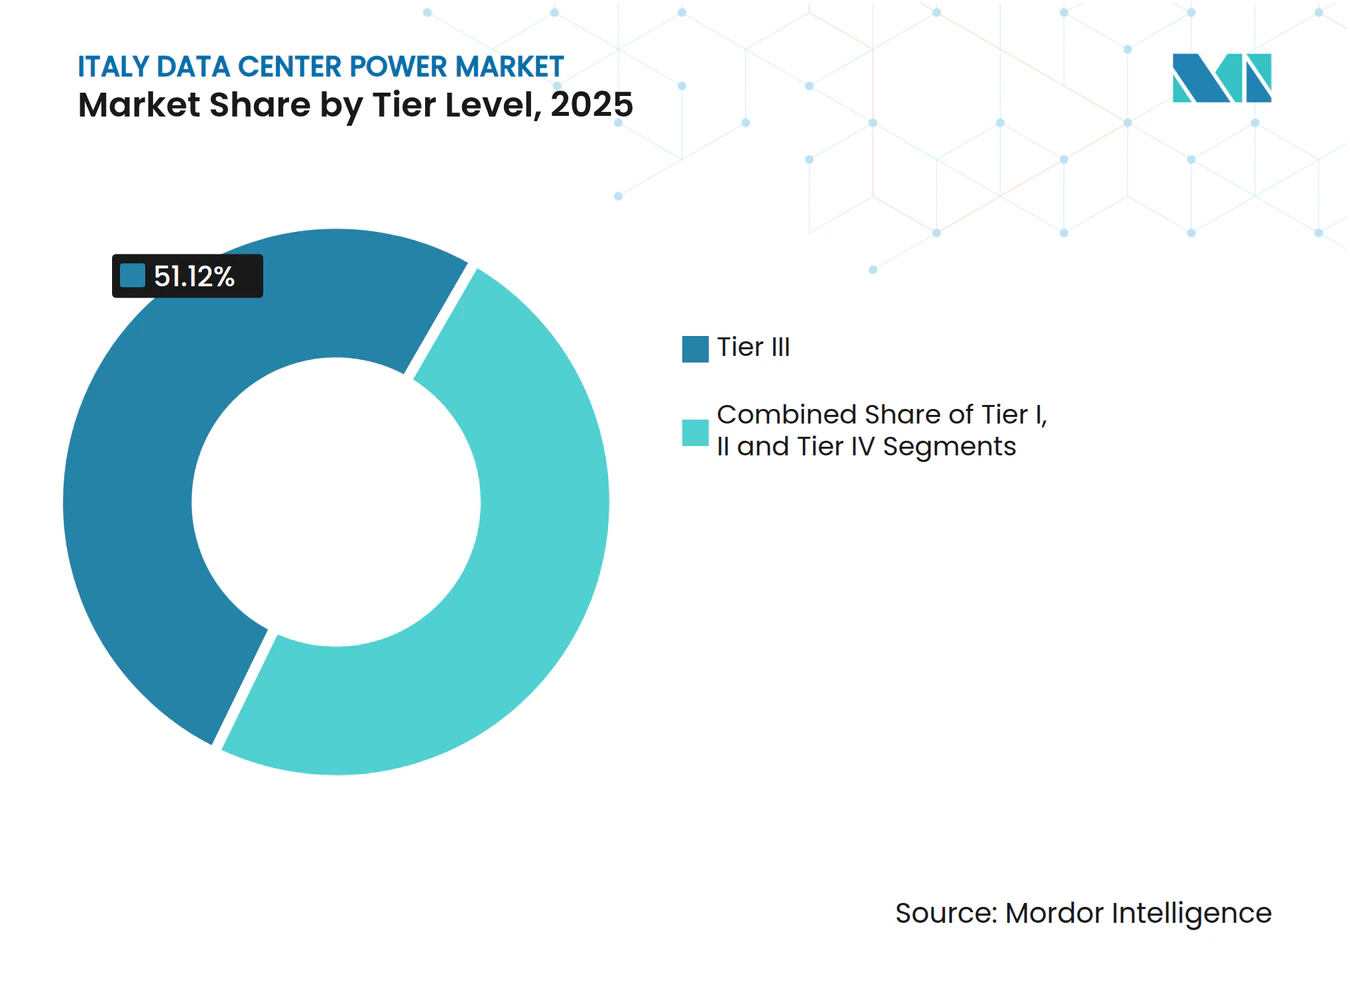
- A livello di livello, i siti di livello III hanno catturato il 51.12% delle dimensioni del mercato energetico dei data center in Italia nel 2025, mentre le costruzioni di livello IV stanno avanzando a un CAGR del 13.05%
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dell'alimentazione dei data center in Italia
Analisi dell'impatto dei conducenti
| Guidatore | (~)% Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Espansione delle strutture cloud iperscalabili nel corridoio di Milano | + 2.1% | Nord Italia, area metropolitana di Milano | Medio termine (2-4 anni) |
| Incentivi governativi NRRP per le infrastrutture digitali | + 1.8% | Nazionale, con concentrazione a Milano e Roma | A breve termine (≤ 2 anni) |
| La crescente volatilità dei prezzi dell'elettricità stimola gli aggiornamenti dell'efficienza degli UPS | + 1.4% | Regioni nazionali, in particolare industriali | A breve termine (≤ 2 anni) |
| Progetti di microreti rinnovabili nel Sud Italia che abilitano i DC edge | + 1.2% | Italia meridionale, Sicilia, Sardegna | A lungo termine (≥ 4 anni) |
| Studi di fattibilità per l'alimentazione di riserva nucleare SMR | + 0.9% | Nazionale, con siti pilota nel Nord Italia | A lungo termine (≥ 4 anni) |
| Carichi di lavoro AI/ML che guidano l'alimentazione ad alta densità | + 2.4% | Nazionale, concentrato a Milano e Roma | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Espansione delle infrastrutture cloud iperscalabili nel Corridoio di Milano
Milano è diventata il quarto cluster di data center più grande d'Europa, con impegni per oltre 10 miliardi di dollari entro il 2025, tra cui un campus da 70 MW di VIRTUS Data Centres e il progetto Mil02, composto da otto edifici, di Data4. L'effetto clustering comprime i cicli di approvvigionamento per le apparecchiature di alimentazione, riduce i costi unitari e favorisce la specializzazione dei fornitori. Microsoft ha impegnato 4.3 miliardi di euro per espandere la propria regione cloud locale, mentre AWS ne ha stanziati 1.2 miliardi, specificando entrambe sale UPS ridondanti e quadri di distribuzione di media tensione scalabili in blocchi modulari. Il facile accesso alle risorse idroelettriche svizzere spinge inoltre gli operatori verso architetture ibride che integrano l'energia di rete con la generazione in loco per il rispetto degli standard di sostenibilità.
Incentivi governativi NRRP per le infrastrutture digitali
Il Piano nazionale di ripresa e resilienza stanzia 13.87 miliardi di euro per i servizi pubblici digitali, di cui 900 milioni di euro finanziano l'hub cloud nazionale, creando appalti preferenziali per apparecchiature elettriche con PUE inferiore a 1.3. [1] Commissione europea, “Piano di ripresa e resilienza per l'Italia”, ec.europa.eu. Il Trentino Data Mine illustra il modello, avendo ricevuto 50 milioni di euro per convertire una miniera attiva in un impianto sotterraneo che consente un risparmio energetico del 25%. Gli operatori che passano a unità UPS ad alta efficienza e sistemi di accumulo agli ioni di litio possono usufruire di questi sussidi, accelerando i cicli di rinnovamento delle flotte di apparecchiature obsolete.
La crescente volatilità dei prezzi dell'elettricità stimola gli aggiornamenti dell'efficienza UPS
Le tariffe aziendali sono salite a 0.356 euro per kWh nel 2024, spingendo gli operatori a implementare piattaforme UPS interattive con la rete che scambiano servizi ausiliari con Terna, il gestore dei servizi di trasmissione (TSO) italiano, per ottenere ricavi da bilanciamento. Le batterie agli ioni di litio ora offrono un'efficienza di scarica superiore del 30% rispetto alle alternative al piombo-acido, consentendo alle strutture di coprire i costi nelle ore di punta e ridurre il consumo energetico totale. Le case in colocation stanno capitalizzando i risparmi trasferendo bollette più basse agli inquilini, garantendo un maggiore tasso di occupazione in un mercato immobiliare ristretto.
Carichi di lavoro di intelligenza artificiale e apprendimento automatico che guidano l'alimentazione ad alta densità
I rack ottimizzati per l'IA assorbono 200-250 kW rispetto agli storici 8-17 kW. Il ventidue percento degli operatori italiani ha già implementato il raffreddamento a liquido o a immersione su larga scala. [2] RCR Wireless News, "Liquid Cooling Adoption Survey", rcrwireless.com L'aumento impone la riprogettazione dei layout delle busway e delle PDU modulari con monitoraggio granulare. I fornitori stanno adottando il raffreddamento ibrido in cui i sistemi a liquido sono destinati ai cluster AI e l'aria rimane per i carichi convenzionali, mantenendo così il capex contenuto pur consentendo densità estreme.
Analisi dell'impatto della restrizione
| moderazione | (~)% Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevato CAPEX dei sistemi di alimentazione ridondanti | -1.6% | Nazionale, in particolare per quanto riguarda le strutture di livello IV | Medio termine (2-4 anni) |
| Ritardi nella connessione alla rete e colli di bottiglia nella trasmissione | -2.1% | Nazionale, grave nel Sud Italia | A breve termine (≤ 2 anni) |
| Carenza di talenti nel settore dell'elettronica di potenza per impianti di raffreddamento a liquido/immersivo | -0.8% | Nord Italia, regioni di Milano e Torino | Medio termine (2-4 anni) |
| Produzione nazionale limitata; lunghi tempi di consegna per apparecchiature di commutazione/UPS | -1.1% | Nazionale, che interessa tutti i tipi di strutture | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Ritardi nella connessione alla rete e colli di bottiglia nella trasmissione
Le code di connessione medie si attestano sui 24-36 mesi, il doppio rispetto a molti competitor europei, poiché la rete tradizionale fatica ad assorbire i 30 GW di richieste di data center registrate entro il 2025. Gli sviluppatori ricorrono a gruppi elettrogeni diesel temporanei o container di batterie per rispettare le date di messa in servizio. La pressione è maggiore in Sicilia e Sardegna, dove la produzione di energia rinnovabile supera la capacità di trasporto, evidenziando la necessità degli ammodernamenti del Tyrrhenian Link e del Sa.Co.I.3, attualmente in corso.
Elevato CAPEX dei sistemi di alimentazione ridondanti
La certificazione Tier IV richiede una ridondanza 2N+1, che comporta investimenti pari a 1,500-2,000 euro per kW di carico IT, rispetto a 800-1,200 euro per il Tier III. [3] Uptime Institute, “Tier Certification Overview,” uptimeinstitute.com Gli operatori più piccoli e i siti edge spesso non possono giustificare la spesa, rallentando l'adozione. Le innovazioni finanziarie, come i contratti power-as-a-service, ripartiscono i costi sui periodi operativi e le topologie UPS distribuite stanno guadagnando terreno per offrire una resilienza quasi pari al Tier IV con una minore intensità di capitale.
Analisi del segmento
Per componente: i sistemi UPS sono leader mentre le PDU accelerano
I sistemi UPS hanno rappresentato il 34.62% del fatturato del 2025, costituendo la spina dorsale del mercato energetico italiano per i data center. La spesa si è concentrata su unità agli ioni di litio, firmware interattivo con la rete e telai modulari da 250 kVA a 4 MVA. Le direttive aggiornate di Terna sulla qualità dell'energia rafforzano la preferenza degli operatori per architetture a doppia conversione abbinate a filtri armonici attivi. Le funzionalità di monitoraggio remoto si integrano in stack DCIM più ampi per consentire la manutenzione predittiva e lo spostamento del carico.
Le unità di distribuzione dell'energia elettrica sono quelle in più rapida crescita, con un CAGR del 12.39%, supportate da rack AI e armadi edge che necessitano di monitoraggio dei circuiti derivati. Le PDU intelligenti trifase con moduli interruttore sostituibili a caldo consentono un rapido ribilanciamento del carico senza tempi di fermo, un vantaggio chiave nelle sale multi-tenant. La domanda di generatori rimane solida per i gruppi diesel a media velocità, compresi tra 2 MW e 5 MW. Gli operatori continuano a testare miscele di idrogeno, pur mantenendo il predominio del diesel in un contesto di incertezza economica per le celle a combustibile.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di data center: predominio della colocation in un contesto di accelerazione iperscalare
I siti di colocation di proprietà di operatori come Equinix e Digital Realty hanno generato il 56.28% dei ricavi del 2025, riflettendo la forte domanda da parte delle PMI italiane che preferiscono affittare piuttosto che costruire. Gli operatori integrano alimentazione, raffreddamento e cross-connect in fibra ottica per eliminare gli ostacoli iniziali per i clienti che adottano strategie di cloud ibrido. Sono inoltre leader nei servizi ancillari, offrendo la fatturazione dell'energia elettrica misurata come elemento di differenziazione in un mercato sensibile al prezzo.
Il segmento hyperscale si sta espandendo a un CAGR del 14.68%, trainato dai giganti del cloud che scalano le zone di disponibilità italiane. La loro preferenza per i layout slab-to-slab e per i dispositivi di alimentazione definiti dal software accelera l'adozione di sistemi bus-plug e whip ad alta capacità. Le strutture enterprise e edge seguono al terzo posto, ma beneficiano di sovvenzioni NRRP che sovvenzionano i micro nodi edge nei comuni con budget di latenza limitati. Si affidano a pod di alimentazione e raffreddamento integrati, spediti pre-testati dalle fabbriche, consentendo agli installatori locali di rispettare i vincoli di programmazione.
Per dimensione del data center: dominano le grandi strutture, mentre aumentano le mega installazioni
I siti di grandi dimensioni, tra 10 MW e 50 MW, hanno rappresentato il 30.35% dei ricavi del 2025, rappresentando il punto di equilibrio ideale per bilanciare spese in conto capitale, disponibilità immobiliare e limiti di interconnessione delle utility. I pacchetti di alimentazione standard di Terna sono progettati attorno a questo obiettivo, semplificando la revisione delle applicazioni. Questi campus ospitano solitamente da due a sei edifici e distribuiscono i carichi su trasformatori di utility ridondanti e sale UPS a quattro stringhe.
I mega-impianti, caratterizzati da consumi superiori a 50 MW, mostrano la crescita più rapida, con un CAGR del 13.74%, poiché gli sviluppatori concentrano il calcolo in pochi super-nodi per garantire l'efficienza. Integrano sottostazioni a 132 kV in loco e bus ad anello di media tensione per ridurre le perdite di distribuzione. Gli impianti di medie e piccole dimensioni soddisfano le esigenze di picchi di traffico regionali e di disaster recovery, mentre le grandi realizzazioni specifiche per l'IA, con potenza superiore a 100 MW, sono ancora in fase iniziale, ma visibili nelle pipeline di selezione dei siti vicino a Milano e Vicenza.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per livello di livello: affidabilità di livello III preferita con crescita di livello IV
Il Tier III continua a essere la soluzione di fatto grazie a un uptime del 99.982%, alla manutenibilità simultanea e a compromessi sui costi gestibili. Gli operatori integrano blocchi UPS N+1 e doppia alimentazione. L'architettura è in linea con le normative italiane in materia di leasing, in base alle quali i clienti finali accettano brevi finestre di manutenzione a prezzi competitivi.
Il Tier IV cresce a un CAGR del 13.05%, poiché i tenant cloud e fintech richiedono una disponibilità del 99.995%. I progetti prevedono doppi percorsi di alimentazione isolati, doppi piazzali di generatori e almeno due sottostazioni di servizio geograficamente separate. I Tier I e Tier II ricoprono ruoli attenti al budget o edge, soprattutto nei cluster di ricerca accademica e negli shelter di telecomunicazioni, dove gli accordi sul livello di servizio tollerano tempi di ripristino più brevi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
L'economia digitale italiana, ad alto consumo energetico, rimane fortemente concentrata nella macroregione settentrionale. Il corridoio di Milano assorbe circa il 60.00% delle nuove prenotazioni di megawatt grazie alla densità di operatori, alla domanda di servizi finanziari e all'accesso logistico alle esportazioni di energia rinnovabile alpina. Tra gli annunci di campus figurano il sito Mil02, composto da otto edifici, e diversi involucri da 20 MW pre-affittati dai fornitori di interconnessione. Roma si classifica al secondo posto, sfruttando i mandati governativi sul cloud e gli approdi dei cavi sottomarini che la posizionano come hub di transito verso il Nord Africa.
L'Italia settentrionale beneficia di risorse idroelettriche mature che riducono l'intensità di carbonio, offrendo agli operatori la flessibilità di pubblicizzare i mix di fornitura green nella documentazione di marketing. Torino persegue la digitalizzazione dell'industria automobilistica, convertendo lotti di fabbrica ridondanti in impianti edge da 10 MW. Vicenza e Verona attraggono cluster di formazione sull'intelligenza artificiale da parte di gruppi manifatturieri alla ricerca di capacità GPU locale. Le regioni meridionali, tradizionalmente frenate dalla congestione della rete, stanno cambiando rotta con la maturazione delle microreti rinnovabili. La Sardegna ospita il laboratorio di supporto alla rete di Terna e sfrutta il Tyrrhenian Link per esportare l'energia solare ed eolica in eccesso verso i carichi sulla terraferma.
Panorama competitivo
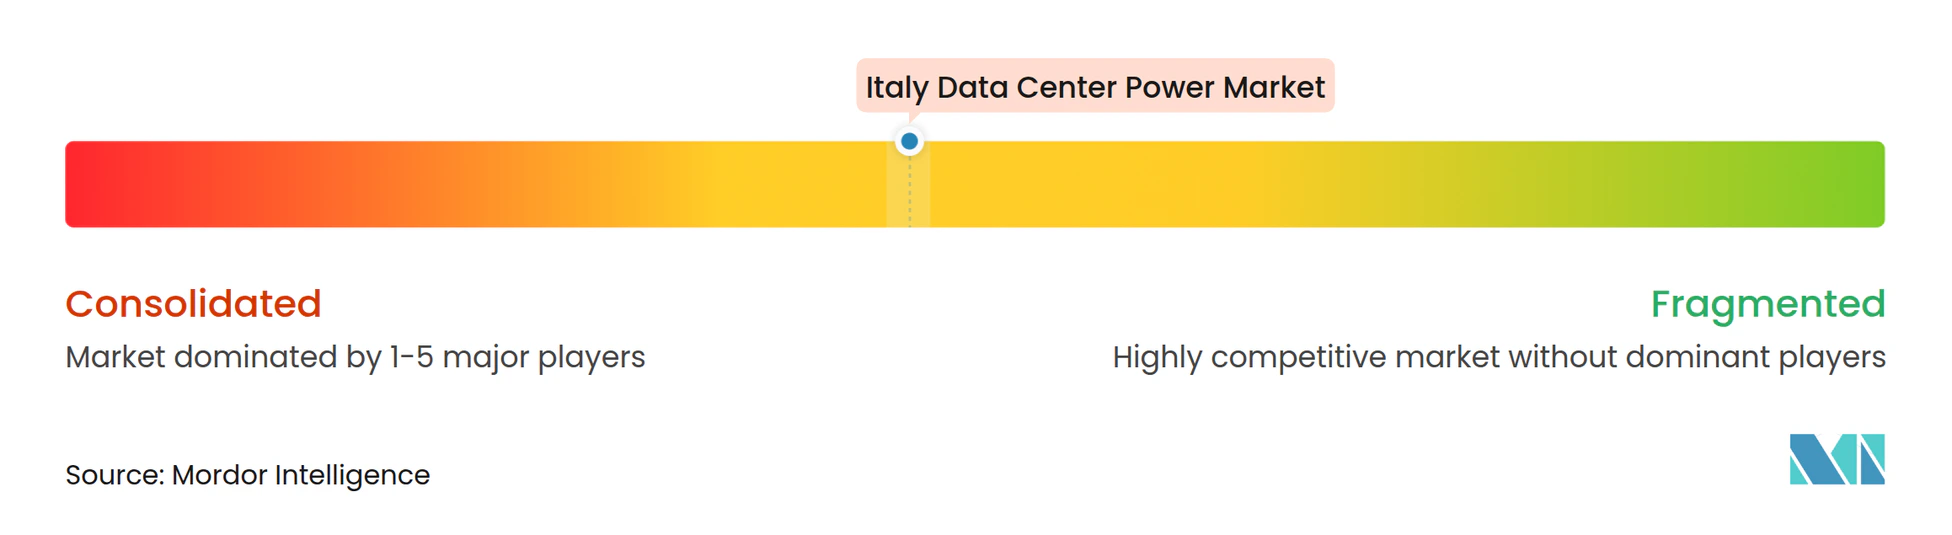
Il mercato italiano dell'energia elettrica per data center mostra una moderata frammentazione. Le multinazionali globali sfruttano la scalabilità, integrando UPS, quadri elettrici e software di monitoraggio in offerte combinate. Gli operatori locali rispondono con una gestione agile dei progetti, supporto in lingua italiana e consegna rapida dei ricambi.
L'attività strategica ruota attorno a due assi. In primo luogo, l'alimentazione definita dal software, in cui i fornitori integrano algoritmi di intelligenza artificiale per la previsione del carico e la regolazione dinamica all'interno dei controller UPS e del firmware delle PDU. In secondo luogo, la sostenibilità, con le aziende che presentano linee di generatori pronte per l'idrogeno e armadi per batterie agli ioni di litio con sostanze chimiche antincendio conformi ai rigorosi codici di protezione civile italiani. Cummins ha ampliato la sua serie Centum e ha stanziato 200 milioni di dollari in stabilimenti globali per mantenere il passo con tempi di consegna inferiori alle 20 settimane. Hitachi Energy sperimenta le celle a idrogeno HyFlex, segnalando un'eventuale sostituzione del diesel per un backup a lunga autonomia. Nel frattempo, l'energia come servizio fornisce generatori, batterie e controlli per micro-reti nell'ambito di contratti OPEX, sollevando i clienti dalla pressione sul capitale iniziale e riducendo il rischio di obsolescenza.
Leader del settore energetico dei data center in Italia
ABB Ltd
Schneider SE elettrico
Vertiv Group Corp.
Caterpillar Inc.
Eaton Corporation plc
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2025: Terna e IPTO firmano un accordo da 2 miliardi di euro per rafforzare il collegamento elettrico Italia-Grecia, migliorando la resilienza della rete mediterranea.
- Maggio 2025: Terna ha comunicato una spesa in conto capitale nel primo trimestre del 1 pari a 2025 milioni di euro, in aumento del 562.1% rispetto all'anno precedente, dando priorità ai corridoi di trasmissione Tyrrhenian Link e Sa.Co.I.16.4.
- Marzo 2025: il Piano di Sviluppo 2025 di Terna ha stanziato oltre 23 miliardi di euro fino al 2034 per gestire 30 GW di connessioni di data center in sospeso.
- Marzo 2025: Cummins ha lanciato quattro modelli di generatori per i siti Tier III e Tier IV e ha confermato un'espansione della produzione da 200 milioni di USD.
Ambito e metodologia
L'alimentazione del data center si riferisce all'infrastruttura energetica, compresi i componenti elettrici e i sistemi di distribuzione elettrica, che forniscono l'energia necessaria per il funzionamento e il supporto dei dispositivi e dei server all'interno di un data center. Comprende vari componenti e tecnologie progettati per garantire un'alimentazione elettrica affidabile e senza interruzioni per le apparecchiature IT del data center, inclusi gruppi di continuità (UPS), unità di distribuzione dell'alimentazione (PDU), generatori di backup e altre soluzioni di gestione dell'energia su misura per le esigenze specifiche di Centri dati. Gli operatori dei data center ottengono la ridondanza del data center attraverso componenti duplicati per mantenere operazioni ininterrotte in caso di guasto di alcuni componenti e per mantenere i tempi di attività durante la manutenzione.
Il mercato italiano dell'energia per i data center è segmentato per infrastruttura elettrica (soluzioni elettriche (sistemi UPS, generatori, soluzioni di distribuzione dell'energia (PDU, quadri, distribuzione critica dell'energia, commutatori di trasferimento, quadri elettrici remoti e altre soluzioni di distribuzione dell'energia)) e servizi) e utente finale (IT e telecomunicazioni, BFSI, governo, media e intrattenimento e altri utenti finali). Le dimensioni e le previsioni del mercato sono fornite in termini di valore (USD) per tutti i segmenti di cui sopra.
| Soluzioni elettriche | Sistemi UPS | |
| Generatori | Generatori diesel | |
| Generatori di gas | ||
| Generatori di celle a combustibile a idrogeno | ||
| Unità di distribuzione | ||
| Interruttori | ||
| Interruttori di trasferimento | ||
| Quadri di alimentazione remoti | ||
| Sistemi di accumulo di energia | ||
| Servizio | Installazione e messa in servizio | |
| Manutenzione e supporto | ||
| Formazione e Consulenza | ||
| Fornitori di servizi Hyperscaler/Cloud |
| Fornitori di colocation |
| Data center aziendali ed edge |
| Data center di piccole dimensioni |
| Data center di medie dimensioni |
| Data center di grandi dimensioni |
| Data center di grandi dimensioni |
| Data center di grandi dimensioni |
| Livello I e II |
| Livello III |
| Livello IV |
| Per componente | Soluzioni elettriche | Sistemi UPS | |
| Generatori | Generatori diesel | ||
| Generatori di gas | |||
| Generatori di celle a combustibile a idrogeno | |||
| Unità di distribuzione | |||
| Interruttori | |||
| Interruttori di trasferimento | |||
| Quadri di alimentazione remoti | |||
| Sistemi di accumulo di energia | |||
| Servizio | Installazione e messa in servizio | ||
| Manutenzione e supporto | |||
| Formazione e Consulenza | |||
| Per tipo di data center | Fornitori di servizi Hyperscaler/Cloud | ||
| Fornitori di colocation | |||
| Data center aziendali ed edge | |||
| Per dimensione del data center | Data center di piccole dimensioni | ||
| Data center di medie dimensioni | |||
| Data center di grandi dimensioni | |||
| Data center di grandi dimensioni | |||
| Data center di grandi dimensioni | |||
| Per livello di livello | Livello I e II | ||
| Livello III | |||
| Livello IV | |||
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato energetico dei data center in Italia nel 2026 e con quale rapidità crescerà?
Il mercato italiano dell'energia elettrica per data center ammonta a 321.99 milioni di dollari nel 2026 ed è sulla buona strada per espandersi a un CAGR del 9.14%, raggiungendo i 498.76 milioni di dollari entro il 2031.
Quale componente detiene la quota di mercato più grande nel settore dell'alimentazione dei data center in Italia?
I sistemi UPS sono leader e rappresentano il 34.62% dei ricavi del 2025, trainati dai requisiti di stabilità della rete e dagli aggiornamenti dell'efficienza.
In che modo l'aumento dei prezzi dell'elettricità influenza le scelte relative alle apparecchiature elettriche?
La volatilità dei prezzi spinge gli operatori verso piattaforme UPS interattive con la rete, dotate di batterie agli ioni di litio che migliorano l'efficienza e consentono di ricavare ricavi dai servizi ausiliari.
Dove si trovano i cluster geografici in più rapida crescita al di fuori di Milano?
Roma, Sardegna, Sicilia e Torino stanno guadagnando terreno grazie all'atterraggio di cavi sottomarini, alle microreti rinnovabili e ai progetti di digitalizzazione industriale.
Quali sono le prospettive per gli impianti di livello IV in Italia?
Si prevede che le build di livello IV aumenteranno a un CAGR del 13.05% poiché i carichi di lavoro critici per la missione richiedono la massima tolleranza agli errori e gli operatori adottano progetti di ridondanza modulare.


