

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
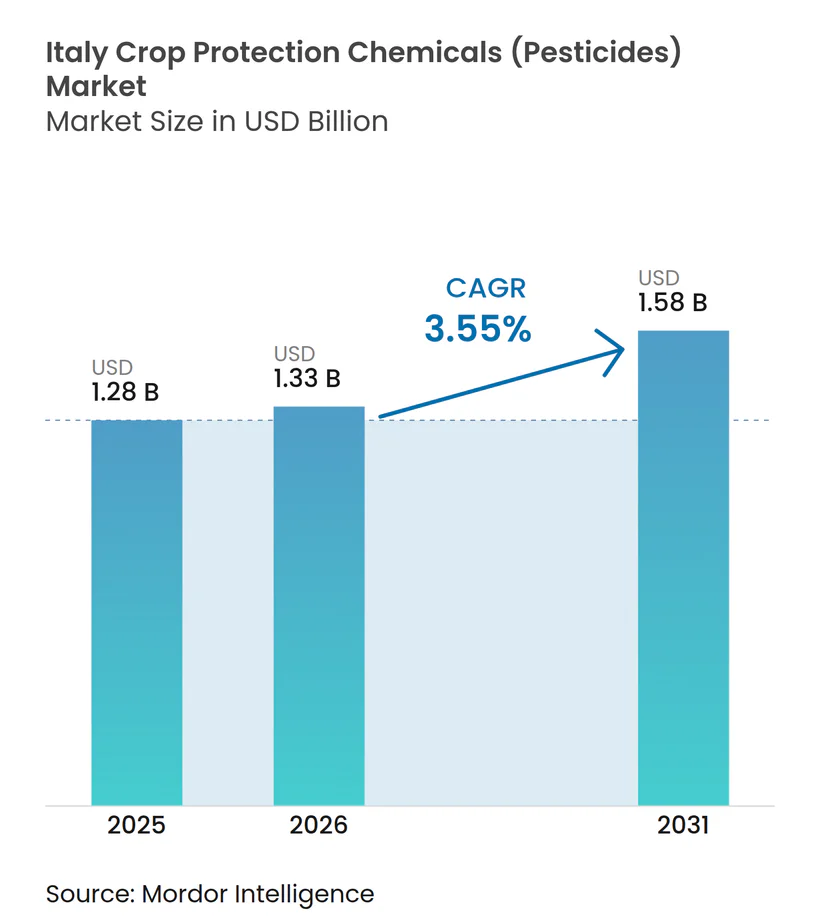
| Dimensione del mercato (2026) | 1.33 miliardo di dollari |
| Dimensione del mercato (2031) | 1.58 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 3.55% CAGR |
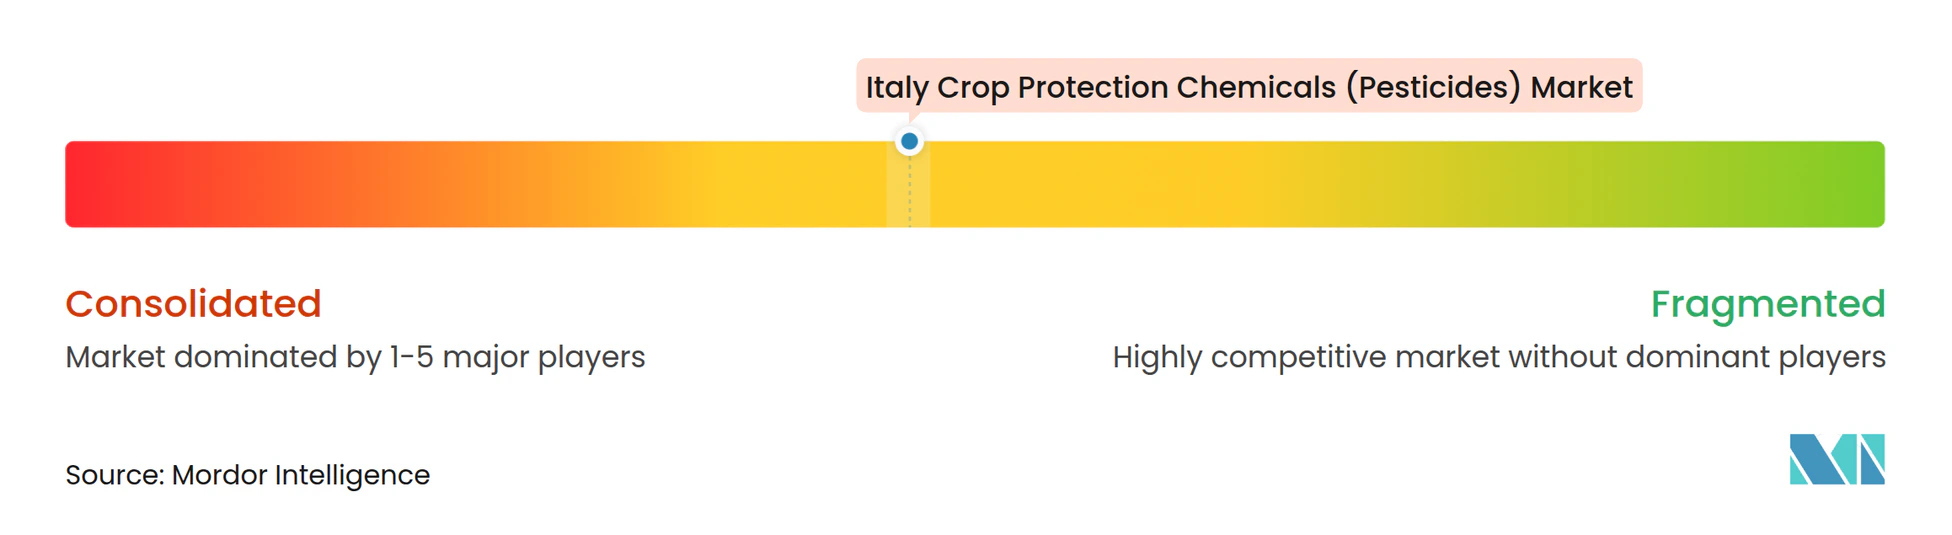
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato italiano dei prodotti chimici per la protezione delle colture (pesticidi) di Mordor Intelligence
Si prevede che il mercato italiano dei prodotti fitosanitari (pesticidi) crescerà da 1.28 miliardi di dollari nel 2025 a 1.33 miliardi di dollari nel 2026, per poi raggiungere 1.58 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 3.55% nel periodo 2026-2031. La crescente pressione dei parassiti, la volatilità climatica e le colture specializzate orientate all'esportazione mantengono la domanda sostenuta, nonostante la strategia "Dal produttore al consumatore" dell'Unione Europea miri a ridurre del 50% l'uso di pesticidi sintetici entro il 2030. I fungicidi mantengono la loro posizione dominante poiché vigneti, pomodori e prodotti ortofrutticoli freschi richiedono la soppressione delle malattie per tutta la stagione, mentre l'irrorazione con droni e i trattamenti delle sementi diversificano gradualmente i metodi di applicazione. I prodotti biologici stanno guadagnando terreno grazie ai programmi "zero residui" dei rivenditori, compensando le perdite di fatturato dovute al mancato rinnovo delle licenze per i principi attivi e alle importazioni di prodotti contraffatti. L'intensità competitiva aumenta a causa della pressione sui prezzi esercitata dai farmaci generici e dalle importazioni parallele, tuttavia l'innovazione nelle formulazioni ad alta potenza, nel supporto decisionale digitale e nella gestione della resistenza preserva il valore per le principali multinazionali.
Punti chiave del rapporto
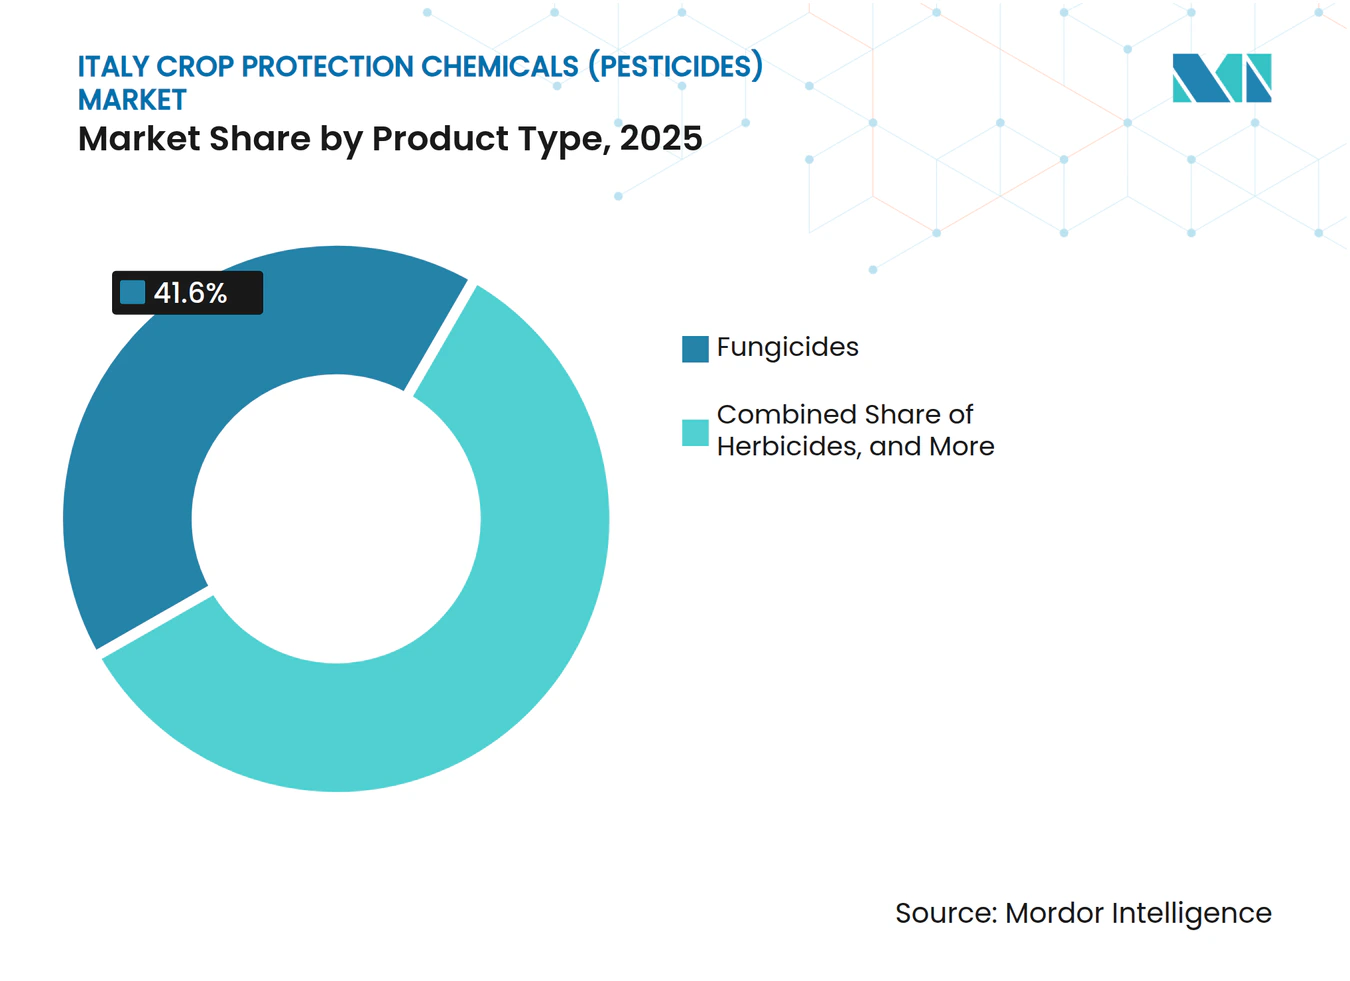
- Per tipologia di prodotto, nel 2025 i fungicidi detenevano il 41.60% della quota di mercato dei prodotti chimici per la protezione delle colture (pesticidi) in Italia e si prevede che cresceranno a un CAGR del 9.15% fino al 2031.
- Per applicazione, nel 2025 gli spray fogliari hanno rappresentato il 53.70% del mercato italiano dei prodotti chimici per la protezione delle colture (pesticidi), mentre si prevede che il trattamento delle sementi crescerà più rapidamente, con un CAGR dell'8.57% entro il 2031.
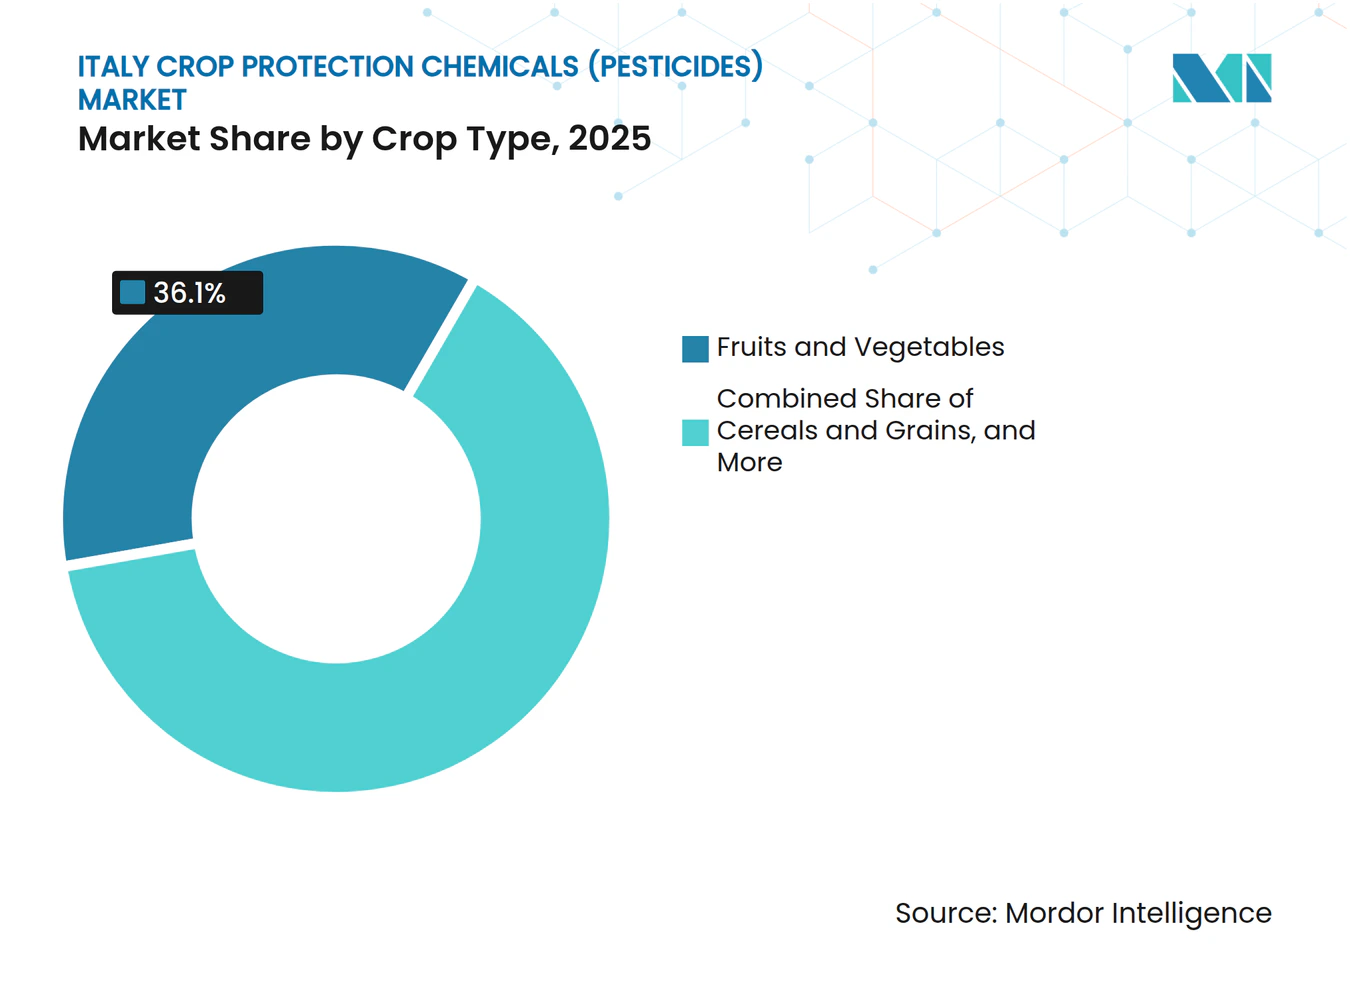
- Per tipo di coltura, nel 2025 frutta e verdura hanno conquistato il 36.10% del mercato dei prodotti chimici per la protezione delle colture, mentre le colture commerciali stanno crescendo a un CAGR del 7.48% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei prodotti chimici per la protezione delle colture (pesticidi) in Italia
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda di cibo e produttività agricola | + 0.8% | Cereali della Pianura Padana e fasce frutticole del sud | Medio termine (2-4 anni) |
| Aumento delle epidemie di parassiti e malattie causato dalla volatilità del clima | + 1.2% | A livello nazionale, primi picchi in Veneto e Puglia | A breve termine (≤ 2 anni) |
| Crescita delle popolazioni di erbe infestanti resistenti agli erbicidi | + 0.6% | Bacini cerealicoli settentrionali che si estendono ai vigneti | A lungo termine (≥ 4 anni) |
| Espansione dei cluster di produzione ortofrutticola orientati all'esportazione | + 0.7% | Agrumi siciliani, pomodori campani, mele trentine | Medio termine (2-4 anni) |
| La crescita dei vigneti specializzati aumenta la domanda di fungicidi di alta qualità | + 0.5% | Veneto, Piemonte, Toscana | A lungo termine (≥ 4 anni) |
| Rapida adozione della nebulizzazione localizzata tramite droni, favorendo formulazioni ad alta potenza | + 0.4% | Lancio nazionale, rapida adozione nei vigneti | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente domanda di cibo e produttività agricola
Il consumo pro capite di ortaggi freschi è aumentato del 3.2% all'anno tra il 2020 e il 2024, vincolando i produttori a contratti di volume con i rivenditori del Nord Europa che penalizzano le carenze di offerta. La riduzione della manodopera agricola spinge a un maggiore ricorso agli strumenti di mercato dei prodotti fitosanitari per evitare perdite di raccolto che possono raggiungere il 40% nei pomodori da industria non trattati. Le condizioni meteorologiche estreme hanno causato danni alle colture per 8.9 miliardi di dollari nel corso del 2024, in gran parte legati a focolai fungini e batterici che hanno sopraffatto le pratiche di base di gestione integrata dei parassiti [1] Fonte: ISTAT, “Statistiche agricole italiane 2024”, isat.it. Queste forze mantengono anelastiche le allocazioni di bilancio per fungicidi ed erbicidi comprovati nonostante le pressioni sui costi.
Aumento delle epidemie di parassiti e malattie causato dalla volatilità climatica
Dal 2015, gli inverni più miti hanno aggiunto tre settimane alla stagione della peronospora nei vigneti, costringendo a due cicli extra di fungicidi che costano 150 euro (157 dollari) per ettaro. La cimice marmorata asiatica infesta ora l'80% della superficie coltivata a nocciole e pere, aumentando le rotazioni degli insetticidi e mettendo a dura prova il mercato dei prodotti fitosanitari. Xylella fastidiosa ha distrutto un terzo delle olive pugliesi, eppure i coltivatori continuano a irrorare vettori di insetti e rame, illustrando il ruolo residuo della chimica in condizioni di stress biologico [2] Fonte: Autorità europea per la sicurezza alimentare, “Xylella fastidiosa nell'Unione europea: aggiornamenti scientifici”, efsa.europa.eu . Il fungicida biologico Serifel di BASF ha ottenuto l'approvazione nel 2024 come alternativa al rame, dimostrando come la pressione della resistenza acceleri l'adozione di nuovi prodotti.
Crescita delle popolazioni di erbe infestanti resistenti agli erbicidi
Il loglio rigido resistente al glifosato e agli inibitori dell'acetolattato sintasi infesta ora il 18% dei campi di grano e orzo, raddoppiando la spesa per erbicidi oltre i 120 euro (126 dollari) per ettaro. L'erba cavallina resistente al glifosato si diffonde tra i filari dei vigneti, orientando l'industria dei prodotti fitosanitari verso prodotti residuali più costosi [3] Fonte: Istituto Superiore per la Protezione e la Ricerca Ambientale, “Rapporto nazionale sui pesticidi nelle acque 2022”, isprambiente.gov.it . L'Arylex di Corteva ha conquistato l'8% della domanda italiana di erbicidi per cereali entro due anni offrendo una modalità d'azione in grado di rompere la resistenza, nonostante un sovrapprezzo del 25%. Le specie di infestanti resistenti confermate sono aumentate da nove a quattordici tra il 2019 e il 2024, sottolineando la crescita a lungo termine dell'innovazione nel mercato dei prodotti fitosanitari.
Espansione dei distretti produttivi ortofrutticoli orientati all'esportazione
Le esportazioni di prodotti freschi sono cresciute significativamente nel 2023, con limiti di residui inferiori agli standard dell'Unione Europea che hanno spinto la domanda di soluzioni chimiche di alta qualità per la protezione delle colture. Nel 2024, la fascia agrumicola siciliana si è ulteriormente ampliata, tuttavia, i coltivatori sono costretti a passare a insetticidi biologici, come lo spinosad, per rispettare i limiti di residui che sono stati dimezzati dagli acquirenti asiatici. In Campania, i trasformatori di pomodoro San Marzano si trovano ad affrontare finestre di applicazione ristrette, che comprimono i programmi fungicidi in intervalli di tempo più brevi, aumentando l'intensità di utilizzo per ettaro. Nel frattempo, gli strumenti di precisione utilizzati nella coltivazione di mele in Trentino hanno ridotto il numero di trattamenti irrorati mantenendo un'elevata efficacia, dimostrando che la tecnologia può allineare gli standard di esportazione con la sicurezza della resa.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rigorose normative nazionali ed europee sui pesticidi | -1.1% | Più forti in Trentino-Alto Adige e Veneto | Medio termine (2-4 anni) |
| Maggiori preoccupazioni per i rischi per la salute e l'ambiente tra i consumatori | -0.7% | Ricco di biologico in Toscana e Marche | A lungo termine (≥ 4 anni) |
| Aumento dell'afflusso di pesticidi contraffatti o importati parallelamente | -0.4% | Centri di distribuzione del sud | A breve termine (≤ 2 anni) |
| Standard di zero residui per i rivenditori che riducono l'uso di prodotti chimici convenzionali | -0.6% | In tutta Italia, primi nelle catene Coop Italia ed Esselunga | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Rigorose normative nazionali ed europee sui pesticidi
La strategia "Dal produttore al consumatore" continua a puntare a una significativa riduzione dell'uso di pesticidi entro il 2030, nonostante il ritiro del Regolamento sull'Uso Sostenibile nel febbraio 2024. L'Italia ha registrato un calo nella distribuzione di pesticidi negli ultimi anni. Tuttavia, l'utilizzo per ettaro tra i coltivatori rimasti è rimasto costante, il che suggerisce che la regolamentazione da sola non riduce l'intensità di utilizzo. Negli ultimi anni, diversi principi attivi hanno perso l'approvazione, limitando le opzioni di controllo delle malattie a un minor numero di soluzioni chimiche e aumentando il rischio di resistenza. In Trentino, le zone cuscinetto intorno alle scuole hanno limitato l'irrorazione aerea o con droni su una parte della superficie coltivata a mele, con conseguenti notevoli perdite di vendite per il mercato italiano dei prodotti fitosanitari (pesticidi).
Crescenti preoccupazioni per i rischi per la salute e l'ambiente tra i consumatori
Un sondaggio condotto nel 2024 sui consumatori ha rivelato che una percentuale significativa di intervistati era disposta a pagare un sovrapprezzo per i prodotti a residuo zero, con un aumento rispetto al 2020. Questa tendenza ha portato a soglie più severe per i pesticidi nei contratti di vendita al dettaglio. L'ISPRA ha segnalato la presenza di pesticidi in siti di acque superficiali, intensificando l'attenzione dei media e le preoccupazioni dell'opinione pubblica in merito alla contaminazione. I terreni agricoli biologici si sono espansi, rappresentando una quota considerevole dei terreni agricoli nazionali, il che ha ridotto direttamente la domanda di prodotti chimici convenzionali per la protezione delle colture. Inoltre, i sussidi regionali in Toscana stanno sostenendo l'adozione di metodi biologici, reindirizzando i budget dai prodotti chimici di sintesi alle soluzioni di biocontrollo e contribuendo a un calo a lungo termine delle vendite di pesticidi di sintesi.
Analisi del segmento
Per tipo di prodotto: i fungicidi sostengono il nucleo della domanda
I fungicidi hanno rappresentato il 41.60% della quota di mercato dei prodotti fitosanitari (pesticidi) in Italia nel 2025, con 640,000 ettari di vigneti e 1.3 milioni di ettari di pomodori che hanno richiesto un controllo delle malattie per tutta la stagione. I fungicidi si espandono a un CAGR del 9.15%, poiché i limiti al rame e le normative dei rivenditori spingono i coltivatori verso formulazioni a base di Bacillus amyloliquefaciens o Trichoderma, il cui prezzo è superiore del 100% rispetto ai prodotti sintetici. Gli erbicidi seguono, poiché le rotazioni dei cereali si basano su glifosato e pendimetalin, sebbene l'incertezza sul rinnovo del glifosato dopo il 2025 aumenti l'interesse per i nuovi prodotti premium Arylex di Corteva e Luximo di BASF. La domanda di insetticidi è trainata dalla mosca mediterranea della frutta e dalla cimice asiatica, mentre i molluschicidi e altri prodotti minori si dividono la quota rimanente.
Il mercato italiano dei prodotti fitosanitari (pesticidi) legato ai fungicidi continuerà a espandersi, poiché la produzione di uva da tavola e ortaggi in serra di alto valore compenserà la perdita di superficie coltivata a cereali. I fungicidi biologici conquistano quote incrementali, ma i costi sfavorevoli ne limitano la penetrazione al di fuori delle filiere controllate. La crescita degli erbicidi rimane modesta, dato il rischio normativo, ma la pressione della resistenza fornisce una base per il lancio di nuovi metodi di azione. La domanda di insetticidi si orienta verso sospensioni pronte per l'uso con droni e con un'azione rapida, una nicchia in cui le multinazionali detengono vantaggi formulativi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per applicazione: gli spray fogliari prevalgono ma i rivestimenti dei semi crescono velocemente
I trattamenti fogliari hanno generato il 53.70% del mercato italiano dei prodotti fitosanitari (pesticidi) nel 2025, riflettendo l'esigenza degli agricoltori di una rapida e visibile soppressione dei sintomi, soprattutto in frutta e verdura che non possono rischiare un'incubazione della malattia di 14 giorni. La fumigazione e la chemigazione del terreno occupano ciascuna quote minori, ma rimangono fondamentali nelle serre infestate da Fusarium o nematodi galligeni. Il trattamento delle sementi aumenta a un CAGR dell'8.57% poiché i divieti sui neonicotinoidi reindirizzano la protezione verso rivestimenti sistemici che impediscono la deriva dei trattamenti e soddisfano le esigenze di salvaguardia degli impollinatori.
Entro il 2031, i prodotti applicati dalle sementi diventeranno il secondo metodo più diffuso nel mercato dei prodotti fitosanitari, con l'espansione di mais, girasole e soia dovuta alla domanda di biocarburanti. I volumi fogliari si stabilizzano, ma mantengono il loro valore perché la distribuzione tramite droni migliora la copertura e riduce gli sprechi. La chemigazione si adatta alle coltivazioni protette, dove la scarsità di manodopera rende interessanti gli input delle ali gocciolanti. Nel complesso, la diversificazione dei metodi di applicazione riduce i ricavi, nonostante il calo dell'utilizzo totale di chilogrammi in risposta alle politiche dell'Unione Europea.
Per tipo di coltura: spesa di ancoraggio per frutta e verdura
Nel 2025, frutta e verdura rappresentavano il 36.10% del mercato italiano dei prodotti fitosanitari (pesticidi), poiché gli agrumi siciliani, i vigneti veneti e i pomodori dell'Emilia-Romagna si affidavano a programmi intensivi per rispettare i limiti di residui all'esportazione. Le colture commerciali registrano il CAGR più rapido, pari al 7.48%, poiché gli incentivi energetici e l'estrazione di cannabidiolo incrementano le superfici coltivate a canapa e mais. Cereali e semole rappresentano una quota significativa; tuttavia, i bassi prezzi del grano frenano gli interventi di irrorazione, ad eccezione degli erbicidi essenziali e di un fungicida per il Fusarium. Semi oleosi, legumi e tappeti erbosi si uniscono per la quota residuale, ma rimangono nicchie ad alto margine per formulazioni a bassa tossicità.
Frutta, verdura e vigneti continueranno a dettare l'innovazione di prodotto, poiché i limiti sui residui e i patogeni legati al clima richiedono nuove modalità d'azione e strumenti biologici. L'espansione delle colture da biomassa inietta volumi incrementali per erbicidi e insetticidi laddove le barriere normative sono meno rigide. I cereali rimangono sensibili al prezzo e si affidano alla chimica generica, riducendo i margini a meno che non cambino le forze di resistenza. Il mercato italiano dei prodotti fitosanitari (pesticidi) si orienta quindi verso l'orticoltura specializzata per la crescita del valore e verso le superfici destinate alla biomassa per i buffer di volume.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
L'Italia settentrionale ha dominato la spesa con una quota significativa del mercato italiano dei prodotti chimici per la protezione delle colture (pesticidi) nel 2025, alimentata da 3.2 milioni di ettari di cereali e 24,000 ettari di vigneti di Prosecco che richiedono fino a 15 cicli di fungicidi a stagione. I frutteti di alto valore in Veneto e Trentino spingono la spesa per prodotti chimici per ettaro a 1,260 dollari, il doppio della media nazionale. L'Italia meridionale è la regione in più rapida crescita e si prevede che avanzerà in linea con il CAGR del 7.48% registrato dalle sue colture commerciali da biomassa in espansione, come la canapa industriale e il mais energetico. L'intensificarsi della pressione degli insetti da parte della mosca mediterranea della frutta e della Xylella fastidiosa mantiene solidi i programmi di fungicidi e insetticidi in Sicilia e Puglia, consolidando la traiettoria di crescita della regione.
L'Italia centrale, che comprende Toscana, Umbria, Lazio e Marche, ha rappresentato circa un quinto delle vendite nazionali, con 320,000 ettari di vigneti di pregio e 180,000 ettari di oliveti che hanno utilizzato miscele di triazoli sistemici con rame e zolfo per il controllo di ticchiolatura e antracnosi. La quota di terreni biologici del 17.4% in Toscana limita i volumi sintetici ma aumenta i valori biologici, mentre le zone cuscinetto del Lazio per il glifosato vicino alle scuole spingono i coltivatori verso diserbanti meccanici ed erbicidi pre-emergenza più costosi. Le zone pedemontane alpine settentrionali, come la Franciacorta lombarda, ora supportano per la prima volta la viticoltura commerciale, aggiungendo un uso incrementale di fungicidi dove non esisteva un decennio fa. In tutte le province centrali, i controlli sui residui dei rivenditori stimolano gli investimenti in irrorazioni di precisione che mantengono la spesa resiliente nonostante i minori chilogrammi applicati.
Guardando al futuro, la domanda regionale continuerà a orientarsi verso colture specializzate e tecnologie di precisione. L'irrorazione con droni copre già il 30% degli ettari vitati a livello nazionale e si sta diffondendo verso sud, incoraggiando l'adozione di formulazioni microincapsulate ad alta potenza che preservano il valore anche in caso di calo dei volumi. I sussidi governativi per i registri elettronici di irrorazione e le attrezzature per l'agricoltura di precisione favoriscono i coltivatori ben capitalizzati del nord, eppure le cooperative del sud sfruttano prodotti fuori brevetto competitivi in termini di costi per mantenere lo slancio. Mentre i cambiamenti climatici spingono i parassiti verso nord e i mercati di esportazione inaspriscono i limiti sui residui, si prevede che ogni regione intensificherà i programmi integrati che combinano prodotti biologici con sintetici a basso dosaggio, ampliando le opportunità complessive di protezione delle colture nonostante le difficoltà normative.
Panorama normativo
L'Italia regola i prodotti fitosanitari nell'ambito del quadro normativo UE, in particolare il Regolamento (CE) n. 1107/2009 (immissione in commercio dei prodotti) e il Regolamento (CE) n. 396/2005 (livelli massimi di residui), con i requisiti di utilizzo sostenibile previsti dalla Direttiva 2009/128/CE, recepiti a livello nazionale tramite il Decreto Legislativo 150/2012. Il Ministero della Salute è l'autorità competente per le autorizzazioni nazionali dei prodotti e gestisce la banca dati ufficiale dei prodotti fitosanitari registrati, mentre il coordinamento coinvolge altri ministeri (tra cui MASAF e MASE), le strutture sanitarie regionali e gli organi di controllo come il Comando dei Carabinieri per la Tutela della Salute.
Di recente, l'attenzione si è concentrata maggiormente sui limiti di residui e sul mantenimento delle autorizzazioni. Nel gennaio 2026, il Ministero della Salute ha aggiornato le linee guida operative relative ai requisiti in continua evoluzione in materia di LMR (Limiti Massimi di Residui) e alla necessità di ricontrollare gli usi dei prodotti in base all'evoluzione delle normative UE. Nel febbraio 2026 ha inoltre emanato una circolare relativa alle procedure per il rinnovo di alcune autorizzazioni. Insieme agli obiettivi di sostenibilità a livello UE e nazionale, questi aggiornamenti rafforzano la disciplina in materia di dossier, etichettatura e condizioni d'uso per fornitori e distributori, e aumentano la domanda di formulazioni e programmi allineati alla gestione integrata dei parassiti e a profili a rischio ridotto, in particolare nelle filiere ortofrutticole e vitivinicole soggette a controlli rigorosi.
Panorama competitivo
Syngenta Group e Bayer CropScience AG sono i pilastri del settore italiano della protezione delle colture, avvalendosi di team tecnici di alto livello e di decenni di dati sperimentali locali per adattare i prodotti ai profili di malattia di vigneti e ortaggi. Il fungicida TYMIRIUM di Syngenta ha un sovrapprezzo di 45 euro (47 dollari) per ettaro, ma i coltivatori accettano il prezzo perché inibisce la resistenza ai triazoli e offre una finestra residua di 21 giorni che riduce i trattamenti curativi. Bayer CropScience AG mantiene un'ampia copertura grazie a glifosato, pendimetalin, protioconazolo e fluopyram, integrando la sua piattaforma decisionale Climate FieldView su 120,000 ettari, che garantisce vendite ripetute tramite raccomandazioni basate sui dati.
BASF SE, Corteva Inc e UPL Ltd completano la fascia alta con punti di forza complementari che intaccano il vantaggio iniziale dei leader. BASF SE abbina fungicidi premium per la vite come Serifel a un nuovo impianto Bacillus da 26 milioni di dollari in Spagna, che fornirà catene a residuo zero a partire dal 2026. Corteva Inc sfrutta l'assorbimento dell'erbicida Arylex nei cereali resistenti e abbina il fungicida Zorvec a biostimolanti di recente acquisizione, consentendo offerte combinate che trovano riscontro nelle aziende agricole miste a corto di liquidità. UPL Ltd compete sul prezzo attraverso una gamma off-patent mediamente inferiore del 20-30% rispetto agli equivalenti di marca e sta espandendo il suo sito di Ozzano dell'Emilia per lanciare sospensioni pronte per l'uso con droni e granuli idrodispersibili entro il 2026. UPL Ltd.
Le prospettive di crescita ruotano attorno a fungicidi biologici e formati di applicazione di precisione che premiano le aziende con know-how formulativo e un solido supporto agronomico. I programmi a residuo zero per i rivenditori creano spazio per i prodotti a base di Bacillus e Trichoderma, una nicchia in cui BASF SE e specialisti emergenti come Koppert mirano a crescere. L'irrorazione con droni copre già il 30% degli ettari vitati e favorisce principi attivi microincapsulati ad alta potenza, spostando il vantaggio competitivo verso aziende come BASF SE e FMC Agro Italia Srl che investono nella tecnologia dei rivestimenti polimerici. Con l'aumento dei costi di conformità al registro elettronico obbligatorio in Italia, le aziende agricole più piccole si consolidano e gli operatori rimanenti aumentano la spesa per ettaro, consentendo ai fornitori affermati di aumentare la propria quota di mercato nonostante la persistente concorrenza dei generici.
Leader del settore dei prodotti chimici per la protezione delle colture (pesticidi) in Italia
Gruppo Syngenta
BASF SE
Corteva Inc
UPL srl
Bayer CropScience AG
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: Syngenta Italia ha comunicato i risultati relativi ai suoi impegni di sostenibilità in Italia, tra cui la formazione degli agricoltori sulle pratiche di utilizzo sicuro e le iniziative di agricoltura rigenerativa implementate su 52,000 ettari nel 2025. L'attività supporta procedure di gestione e documentazione più rigorose in azienda, che influenzano sempre più le decisioni di acquisto di rivenditori e cooperative per i programmi di protezione delle colture.
- Maggio 2026: BASF ha inaugurato un nuovo impianto di fermentazione (BioHub) a Ludwigshafen, con un investimento di diverse decine di milioni di euro, per la produzione di prodotti fitosanitari biologici, tra cui Serifel e Inscalis. La maggiore capacità di fermentazione rafforza l'affidabilità dell'approvvigionamento di microrganismi e supporta l'ampliamento della produzione di soluzioni biologiche utilizzate in orticoltura e viticoltura, settori particolarmente sensibili ai residui, compresi i programmi destinati al mercato italiano.
- Aprile 2024: Adama ha lanciato Sonavio, un erbicida PPO a base di bifenox, per l'utilizzo su ulteriori colture orticole in Italia. L'ampliamento delle opzioni di diserbo chimico per le colture specializzate, dove la flessibilità della rotazione colturale è fondamentale, mentre agricoltori e consulenti devono trovare un equilibrio tra efficacia, sostenibilità e requisiti più stringenti in materia di residui.
Ambito del rapporto sul mercato dei prodotti chimici per la protezione delle colture (pesticidi) in Italia
Il rapporto sul mercato italiano dei prodotti chimici per la protezione delle colture (pesticidi) è segmentato per tipologia di prodotto (erbicidi, insetticidi, fungicidi e altro), per applicazione (chemigazione, trattamento fogliare, fumigazione, trattamento delle sementi e altro), per tipologia di coltura (cereali, semi oleosi e legumi, frutta e verdura, colture commerciali e altro). Le previsioni di mercato sono fornite in termini di valore (USD).
Per tipo di prodotto
| diserbanti |
| insetticidi |
| fungicidi |
| Molluschicidi |
| Altri tipi di prodotto |
Per Applicazione
| Chemigazione |
| Fogliare |
| fumigazione |
| Trattamento delle sementi |
| Trattamento del suolo |
Per tipo di coltura
| Cereali e Cereali |
| Semi oleosi e legumi |
| Frutta e verdura |
| Colture commerciali |
| Tappeti erbosi e ornamentali |
| Per tipo di prodotto | diserbanti |
| insetticidi | |
| fungicidi | |
| Molluschicidi | |
| Altri tipi di prodotto | |
| Per Applicazione | Chemigazione |
| Fogliare | |
| fumigazione | |
| Trattamento delle sementi | |
| Trattamento del suolo | |
| Per tipo di coltura | Cereali e Cereali |
| Semi oleosi e legumi | |
| Frutta e verdura | |
| Colture commerciali | |
| Tappeti erbosi e ornamentali |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore del mercato italiano dei prodotti chimici per la protezione delle colture (pesticidi) nel 2026?
Nel 1.33 il mercato avrebbe avuto un valore di 2026 miliardi di dollari.
Quale tipologia di prodotto assorbe la quota maggiore della spesa italiana?
I fungicidi sono in testa con il 41.60% del fatturato del 2025.
Quale metodo di applicazione si sta diffondendo più rapidamente?
Si prevede che il trattamento delle sementi crescerà a un CAGR dell'8.57% nel periodo di previsione 2026-2031.
In che modo la disinfestazione tramite droni influenzerà la domanda?
L'adozione dei droni riduce i volumi del 30-40%, ma aumenta la domanda di formulazioni ad alta potenza, ridefinendo i vantaggi per i fornitori.


