

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
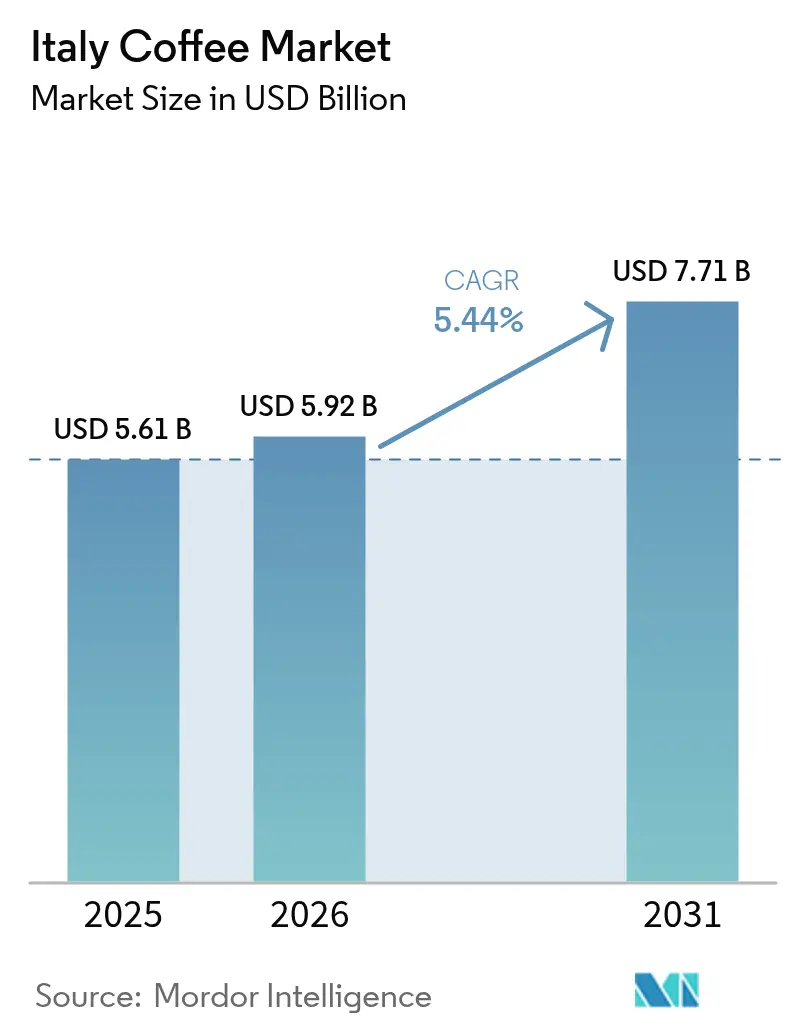
| Dimensione del mercato (2026) | 5.92 miliardo di dollari |
| Dimensione del mercato (2031) | 7.71 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.44% CAGR |
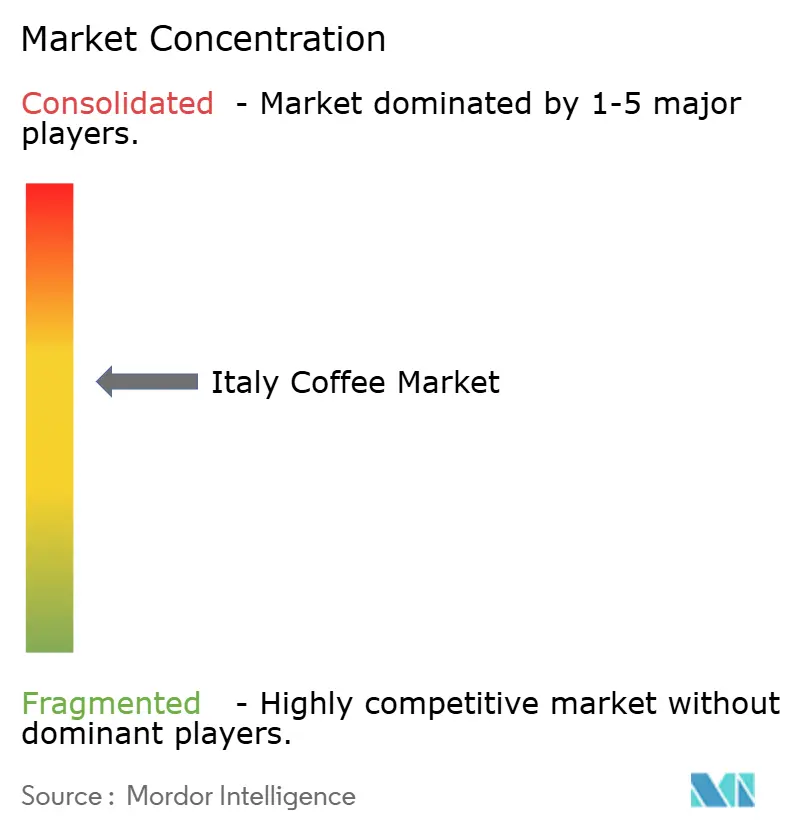
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato del caffè in Italia di Mordor Intelligence
Si stima che il mercato italiano del caffè raggiungerà i 5.92 miliardi di dollari nel 2026, in crescita rispetto ai 5.61 miliardi di dollari del 2025, con proiezioni per il 2031 che indicano 7.71 miliardi di dollari, con un CAGR del 5.44% nel periodo 2026-2031. Il consumo di caffè rimane parte integrante del patrimonio culturale e dello stile di vita quotidiano dell'Italia, mantenendo una domanda costante in tutti i segmenti di mercato. Il caffè macinato domina la quota di mercato, sostenuto dalla forte cultura dell'espresso del Paese. Tuttavia, segmenti come cialde, capsule, caffè speciali e bevande pronte da bere stanno registrando una crescita significativa grazie alla praticità e alle offerte premium. L'espansione del mercato è supportata dal crescente interesse dei consumatori per prodotti sostenibili e di provenienza etica. L'integrazione della tecnologia, inclusi sistemi di preparazione intelligenti e piattaforme di e-commerce, sta migliorando l'accessibilità al mercato e il coinvolgimento dei consumatori. Sebbene la saturazione del mercato e le abitudini di consumo tradizionali presentino alcune limitazioni, la combinazione di importanza culturale, sviluppo di prodotti premium e evoluzione delle preferenze dei consumatori continua a trainare la crescita del mercato.
Punti chiave del rapporto
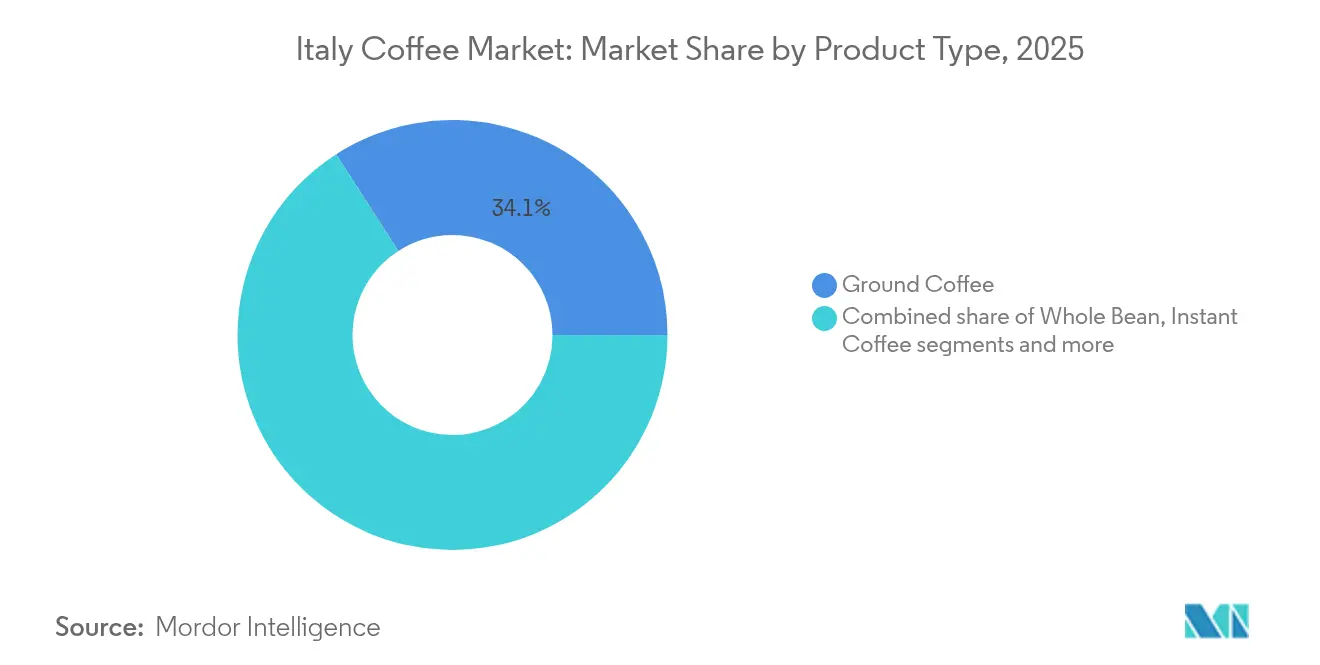
- Per tipologia di prodotto, il caffè macinato ha dominato il mercato italiano del caffè con una quota del 34.10% nel 2025, mentre si prevede che cialde e capsule cresceranno a un CAGR del 6.31% entro il 2031.
- In base al gusto, nel 78.20 le varianti semplici rappresentavano il 2025% del mercato italiano del caffè, mentre le offerte aromatizzate stanno crescendo a un CAGR del 7.02% entro il 2031.
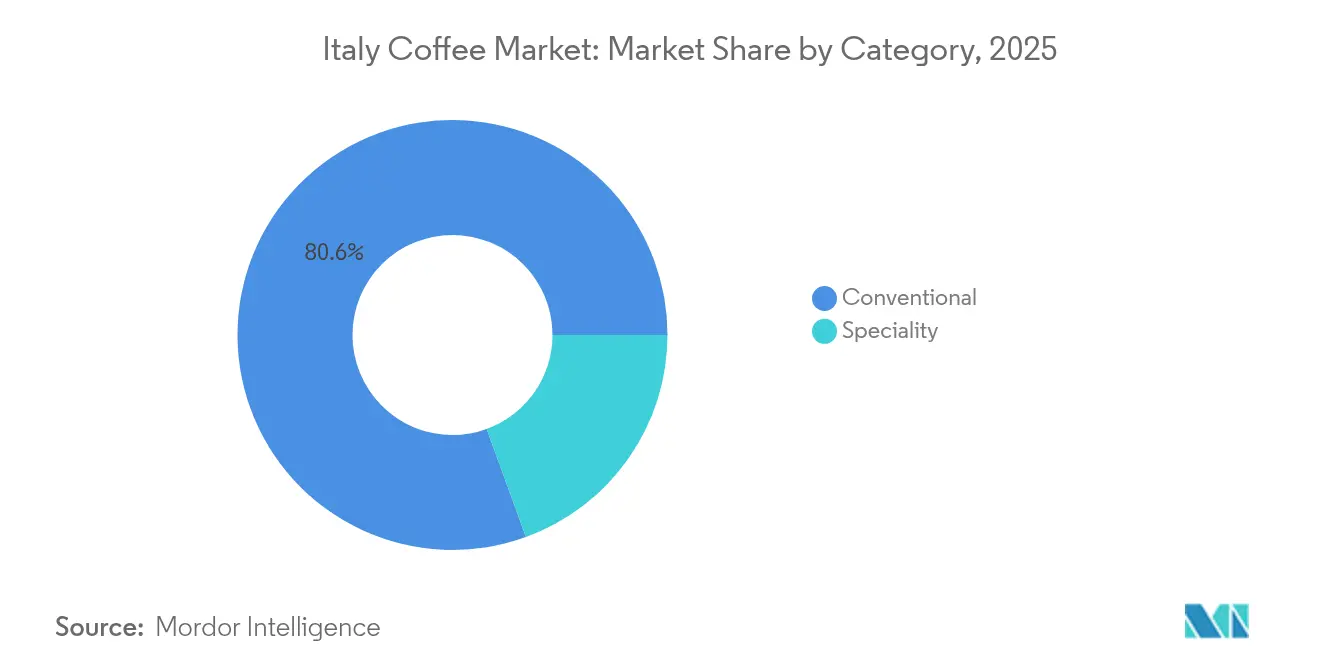
- Per categoria, nel 80.55 le linee convenzionali detenevano una quota dell'2025% del mercato del caffè in Italia; si prevede che il caffè speciale crescerà a un CAGR dell'7.63% nello stesso periodo.
- Per tipologia di chicco, l'Arabica ha occupato il 61.90% della quota di mercato del caffè in Italia nel 2025, mentre la Robusta è destinata a crescere a un CAGR del 5.95% entro il 2031.
- Per canale di distribuzione, nel 79.30 il settore off-trade ha rappresentato il 2025% del mercato del caffè in Italia, mentre il settore on-trade sta riprendendo a un CAGR del 5.66%, con la ripresa del settore alberghiero dopo la pandemia.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato del caffè in Italia
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Forte patrimonio culturale del caffè | + 1.2% | Nazionale, concentrato nel Nord e Centro Italia | A lungo termine (≥ 4 anni) |
| L'innovazione di prodotto alimenta lo sviluppo del mercato | + 0.9% | Nazionale, con adozione anticipata a Milano, Roma, Torino | Medio termine (2-4 anni) |
| Sostenibilità e approvvigionamento etico | + 0.6% | Nazionale, con posizionamento premium nel Nord Italia | A lungo termine (≥ 4 anni) |
| Caffè pronti da bere (RTD) e pronti da bere (convenience) | + 0.7% | Nazionale, con maggiore penetrazione nei centri urbani | A breve termine (≤ 2 anni) |
| La crescente cultura del caffè e il consumo sociale del caffè | + 0.8% | Nazionale, con ricadute sulle regioni meridionali | Medio termine (2-4 anni) |
| Influenza delle catene di caffè e dell'espansione della vendita al dettaglio | + 0.5% | Nazionale, con concentrazione nelle aree metropolitane | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Forte patrimonio culturale del caffè
La radicata cultura del caffè in Italia è uno dei principali motori della crescita del mercato del caffè. Le tradizionali usanze del Paese legate al caffè, integrate nella routine quotidiana e nelle interazioni sociali, mantengono una domanda costante di prodotti a base di caffè di alta qualità. La consolidata cultura dell'espresso, le usanze del bar e le distinte preferenze regionali plasmano un mercato in cui il caffè rappresenta sia una bevanda che un pilastro culturale. Questa base culturale supporta diversi formati di caffè, dal tradizionale al moderno, mantenendo la fedeltà dei consumatori e l'espansione del mercato. Secondo la European Coffee Federation (ECF), le vendite di caffè in Europa sono aumentate da 2,456 milioni di euro nel 2022 a 2,571 milioni di euro nel 2023, a dimostrazione di una crescita sostenuta da solidi modelli di consumo in mercati chiave come l'Italia. [1]Fonte: European Coffee Federation (ECF), "European Coffee Report 2023/2024", ecf-coffee.orgQuesti dati evidenziano come la cultura del caffè in Italia influenzi sia il consumo interno sia le dinamiche più ampie del mercato europeo, posizionando il Paese come una forza influente nel settore del caffè europeo.
L'innovazione di prodotto alimenta lo sviluppo del mercato
L'innovazione di prodotto guida lo sviluppo del mercato del caffè in Italia. Sebbene i consumatori italiani mantengano forti legami con la cultura tradizionale del caffè, mostrano una crescente ricettività verso prodotti innovativi che combinano tradizione e gusti moderni. I nuovi sviluppi nelle formulazioni del caffè, nei metodi di preparazione e nelle combinazioni di aromi ampliano l'appeal del mercato oltre le offerte tradizionali. Queste innovazioni attraggono sia i consumatori più giovani in cerca di esperienze innovative, sia i clienti consolidati che esplorano i segmenti premium e specialty, contribuendo all'espansione del mercato. Ad esempio, nel febbraio 2023, Starbucks ha lanciato in Italia la sua gamma di caffè all'olio d'oliva Oleato. La linea Oleato comprende prodotti come latte, cold brew e Oleato Deconstructed, che combina caffè e olio d'oliva per creare profili aromatici distintivi. Questo lancio dimostra come le aziende internazionali adattino la loro offerta per allinearsi ai gusti e agli elementi culturali locali, supportando la crescita e la diversificazione del mercato. Queste innovazioni migliorano le dinamiche di mercato rispondendo alle preferenze dei consumatori in evoluzione, preservando al contempo il legame con le tradizioni del caffè italiano.
Sostenibilità e approvvigionamento etico
L'espansione del mercato del caffè in Italia è principalmente attribuibile alla crescente attenzione dei consumatori per prodotti sostenibili ed eticamente responsabili. I consumatori italiani dimostrano una maggiore consapevolezza delle implicazioni ambientali e sociali delle loro decisioni di acquisto del caffè, con conseguente aumento della domanda di caffè prodotto in modo sostenibile. Gli operatori del mercato stanno implementando misure globali, tra cui metodologie di coltivazione rispettose dell'ambiente, pratiche di lavoro eque e iniziative di sviluppo comunitario nelle regioni produttrici di caffè. Il Gruppo Lavazza esemplifica questo approccio strategico attraverso l'implementazione di 29 progetti di inclusione agricola e sociale in 18 Paesi, che coinvolgono oltre 137,000 coltivatori, per promuovere l'agricoltura sostenibile e migliorare il benessere della comunità. Queste iniziative di sostenibilità corrispondono direttamente alle preferenze dei consumatori italiani, facilitando l'espansione del mercato e l'innovazione di prodotto. La priorità data a pratiche di approvvigionamento sostenibili ed etiche continua a essere determinante nel plasmare la traiettoria del mercato del caffè italiano.
Caffè pronti da bere (RTD) e pronti da bere (convenience)
La crescita del mercato del caffè in Italia è significativamente influenzata dai caffè pronti da bere e pronti da bere (RTD). La domanda di opzioni di caffè pratiche è aumentata a causa degli stili di vita moderni, caratterizzati da ritmi frenetici e modelli di consumo on-the-go. I caffè pronti da bere offrono bevande portatili che mantengono qualità e gusto, eliminando la necessità di attrezzature per la preparazione o tempi di preparazione. Questa categoria attrae in particolare i consumatori più giovani e i professionisti urbani che apprezzano l'efficienza e le esperienze di caffè premium. Ad esempio, a maggio 2024, Lavazza ha ampliato il suo portafoglio prodotti introducendo una nuova linea di bevande pronte da bere a base di una miscela 100% Arabica. Questi prodotti arricchiscono l'offerta di caffè Lavazza, rispondendo al contempo alla crescente domanda di praticità. La risposta positiva del mercato ai prodotti pronti da bere continua a guidare gli investimenti e lo sviluppo in questo segmento, affermando la praticità come fattore fondamentale nei modelli di consumo del caffè in Italia.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Concorrenza delle bevande alternative | -0.8% | Nazionale, con impatto maggiore nelle aree urbane | A breve termine (≤ 2 anni) |
| Impatto del cambiamento climatico sull'offerta | -1.1% | Catena di fornitura globale, che colpisce gli importatori italiani | A lungo termine (≥ 4 anni) |
| Volatilità dei prezzi e interruzioni della catena di approvvigionamento | -0.9% | Globale, con impatto diretto sui torrefattori italiani | Medio termine (2-4 anni) |
| Elevati costi operativi e di materie prime | -0.7% | Nazionale, concentrato nelle regioni manifatturiere | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Concorrenza delle bevande alternative
Il mercato italiano delle bevande sta vivendo un cambiamento, con la crescente popolarità delle bevande alternative, in particolare tra i consumatori più giovani, aperti a opzioni alternative al caffè durante i tradizionali orari di consumo. I tè premium e funzionali stanno registrando un aumento del consumo, mentre le bevande energetiche stanno guadagnando quote di mercato nelle fasce orarie pomeridiane tipicamente riservate all'espresso. Le principali città italiane stanno assistendo a una crescita delle sale da tè specializzate e dei locali di bubble tea, che fungono da spazi sociali in competizione con i tradizionali bar. I consumatori attenti alla salute scelgono sempre più matcha, kombucha e bevande adattogene come alternative al caffè per le occasioni di energia e conviviali. Le alternative al latte vegetale stanno diventando sempre più comuni nella preparazione del caffè e come bevande a sé stanti. In risposta, le aziende italiane di bevande stanno diversificando il loro portafoglio prodotti, con i produttori di caffè che aggiungono tè, bevande funzionali e prodotti per il benessere per sfruttare i loro canali di distribuzione esistenti e la riconoscibilità del marchio.
Impatto del cambiamento climatico sull'offerta
I cambiamenti climatici rappresentano un freno significativo per il mercato italiano del caffè, incidendo sulla filiera globale del caffè e aumentando le incertezze sulla disponibilità delle materie prime e sulla stabilità dei costi. Poiché l'Italia importa praticamente tutto il suo caffè verde, le interruzioni nelle principali regioni produttrici di caffè causate dai cambiamenti climatici, come l'alterazione dei regimi pluviometrici, l'aumento delle temperature e la maggiore incidenza di parassiti e malattie, minacciano direttamente la qualità, la resa e l'affidabilità dei raccolti di caffè. Queste difficoltà ambientali possono ridurre i volumi di fornitura e aumentare i prezzi del caffè crudo, riducendo i margini di profitto dei torrefattori italiani e limitando la loro flessibilità di prezzo. La volatilità dell'offerta legata al clima mette a dura prova la capacità degli operatori del mercato di mantenere una qualità e un'evasione costanti del prodotto, creando rischi per l'approvvigionamento e la gestione delle scorte. La necessità di pratiche agricole sostenibili e di investimenti in una coltivazione del caffè resiliente al clima aggiunge complessità operativa e costi, che i piccoli produttori e torrefattori potrebbero avere difficoltà ad assorbire.
Analisi del segmento
Per tipo di prodotto: i baccelli guidano la rivoluzione della comodità
Il caffè macinato domina il mercato italiano del caffè con una quota di mercato del 34.10% nel 2025. Questa posizione di leadership deriva dalla consolidata cultura del caffè in Italia e dai metodi di preparazione tradizionali che enfatizzano l'uso del caffè macinato nelle case e nei bar. Il caffè macinato rimane parte integrante dell'autentica preparazione del caffè italiano, con i consumatori che lo preferiscono per il suo equilibrio ottimale tra praticità e qualità del gusto. Il formato consente agli utenti di creare infusi freschi che soddisfano gli standard dei bar professionali. La versatilità del caffè macinato si adatta a diversi metodi di preparazione, supportando i modelli di consumo quotidiani, dall'espresso mattutino alla pausa caffè pomeridiana. Il segmento mantiene la sua posizione di forza attraverso un'offerta diversificata di prodotti, tra cui diverse miscele, livelli di tostatura e opzioni di preparazione che soddisfano le diverse preferenze dei consumatori.
Le cialde e le capsule di caffè rappresentano il segmento in più rapida crescita nel mercato italiano del caffè, con un CAGR del 6.31% previsto fino al 2031. Questa crescita è dovuta alla crescente domanda da parte dei consumatori di praticità, qualità costante e una più ampia adozione di macchine da caffè monodose nelle case e negli uffici. Le cialde e le capsule offrono soluzioni di preparazione efficienti mantenendo inalterata la qualità del gusto, attraendo consumatori indaffarati e una fascia demografica più giovane che apprezza le moderne esperienze di caffè. L'espansione del segmento continua attraverso l'innovazione di prodotto, tra cui lo sviluppo di capsule multicompatibili e nuove varietà di aromi. Nel dicembre 2024, Maurizio Distefano Licensing (MDL) ha dimostrato questa tendenza lanciando capsule e cialde di caffè a marchio Baileys attraverso il marchio di caffè italiano Caffè Borbone.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per gusto: le preferenze tradizionali affrontano l'innovazione
Il caffè semplice mantiene una posizione dominante nel mercato del caffè italiano, con una quota di mercato del 78.20% nel 2025. Questa significativa presenza sul mercato è attribuita alla consolidata preferenza dei consumatori italiani per un caffè tradizionale e genuino, che enfatizza le caratteristiche intrinseche dei chicchi di caffè pregiati. La preferenza del mercato per il caffè semplice dimostra la radicata tradizione caffeicola italiana, che privilegia la qualità superiore dei chicchi, le tecniche di tostatura professionali e le metodologie di preparazione convenzionali. Il caffè semplice si adatta a diversi modelli di consumo, dal tradizionale espresso mattutino alle pause caffè più strutturate, sottolineando la sua importanza culturale e la costante domanda del mercato.
Il caffè aromatizzato dimostra un notevole slancio nel mercato del caffè italiano, con un CAGR previsto del 7.02% fino al 2031. Questa espansione del mercato indica una trasformazione nelle preferenze dei consumatori, in particolare tra i segmenti demografici più giovani e i consumatori metropolitani alla ricerca di esperienze di gusto diversificate. Le varianti di caffè aromatizzato attraggono i consumatori alla ricerca di profili aromatici e caratteristiche di dolcezza migliorati, incorporando specifiche combinazioni di spezie e composti aromatici. Lo sviluppo del segmento è facilitato dall'innovazione sistematica dei prodotti e da iniziative di marketing strategico da parte dei produttori di caffè che mirano a consolidare la propria presenza sul mercato in segmenti specializzati dell'industria del caffè matura.
Per categoria: Il caffè speciale guadagna macinato di prima qualità
Il caffè convenzionale manterrà una quota di mercato dell'80.55% nel mercato italiano del caffè nel 2025, dimostrando la sua posizione predominante tra i consumatori italiani. Questa leadership di mercato è attribuita alla radicata cultura del caffè in Italia, che privilegia miscele tradizionali e tecniche di preparazione metodiche affinate di generazione in generazione. L'ampia accettazione del caffè convenzionale sul mercato si basa sui suoi profili aromatici consolidati, sui parametri di qualità standardizzati e sul posizionamento di prezzo competitivo, servendo efficacemente diversi segmenti di mercato, dai consumatori residenziali agli esercizi commerciali. La posizione di mercato del segmento è rafforzata da affermati produttori di caffè italiani che mantengono la fidelizzazione dei consumatori attraverso processi di tostatura e miscelazione sistematicamente sviluppati.
Il caffè specialty dimostra dinamiche di crescita superiori nel mercato italiano del caffè, con una previsione di CAGR dell'7.63% fino al 2031. Questa espansione del mercato è trainata principalmente dalla crescente domanda da parte dei consumatori di prodotti a base di caffè artigianale di qualità superiore che enfatizzano l'origine geografica, le caratteristiche organolettiche distintive e le pratiche di approvvigionamento sostenibile verificate. Il segmento attrae principalmente fasce demografiche più giovani, popolazioni urbane e consumatori con redditi più elevati, che dimostrano la volontà di investire in prodotti con certificazioni biologiche e del commercio equo e solidale. La crescita del mercato è inoltre supportata dall'espansione sistematica di bar specializzati, bar moderni e canali di approvvigionamento diretto tra torrefattori e produttori agricoli, migliorando gli standard di qualità del prodotto e i parametri di coinvolgimento dei consumatori.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di chicco: il predominio dell'Arabica affronta la sfida della Robusta
I chicchi di Arabica costituiranno il 61.90% della quota di mercato del caffè italiano nel 2025. La preferenza per l'Arabica deriva dalla sua sofisticata composizione aromatica e dalla concentrazione di caffeina relativamente ridotta. Questi chicchi generano raffinate caratteristiche gustative, che incorporano distinte note fruttate, elementi floreali e un'acidità equilibrata, conformi alle consolidate specifiche delle miscele per espresso italiano. La radicata cultura dell'espresso italiano enfatizza queste caratteristiche distintive, affermando l'Arabica come la scelta predominante tra consumatori e professionisti del settore. La qualità superiore di questi chicchi è direttamente correlata alla tostatura metodica e alle precise tecniche di miscelazione proprie della produzione di caffè italiana.
Il caffè Robusta mostra un CAGR previsto del 5.95% fino al 2031 nel mercato italiano del caffè. Questa espansione è attribuita all'elevata composizione di caffeina della Robusta e alle sue spiccate caratteristiche di amaro, che contribuiscono a migliorare le proprietà della miscela per espresso, in particolare nella formazione della crema e nello sviluppo del corpo. Le aziende produttrici integrano sempre più varietà di Robusta nelle loro formulazioni per ottenere profili aromatici più intensi e una produzione ottimale di crema. Questa traiettoria indica una significativa evoluzione del mercato, in cui le preferenze consolidate coesistono con la crescente domanda dei consumatori di esperienze di caffè più corpose.
Per canale di distribuzione: il predominio dell'off-trade incontra la ripresa dell'on-trade
I canali off-trade mantengono la leadership di mercato nel mercato italiano del caffè, con una quota del 79.30% nel 2025. I consumatori italiani acquistano principalmente prodotti a base di caffè attraverso punti vendita al dettaglio, tra cui supermercati, ipermercati, minimarket e negozi specializzati per il consumo domestico. La forza del segmento off-trade deriva dall'ampia disponibilità di prodotti in vari formati di caffè che soddisfano le diverse preferenze dei consumatori. La crescita dell'e-commerce nel segmento off-trade sta trasformando i comportamenti d'acquisto attraverso vendite dirette al consumatore e un maggiore accesso a prodotti premium e di nicchia. Prezzi competitivi, attività promozionali e opzioni di acquisto flessibili, dalle singole unità alle grandi quantità, rafforzano la posizione di mercato del canale off-trade.
I canali on-trade nel mercato italiano del caffè prevedono un CAGR del 5.66% fino al 2031. Questa crescita riflette la crescente preferenza dei consumatori per il consumo di caffè fuori casa in bar, ristoranti, hotel e luoghi di ospitalità, dove il caffè rimane parte integrante delle pratiche sociali e culturali. L'espansione del segmento è in linea con la domanda dei consumatori di esperienze di caffè premium e di un consumo fuori casa conveniente. Secondo l'Istituto Nazionale di Statistica, la spesa delle famiglie per i consumi alimentari fuori casa in Italia è aumentata del 4% nel 2024 rispetto al 2023, raggiungendo circa 96 miliardi di euro. Questa tendenza evidenzia l'influenza dei settori dell'ospitalità e della ristorazione sui modelli di consumo del caffè, con i luoghi di ospitalità che fungono da piattaforme chiave per l'innovazione di prodotto e le esperienze di caffè premium.
Analisi geografica
Il mercato del caffè in Italia mostra una certa coerenza regionale, con variazioni influenzate da fattori economici, culturali e di stile di vita. Il Nord Italia, compresi i centri metropolitani come Milano e Torino, è leader nell'adozione di caffè speciali e nel consumo di prodotti premium. L'elevato reddito disponibile della regione e l'esposizione alle tendenze internazionali del caffè stimolano la domanda di prodotti di caffè premium. Il contesto industriale e commerciale concentrato del Nord Italia crea anche una domanda sostanziale di soluzioni per il caffè da ufficio e di formati pratici come cialde e capsule, in linea con lo stile di vita professionale urbano.
L'Italia centrale, con Roma al centro, funge da mercato di transizione tra la cultura tradizionale dell'espresso e le tendenze emergenti del caffè. La regione funge da ponte tra il Nord, orientato all'innovazione, e il Sud, orientato alla tradizione. I consumatori mantengono il loro apprezzamento per l'espresso classico, mostrando al contempo un crescente interesse per i caffè speciali e i formati di consumo moderni.
L'Italia meridionale mantiene i metodi di preparazione del caffè e i profili aromatici tradizionali, salvaguardando la tradizione caffeicola italiana. La fascia demografica più giovane adotta sempre più formati moderni come cialde, capsule e opzioni pronte da bere, segnalando un graduale passaggio verso la praticità e la diversificazione. A sostegno della rilevanza complessiva del mercato del caffè italiano, l'Osservatorio della Complessità Economica (OEC) riporta che nel 2023 l'Italia ha importato caffè per un valore di 2.47 miliardi di dollari, classificandosi al quarto posto tra i maggiori importatori di caffè al mondo. Questo volume rafforza l'importanza dell'Italia come mercato del caffè, che combina pratiche tradizionali con l'evoluzione delle preferenze dei consumatori in tutte le regioni, sostenendo un modello di consumo di caffè coerente a livello nazionale.
Panorama normativo
I prodotti a base di caffè venduti in Italia rientrano nel quadro normativo alimentare dell'UE, che comprende gli obblighi generali in materia di sicurezza alimentare e tracciabilità previsti dal Regolamento (CE) n. 178/2002, nonché i requisiti igienici previsti dal Regolamento (CE) n. 852/2004. L'integrità del prodotto dipende anche dal rispetto dei limiti UE per i contaminanti, inclusi i requisiti di monitoraggio per contaminanti come l'ocratossina A previsti dal Regolamento (CE) n. 1881/2006, che possono essere utilizzati per i controlli di tostatura, la qualificazione dei fornitori e le analisi dei chicchi in entrata.
Le norme specifiche per categoria si applicano agli estratti di caffè attraverso l'attuazione da parte dell'Italia della Direttiva 1999/4/CE (tramite DPR 255/2000), che disciplinano la composizione, l'etichettatura e la denominazione dei prodotti per estratti e formati solubili. Per l'importazione e l'accesso al mercato, gli operatori devono inoltre affrontare requisiti di due diligence sempre più stringenti per le filiere di approvvigionamento senza deforestazione, ai sensi del Regolamento (UE) 2023/1115 (EUDR), con obblighi principali in vigore dal 30 dicembre 2026 per gli operatori che immettono caffè sul mercato UE. Ciò accresce la necessità di tracciabilità dell'origine (incluse le informazioni a livello di appezzamento) e di dichiarazioni di due diligence conformi ai requisiti UE.
Analisi della catena del valore
La filiera del caffè in Italia è incentrata sul caffè verde importato, dove importatori e commercianti coordinano l'approvvigionamento, le specifiche di qualità e la gestione del rischio per i torrefattori. Importanti snodi logistici come il porto di Genova e il porto di Trieste gestiscono i flussi in entrata, e le torrefazioni trasformano poi i chicchi di caffè verde in confezioni per la vendita al dettaglio e formati per la ristorazione (caffè macinato, in grani, cialde e capsule, istantaneo e pronto da bere). Anche i fornitori di imballaggi e i produttori di attrezzature (macchine professionali e per uso domestico) influenzano le modalità di preparazione dei prodotti, rafforzando il modello di consumo del paese, dominato dall'espresso.
A valle della filiera, la distribuzione si suddivide tra canali off-trade (supermercati/ipermercati, negozi di alimentari e minimarket, negozi specializzati e online) e punti vendita on-trade (bar/caffetterie, ristoranti, hotel e snodi di trasporto). Organismi di settore come l'Unione Italiana Food, attraverso il Comitato Italiano del Caffè (che rappresenta oltre 65 aziende e circa l'80% del mercato nazionale del caffè), e associazioni come ALTOGA e GITC fungono da punti di coordinamento per quanto riguarda il commercio, la conformità e gli standard operativi. Il loro ruolo sta diventando sempre più cruciale dal punto di vista operativo, poiché la due diligence imposta dal Regolamento UE sui prodotti del caffè (EUDR) aggiunge ulteriori fasi di raccolta dati, verifica e documentazione tra fornitori di origine, importatori e torrefattori.
Panorama competitivo
Il mercato italiano del caffè mostra una moderata concentrazione, con aziende nazionali consolidate che mantengono posizioni solide grazie alla loro tradizione, agli standard qualitativi e alle reti distributive. Leader di mercato come Lavazza esemplificano questa tendenza, con il gruppo che ha registrato un fatturato di 3.35 miliardi di euro nel 2024, con un aumento del 9.1% rispetto all'anno precedente. Queste aziende mantengono le loro posizioni di mercato attraverso la continua innovazione e l'espansione internazionale, operando in un contesto competitivo caratterizzato da marchi tradizionali e torrefattori specializzati.
Le aziende si differenziano nel mercato italiano del caffè grazie all'adozione della tecnologia. I sistemi di erogazione basati sull'IoT consentono una preparazione personalizzata del caffè, mentre le innovazioni nel packaging sostenibile rispondono alle esigenze ambientali. Le aziende utilizzano inoltre piattaforme di e-commerce per migliorare le relazioni con i clienti e l'efficienza operativa, consentendo di rispondere rapidamente ai cambiamenti del mercato.
Il mercato offre opportunità di crescita nel caffè premium pronto da bere (RTD), nelle bevande funzionali e nel packaging sostenibile. Questi segmenti riflettono le preferenze dei consumatori per praticità, benefici per la salute e responsabilità ambientale, sfruttando al contempo le capacità produttive e la tradizione del marchio italiano. Tra i nuovi entranti nel mercato figurano torrefattori specializzati che offrono caffè monorigine e artigianali, servizi in abbonamento che offrono esperienze personalizzate e aziende che sviluppano tecnologie di estrazione intelligenti per la preparazione personalizzata del caffè.
Leader del settore del caffè in Italia
-
Luigi Lavazza SpA
-
Nestlé SA
-
Kimbo SpA
-
Starbucks Corporation
-
Gruppo Illy SpA
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Giugno 2026: Lavazza ha avviato le attività di lancio commerciale del suo sistema di caffè espresso monodose Tablì negli Stati Uniti, con il supporto di uno stabilimento di produzione a Gattinara, in Italia. Questa mossa estende il formato monodose sviluppato in Italia oltre il mercato interno e potenzia la capacità produttiva di un sistema alternativo alle capsule.
- Settembre 2025: illycaffe ha acquisito una partecipazione dell'80% in Capitani Srl, azienda produttrice di macchine da caffè. L'operazione consolida l'integrazione verticale nella produzione di apparecchiature, consentendo un maggiore controllo sulla tecnologia di erogazione e rafforzando il posizionamento premium di illycaffe nei canali domestico e professionale.
- Aprile 2024: la società di private equity QuattroR ha acquisito una partecipazione del 50% in Massimo Zanetti Beverage Group tramite un aumento di capitale. L'investimento ha iniettato capitale di crescita in uno dei principali gruppi italiani del settore del caffè e ha sottolineato il ruolo degli investitori finanziari nel finanziamento dell'espansione internazionale e dello sviluppo del portafoglio.
Ambito del rapporto sul mercato del caffè in Italia
Il mercato del caffè in Italia è segmentato per tipologia di prodotto e canale di distribuzione. Per tipo di prodotto, il mercato è segmentato in chicchi interi, caffè macinato, caffè istantaneo, cialde e capsule. Per canale di distribuzione, il mercato è segmentato in on-trade e off-trade. Il canale off-trade è segmentato in supermercati/ipermercati, minimarket, rivenditori specializzati e altri canali di distribuzione. Per ogni segmento, le dimensioni e le previsioni del mercato sono state effettuate in base al valore (in milioni di USD).
Per tipo di prodotto
| Fagiolo intero |
| Caffè macinato |
| Caffè istantaneo |
| Cialde e Capsule di Caffè |
| Caffè pronto da bere (RTD) |
Per Sapore
| pianura |
| aromatizzato |
Per Categoria
| Convenzionale |
| Specialità (biologico/monorigine) |
Per tipo di fagiolo
| Arabica |
| Robusta |
| Altro |
Per canale di distribuzione
| In commercio | |
| Fuori commercio | Supermercati / Ipermercati |
| Convenienza / negozi di alimentari | |
| Negozi al dettaglio online | |
| Altri canali di distribuzione |
| Per tipo di prodotto | Fagiolo intero | |
| Caffè macinato | ||
| Caffè istantaneo | ||
| Cialde e Capsule di Caffè | ||
| Caffè pronto da bere (RTD) | ||
| Per Sapore | pianura | |
| aromatizzato | ||
| Per Categoria | Convenzionale | |
| Specialità (biologico/monorigine) | ||
| Per tipo di fagiolo | Arabica | |
| Robusta | ||
| Altro | ||
| Per canale di distribuzione | In commercio | |
| Fuori commercio | Supermercati / Ipermercati | |
| Convenienza / negozi di alimentari | ||
| Negozi al dettaglio online | ||
| Altri canali di distribuzione | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato del caffè in Italia nel 2026?
Il suo valore è di 5.92 miliardi di dollari nel 2026 e si prevede che raggiungerà i 7.71 miliardi di dollari entro il 2031.
Qual è il CAGR previsto per le vendite di caffè in Italia?
Si prevede che le vendite cresceranno a un CAGR del 5.44% nel periodo 2026-2031.
Quale tipologia di prodotto sta crescendo più velocemente in Italia?
Si prevede che le cialde e le capsule cresceranno a un CAGR del 6.31% entro il 2031.
Quale tipologia di caffè occupa la quota maggiore nelle miscele italiane?
L'Arabica è in testa con una quota del 61.90%, mentre la Robusta sta crescendo a un CAGR del 5.95% grazie ai vantaggi in termini di costi e resilienza climatica.


