

Panoramica di mercato
| Periodo di studio | 2019 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
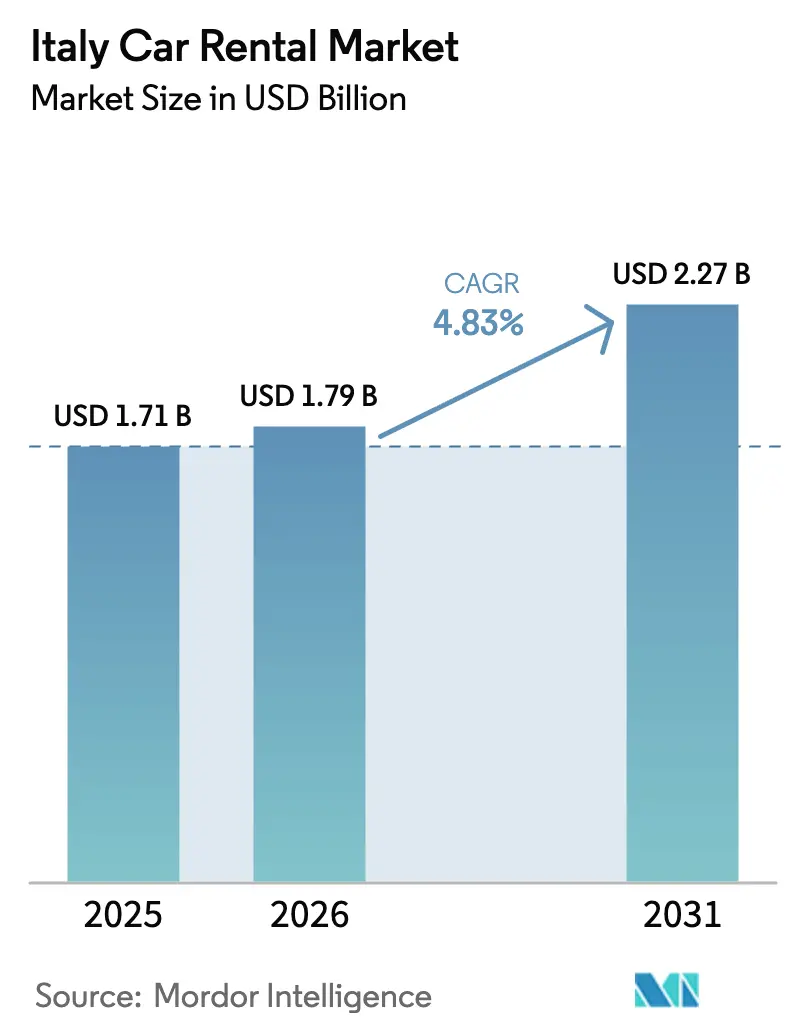
| Dimensione del mercato (2026) | 1.79 miliardo di dollari |
| Dimensione del mercato (2031) | 2.27 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.83% CAGR |
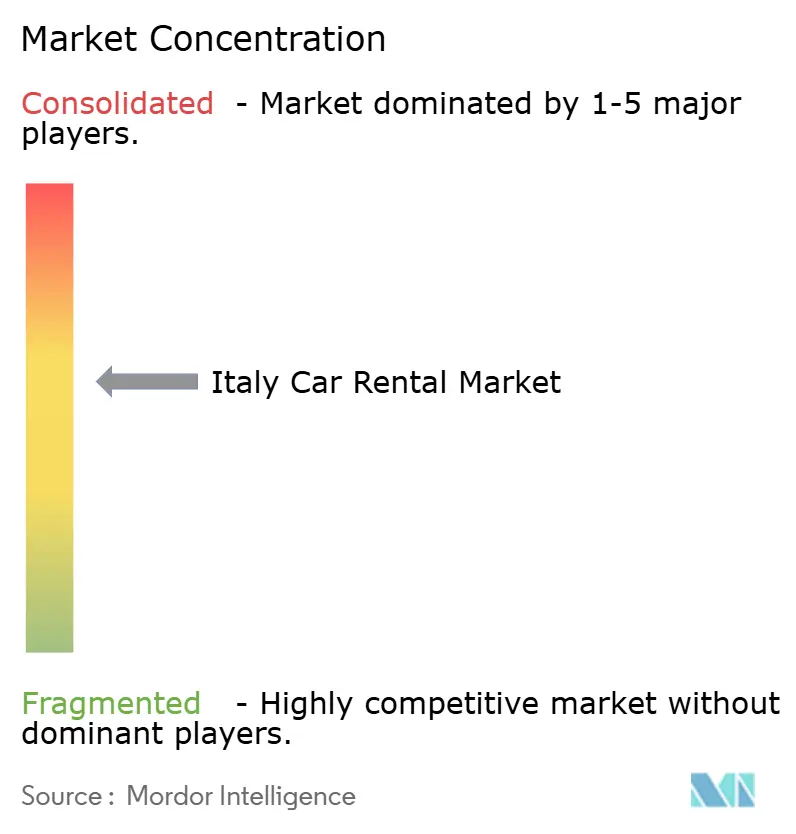
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato del noleggio auto in Italia di Mordor Intelligence
Si prevede che il mercato italiano del noleggio auto crescerà da 1.71 miliardi di dollari nel 2025 a 1.79 miliardi di dollari nel 2026, raggiungendo i 2.27 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.83% nel periodo 2026-2031. Mentre gli operatori si confrontano con l'aumento dei costi di approvvigionamento e le mutevoli normative relative alle Zone a Traffico Limitato (ZTL), l'elettrificazione delle flotte, l'adozione delle prenotazioni digitali e la distribuzione omnicanale stanno ampliando il mercato potenziale. Le prenotazioni online rappresentano ormai una parte significativa del fatturato, riducendo i costi di acquisizione ma rendendo al contempo gli operatori vulnerabili alle commissioni dei motori di ricerca. Sebbene i noleggi a breve termine per motivi di svago rimangano la principale fonte di reddito, si registra un notevole aumento dei contratti aziendali a lungo termine e delle piattaforme peer-to-peer, che diversificano i flussi di entrate. La crescita è particolarmente forte nel sud Italia, con Sardegna e Sicilia che registrano un'espansione accelerata, alimentata dal miglioramento degli aeroporti e dall'aumento degli investimenti nel settore alberghiero. Oggi i principali vantaggi competitivi si basano sulla visibilità in tempo reale della flotta, su prezzi chiari e sull'accesso a stazioni di ricarica per veicoli elettrici interne, una funzionalità offerta in modo prominente da leader del settore come Drivalia.
Punti chiave del rapporto
- Per modalità di prenotazione, le piattaforme online hanno dominato il mercato italiano del noleggio auto con una quota del 54.76% nel 2025 e si prevede che cresceranno a un tasso annuo composto del 7.11% fino al 2031.
- Nel 2025, il settore dei viaggi di piacere rappresentava il 64.11% della quota di mercato italiana del noleggio auto e si prevede che crescerà a un tasso annuo composto del 7.44% fino al 2031.
- Per tipologia di utente finale, nel 2025 il mercato italiano del noleggio auto con conducente rappresentava il 43.86% della quota di mercato, mentre le piattaforme peer-to-peer sono destinate a crescere più rapidamente, con un CAGR del 7.78% fino al 2031.
- Per tipologia di veicolo, le mini e le utilitarie hanno conquistato il 39.38% della quota di mercato italiana del noleggio auto nel 2025, mentre i SUV e le monovolume registreranno il tasso di crescita annuo composto (CAGR) più rapido, pari al 7.54%, tra il 2026 e il 2031.
- In base alla durata del noleggio, i contratti a breve termine rappresentavano il 72.12% della quota di mercato italiana del noleggio auto nel 2025, ma si prevede che i contratti a lungo termine cresceranno a un tasso annuo composto del 7.51% fino al 2031.
- A livello regionale, il Nord Italia ha dominato il mercato italiano del noleggio auto con una quota di mercato del 48.16% nel 2025, mentre il Sud Italia e le Isole sono sulla buona strada per registrare il tasso di crescita annuo composto (CAGR) più rapido, pari al 6.93% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato del noleggio auto in Italia
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Ripresa del turismo e domanda di viaggi repressa | + 0.9% | Luoghi di interesse nazionale: Roma, Firenze, Venezia, Amalfi | A breve termine (≤ 2 anni) |
| Ripresa dei viaggi d'affari nei principali hub | + 0.8% | Milano, Torino, Bologna, Roma | Medio termine (2-4 anni) |
| Espansione delle piattaforme di prenotazione omnicanale e basate su app | + 0.7% | Le metropolitane di Milano e Roma prima | Medio termine (2-4 anni) |
| L'aumento del noleggio di veicoli elettrici è trainato dagli incentivi ZTL (Zero Line Traffic). | + 0.6% | Roma, Milano, Firenze, Bologna, Torino | A lungo termine (≥ 4 anni) |
| Accordi sulla sostenibilità per la gestione della flotta aziendale | + 0.5% | Corridoio industriale settentrionale | A lungo termine (≥ 4 anni) |
| I modelli di abbonamento "Mobility-as-a-Service" stanno prendendo piede. | + 0.4% | Milano, Roma, Torino; città secondarie in seguito | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Ripresa del turismo e domanda di viaggi repressa
Gli arrivi internazionali sono aumentati del 6.8% nel quarto trimestre del 2024, raggiungendo 250.1 milioni di pernottamenti, prolungando l'alta stagione oltre luglio-agosto [1] “Pernottamenti in alloggi italiani”, Istat, isat.it. L'utilizzo della flotta beneficia di maggiori volumi nei mesi di bassa stagione, contribuendo a evitare i cali invernali che in precedenza si verificavano in modo significativo. Il segmento del turismo leisure, che si prevede conquisterà una quota di fatturato significativa e registrerà una crescita costante, punta a mantenere il suo slancio turistico. In risposta alle nuove normative sulla trasparenza, gli operatori stanno ora raggruppando carburante e assicurazione in pacchetti a tariffa fissa, aumentando il valore medio dei biglietti. Mentre l'aumento dei costi dei biglietti aerei e degli alloggi potrebbe frenare i viaggi discrezionali, un'impennata della domanda repressa e l'aumento dei modelli di lavoro flessibili stanno sostenendo le prenotazioni fuori stagione.
Ripresa dei viaggi d'affari nei principali centri economici italiani
I volumi delle transazioni di noleggio rimangono al di sotto dei livelli pre-crisi, mentre la spesa per noleggio è aumentata significativamente, riflettendo una forte tendenza verso l'adozione di veicoli elettrici di fascia alta. Le multinazionali stanno consolidando le proprie strategie di approvvigionamento, privilegiando reti nazionali che si integrano perfettamente con SAP Concur per il monitoraggio automatizzato delle spese. Mentre gli aeroporti di Milano Malpensa e Roma Fiumicino continuano a fungere da hub principali, Bologna e Torino si stanno affermando come valide alternative, in quanto le aziende stanno decentralizzando i propri uffici. Le imprese indipendenti di medie dimensioni, spesso con attività frammentate, risentono della pressione degli sconti per volumi applicati dalle grandi aziende. La traiettoria di crescita prevista dipende dalla stabilizzazione dei modelli di lavoro ibridi, piuttosto che da un'ulteriore contrazione.
Espansione delle piattaforme di prenotazione omnicanale e basate su app
I canali digitali dominano le prenotazioni e stanno registrando una crescita costante, trainata da app come Drivalia PLANET, che offrono contratti senza contatto e disponibilità in tempo reale. La partnership di Verra Mobility con Locauto ha integrato il pagamento dei pedaggi in tempo reale, eliminando di fatto le contestazioni post-viaggio [2] “Locauto Partnership,” Verra Mobility, verramobility.com . Sebbene i portali di metaricerca facilitino la scoperta dei prezzi, applicano commissioni significative. Per contrastare questo, gli operatori offrono sconti fedeltà per le prenotazioni effettuate direttamente tramite le loro app. Sebbene gli sportelli fisici attraggano ancora viaggiatori più anziani e dell'ultimo minuto, la loro crescita suggerisce un graduale declino. Inoltre, un mandato dell'AGCM sottolinea la trasparenza delle tariffe, privilegiando le informazioni digitali rispetto alle vendite aggiuntive presso gli sportelli.
L'aumento del noleggio di veicoli elettrici è trainato dagli incentivi ZTL (Zero Line Traffic).
Le flotte di noleggio a lungo termine hanno registrato un aumento significativo delle immatricolazioni di veicoli elettrici a batteria (BEV), mentre i veicoli ibridi plug-in (PHEV) hanno visto un notevole incremento rispetto a un livello di partenza modesto. Roma prevede di introdurre una tassa annuale sulla ZTL (Zero Line Tariff, zero emissioni) per i veicoli elettrici, potenzialmente riducendo gli incentivi precedenti. Nel frattempo, il pedaggio urbano di Milano per i veicoli a combustione distorce le dinamiche urbane a favore delle alternative a zero emissioni. Grazie ai numerosi punti di ricarica, Drivalia vanta un vantaggio competitivo in termini di costi di gestione, sebbene permangano carenze infrastrutturali a sud di Napoli. Gli operatori di flotte si trovano di fronte a un dilemma: preordinare ora più veicoli elettrici, rischiando un calo dei prezzi delle batterie, o rischiare di non essere conformi agli imminenti obblighi UE sulla media delle emissioni delle flotte.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Stagionalità e concentrazione della domanda | -0.6% | Regioni costiere e insulari | A breve termine (≤ 2 anni) |
| Elevati costi di acquisto e assicurazione della flotta. | -0.5% | A livello nazionale, le misure sono severe per le piccole imprese. | Medio termine (2-4 anni) |
| Concorrenza da parte dei servizi di trasporto su richiesta e di mobilità condivisa | -0.4% | Grandi centri urbani | Medio termine (2-4 anni) |
| La carenza di semiconduttori ritarda il rinnovo dei veicoli. | -0.3% | Mercato nazionale | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Stagionalità e concentrazione della domanda
Negli ultimi mesi, i pernottamenti sono aumentati significativamente. Tuttavia, durante l'inverno, il tasso di utilizzo è rimasto basso. Gli operatori, alle prese con i picchi di domanda estivi, si sono ritrovati con flotte inattive durante i mesi invernali. Ciò non solo ha compresso i loro margini di profitto, ma li ha anche costretti a offrire forti sconti. Mentre le isole meridionali hanno registrato alti tassi di utilizzo durante l'estate, questi sono calati drasticamente in inverno. Questo drastico cambiamento ha comportato costi di riposizionamento, poiché i veicoli sono stati spostati verso nord per soddisfare la crescente domanda. L'importante quota di ricavi derivante dagli affitti a breve termine amplifica la volatilità del mercato. Si prevede che questa instabilità persisterà fino a quando gli abbonamenti e i contratti di leasing a lungo termine non stabilizzeranno le curve della domanda.
Elevati costi di acquisto e assicurazione della flotta.
I prezzi dei veicoli sono aumentati significativamente negli ultimi anni. Parallelamente, le riparazioni relative ai sistemi ADAS (Advanced Driver Assistance Systems) hanno comportato un notevole incremento dei premi assicurativi in California. Drivalia, beneficiando di tassi di finanziamento favorevoli, è riuscita a gestire con successo la sua ampia flotta e a registrare profitti considerevoli. Al contrario, gli operatori indipendenti non dispongono di tale leva finanziaria. Mentre gli operatori si rivolgono a strategie di sale-and-leaseback per sbloccare capitali, questa mossa trasferisce il rischio del valore residuo ai locatori, che potrebbero reagire aumentando i canoni di locazione.
Analisi del segmento
Per modalità di prenotazione: i canali online catturano lo slancio della crescita
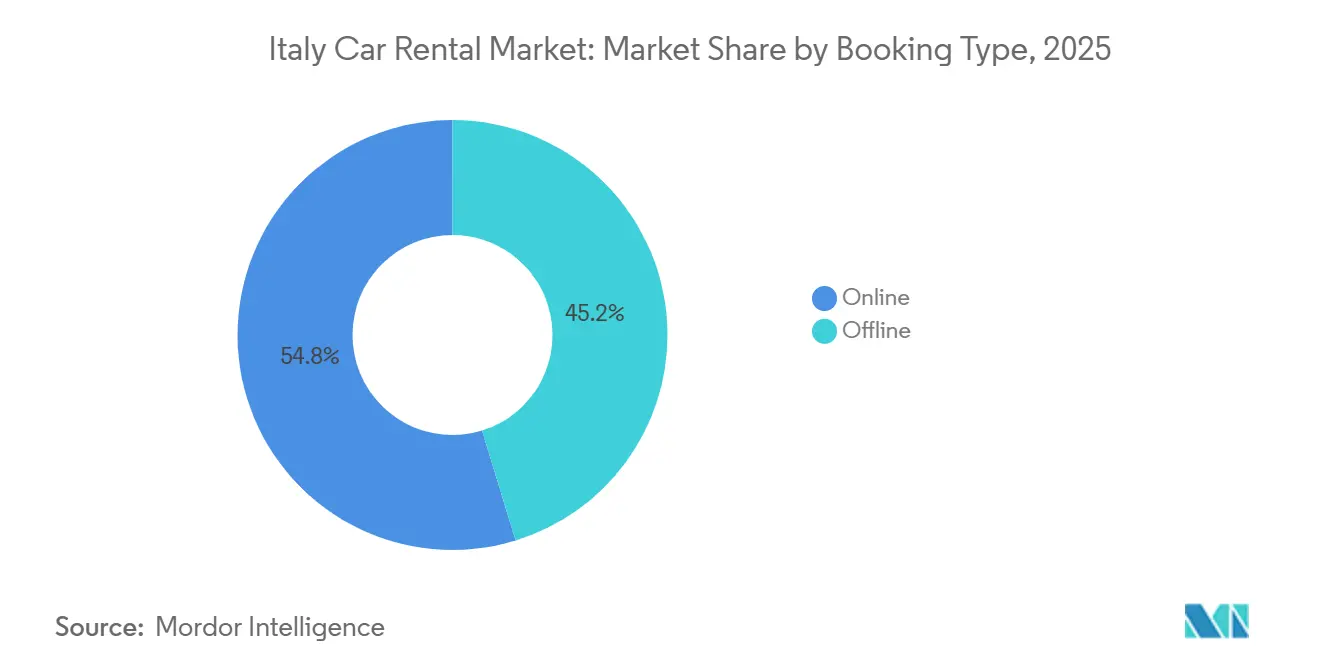
Nel 2025, le prenotazioni online rappresentavano il 54.76% della quota di mercato italiana del noleggio auto, con una crescita annua composta (CAGR) del 7.11% fino al 2031, grazie alla diffusione degli smartphone e alla trasparenza dei motori di ricerca che stanno modificando il comportamento degli acquirenti. Si prevede che le agenzie offline vedranno diminuire la propria quota di mercato, sebbene si attenda una modesta crescita. Mentre la pressione sulle commissioni esercitata dagli aggregatori sta comprimendo i margini a breve termine, gli incentivi offerti direttamente dalle app e i programmi fedeltà sono strategicamente posizionati per recuperare il valore perduto.
La trasparenza digitale delle tariffe, in linea con le direttive AGCM, sta rafforzando la fiducia e accelerando l'adozione. Gli aeroporti rimangono un punto di riferimento per gli sportelli fisici, che rappresentano una parte significativa delle transazioni, sottolineando la necessità di un modello operativo ibrido. Riallocando il personale dagli sportelli tradizionali ai servizi di accoglienza a bordo strada, gli operatori stanno riducendo con successo i tempi di attesa e spostando le opportunità di upselling sulle notifiche dell'app. Grazie agli algoritmi di prezzo dinamici e ai pacchetti di servizi accessori in-app, il mercato italiano del noleggio auto è destinato a crescere significativamente in termini di ricavi derivanti dal canale digitale.
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per applicazione: il tempo libero mantiene la corona del volume mentre le vendite aggiuntive
Nel 2025, l'utilizzo a scopo ricreativo ha rappresentato il 64.11% della quota di mercato italiana del noleggio auto e si prevede una crescita annua composta (CAGR) del 7.44%, trainata dall'aumento dei pernottamenti all'estero e dall'allungamento delle stagioni intermedie. Il noleggio per aziende, pur registrando una crescita modesta, sta generando rendimenti giornalieri più elevati, poiché le imprese optano sempre più per veicoli elettrici di alta gamma in linea con gli standard ESG.
I principali corridoi aeroportuali, tra cui Malpensa-Milano, Fiumicino-Roma e Venezia Marco Polo, dominano i viaggi a duplice scopo. Gli operatori segmentano strategicamente le proprie flotte: offrono auto economiche per le famiglie e berline con connettività avanzata per i dirigenti, evitando così di sovradimensionare o sottodimensionare i veicoli. Sebbene la quota del noleggio auto per piacere possa aumentare leggermente, è la crescita del noleggio per viaggi d'affari a sostenere la redditività e ad alimentare le operazioni di consolidamento dei fornitori.
Per utente finale: le piattaforme peer-to-peer crescono rapidamente partendo da una base bassa
Nel 2025, il noleggio auto con conducente (self-drive retail) deteneva una quota di mercato del 43.86% in Italia, mentre il peer-to-peer, con una quota inferiore al 5%, sta crescendo più rapidamente con un CAGR del 7.78% fino al 2031. Nonostante le incertezze normative che ne ostacolano la diffusione, il risparmio sui costi è allettante per i Millennials attenti al budget.
Le aziende tradizionali stanno testando piattaforme P2P white-label, con l'obiettivo di ottenere vantaggi senza sostenere costi di capitale. Sebbene i servizi con autista rimangano una nicchia, questi servizi prevedono tariffe giornaliere significativamente più elevate, contribuendo a compensare la forte svalutazione dei modelli di lusso. Gli abbonamenti alle flotte aziendali generano entrate B2B costanti, fungendo da cuscinetto contro le fluttuazioni stagionali tipiche del mercato italiano del noleggio auto.
Per tipologia di veicolo: SUV e monovolume superano i leader del segmento delle compatte
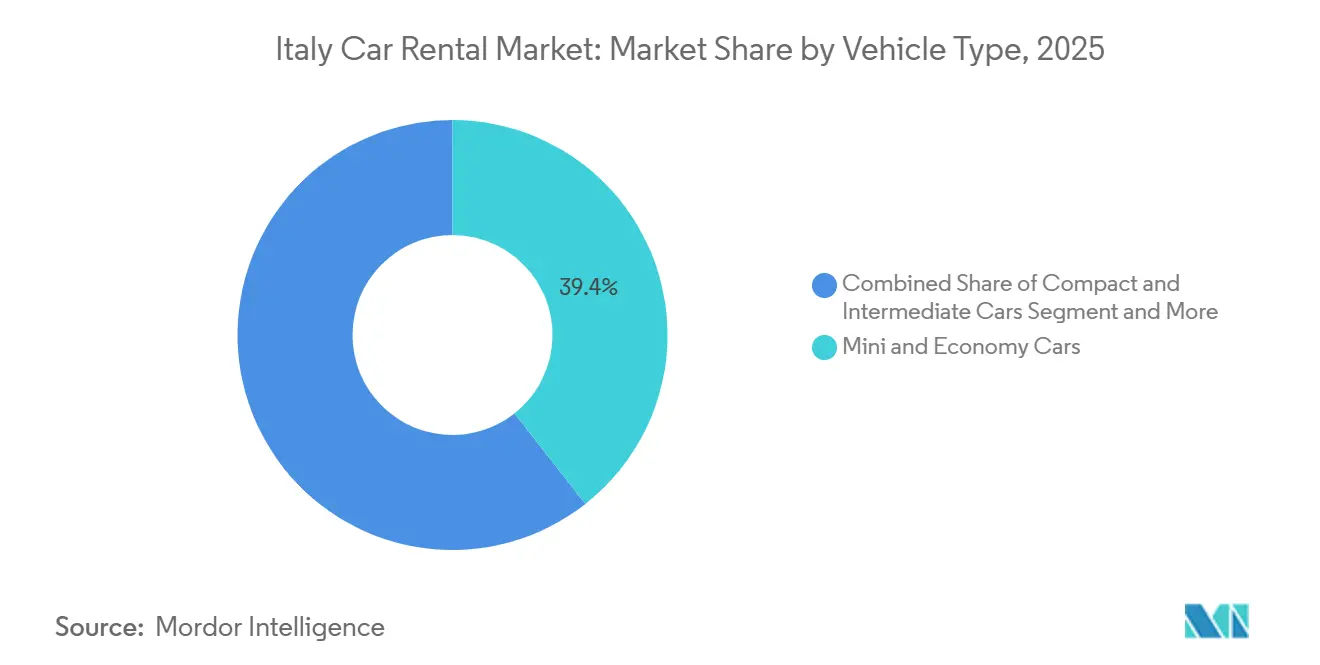
Nel 2025, le auto mini ed economiche rappresentavano il 39.38% della quota di mercato italiana del noleggio auto, ma i SUV/MPV cresceranno a un tasso annuo composto del 7.54% fino al 2031, sostenuti dalle vacanze con famiglie multigenerazionali e dal traffico sciistico alpino. Mentre il settore del lusso registra una crescita modesta dei volumi, ciò si sta rivelando vantaggioso per i margini, soprattutto perché i marchi premium generano rendimenti significativamente più elevati nonostante un aumento dei costi solo moderato.
Le società di autonoleggio in Italia si stanno concentrando sull'aumento della quota di SUV nelle loro flotte. Stanno effettuando ordini ora, nonostante i prezzi unitari più elevati. Se il noleggio di SUV in Italia raggiungerà tassi di utilizzo più alti, il mercato potrebbe registrare un notevole incremento della redditività per ogni noleggio.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
In base alla durata del noleggio: i contratti a lungo termine stabilizzano i flussi di cassa
Nel 2025, i contratti a breve termine rappresentavano il 72.12% della quota di mercato italiana del noleggio auto, mentre si prevede che i noleggi a lungo termine cresceranno del 7.51% entro il 2031. Le formule di leasing operativo includono manutenzione e assicurazione, garantendo un reddito mensile prevedibile.
Prevedere il valore residuo è fondamentale, soprattutto in un mercato dell'usato stagnante che minaccia i rendimenti. Per gli espatriati e i lavoratori a progetto, i soggiorni di medio termine sono particolarmente vantaggiosi. Diversificando l'offerta al di fuori dei picchi turistici, gli operatori possono affrontare le sfide legate alla stagionalità che affliggono il mercato del noleggio auto in Italia.
Analisi geografica
Nel 2025, il Nord Italia ha mantenuto il 48.16% della quota di mercato del noleggio auto, grazie a un flusso costante di viaggi d'affari attraverso gli aeroporti di Milano, Torino e Bologna. Il solo aeroporto di Malpensa ha gestito 25 milioni di passeggeri, sostenendo la domanda di veicoli premium con una preferenza per i veicoli elettrici, influenzata dalle restrizioni dell'Area C. Le solide concessioni aeroportuali e gli affitti più elevati per i punti vendita comprimono i margini, ma consentono la sostituzione dei veicoli in giornata, mantenendo la leadership nel servizio.
Il Sud Italia e le isole registreranno la crescita più rapida, con un CAGR del 6.93% fino al 2031, grazie all'aumento dei pernottamenti di non residenti e all'espansione dei terminal di Palermo, Catania, Cagliari e Olbia. Nonostante la limitata densità di colonnine di ricarica, gli operatori stanno sperimentando programmi di noleggio ibridi abbinati agli scooter per affrontare le problematiche dell'ultimo miglio. I picchi stagionali rendono necessari i trasferimenti di flotta estivi, con conseguente aumento dei costi logistici.
L'Italia centrale è destinata a conquistare una quota di mercato significativa, con una crescita costante. Tuttavia, l'introduzione da parte di Roma di un abbonamento annuale per veicoli elettrici (ZTL) potrebbe ridurre il vantaggio in termini di costi di cui godevano in passato le flotte elettriche. Mentre Fiumicino registra un traffico passeggeri stabile, la forte congestione in città sta spingendo i noleggi verso destinazioni suburbane. In risposta alle mutevoli restrizioni comunali, gli operatori stanno adottando una strategia a doppia flotta: veicoli elettrici compatti per gli spostamenti urbani e veicoli a combustione interna più grandi per i viaggi in Toscana o Umbria.
Panorama competitivo
I principali fornitori – Europcar, Hertz, Avis, Sixt e Locauto – detenevano una quota di mercato dominante, oscurando una serie di operatori regionali come Maggiore e Sicily by Car. Drivalia si è distinta grazie alle sue stazioni di ricarica proprietarie e all'app integrata PLANET. Tuttavia, una sanzione inflitta dall'AGCM (Autorità garante della concorrenza e del commercio) ha evidenziato la necessità di un controllo più rigoroso da parte delle autorità di regolamentazione in merito alle tariffe ambigue.
Gli aeroporti principali come Fiumicino, Malpensa e Venezia Marco Polo, che rappresentano una parte significativa del mercato degli affitti, fungono da hub competitivi cruciali. Il panorama digitale è in continua evoluzione; praticamente tutti i principali operatori offrono ormai funzionalità come l'accesso senza chiave, la tariffazione dinamica e l'integrazione con piattaforme come Expedia e Kayak. Nel frattempo, gli operatori più piccoli, limitati dai budget per i veicoli elettrici e le innovazioni delle app, si stanno orientando verso il franchising o puntando al mercato del lusso.
Le aziende innovative nel settore della mobilità, tra cui Share Now con le sue auto condivise, Enjoy con la sua presenza urbana e Free2move, supportata da Stellantis, si stanno concentrando sui brevi spostamenti in città. Questa strategia rappresenta una sfida per i segmenti ad alto margine, in quanto si discosta dalle tradizionali prenotazioni di più giorni. In risposta, il settore sta assistendo a un aumento dei modelli di abbonamento e delle offerte peer-to-peer white-label, con l'obiettivo di integrare gli utenti in ecosistemi di mobilità più ampi e andare oltre il semplice noleggio transazionale.
Leader del settore del noleggio auto in Italia
Avis Rent A Car System, LLC
La Hertz Corporation.
Gruppo Locauto
Sesto SE
EUROPCAR INTERNATIONAL SASU
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Gennaio 2026: SBC ha inaugurato ufficialmente una nuova filiale a Termini Imerese, segnando un passo significativo nel suo piano strategico per rafforzare la presenza in tutta la Sicilia. Situata in Piazza Europa 14, la nuova sede è ora pienamente operativa e offre servizi di noleggio e vendita di veicoli.
- Luglio 2025: Verra Mobility Corporation, azienda leader nel settore delle tecnologie per la mobilità intelligente, ha stretto una partnership con Sixt, colosso globale del noleggio auto, per implementare in Italia una soluzione di pagamento elettronico dei pedaggi. Sixt fornirà il servizio di pagamento elettronico dei pedaggi per le auto a noleggio nelle principali città italiane: Milano, Roma, Firenze, Venezia, Bergamo e Bologna.
Ambito del rapporto sul mercato del noleggio auto in Italia
Il report sul mercato del noleggio auto in Italia è segmentato per modalità di prenotazione (offline, online), applicazione (tempo libero, lavoro), utente finale (privato con guida autonoma, con autista, abbonamento a flotte aziendali, noleggio peer-to-peer), tipologia di veicolo (mini e utilitarie, compatte e medie, standard e di grandi dimensioni, SUV e monovolume, auto di lusso/premium), durata del noleggio (breve termine, medio termine, lungo termine) e regione (Italia settentrionale, Italia centrale, Italia meridionale e isole). Le previsioni di mercato sono fornite in termini di valore (USD).
Tramite modalità di prenotazione
| disconnesso |
| Online |
Per Applicazione
| Tempo libero |
| Affari |
Per utente finale
| Guida autonoma individuale |
| Servizio di autonoleggio con autista |
| Abbonamento alla flotta aziendale |
| Noleggio peer-to-peer |
Per tipo di veicolo
| Mini e auto economiche |
| Auto compatte e intermedie |
| Auto standard e di dimensioni standard |
| SUV e monovolume |
| Auto di lusso/premium |
Per durata del noleggio
| A breve termine (meno di 30 giorni) |
| A medio termine (1-12 mesi) |
| A lungo termine (oltre 12 mesi) |
Per regione
| Nord Italia |
| Centro Italia |
| Italia meridionale e isole |
| Tramite modalità di prenotazione | disconnesso |
| Online | |
| Per Applicazione | Tempo libero |
| Affari | |
| Per utente finale | Guida autonoma individuale |
| Servizio di autonoleggio con autista | |
| Abbonamento alla flotta aziendale | |
| Noleggio peer-to-peer | |
| Per tipo di veicolo | Mini e auto economiche |
| Auto compatte e intermedie | |
| Auto standard e di dimensioni standard | |
| SUV e monovolume | |
| Auto di lusso/premium | |
| Per durata del noleggio | A breve termine (meno di 30 giorni) |
| A medio termine (1-12 mesi) | |
| A lungo termine (oltre 12 mesi) | |
| Per regione | Nord Italia |
| Centro Italia | |
| Italia meridionale e isole |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto è grande oggi il mercato del noleggio auto in Italia e a che ritmo sta crescendo?
Nel 1.79 il mercato valeva 2026 miliardi di dollari e si prevede che raggiungerà i 2.27 miliardi di dollari entro il 2031, con un CAGR del 4.83%.
Quale percentuale delle prenotazioni avviene già online?
Nel 2025 le piattaforme online hanno generato il 54.76% del fatturato e si stanno espandendo a un tasso annuo composto del 7.11%, grazie alla crescente popolarità delle app per dispositivi mobili e dei siti di metaricerca.
Quale segmento del settore sta crescendo più rapidamente?
Il noleggio tra privati è il settore in più rapida crescita, con un tasso di crescita previsto del 7.78% all'anno fino al 2031, grazie alla diffusione della condivisione di veicoli privati nelle principali città.
In che modo l'elettrificazione sta influenzando le strategie di gestione delle flotte?
Nel 2025 le immatricolazioni di veicoli elettrici a batteria nelle flotte di noleggio a lungo termine sono aumentate del 39.4%, ma le nuove tariffe ZTL di Roma complicano il quadro dei costi per ulteriori aggiunte di veicoli elettrici.


