

Panoramica di mercato
| Periodo di studio | 2019 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
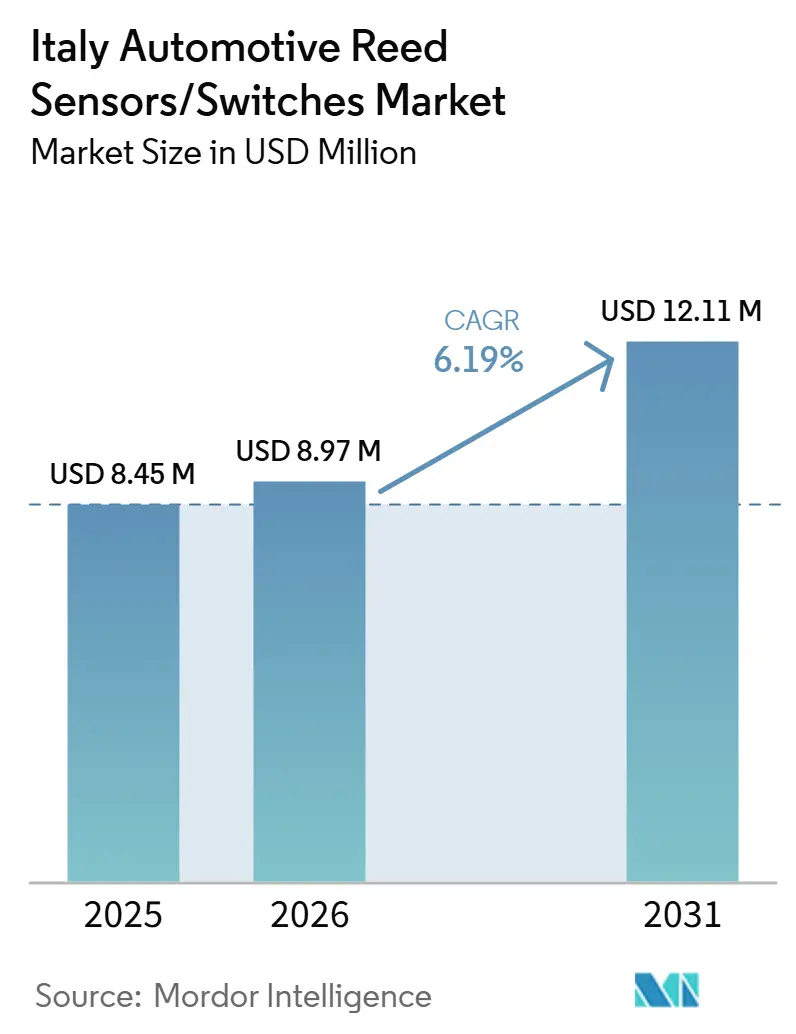
| Dimensione del mercato (2026) | USD 8.97 milioni |
| Dimensione del mercato (2031) | USD 12.11 milioni |
| Tasso di crescita (2026 - 2031) | 6.19% CAGR |
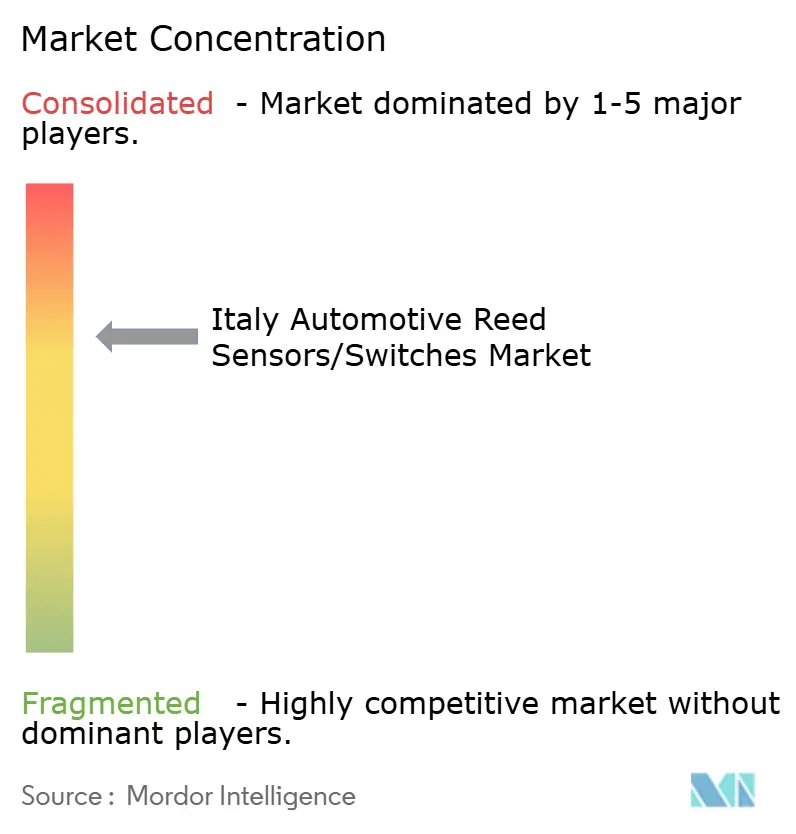
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato dei sensori/interruttori Reed per l'industria automobilistica in Italia di Mordor Intelligence
Il mercato italiano dei sensori/interruttori reed per autoveicoli aveva un valore di 8.45 milioni di dollari nel 2025, 8.97 milioni di dollari nel 2026 e si stima che raggiungerà i 12.11 milioni di dollari entro il 2031, con un CAGR del 6.19% durante il periodo di previsione (2026-2031). Il mercato italiano dei sensori e interruttori reed per autoveicoli è sostenuto da due fattori trainanti della domanda che operano in parallelo. Il primo è un parco veicoli ampio e datato, che sostiene una domanda costante di sostituzione per i sensori di posizione e prossimità nelle applicazioni di elettronica di bordo come chiusure, serrature, moduli di accesso e funzioni di rilevamento della posizione. Questi casi d'uso sono presenti in un'ampia quota della flotta in circolazione, supportando un consumo ricorrente nel mercato aftermarket anche durante i periodi di ridotta produzione di nuovi veicoli.
Il secondo fattore è il graduale rafforzamento dell'ecosistema di elettrificazione italiano, che comprende sia i veicoli che le infrastrutture di ricarica. L'implementazione della ricarica pubblica è aumentata costantemente, con la base installata di punti di ricarica in aumento significativo nell'ultimo anno e la ricarica ad alta potenza che rappresenta una quota crescente delle aggiunte. Per quanto riguarda i veicoli, il parco veicoli elettrici a batteria continua a espandersi e le immatricolazioni di BEV stanno aumentando di anno in anno, partendo da una base bassa. Insieme, queste tendenze aumentano il numero di nodi di rilevamento relativi alla batteria e alla ricarica, tra cui il rilevamento delle porte di ricarica, il monitoraggio dei pannelli di accesso e le funzioni di interblocco di sicurezza ad alta tensione, supportando la domanda crescente di sensori e interruttori reed.
Al contrario, la produzione automobilistica nazionale italiana rimane debole, il che limita i volumi di moduli OEM prodotti localmente. La produzione di autovetture e di veicoli a motore in generale è diminuita drasticamente su base annua nel 2025, limitando la domanda di assemblaggio in fabbrica per piattaforme prodotte in Italia. Di conseguenza, la struttura del mercato riflette sempre più la dipendenza da veicoli importati e da programmi OEM transfrontalieri per soddisfare la domanda di assemblaggio in fabbrica, mentre la sostituzione aftermarket rimane strutturalmente importante per le applicazioni di sensoristica elettronica di bordo legate al parco veicoli ormai obsoleto.[1]“Ecobonus – Mobilità sostenibile”, Ministero delle Imprese e del Made in Italy (MIMIT), mimit.gov.it..
Punti chiave del rapporto
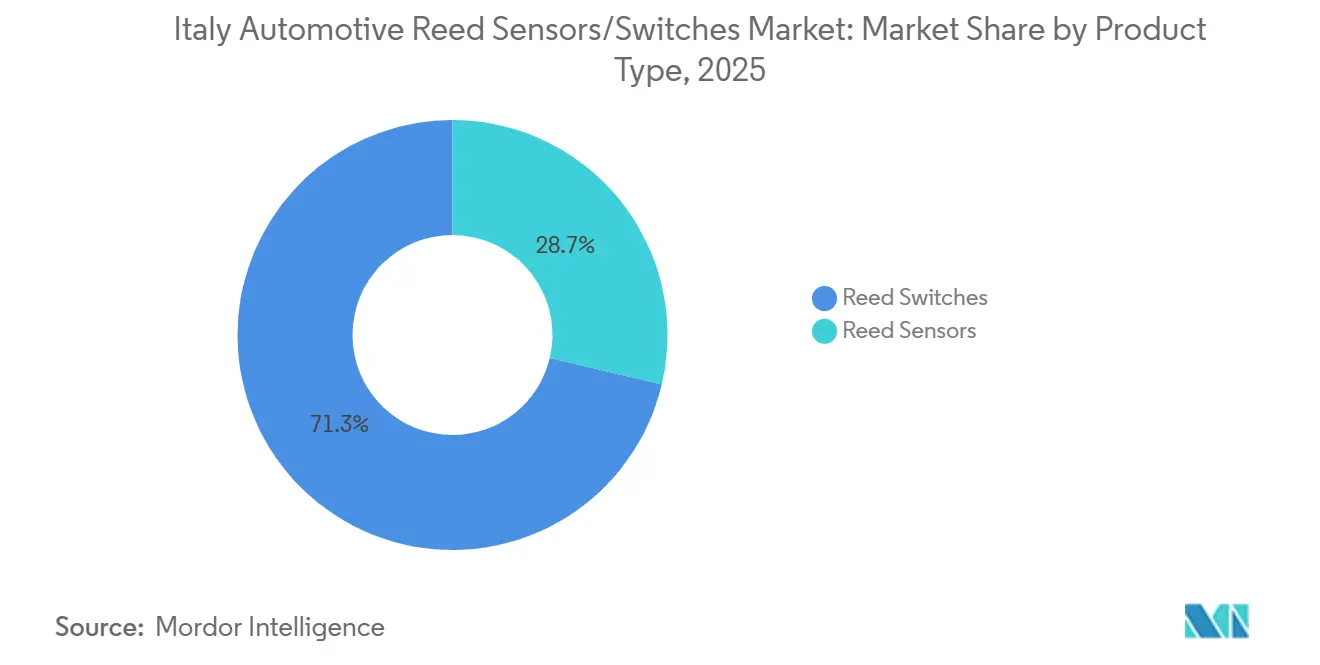
- Per tipologia di prodotto, gli interruttori reed hanno rappresentato la tipologia più diffusa nel 2025 con una quota di mercato del 71.25%, mentre si prevede che i sensori reed saranno il segmento in più rapida crescita nel periodo 2026-2031, registrando un CAGR del 7.48%.
- Per quanto riguarda le applicazioni, l'elettronica indossabile ha rappresentato il segmento più ampio nel 2025, con il 48.17%, mentre si prevede che i sistemi di batterie e ricarica registreranno il tasso di crescita più elevato nel periodo di previsione, con un CAGR del 10.68%.
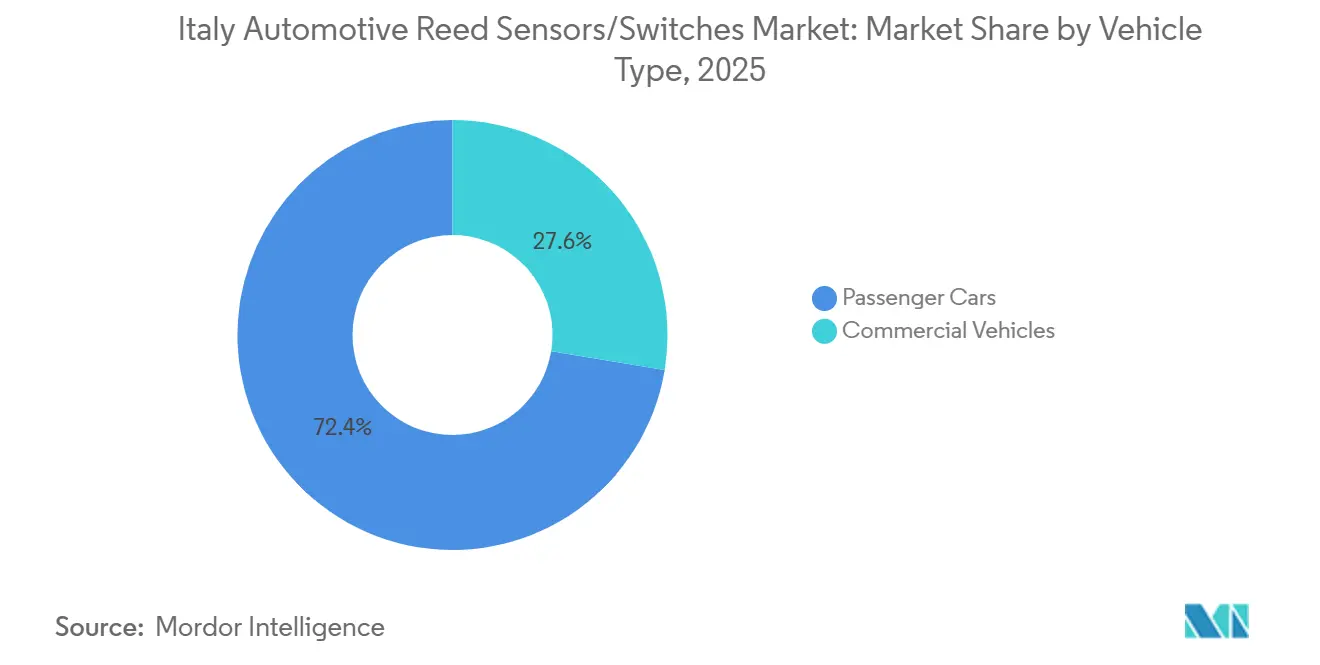
- Per tipologia di veicolo, le autovetture hanno dominato il mercato nel 2025 con una quota del 72.35% e si prevede che rimarranno la tipologia di veicolo a più rapida crescita, con un tasso di crescita annuo composto (CAGR) del 6.38% nel periodo 2026-2031.
- Per canale di vendita, i produttori di apparecchiature originali (OEM) hanno rappresentato il canale di vendita più importante nel 2025 con il 77.54%, mentre si prevede che il mercato dei ricambi (aftermarket) crescerà leggermente più rapidamente nel periodo di previsione, registrando un CAGR del 6.78%.
- Per tipologia di propulsione, i veicoli con motore a combustione interna hanno costituito il segmento più ampio nel 2025 con una quota di mercato del 61.35%, mentre si prevede che i veicoli elettrici a batteria saranno la tipologia di propulsione a più rapida crescita, registrando un CAGR del 12.18% durante il periodo di previsione.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Sensori/interruttori Reed per l'industria automobilistica: tendenze e approfondimenti sul mercato italiano
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Espansione di ricarica ad alta potenza | + 1.2% | Impatto maggiore nelle aree metropolitane e nei corridoi autostradali | Medio termine (2-4 anni) |
| Parcheggiare e condividere veicoli elettrici in crescita | + 1.0% | Nazionale; più forte nelle regioni ad alta adozione | Medio termine (2-4 anni) |
| Incentivi BEV e rinnovo della flotta | + 0.9% | Nazionale (la progettazione del programma influenza l'adozione) | A breve termine (≤ 2 anni) |
| Ampia base di veicoli installati | + 0.6% | Ampiamente diffuso; più elevato nelle regioni con parchi più vecchi | A lungo termine (≥ 4 anni) |
| Elettrificazione del modulo OEM/Tier | + 0.5% | Nazionale; più forte dove si concentra l'attività OEM/Tier | Medio termine (2-4 anni) |
| Integrazione di rilevamento miniaturizzata | + 0.4% | Programmi OEM/Tier su piattaforme Italia/UE | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Espansione dell'infrastruttura di ricarica a supporto dello sviluppo del sottosistema EV
Nell'ultimo anno, l'infrastruttura di ricarica pubblica in Italia si è espansa costantemente, con una crescita significativa sia del numero totale di punti di ricarica che degli impianti di ricarica ad alta potenza. L'espansione della ricarica ad alta potenza migliora l'usabilità dei veicoli elettrici e riduce i tempi di ricarica, favorendo una maggiore diffusione dei veicoli elettrici. Con l'espansione dell'infrastruttura di ricarica, aumenta anche la diffusione di interfacce e sottosistemi lato veicolo correlati alla ricarica, incrementando la domanda di soluzioni di rilevamento dello stato e di commutazione di sicurezza all'interno di porte di ricarica, connettori e pannelli di accesso.
Questa espansione infrastrutturale rafforza la domanda a valle di componenti per sottosistemi di veicoli elettrici, inclusi sensori reed e interruttori utilizzati negli interblocchi di ricarica e nella verifica dello stato di sicurezza. Con l'espansione geografica e di capacità delle reti di ricarica, aumenta anche il numero di nodi di rilevamento correlati alla ricarica, supportando una crescita incrementale della domanda che va oltre le applicazioni convenzionali di elettronica di bordo.[2]"Auto elettrica: l'Italia supera i 64.391 punti di ricarica a uso pubblico…," Motus-E, motus-e.org..
Aumento del parco BEV: aumento dei punti di rilevamento associati ai veicoli elettrici
Il parco veicoli elettrici a batteria (BEV) italiano continua ad espandersi partendo da una base ridotta, aumentando il numero di veicoli che si affidano ad architetture elettrificate. Ogni BEV richiede un numero maggiore di punti di rilevamento rispetto ai veicoli con motore a combustione interna, in particolare per quanto riguarda i sistemi di batterie, le interfacce di ricarica e i circuiti di sicurezza ad alta tensione. Queste architetture necessitano di molteplici nodi di rilevamento per il rilevamento degli accessi, la conferma dell'interblocco e il monitoraggio dei sottosistemi.
Con la crescita del parco veicoli elettrici a batteria (BEV), aumenta cumulativamente la domanda di punti di rilevamento associati ai veicoli elettrici. Ciò supporta una crescita sostenuta delle applicazioni relative a batterie e ricarica per sensori e interruttori reed, poiché i produttori di apparecchiature originali (OEM) e i fornitori di primo livello (Tier-1) integrano funzioni di sicurezza e di rilevamento dello stato nei progetti dei sottosistemi dei veicoli elettrici.
Incentivi nazionali a sostegno della domanda di veicoli elettrici a batteria e del rinnovo della flotta
I programmi nazionali di incentivi a sostegno dell'adozione e del rinnovo del parco veicoli elettrici a batteria migliorano la visibilità della domanda di veicoli elettrificati. Gli incentivi che combinano il supporto all'acquisto con condizioni di rottamazione incoraggiano la sostituzione dei veicoli più vecchi e accelerano il passaggio a piattaforme elettrificate più recenti. Ciò favorisce un aumento delle immatricolazioni di veicoli elettrici a batteria nel breve termine e rafforza le prospettive di domanda per i componenti correlati ai veicoli elettrici.
Una migliore visibilità della domanda supporta anche la pianificazione di OEM e fornitori per le piattaforme elettrificate. Con l'aumento dell'adozione di soluzioni basate su incentivi, i fornitori di componenti beneficiano di volumi di approvvigionamento più prevedibili per soluzioni di rilevamento relative a batterie e sistemi di ricarica, integrate nei programmi per nuovi veicoli.
Domanda di sostituzione guidata dall'elettronica di consumo
L'elettronica di bordo rimane il segmento applicativo più importante nel mercato italiano dei sensori e interruttori reed per autoveicoli. L'invecchiamento del parco veicoli e i cicli di proprietà prolungati delle auto determinano una domanda ricorrente di sostituzione dei componenti di chiusura, accesso e rilevamento della posizione. Questi sistemi sono soggetti a usura nel tempo, il che comporta una maggiore frequenza di sostituzione rispetto ad altri sottosistemi del veicolo.
Questa domanda, trainata dalla sostituzione dei veicoli, stabilizza il mercato, sostenendo i consumi di base anche durante i periodi di debole produzione di nuovi veicoli. Di conseguenza, le applicazioni di elettronica di bordo continuano a sostenere la domanda complessiva del mercato e a ridurre la volatilità legata ai cicli di produzione degli OEM.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Debole base di produzione di veicoli nazionali | -1.0% | Specifico per l'Italia | Medio termine (2-4 anni) |
| Incertezza della politica sulle emissioni dell'UE | -0.7% | A livello UE (Italia interessata) | A breve termine (≤ 2 anni) |
| Sostituzione del sensore allo stato solido | -0.6% | In tutta l'UE | Medio termine (2-4 anni) |
| Riduzione dei costi OEM e consolidamento | -0.4% | Piattaforme OEM UE | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
La debolezza della produzione nazionale limita i volumi di adattamento in fabbrica legati all'assemblaggio in Italia
La produzione automobilistica nazionale italiana è rimasta debole, con conseguente riduzione dei volumi di veicoli assemblati localmente. La diminuzione della produzione limita la domanda di sensori reed e interruttori utilizzati nei veicoli e nei moduli assemblati in Italia. Ciò può limitare i vantaggi di scala a breve termine per i fornitori principalmente allineati ai programmi OEM nazionali.
La riduzione dei volumi di assemblaggio locali sposta la composizione della domanda verso i veicoli importati e i programmi di piattaforme transfrontaliere. Sebbene il consumo complessivo rimanga sostenuto dalle immatricolazioni di veicoli e dal parco auto in circolazione, la debole produzione interna potrebbe rallentare la crescita della domanda di componenti OEM di provenienza locale durante il periodo di previsione.
L'incertezza sulle politiche in materia di emissioni influisce sulla pianificazione a lungo termine della piattaforma
Mentre gli standard europei sulle emissioni continuano a stabilire chiari obiettivi di conformità a breve termine, l'incertezza sul percorso normativo a lungo termine introduce sfide di pianificazione per gli OEM e i fornitori di primo livello. Gli adeguamenti proposti ai quadri normativi post-2035 possono ritardare o riorganizzare gli investimenti nelle piattaforme, in particolare per i programmi con lunghi cicli di sviluppo.
Questa incertezza può influire sulla cadenza di approvvigionamento per le piattaforme elettrificate e i relativi componenti. Ritardi nella finalizzazione delle piattaforme o cambiamenti nelle roadmap tecnologiche possono rallentare temporaneamente il processo decisionale dei fornitori di soluzioni di rilevamento per i veicoli elettrici, incidendo sui tempi di realizzazione della domanda piuttosto che sulla direzione a lungo termine dell'elettrificazione.
Analisi del segmento
Per tipo di prodotto: i sensori Reed si espandono più velocemente
Nel 2025, gli interruttori reed hanno dominato il mercato italiano dei sensori/interruttori reed per il settore automobilistico, con una quota di mercato del 71.25%. La loro leadership riflette il continuo utilizzo come elementi di commutazione binaria robusti ed economici in applicazioni in cui l'azionamento magnetico e i contatti sigillati sono valori fondamentali. Gli interruttori reed continuano ad essere ampiamente impiegati nelle funzioni di rilevamento dello stato dell'elettronica di bordo e in altri moduli in cui affidabilità, durata e comportamento di commutazione prevedibile sono prioritari.
Si prevede che i sensori Reed cresceranno più rapidamente, registrando un CAGR del 7.48% nel periodo 2026-2031. Questa crescita riflette la crescente preferenza di OEM e Tier-1 per formati di rilevamento confezionati e pronti per l'integrazione, tra cui soluzioni di sensori sovrastampati, a montaggio superficiale e a livello di assemblaggio. Questi formati migliorano la ripetibilità del montaggio e semplificano la produzione dei moduli, un aspetto sempre più rilevante man mano che l'elettrificazione determina una maggiore integrazione dei sottosistemi e requisiti di packaging più rigorosi.
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per applicazione: l'elettronica di bordo è un fattore determinante per la domanda; i sistemi di batterie e ricarica guidano la crescita
Nel 2025, l'elettronica di bordo ha rappresentato il segmento applicativo più ampio, con il 48.17%. La domanda è sostenuta dalle dimensioni del parco veicoli installato e dalla continua diffusione di nuove funzionalità in chiusure, moduli di accesso, serrature e meccanismi dell'abitacolo. Questi componenti sono inoltre riparabili durante l'intero ciclo di vita del veicolo, il che alimenta una domanda ricorrente di sostituzione attraverso il mercato dei ricambi.
Si prevede che i sistemi di batterie e ricarica rappresenteranno il segmento applicativo a più rapida crescita, registrando un CAGR del 10.68% nel periodo di previsione. Tale crescita è sostenuta dalla rapida espansione della rete di ricarica pubblica e dall'aumento del parco veicoli elettrici a batteria. Queste tendenze incrementano la diffusione di moduli e interfacce di ricarica associati ai veicoli elettrici, aumentando la domanda di soluzioni di rilevamento per l'accesso, i dispositivi di interblocco e il monitoraggio dello stato di sicurezza all'interno dei sottosistemi di ricarica e delle batterie.
Per tipo di veicolo: le autovetture restano la base della domanda principale
Nel 2025, le autovetture hanno dominato il mercato con una quota del 72.35% e si prevede che rimarranno la tipologia di veicolo a più rapida crescita, registrando un CAGR del 6.38%. Ciò riflette la maggiore concentrazione di funzionalità elettroniche e l'adozione dell'elettrificazione all'interno del mercato automobilistico italiano. Le autovetture presentano una densità di elettronica di bordo e sottosistemi correlati ai veicoli elettrici superiore a quella della maggior parte delle altre categorie di veicoli commerciali.
L'adozione dell'elettrificazione, l'introduzione di nuove funzionalità e i modelli di utilizzo dei veicoli elettrici da parte dei consumatori si concentrano principalmente sui veicoli per il trasporto di passeggeri. Di conseguenza, le autovetture continuano a trainare sia i volumi di base sia la crescita incrementale dei sensori e degli interruttori reed nell'elettronica di bordo convenzionale e nelle applicazioni adiacenti ai veicoli elettrici.
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per canale di vendita: OEM in testa; la crescita del mercato dei ricambi riflette l'invecchiamento della flotta
Nel 2025, i produttori di apparecchiature originali (OEM) hanno rappresentato il canale di vendita più importante, con una quota di mercato del 77.54%. I sensori e gli interruttori reed vengono in genere specificati durante le fasi di progettazione e validazione delle piattaforme veicolari e integrati in moduli forniti da fornitori di primo livello (Tier-1). Questo fa sì che la domanda di integrazione in fabbrica sia il principale fattore che contribuisce al valore complessivo del mercato.
Si prevede che il mercato dell'aftermarket crescerà leggermente più rapidamente, registrando un CAGR del 6.78% durante il periodo di previsione. La crescita è sostenuta dall'invecchiamento del parco veicoli italiano e dalla domanda di componenti elettronici per la carrozzeria, trainata dalla sostituzione. Quando i cicli di produzione nazionali sono deboli, l'attività di assistenza e riparazione sostiene una quota maggiore della domanda incrementale, rafforzando l'importanza del canale aftermarket.
Per tipo di propulsione: oggi domina il motore a combustione interna; i veicoli elettrici a batteria guidano la crescita incrementale
Nel 2025, i veicoli con motore a combustione interna sono rimasti il segmento di propulsione più ampio, con una quota di mercato del 61.35%. Ciò riflette il predominio dei veicoli con motore a combustione interna nel parco veicoli installato in Italia e il loro continuo utilizzo di sensori e interruttori reed per l'elettronica di bordo e le applicazioni di controllo convenzionali.
Si prevede che i veicoli elettrici a batteria cresceranno al ritmo più rapido, registrando un CAGR del 12.18% nel periodo 2026-2031. La crescita è supportata dall'aumento dei livelli di parco veicoli elettrici a batteria (BEV), dalla rapida espansione delle infrastrutture di ricarica pubbliche e dagli incentivi volti al rinnovo della flotta e all'adozione di veicoli elettrici a batteria (BEV). Le architetture dei veicoli elettrici a batteria (BEV) introducono requisiti di rilevamento aggiuntivi nei pacchi batteria, nei sistemi di ricarica e nei circuiti di sicurezza ad alta tensione, aumentando la densità di rilevamento per veicolo e nell'intero ecosistema di ricarica.
Analisi geografica
In Italia, la domanda di sensori e interruttori reed per autoveicoli si concentra nelle regioni con il parco veicoli più ampio, la maggiore densità di servizi e la più alta concentrazione di attività di riparazione e manutenzione. Le province del Nord e del Centro rappresentano una quota significativa del parco veicoli e delle reti di officine, che supportano una domanda ricorrente di sostituzione di sensori per l'elettronica di bordo, come chiusure, moduli di accesso e dispositivi di rilevamento relativi ai sistemi di chiusura. Questa concentrazione geografica rafforza l'importanza del canale aftermarket, poiché i cicli di sostituzione sono più lunghi nelle aree con elevata densità di veicoli e chilometraggio annuo elevato.
La domanda di allestimenti in fabbrica è influenzata dalla limitata capacità produttiva nazionale italiana e dalla dipendenza del Paese dai veicoli importati e dall'approvvigionamento di piattaforme paneuropee. Di conseguenza, la domanda guidata dai produttori di apparecchiature originali (OEM) è meno dipendente dai cluster di assemblaggio locali e più legata ai modelli di immatricolazione nazionali e al mix di modelli che entrano nel parco auto.
La crescita della domanda di sensori associati ai veicoli elettrici è più pronunciata nelle aree metropolitane e nei corridoi in cui la diffusione delle infrastrutture di ricarica pubbliche è più densa e l'adozione dei veicoli elettrici a batteria è più elevata, favorendo una più rapida espansione delle applicazioni di rilevamento relative a batterie e ricarica rispetto all'elettronica di bordo convenzionale in queste regioni.
Panorama competitivo
La concorrenza nel mercato italiano dei sensori e interruttori reed per il settore automobilistico è influenzata dai requisiti di qualificazione dei produttori OEM e dei fornitori di primo livello europei, dalle continue pressioni per la riduzione dei costi e da una graduale transizione verso una maggiore integrazione nei moduli dei veicoli elettrificati.
I fornitori competono in base ad affidabilità, dimensioni compatte, facilità di produzione e capacità di supportare sia l'ampia domanda di elettronica di bordo, sia le opportunità in più rapida crescita offerte dai sottosistemi di batterie e ricarica.
La debole produzione nazionale di veicoli in Italia accresce l'importanza dell'allineamento con le piattaforme paneuropee, compresi i modelli importati, per la domanda di veicoli di primo impianto. Allo stesso tempo, i canali aftermarket orientati alla sostituzione rimangono strutturalmente resilienti. I fornitori in grado di bilanciare la partecipazione alle piattaforme OEM con una solida copertura aftermarket sono meglio posizionati per sostenere i volumi e catturare una crescita incrementale nel periodo di previsione.
Leader del settore dei sensori/interruttori Reed per autoveicoli in Italia
-
Elettronica standex
-
Tecnologia Coto
-
Littelfuse Inc.
-
PIC GmbH
-
Honeywell International Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Agosto 2024: Standex Detect ha annunciato la serie di interruttori reed SMD MK33, progettati per assemblaggi compatti/confezionamenti di sensori.
- Gennaio 2024: Littelfuse (Hamlin) ha annunciato la disponibilità della serie di interruttori reed ultraminiaturizzati da 7 mm MITI-7L.
Ambito del rapporto sul mercato dei sensori/interruttori Reed per autoveicoli in Italia
I sensori e gli interruttori reed per uso automobilistico sono componenti di commutazione/rilevamento ad azionamento magnetico utilizzati per rilevare posizione, prossimità, presenza o stati limite nei sistemi dei veicoli. Gli interruttori reed utilizzano in genere contatti ermeticamente sigillati azionati da un campo magnetico, mentre i sensori reed generalmente confezionano l'elemento reed in formati pronti per l'applicazione (ad esempio, alloggiamenti stampati o package compatibili con SMD) adatti all'integrazione nei moduli.
L'ambito include la segmentazione per tipo di prodotto (interruttori Reed e sensori Reed), applicazione (elettronica di carrozzeria, sistemi di batterie e ricarica, gruppo propulsore e trasmissione, sistemi di sicurezza e protezione e altri), tipo di veicolo (autovetture e veicoli commerciali), canale di vendita (OEM e aftermarket), tipo di propulsione (veicoli con motore a combustione interna (ICE), veicoli elettrici ibridi (HEV), veicoli elettrici ibridi plug-in (PHEV), veicoli elettrici a batteria (BEV) e veicoli elettrici a celle a combustibile (FCEV)). Le previsioni di mercato sono fornite in termini di valore (USD).
Per tipo di prodotto
| Sensori Reed |
| Interruttori Reed |
Per Applicazione
| Sistemi di motore e trasmissione |
| Elettronica per il corpo |
| Sistemi di sicurezza e protezione |
| Sistemi di infotainment e comfort |
| Sistemi di trasmissione e frenata |
| Sistemi di batterie e ricarica |
| Altre applicazioni |
Per tipo di veicolo
| Veicoli passeggeri |
| Veicoli commerciali |
Per canale di vendita
| OEM |
| aftermarket |
Per tipo di propulsione
| Veicoli con motore a combustione interna (ICE). |
| Hybrid Electric Vehicles (HEV) |
| Veicolo ibrido elettrico plug-in (PHEV) |
| Batteria veicoli elettrici (BEV) |
| Veicoli elettrici a celle a combustibile (FCEV) |
| Per tipo di prodotto | Sensori Reed |
| Interruttori Reed | |
| Per Applicazione | Sistemi di motore e trasmissione |
| Elettronica per il corpo | |
| Sistemi di sicurezza e protezione | |
| Sistemi di infotainment e comfort | |
| Sistemi di trasmissione e frenata | |
| Sistemi di batterie e ricarica | |
| Altre applicazioni | |
| Per tipo di veicolo | Veicoli passeggeri |
| Veicoli commerciali | |
| Per canale di vendita | OEM |
| aftermarket | |
| Per tipo di propulsione | Veicoli con motore a combustione interna (ICE). |
| Hybrid Electric Vehicles (HEV) | |
| Veicolo ibrido elettrico plug-in (PHEV) | |
| Batteria veicoli elettrici (BEV) | |
| Veicoli elettrici a celle a combustibile (FCEV) |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato italiano dei sensori/interruttori reed per autoveicoli?
Nel 2025 sarà pari a 8.45 milioni di dollari e si prevede che raggiungerà i 12.11 milioni di dollari entro il 2031 (6.19% CAGR).
Quale tipologia di prodotto è leader nel mercato italiano oggi?
Nel 2025, gli interruttori reed si sono affermati con il 71.25% del mercato, grazie al loro ampio utilizzo nei moduli per la carrozzeria e per il comfort, che richiedono un rilevamento affidabile dello stato di accensione/spegnimento.
Quale applicazione sta crescendo più velocemente e perché?
I sistemi di batterie e ricarica stanno crescendo più rapidamente (10.68% di CAGR, 2026-2031) man mano che l'adozione dei veicoli elettrici e l'espansione dell'ecosistema di ricarica aumentano i punti di rilevamento associati ai veicoli elettrici.
Quale canale di vendita sta crescendo più rapidamente in Italia?
Il mercato dei ricambi e degli accessori cresce più rapidamente (6.78% di CAGR, 2026-2031), sostenuto dalla domanda di sostituzione proveniente dai veicoli in circolazione.
Quale tipo di propulsione si espanderà più rapidamente entro il 2031?
I veicoli elettrici a batteria crescono più rapidamente (12.18% di CAGR, 2026-2031) man mano che si espandono e integrano un numero maggiore di sensori relativi alla batteria e alla ricarica.


