

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Periodo dei dati storici | 2020 - 2024 |
| Tasso di crescita | 11.58% CAGR |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei dispositivi estetici in Italia di Mordor Intelligence
Si prevede che il mercato italiano dei dispositivi estetici registrerà un tasso di crescita annuo composto (CAGR) dell'11.58% durante il periodo di previsione (2026-2031).
I produttori di cosmetici e dispositivi estetici hanno dovuto chiudere le unità di produzione e fornitura a causa del blocco imposto all’inizio dell’epidemia di COVID-19. Ad esempio, secondo un articolo pubblicato dall'European Journal of Dermatology, nel maggio 2021, intitolato "L'impatto della pandemia di COVID-19 sulla pratica dermatologica: indagine italiana", è stato osservato che il 58% dell'attività dermatologica clinica di routine era ridotta in Italia. Pertanto, il COVID-19 ha avuto un impatto significativo sul tasso di crescita del mercato durante la fase pandemica.
Alcuni fattori che stanno spingendo la crescita del mercato sono il crescente numero di procedure estetiche in Italia e il progresso tecnologico nei dispositivi estetici. Ad esempio, secondo un articolo pubblicato da Plastic Reconstructive and Regenerative Surgery, nel giugno 2022, intitolato "Registro nazionale delle protesi mammarie in Italia". Prospettiva delle autorità competenti per migliorare la sicurezza dei pazienti", è stato osservato che il 61.5% delle procedure ricostruttive sono state eseguite in Italia tra il 25 marzo 2019 e il 31 agosto 2021. Inoltre, secondo l'indagine dell'International Society of Aesthetic Plastic Surgery su Aesthetic/ Interventi cosmetici nel 2020, è stato riscontrato che in Italia nel 245,400 sono stati eseguiti circa 585,468 interventi chirurgici e 2020 interventi non chirurgici. Inoltre, dalla stessa fonte, sotto il segmento chirurgico del viso e della testa sono stati eseguiti 37,956 interventi di chirurgia palpebrale, 22,452 rinoplastiche e In Italia, nel 17,736, sono state eseguite 2020 procedure di innesto di grasso (viso). Inoltre, dalla stessa fonte, la procedura chirurgica più comune eseguita in Italia, nel 2020, è stata di 39,276 mastoplastiche additive.
La preoccupazione delle persone per il proprio aspetto è gradualmente in aumento nel Paese. Pertanto, ogni anno si registra un aumento del numero di interventi di chirurgia estetica eseguiti. Anche se il tasso di aumento non è molto elevato, resta il fatto che le persone si preoccupano sempre più del proprio aspetto, soprattutto a causa dell'aumento del tenore di vita.
Inoltre, anche l’aumento della popolazione geriatrica e obesa, insieme alla crescente consapevolezza della popolazione sulle procedure estetiche, stanno contribuendo alla crescita del mercato. Ad esempio, secondo le statistiche 2022 pubblicate dal Fondo delle Nazioni Unite per la popolazione, in Italia gran parte della popolazione vivente ha un’età compresa tra i 15 e i 64 anni e rappresenta il 64% nel 2022. Inoltre, secondo la stessa fonte, il 24% della popolazione ha un’età pari o superiore a 65 anni nel 2022. Inoltre, secondo le statistiche 2022 pubblicate da World Obesity, nel 12.9 in Italia il 10.7% degli uomini e il 2020% delle donne erano obesi. Pertanto, l’aumento della popolazione geriatrica e della popolazione obesa si prevede che aumenteranno la domanda di procedure estetiche come lifting del viso, procedure antietà e liposuzione, rispettivamente, che si prevede aumenteranno ulteriormente la domanda di dispositivi estetici nel paese, stimolando così la crescita del mercato.
Pertanto, a causa dei fattori sopra menzionati, si prevede che il mercato proietterà una crescita nel periodo di previsione. Tuttavia, si prevede che lo stigma sociale, le preoccupazioni etiche e gli scarsi scenari di rimborso freneranno la crescita del mercato nel periodo di previsione.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato dei dispositivi estetici in Italia
Si prevede che il segmento della tossina botulinica mostrerà un tasso di crescita elevato durante il periodo di previsione
La tossina botulinica è una proteina neurotossica prodotta dal batterio Clostridium botulinum. Le iniezioni di tossina botulinica tendono a bloccare i segnali nervosi diretti al muscolo in cui viene iniettata. Poiché il muscolo non è in grado di contrarsi senza un segnale, il risultato è una diminuzione o diminuzione delle rughe o dell'aspetto indesiderato del viso. Di conseguenza, concentrazioni altamente diluite di tossina botulinica vengono utilizzate per scopi cosmetici e non, come per il trattamento delle rughe tra le sopracciglia, della distonia, dell'emicrania cronica e per altri scopi.
Il sottosegmento della tossina botulinica dei dispositivi estetici non energetici mostra un tasso di crescita e si prevede che cresca durante il periodo di previsione a causa dell'aumento della domanda di metodi cosmetici minimamente invasivi e di un numero maggiore di popolazioni attente alla bellezza.
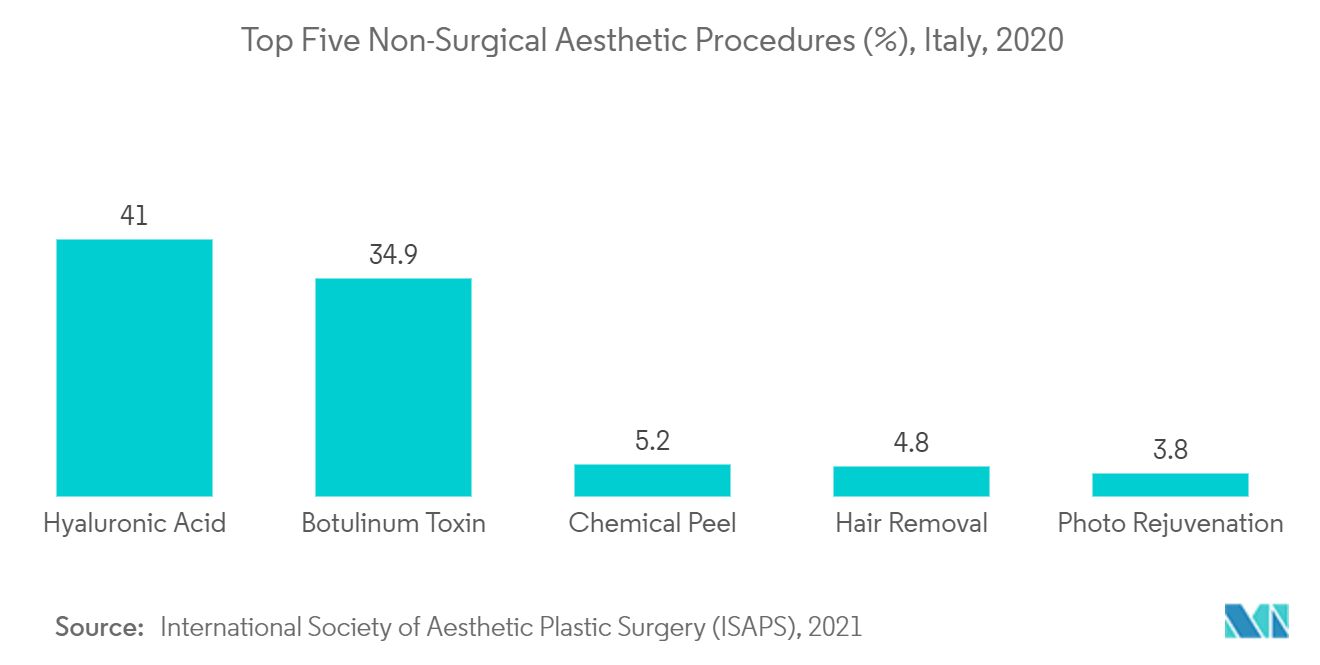
Secondo l’indagine dell’International Society of Aesthetic Plastic Surgery (ISAPS) sulle procedure estetiche/cosmetiche nel 2020, tra tutte le procedure cosmetiche non chirurgiche eseguite in Italia, 204,084 procedure riguardavano la tossina botulinica. L'ISAPS ha condotto un'indagine internazionale sulle procedure cosmetiche nel 2020 e, secondo i dati, le procedure cosmetiche comuni per fascia di età erano procedure con tossina botulinica. Pertanto, si prevede che la crescente adozione di procedure con tossina botulinica per il trattamento delle rughe del viso, delle rughe delle sopracciglia e altri aumenterà la domanda di dispositivi estetici nel paese, stimolando così la crescita del mercato.
Pertanto, a causa dei suddetti fattori, si prevede che il mercato crescerà in modo significativo durante il periodo di previsione.
Panorama competitivo
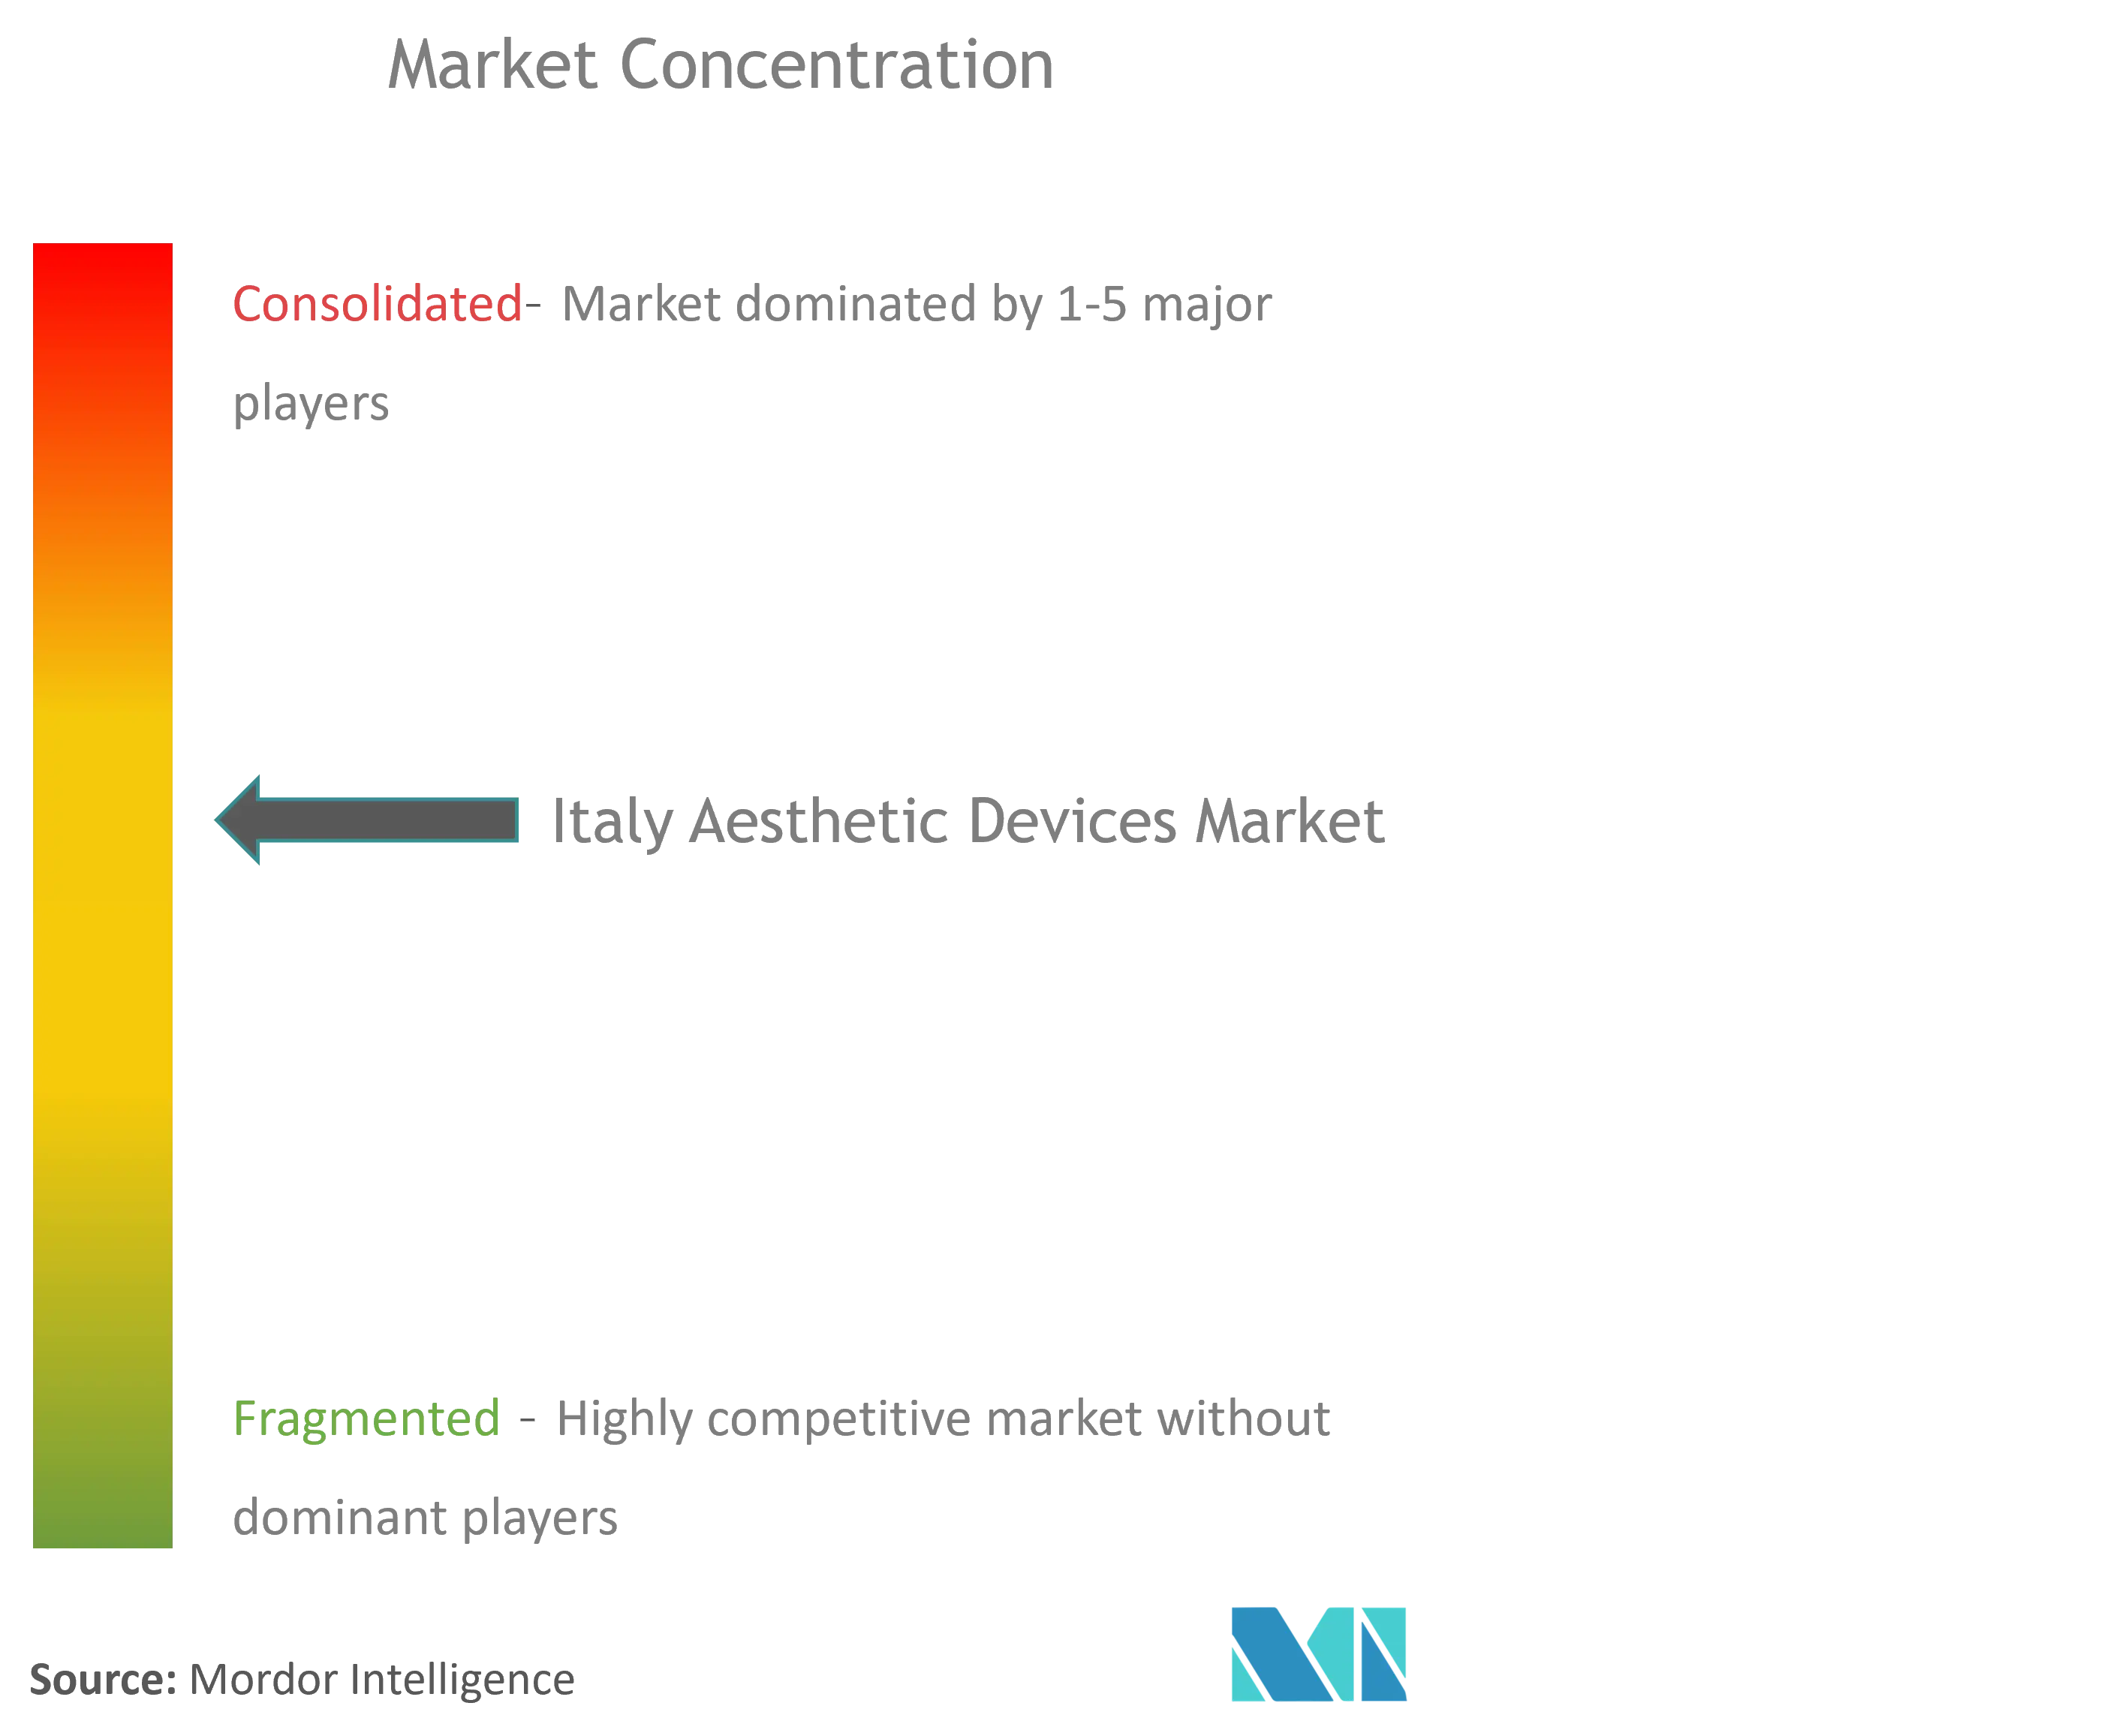
Il mercato dei dispositivi medico-estetici è altamente competitivo ed è composto da numerosi attori importanti. Aziende come AbbVie, Inc (Allergan Inc.), Alma Lasers, Cutera Inc., El.En. (Asclepion Laser Technologies), Hologic Inc., Lumenis Inc., Sciton Inc., Syneron Medical Ltd e Venus Concept, tra gli altri, detengono una quota di mercato sostanziale nel mercato italiano dei dispositivi estetici.
Leader del settore dei dispositivi estetici in Italia
Lumenis Inc.
Alma Laser
AbbVie Inc.
El.En. (Tecnologie Laser Asclepion)
Hologic Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Giugno 2026: Una delle principali reti ospedaliere italiane ha firmato un accordo pluriennale per la fornitura di sistemi dermici a base di energia, comprensivo di assistenza, formazione e supporto continuo. Il contratto amplia l'accesso a piattaforme laser e a base di energia avanzate in diverse strutture, segnalando un cambiamento verso l'acquisto di apparecchiature integrate e servizi integrati.
- Maggio 2026: l'autorità regolatrice italiana aggiorna le aspettative di conformità al Regolamento UE sui dispositivi medici (MDR) per i dispositivi estetici e introduce nuove linee guida per la sorveglianza post-commercializzazione, allineate agli obblighi previsti dalla legge europea sull'intelligenza artificiale (AI Act) per i software applicabili. Cliniche e distributori devono dimostrare la conformità e il supporto post-commercializzazione a livello locale come parte integrante dell'accesso al mercato.
- Settembre 2025: AbbVie (Allergan Aesthetics) ha esteso la commercializzazione di SKINVIVE by JUVEDERM in Italia, nell'ambito di un più ampio piano di espansione in 35 mercati. Questa mossa ha ampliato l'offerta di trattamenti iniettabili disponibili per gli studi estetici italiani e ha intensificato la concorrenza tra i marchi nel settore dei trattamenti a base di acido ialuronico.
Ambito del rapporto sul mercato dei dispositivi estetici in Italia
Nell'ambito di questo rapporto, i dispositivi estetici si riferiscono a tutti i dispositivi medici utilizzati per varie procedure cosmetiche, tra cui chirurgia plastica, rimozione dei peli superflui, rimozione del grasso in eccesso, anti-età, impianti estetici e rassodamento della pelle, che vengono utilizzati per l'abbellimento, la correzione e il miglioramento del corpo. Le procedure estetiche comprendono sia procedure chirurgiche che non chirurgiche. La procedura chirurgica comprende liposuzione, protesi mammarie, lifting, radiofrequenza e altre procedure correlate. Le procedure non chirurgiche comprendono il peeling chimico, la liposuzione non chirurgica e le procedure di rassodamento della pelle. Il mercato dei dispositivi estetici in Italia è segmentato per tipo di dispositivo (dispositivo estetico basato sull'energia e dispositivo estetico non basato sull'energia), applicazione (resurfacing e rassodamento della pelle, depilazione, aumento del seno e altre applicazioni) e utente finale (ospedale). , Impostazioni Home e Altri utenti finali). Il rapporto offre il valore (in milioni di dollari) per i segmenti di cui sopra.
Tipo di dispositivo
| Dispositivo estetico basato sull'energia | Dispositivo estetico basato su laser |
| Dispositivo estetico basato sulla luce | |
| Dispositivo estetico ad ultrasuoni | |
| Altro | |
| Dispositivo estetico non basato sull'energia | Tossina botulinica |
| Filler dermici e fili estetici | |
| Impianti | |
| Altro |
Per Applicazione
| Resurfacing e rassodamento della pelle |
| Rimozione peli |
| Aumento del seno |
| Altre applicazioni |
Per utente finale
| Ospedale |
| Impostazioni iniziali |
| Altri utenti finali |
| Tipo di dispositivo | Dispositivo estetico basato sull'energia | Dispositivo estetico basato su laser |
| Dispositivo estetico basato sulla luce | ||
| Dispositivo estetico ad ultrasuoni | ||
| Altro | ||
| Dispositivo estetico non basato sull'energia | Tossina botulinica | |
| Filler dermici e fili estetici | ||
| Impianti | ||
| Altro | ||
| Per Applicazione | Resurfacing e rassodamento della pelle | |
| Rimozione peli | ||
| Aumento del seno | ||
| Altre applicazioni | ||
| Per utente finale | Ospedale | |
| Impostazioni iniziali | ||
| Altri utenti finali | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
– Qual è la dimensione attuale del mercato dei dispositivi estetici in Italia?
Si prevede che il mercato dei dispositivi estetici in Italia registrerà un CAGR del 11.58% durante il periodo di previsione (2026-2031).
– Chi sono i principali attori globali in questo mercato del Dispositivi estetici in Italia?
Lumenis Inc., Alma Lasers, AbbVie Inc., El.En. (Asclepion Laser Technologies) e Hologic Inc. sono le principali aziende operanti nel mercato italiano dei dispositivi estetici.
Quali anni copre questo mercato dei dispositivi estetici in Italia?
Il rapporto copre le dimensioni storiche del mercato dei dispositivi estetici in Italia per gli anni: 2019, 2020, 2021, 2022, 2023 e 2024. Il rapporto prevede anche le dimensioni del mercato dei dispositivi estetici in Italia per gli anni: 2025, 2026, 2027, 2028, 2029 e 2030.


