

Dimensioni e quota del mercato dell'outsourcing IT (ITO)
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
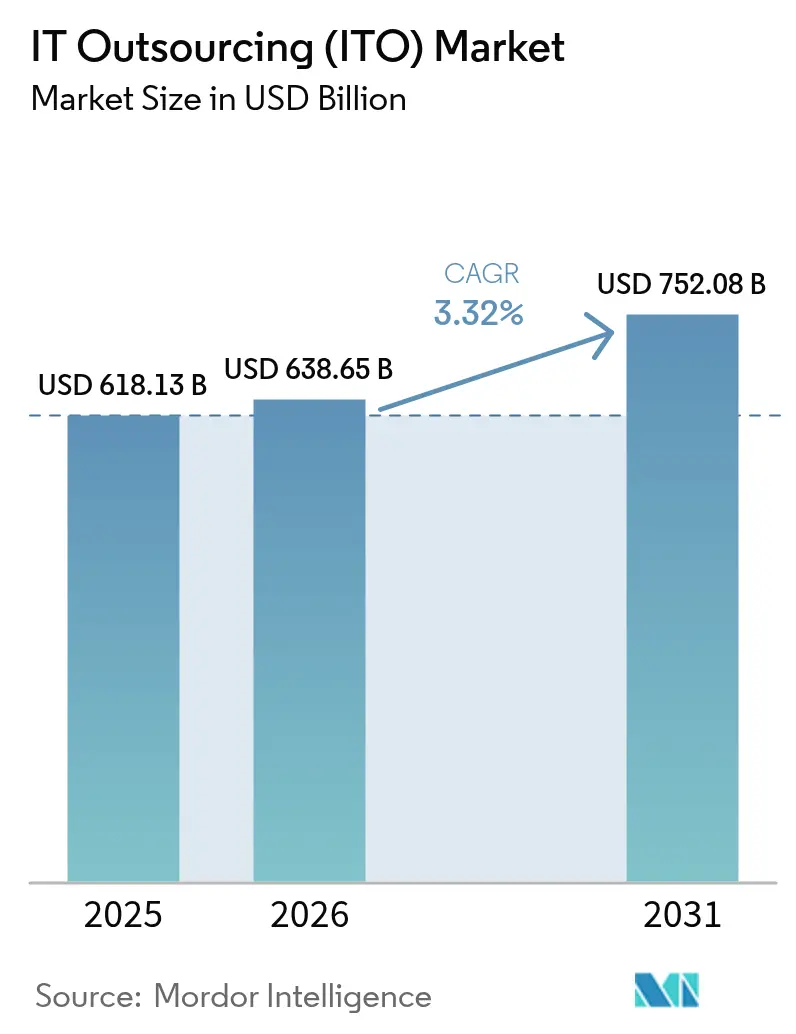
| Dimensione del mercato (2026) | 638.65 miliardo di dollari |
| Dimensione del mercato (2031) | 752.08 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 3.32% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
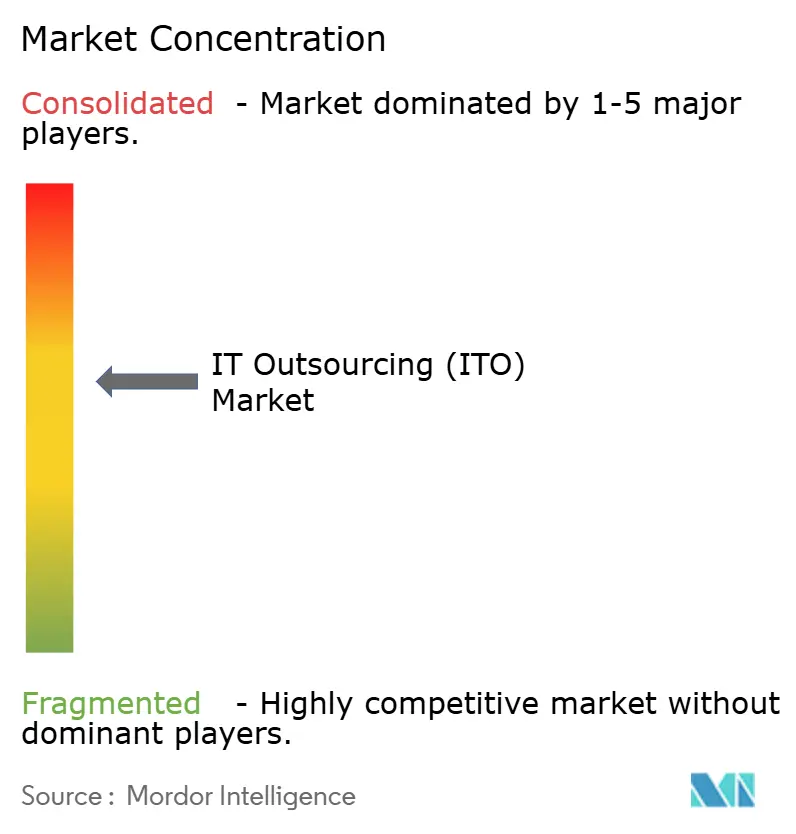
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dell'outsourcing IT (ITO) di Mordor Intelligence
Il mercato dell'outsourcing IT aveva un valore di 618.13 miliardi di dollari nel 2025 e si prevede che crescerà da 638.65 miliardi di dollari nel 2026 a 752.08 miliardi di dollari entro il 2031, con un CAGR del 3.32% durante il periodo di previsione (2026-2031). La traiettoria misurata rispecchia la maturazione del settore, in quanto l'automazione generativa basata sull'intelligenza artificiale sta rimodellando i modelli di erogazione ad alta intensità di lavoro, stimolando nuovi servizi abilitati dall'IA e comprimendo i contratti tradizionali basati sul numero di dipendenti. Le tensioni geopolitiche stanno spingendo le aziende a diversificare le fonti di approvvigionamento in risposta ai mandati sul cloud sovrano e alle norme sulla residenza dei dati, portando molti acquirenti a combinare centri offshore, nearshore e onshore per la mitigazione del rischio. La carenza di talenti nel settore della cybersecurity, pari a 4.8 milioni di posizioni a livello globale, sta creando una domanda elevata di offerte di rilevamento e risposta gestiti. Il processo di consolidamento sta accelerando: recenti operazioni come l'acquisizione di Belcan da parte di Cognizant per 1.3 miliardi di dollari e le trattative di Capgemini per l'acquisizione di WNS dimostrano come le grandi aziende assorbano specialisti di nicchia per rafforzare le proprie capacità di intelligenza artificiale e ampliare il portafoglio prodotti. I servizi gestiti in cloud stanno acquisendo sempre maggiore importanza, poiché le imprese faticano a gestire ambienti ibridi e multicloud, mentre la tariffazione basata sui risultati si sta affermando per il suo allineamento con i risultati di business misurabili.
Punti chiave del rapporto
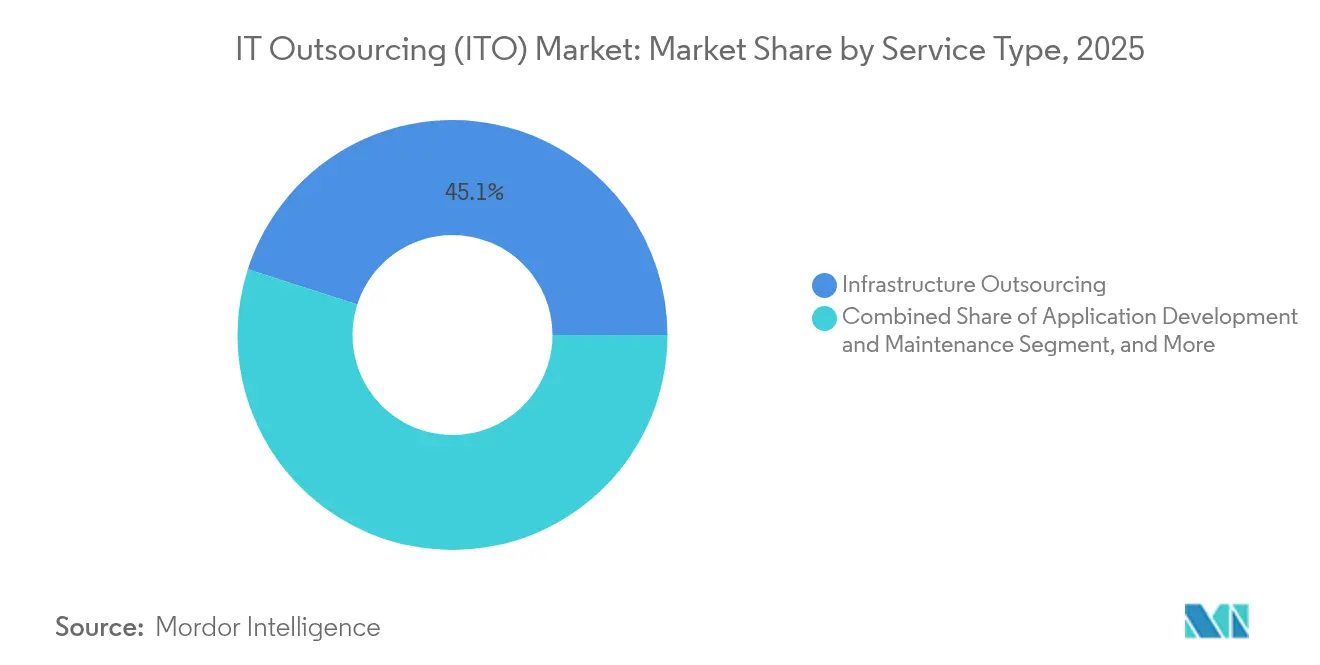
- In base alla tipologia di servizio, l'outsourcing delle infrastrutture ha dominato il mercato dell'outsourcing IT con una quota del 45.05% nel 2025; si prevede che i servizi gestiti tramite cloud cresceranno a un CAGR del 3.44% fino al 2031.
- In base alle dimensioni dell'organizzazione, nel 67.25 le grandi imprese rappresentavano il 2025% del mercato dell'outsourcing IT, mentre le PMI stanno crescendo a un CAGR del 3.96% entro il 2031.
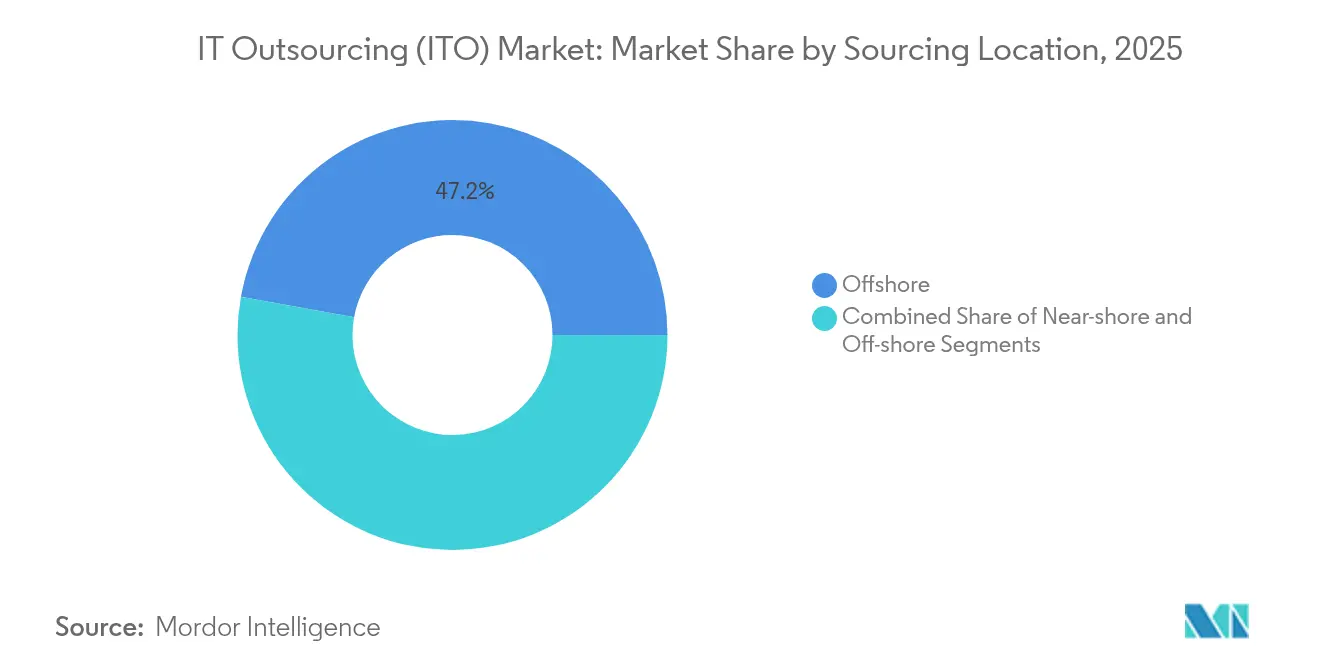
- In base alla posizione geografica di approvvigionamento, nel 47.15 i centri offshore detenevano una quota del 2025% del mercato dell'outsourcing IT; gli accordi nearshore stanno progredendo a un CAGR del 5.12% fino al 2031.
- In base al settore di utilizzo finale, BFSI ha conquistato il 25.18% della quota di mercato dell'outsourcing IT nel 2025, mentre il settore sanitario e delle scienze della vita è destinato a crescere a un CAGR del 5.46% entro il 2031.
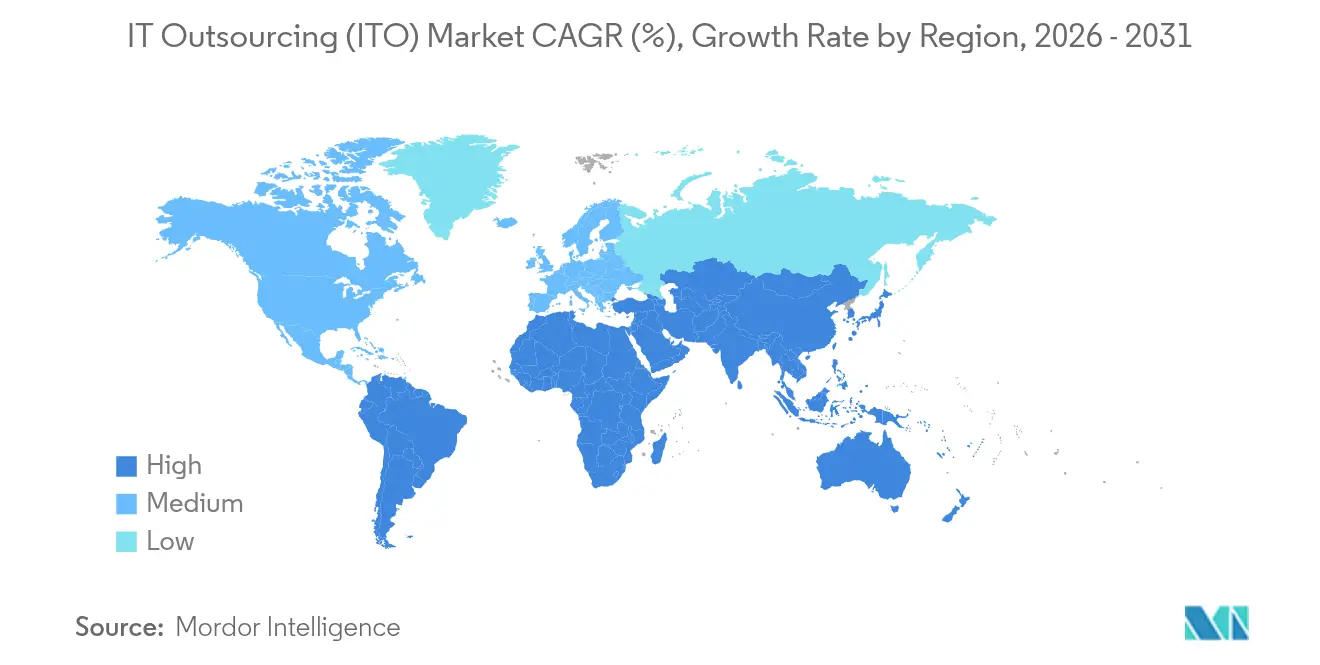
- In termini geografici, nel 24.12 il Nord America rappresentava il 2025% della quota di mercato dell'outsourcing IT, mentre la regione Asia-Pacifico è destinata a crescere a un CAGR del 3.66% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dell'outsourcing IT (ITO)
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Domanda di modernizzazione delle applicazioni cloud-native | + 0.8% | Globale, con concentrazione in Nord America ed Europa | Medio termine (2-4 anni) |
| Automazione del service desk abilitata da GenAI | + 0.6% | Adozione globale e anticipata in Nord America e Asia-Pacifico | A breve termine (≤ 2 anni) |
| Integrazione di intelligenza artificiale e automazione nell'outsourcing DevOps | + 0.5% | Globale, guidato da Nord America ed Europa | Medio termine (2-4 anni) |
| Scarsità di talenti nella sicurezza informatica e nell'osservabilità | + 0.4% | Globale, acuto in Nord America ed Europa | A lungo termine (≥ 4 anni) |
| Ascesa dei mandati di cloud sovrano e di residenza dei dati | + 0.3% | Europa, Asia-Pacifico, con ricadute su altre regioni | A lungo termine (≥ 4 anni) |
| Passaggio dei fornitori a modelli di prezzo basati sui risultati | + 0.2% | Adozione globale e precoce in Nord America | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Domanda di modernizzazione delle applicazioni cloud-native
Le imprese stanno riprogettando i sistemi monolitici in microservizi, container e funzioni serverless, il che apre a importanti opportunità di collaborazione per l'ingegneria delle piattaforme, l'orchestrazione Kubernetes e la progettazione basata sugli eventi. I fornitori offrono sempre più spesso contratti basati sui risultati che garantiscono prestazioni, obiettivi di costo e scalabilità, anziché fatturare in base all'impegno, in particolare nei settori verticali altamente regolamentati come i servizi finanziari e l'assistenza sanitaria, dove la conformità aggiunge complessità. [1] SHRM Editorial, “Geopolitical Tensions Are Shifting Global Talent Strategies,” shrm.org La gestione del cambiamento culturale completa il cambiamento tecnico e i partner esterni guidano spesso processi agili che i team interni non riescono a instillare facilmente.
Automazione del service desk abilitata da GenAI
L'intelligenza artificiale generativa sta riducendo il volume dei ticket di Livello 1 fino al 40% e il tempo medio di risoluzione del 25% grazie al routing intelligente e agli script di auto-riparazione. Gli assistenti virtuali ora comprendono il contesto di più sistemi, forniscono risposte personalizzate e prevedono gli incidenti prima che gli utenti si accorgano dell'interruzione. I provider devono, tuttavia, abbinare l'automazione alla supervisione umana per gestire problemi di sicurezza complessi che richiedono un giudizio contestuale.
Integrazione di intelligenza artificiale e automazione nell'outsourcing DevOps
I modelli di apprendimento automatico integrati nelle pipeline CI/CD automatizzano la revisione del codice, i test e il provisioning dell'infrastruttura, consentendo ai partner di servizi di promettere rilasci più rapidi con analisi predittiva dei guasti e rollback intelligente. L'infrastruttura come codice basata sull'intelligenza artificiale ottimizza l'allocazione delle risorse in ambienti multicloud, mentre l'osservabilità autonoma individua le cause profonde e attiva le azioni correttive senza intervento manuale.
Scarsità di talenti nella sicurezza informatica e nell'osservabilità
Le competenze premium nei framework zero-trust, nell'architettura di sicurezza cloud e nella caccia alle minacce basata sull'IA rimangono scarse, spingendo i contratti di servizi di sicurezza gestiti che combinano esperti umani con l'orchestrazione dell'IA per raggiungere la scalabilità. [2] ISC2, "2024 Cybersecurity Workforce Study", isc2.org L'osservabilità segue un percorso parallelo mentre le imprese esternalizzano la complessa gestione della telemetria per garantire la visibilità completa dello stack in ambienti ibridi.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Le crescenti tensioni geopolitiche stanno sconvolgendo i centri di consegna offshore | -0.4% | Impatto globale e concentrato sui corridoi USA-Cina e UE-Russia | Medio termine (2-4 anni) |
| Aumento dei costi assicurativi contro il furto di IP e il ransomware | -0.3% | Globale, con un impatto maggiore in Nord America ed Europa | A breve termine (≤ 2 anni) |
| Volatilità nei prezzi di uscita dell'hyperscaler | -0.2% | Globale, che influenza le strategie multi-cloud | A breve termine (≤ 2 anni) |
| Generazione di codice abilitata dall'intelligenza artificiale che riduce la portata dell'outsourcing | -0.2% | Impatto globale e precoce in Nord America ed Europa | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento dei costi assicurativi contro il furto di IP e il ransomware
L'aumento degli incidenti informatici fa aumentare i premi e riduce la copertura, costringendo le aziende ad aggiungere crittografia, monitoraggio degli accessi e zone di sviluppo separate, con conseguenti incrementi nei costi di progetto (EY). Gli acquirenti ora richiedono ai fornitori di offrire massimali assicurativi più elevati e di sottoporsi a test di penetrazione regolari, un ostacolo che svantaggia i fornitori più piccoli e alimenta il consolidamento.
Le crescenti tensioni geopolitiche stanno sconvolgendo i centri di consegna offshore
Le leggi sulla localizzazione dei dati, i controlli sulle esportazioni e le restrizioni commerciali stanno spingendo il 37% delle multinazionali a diversificare le proprie basi di fornitura al di là delle dipendenze da un singolo paese, allungando i cicli di approvvigionamento e favorendo la preferenza per contratti più brevi e flessibili. [3] Accenture, Beyond Uptime: Fueling innovation with infrastructure management,” accenture.com I fornitori rispondono espandendo gli hub nearshore e onshore, ma ciò aggiunge spese in conto capitale ed erode i vantaggi storici in termini di costi.
Analisi del segmento
Per tipo di servizio: il dominio dell'infrastruttura affronta l'interruzione del cloud
L'outsourcing delle infrastrutture ha rappresentato il 45.05% del mercato dell'outsourcing IT nel 2025, a causa della dipendenza delle aziende da data center resilienti che necessitano di monitoraggio continuo e conformità normativa. I servizi gestiti dal cloud, tuttavia, stanno avanzando con un CAGR del 3.44%, poiché le organizzazioni si trovano ad affrontare la complessità di ambienti ibridi che abbracciano AWS, Azure, Google Cloud e ambienti privati. I provider ora offrono piattaforme di gestione unificate che sequenziano i carichi di lavoro in base a costi, latenza e preferenze di conformità, sfidando i confini tra la gestione tradizionale delle infrastrutture e l'emergente orchestrazione multicloud.
La domanda di sviluppo e manutenzione delle applicazioni sta venendo rimodellata dallo sviluppo low-code e assistito dall'intelligenza artificiale, spingendo i fornitori a differenziarsi attraverso la conoscenza del settore e le competenze di integrazione. L'edge computing e i servizi di modellazione del ciclo di vita dell'intelligenza artificiale rientrano nella categoria "Altri" e rappresentano opportunità emergenti ma ad alto margine. Con la crescente adozione del cloud, gli operatori storici si stanno orientando verso servizi automatizzati di site-reliability engineering che garantiscono obiettivi di livello di servizio tramite l'auto-riparazione basata sull'intelligenza artificiale, proteggendo così i flussi di entrate dell'infrastruttura dalla compressione dei prezzi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per dimensione dell'organizzazione: l'accelerazione delle PMI sfida il predominio delle imprese
Le grandi aziende hanno trattenuto il 67.25% della spesa nel 2025, poiché i loro complessi patrimoni legacy richiedono un profondo know-how architetturale, eppure le PMI si stanno espandendo più rapidamente con un CAGR del 3.96%. I contratti basati sui risultati sono apprezzati dalle aziende più piccole perché allineano la spesa IT a risultati aziendali tangibili anziché al personale. I fornitori cloud-native abbassano le barriere all'ingresso con portali self-service e provisioning automatizzato, offrendo alle PMI accesso on-demand a funzionalità di intelligenza artificiale, analisi e sicurezza informatica, un tempo esclusive dei budget delle aziende Fortune 500. Questa democratizzazione della tecnologia amplia il mercato dell'outsourcing IT totale e spinge i fornitori affermati a creare offerte modulari e standardizzate che si riducano economicamente senza compromettere il margine.
Per posizione di approvvigionamento: guadagni nearshore in un contesto di resilienza offshore
Hub offshore come India e Filippine hanno preservato il 47.15% del fatturato del 2025 grazie a vantaggi in termini di costo del lavoro fino al 60% rispetto alle opzioni onshore. I centri nearshore, tuttavia, stanno crescendo a un CAGR del 5.12%, poiché le aziende cercano un allineamento dei fusi orari e affinità culturali. Messico, Costa Rica e Colombia beneficiano delle disposizioni dell'accordo Stati Uniti-Messico-Canada, che semplifica il trasferimento dei dati e la tutela della proprietà intellettuale, promuovendo una collaborazione agile in tempo reale.
I modelli di sourcing ibridi ora distribuiscono i carichi di lavoro in base alla tolleranza al rischio e alla disponibilità di talenti. Le funzioni di sicurezza critiche potrebbero rimanere onshore, le piattaforme di customer experience potrebbero spostarsi nearshore per l'allineamento linguistico e le attività di ingegneria scalabili potrebbero continuare a essere svolte offshore. I provider investono nella diversificazione dei centri di distribuzione per contrastare gli shock geopolitici, mentre l'automazione riduce la sensibilità all'inflazione salariale nelle giurisdizioni ad alto costo del lavoro.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per settore dell'utente finale: l'aumento del settore sanitario mette alla prova la leadership del BFSI
Nel 25.18, il BFSI ha rappresentato il 2025% del fatturato del mercato dell'outsourcing IT, poiché il core banking, la gestione delle polizze assicurative e il reporting normativo richiedono un uptime 24 ore su 7, XNUMX giorni su XNUMX e una sicurezza a prova di bomba. Le esigenze sofisticate del settore giustificano prezzi elevati per i provider con credenziali di dominio approfondite. Questa crescita deriva dalle severe leggi sulla protezione dei dati, come l'HIPAA, e dalle norme in continua evoluzione sulla digitalizzazione degli studi clinici. Anche il commercio al dettaglio, la produzione e i media offrono opportunità integrando IoT, analisi di smart factory e motori di personalizzazione dei contenuti nei modelli di business. I provider che acquisiscono competenze verticali si differenziano attraverso acceleratori, kit di strumenti normativi e modelli di dati preconfigurati, promuovendo il potenziale di cross-selling tra i portafogli di settore.
Analisi geografica
La quota del 24.12% del Nord America ne conferma il ruolo di principale utilizzatore di iniziative di modernizzazione dell'intelligenza artificiale e del cloud, che richiedono provider esperti. Le aziende statunitensi stanno rinegoziando i contratti legacy con termini basati sui risultati che stabiliscono parametri di costo per transazione o di incremento dei ricavi, riducendo l'esposizione all'arbitraggio del lavoro. Le aziende canadesi danno priorità a framework di sicurezza zero-trust e istanze cloud sovrane per conformarsi alle rigorose normative sulla privacy. I centri nearshore messicani espandono i pod agili e le funzionalità DevOps, riducendo la latenza dei progetti e migliorando l'allineamento culturale per i clienti statunitensi.
Il CAGR del 3.66% nell'area Asia-Pacifico deriva dal continuo predominio dell'India e dal crescente contributo delle economie dell'ASEAN. Vietnam, Indonesia e Malesia stanno coltivando talenti ingegneristici attraverso incentivi governativi e partnership accademiche, posizionandosi come hub secondari per lo sviluppo e il testing delle applicazioni. Giappone e Corea del Sud esternalizzano le operazioni di rete di nuova generazione e l'orchestrazione edge-cloud per compensare le lacune nella forza lavoro locale, e l'Australia aumenta la domanda di servizi di sicurezza informatica gestita e servizi FinOps cloud.
L'Europa coniuga rigorosi obblighi in materia di protezione dei dati con un forte desiderio di sovranità digitale. I provider locali stringono alleanze con gli hyperscaler per lanciare zone cloud sovrane specifiche per regione. Germania, Francia e Paesi Bassi guidano la migrazione al cloud settoriale, insistendo al contempo sull'elaborazione dei dati interna. Il Regno Unito, nonostante la Brexit, rimane un hub per l'outsourcing dei servizi finanziari, ponendo l'accento sui test di resilienza e sui controlli del rischio operativo. I cluster di ingegneria del software dell'Europa orientale offrono servizi di outsourcing di ricerca e sviluppo di alto livello, ma affrontano l'incertezza geopolitica attraverso accordi di diversificazione con clienti dell'Europa occidentale.
Panorama normativo
Il mercato dell'outsourcing IT è sempre più influenzato da obblighi transfrontalieri in materia di dati, sicurezza informatica e resilienza operativa, che incidono sulle strutture contrattuali, sui diritti di audit e sulle decisioni relative alla sede di erogazione dei servizi. Nell'Unione Europea, il Regolamento (UE) 2023/2854 sulla protezione dei dati è entrato in vigore il 12 settembre 2025 e introduce requisiti che riguardano i servizi di elaborazione dati, comprese le disposizioni relative alla portabilità e al passaggio a un altro sistema, che i fornitori devono recepire negli SLA e nei piani di uscita. Ciò esercita una maggiore pressione sui fornitori che supportano ambienti ibridi e multicloud affinché standardizzino l'interoperabilità e i processi di trasferimento per gli acquirenti soggetti a regolamentazione.
Al contempo, le misure a livello nazionale e settoriale stanno rafforzando la governance del rischio di terze parti e dei servizi infrastrutturali critici. Il Regno Unito ha pubblicato il Cybersecurity and Resilience (Network and Information Systems) Bill il 12 novembre 2025 per aggiornare il quadro NIS, rafforzando le aspettative in materia di sicurezza e resilienza per l'erogazione di servizi digitali. Anche le politiche commerciali e della catena di approvvigionamento si intersecano con le operazioni infrastrutturali esternalizzate: gli Stati Uniti hanno introdotto dazi sui semiconduttori a partire dal 15 gennaio 2026, con deroghe legate a casi d'uso specifici come i data center statunitensi, aumentando i requisiti di tracciamento della conformità per i fornitori che integrano infrastrutture, approvvigionamento e servizi gestiti in modelli di erogazione globali.
Panorama competitivo
La concentrazione dei ricavi globali è moderata, poiché i primi 10 vendor controllano quasi il 40% della spesa. Accenture, TCS e Infosys sfruttano centri di distribuzione globali, portafogli espansivi e piattaforme di automazione per consolidare programmi di trasformazione pluriennali. Cognizant, attraverso l'acquisizione di Belcan, aggiunge competenze approfondite nell'ingegneria aerospaziale e servizi di progettazione di prodotti digitali basati sull'intelligenza artificiale, mentre l'acquisizione di WNS da parte di Capgemini segnala una spinta verso la gestione dei processi aziendali ad ampio spettro.
Gli hyperscaler del cloud espandono i servizi professionali, integrando il consumo di infrastrutture con offerte di consulenza che mettono in difficoltà gli integratori tradizionali. Nel frattempo, operatori di nicchia come EPAM Systems, Globant ed Endava utilizzano studi di prodotto agili e design thinking per conquistare clienti nativi digitali. I provider puntano sul vantaggio competitivo grazie a piattaforme di intelligenza artificiale proprietarie che automatizzano la delivery, con alcuni che vantano aumenti di produttività superiori al 30%. Credenziali di sostenibilità e una rendicontazione trasparente delle emissioni di carbonio stanno emergendo come elementi di differenziazione, man mano che gli acquirenti europei integrano criteri ambientali nelle richieste di proposta (RFP).
La velocità di acquisizione è destinata a persistere, poiché le aziende cercano competenze di sicurezza informatica limitate e una presenza capillare sul territorio. Gli investimenti di private equity negli MSP di fascia media stanno aumentando, a dimostrazione della fiducia nell'espansione dei margini attraverso l'automazione e la specializzazione verticale. Le opportunità di mercato includono valutazioni di preparazione al quantum computing, gestione del ciclo di vita dell'intelligenza artificiale edge e servizi di ottimizzazione dell'IT green, che aiutano i clienti a raggiungere l'obiettivo di zero emissioni nette senza sacrificare le prestazioni.
Leader del settore dell'outsourcing IT (ITO)
IBM Corporation
Tecnologie DXC
Accenture PLC
Società NTT
Infosys Limited
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: HCLTech ha firmato un accordo settennale con The Guardian Life Insurance Company of America per la modernizzazione basata sull'intelligenza artificiale in ambito tecnologico e operativo e ha concordato l'acquisizione di Guardian India, un centro di competenza globale con circa 2,000 dipendenti. Questa operazione rafforza la capacità di erogazione a lungo termine di HCLTech e integra un modello operativo specifico per il cliente che supporta i servizi gestiti su larga scala. Sottolinea inoltre l'utilizzo delle acquisizioni nei Paesi del Consiglio di Cooperazione del Golfo (GCC) per garantire talenti e continuità per importanti rapporti di outsourcing pluriennali.
- Giugno 2026: IBM e Google Cloud hanno annunciato un'espansione della partnership, che include una nuova divisione Google Cloud dedicata all'integrazione dell'intelligenza artificiale in produzione e alla modernizzazione dei sistemi core, utilizzando IBM Consulting Advantage insieme alla piattaforma Gemini Enterprise Agent di Google Cloud. Questo amplia il modello di delivery allineato ai grandi fornitori di servizi cloud per le attività di modernizzazione di applicazioni e infrastrutture, comunemente incluse nei grandi progetti di outsourcing. Inoltre, innalza il livello di competitività per i fornitori di servizi, spingendoli a creare risorse di delivery ripetibili e supportate dall'intelligenza artificiale, che riducono i tempi di implementazione e di raggiungimento del valore per i clienti.
- Aprile 2025: Capgemini ha avviato trattative avanzate per acquisire WNS Holdings al fine di rafforzare le proprie capacità di gestione e analisi dei processi aziendali per i clienti globali. L'operazione sottolinea il continuo consolidamento tra i fornitori di servizi su larga scala, alla ricerca di un'ampia competenza settoriale e di capacità di trasformazione basate sui dati, integrabili nei contratti di outsourcing IT. Segnala inoltre il crescente valore strategico delle competenze verticali in materia di processi, in quanto gli acquirenti perseguono modelli di servizio end-to-end orientati ai risultati.
Ambito del rapporto sul mercato globale dell'outsourcing IT (ITO)
L'outsourcing IT prevede un accordo contrattuale in base al quale i fornitori di servizi IT assumono la proprietà e il controllo completi sull'infrastruttura IT del cliente. La crescente enfasi sull’efficienza operativa e sull’economicità ha portato ad una maggiore domanda di outsourcing verso società offshore. Lo studio tiene traccia della domanda del mercato a livello regionale e nazionale per l'outsourcing dell'IT e fornisce una copertura dettagliata delle principali tendenze degli utenti finali che influiscono sull'adozione.
Il mercato dell’outsourcing IT è segmentato per dimensione dell’organizzazione (piccole e medie imprese e grandi imprese), verticale dell’utente finale (BFSI, sanità, media e telecomunicazioni, vendita al dettaglio ed e-commerce, produzione e altri verticali dell’utente finale), per area geografica. (Nord America (Stati Uniti e Canada), Europa (Regno Unito, Germania, Francia, Italia, Spagna, Paesi nordici, Benelux, Polonia e resto d'Europa), Asia-Pacifico (Cina, India, Giappone, Indonesia, Vietnam, Malesia, Corea del Sud e resto dell'Asia-Pacifico), America Latina (Brasile, Messico, Colombia e resto dell'America Latina), Medio Oriente e Africa (CCG, Sud Africa, Turchia e resto del Medio Oriente e Africa)) .
Le dimensioni e le previsioni del mercato sono fornite in USD per tutti i segmenti di cui sopra.
| Esternalizzazione delle infrastrutture |
| Sviluppo e manutenzione di applicazioni |
| Servizi gestiti dal cloud |
| Altro |
| Piccole e medie imprese |
| Grandi imprese |
| A terra |
| Vicino alla costa |
| Al largo |
| BFSI |
| Sanità e scienze della vita |
| Media e telecomunicazioni |
| Vendita al dettaglio ed e-commerce |
| Produzione |
| Altro |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| Corea del Sud | ||
| India | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Egitto | ||
| Resto d'Africa | ||
| Per tipo di servizio | Esternalizzazione delle infrastrutture | ||
| Sviluppo e manutenzione di applicazioni | |||
| Servizi gestiti dal cloud | |||
| Altro | |||
| Per dimensione dell'organizzazione | Piccole e medie imprese | ||
| Grandi imprese | |||
| Per posizione di approvvigionamento | A terra | ||
| Vicino alla costa | |||
| Al largo | |||
| Per settore degli utenti finali | BFSI | ||
| Sanità e scienze della vita | |||
| Media e telecomunicazioni | |||
| Vendita al dettaglio ed e-commerce | |||
| Produzione | |||
| Altro | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Sud America | Brasile | ||
| Argentina | |||
| Resto del Sud America | |||
| Europa | Regno Unito | ||
| Germania | |||
| Francia | |||
| Italia | |||
| Spagna | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| Giappone | |||
| Corea del Sud | |||
| India | |||
| Australia | |||
| Resto dell'Asia-Pacifico | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | |||
| Turchia | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Nigeria | |||
| Egitto | |||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato dell'outsourcing IT?
Il mercato dell'outsourcing IT è valutato a 638.65 miliardi di dollari nel 2026 e si prevede che raggiungerà i 752.08 miliardi di dollari entro il 2031.
Quale segmento di servizi sta crescendo più rapidamente?
I servizi gestiti dal cloud guidano la crescita con un CAGR previsto del 3.44% fino al 2031, mentre le aziende si confrontano con la complessità del multicloud ibrido.
Perché le località vicine alla costa stanno guadagnando terreno?
I centri nearshore offrono sovrapposizione di fusi orari, affinità culturale e un rischio geopolitico ridotto, mantenendo al contempo significativi vantaggi in termini di costi.
In che modo l'intelligenza artificiale generativa influenza i contratti di outsourcing?
GenAI automatizza le funzioni del service desk e le attività DevOps, consentendo contratti basati sui risultati che vincolano i compensi del fornitore a risultati aziendali tangibili.
Quale settore verticale presenta il più alto potenziale di crescita dell'outsourcing?
Si prevede che il settore sanitario e delle scienze della vita crescerà a un CAGR del 5.46% grazie alla domanda di telemedicina, alla diagnostica basata sull'intelligenza artificiale e ai rigorosi requisiti di conformità.
Quale sfida principale minaccia la continua crescita dell'outsourcing?
L'aumento dei costi delle assicurazioni sulla sicurezza informatica e le normative più severe sulla protezione dei dati aumentano la complessità della distribuzione e potrebbero rallentare l'espansione dei contratti.


