

Panoramica di mercato
| Periodo di studio | 2020 - 2030 |
|---|---|
| Anno base per la stima | 2024 |
| Periodo dei dati di previsione | 2025 - 2030 |
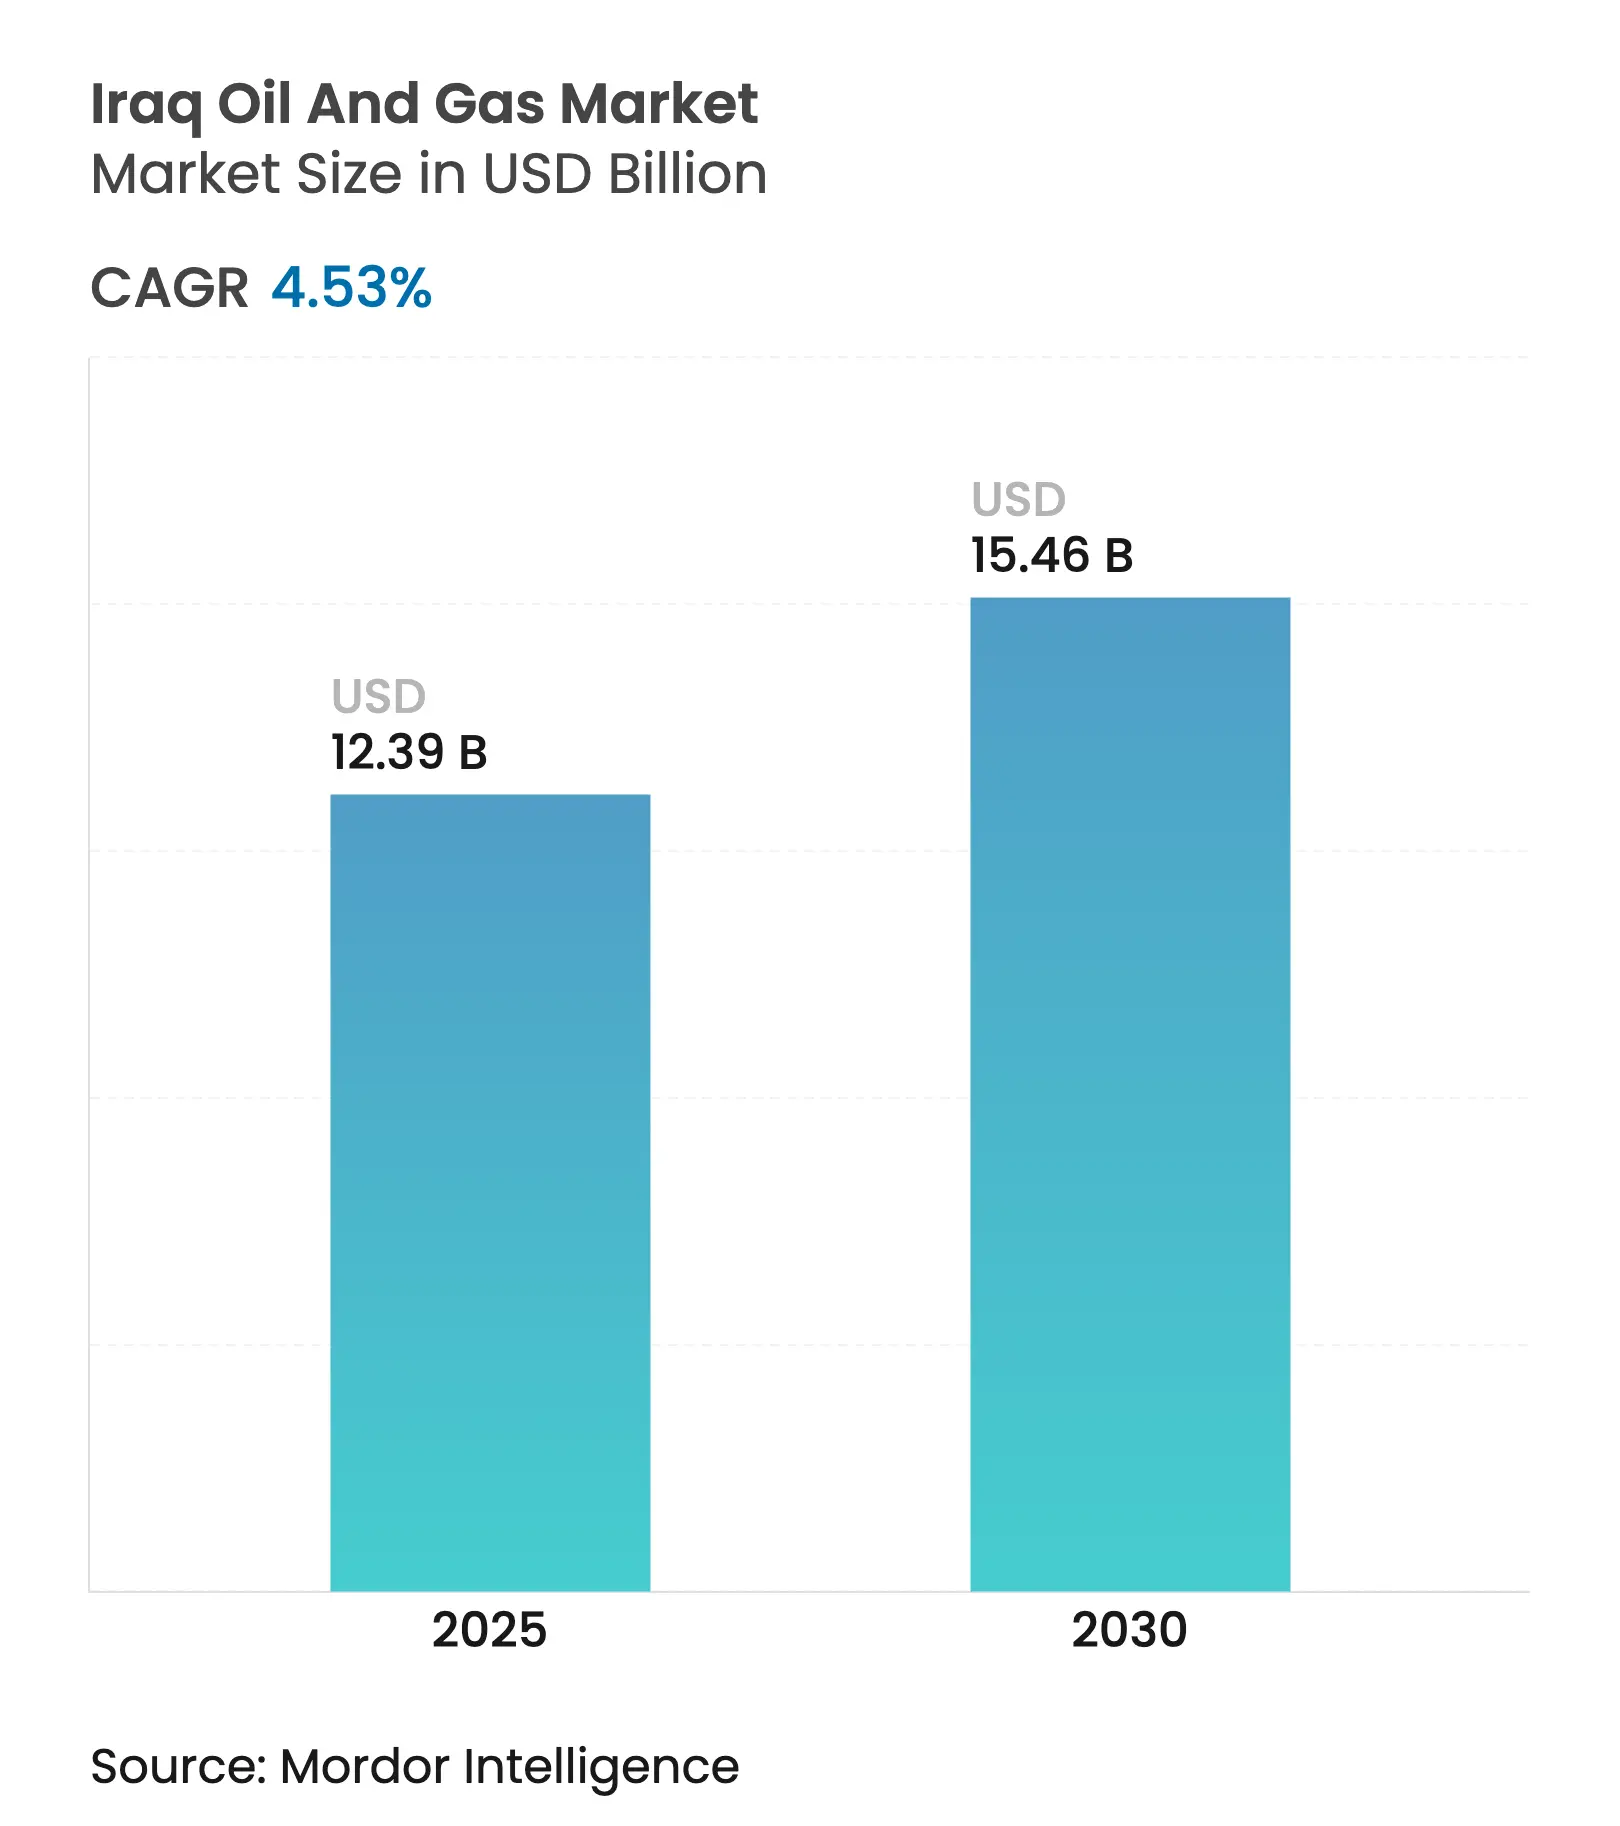
| Dimensione del mercato (2025) | 12.39 miliardo di dollari |
| Dimensione del mercato (2030) | 15.46 miliardo di dollari |
| Tasso di crescita (2025 - 2030) | 4.53% CAGR |
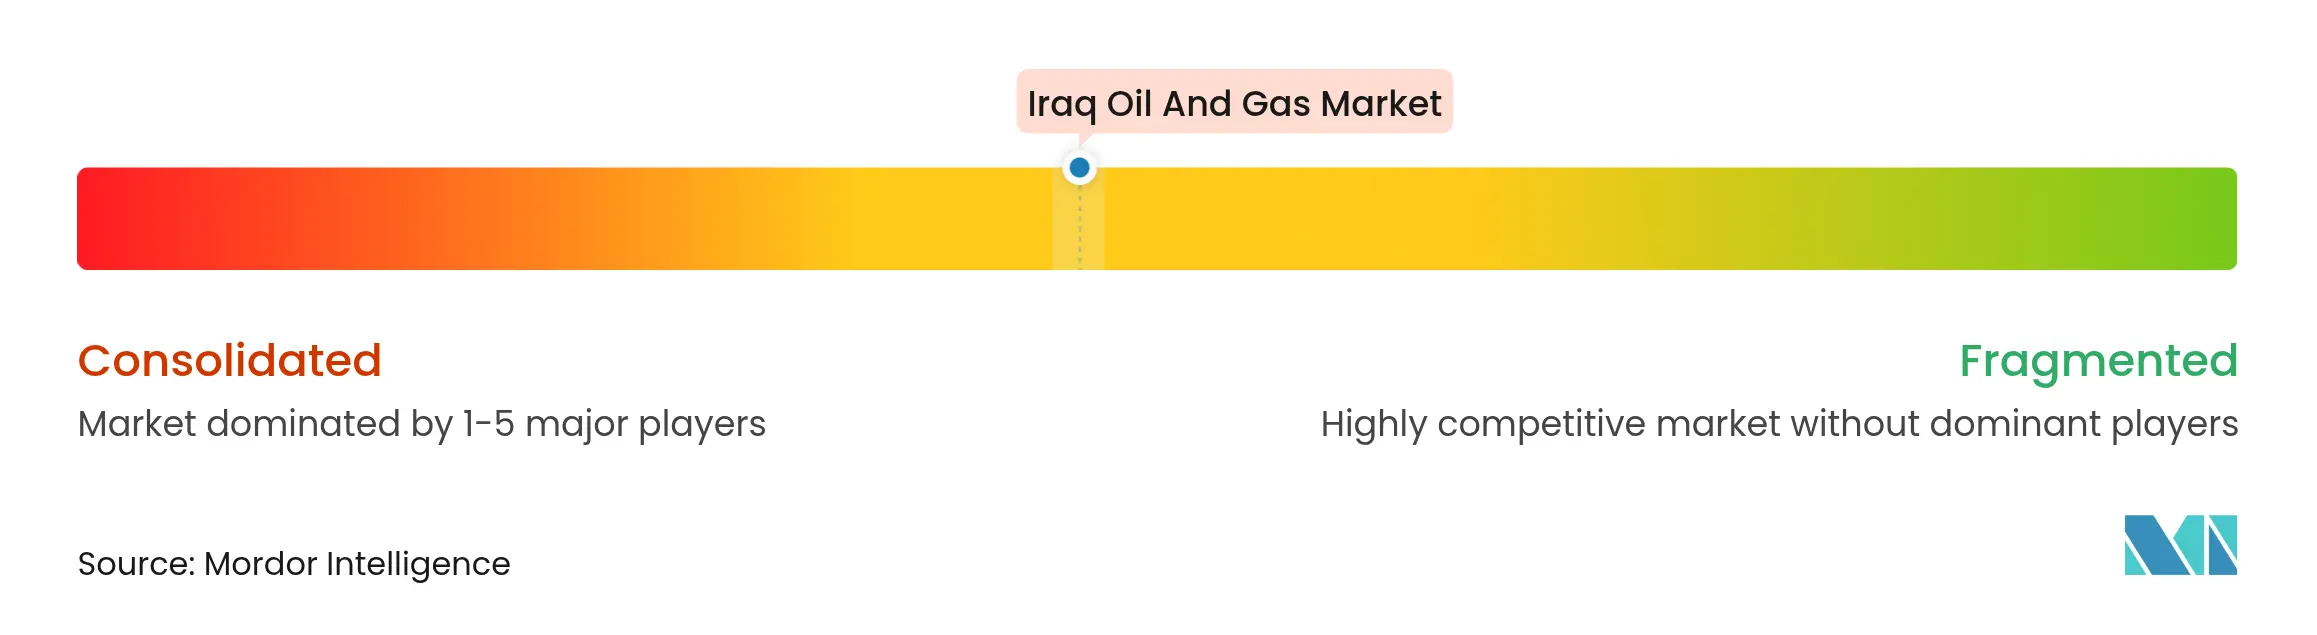
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato petrolifero e del gas iracheno di Mordor Intelligence
Si stima che il mercato del petrolio e del gas iracheno avrà un valore di 12.39 miliardi di dollari nel 2025 e si prevede che raggiungerà i 15.46 miliardi di dollari entro il 2030, con un CAGR del 4.53% nel periodo di previsione (2025-2030).
Robuste riserve accertate di oltre 145 miliardi di barili e obiettivi di espansione superiori a 6 milioni di barili al giorno sostengono una spesa upstream sostenuta, mentre i progetti integrati di trattamento del gas convertono il gas precedentemente bruciato in flussi di entrate a valore aggiunto. Il rientro delle major occidentali, l'accelerazione della costruzione di sistemi di iniezione di acqua di mare e il passaggio a contratti di partecipazione agli utili rafforzano ulteriormente le prospettive di crescita del mercato petrolifero e del gas iracheno. Gli sviluppi midstream che eliminano i colli di bottiglia delle esportazioni e monetizzano il gas associato completano lo slancio upstream, e i fornitori di servizi in grado di fornire soluzioni per l'intero ciclo di vita ottengono un vantaggio competitivo. Tuttavia, le quote OPEC+, le frizioni politiche e i deficit infrastrutturali frenano i guadagni di produzione a breve termine, anche se i mega-progetti strategici promettono rialzi a lungo termine.
Punti chiave del rapporto
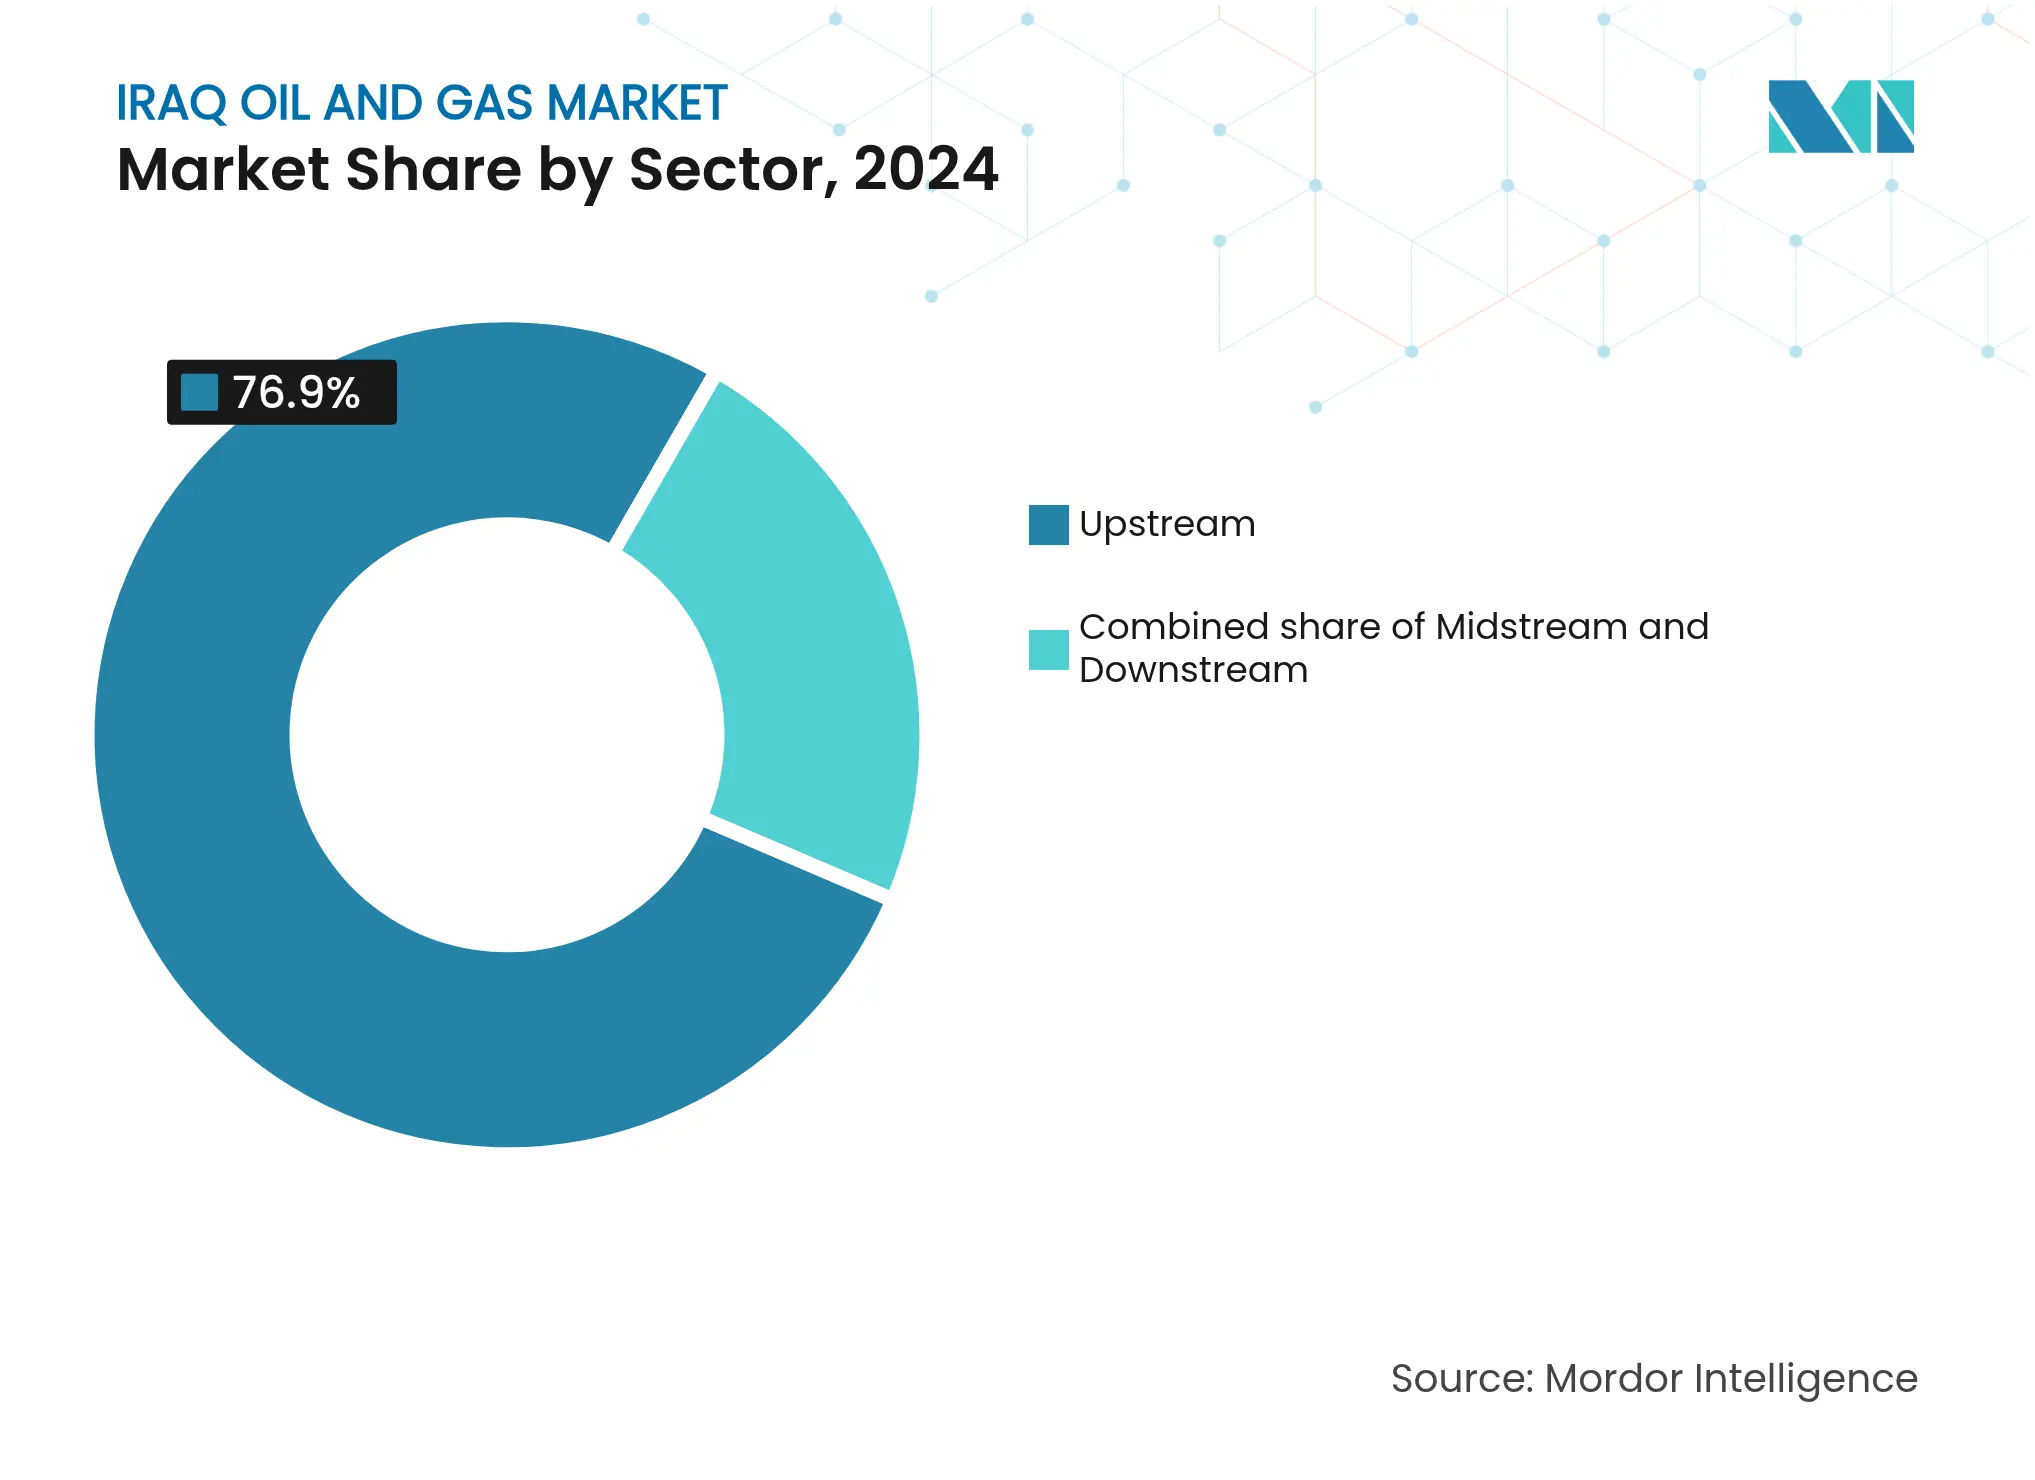
- Per settore, le operazioni upstream hanno rappresentato il 76.9% della quota di mercato del petrolio e del gas in Iraq nel 2024, mentre il midstream ha registrato la crescita più rapida, con un CAGR del 5.2% fino al 2030.
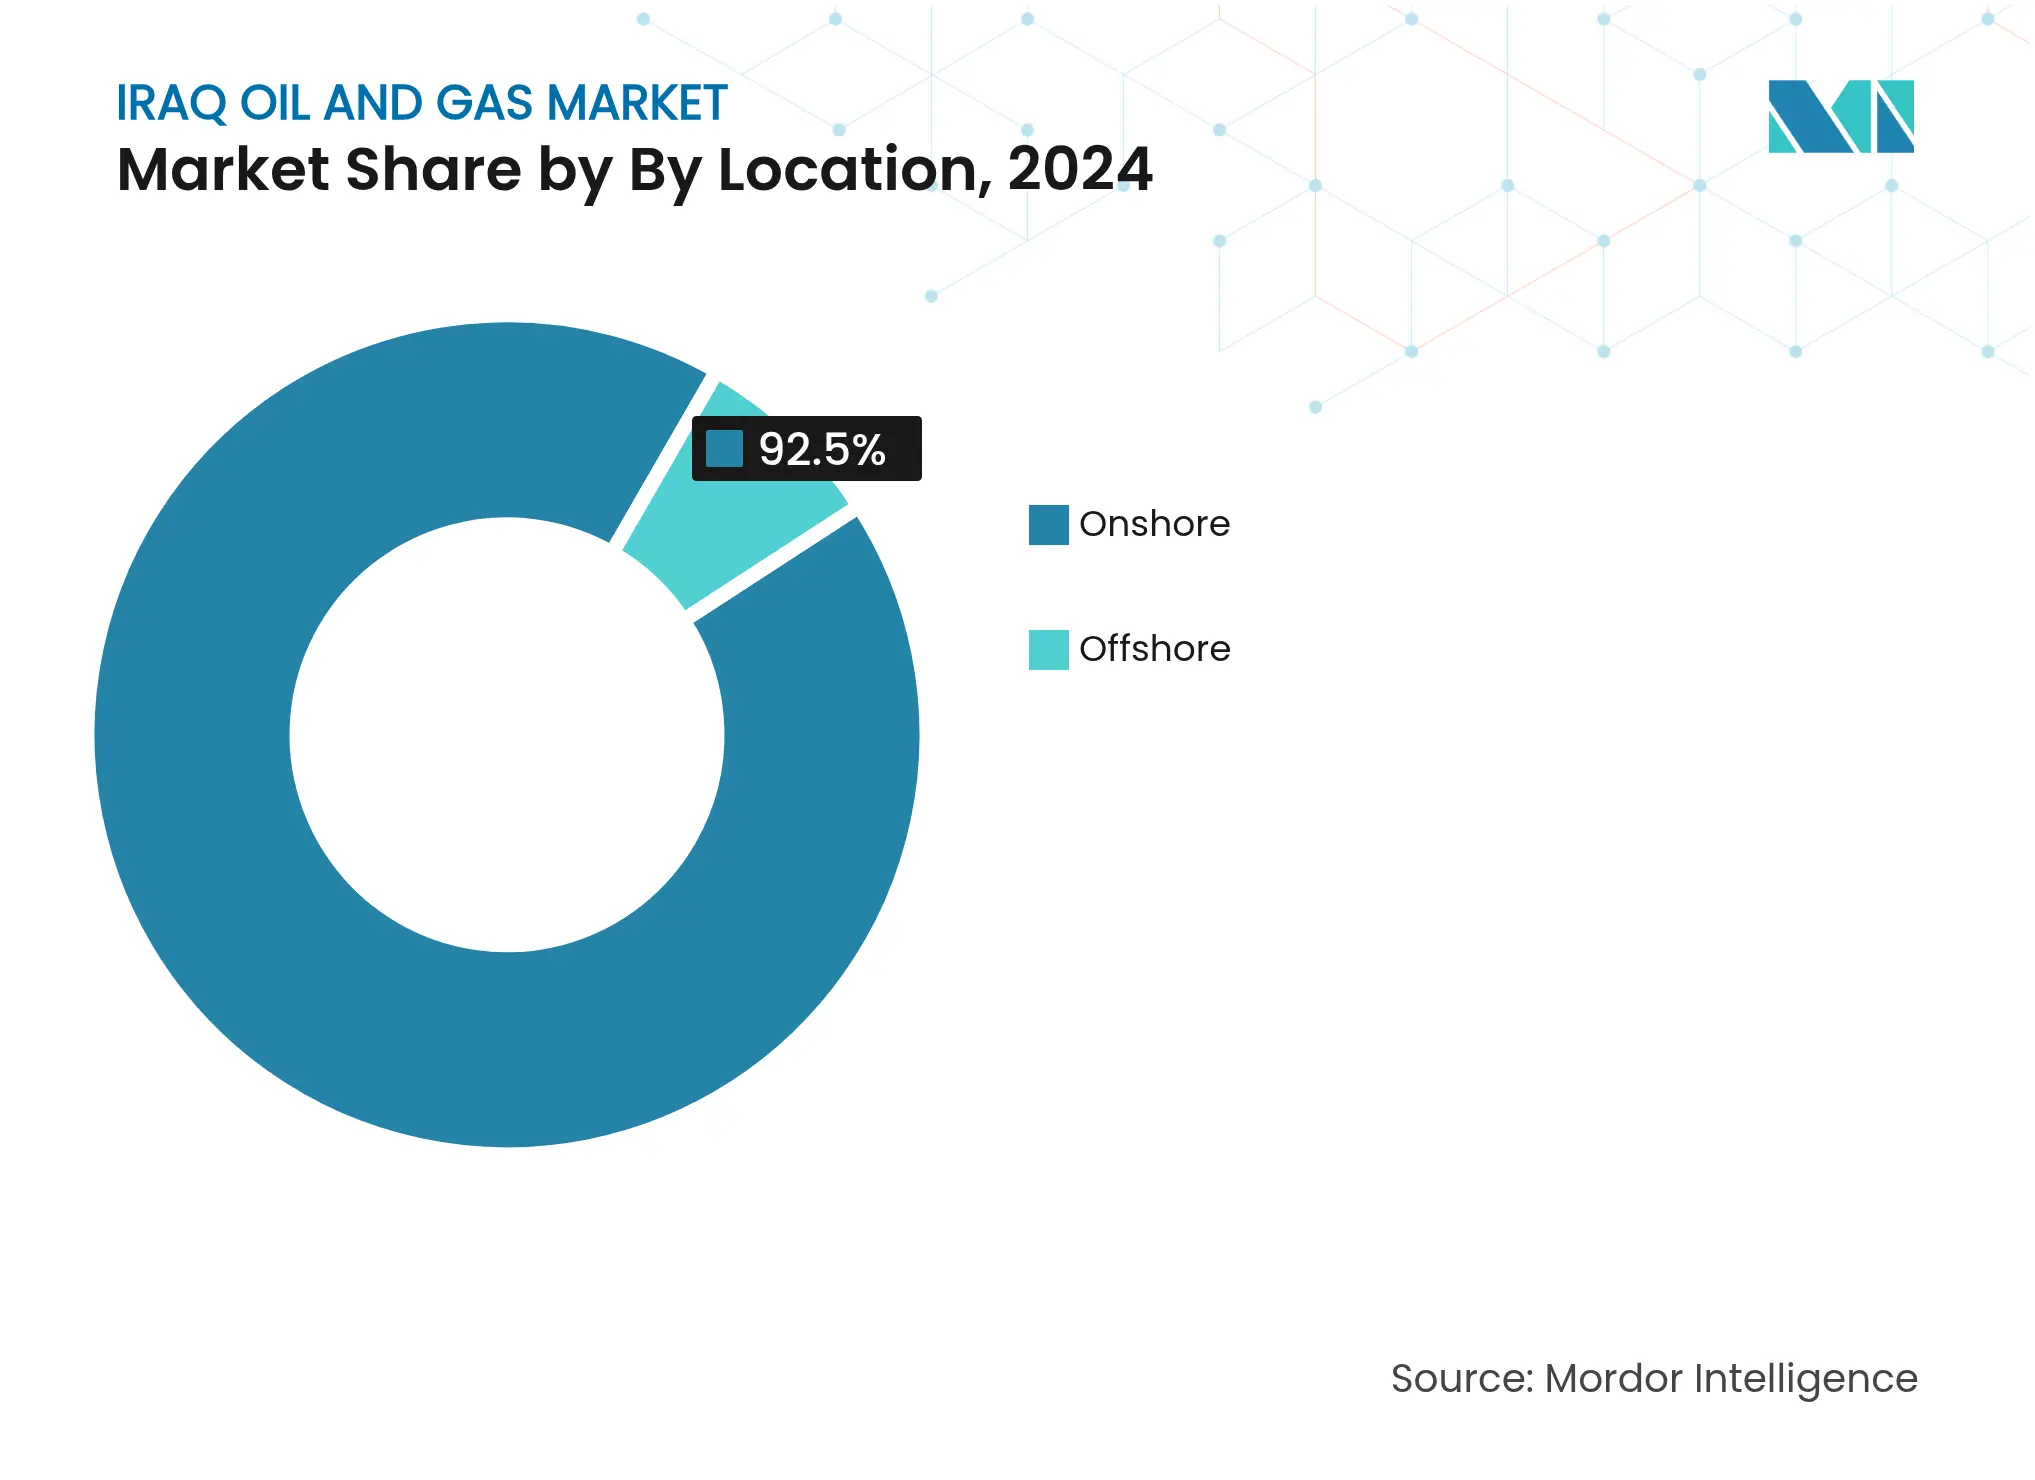
- In base alla posizione geografica, nel 2024 le attività onshore hanno rappresentato il 92.5% delle dimensioni del mercato petrolifero e del gas iracheno, mentre l'esplorazione offshore sta avanzando a un CAGR del 6.9%.
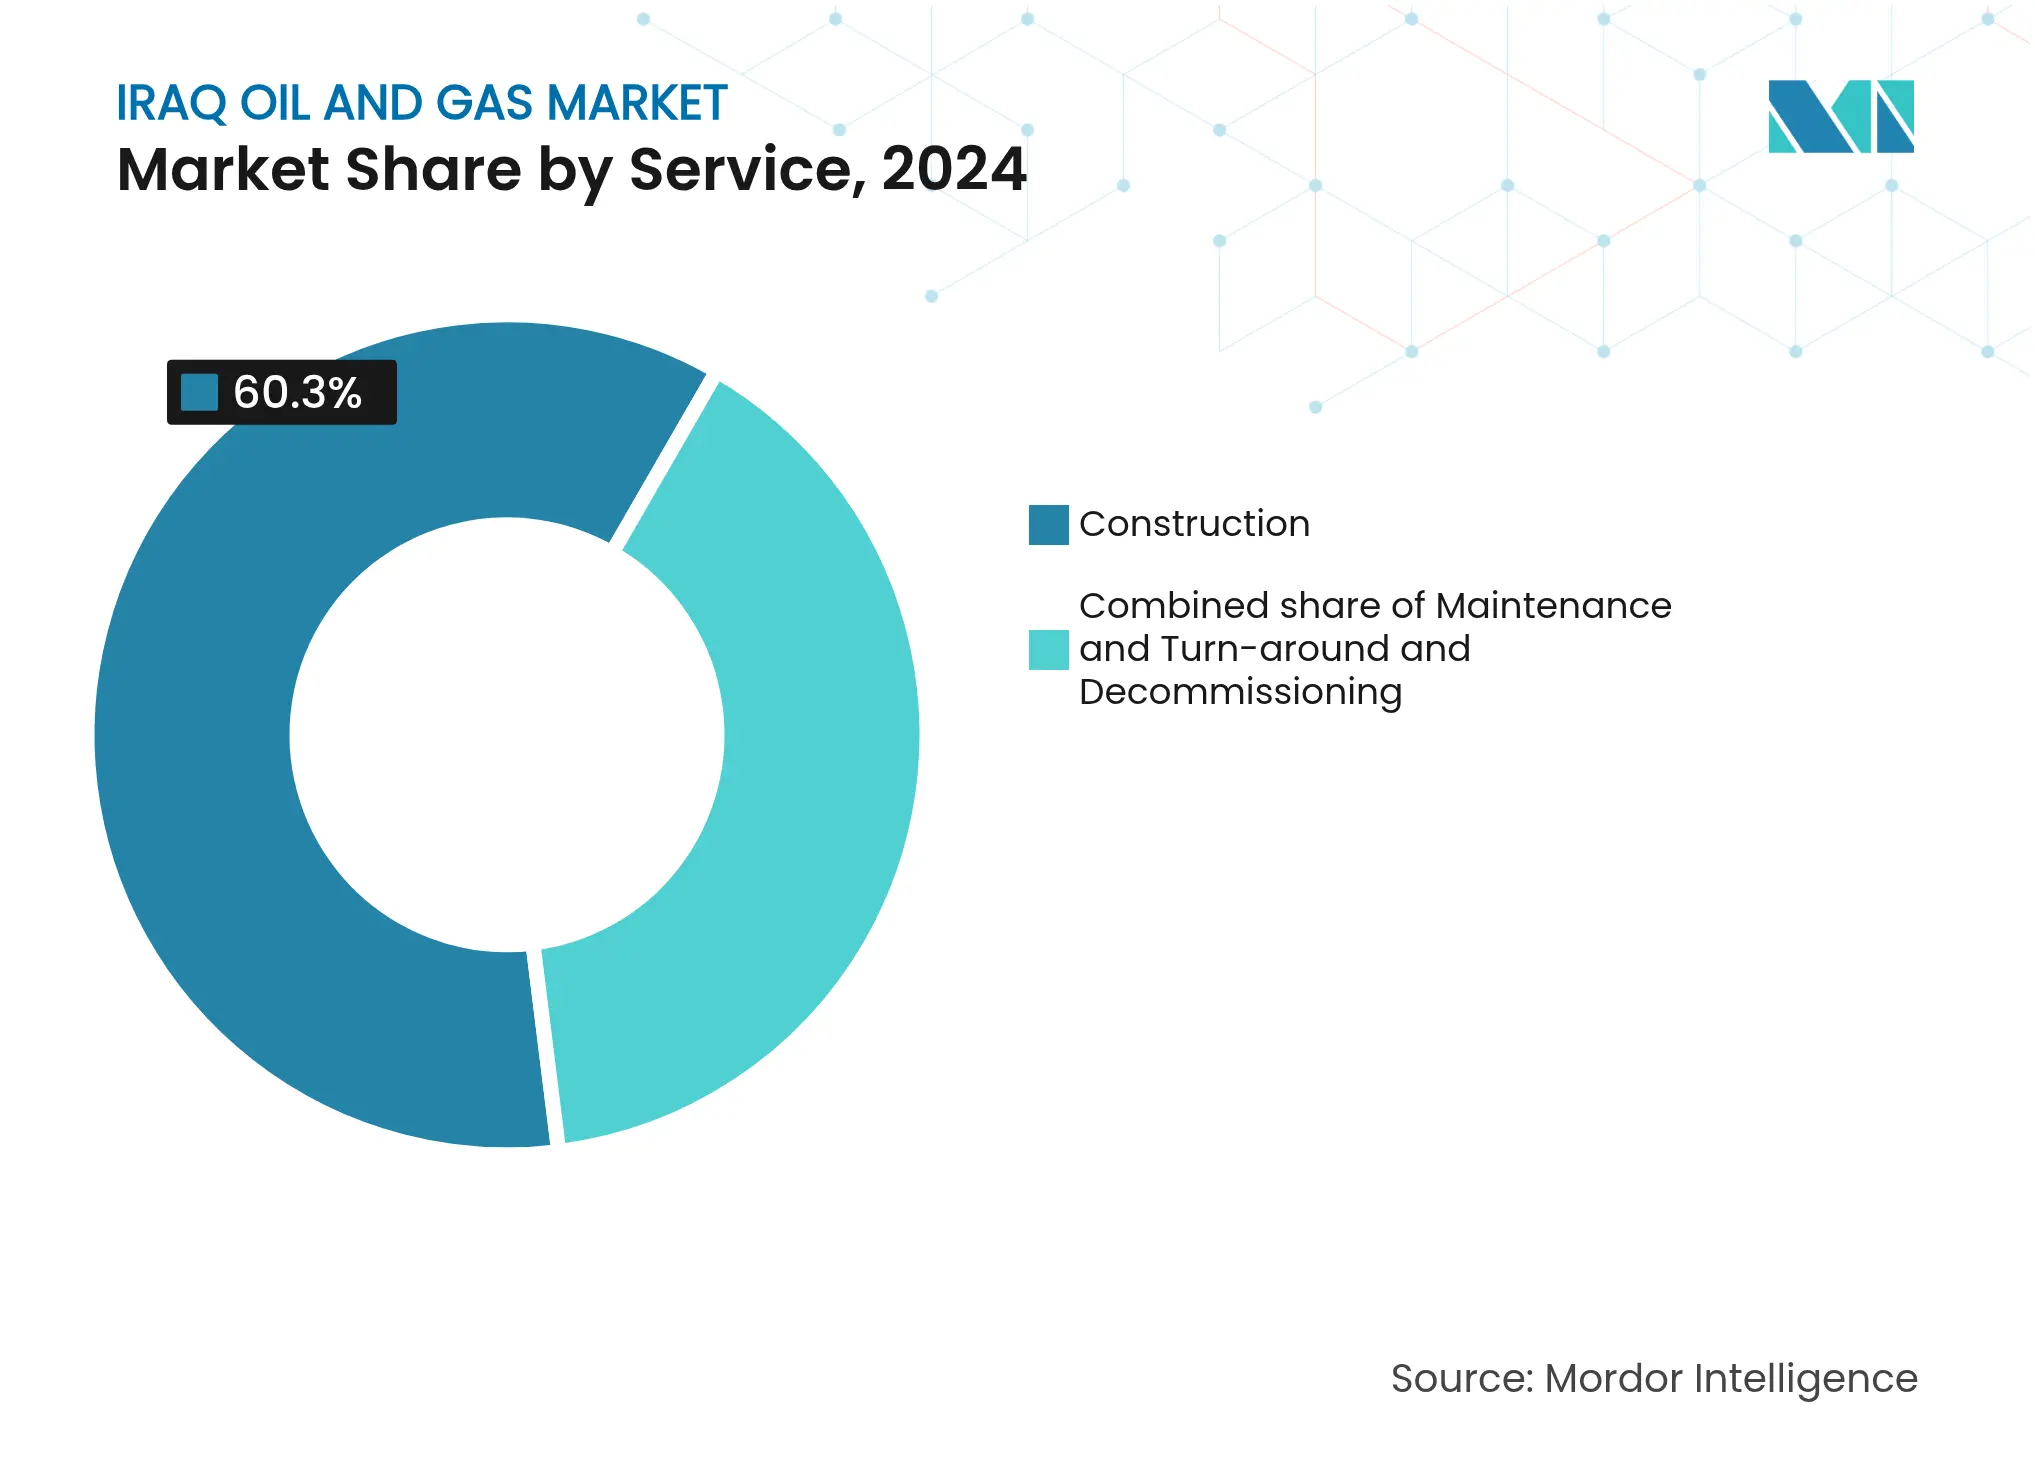
- Per quanto riguarda i servizi, i servizi di costruzione hanno registrato una quota di fatturato del 60.3% nel 2024; la dismissione è in crescita a un CAGR del 7.2% fino al 2030.
Tendenze e approfondimenti sul mercato del petrolio e del gas in Iraq
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Obiettivo accelerato di espansione della capacità a >6 mbpd entro il 2029 | + 1.2% | Nazionale, concentrato nei campi meridionali (Bassora, Maysan) | Medio termine (2-4 anni) |
| Rientro dei grandi gruppi occidentali tramite mega-accordi (BP, TotalEnergies) | + 0.8% | Nazionale, con particolare attenzione alle regioni di Kirkuk e Bassora | A lungo termine (≥ 4 anni) |
| Il regime contrattuale di partecipazione agli utili attrae nuovi investitori | + 0.6% | Sviluppi nazionali, in particolare greenfield | Medio termine (2-4 anni) |
| La cattura del gas tramite combustione aumenta l'approvvigionamento e i ricavi del gas nazionale | + 0.5% | Iraq meridionale, governatorato di Bassora principalmente | A breve termine (≤ 2 anni) |
| Il progetto Common Seawater Supply sblocca la produzione del campo meridionale | + 0.4% | Iraq meridionale, corridoio Rumaila-Qurna occidentale | Medio termine (2-4 anni) |
| Il nuovo gasdotto di esportazione Iraq-Turchia migliora la capacità di evacuazione | + 0.3% | Iraq settentrionale, regione del Kurdistan | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
L'obiettivo accelerato di espansione della capacità stimola gli investimenti nelle infrastrutture
L'Iraq punta a superare i 6 milioni di barili al giorno entro il 2029, costringendo a un'ondata di capitali nei sistemi di perforazione, raccolta e iniezione d'acqua nei distretti di West Qurna-1, Rumaila e Zubair. Le società EPC cinesi, come CPECC, dominano i primi contratti; tuttavia, l'esecuzione dipende da un'elettricità affidabile e da una quantità sufficiente di acqua per l'iniezione, che rimangono scarse a Bassora. L'aumento della capacità produttiva sostiene la domanda incrementale di piattaforme, OCTG e strumenti digitali per la gestione dei giacimenti, mantenendo il mercato iracheno del petrolio e del gas su una traiettoria ascendente, nonostante i vincoli di quota.
Il rientro delle major occidentali rimodella le dinamiche competitive
L'accordo di Kirkuk da 25 miliardi di dollari di BP e il pacchetto di Bassora da 27 miliardi di dollari di TotalEnergies offrono competenze avanzate in ambito EOR, finanziamenti su larga scala e soluzioni integrate per il gas che non sono disponibili solo presso gli offerenti più economici. La loro presenza eleva gli standard ESG, accelera la monetizzazione del gas e incoraggia il coinvestimento delle NOC regionali, rafforzando la resilienza a lungo termine del mercato petrolifero e del gas iracheno.
I contratti di partecipazione agli utili attraggono capitale di rischio
Il passaggio da contratti di servizio tecnico a costo maggiorato a contratti di condivisione degli utili offre agli operatori una quota diretta dei ricavi di produzione, allineando gli incentivi all'efficienza e all'ottimizzazione dei giacimenti a ciclo più lungo. Le società indipendenti europee e nordamericane si sono già prequalificate per il round di licenze del 2025, a dimostrazione di un rinnovato interesse per le opportunità del mercato petrolifero e del gas iracheno nell'ambito del regime fiscale rivisto.
La cattura del gas flaring sblocca flussi di entrate nazionali
L'espansione della Basra Gas Company e del centro del gas di Ratawi aggiunge insieme più di 1 miliardo di piedi cubi al giorno di capacità, convertendo il gas di scarto in materia prima per centrali elettriche e impianti petrolchimici. L'offerta incrementale allevia un deficit di elettricità di 8 GW, migliora l'intensità di carbonio delle esportazioni e stabilizza i bilanci statali dei combustibili, rafforzando la domanda in tutto il mercato iracheno del petrolio e del gas. [1] Ministero dell'Elettricità, "Dati sulla capacità di generazione 2025", moelc.gov.iq
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Instabilità politica e controversie tra Baghdad ed Erbil | -0.9% | Nazionale, in particolare nella regione del Kurdistan | A lungo termine (≥ 4 anni) |
| Scarsità di elettricità e acqua nei siti dei progetti | -0.7% | Nazionale, acuto nelle aree di produzione meridionali | Medio termine (2-4 anni) |
| Le quote OPEC+ limitano la crescita della produzione a breve termine | -0.5% | Pianificazione della produzione nazionale | A breve termine (≤ 2 anni) |
| La dipendenza dagli EPC cinesi pone rischi per la catena di approvvigionamento | -0.4% | Nazionale, concentrato in grandi progetti | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
L'instabilità politica crea incertezza negli investimenti
Le tensioni sulla ripartizione delle entrate tra Baghdad ed Erbil hanno già bloccato 450 barili al giorno di esportazioni tramite oleodotto e complicano il finanziamento di nuove iniziative. Gli investitori tengono conto di premi di rischio più elevati, che possono ritardare le decisioni finali di investimento e diluire i guadagni a breve termine nel mercato iracheno del petrolio e del gas. [2] Organizzazione statale per la commercializzazione del petrolio, "Statistiche sulle esportazioni tramite oleodotto 2024", somo.oil.gov.iq
I deficit infrastrutturali limitano l'efficienza operativa
L'intermittenza della rete elettrica costringe gli operatori a installare generatori diesel, che aggiungono 2-3 dollari al barile ai costi di sollevamento, mentre la disponibilità limitata di acqua dolce richiede l'uso di costose unità di trattamento per l'EOR. Queste carenze innalzano le soglie di pareggio nel mercato petrolifero e del gas iracheno e rallentano i programmi di ammodernamento.
Analisi del segmento
Per settore: il predominio upstream affronta l'accelerazione midstream
Le attività upstream hanno mantenuto una quota di mercato del 76.9% nel settore petrolifero e del gas iracheno nel 2024, grazie ai bassi costi di prelievo inferiori a 10 dollari al barile a Rumaila e Kirkuk. Tuttavia, lo sviluppo del midstream sta registrando un CAGR del 5.2% fino al 2030, poiché hub di lavorazione come Ratawi e Basra Gas generano valore incrementale dal gas associato precedentemente bruciato in torcia. Il downstream rimane la quota più piccola, ma sta guadagnando slancio grazie alle ristrutturazioni delle raffinerie progettate per ridurre le importazioni di prodotti. Si prevede che le dimensioni del mercato petrolifero e del gas iracheno per gli asset midstream aumenteranno parallelamente all'espansione di oleodotti e stoccaggi che ridurranno i colli di bottiglia nelle esportazioni e alimenteranno i progetti petrolchimici.
Nella seconda metà del periodo, si prevede che i pacchetti integrati upstream-midstream, come il Gas Growth Integrated Project di TotalEnergies, stabilizzeranno i flussi di cassa e libereranno capitale per un migliore recupero del petrolio, rafforzando così la resilienza a lungo termine del mercato iracheno del petrolio e del gas.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per posizione: i giacimenti onshore stimolano la crescita nonostante il potenziale offshore
Gli asset onshore di Bassora, Maysan e Kirkuk hanno rappresentato il 92.5% della produzione nazionale nel 2024 e continuano a consolidare le dimensioni del mercato petrolifero e del gas iracheno, mentre i colossi maturi stanno potenziando i sistemi di iniezione d'acqua. La superficie offshore nel Golfo Persico, tuttavia, è destinata a superare quella onshore con un CAGR del 6.9%, con 12 blocchi di nuova assegnazione che passano alla perforazione di valutazione. Questa diversificazione protegge il mercato petrolifero e del gas iracheno dalle limitazioni di accesso in superficie e offre ai fornitori di servizi una nicchia nella logistica marittima.
Con l'aumento dei progetti offshore, gli operatori si appoggeranno a collegamenti sottomarini e FPSO che integreranno i terminali di esportazione meridionali esistenti, supportando sia la formazione di capitale sia il trasferimento di tecnologia nel mercato petrolifero e del gas iracheno.
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per servizio: la costruzione è in testa mentre la dismissione accelera
Le attività di costruzione hanno generato il 60.3% del fatturato nel 2024, trainate da impianti di iniezione di acqua di mare, gasdotti e nuove capacità di trattamento. Le società EPC cinesi forniscono soluzioni chiavi in mano che riducono i tempi e sostengono lo slancio di crescita nel mercato iracheno del petrolio e del gas. Lo smantellamento, sebbene ancora in fase di sviluppo, dovrebbe registrare un CAGR del 7.2% man mano che i pozzi perforati negli anni '1970 raggiungono la fine del loro ciclo di vita. Baker Hughes e Weatherford stanno ampliando le capacità di chiusura e abbandono che si conformano agli standard ambientali in evoluzione, approfondendo così la loro gamma di servizi nel mercato iracheno del petrolio e del gas. [3] Baker Hughes, “Well Decommissioning Contracts in Iraq,” bakerhughes.com
La spesa del ciclo di vita ora comprende la nuova costruzione, la manutenzione e il disinvestimento, segnalando la transizione del settore verso una fase matura in cui il valore migra verso l'ottimizzazione e la tutela ambientale nell'industria petrolifera e del gas irachena.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Nel 2024, i governatorati meridionali hanno prodotto quasi il 70% del greggio nazionale, con Basra da sola che ha superato i 2.5 milioni di barili al giorno attraverso le joint venture BP-CNPC, Lukoil-Inpex ed ExxonMobil-PetroChina. [4] BP plc, "Rumaila Operating Report 2024", bp.com L'accesso al terminale petrolifero di Al-Basra e ai molteplici ormeggi a punto singolo si traduce in minori costi di evacuazione, rafforzando il dominio del Sud nel mercato petrolifero e del gas iracheno. Il completamento del Common Seawater Supply Project è destinato ad aumentare la capacità dell'altopiano meridionale di un altro milione di barili al giorno entro il 2028, allungando la vita utile degli asset e stabilizzando i profili di produzione.
L'Iraq settentrionale contribuisce con circa 450,000 barili al giorno (kbpd) da risorse come Kirkuk, Taq Taq e Shaikan; tuttavia, le interruzioni del gasdotto hanno ridotto la flessibilità delle esportazioni dal 2023. Il piano di riqualificazione di BP potrebbe raddoppiare la capacità di Kirkuk in 15 anni, mentre la potenziale risoluzione dell'arbitrato sul gasdotto Iraq-Turchia eliminerebbe un importante collo di bottiglia. Le risorse di gas nella regione del Kurdistan rimangono sottoutilizzate, il che suggerisce un potenziale di crescita per le iniziative integrate di conversione del gas in energia che potrebbero diversificare il mercato iracheno del petrolio e del gas.
I governatorati centrali ospitano diverse scoperte non sviluppate per un totale di oltre 5 miliardi di barili. Le carenze in termini di sicurezza e infrastrutture hanno finora limitato i progressi, ma le gare d'appalto previste per il 2025 mirano ad attrarre nuovi capitali con condizioni di partecipazione agli utili. La vicinanza alle raffinerie e ai centri di domanda nazionali offre un punto d'appoggio strategico per gli operatori che cercano un'esposizione equilibrata nel mercato petrolifero e del gas iracheno.
Panorama competitivo
Le compagnie petrolifere internazionali abbinano la tecnologia occidentale ai finanziamenti asiatici in progetti upstream ad alto rischio, conferendo a consorzi come BP-CNPC e TotalEnergies-QatarEnergy un significativo vantaggio competitivo nella gestione dei giacimenti e negli schemi integrati di gas. Gli appaltatori EPC cinesi, come CPECC, si aggiudicano la maggior parte dei contratti infrastrutturali raggruppando ingegneria, approvvigionamento e costruzione a prezzi competitivi che i concorrenti più piccoli faticano a eguagliare. Questa struttura a due livelli plasma i modelli di approvvigionamento in tutto il mercato petrolifero e del gas iracheno.
I principali operatori del settore dei servizi Schlumberger, Halliburton e Baker Hughes competono aggressivamente nei segmenti di fascia alta, tra cui soluzioni digitali per i giacimenti petroliferi, completamenti complessi e lavori di plug-and-abandonment. Le loro tecnologie proprietarie offrono miglioramenti delle prestazioni che compensano i costi unitari più elevati, risultando interessanti per gli operatori che cercano di massimizzare il recupero finale nel mercato iracheno del petrolio e del gas. Gli operatori di nicchia che offrono sollevamento artificiale, gestione della corrosione o hardware sottomarino sfruttano le lacune specialistiche lasciate dalle aziende più grandi, preservando un panorama moderatamente frammentato.
L'esplorazione offshore, la valutazione delle risorse non convenzionali e l'integrazione del gas-energia rappresentano ambiti emergenti in cui i nuovi operatori potrebbero assicurarsi posizioni di leadership se riuscissero a mobilitare capitali e competenze. La crescente importanza dei parametri ESG orienta inoltre l'assegnazione dei contratti verso appaltatori con credenziali a basse emissioni di carbonio, rafforzando la transizione verso soluzioni integrate e sostenibili in tutto il settore petrolifero e del gas iracheno.
Leader del settore petrolifero e del gas iracheno
Exxon Mobil Corporation
BP PLC
PJSC Lukoil compagnia petrolifera
PetroChina Company Limited
PetroChina Company Limited
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Settembre 2025: TotalEnergies ha approvato il progetto integrato Gas Growth da 27 miliardi di dollari, che combina gas, prodotti petrolchimici, trattamento dell'acqua di mare ed energia solare a Bassora.
- Settembre 2025: Con una mossa significativa, il colosso energetico francese TotalEnergies ha affidato alla China Petroleum Engineering and Construction Corporation (CPECC) un contratto fondamentale per la costruzione di un impianto di trattamento del gas nel giacimento di Atawi, situato nell'Iraq meridionale.
- Agosto 2025: il Consiglio dei ministri in Iraq ha dato il via libera a un contratto per il progetto di approvvigionamento idrico marino comune (CSSP-ITT-05), affidando l'incarico alla sudcoreana Hyundai Engineering & Construction (Hyundai E&C).
- Febbraio 2025: la BP firma un accordo da 25 miliardi di dollari per la ristrutturazione di Kirkuk, che comprende l'aggiunta di nuovi impianti di lavorazione e di utilizzo del gas.
Ambito del rapporto sul mercato del petrolio e del gas in Iraq
Il rapporto sul mercato del petrolio e del gas iracheno include:
Per settore
| A monte |
| midstream |
| A valle |
Per località
| a terra |
| al largo |
Per servizio
| Edilizia |
| Manutenzione e ripristino |
| Messa fuori servizio |
| Per settore | A monte |
| midstream | |
| A valle | |
| Per località | a terra |
| al largo | |
| Per servizio | Edilizia |
| Manutenzione e ripristino | |
| Messa fuori servizio |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è l'attuale dimensione del mercato petrolifero e del gas in Iraq?
Il mercato del petrolio e del gas iracheno ha raggiunto i 12.39 miliardi di dollari nel 2025 e si prevede che raggiungerà i 15.46 miliardi di dollari entro il 2030.
Quanto velocemente si prevede che crescerà la produzione?
Gli obiettivi di produzione nazionale superano i 6 milioni di barili al giorno entro il 2029, sostenendo un CAGR del 4.53% per il mercato complessivo.
Quale segmento si sta espandendo più rapidamente?
Le infrastrutture midstream, principalmente la lavorazione del gas e i gasdotti, stanno registrando un CAGR del 5.2% fino al 2030.
Perché le major occidentali stanno tornando?
I contratti di condivisione degli utili e le opportunità di mega-progetti come il Gas Growth Integrated Project migliorano l'economia a lungo termine per gli operatori ad alta intensità tecnologica.
In che modo la riduzione del gas flaring può avvantaggiare l'Iraq?
Il gas associato catturato alimenta le centrali elettriche, riduce le importazioni di carburante e genera nuovi flussi di entrate, riducendo al contempo l'intensità di carbonio.
Quale progetto infrastrutturale è fondamentale per i giacimenti del sud?
Il progetto Common Seawater Supply fornirà 5 milioni di barili al giorno di acqua trattata per un migliore recupero del petrolio, sostenendo la produzione di plateau nei giganti dell'area di Bassora.


