

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
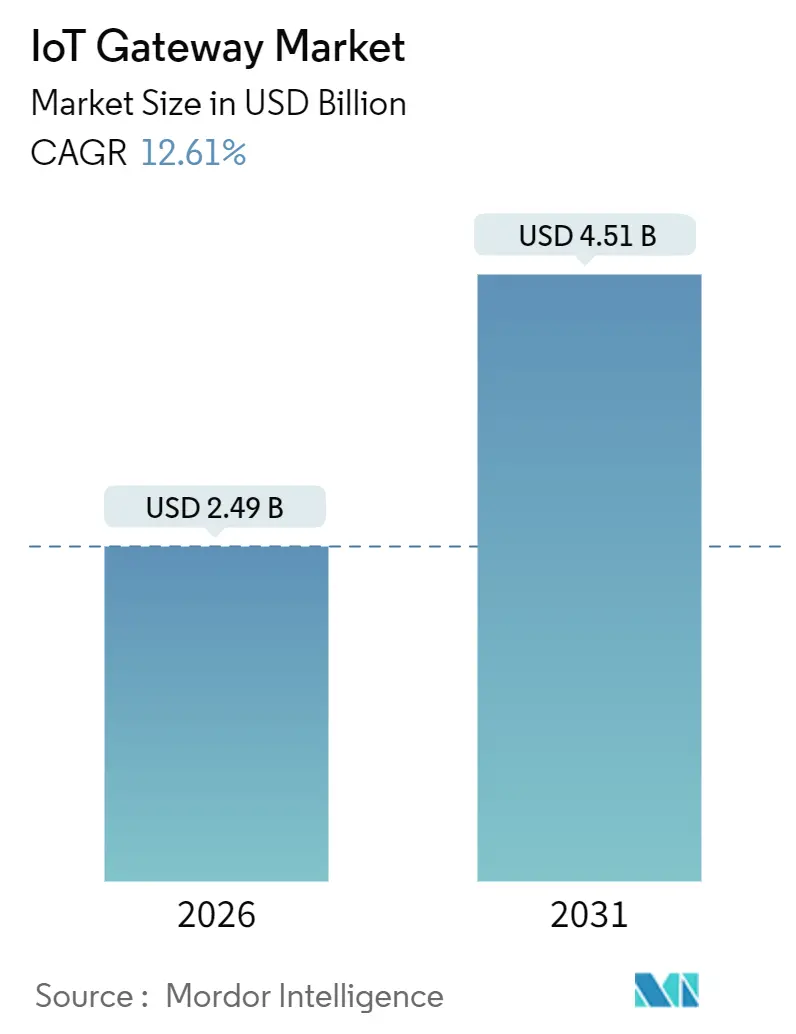
| Dimensione del mercato (2026) | 2.49 miliardo di dollari |
| Dimensione del mercato (2031) | 4.51 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 12.61% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei gateway IoT di Mordor Intelligence
Il mercato dei gateway IoT ha raggiunto i 2.49 miliardi di dollari nel 2026 e si prevede che salirà a 4.51 miliardi di dollari entro il 2031, con un CAGR del 12.61% durante il periodo di previsione. L'espansione riflette una riprogettazione strutturale del computing distribuito, in cui i gateway eseguono carichi di lavoro di intelligenza artificiale containerizzati all'edge della rete, riducendo la latenza di andata e ritorno al di sotto dei 10 millisecondi per l'automazione industriale e il monitoraggio clinico. I primi roll-out standalone del 5G, l'arrivo del backhaul Wi-Fi 7 e l'inclusione di unità di elaborazione neurale all'interno dei SoC dei gateway stanno comprimendo i costi di implementazione e ampliando il margine di prestazioni. Allo stesso tempo, lo slicing delle reti private aiuta le aziende a separare il traffico operativo dai percorsi pubblici, aumentandone l'adozione tra i produttori che necessitano di un throughput deterministico. La gestione del ciclo di vita in sicurezza informatica, guidata dall'attivazione delle eSIM e dalla root-of-trust hardware, sta diventando un criterio di acquisto non negoziabile, poiché gli attori delle minacce intensificano gli attacchi alle risorse tecnologiche operative.
Punti chiave del rapporto
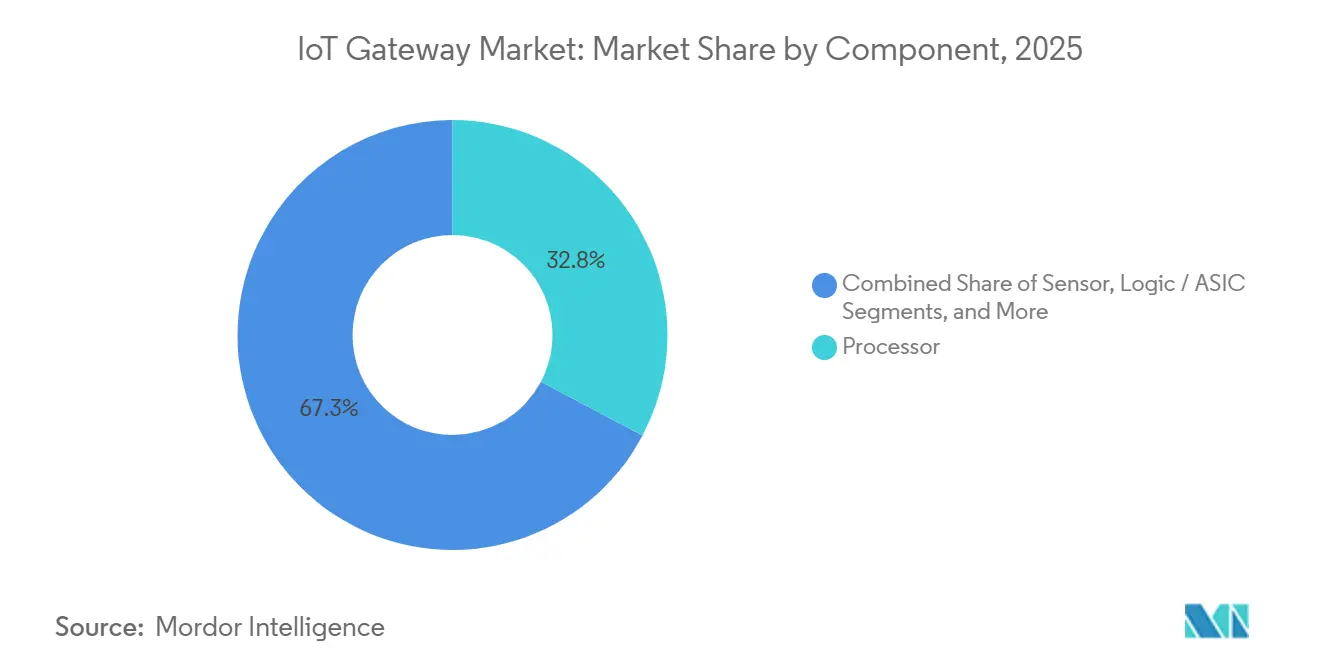
- Per componente, nel 2025 i processori detenevano il 32.75% della quota di mercato dei gateway IoT, mentre i circuiti integrati di connettività sono sulla buona strada per espandersi a un CAGR del 13.11% fino al 2031.
- Per settore di utilizzo finale, nel 2025 la produzione industriale ha rappresentato il 29.84% delle dimensioni del mercato dei gateway IoT, mentre l'assistenza sanitaria sta registrando un CAGR del 12.98% nel periodo 2026-2031.
- In base all'ambiente di distribuzione, i gateway DIN-rail hanno rappresentato una quota del 34.74% nel 2025, mentre si prevede che le unità esterne robuste cresceranno a un CAGR del 13.33%.
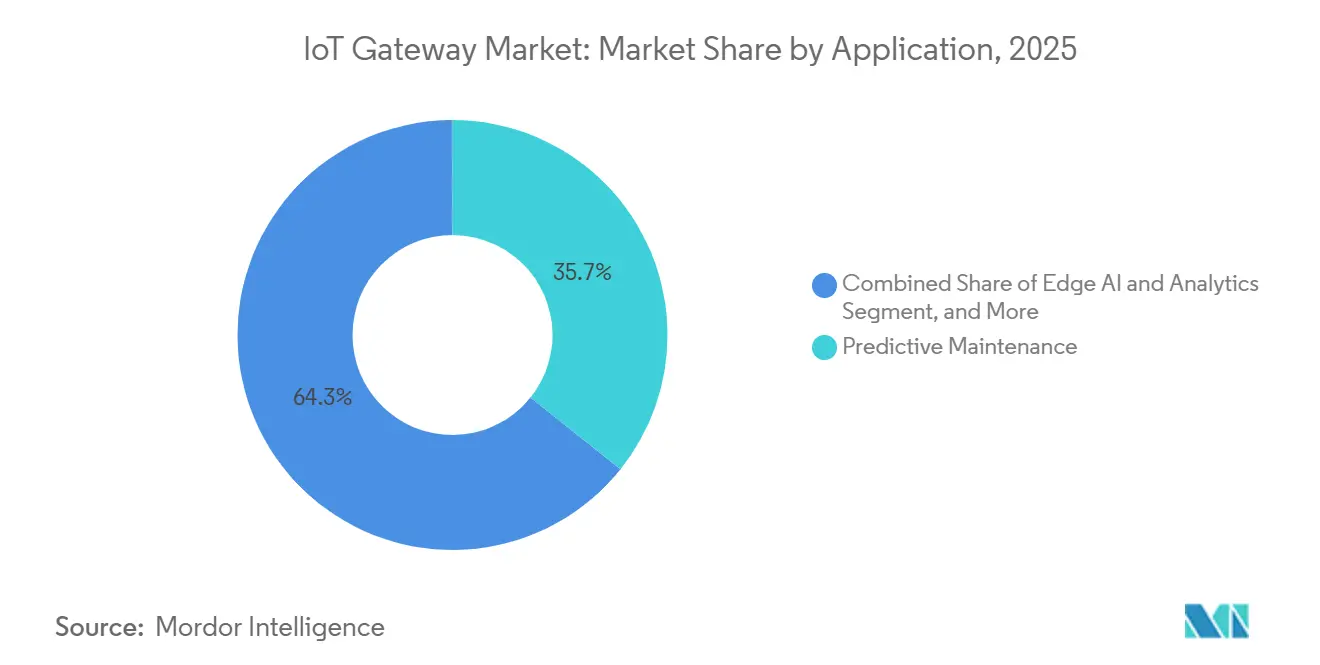
- Per applicazione, la manutenzione predittiva ha guidato la quota del 35.73% del mercato dei gateway IoT nel 2025 e l'intelligenza artificiale edge è destinata a crescere a un CAGR del 13.55%.
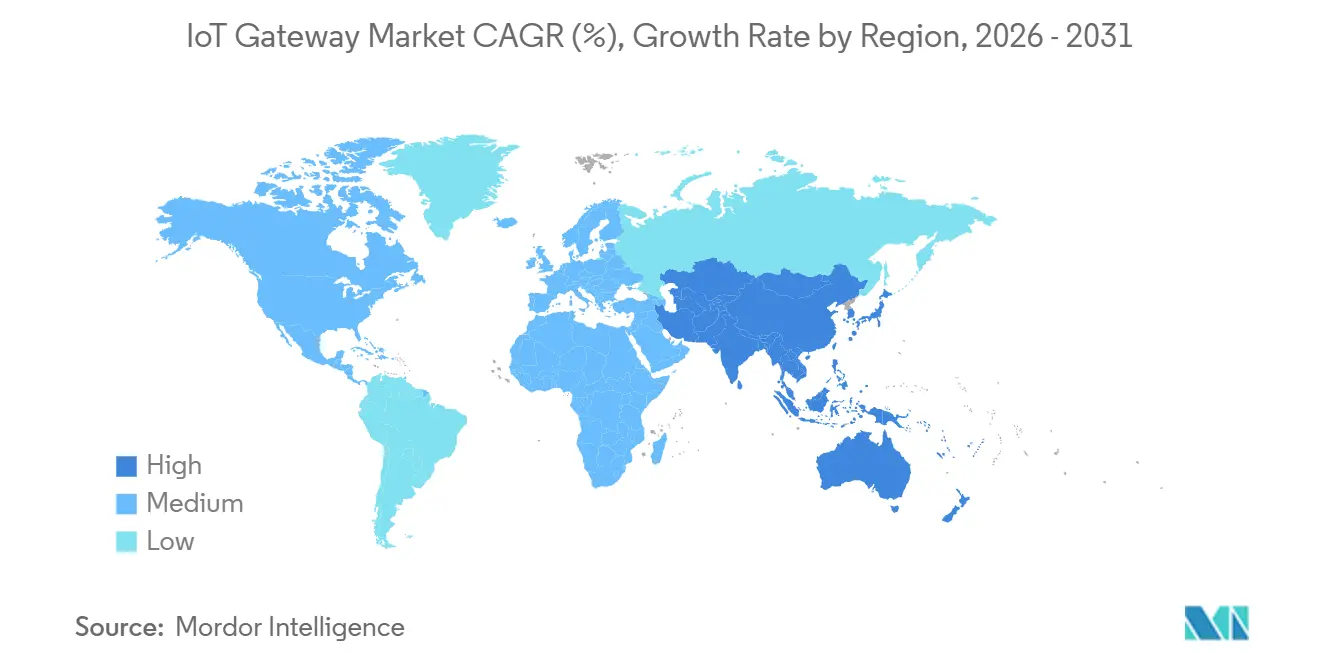
- In termini geografici, il Nord America ha conquistato una quota del 38.74% nel 2025; l'Asia-Pacifico è pronta a registrare un CAGR del 13.66% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei gateway IoT
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Implementazioni di connettività edge a bassa latenza abilitata per 5G | + 2.8% | Globale, con densità iniziale in Corea del Sud, Emirati Arabi Uniti e agglomerati metropolitani degli Stati Uniti | A breve termine (≤ 2 anni) |
| Adozione dell'Industria 4.0 e analisi dei margini di fabbrica | + 2.4% | Corridoi manifatturieri dell'Europa e dell'Asia-Pacifico, con ripercussioni anche su Messico e Vietnam | Medio termine (2-4 anni) |
| Implementazioni rapide di gateway LPWAN per città intelligenti | + 1.9% | Centri urbani dell'Asia-Pacifico, iniziative selettive dell'UE per le città intelligenti | Medio termine (2-4 anni) |
| Inferenza AI/ML in movimento dal cloud al silicio gateway | + 2.6% | Nord America e Asia-Pacifico, adozione limitata nei mercati MEA sensibili ai costi | A lungo termine (≥ 4 anni) |
| Slicing della rete privata delle telecomunicazioni per un backhaul IoT sicuro | + 1.7% | Campus aziendali in Nord America, Europa e Australia | Medio termine (2-4 anni) |
| Crescente domanda OEM per la gestione sicura del ciclo di vita basata su eSIM | + 1.3% | Globale, con incentivi normativi nell'UE (eIDAS 2.0) e negli USA (CMMC 2.0) | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
Implementazione della connettività edge a bassa latenza abilitata per 5G
Le aziende stanno adottando core 5G standalone che garantiscono una latenza inferiore a 20 millisecondi, consentendo ai gateway di controllare robot collaborativi e strumenti di servizio di realtà aumentata in tempo reale. Il processore QCS8550 di Qualcomm combina un modem 5G RedCap con un motore AI da 12 TOPS, consentendo agli operatori di fabbrica di mantenere l'inferenza visiva ad alto throughput in loco mentre inviano i lavori di riaddestramento del modello al cloud. [1] Qualcomm, “Qualcomm QCS8550 IoT Processor,” qualcomm.com I siti 5G privati sono aumentati del 140% su base annua, con le spedizioni di gateway negli stabilimenti automobilistici che rappresentano il 38% di tale volume. [2] Ericsson, “Ericsson Mobility Report 2025,” ericsson.com RedCap è diventato commercialmente disponibile a metà del 2025, tuttavia, la maggior parte dei sensori alimentati a batteria si basa ancora su LTE-M, risultando in un'architettura a due livelli con collegamenti ad alta larghezza di banda e a basso consumo energetico. I primi utilizzatori riferiscono che la latenza deterministica riduce gli arresti imprevisti della produzione, consentendo il coordinamento delle macchine a livello di microsecondi.
Adozione dell'Industria 4.0 e analisi Factory Edge
I produttori integrano gateway IoT nelle macchine CNC e nei nastri trasportatori per eseguire modelli di manutenzione predittiva che segnalano i guasti dei cuscinetti con 72 ore di anticipo, riducendo i tempi di inattività di quasi un terzo. Siemens ha consegnato più di 50,000 gateway Industrial Edge nel 2024, ognuno dei quali fornito con un marketplace per app di analisi containerizzate. [3] Siemens, “Industrial Edge,” siemens.com La piattaforma Ability Edgenius di ABB, lanciata nel marzo 2025, consente ai team di manutenzione di implementare modelli TensorFlow Lite tramite un'interfaccia drag-and-drop, eliminando la necessità di personale specializzato in data science. [4] ABB, “ABB Ability Edgenius,” abb.com Sebbene il ritorno sull'investimento sia comprovato, le reti operative isolate dall'aria ostacolano l'aggiornamento via etere; molti impianti utilizzano ancora chiavette USB per gli aggiornamenti del firmware, estendendo così il tempo medio di risoluzione per le patch critiche.
Distribuzioni rapide di gateway LPWAN per Smart City
Le autorità urbane in Cina, India e negli stati del Golfo stanno installando gateway LoRaWAN e NB-IoT sull'arredo urbano per monitorare la qualità dell'aria, i parcheggi e la raccolta dei rifiuti. China Mobile ha superato i 300 milioni di endpoint NB-IoT entro dicembre 2024, consolidando l'economia dei volumi per il silicio a banda ultra stretta. I responsabili comunali segnalano una durata delle batterie dei sensori di oltre cinque anni, con conseguente riduzione dei viaggi dei camion per la manutenzione. Città europee come Lione stanno integrando il backhaul Wi-Fi 7 su cluster LPWAN per aggregare il traffico in nodi edge in grado di eseguire analisi di base prima di inoltrare i riepiloghi al cloud. I finanziamenti governativi legati agli obiettivi di sostenibilità accelerano l'implementazione, ma i cicli di approvvigionamento rimangono lunghi perché ogni nuovo gateway deve essere conforme alle normative in continua evoluzione sulla sicurezza informatica.
Inferenza AI/ML in movimento dal cloud al gateway silicon
I produttori di chip ora integrano unità di elaborazione neurale direttamente nei SoC gateway, offrendo 1-8 TOPS di inferenza INT8 con budget di potenza inferiori a 10 watt. La linea Atom x6000E di Intel è dotata di un acceleratore da 1.5 TOPS e di Time-Coordinated Computing per la pianificazione deterministica. Il dispositivo Ara-1 di NXP raggiunge 8 TOPS soddisfacendo i requisiti ISO 26262 ASIL-B, aprendo la strada a casi d'uso di sicurezza funzionale nei gateway V2X per il settore automotive. L'inferenza locale evita i costi ricorrenti del cloud che possono raggiungere cifre a sette cifre nelle fabbriche dotate di numerose telecamere; tuttavia, le flotte di dispositivi ora richiedono implementazioni di modelli orchestrati per mantenere la precisione al variare delle condizioni operative. I bootloader con partizioni AB e payload crittografati stanno guadagnando popolarità per garantire il rollback in caso di malfunzionamento di un aggiornamento.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Standard di protocollo frammentati e costi di integrazione legacy | -1.8% | Globale, acuto nei siti industriali dismessi con attrezzature vecchie di oltre 20 anni | A breve termine (≤ 2 anni) |
| L'escalation degli attacchi informatici sui gateway distribuiti | -2.1% | Nord America ed Europa, dove il ransomware che prende di mira le reti OT si è intensificato dopo il 2023 | A breve termine (≤ 2 anni) |
| I brevi cicli di aggiornamento alimentano le preoccupazioni relative a CAPEX e rifiuti elettronici | -1.4% | Europa e Nord America, con la pressione normativa della direttiva RAEE dell'UE e dei mandati sull'economia circolare | Medio termine (2-4 anni) |
| Copertura globale non uniforme del 5G che limita i casi d'uso avanzati | -1.6% | Mercati emergenti in Africa, Sud America e Asia-Pacifico rurale, dove la penetrazione del 5G rimane inferiore al 15% | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Standard di protocollo frammentati e costi di integrazione legacy
I gateway gestiscono Modbus RTU, OPC UA, MQTT, CoAP e fieldbus specifici del fornitore, costringendo a stack software separati che appesantiscono le immagini del firmware e complicano il controllo qualità. Una ricerca IEEE mostra che i bug di conversione causano quasi la metà dei tempi di inattività dei gateway, con le discrepanze tra i tipi di dati Modbus e MQTT in cima alla lista. Mentre il protocollo Matter ha guadagnato slancio nelle case intelligenti, solo una minoranza di gateway industriali consegnati nel 2025 lo supporta, costringendo le fabbriche a mantenere stack paralleli a tempo indeterminato. L'aggiornamento di un PLC decennale con Ethernet/IP può costare più della sostituzione del controller, bloccando i progetti di aggiornamento negli stabilimenti con vincoli di liquidità. Gli OEM rispondono fornendo schede mezzanine per gateway modulari, ma queste aumentano i costi della distinta base e allungano i cicli di certificazione.
Superficie di attacco informatico in aumento nei gateway distribuiti
Ogni gateway distribuito espone servizi web, broker di messaggi o console SSH che gli aggressori sondano per l'escalation dei privilegi. Un avviso CISA del 2024 ha elencato 14 vulnerabilità critiche nei principali marchi di gateway, tra cui falle di esecuzione di codice remoto nelle dashboard di gestione predefinite. L'audit di sicurezza annuale di Digi International ha rivelato che il 22% della sua base installata utilizzava firmware con più di 18 mesi, evidenziando una lenta adozione delle patch. La certificazione IEC 62443 impone l'avvio sicuro e gli aggiornamenti firmati, ma non impone un monitoraggio continuo del runtime, lasciando spazio a intrusioni che dirottano i payload dei sensori. Il Ponemon Institute stima il costo medio di una violazione correlata all'IoT a 4.2 milioni di dollari, con i gateway come punto iniziale di compromissione in quasi un terzo degli incidenti.
Analisi del segmento
Per componente: i circuiti integrati di connettività superano i processori nei progetti radio misti
Si prevede che il fatturato dei circuiti integrati di connettività crescerà a un CAGR del 13.11% nel periodo 2026-2031, poiché le schede multi-radio richiedono front-end RF discreti per Wi-Fi 7, Bluetooth LE e 5G RedCap. Il chipset Wi-Fi 7 tri-band di Qualcomm genera un throughput di picco di 5.8 Gbps, soddisfacendo i carichi di lavoro di ispezione visiva che trasmettono video 4K dalle linee di produzione. I processori rimangono la voce di spesa più importante perché integrano elaborazione e sicurezza; tuttavia, la loro crescita rallenta poiché gli OEM estendono i cicli di vita per recuperare gli investimenti in ricerca e sviluppo. Si prevede che il mercato dei gateway IoT per i circuiti integrati di connettività supererà 1 miliardo di dollari entro il 2031, se le previsioni di vendita saranno confermate.
L'inflessione dell'intelligenza artificiale edge rimodella i criteri dei processori. Intel e NXP offrono in bundle acceleratori TOPS da 1 a 8 più clock deterministici, con un sovrapprezzo del 23% che gli OEM pagano volentieri per differenziarsi sulla latenza di inferenza. Memoria e storage diventano commodity, sebbene la flash NOR con Execute-in-Place (XiP) mantenga un margine di profitto perché l'avvio sicuro lo richiede. I circuiti integrati per la gestione dell'alimentazione sono progettati per adattarsi a intervalli di tensione di ingresso più ampi, in linea con gli standard di certificazione globali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per settore di utilizzo finale: l'assistenza sanitaria è in crescita, la produzione mantiene la posizione
Nel 2025, la produzione industriale ha rappresentato il 29.84% del mercato dei gateway IoT, supportata dalla manutenzione predittiva e dai robot collaborativi che necessitano di segnali fail-safe in tempo reale. Siemens, ABB e Schneider Electric integrano i gateway nei quadri PLC per semplificare l'approvvigionamento. Il settore sanitario cresce a un CAGR del 12.98%, poiché i sistemi di rimborso includono dispositivi di monitoraggio remoto dei pazienti che aggregano parametri vitali, dati delle pompe di infusione e parametri dei ventilatori. Uno studio JAMA ha riportato che i gateway ospedalieri riducono i tempi di rilevamento della sepsi di sei ore, risparmiando posti letto in terapia intensiva.
I settori automobilistico e dei trasporti sfruttano i gateway V2X per la telemetria delle flotte; tuttavia, i ritardi nell'assegnazione dello spettro nell'UE stanno spingendo l'implementazione su larga scala al 2026. I settori dell'energia e dei servizi pubblici adottano gateway IP67 nelle sottostazioni per il bilanciamento della rete, mentre le catene di vendita al dettaglio installano gateway con telecamere per monitorare il passaggio dei pedoni, sebbene solo un terzo di essi realizzi un ammortamento entro due anni.
Per applicazione: l'intelligenza artificiale edge guida la creazione di nuovo valore
Nel 2025, la manutenzione predittiva deteneva una quota del 35.73% del mercato dei gateway IoT, sfruttando vibrazioni e input termici per ridurre le interruzioni non programmate. L'intelligenza artificiale e l'analisi edge sono in più rapida crescita, con un CAGR del 13.55%, perché l'esecuzione locale di TensorFlow Lite o ONNX evita costi di inferenza cloud che possono superare i multipli del costo dell'hardware. Il toolkit OpenVINO di Intel consente agli ingegneri di trasferire i modelli di visione sui gateway con modifiche minime al codice, riducendo di settimane il periodo pilota-produzione.
La gestione sicura della connettività sta guadagnando slancio con la migrazione delle aziende dalle VPN statiche alle soluzioni software-defined Zero Trust. I gateway di traduzione dei protocolli crescono lentamente nei progetti greenfield che adottano MQTT in modo nativo, ma rimangono rilevanti negli impianti brownfield in cui i dispositivi Modbus continuano a essere in servizio per decenni.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per ambiente di distribuzione: le unità esterne robuste estendono il bordo ai siti difficili
I gateway DIN-rail hanno mantenuto una quota del 34.74% nel 2025, beneficiando della compatibilità meccanica con i quadri elettrici di fabbrica. I modelli robusti per esterni, con grado di protezione IP67, supereranno il mercato complessivo dei gateway IoT con un CAGR del 13.33%, poiché le utility trasferiranno il monitoraggio a sottostazioni remote. I gateway portatili sono adatti a cantieri edili e siti di eventi, dove la connettività a breve termine ha la priorità sulle spese in conto capitale, ma il loro prezzo unitario mantiene la nicchia di adozione.
I vincoli termici influenzano il design dell'involucro; gli alloggiamenti per esterni limitano il TDP del processore a 25 watt, limitando la produttività dell'intelligenza artificiale a meno che i fornitori non adottino sistemi avanzati di heat pipe. La ricarica solare e le batterie tampone con autonomia di cinque giorni stanno diventando obbligatorie nelle regioni con reti inaffidabili, in particolare in alcune parti dell'Africa e del Sud America.
Analisi geografica
Mercato dei gateway IoT in Nord America
Il Nord America ha conquistato una quota di mercato del 38.74% nei gateway IoT nel 2025, rafforzata dalle prime implementazioni 5G standalone e dagli hub logistici che si affidano a LTE privato per il tracciamento delle risorse. Cisco ha distribuito 180,000 gateway industriali nell'anno fiscale 2025, integrando le analisi di Splunk per differenziarsi. Il Canada si concentra sull'industria mineraria e forestale con unità robuste che resistono a inverni sotto zero, mentre l'ondata di nearshoring in Messico installa linee IIoT greenfield per i fornitori del settore automobilistico.
Mercato dei gateway IoT nella regione Asia-Pacifico
L'area Asia-Pacifico cresce a un CAGR del 13.66%, il più rapido a livello mondiale. La Cina implementa gateway NB-IoT per contatori intelligenti su larga scala e l'India implementa hub LoRaWAN nei corridoi logistici agricoli. Giappone e Corea del Sud sono pionieri nelle reti private 5G per robot mobili autonomi, mentre l'Australia utilizza LPWAN per la supervisione di colture e bovini in vasti allevamenti. La frammentazione normativa, come la certificazione di sicurezza dei dispositivi in sospeso in India, può ritardare i lanci fino a un anno.
Mercato europeo dei gateway IoT
L'Europa deteneva una quota del 22% nel 2025. La Germania investe massicciamente nell'ambito del programma Industria 4.0, la Francia promuove progetti pilota di smart city e il Regno Unito indirizza la politica post-Brexit verso reti campus 5G. La direttiva NIS2 impone la conformità alla norma IEC 62443, aggiungendo il 15-20% al costo delle bollette dei gateway e migliorando al contempo la sicurezza di base. L'adozione nell'Europa meridionale è in ritardo a causa della minore intensità di automazione, mentre l'Europa orientale cresce con la modernizzazione dei fornitori di componenti per auto.
Mercato dei gateway IoT in Medio Oriente e Sud America
Medio Oriente e Africa detengono una quota complessiva del 7%. Emirati Arabi Uniti e Arabia Saudita finanziano megaprogetti in cui migliaia di gateway supportano la mobilità autonoma e la gestione energetica. Il Sud America adotta LoRaWAN per l'irrigazione e la misurazione intelligente, sebbene le difficoltà economiche ne impediscano l'ampia diffusione.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama normativo
La conformità dei gateway IoT è sempre più influenzata dai requisiti di base di sicurezza informatica, che si sovrappongono alle normative radio e di compatibilità elettromagnetica (EMC). Negli Stati Uniti, la CISA ha emesso la Direttiva Operativa Vincolante 26-02 nel febbraio 2026 per le agenzie federali civili, inasprendo le aspettative in merito all'inventario delle risorse, alla frequenza di applicazione delle patch e al ritiro dei dispositivi edge fuori supporto, che spesso includono i gateway. Anche il NIST ha aggiornato le linee guida per i produttori di prodotti IoT con la IR 8259r1 nell'aprile 2026, rafforzando le pratiche di sviluppo sicuro, gestione delle vulnerabilità e supporto del ciclo di vita, che si riflettono nei requisiti dei fornitori di gateway.
A livello regionale, gli standard e i regimi di conformità continuano a influenzare i tempi di immissione sul mercato e le decisioni relative alla distinta base (BOM). Il Telecommunication Engineering Centre (TEC) indiano ha notificato gli standard rivisti per i gateway IoT (TEC 24492607) nel giugno 2026, aggiungendo un punto di riferimento nazionale specifico per la certificazione dei gateway, accanto ai requisiti già consolidati come la FCC Part 15 (USA) e la direttiva UE RED (2014/53/UE). In Europa, il Cyber Resilience Act (CRA) dell'UE innalza le aspettative di sicurezza fin dalla progettazione e di sicurezza per impostazione predefinita per i prodotti connessi, spingendo i fornitori di gateway a rafforzare i processi di avvio sicuro, aggiornamenti firmati e divulgazione delle vulnerabilità per mantenere l'accesso agli appalti regolamentati del settore pubblico e privato.
Analisi della catena del valore
La catena del valore dei gateway IoT inizia con i componenti di base in silicio e connettività (processori, circuiti integrati di connettività, moduli cellulari, elementi di sicurezza) forniti dai produttori di semiconduttori, per poi passare agli OEM di gateway e ai produttori di computer industriali che integrano capacità di elaborazione, connettività multi-radio e custodie rinforzate in fattori di forma per guida DIN, embedded e per esterni robusti. I livelli di piattaforma e software, inclusi gli stack di orchestrazione edge e di gestione dei dispositivi, formano un flusso di valore parallelo, con implementazioni generalmente standardizzate attorno a runtime adiacenti al cloud (ad esempio, AWS IoT Greengrass negli ambienti edge industriali) e componenti di sicurezza allineati alle aspettative di sicurezza by design.
Il modello di go-to-market in genere combina vendite dirette alle grandi aziende (grandi industrie manifatturiere, servizi di pubblica utilità, reti sanitarie), partner di canale e distributori, nonché integratori di sistemi che adattano i gateway ai protocolli di settore (Modbus, OPC UA, MQTT) e ai vincoli di conformità. Dopo l'implementazione, la gestione del ciclo di vita, l'applicazione di patch OTA e il monitoraggio della sicurezza influenzano sempre più le decisioni di acquisto, poiché le agenzie e i settori regolamentati si adeguano a controlli più stringenti in materia di patch e fine supporto, come previsto dalle direttive federali statunitensi e dalle linee guida NIST aggiornate nel 2026. Ciò rafforza la posizione dei fornitori in grado di certificare, aggiornare e supportare le flotte per cicli pluriennali, garantendo al contempo la continuità della fornitura attraverso stack di componenti multi-radio.
Panorama competitivo
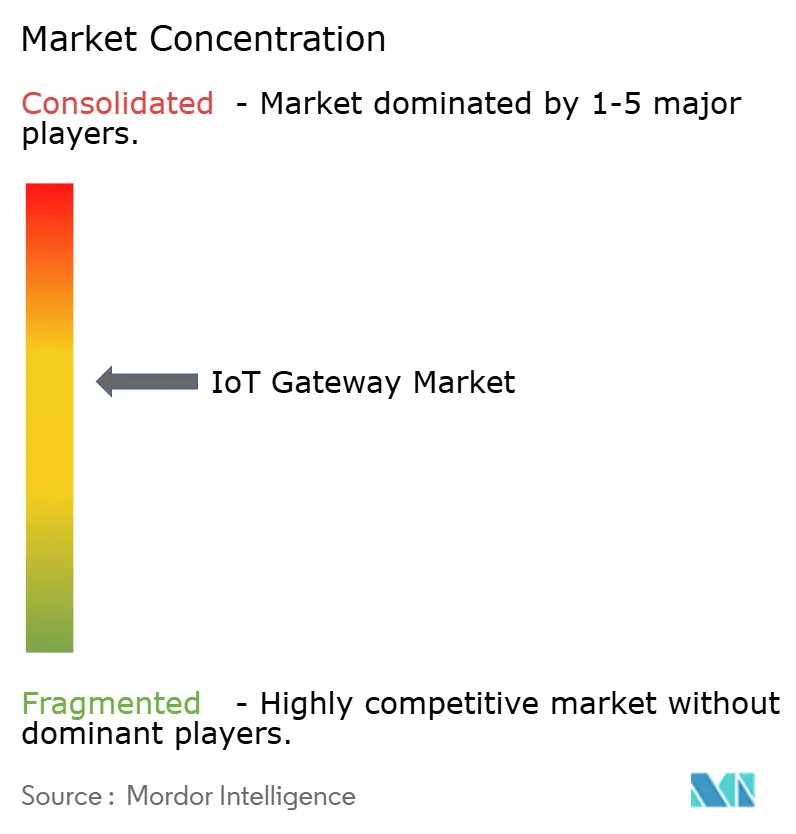
Il mercato dei gateway IoT è moderatamente frammentato, poiché i primi 10 fornitori detengono la maggior parte del fatturato complessivo. Cisco, Advantech e Dell Technologies sfruttano i portafogli di rete esistenti per incrementare le vendite di hardware edge, mentre Intel, Qualcomm e NXP si integrano verticalmente offrendo progetti di riferimento che riducono il time-to-market degli OEM. I principali operatori dell'automazione industriale come Siemens e ABB integrano la logica dei gateway nei PLC, inquadrando l'IoT come una funzionalità piuttosto che come uno SKU separato. Huawei, Nokia ed Ericsson collegano i gateway agli accordi infrastrutturali 5G, raggruppando radio, core ed edge in un unico contratto.
Il settore sanitario richiede percorsi dati approvati dalla FDA, spingendo Digi International a lanciare un gateway conforme all'HIPAA che si rivolge alla nicchia del monitoraggio remoto dei pazienti, che vale 400 milioni di dollari. Il settore petrolifero e del gas richiede contenitori certificati ATEX, limitando la concorrenza a prodotti specializzati e robusti. Start-up come Samsara separano il middleware dall'hardware, consentendo ai clienti di caricare carichi di lavoro containerizzati via etere. I requisiti IEC 62443 ora filtrano i fornitori che non dispongono di controlli di avvio sicuro o di integrità del runtime, creando barriere per i nuovi entranti.
Leader del settore dei gateway IoT
Cisco Systems, Inc.
Advantech Co., Ltd.
Microchip Technology Inc.
Huawei Technologies Co., Ltd.
Dell Technologies Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: Microchip Technology Inc. ha annunciato una nuova soluzione Power-over-Ethernet (PoE) da 90 W pensata per semplificare le implementazioni IoT industriali. L'aggiornamento PoE consente una maggiore potenza di rete per gateway e periferiche, supportando implementazioni più dense di sensori e telecamere in periferia.
- Febbraio 2026: Cisco Systems Inc. ha annunciato l'attivazione commerciale di una piattaforma IoT nativa 5G Standalone, che integra il core SA di AT&T con la Mobility Services Platform di Cisco. Ciò integra direttamente il 5G SA con la gestione dei gateway IoT, consentendo una connettività deterministica di livello carrier per i gateway industriali.
- Febbraio 2026: Cisco Systems Inc. ha annunciato una collaborazione con AT&T per potenziare la connettività IoT con soluzioni eSIM e abilitate al 5G. L'accordo migliora il provisioning sicuro e la gestione scalabile dei gateway in implementazioni su larga scala.
Ambito del rapporto sul mercato globale dei gateway IoT
Il rapporto sul mercato dei gateway IoT è segmentato per componente (processore, sensore, memoria e dispositivo di archiviazione, circuito integrato di connettività, logica/ASIC, gestione dell'alimentazione e altri), settore dell'utente finale (industriale/manifatturiero, automobilistico e trasporti, sanità e scienze della vita, elettronica di consumo e domotica, energia e servizi di pubblica utilità, BFSI, petrolio e gas, commercio al dettaglio e ospitalità, aerospaziale e difesa, agricoltura e agricoltura intelligente), ambiente di distribuzione (guida DIN/guida, montaggio a parete/armadio, integrato/a livello di scheda, robusto per esterni, portatile/mobile), applicazione (intelligenza artificiale e analisi edge, monitoraggio remoto e telemetria, manutenzione predittiva, gestione della connettività sicura, gateway di traduzione del protocollo) e area geografica (Nord America, Sud America, Europa, Asia-Pacifico, Medio Oriente e Africa). Le previsioni di mercato sono fornite in termini di valore (USD).
Per componente
| Processore |
| Sensore |
| Memoria e dispositivo di archiviazione |
| CI di connettività |
| Logica / ASIC |
| Gestione dell'alimentazione e altri componenti |
Per settore degli utenti finali
| Industriale / Manifatturiero |
| Automotive e trasporti |
| Sanità e scienze della vita |
| Elettronica di consumo e casa intelligente |
| Energia e Utilities |
| BFSI |
| Olio e Gas |
| Vendita al dettaglio e ospitalità |
| Aerospazio e Difesa |
| Agricoltura e agricoltura intelligente |
Per Applicazione
| Edge AI e analisi |
| Monitoraggio remoto e telemetria |
| Manutenzione Predittiva |
| Gestione della connettività sicura |
| Gateway di traduzione del protocollo |
Per ambiente di distribuzione (fattore di forma)
| Guida DIN / Guida |
| A parete / Mobiletto |
| Incorporato / a livello di consiglio di amministrazione |
| Robusto all'aperto |
| Portatile / Mobile |
Per geografia
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Australia e Nuova Zelanda | ||
| Resto dell'Asia Pacific | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Resto d'Africa | ||
| Per componente | Processore | ||
| Sensore | |||
| Memoria e dispositivo di archiviazione | |||
| CI di connettività | |||
| Logica / ASIC | |||
| Gestione dell'alimentazione e altri componenti | |||
| Per settore degli utenti finali | Industriale / Manifatturiero | ||
| Automotive e trasporti | |||
| Sanità e scienze della vita | |||
| Elettronica di consumo e casa intelligente | |||
| Energia e Utilities | |||
| BFSI | |||
| Olio e Gas | |||
| Vendita al dettaglio e ospitalità | |||
| Aerospazio e Difesa | |||
| Agricoltura e agricoltura intelligente | |||
| Per Applicazione | Edge AI e analisi | ||
| Monitoraggio remoto e telemetria | |||
| Manutenzione Predittiva | |||
| Gestione della connettività sicura | |||
| Gateway di traduzione del protocollo | |||
| Per ambiente di distribuzione (fattore di forma) | Guida DIN / Guida | ||
| A parete / Mobiletto | |||
| Incorporato / a livello di consiglio di amministrazione | |||
| Robusto all'aperto | |||
| Portatile / Mobile | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Sud America | Brasile | ||
| Argentina | |||
| Resto del Sud America | |||
| Europa | Regno Unito | ||
| Germania | |||
| Francia | |||
| Italia | |||
| Spagna | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| Giappone | |||
| India | |||
| Corea del Sud | |||
| Australia e Nuova Zelanda | |||
| Resto dell'Asia Pacific | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | |||
| Turchia | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Nigeria | |||
| Resto d'Africa | |||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato dei gateway IoT nel 2031?
Si prevede che il mercato dei gateway IoT raggiungerà i 4.51 miliardi di dollari entro il 2031, con un CAGR del 12.61% nel periodo 2026-2031.
In quale regione si prevede che i gateway IoT cresceranno più rapidamente entro il 2031?
L'area Asia-Pacifico è in testa con un CAGR previsto del 13.66%, trainato dai programmi di contatori intelligenti NB-IoT su larga scala e dalla rapida adozione della rete privata 5G.
Quale settore verticale mostra il maggiore slancio di crescita per i gateway IoT?
L'assistenza sanitaria sta progredendo a un CAGR del 12.98%, grazie alla diffusione del monitoraggio remoto rimborsabile dei pazienti negli ospedali e nelle strutture di assistenza domiciliare.
In che modo 5G RedCap influenza l'adozione dei gateway?
5G RedCap offre una velocità di trasmissione di 150 Mbps con un consumo energetico inferiore rispetto al 5G completo, rendendo il backhaul cellulare economico per i gateway a banda media nei settori della logistica e della produzione.
Perché i gateway esterni resistenti stanno guadagnando terreno?
Le aziende di servizi pubblici, del settore petrolifero e del gas e dei trasporti necessitano di involucri con grado di protezione IP67 in grado di resistere a temperature comprese tra -40 °C e +75 °C, con un CAGR del 13.33% per i modelli robusti.


