

Dimensioni e quota di mercato dell'ecocardiografia intracardiaca
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
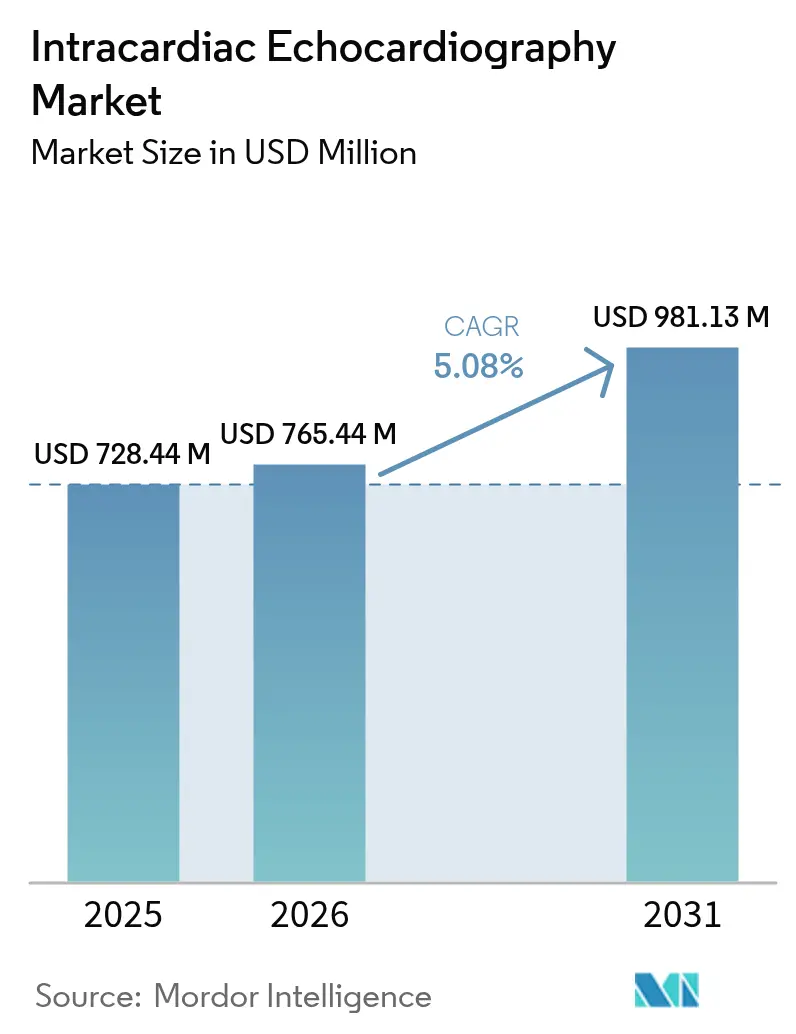
| Dimensione del mercato (2026) | USD 765.44 milioni |
| Dimensione del mercato (2031) | USD 981.13 milioni |
| Tasso di crescita (2026 - 2031) | 5.08% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
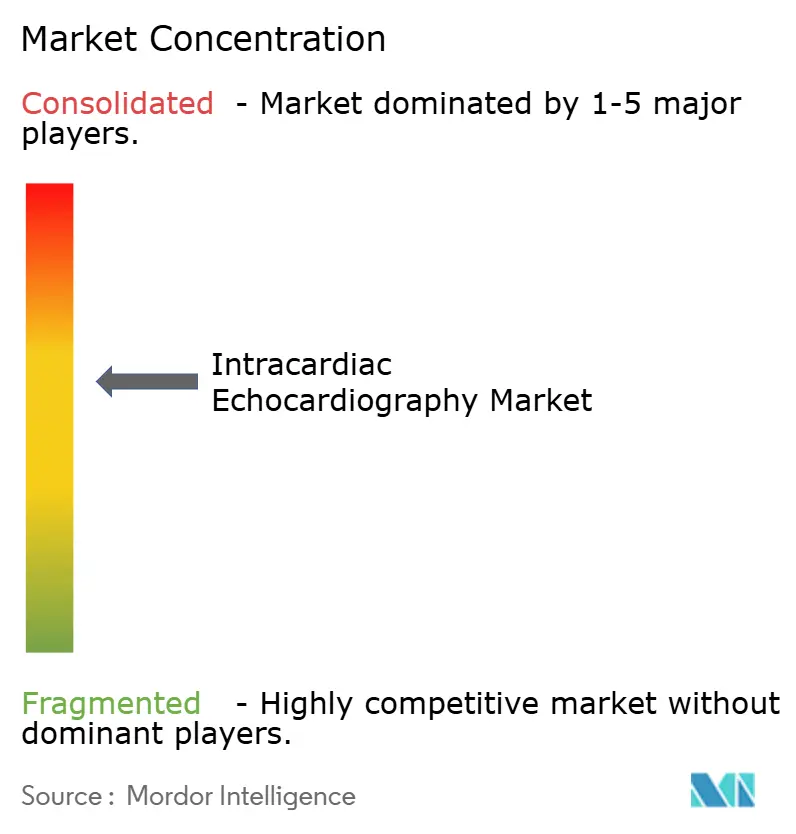
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dell'ecocardiografia intracardiaca di Mordor Intelligence
Si prevede che il mercato dell'ecocardiografia intracardiaca aumenterà da 728.44 milioni di USD nel 2025 e 765.44 milioni di USD nel 2026 a 981.13 milioni di USD entro il 2031, registrando un CAGR del 5.08% tra il 2026 e il 2031.
La crescita deriva dalla crescente domanda di interventi cardiaci mininvasivi, flussi di lavoro di imaging basati sull'intelligenza artificiale e una maggiore integrazione tra sistemi di ablazione a campo pulsato (PFA) e guida ecografica in tempo reale. Gli sforzi di contenimento dei costi nei laboratori di elettrofisiologia ad alto volume, uniti alla preoccupazione per l'esposizione alle radiazioni della fluoroscopia, ne favoriscono ulteriormente l'adozione. Parallelamente, i miglioramenti nei rimborsi negli Stati Uniti e l'ampliamento delle autorizzazioni normative in Europa accelerano l'espansione della piattaforma, mentre i programmi asiatici emergenti colmano le lacune di capacità passando direttamente alle soluzioni di catetere 3D/4D.
Punti chiave del rapporto
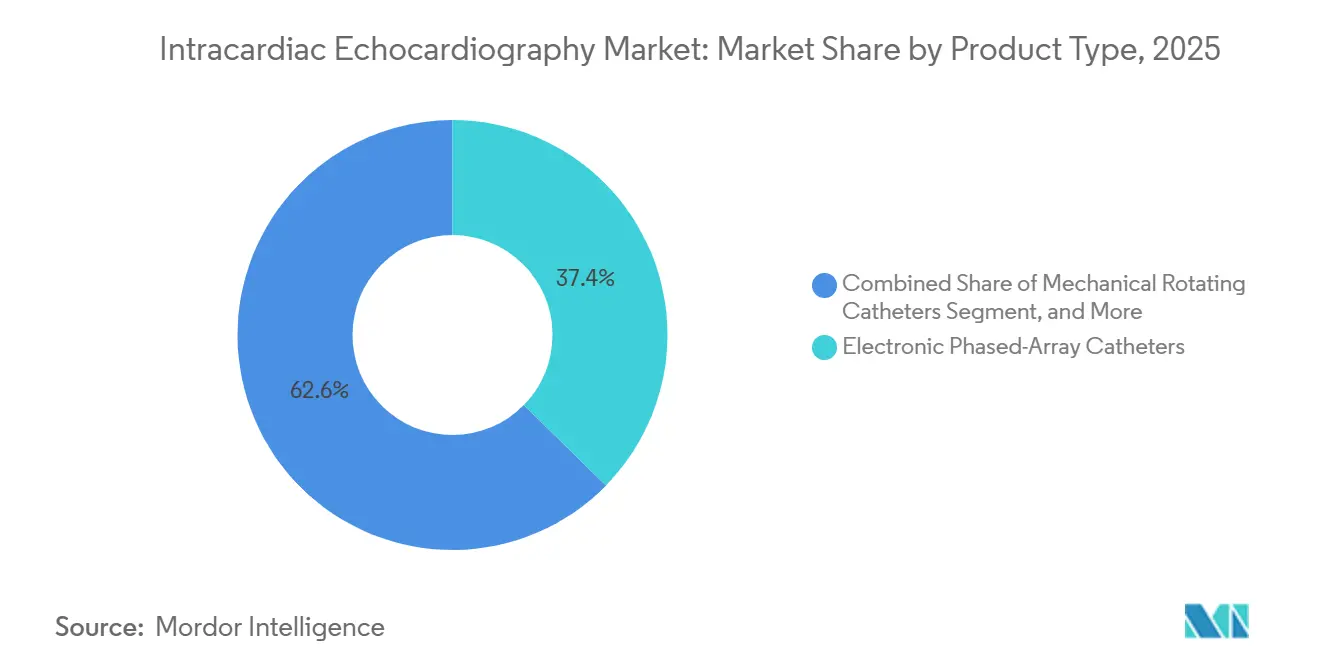
- Per tipologia di prodotto, i cateteri elettronici phased array hanno dominato con una quota di fatturato del 37.35% nel 2025; si prevede che i cateteri volumetrici 4-D cresceranno a un CAGR del 7.05% fino al 203.
- In base alla tecnologia, l'imaging 2D ha rappresentato il 47.86% dei ricavi nel 2025, mentre l'imaging 4D sta avanzando a un CAGR del 6.90% fino al 2031.
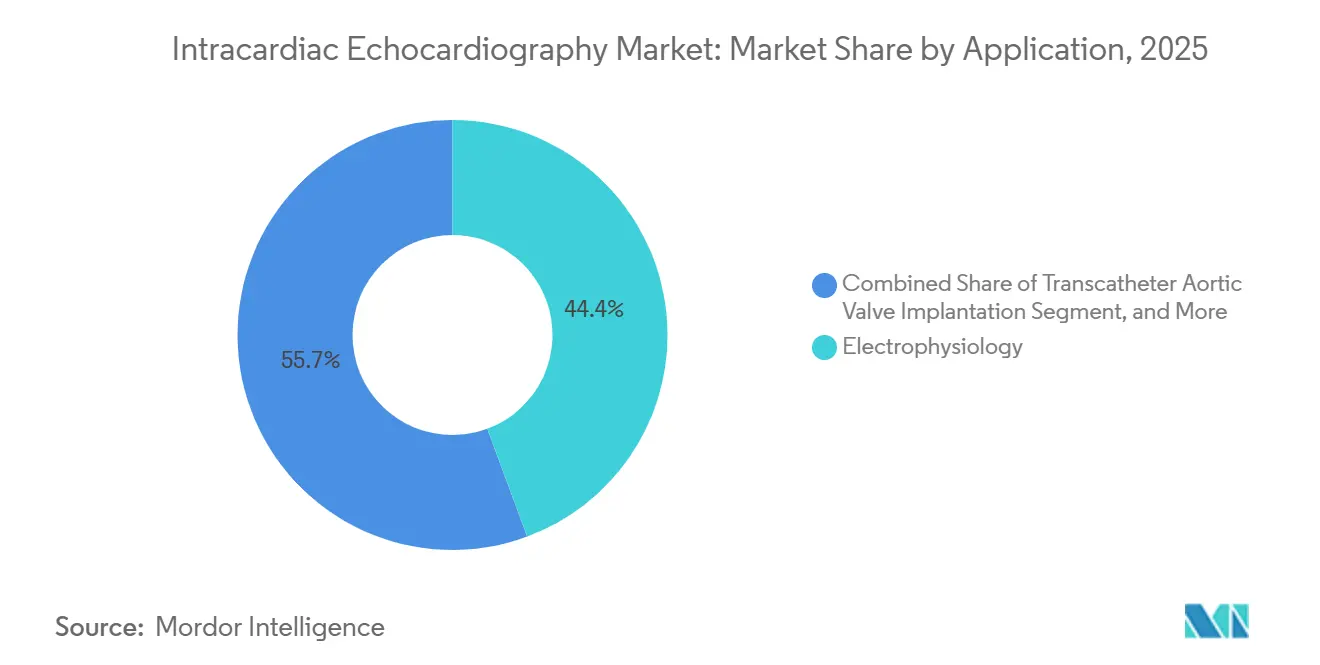
- Per applicazione, le procedure di elettrofisiologia hanno detenuto il 44.35% della quota di mercato dell'ecocardiografia intracardiaca nel 2025, mentre l'impianto di valvola aortica transcatetere ha registrato la crescita più rapida, con un CAGR dell'8.23% fino al 2031.
- In base all'utente finale, nel 2025 gli ospedali hanno conquistato il 61.02% del mercato dell'ecocardiografia intracardiaca, mentre i centri chirurgici ambulatoriali hanno registrato il tasso di crescita più elevato, con un CAGR del 6.86% fino al 2031.
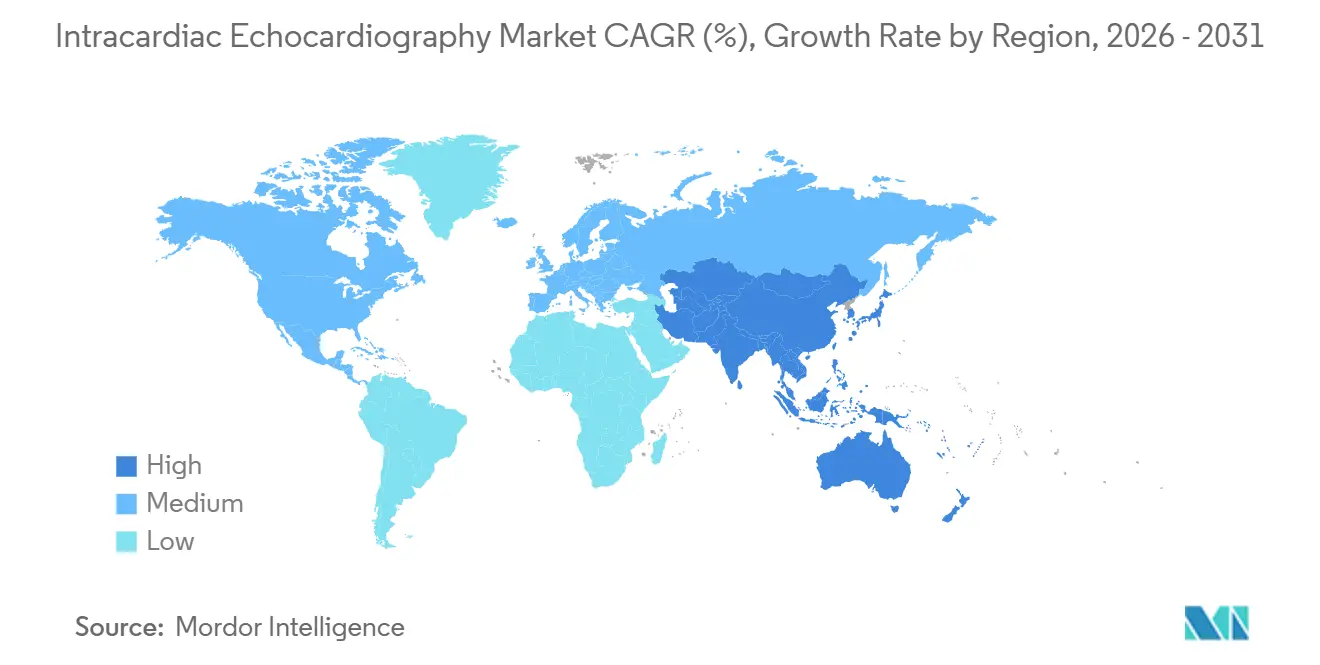
- In termini geografici, il Nord America è stato il Paese leader con una quota di fatturato del 38.96% nel 2025, mentre l'Asia Pacifica è emersa come la regione in più rapida crescita, registrando un CAGR del 7.78% nello stesso periodo.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dell'ecocardiografia intracardiaca
Analisi dell'impatto dei conducenti
| DRIVER | (~) % IMPATTO SULLA PREVISIONE DEL CAGR | RILEVANZA GEOGRAFICA | CRONOLOGIA DELL'IMPATTO |
|---|---|---|---|
| Aumento della prevalenza di fibrillazione atriale e disturbi cardiaci strutturali | + 1.2% | Nord America, Europa | A lungo termine (≥ 4 anni) |
| Progresso tecnologico nei cateteri di ghiaccio 3-D/4-D | + 1.0% | Nord America, Europa, APAC | Medio termine (2-4 anni) |
| Passaggio a flussi di lavoro minimamente invasivi e a risparmio di radiazioni | + 0.9% | Global | Medio termine (2-4 anni) |
| Rimborso favorevole nei principali mercati sviluppati | + 0.8% | Stati Uniti, Germania, Giappone | A breve termine (≤ 2 anni) |
| Integrazione con piattaforme di ablazione a campo pulsato | + 0.7% | Nord America, Europa | Medio termine (2-4 anni) |
| I modelli di costo per singolo operatore ASC accelerano l'adozione | + 0.5% | Stati Uniti, Europa | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento della prevalenza della fibrillazione atriale e dei disturbi cardiaci strutturali
Nel 2024, negli Stati Uniti a 6.7 milioni di adulti è stata diagnosticata la fibrillazione atriale, una cifra che si prevede supererà gli 8 milioni entro il 2030. [1] Centers for Disease Control and Prevention, “Atrial Fibrillation Prevalence and Projections,” cdc.gov Questo aumento amplifica la domanda di procedure di ablazione, che utilizzano l'ecocardiografia intracardiaca (ICE) per la guida transettale e la visualizzazione della lesione. Le cardiopatie strutturali, come la stenosi aortica e l'insufficienza mitralica, colpiscono attualmente il 2.5% degli adulti di età superiore ai 75 anni. Con questa fascia d'età che si prevede aumenterà del 30% in Europa e Giappone entro il 2030, le implicazioni sono significative. I laboratori di elettrofisiologia, un tempo soddisfatti di un singolo catetere per caso, sono passati a dotarsi di unità 4D per il lavoro strutturale, raddoppiando di fatto la loro spesa annuale per l'ICE per sede. [2] Boston Scientific, “Baylis Medical Acquisition Rationale,” bostonscientific.com Con l’evoluzione dei quadri di rimborso e l’estensione della formazione in cardiologia interventistica alle città di secondo livello, i mercati emergenti come India e Brasile offrono un potenziale inesplorato. Il risultato? Una domanda di base costante che spinge il mercato dell’ecocardiografia intracardiaca su un percorso di crescita costante, anche in mezzo a budget di capitale fluttuanti.
Progresso tecnologico nei cateteri ICE 3-D / 4-D
Il catetere AcuNav Lumos 4-D di Siemens Healthineers, approvato dalla FDA nell'agosto 2024, fornisce visualizzazioni volumetriche e riconoscimento delle camere basato sull'IA che alleggeriscono il carico di lavoro dell'operatore. [3] Organizzazione Mondiale della Sanità, "Malattie cardiovascolari: onere delle malattie cardiache strutturali", who.int La ricostruzione multiplanare e le modalità biplanari aiutano gli operatori a localizzare rapidamente i bersagli transettali, limitando il tempo di fluoroscopia. Philips ha seguito con il lancio di VeriSight Pro in Europa nel maggio 2025, sottolineando una svolta competitiva verso flussi di lavoro senza contrasto. Questi progressi aumentano la fedeltà dell'immagine, riducono l'esposizione alla dose e preservano gli attributi della funzione renale che interessano i comitati di analisi del valore degli ospedali che valutano le richieste di capitale. Con l'ingresso dei cateteri 4-D nei programmi di approvvigionamento standard, si prevede che il mercato dell'ecocardiografia intracardiaca vedrà un ciclo di aggiornamento costante.
Passaggio a flussi di lavoro minimamente invasivi e a risparmio di radiazioni
L'approvazione da parte della FDA del sistema tricuspide EVOQUE di Edwards Lifesciences nel febbraio 2024 esemplifica la tendenza verso la riparazione valvolare tramite catetere, basata sulla guida ecografica continua. L'ICE offre la visualizzazione dei lembi in tempo reale, consentendo la conferma immediata dell'integrità della tenuta e mitigando il rischio di perdite paravalvolari. I registri pubblicati mostrano un successo procedurale paragonabile a quello chirurgico, ma con degenze più brevi, spingendo i CFO dei sistemi sanitari ad approvare l'espansione del programma. Lo stesso vantaggio di visualizzazione si estende alla chiusura dell'auricola sinistra e alla riparazione mitralica, ciascuna delle quali genera un utilizzo incrementale della console. Con l'aumentare della complessità dei casi, l'ICE diventa la colonna portante dell'imaging predefinito piuttosto che un'aggiunta opzionale.
Rimborso favorevole nei principali mercati sviluppati
Negli Stati Uniti, il rimborso per i dispositivi di ecocardiografia intracardiaca (ICE) è gestito dai CMS (Centers for Medicare & Medicaid Services) tramite codici aggiuntivi CPT designati. Il codice principale, CPT +93662, si riferisce all'ICE eseguito durante interventi cardiaci terapeutici o diagnostici, che comprendono sia la supervisione che l'interpretazione delle immagini. Questo codice viene fatturato insieme al codice della procedura principale, come un'ablazione, uno studio EP o un intervento cardiaco strutturale. In particolare, i codici aggiuntivi come +93662 danno diritto a un pagamento separato e sono esenti dalla Physician Multiple Payment Reduction Rule. Inoltre, i CMS impongono alle strutture in alcuni stati di aderire a standard di accreditamento e credenziali, garantendone la conformità prima dell'approvazione delle richieste di rimborso. Grazie a tassi di rimborso favorevoli, gli ospedali stanno rapidamente passando ai cateteri 4-D premium, diversificando così i loro flussi di entrate nel mercato dell'ecocardiografia intracardiaca.
Analisi dell'impatto delle restrizioni
| RITENZIONE | (~) % IMPATTO SULLA PREVISIONE DEL CAGR | RILEVANZA GEOGRAFICA | CRONOLOGIA DELL'IMPATTO |
|---|---|---|---|
| Costo elevato dei cateteri monouso e rimborso incoerente | –0.8% | America Latina, Medio Oriente, Europa orientale | A lungo termine (≥ 4 anni) |
| Curva di apprendimento ripida e programmi di formazione limitati | –0.6% | Mercati emergenti dell'Asia-Pacifico, Africa | Medio termine (2-4 anni) |
| Bassa consapevolezza clinica nei paesi in via di sviluppo | –0.4% | Africa subsahariana, Asia meridionale | A lungo termine (≥ 4 anni) |
| Volatilità dei prezzi della catena di fornitura guidata dalla geopolitica | –0.3% | Global | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Costo elevato del catetere monouso e rimborso incoerente
I cateteri ICE con un prezzo compreso tra 2,000 e 4,000 dollari comportano costi generali significativi, tuttavia il pagamento CPT 93662 di Medicare varia a seconda della regione ed è soggetto a revisione periodica. Nelle economie emergenti, le tariffe di autofinanziamento sono dominanti, rendendo inaccessibile un reddito disponibile aggiuntivo per gli ospedali distrettuali. La discrepanza si amplia nei centri chirurgici ambulatoriali, che non dispongono ancora di un codice ASC dedicato per l'ablazione intracardiaca ecoguidata. Senza politiche di pagamento allineate, i team sanitari si trovano ad affrontare vincoli di bilancio, il che spinge all'uso di metodiche di imaging alternative o di ecocardiografia transesofagea nonostante gli svantaggi della sedazione. Queste lacune, nel loro insieme, limitano la diffusione del mercato dell'ecocardiografia intracardiaca nelle aree geografiche sensibili ai costi.
Curva di apprendimento ripida e programmi di formazione limitati
Gli studi dimostrano che gli operatori necessitano di 18-20 casi supervisionati per raggiungere parametri di riferimento affidabili nell'acquisizione delle immagini, un ostacolo per i centri che eseguono meno di cinque ablazioni a settimana. A differenza dell'ecocardiografia diagnostica, l'ICE richiede la manipolazione simultanea del catetere e l'interpretazione delle immagini. I programmi di studio personalizzati rimangono scarsi, in particolare al di fuori delle principali istituzioni statunitensi ed europee. I laboratori a basso volume di lavoro, pertanto, rinviano l'approvvigionamento o sottoutilizzano le console, limitando la produttività della base installata della tecnologia. Gli ordini professionali stanno ora elaborando quadri di competenze, ma l'adozione diffusa dipende da simulatori digitali e piattaforme di proctoring remoto in grado di scalare l'insegnamento in modo efficiente.
Analisi del segmento
Per tipo di prodotto: i cateteri volumetrici 4-D guadagnano quote di mercato nonostante il predominio dei phased array
Si prevede che nel 2025 i cateteri elettronici phased-array genereranno il 37.35% del fatturato del mercato. Con un prezzo compreso tra 800 e 1,200 dollari, questi cateteri si integrano perfettamente con le console CARTO ed EnSite tradizionali, rendendoli una scelta interessante per i laboratori attenti al budget. Nel frattempo, i cateteri rotanti meccanici, un tempo apprezzati per la loro visione a 360 gradi, stanno perdendo terreno a causa della loro frequenza di aggiornamento più lenta. Il mercato dei cateteri per ecocardiografia intracardiaca 4D è destinato a espandersi a un CAGR del 7.05%, trainato dalla loro capacità di fornire viste volumetriche in tempo reale. Queste viste possono ridurre la durata delle procedure TAVR fino a 18 minuti e ridurre il rischio di perdite paravalvolari. Inoltre, le console potenziate dall'intelligenza artificiale identificano tempestivamente il versamento pericardico, rafforzando la fiducia dei team cardiologici strutturali.
Mentre i phased array continueranno a dominare i centri di elettrofisiologia ad alto volume, i sistemi 4-D premium, pur essendo venduti a un terzo del volume, offrono margini di profitto significativamente più elevati. Di conseguenza, i produttori stanno diversificando i loro portafogli: offrono phased array a prezzi convenienti per le procedure di ablazione standard, mentre posizionano i cateteri 4-D ad alte prestazioni come alternative economiche ai metodi di anestesia tradizionali come l'ecocardiografia transesofagea (TEE). Con la diffusione degli aumenti dei rimborsi, il mercato dell'ecocardiografia intracardiaca è pronto per un cambiamento cruciale. Si prevede che le unità 4-D domineranno presto la generazione di fatturato, anche se i phased array manterranno la loro quota nella base installata.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Per tecnologia: l'imaging 2D mantiene la quota di maggioranza mentre accelera l'adozione del 4D
Nel 2025, l'imaging 2D ha rappresentato il 47.86% del fatturato, principalmente perché le viste trasversali soddisfano le esigenze della maggior parte delle ablazioni per fibrillazione atriale. Inoltre, i costi dei trasduttori per i modelli 2D sono inferiori del 40% rispetto alle loro controparti 4D. Tuttavia, poiché gli ospedali danno sempre più priorità alla precisione nei casi strutturali, la quota di mercato dell'imaging 2D nell'ecocardiografia intracardiaca è destinata a diminuire.
L'imaging 4D in tempo reale sta passando dall'essere un lusso a una necessità, soprattutto per le procedure su valvole e appendici, con un CAGR previsto del 6.90% fino al 2031. Se integrato con sistemi di mappatura, l'imaging 4D si evolve da semplice strumento di navigazione a una funzionalità di sicurezza critica, giustificando il suo sovrapprezzo di 2-3 volte. Inoltre, i moduli di intelligenza artificiale nelle console moderne migliorano l'efficienza segmentando automaticamente le camere e fornendo avvisi di prossimità, con una conseguente riduzione del 15% dei tempi di procedura e delle complicanze. Nei mercati con politiche di rimborso favorevoli, si sta assistendo a una tendenza a bypassare del tutto gli aggiornamenti 3D e a optare per il 4D. Questo cambiamento è destinato ad accelerare il ciclo di aggiornamento tecnologico nel più ampio panorama dell'ecocardiografia intracardiaca.
Per applicazione: TAVR guida la crescita mentre l'elettrofisiologia ancora il volume
L'elettrofisiologia ha dominato il 44.35% della quota di mercato dell'ecocardiografia intracardiaca nel 2025, grazie ai flussi di lavoro per l'ablazione della fibrillazione atriale, in cui l'accuratezza della puntura del setto influenza i risultati. I centri moderni puntano a protocolli senza fluoroscopia e l'ICE fornisce la roadmap anatomica necessaria per raggiungere tale obiettivo. I programmi di chiusura dell'auricola sinistra sfruttano l'ecografia catetere-basata per evitare l'anestesia generale e ridurre i tempi di dimissione, favorendo i sistemi di pagamento integrativo. I team cardiologici strutturali che pianificano l'impianto transcatetere della valvola aortica si affidano a viste volumetriche per posizionare le protesi, con un'espansione del segmento a un CAGR dell'8.23% fino al 2031. Gli innovatori di dispositivi stanno integrando trasduttori ecografici nelle guaine di rilascio, prefigurando strumenti ibridi che potrebbero ampliare ulteriormente il mercato dell'ecocardiografia intracardiaca.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale: gli ospedali dominano mentre gli ASC catturano una crescita incrementale
Nel 61.02, gli ospedali hanno mantenuto il 2025% del mercato dell'ecocardiografia intracardiaca grazie a suite di elettrofisiologia integrate, copertura anestesiologica a tempo pieno e potere d'acquisto diretto. I centri accademici fungono anche da centri di formazione, amplificando il numero di procedure e convalidando nuovi moduli software. Tuttavia, il canale dei centri chirurgici ambulatoriali è in crescita, con un CAGR del 6.86%, poiché gli sponsor di private equity aggregano studi cardiologici monospecialistici in strutture ASC con un'unica sala. I modelli di efficienza danno priorità ai flussi di lavoro con un singolo operatore e ICE risponde a questa esigenza eliminando la dipendenza dai tecnici di ecocardiografia transesofagea. I primi operatori hanno dimostrato la possibilità di dimissioni in giornata per ablazioni complesse senza compromettere i parametri di qualità, una prova che incoraggia gli enti pagatori a sperimentare il rimborso ASC in blocco.
Analisi geografica
Mercato nordamericano dell'ecocardiografia intracardiaca
Il Nord America è leader nel mercato dell'ecocardiografia intracardiaca, con il 38.96% del fatturato globale nel 2025. I centri accademici statunitensi gestiscono programmi di ablazione maturi e producono la maggior parte delle evidenze peer-reviewed a supporto delle approvazioni della FDA, mentre le autorità sanitarie provinciali canadesi ora rimborsano la chiusura dell'auricola sinistra guidata da ICE per ridurre i costi correlati all'ictus. Il Messico registra un aumento del numero di procedure negli ospedali privati che si rivolgono ai turisti medici in cerca di pacchetti di ablazione a prezzo fisso.
Mercato dell'ecocardiografia intracardiaca nella regione Asia-Pacifico
L'area Asia-Pacifico ha registrato la traiettoria più rapida, con un CAGR dell'7.78%, ed è sulla buona strada per competere con i volumi europei entro il 2031. Il programma nazionale di approvvigionamento cinese basato sui volumi ha aggiunto i cateteri ICE al suo catalogo di dispositivi, accelerandone la penetrazione negli ospedali terziari. La fascia demografica giapponese, caratterizzata da un'età avanzata, alimenta gli interventi cardiaci strutturali e i produttori locali collaborano con aziende globali per sviluppare congiuntamente algoritmi di imaging ottimizzati per l'anatomia delle persone di piccola statura. Corea e Australia mantengono una domanda di sostituzione stabile, con l'avvicinarsi dei cicli di aggiornamento delle console installate.
Mercato europeo dell'ecocardiografia intracardiaca
L'Europa rimane un paese metodico nell'adozione, guidato da valutazioni di costo-efficacia condotte da agenzie come il NICE. La Germania è il principale acquirente della regione, con i fondi malattia che finanziano l'ICE per le procedure PFA dopo la pubblicazione di registri reali che mostrano una riduzione della degenza ospedaliera. Francia, Italia e Spagna destinano i fondi di recupero dell'UE alla modernizzazione dei laboratori di emodinamica, inclusa l'imaging a basso consumo di radiazioni. Dopo la Brexit, il Regno Unito continua a onorare molti marchi CE, ma si sta orientando verso il regime UKCA, aggiungendo potenzialmente costi di doppio test che i fornitori devono considerare nel prezzo.

Panorama normativo
Negli Stati Uniti, i cateteri per ecocardiografia intracardiaca (ICE) sono generalmente classificati come dispositivi diagnostici cardiovascolari di Classe II ai sensi del 21 CFR 870.1200 (codice prodotto OBJ), con l'accesso al mercato tipicamente ottenuto tramite la procedura FDA 510(k). Le autorizzazioni per gli aggiornamenti iterativi del design si concentrano sulle prestazioni di laboratorio e ingegneristiche e sulla conformità a standard ampiamente utilizzati come ISO 10993 (biocompatibilità) e IEC 60601-1/60601-1-2 (sicurezza elettrica e compatibilità elettromagnetica), stabilendo una base di conformità familiare per i fornitori globali.
In Europa, la commercializzazione dei cateteri ICE è regolamentata dal Regolamento UE sui dispositivi medici, Regolamento (UE) 2017/745 (MDR), in vigore da maggio 2021 e che proseguirà con le fasi di transizione fino al 2026. Questo quadro normativo rafforza la valutazione della conformità da parte degli organismi notificati e i requisiti post-commercializzazione. Tra le recenti attività regolatorie, si segnala l'ottenimento da parte di Philips dell'autorizzazione 510(k) da parte della FDA nel maggio 2025 (K251103) per i modelli aggiornati di cateteri ICE VeriSight/VeriSight Pro, a testimonianza del ritmo delle autorizzazioni incrementali che supportano i cicli di aggiornamento delle linee di prodotto in questo mercato.
Panorama competitivo
Il mercato dell'ecocardiografia intracardiaca è caratterizzato da un mix di conglomerati diversificati e specialisti di imaging specializzati. Abbott, Boston Scientific e Siemens Healthineers consolidano l'oligopolio, sfruttando portafogli integrati di elettrofisiologia o cardiovascolare per combinare i prezzi di ecografia, mappatura e ablazione. Ognuna di esse investe massicciamente in moduli di intelligenza artificiale che segmentano automaticamente le strutture cardiache, come dimostrano gli strumenti AcuNav di Siemens basati sull'intelligenza artificiale che segnalano le finestre di visualizzazione ottimali. Johnson & Johnson persegue un consolidamento orizzontale, come dimostra l'acquisizione di Shockwave Medical da 13.1 miliardi di dollari, che amplia la sua suite di soluzioni per la cardiologia strutturale.
Aziende innovative come iCardio.ai ottengono l'autorizzazione della FDA per l'analisi ecografica catetere-agnostica, con l'obiettivo di ottenere la licenza software per l'hardware esistente. Le start-up che lavorano sul tracciamento della posizione del catetere basato su trasformatore promettono una navigazione senza sensori con una precisione di 9.48 mm, compatibile con le console esistenti. La collaborazione strategica rimane elevata; Boston Scientific e Philips hanno firmato un accordo di co-marketing per sincronizzare le immagini FARAPULSE PFA con l'ecografia VeriSight Pro, garantendo un'ergonomia ottimale delle postazioni di lavoro. I portafogli di proprietà intellettuale relativi alla guida della punta del catetere e agli array di trasduttori monouso costituiscono importanti barriere difensive, aumentando le barriere all'ingresso per i nuovi concorrenti.
Un altro fattore di differenziazione è la resilienza della supply chain. Le multinazionali hanno spostato lo stampaggio dei cateteri dalla Cina a strutture con due sedi in Messico e Malesia per coprire il rischio geopolitico. La standardizzazione dei componenti nelle linee di prodotti 2D e 4D riduce l'onere delle scorte e accelera le sostituzioni sul campo. Infine, le piattaforme di proctoring remoto supportate dai fornitori accelerano l'onboarding dei clienti, un fattore cruciale per ridurre il vincolo della curva di apprendimento che frena la crescita del mercato dell'ecocardiografia intracardiaca.
Leader del settore dell'ecocardiografia intracardiaca
Boston Scientific Corporation
Stryker Corporation
Conavi Medical
Koninklijke Philips NV
Siemens Healthineers
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Giugno 2026: Conavi Medical ha annunciato di aver ricevuto un pagamento di 1.25 milioni di dollari canadesi dal Life Sciences Scale-Up Fund dell'Ontario, a seguito dell'ottenimento dell'autorizzazione 510(k) da parte della FDA. Il finanziamento è destinato a supportare lo sviluppo di una piattaforma di imaging approvata e a rafforzare la capacità dell'azienda di investire in attività di commercializzazione relative ai flussi di lavoro di imaging basati su catetere utilizzati nella cardiologia interventistica.
- Novembre 2025: Boston Scientific e Siemens Healthineers hanno annunciato una partnership strategica per lo sviluppo e la commercializzazione del catetere per ecocardiografia intracardiaca di nuova generazione AcuNav 4D di Siemens Healthineers, con Boston Scientific come distributore esclusivo negli Stati Uniti e in Giappone. La collaborazione collega l'innovazione dei cateteri per ecocardiografia intracardiaca a un'ampia base installata in elettrofisiologia e cardiologia strutturale, esercitando una pressione competitiva sugli altri fornitori affinché si allineino ai flussi di lavoro procedurali integrati.
- Maggio 2024: Philips ha esteso l'accesso alla sua tecnologia di ecocardiografia intracardiaca 3D a Hong Kong. Ciò ha ampliato la disponibilità di funzionalità ICE avanzate nella regione Asia-Pacifico e ha supportato la crescita delle procedure di intervento cardiaco minimamente invasivo che si basano sull'imaging intracardiaco in tempo reale.


Ambito del rapporto sul mercato globale dell'ecocardiografia intracardiaca
Il mercato dell'ecocardiografia intracardiaca è segmentato per tipologia di prodotto, tecnologia, applicazione, utente finale e area geografica. Per tipologia di prodotto, il mercato è suddiviso in cateteri elettronici phased-array, cateteri rotanti meccanici, cateteri volumetrici 4D, console e software integrati con intelligenza artificiale. Per tecnologia, il mercato è suddiviso in imaging 2D, imaging 3D, imaging 4D e navigazione assistita da intelligenza artificiale. Per applicazione, il mercato è suddiviso in elettrofisiologia, chiusura dell'auricola sinistra, impianto transcatetere di valvola aortica, impianto di mitraclip, valvuloplastica mitralica e altre applicazioni. Per utenti finali, il mercato è suddiviso in ospedali, centri diagnostici e altri utenti finali. Per area geografica, il mercato è suddiviso in Nord America, Europa, Asia-Pacifico, Medio Oriente e Africa e Sud America. Il rapporto di mercato copre anche le dimensioni e le tendenze stimate del mercato per 17 diversi paesi nelle principali regioni del mondo. Il rapporto fornisce le dimensioni del mercato e le previsioni in valore (USD) per i segmenti sopra indicati.
| Cateteri elettronici phased-array |
| Cateteri rotanti meccanici |
| Cateteri volumetrici 4-D |
| Console e software integrati con intelligenza artificiale |
| Immagini 2D |
| Immagini 3D |
| Immagini 4D |
| Navigazione assistita dall'intelligenza artificiale |
| Elettrofisiologia |
| Chiusura dell'appendice atriale sinistra |
| Impianto di valvola aortica transcatetere |
| MitraClip e valvuloplastica mitralica |
| Interventi sulle malattie cardiache congenite |
| Altre procedure cardiache strutturali |
| Ospedali |
| Laboratori di cateterizzazione cardiaca |
| Centri chirurgici ambulatoriali |
| Centri di diagnostica per immagini |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Australia | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e Africa |
| Per tipo di prodotto | Cateteri elettronici phased-array | |
| Cateteri rotanti meccanici | ||
| Cateteri volumetrici 4-D | ||
| Console e software integrati con intelligenza artificiale | ||
| Per tecnologia | Immagini 2D | |
| Immagini 3D | ||
| Immagini 4D | ||
| Navigazione assistita dall'intelligenza artificiale | ||
| Per Applicazione | Elettrofisiologia | |
| Chiusura dell'appendice atriale sinistra | ||
| Impianto di valvola aortica transcatetere | ||
| MitraClip e valvuloplastica mitralica | ||
| Interventi sulle malattie cardiache congenite | ||
| Altre procedure cardiache strutturali | ||
| Per utente finale | Ospedali | |
| Laboratori di cateterizzazione cardiaca | ||
| Centri chirurgici ambulatoriali | ||
| Centri di diagnostica per immagini | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Australia | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e Africa | ||


Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato dell'ecocardiografia intracardiaca entro il 2031?
Le previsioni lo collocano a 981.13 milioni di dollari, sostenuto da un CAGR del 5.08% nel periodo 2026-2031.
Quale tipo di procedura è attualmente quella maggiormente utilizzata dall'ICE?
Le ablazioni elettrofisiologiche detengono una quota del 44.35% a causa della necessità di visualizzazione in tempo reale delle vene settali e polmonari.
Perché i centri chirurgici ambulatoriali stanno acquisendo importanza?
I modelli ASC registrano il CAGR più rapido, pari al 6.86%, perché i flussi di lavoro ICE con un solo operatore riducono i costi del personale e consentono la dimissione in giornata.
Cosa determina la rapida crescita dell'area Asia-Pacifico?
L'ampliamento dell'accesso all'assistenza sanitaria, le politiche governative di supporto e l'invecchiamento demografico determineranno un CAGR regionale dell'7.78% fino al 2031.
In che modo i cateteri 4-D migliorano i risultati?
Forniscono immagini volumetriche senza contrasto che riducono l'esposizione alla fluoroscopia e velocizzano il posizionamento del dispositivo nei casi cardiaci strutturali.
Qual è il principale ostacolo a una più ampia adozione dell'ICE?
Gli elevati costi dei cateteri monouso, associati a rimborsi incoerenti, restano la limitazione più citata, soprattutto nei mercati emergenti.
Pagina aggiornata l'ultima volta il:



