

Dimensioni e quota del mercato della radiologia interventistica
Panoramica di mercato
| Periodo di studio | 2022 - 2031 |
|---|---|
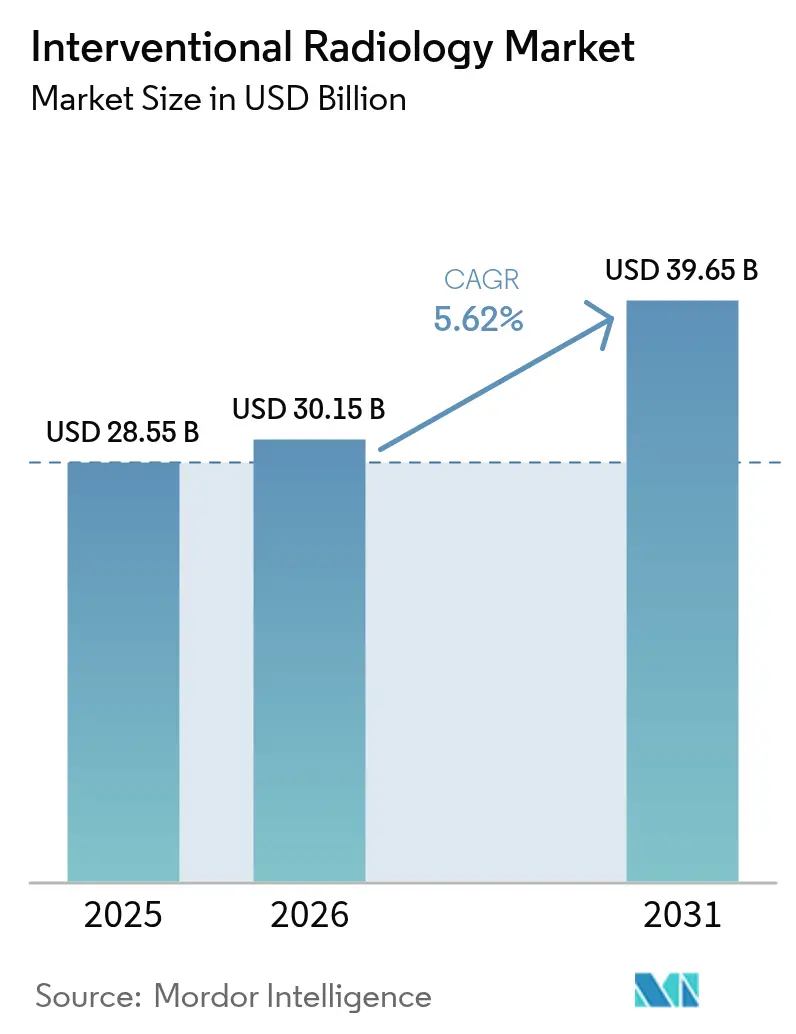
| Dimensione del mercato (2026) | 30.15 miliardo di dollari |
| Dimensione del mercato (2031) | 39.65 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.62% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
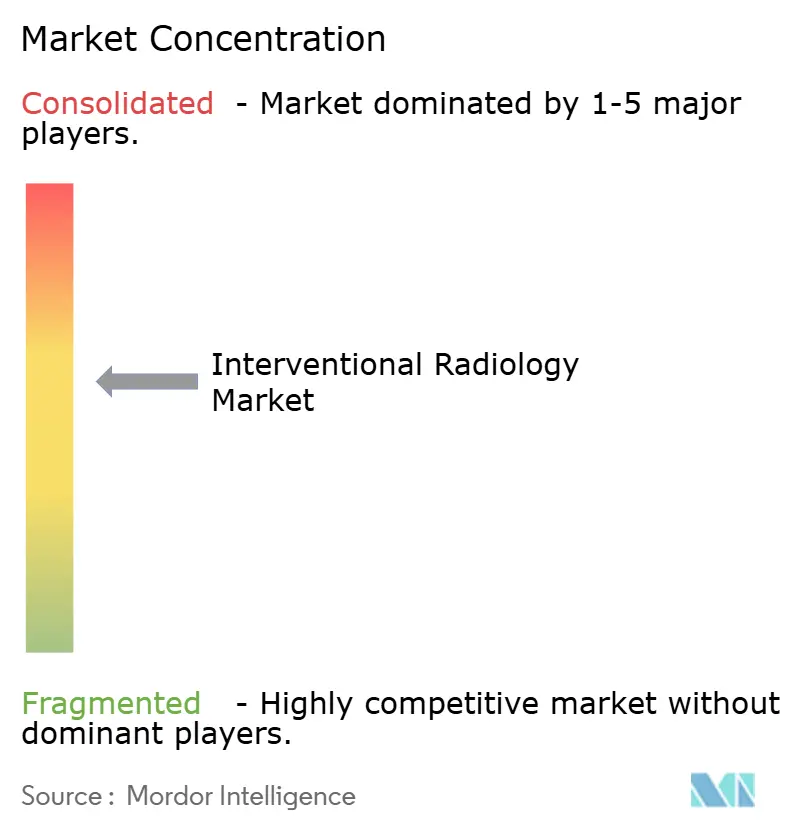
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato della radiologia interventistica di Mordor Intelligence
Si prevede che il mercato della radiologia interventistica crescerà da 28.55 miliardi di dollari nel 2025 a 30.15 miliardi di dollari nel 2026, per poi raggiungere i 39.65 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.62% nel periodo 2026-2031. Questa espansione è trainata dalla rapida transizione dalla chirurgia tradizionale alle terapie mini-invasive guidate dalle immagini, che riducono i tempi di recupero e la spesa complessiva per assicuratori e fornitori di servizi sanitari. L'intelligenza artificiale integrata nelle sale di imaging avanzate migliora la guida in tempo reale, eleva la qualità dell'assistenza e stimola il volume delle procedure in casi complessi di cardiologia, oncologia e neurovascolare. La domanda beneficia anche dell'aumento a livello mondiale delle malattie croniche che richiedono interventi ripetuti e una gestione a lungo termine. Allo stesso tempo, i centri ambulatoriali sfruttano i flussi di procedure in continua evoluzione, poiché i modelli di rimborso basati sul valore premiano le strutture sanitarie economicamente efficienti. L'intensificarsi degli investimenti in ricerca e sviluppo da parte dei principali produttori alimenta una solida pipeline di dispositivi, software e robotica che ampliano il bacino di pazienti potenziali e aprono flussi di ricavi da materiali di consumo ad alto margine.
Punti chiave del rapporto
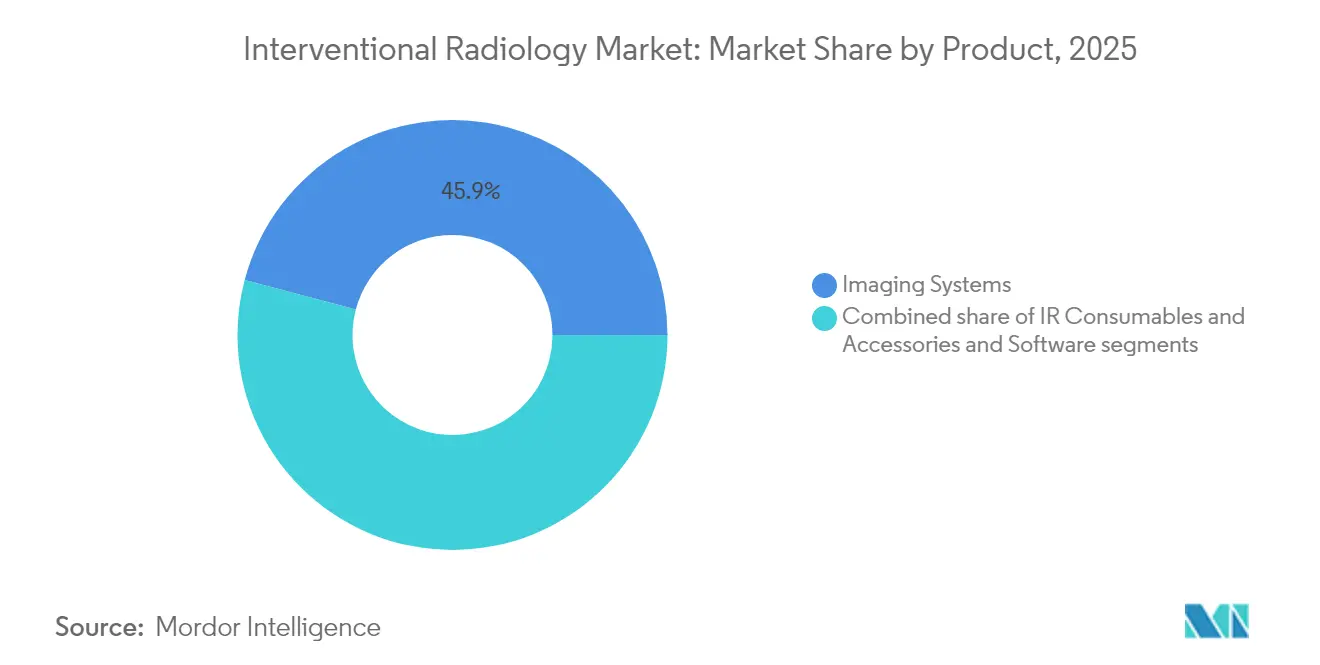
- In termini di prodotto, Imaging Systems ha dominato con una quota di fatturato del 45.88% nel 2025, mentre si prevede che IR Consumables crescerà a un CAGR del 7.1% fino al 2031.
- Per tipologia di procedura, nel 37.65 le procedure diagnostiche rappresentavano il 2025% della quota di mercato della radiologia interventistica; le procedure terapeutiche stanno avanzando a un CAGR del 7.32% fino al 2031.
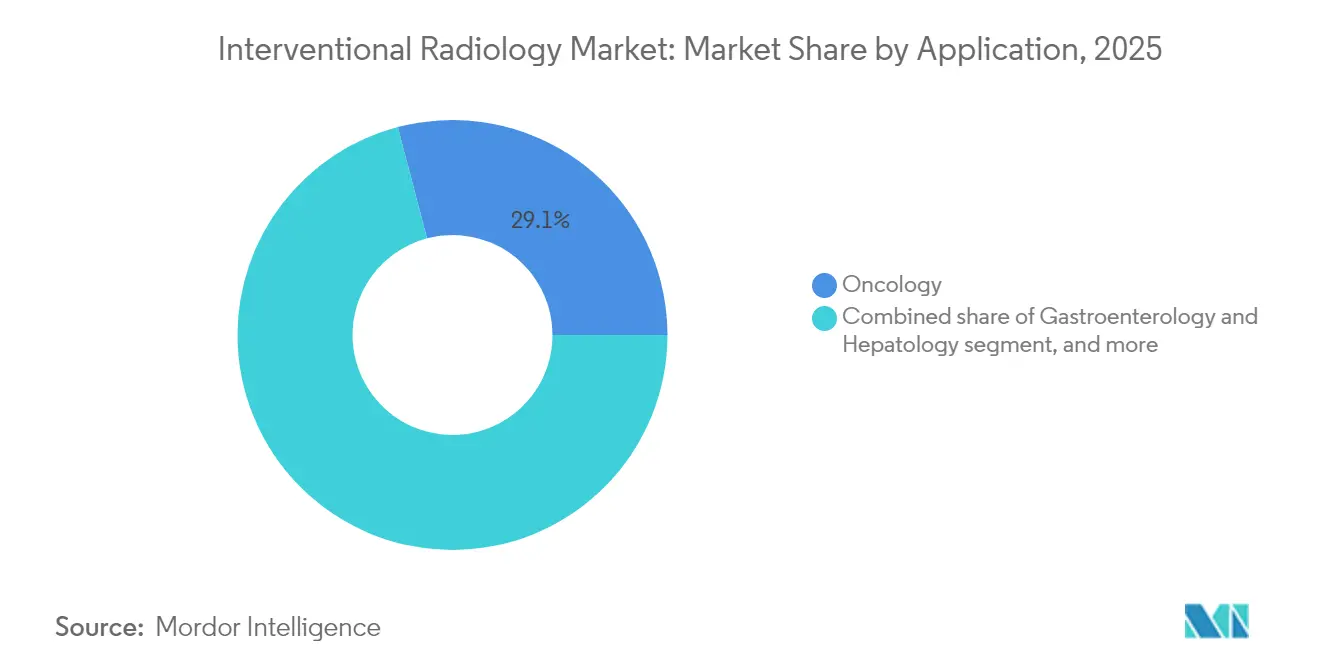
- Per applicazione, l'oncologia ha catturato il 29.10% dei ricavi nel 2025, mentre si prevede che l'urologia e la nefrologia cresceranno a un CAGR dell'7.85% fino al 2031.
- In base all'utente finale, gli ospedali hanno mantenuto il 57.10% dei ricavi nel 2025, mentre i laboratori ambulatoriali e i centri di diagnostica per immagini stanno crescendo a un CAGR dell'8.12% entro il 2031.
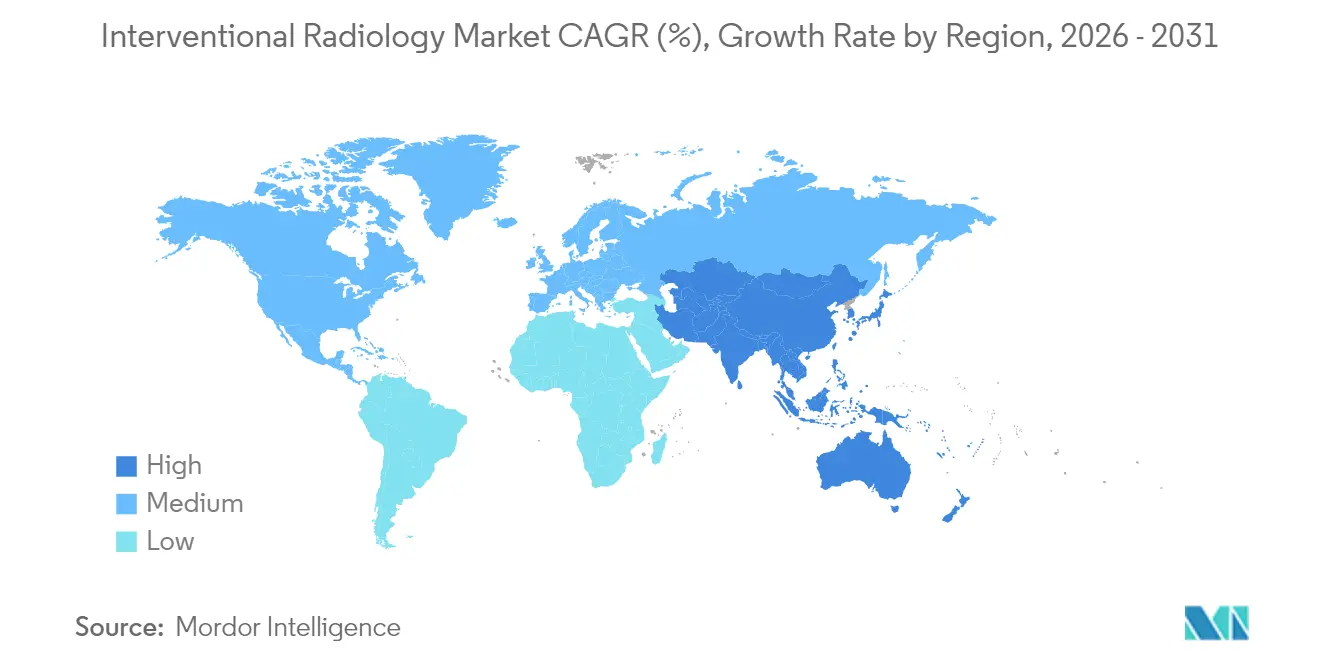
- In termini geografici, il Nord America ha detenuto una quota di fatturato del 42.60% nel 2025, mentre l'area Asia-Pacifico è destinata a crescere più rapidamente, con un CAGR del 6.05% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale della radiologia interventistica
Analisi dell'impatto del conducente
| Guidatore | % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento della prevalenza di malattie croniche e legate allo stile di vita | + 1.2% | Nord America ed Europa | A lungo termine (≥ 4 anni) |
| Progressi continui nelle tecnologie di imaging mini-invasive | + 1.8% | Nord America e Asia-Pacifico | Medio termine (2-4 anni) |
| Espansione delle applicazioni della radiologia interventistica in tutte le aree terapeutiche | + 1.1% | Mercati sviluppati in tutto il mondo | Medio termine (2-4 anni) |
| Passaggio a contesti di trattamento ambulatoriale e ambulatoriale | + 0.9% | Nord America, Europa, Asia-Pacifico | A breve termine (≤ 2 anni) |
| Aumento degli investimenti di capitale in infrastrutture di imaging di fascia alta | + 0.7% | Asia-Pacifico, Medio Oriente e Africa | A lungo termine (≥ 4 anni) |
| Crescente supporto al rimborso per le procedure guidate dalle immagini | + 0.4% | Nord America ed Europa | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente prevalenza di malattie croniche e legate allo stile di vita
Il carico cardiovascolare e oncologico aumenta la domanda di interventi basati su catetere che offrano benefici clinici duraturi. La sola sostituzione transcatetere della valvola aortica ha generato quasi 7 miliardi di dollari nel 2024, a dimostrazione di una diffusione sostenuta della procedura. I progressi neurovascolari, come il sistema WEB di Terumo, hanno raggiunto un tasso di occlusione dell'86.5% per gli aneurismi rotti, ampliando le indicazioni precedentemente trattate tramite craniotomia aperta. Le terapie per le malattie arteriose periferiche progrediscono con lo stent a dissoluzione Esprit BTK di Abbott, approvato dalla FDA e progettato per oltre 20 milioni di americani affetti da questa patologia. Con l'aumento dell'aspettativa di vita, le comorbilità croniche generano un flusso costante di procedure, consolidando la crescita a lungo termine del mercato della radiologia interventistica.
Progressi continui nelle tecnologie di imaging mininvasivo
L'intelligenza artificiale riduce i tempi di fluoroscopia e la dose di radiazioni, come dimostra Ciartic Move di Siemens Healthineers, che accelera le procedure spinali e pelviche fino al 50%. La robotica integrata con l'intelligenza artificiale consente la stimolazione della branca sinistra senza elettrocateteri, eseguita per la prima volta con la piattaforma di stimolazione con sistema di conduzione sperimentale di Abbott. Lumina 3D di RapidAI ricostruisce immagini neurologiche di alta qualità in pochi minuti, risolvendo la carenza di tecnici e supportando i flussi di lavoro per ictus sensibili al fattore tempo. Philips rafforza la capacità di innovazione attraverso una collaborazione pluriennale con NVIDIA per sviluppare modelli fondamentali di risonanza magnetica che consentano una pianificazione delle scansioni a zero clic. Insieme, questi sviluppi aumentano l'accuratezza procedurale e creano una differenziazione sostenibile per le suite di imaging premium.
Espansione delle applicazioni della radiologia interventistica in tutte le aree terapeutiche
L'ablazione a radiofrequenza e a microonde riduce la necessità di interventi chirurgici alla tiroide, offrendo alternative guidate dalle immagini con bassi tassi di complicanze. Studi clinici come GENESIS II convalidano l'embolizzazione dell'arteria genicolare per l'osteoartrite del ginocchio, aprendo nuove strade per la gestione del dolore. I confini dell'ablazione epatica si ampliano grazie ai sistemi a microonde IntelliBlate che visualizzano le zone di ablazione in tempo reale, riducendo il tessuto collaterale. Le nuove linee guida per l'acquisizione radiologica della FDA statunitense riducono gli ostacoli normativi, accelerando l'ingresso sul mercato di nuovi dispositivi. Questa diversificazione consente ai medici di affrontare un più ampio spettro di patologie, aumentando i tassi di utilizzo nel mercato della radiologia interventistica.
Passaggio a contesti di trattamento ambulatoriale e diurno
L'angiografia cerebrale eseguita nei centri endovascolari ambulatoriali convalida un cambiamento avviato dalla cardiologia interventistica. Le catene di imaging finanziate da private equity si espandono geograficamente, aumentando l'accesso dei pazienti e ottimizzando la struttura dei costi attraverso strutture ad alta produttività. Le preferenze dei consumatori privilegiano sedi comode, aumentando la quota di imaging ambulatoriale dal 40% nel 2024 al 46% entro tre anni. I campus sanitari integrati che ospitano l'imaging con le cure primarie semplificano i trasferimenti e accorciano i cicli di cura. Questi cambiamenti ridistribuiscono i ricavi tra le strutture sanitarie e amplificano la domanda di piattaforme di imaging mobili e compatte adatte ai laboratori ambulatoriali.
Analisi dell'impatto delle restrizioni
| Analisi dell'impatto delle restrizioni | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati costi di capitale e operativi delle suite di imaging ibride | -0.8% | Mercati emergenti in tutto il mondo | A lungo termine (≥ 4 anni) |
| Rigorose normative sulla sicurezza delle radiazioni e oneri di conformità | -0.6% | Nord America ed Europa | Medio termine (2-4 anni) |
| Carenza di radiologi interventisti qualificati e personale specializzato | -0.5% | Globale, più acuto nelle regioni rurali ed emergenti | Medio termine (2-4 anni) |
| Pressione competitiva da parte di specialità endovascolari alternative | -0.3% | Nord America ed Europa | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati costi di capitale e operativi delle suite di imaging ibride
Le suite ibride che combinano angiografia, TC e RM possono superare diversi milioni di dollari e richiedono schermature specializzate, aggiornamenti HVAC e integrazione software multimodale. I contratti di assistenza continua e la formazione del personale aumentano il costo totale di proprietà e ne scoraggiano l'adozione negli ospedali con budget limitati. Siemens Healthineers mitiga queste barriere attraverso Value Partnership decennali che ammortizzano i costi di modernizzazione e standardizzano il parco apparecchiature. Ciononostante, le strutture di piccole dimensioni spesso cercano fusioni per accedere a finanziamenti e acquisti congiunti, rallentando la diffusione nei sistemi sanitari meno sviluppati.
Rigorose normative sulla sicurezza delle radiazioni e oneri di conformità
Il regolamento modificato della FDA sul sistema di qualità è in armonia con la norma ISO 13485, richiedendo ai produttori di dispositivi di allineare la documentazione, la tracciabilità e la gestione del rischio entro febbraio 2026 [1] US Food and Drug Administration, “Quality System Regulation Amendments,” fda.gov . Gli operatori sanitari devono inoltre investire in programmi di dosimetria e audit periodici delle apparecchiature, aumentando i costi operativi e prolungando gli aggiornamenti delle strutture. Sebbene queste norme migliorino la sicurezza dei pazienti, allungano i tempi di commercializzazione e favoriscono le aziende già presenti sul mercato con infrastrutture di conformità consolidate, frenando l'ingresso di nuovi operatori nel mercato della radiologia interventistica.
Analisi del segmento
Per prodotto: i materiali di consumo aumentano i ricavi nonostante il predominio dell'imaging
Nel 2025, Imaging Systems ha mantenuto una quota del 45.88%, a conferma del suo ruolo fondamentale nella pianificazione e nella guida delle procedure. I continui aggiornamenti delle funzionalità, come gli algoritmi di rimozione ossea basati sull'intelligenza artificiale su syngo DynaCT di Siemens, supportano cicli ricorrenti di sostituzione del capitale, anche in caso di riduzione dei budget. I materiali di consumo per radiologia interventistica, tuttavia, presentano un CAGR del 7.1% fino al 2031, a dimostrazione del vantaggio derivante dai ricavi ricorrenti con l'aumento del volume dei casi. I cateteri monouso e le spirali per embolizzazione riducono i rischi di contaminazione crociata e semplificano il controllo delle scorte, rendendoli interessanti per i laboratori ambulatoriali con un elevato turnover. Si prevede che le dimensioni del mercato dei materiali di consumo per la radiologia interventistica si amplieranno rapidamente con l'aumento della complessità terapeutica.
Accessori e software per il flusso di lavoro superano la crescita dell'hardware perché l'analisi cloud riduce i tempi di inattività delle modalità e ottimizza la pianificazione. La risonanza magnetica BlueSeal di Philips, priva di elio, consente di risparmiare quasi 40 MWh all'anno per unità, a dimostrazione di come l'ecoefficienza sia complementare alle prestazioni cliniche. I sistemi di fluoroscopia che integrano il monitoraggio della dose basato sull'intelligenza artificiale soddisfano i requisiti di sicurezza più stringenti e sono apprezzati dagli ospedali di fascia media. Nel complesso, un'infrastruttura di imaging matura prepara il terreno per l'adozione di dispositivi monouso ad alto margine, favorendo un'espansione redditizia nel mercato della radiologia interventistica.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di procedura: la crescita terapeutica supera la base diagnostica
Le procedure terapeutiche stanno avanzando a un CAGR del 7.32%, trainate da innovazioni nei dispositivi come l'endoprotesi cellulare impermeabile Wrapsody di Merit Medical, che ha raggiunto un'elevata pervietà primaria per l'accesso all'emodialisi. L'angioplastica e lo stent traggono vantaggio da scaffold riassorbibili che supportano la guarigione dei vasi garantendo al contempo la somministrazione di farmaci, come la piattaforma Esprit BTK di Abbott. Il progresso della tecnologia di ablazione consente di ottenere confini prevedibili delle lesioni e riduce i danni collaterali, ampliando le indicazioni in oncologia e nella gestione del dolore. Di conseguenza, si prevede che il mercato della radiologia interventistica attribuito ai servizi terapeutici raggiungerà i 26.85 miliardi di dollari entro il 2031 a livello di segmento.
Le procedure diagnostiche detengono una quota del 37.65%, fornendo percorsi di imaging essenziali per gli interventisti, ma generando un fatturato per caso inferiore. Ciononostante, le innovazioni nella TC a fascio conico e nell'angiografia assistita dall'intelligenza artificiale migliorano l'accuratezza diagnostica, supportando indirettamente l'espansione terapeutica. La biopsia e il drenaggio rimangono fondamentali per la stadiazione oncologica e il controllo delle infezioni. La solida base diagnostica garantisce un flusso costante di pazienti nella pipeline terapeutica, sostenendo lo slancio di crescita nel più ampio mercato della radiologia interventistica.
Per applicazione: la leadership in oncologia sfidata dall'impennata dell'urologia
L'oncologia rimane l'applicazione principale, con un fatturato del 29.10% nel 2025, grazie alla chemioembolizzazione epatica e all'ablazione tumorale, che dimostrano risultati di sopravvivenza superiori rispetto alla chirurgia in coorti di pazienti selezionate. L'innovazione dei dispositivi, come i microcateteri di precisione e le microsfere a rilascio di farmaco, amplia il campo di applicazione alle neoplasie pancreatiche e renali. Tuttavia, l'urologia e la nefrologia stanno crescendo più rapidamente, con un CAGR dell'7.85%, sostenute dall'embolizzazione dell'arteria prostatica, supportata dalle linee guida, che offre un sollievo duraturo dai sintomi dell'iperplasia prostatica benigna. L'approvazione da parte della FDA della denervazione renale ecografica per l'ipertensione amplia ulteriormente la base di pazienti a cui rivolgersi.
Gli interventi cardiologici persistono nella gestione delle cardiopatie strutturali e dell'embolia polmonare, mentre la gastroenterologia sfrutta la ricanalizzazione della vena porta e il drenaggio biliare per differire gli interventi chirurgici. Le procedure muscoloscheletriche e di gestione del dolore completano nicchie emergenti, a dimostrazione dell'ampliamento della portata terapeutica della radiologia interventistica in diverse patologie.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale: le strutture ambulatoriali sfidano il predominio ospedaliero
Gli ospedali controllano il 57.10% del fatturato del 2025 grazie alle capacità di terapia intensiva e alla capacità di gestire le complicanze emergenti. Rimangono centrali per i comitati oncologici multidisciplinari e per i casi combinati di chirurgia e interventistica. Tuttavia, i laboratori ambulatoriali (OBL) e i centri di imaging specializzati stanno crescendo a un CAGR dell'8.12%, favoriti da minori costi generali, sedi convenienti e flussi di lavoro personalizzati. Il mercato della radiologia interventistica per gli OBL è sulla buona strada per superare i 9.85 miliardi di dollari entro il 2031, poiché la parità di rimborso per alcune procedure livella le condizioni economiche.
I centri chirurgici ambulatoriali sfruttano le credenziali semplificate per adottare interventi complessi come l'angiografia cerebrale ambulatoriale, con profili di sicurezza paragonabili a quelli dei reparti di degenza. I sistemi sanitari rispondono attraverso reti "spoke-and-hub" che ancorano i casi complessi agli ospedali principali, mentre indirizzano gli interventi di routine ai centri satellite, preservando la copertura del mercato durante il passaggio al trattamento ambulatoriale.
Analisi geografica
Mercato della radiologia interventistica in Nord America
Il Nord America ha registrato un fatturato del 42.60% nel 2025, supportato da linee guida cliniche consolidate, elevata penetrazione dei dispositivi e solidi impegni in ricerca e sviluppo, tra cui l'espansione della struttura di Siemens Healthineers negli Stati Uniti per 150 milioni di dollari. Si profilano pressioni sui pagamenti, poiché Medicare sta attuando una riduzione del 2.83% del tariffario e una prevista riduzione del 4% dei rimborsi per la radiologia interventistica, stimolando gli investimenti dei fornitori in capacità ambulatoriali economicamente efficienti. Iniziative normative come il percorso di copertura transitoria per le tecnologie emergenti della FDA accelerano l'adozione sul mercato di dispositivi innovativi, sostenendo il flusso di innovazione nonostante la stretta fiscale.
Mercato della radiologia interventistica nella regione Asia-Pacifico
L'area Asia-Pacifico registra la crescita più rapida, con un CAGR del 6.05%, alimentata da ingenti esigenze procedurali insoddisfatte, dalla costruzione di ospedali urbani e dalle joint venture. La partnership di Inari Medical con 6 Dimensions Capital accelera la commercializzazione di dispositivi per trombectomia nella Grande Cina, a dimostrazione di una collaborazione tra paesi esteri e nazionali che localizza terapie avanzate. I governi danno priorità alle infrastrutture di imaging e alla formazione dei medici per frenare il turismo medico in uscita, mentre le alleanze pubblico-private sfruttano le piattaforme cloud per scalare gli strumenti di intelligenza artificiale sulle reti regionali.
Mercato della radiologia interventistica in EMEA e Sud America
L'Europa mantiene un'espansione stabile, ancorata a rigorosi standard di sicurezza dei dispositivi e a solide reti ospedaliere universitarie. Philips ha guidato i depositi presso l'Ufficio Brevetti Europeo con 594 domande di brevetto per tecnologie mediche nel 2024, rafforzando la reputazione di innovazione della regione. I sistemi dell'Europa orientale stanziano fondi di coesione dell'Unione Europea per ammodernare i laboratori di angiografia, aumentando la capacità di esecuzione delle procedure. Il Medio Oriente, l'Africa e il Sud America rimangono in fase nascente, ma mostrano un'accelerazione nell'adozione, poiché iniziative di formazione come il programma Road2IR della Tanzania completano oltre 1,500 procedure con alti tassi di successo. Gli OEM multinazionali personalizzano i pacchetti di finanziamento per penetrare in questi mercati attenti al valore, diversificando i flussi di fatturato nel mercato globale della radiologia interventistica.
Panorama competitivo
Il panorama è moderatamente consolidato, con conglomerati di imaging, specialisti di cateteri e aziende emergenti di robotica che competono su ecosistemi integrati. Siemens Healthineers ha aumentato il fatturato di Advanced Therapies dell'8.0% nel 2025 e ha stretto una partnership di modernizzazione decennale con Tower Health, rafforzando il suo approccio basato sulla piattaforma per imaging, software e pacchetti di servizi. Philips investe molto nella collaborazione basata sull'intelligenza artificiale, puntando a flussi di lavoro fluidi dall'acquisizione alla refertazione, e puntando sulla risonanza magnetica senza elio per ridurre i costi del ciclo di vita.
Le fusioni e acquisizioni strategiche rimodellano i confini del mercato. L'acquisizione di Inari Medical da parte di Stryker per 4.9 miliardi di dollari garantisce l'accesso immediato al settore della trombectomia venosa ad alta crescita ed espande il suo franchising vascolare. Boston Scientific ha ampliato il suo equipaggiamento per l'oncologia epatica acquisendo i dispositivi Intera Oncology per la somministrazione di chemioterapia per infusione arteriosa epatica. Gli innovatori della robotica puntano a rivoluzionare una nicchia di mercato; Stereotaxis ha presentato domanda di autorizzazione FDA per il suo catetere EMAGIN, con l'obiettivo di integrare la navigazione magnetica con l'imaging 3D per le procedure endovascolari.
I portafogli brevettuali rimangono un punto di forza cruciale. Philips controlla 50,500 diritti di brevetto attivi a livello globale, garantendo la libertà di operare su intelligenza artificiale, bobine a gradiente per risonanza magnetica e algoritmi di ottimizzazione della dose. Allo stesso tempo, le piccole aziende produttrici di dispositivi sfruttano iterazioni più rapide per indirizzare indicazioni specifiche, spesso collaborando con grandi OEM per una commercializzazione su larga scala. Si prevede che l'intensità competitiva aumenterà poiché i modelli di rimborso favoriscono risultati clinici differenziati che giustificano prezzi premium, costringendo tutti gli operatori ad accelerare i cicli di innovazione nell'intero mercato della radiologia interventistica.
Leader del settore della radiologia interventistica
Società Shimadzu
GE Healthcare
Royal Philips NV
Siemens Healthineers AG
Fujifilm Holding Corporation
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2025: Stryker completa l'acquisizione di Inari Medical per 4.9 miliardi di dollari, entrando nel settore vascolare periferico incentrato sulle tecnologie per il trattamento della tromboembolia venosa.
- Maggio 2025: Abbott ottiene l'approvazione della FDA per il sistema di sostituzione della valvola mitrale transcatetere Tendyne, il primo dispositivo in grado di sostituire le valvole mitrali calcificate senza intervento chirurgico.
- Maggio 2025: Siemens Healthineers ha investito 150 milioni di dollari in strutture nuove e ampliate negli Stati Uniti per migliorare l'accesso all'imaging e alle terapie mininvasive.
- Maggio 2025: Koninklijke Philips NV ha annunciato una collaborazione con NVIDIA per sviluppare modelli di intelligenza artificiale che automatizzano la pianificazione della scansione MRI e il miglioramento delle immagini
- Aprile 2025: RadNet conclude l'acquisizione di iCAD per 103 milioni di dollari, espandendo le capacità dell'intelligenza artificiale nell'imaging mammario e cerebrale.
Ambito e metodologia
Secondo lo scopo del rapporto, la radiologia interventistica è l'uso della guida di immagini radiologiche (fluoroscopia a raggi X, ultrasuoni, tomografia computerizzata [CT] o risonanza magnetica [MRI]) per indirizzare con precisione la terapia. La maggior parte dei trattamenti che rientrano nell'IR sono interventi chirurgici minimamente invasivi e alternative alla chirurgia aperta o laparoscopica (buco della serratura).
Il mercato della radiologia interventistica è segmentato per prodotto (sistemi MRI, sistemi di imaging a ultrasuoni, scanner TC, sistemi di angiografia, sistemi di fluoroscopia, dispositivi per biopsia e altri prodotti), applicazione (cardiologia, urologia e nefrologia, oncologia, gastroenterologia e altre applicazioni), e Geografia (Nord America, Europa, Asia-Pacifico, Medio Oriente e Africa e Sud America). Il rapporto di mercato copre anche le dimensioni e le tendenze stimate del mercato per 17 diversi paesi in tutto il mondo. Il rapporto offre il valore (in milioni di dollari) per tutti i segmenti di cui sopra.
| Sistemi di imaging | Sistemi di angiografia |
| Sistemi di fluoroscopia | |
| Scanner TC | |
| Sistemi di risonanza magnetica | |
| Materiali di consumo IR | Cateteri e guide |
| Sistemi a palloncino e stent | |
| Dispositivi per embolizzazione e trombi | |
| Accessori e Software |
| Diagnosi | Angiografia |
| Biopsia e drenaggio | |
| Terapeutico | Angioplastica e stent |
| L'embolizzazione | |
| ablazione |
| Cardiologia |
| Oncologia |
| Gastroenterologia ed epatologia |
| Urologia e Nefrologia |
| Altre applicazioni |
| Ospedali |
| Centri di chirurgia ambulatoriale (ASC) |
| Laboratori ambulatoriali (OBL) e centri di imaging |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Australia | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per prodotto | Sistemi di imaging | Sistemi di angiografia |
| Sistemi di fluoroscopia | ||
| Scanner TC | ||
| Sistemi di risonanza magnetica | ||
| Materiali di consumo IR | Cateteri e guide | |
| Sistemi a palloncino e stent | ||
| Dispositivi per embolizzazione e trombi | ||
| Accessori e Software | ||
| Per tipo di procedura | Diagnosi | Angiografia |
| Biopsia e drenaggio | ||
| Terapeutico | Angioplastica e stent | |
| L'embolizzazione | ||
| ablazione | ||
| Per Applicazione | Cardiologia | |
| Oncologia | ||
| Gastroenterologia ed epatologia | ||
| Urologia e Nefrologia | ||
| Altre applicazioni | ||
| Per utente finale | Ospedali | |
| Centri di chirurgia ambulatoriale (ASC) | ||
| Laboratori ambulatoriali (OBL) e centri di imaging | ||
| Presenza sul territorio | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Australia | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato della radiologia interventistica?
Il mercato è valutato a 30.15 miliardi di dollari nel 2026 e si prevede che raggiungerà i 39.65 miliardi di dollari entro il 2031.
Quale segmento di prodotto sta crescendo più rapidamente?
I materiali di consumo IR stanno aumentando a un CAGR del 7.1%, con l'aumento del volume dei casi terapeutici e la crescente preferenza per i dispositivi monouso.
Perché le strutture ambulatoriali stanno guadagnando quote di mercato?
I costi generali più bassi, la comodità per il paziente e i cambiamenti nei rimborsi stanno spingendo le procedure dagli ospedali ai laboratori ambulatoriali e ai centri di diagnostica per immagini, dove la crescita è pari a un CAGR dell'8.12%.
Quale regione geografica offre il potenziale di crescita più elevato?
L'area Asia-Pacifico è in testa con un CAGR del 6.05% grazie agli investimenti infrastrutturali, alle grandi popolazioni di pazienti e alle joint venture strategiche.
In che modo l'intelligenza artificiale e la robotica influenzano il settore della radiologia interventistica?
L'intelligenza artificiale riduce i tempi di procedura e migliora la precisione, mentre la robotica consente la navigazione complessa del catetere, migliorando nel contempo i risultati e differenziando i sistemi premium.
Quali sono le principali sfide che devono affrontare i nuovi entranti?
Gli elevati costi di capitale per le suite ibride e le severe normative sulla sicurezza delle radiazioni aumentano le barriere, favorendo gli operatori consolidati con solide capacità di conformità.


