

Dimensioni e quota di mercato dei pagamenti internazionali
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 222.43 trilioni di dollari |
| Dimensione del mercato (2031) | 303.46 trilioni di dollari |
| Tasso di crescita (2026 - 2031) | 6.41% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Europa |
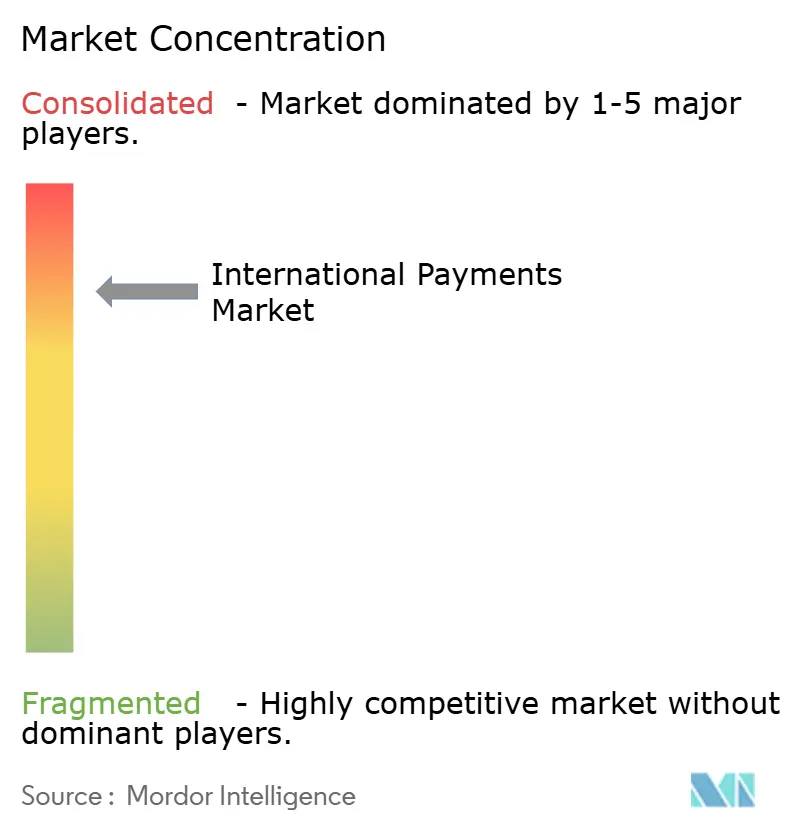
| Concentrazione del mercato | Alto |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei pagamenti internazionali a cura di Mordor Intelligence
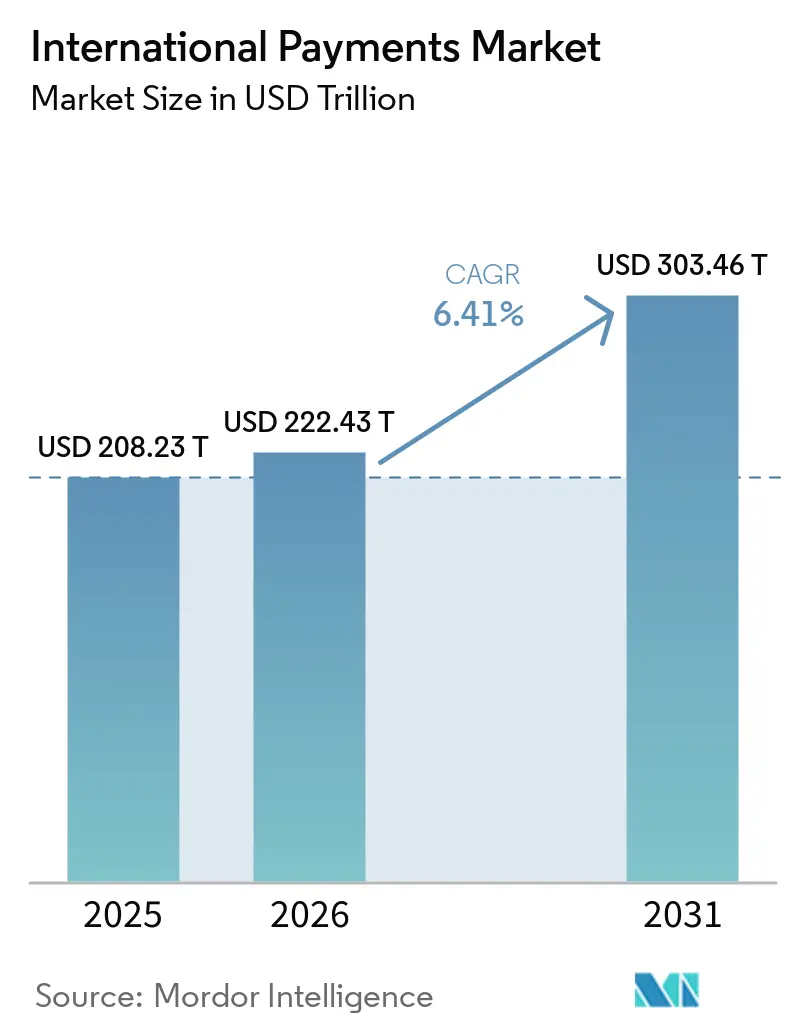
Il mercato internazionale dei pagamenti aveva un valore di 208.2 trilioni di dollari nel 2025 e si stima che crescerà da 222.4 trilioni di dollari nel 2026 a 303.5 trilioni di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.4% durante il periodo di previsione (2026-2031). Il mercato internazionale dei pagamenti si sta trasformando grazie al passaggio dall'elaborazione batch tramite banche corrispondenti al regolamento in tempo reale basato su API. SWIFT ha registrato la crescita di traffico più rapida degli ultimi 15 anni nel 2025, quando i messaggi FIN hanno superato i 13.4 miliardi e il traffico giornaliero ha raggiunto i 68 milioni di messaggi. La migrazione a ISO 20022, avvenuta nel novembre 2025, ha fornito ai fornitori di servizi di pagamento dati più completi a supporto delle attività di screening, determinazione dei prezzi e riconciliazione. Tuttavia, gli utenti non hanno ricevuto tutti i benefici attesi, poiché i costi delle rimesse internazionali sono aumentati al 4% nel 2025, rispetto al 3.2% del 2023. Questo divario crea spazio per i fornitori in grado di ridurre gli attriti, offrendo al contempo ai clienti prezzi chiari per il cambio valuta e informazioni sullo stato dei pagamenti.
Punti chiave del rapporto
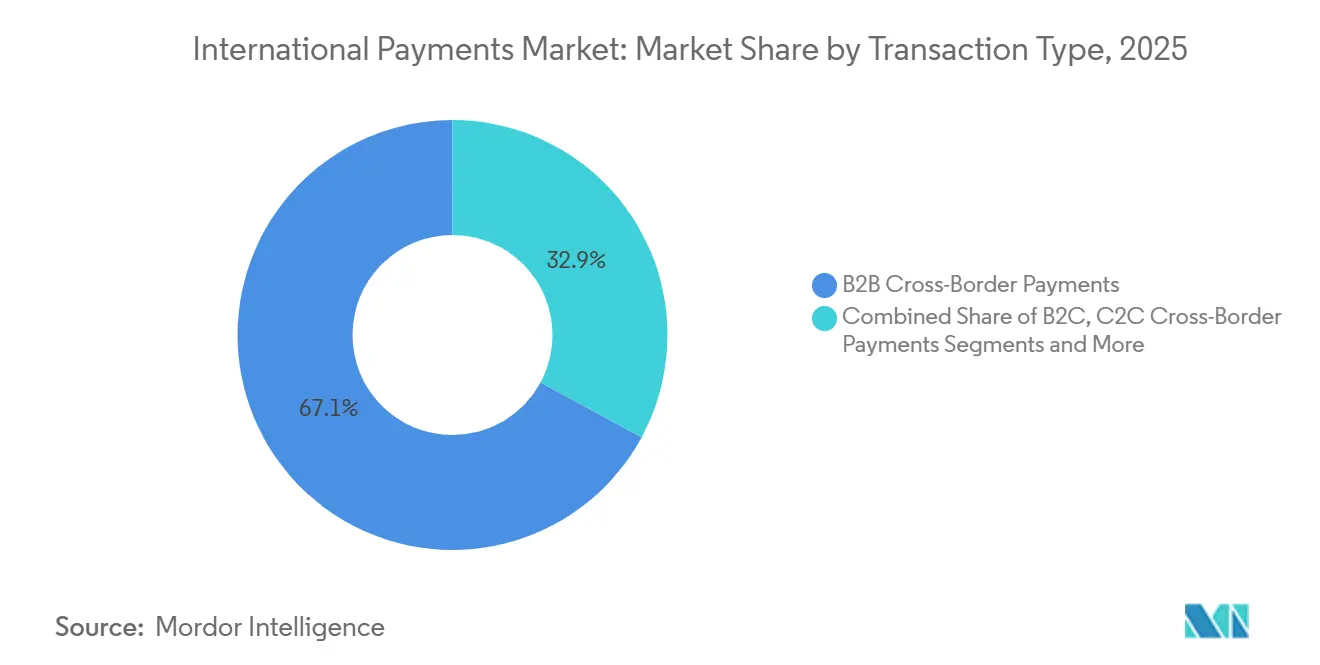
- Per tipologia di transazione, i pagamenti transfrontalieri B2B detenevano il 67.1% della quota di mercato dei pagamenti internazionali nel 2025, mentre si prevede che i pagamenti transfrontalieri C2B registreranno il CAGR più elevato, pari al 9.8%, fino al 2031.
- Per modalità di pagamento, i bonifici bancari rappresentavano il 56.6% della quota di mercato dei pagamenti internazionali nel 2025, mentre si prevede che i pagamenti in tempo reale e i trasferimenti da conto a conto cresceranno a un tasso annuo composto (CAGR) dell'11.3% fino al 2031.
- Per tipologia di utente finale, nel 2025 le grandi imprese detenevano il 41.7% della quota di mercato dei pagamenti internazionali, mentre si prevede che le PMI cresceranno a un tasso annuo composto del 10.4% fino al 2031.
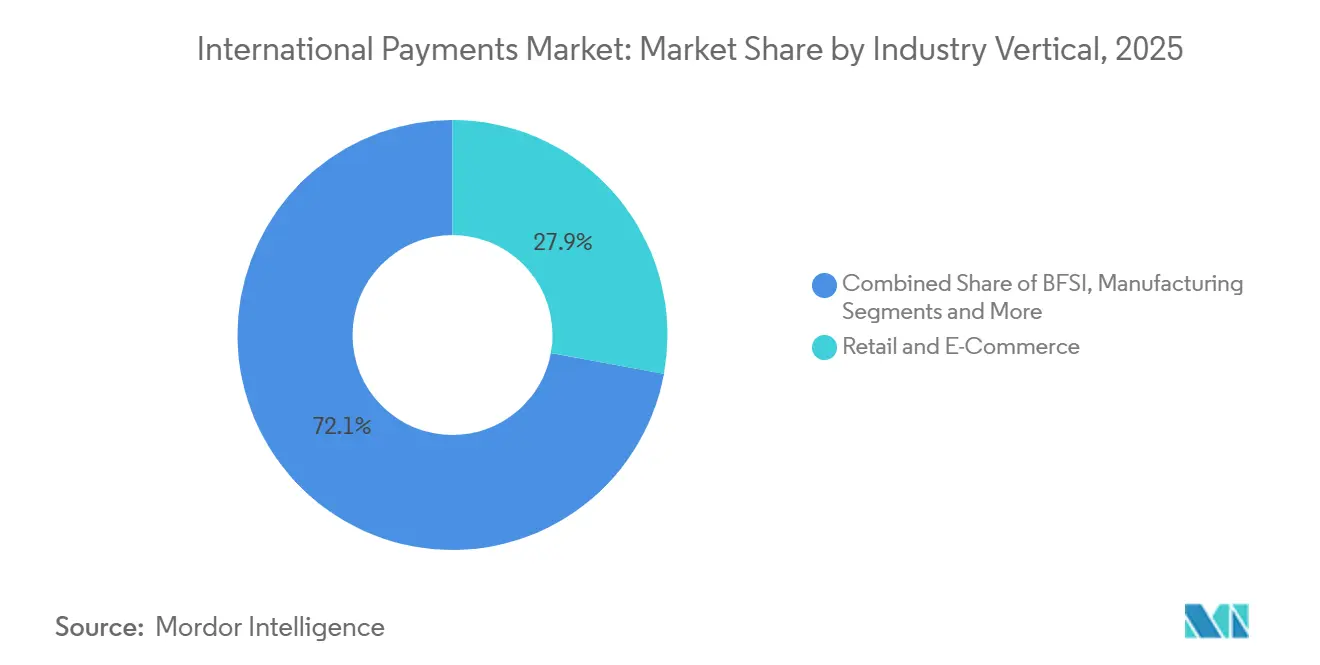
- Per settore verticale, il commercio al dettaglio e l'e-commerce detenevano il 27.9% della quota di mercato dei pagamenti internazionali nel 2025 e saranno anche il settore a più rapida crescita fino al 2031.
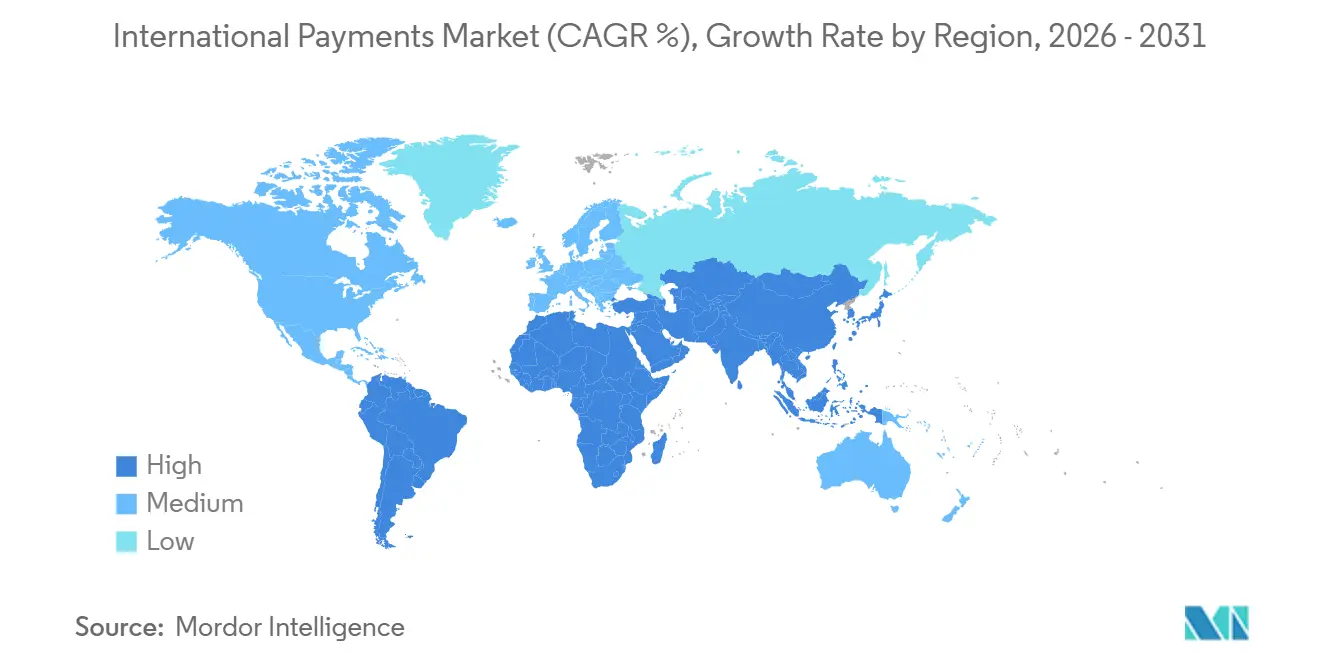
- Dal punto di vista geografico, nel 2025 l'Europa deteneva il 31.6% della quota di mercato dei pagamenti internazionali, mentre si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto (CAGR) dell'8.9% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei pagamenti internazionali.
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Domanda di pagamenti transfrontalieri in tempo reale nel commercio. | + 1.8% | Presente a livello globale, con una presenza concentrata in Asia-Pacifico, Europa e Nord America. | A breve termine (≤ 2 anni) |
| Pagamenti integrati negli ecosistemi del commercio digitale | + 0.9% | Globale, guidato da Asia-Pacifico e Nord America | Medio termine (2-4 anni) |
| Richiesta di trasparenza dei costi, visibilità dei tassi di cambio e tracciabilità. | + 0.7% | A livello globale, in particolare nei corridoi ad alto volume in Nord America ed Europa. | Medio termine (2-4 anni) |
| Infrastruttura abilitata tramite API e reti di insediamento alternative | + 0.8% | Globale, con adozione anticipata in Asia-Pacifico ed Europa | Medio termine (2-4 anni) |
| Pagamenti transfrontalieri per lavoratori e creatori globali | + 0.6% | Regione Asia-Pacifico, con ripercussioni in Medio Oriente, Africa e Sud America. | Medio termine (2-4 anni) |
| Soluzioni aziendali multivaluta per la gestione della tesoreria e della liquidità. | + 0.5% | Nord America, Europa, Singapore e Hong Kong | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
La domanda di pagamenti transfrontalieri in tempo reale rimodella la liquidazione degli scambi commerciali.
La domanda di regolamento quasi istantaneo si è estesa oltre le rimesse dei consumatori, raggiungendo il finanziamento del commercio. Il mercato internazionale dei pagamenti sta rispondendo a questa domanda con sistemi di pagamento istantaneo interconnessi. Più di 80 paesi avevano implementato sistemi nazionali di pagamento rapido e i collegamenti transfrontalieri tra questi sistemi superavano i 500 nel 2025. La Banca Centrale Europea ha rilevato che il collegamento dei sistemi di pagamento rapido può aumentare il commercio bilaterale del 4% [1] Banca Centrale Europea, “Sbloccare il potenziale commerciale: i vantaggi del miglioramento dei pagamenti transfrontalieri”, Bollettino economico della BCE, ecb.europa.eu . SWIFT ha riferito che l'80% del tempo di transito dei pagamenti transfrontalieri si verifica dopo che un pagamento lascia la sua rete, durante l'elaborazione da parte dell'istituto beneficiario. Bank of America ha annunciato nel giugno 2026 una soluzione in tempo reale che collega SPEI in Messico, Faster Payments nel Regno Unito e UPI in India, dimostrando perché l'interoperabilità dell'ultimo miglio è diventata un'area centrale di competizione.
L'integrazione dei pagamenti internazionali si rafforza nel commercio digitale.
L'integrazione dei pagamenti transfrontalieri in piattaforme software, marketplace e strumenti SaaS sta ampliando il gruppo di aziende che competono per i ricavi delle transazioni. Worldpay ha segnalato un'ampia adozione della finanza integrata tra i commercianti di e-commerce globali nel 2026, con un numero crescente di commercianti che utilizzano livelli di pagamento nativi della piattaforma anziché gateway separati. Questo modello consente alle piattaforme di trattenere i ricavi in valuta estera, il flusso di cassa e i dati delle transazioni che in precedenza rimanevano in mano a fornitori di servizi di pagamento specializzati. Il mercato dei pagamenti internazionali sta quindi diventando sempre più dipendente dalla distribuzione del software e dalle capacità di acquisizione locali. I fornitori stanno sviluppando servizi che combinano la gestione dei conti, l'acquisizione e la conversione di valuta estera in un unico livello API. I commercianti necessitano di metodi, valute e conferme di pagamento localizzati quando vendono oltre confine.
La trasparenza dei costi e la visibilità sui tassi di cambio favoriscono la differenziazione competitiva.
La visibilità dei costi rimane una preoccupazione fondamentale per le aziende e i consumatori che inviano fondi oltre confine, e il mercato dei pagamenti internazionali è sotto pressione per rendere visibile ogni commissione prima dell'invio dei fondi. Quasi un terzo dei pagamenti transfrontalieri ha un costo superiore al 3% del valore della transazione e solo il 40% delle transazioni B2B internazionali si è concluso entro 1 giorno lavorativo nell'aprile 2025. Il Financial Stability Board ha segnalato che i costi delle rimesse sono aumentati tra il 2023 e il 2025 nonostante il più ampio sforzo di modernizzazione [2] Financial Stability Board, “Recommendations for Regulating and Supervising Bank and Non-Bank Payment Service Providers Offering Cross-Border Payment Services,” Financial Stability Board, fsb.org . I margini di cambio rimangono un elemento importante del costo per l'utente finale, soprattutto quando la commissione di transazione dichiarata è bassa. Il mercato dei pagamenti internazionali premia i fornitori che mostrano tassi, commissioni e tempi di consegna prima che un cliente avvii un pagamento. Una maggiore trasparenza può migliorare la pianificazione del flusso di cassa delle PMI e aiuta a spiegare perché i clienti spostano le proprie attività dalle banche tradizionali quando le alternative offrono tassi più chiari.
Infrastruttura abilitata tramite API e reti di insediamento alternative
Il mercato dei pagamenti internazionali si sta spostando da modelli basati esclusivamente sulla corrispondenza verso piattaforme che combinano interfacce di programmazione delle applicazioni (API), infrastrutture di pagamento locali e opzioni di regolamento alternative. Wise ha elaborato un volume di transazioni transfrontaliere pari a 243.5 miliardi di dollari nell'anno fiscale 2026, con un aumento del 31% rispetto all'anno precedente, e ha registrato un fatturato netto di 2.5 miliardi di dollari. Questi risultati dimostrano il valore operativo di un'infrastruttura diretta rispetto a un modello basato unicamente sull'instradamento dei pagamenti. Il mercato dei pagamenti internazionali richiederà comunque controlli di livello bancario, poiché il regolamento alternativo non elimina gli obblighi relativi all'identificazione, alla verifica e alla gestione delle controversie dei clienti. I fornitori che integrano questi controlli nelle proprie API possono servire sia banche che clienti non bancari senza dover creare un livello di conformità separato.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Quadri normativi e di conformità globali frammentati | -0.8% | A livello globale, con particolare intensità in Medio Oriente e Africa, nei paesi del corridoio Asia-Pacifico e nei flussi transatlantici. | A lungo termine (≥ 4 anni) |
| Volatilità dei tassi di cambio e pressione sui prezzi | -0.7% | Globale, intensificato nei mercati emergenti e nei corridoi interessati dalle tariffe | Medio termine (2-4 anni) |
| Rischi di frode, antiriciclaggio e conformità alle sanzioni | -0.6% | Globale, con elevati oneri di conformità nell'UE, negli Stati Uniti e nei corridoi corrispondenti. | Medio termine (2-4 anni) |
| Dipendenza storica dal sistema bancario di corrispondenza in determinati corridoi | -0.5% | Medio Oriente e Africa, paesi insulari del Pacifico e corridoi sudamericani selezionati | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Quadri normativi e di conformità globali frammentati
La frammentazione normativa rimane un ostacolo persistente per il mercato internazionale dei pagamenti, poiché ogni corridoio può prevedere norme separate in materia di licenze, dati e condotta. Il Financial Stability Board ha pubblicato raccomandazioni nel dicembre 2024 per un approccio più coerente alla regolamentazione dei fornitori di servizi bancari e non bancari, ma i tempi di adozione a livello nazionale continuano a differire. La legge giapponese sui regolamenti dei pagamenti, nella sua versione modificata, è entrata in vigore nel 2026 e considera alcuni servizi di agenzie di riscossione transfrontaliere come transazioni in valuta estera che richiedono la registrazione dei trasferimenti di denaro. Il Regolamento UE sui pagamenti istantanei offre un quadro normativo più comune, sebbene il suo obbligo di ricezione per diversi paesi extra-eurozona sia entrato in vigore solo il 9 aprile 2026. Le grandi banche possono ripartire i costi legali e di sistema su un maggior numero di corridoi, mentre i fornitori più piccoli devono affrontare costi per transazione più elevati. Questa differenza può rallentare l'ingresso nei corridoi a basso volume, anche laddove vi sia una chiara domanda di pagamenti più veloci.
Rischi crescenti in materia di frode, antiriciclaggio e conformità alle sanzioni
L'esposizione alla criminalità finanziaria aumenta con l'incremento del volume dei pagamenti transfrontalieri e l'accorciamento dei cicli di regolamento. Nel 2025, SWIFT ha testato tecnologie di intelligenza artificiale e di tutela della privacy con 13 banche globali, utilizzando 10 milioni di transazioni di prova, e ha riscontrato che i modelli di rilevamento collaborativi erano due volte più efficaci rispetto agli approcci gestiti da una singola istituzione. Nel giugno 2025, la Financial Action Task Force (FATF) ha rivisto i propri standard per richiedere informazioni più rigorose sull'originatore e sul beneficiario per determinati trasferimenti superiori a 1,000 dollari USA o 1,000 euro. Il quadro normativo UE sui pagamenti istantanei limita il controllo delle sanzioni a livello di transazione per i trasferimenti istantanei coperti, poiché controlli ripetuti potrebbero rallentare il pagamento. Le istituzioni devono invece rafforzare il controllo e il monitoraggio dei clienti prima del trasferimento dei fondi. Ciò aumenta i costi di acquisizione clienti e può escludere le piccole imprese o i clienti con accesso limitato ai servizi bancari, qualora i fornitori non siano in grado di valutare il rischio in modo efficiente.
Analisi del segmento
Per tipologia di transazione: il B2B mantiene la leadership in termini di volume, mentre il C2B si espande.
Nel 2025, i pagamenti transfrontalieri B2B rappresentavano il 67.1% della quota di mercato dei pagamenti internazionali, confermandosi come la tipologia di transazione principale per la liquidazione commerciale, il finanziamento della catena di approvvigionamento e le attività di tesoreria aziendale. Questo segmento del mercato dei pagamenti internazionali rimane centrale per le operazioni commerciali globali. Le grandi imprese e gli istituti finanziari continuano a utilizzare reti di corrispondenti bancarie per i trasferimenti di elevato valore, dove i controlli e le condizioni di credito sono fondamentali. Il settore dei pagamenti internazionali si affida ancora a questa struttura perché le relazioni dirette con i conti correnti rimangono preziose. Le piccole imprese si stanno spostando più rapidamente verso fornitori che offrono coordinate bancarie locali, accesso diretto ai sistemi di pagamento, prezzi di cambio trasparenti e procedure di riconciliazione semplificate.
Si prevede che i pagamenti transfrontalieri C2B saranno la tipologia di transazione in più rapida crescita, con un CAGR del 9.8% dal 2026 al 2031. Questa crescita è dovuta ai consumatori dell'Asia-Pacifico e del Sud America che acquistano servizi e beni digitali da commercianti in Europa e Nord America. Le transazioni UPI transfrontaliere sono aumentate di 20 volte, superando le 755,000 nell'anno fiscale 2025 in India, e hanno raggiunto quota 601,000 nei primi 4 mesi dell'anno fiscale 2026. A quel punto, l'India aveva esteso l'accettazione di UPI a 7 paesi. Il B2C supporta l'e-commerce e la gestione degli stipendi internazionali, mentre il C2C rimane importante per le rimesse e potrebbe rappresentare un primo scenario per l'utilizzo delle stablecoin.
Per metodo di pagamento: i bonifici bancari sono in testa, mentre le comunicazioni ferroviarie in tempo reale guadagnano terreno.
Nel 2025, i bonifici bancari detenevano il 56.6% della quota di mercato dei pagamenti internazionali, a testimonianza del loro ruolo nei pagamenti all'ingrosso, interbancari e societari. Il sistema di corrispondenza bancaria rimane importante per i pagamenti di importo elevato, dove i partecipanti necessitano di accordi consolidati di credito e liquidità. Le carte e i portafogli digitali continuano a essere fondamentali per le attività C2B e C2C, mentre l'integrazione con i sistemi di acquiring locali e i portafogli digitali riduce la dipendenza da un unico circuito di carte.
Si prevede che i pagamenti in tempo reale e i trasferimenti da conto a conto cresceranno a un CAGR dell'11.3% fino al 2031, il tasso più alto tra i metodi di pagamento. La loro espansione sta cambiando il mix di servizi all'interno del mercato dei pagamenti internazionali. Il loro utilizzo è supportato dalla regolamentazione e dalla domanda di conferma immediata. I volumi dei bonifici istantanei SEPA sono aumentati dal 16% dei bonifici nella seconda metà del 2024 al 35% nel primo trimestre del 2026 [3] Société Générale, “Instant Payments in Europe: Who to Take Inspiration From,” Société Générale Wholesale Banking, wholesale.banking.societegenerale.com . I minori costi infrastrutturali esercitano pressione sui ricavi per pagamento. Gli operatori storici devono investire nelle nuove infrastrutture e al contempo rivedere i modelli di prezzo progettati per processi più lenti.
Per utente finale: le grandi imprese sono in testa, mentre le PMI ottengono l'accesso
Nel 2025, le grandi imprese detenevano il 41.7% della quota di mercato dei pagamenti internazionali, poiché gestiscono transazioni commerciali di alto valore, operazioni di copertura e requisiti di tesoreria multivaluta. Rimangono clienti importanti in tutto il mercato dei pagamenti internazionali. Possono utilizzare sistemi di tesoreria dedicati e rapporti bancari per ottenere prezzi specializzati e supporto operativo. Kyriba serve oltre 4,000 multinazionali e nel luglio 2026 ha stretto una partnership con Merge per connettere i clienti di tesoreria a un'infrastruttura di pagamento in stablecoin regolamentata [4] Kyriba, “Kyriba & Merge: Regulated Stablecoin Payments for Treasury,” Kyriba, kyriba.com . Anche gli istituti finanziari generano volumi considerevoli attraverso il correspondent banking, i fondi, le assicurazioni e altre attività istituzionali.
Si prevede che le PMI cresceranno a un tasso annuo composto del 10.4% fino al 2031 e rappresentano un gruppo commerciale sempre più importante. Mastercard prevede che il valore dei pagamenti transfrontalieri delle PMI aumenterà del 54%, passando da 13.8 miliardi di dollari nel 2024 a 21.2 miliardi di dollari entro il 2032. La concessione di licenze transfrontaliere agli aggregatori di pagamento in India ha sostenuto l'attività nell'Asia meridionale, dove le esportazioni delle micro, piccole e medie imprese (MSME) sono aumentate da 43.9 miliardi di dollari nell'anno fiscale 2021 a 137.6 miliardi di dollari nell'anno fiscale 2025. Il numero di esportatori MSME è più che triplicato nello stesso periodo. I fornitori di fintech competono offrendo conti locali, accesso diretto ai pagamenti, visibilità sui tassi di cambio e regolamenti più rapidi senza la necessità di più banche.
Per settore verticale: il commercio al dettaglio e l'e-commerce uniscono scala e crescita
Nel 2025, il commercio al dettaglio e l'e-commerce rappresentavano il 27.9% della quota di mercato dei pagamenti internazionali e manterranno un forte slancio di crescita fino al 2031. Questo settore comprende acquisti dei consumatori, pagamenti ai commercianti, portafogli digitali, carte e trasferimenti da conto a conto in numerosi paesi. Il mercato dei pagamenti internazionali trae vantaggio dall'offerta da parte dei commercianti di metodi di pagamento adatti alle preferenze dei clienti in ciascun paese. La visualizzazione in valuta locale, la conferma del pagamento e la connessione ai portafogli digitali rimangono requisiti essenziali per i pagamenti transfrontalieri.
Il settore bancario e finanziario (BFSI) genera ingenti volumi di transazioni derivanti da regolamenti interbancari, indennizzi assicurativi e gestione patrimoniale, sebbene i ricavi siano soggetti a pressioni sui costi. La domanda manifatturiera è legata alle catene di approvvigionamento e alla copertura del rischio di cambio quando le misure tariffarie incidono sulle valute. Reuters ha riportato nell'aprile 2025 che le multinazionali statunitensi hanno esteso le coperture valutarie in risposta alla volatilità legata ai dazi. I settori IT e delle telecomunicazioni generano flussi frequenti ma di minor valore derivanti da abbonamenti SaaS, commissioni API e servizi cloud. I settori viaggi, ospitalità e media aggiungono domanda attraverso pagamenti tramite portafogli digitali, licenze di contenuti, streaming e compensi per i creatori di contenuti.
Analisi geografica
Nel 2025, l'Europa deteneva il 31.6% della quota di mercato dei pagamenti internazionali, grazie al SEPA, agli scambi intraregionali e ai consolidati hub all'ingrosso nel Regno Unito, in Germania e in Francia. I bonifici istantanei SEPA hanno rappresentato il 35% del totale dei bonifici nel primo trimestre del 2026. Wero e i sistemi nazionali di trasferimento da conto a conto come Bizum, Blik e Bancomat stanno rafforzando le opzioni di pagamento al dettaglio incentrate sul mercato interno. Il mercato dei pagamenti internazionali in Europa si sta muovendo verso una maggiore interoperabilità tra i sistemi di pagamento istantaneo. Le normative UE influenzeranno anche il modo in cui i fornitori non bancari svilupperanno le operazioni di conformità e regolamento in tutta la regione.
Il Nord America genera la seconda quota maggiore di flussi di pagamenti internazionali, con gli Stati Uniti che rimangono centrali per la liquidazione in USD dei trasferimenti aziendali e dei consumatori. Nel 2025, il dollaro statunitense ha rappresentato oltre il 50% del valore dei pagamenti internazionali SWIFT, la quota più alta da quando SWIFT ha modificato la sua metodologia a metà del 2023. Il sistema in tempo reale pianificato dal Canada potrebbe creare un corridoio interno che in seguito supporterebbe i collegamenti con gli Stati Uniti. Il sistema SPEI messicano riveste un'importanza strategica per i pagamenti aziendali e le rimesse lungo il corridoio Stati Uniti-Messico. L'annuncio di Bank of America del giugno 2026 ha collegato questo corridoio ad altri sistemi di pagamento rapido. Il Sud America ha un ruolo assoluto minore, ma il sistema Pix brasiliano fornisce un'ampia base interna per potenziali collegamenti bilaterali con i partner commerciali. Il mercato dei pagamenti internazionali può crescere laddove i sistemi nazionali maturi acquisiscono una pratica interoperabilità transfrontaliera.
Si prevede che la regione Asia-Pacifico crescerà a un tasso di crescita annuo composto (CAGR) dell'8.9% fino al 2031, registrando la più rapida espansione tra le aree geografiche del mercato dei pagamenti internazionali. I suoi collegamenti di pagamento nazionali offrono al mercato dei pagamenti internazionali una base più ampia per la connettività regionale. I flussi transfrontalieri al dettaglio dalla regione hanno raggiunto i 13.5 miliardi di dollari nel 2025 e si prevede che raggiungeranno i 24 miliardi di dollari entro il 2033. Il sistema CIPS cinese ha elaborato 175.49 miliardi di CNY, equivalenti a 24.45 miliardi di dollari, nel 2024 e ha ampliato il numero delle istituzioni partecipanti a 1,683 entro maggio 2025, mentre il collegamento UPI-PayNow di Singapore supporta rimesse, pagamenti ai commercianti e spese di viaggio. Il traffico di pagamenti in Africa è cresciuto in media di oltre l'8% all'anno tra il 2018 e il 2024, con gli Emirati Arabi Uniti e l'Arabia Saudita che fungono da importanti hub per le rimesse dell'Asia meridionale e i flussi aziendali intra-GCC.
Panorama competitivo
Il mercato dei pagamenti internazionali è moderatamente concentrato nel settore bancario all'ingrosso e frammentato nei servizi al dettaglio e per le PMI. JPMorgan Chase, Citi, HSBC, BNY Mellon e Standard Chartered hanno consolidato la propria presenza nei flussi aziendali e istituzionali di alto valore attraverso reti di corrispondenti e servizi di tesoreria. Visa e Mastercard continuano a controllare importanti circuiti di pagamento e carte di credito rivolti ai consumatori, utilizzati nelle transazioni C2B e C2C. Lo standard ISO 20022 è ormai una funzionalità di base, poiché oltre il 97% dei messaggi SWIFT era migrato a tale standard nel 2025, spostando la concorrenza verso servizi basati su questi dati, tra cui il controllo delle sanzioni, la determinazione dei prezzi dei cambi e la riconciliazione automatizzata. Citi ha lanciato il servizio di compensazione USD 24 ore su 24, 7 giorni su 7 con Citi Token Services nel luglio 2026, consentendo la liquidazione transfrontaliera in USD quasi in tempo reale per Siam Commercial Bank.
Le aziende fintech concorrenti si concentrano principalmente sulle PMI e sulle medie imprese che desiderano accedere ai propri conti, disporre di connessioni di pagamento locali e avere prezzi trasparenti tramite un'unica interfaccia. Nel 2026, Airwallex vantava quasi 90 licenze regolamentari in 50 mercati e connessioni dirette con reti locali in oltre 120 paesi. I risultati di Wise per l'anno fiscale 2026 hanno mostrato una crescita del 31% nel volume delle transazioni transfrontaliere e la partnership siglata nell'aprile 2026 con Capitec ha esteso le funzionalità di pagamento transfrontaliero istantaneo a un'ampia base di clienti bancari sudafricani. Visa e UnionPay International hanno raggiunto un accordo nel febbraio 2026 per consentire il trasferimento di denaro verso la Cina continentale tramite Visa Direct. Queste mosse dimostrano che la posizione competitiva dipende sia dalla capacità di raggiungere i consumatori sia dall'accesso a infrastrutture di pagamento nazionali regolamentate.
Le aree di maggiore opportunità rimangono la regolamentazione dei pagamenti in stablecoin per le attività di tesoreria, i pagamenti istantanei da banca a wallet e la copertura del rischio di cambio basata su API per le piccole imprese, soprattutto laddove l'accesso alle banche corrispondenti è diminuito o l'utilizzo dei wallet ha superato l'interoperabilità bancaria. Ant International, Standard Chartered e SWIFT hanno avviato test di produzione nell'agosto 2025 per un servizio di pagamento da banca a wallet ISO 20022 tramite Alipay+. Nium e Circle hanno stretto una partnership nel maggio 2026 per collegare i pagamenti in USDC con i pagamenti in valuta locale in oltre 190 paesi e 100 valute. Questi esempi dimostrano che banche, reti e società fintech collaborano sempre più spesso, con ciascuna parte che controlla una diversa fase della catena di pagamento.
Leader del settore dei pagamenti internazionali
Visa Inc.
Mastercard Incorporata
Western Union Holdings, Inc.
MoneyGram International, Inc.
PLC saggio
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: Citigroup Inc. e Siam Commercial Bank hanno lanciato la soluzione integrata di compensazione in USD 24 ore su 24, 7 giorni su 7 e i servizi di tokenizzazione di Citi, con SCB che è diventata la prima istituzione finanziaria globale cliente di Citi per questo servizio. Il sistema tokenizza i depositi attraverso la rete di Citi e consente la liquidazione in USD quasi in tempo reale, 24 ore su 24.
- Giugno 2026: Bank of America ha annunciato una soluzione di pagamenti transfrontalieri in tempo reale per clienti aziendali, commerciali e istituzioni finanziarie, con connessione a SPEI in Messico, Faster Payments nel Regno Unito e UPI in India. Il servizio supporta pagamenti internazionali di elevato volume e basso valore tramite API SWIFT o CashPro.
- Maggio 2026: Nium (infrastruttura di pagamento) e Circle (piattaforma per stablecoin) hanno stretto una partnership per collegare il regolamento della stablecoin USDC con i pagamenti finali in oltre 190 paesi e 100 valute.
- Aprile 2026: Wise Platform è entrata nel mercato sudafricano grazie a una partnership con Capitec, estendendo la possibilità di effettuare pagamenti transfrontalieri istantanei a oltre la metà della popolazione adulta sudafricana.
Ambito del rapporto sul mercato globale dei pagamenti internazionali
Il mercato internazionale dei pagamenti (International Payments Market, IPA) è l'ecosistema globale che consente a individui, imprese e istituzioni finanziarie di trasferire, ricevere e regolare fondi oltre i confini nazionali, comprendendo rimesse, commercio elettronico transfrontaliero, pagamenti commerciali internazionali, trasferimenti aziendali e altre transazioni tramite banche, circuiti di carte, processori di pagamento, fintech e piattaforme di pagamento digitali.
Il mercato dei pagamenti internazionali è segmentato per tipologia di transazione (pagamenti transfrontalieri B2B e altro), metodo di pagamento (bonifici bancari, carte e altro), utente finale (grandi imprese, PMI, istituti finanziari, consumatori), settore verticale (vendita al dettaglio/e-commerce, servizi finanziari e assicurativi, industria manifatturiera e altro) e area geografica (Nord America, Sud America, Europa, APAC, Medio Oriente e Africa). Le previsioni di mercato sono fornite in termini di valore (USD).
| Pagamenti transfrontalieri B2B |
| Pagamenti transfrontalieri B2C |
| Pagamenti transfrontalieri C2C |
| Pagamenti transfrontalieri C2B |
| Bonifici bancari |
| Carte |
| Portafogli digitali |
| Pagamenti in tempo reale e pagamenti da conto a conto |
| Altri metodi di pagamento |
| Grandi imprese |
| Piccole e medie imprese |
| Istituzioni finanziarie |
| Consumatori individuali |
| Vendita al dettaglio ed e-commerce |
| BFSI |
| Produzione |
| IT e telecomunicazioni |
| Viaggi e ospitalità |
| Media and Entertainment |
| Altri verticali del settore |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Australia | |
| Indonesia | |
| Tailandia | |
| Malaysia | |
| Singapore | |
| Vietnam | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Turchia | |
| Sud Africa | |
| Egitto | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di transazione | Pagamenti transfrontalieri B2B | |
| Pagamenti transfrontalieri B2C | ||
| Pagamenti transfrontalieri C2C | ||
| Pagamenti transfrontalieri C2B | ||
| Per metodo di pagamento | Bonifici bancari | |
| Carte | ||
| Portafogli digitali | ||
| Pagamenti in tempo reale e pagamenti da conto a conto | ||
| Altri metodi di pagamento | ||
| Per utente finale | Grandi imprese | |
| Piccole e medie imprese | ||
| Istituzioni finanziarie | ||
| Consumatori individuali | ||
| Per settore verticale | Vendita al dettaglio ed e-commerce | |
| BFSI | ||
| Produzione | ||
| IT e telecomunicazioni | ||
| Viaggi e ospitalità | ||
| Media and Entertainment | ||
| Altri verticali del settore | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Australia | ||
| Indonesia | ||
| Tailandia | ||
| Malaysia | ||
| Singapore | ||
| Vietnam | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Sud Africa | ||
| Egitto | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quali sono i fattori che trainano la crescita dei pagamenti internazionali?
La richiesta di regolamento in tempo reale, i servizi di pagamento integrati, i metodi di pagamento locali e una maggiore visibilità sui tassi di cambio stanno ampliando l'utilizzo di queste tecnologie nel commercio internazionale e digitale.
Quanto è grande il mercato dei pagamenti internazionali?
Si stima che il suo valore si attesti a 222.4 trilioni di dollari nel 2026 e si prevede che raggiungerà i 303.5 trilioni di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.4%.
Quale tipologia di transazione genera le attività di pagamento transfrontaliere?
Nel 2025 il settore B2B ha dominato con una quota del 67.1%, grazie al volume considerevole di pagamenti generato dalla liquidazione delle transazioni commerciali, dal finanziamento della catena di approvvigionamento e dalla tesoreria aziendale.
Quale metodo di pagamento sta crescendo più velocemente?
Si prevede che i pagamenti in tempo reale e i trasferimenti da conto a conto cresceranno a un tasso annuo composto dell'11.3% fino al 2031.
Perché le PMI stanno cambiando fornitore di servizi di pagamento transfrontalieri?
Le PMI desiderano prezzi di cambio più chiari, regolamenti più rapidi, accesso a conti locali e una gestione dei pagamenti più semplice tra i vari paesi.
Quale regione sta crescendo più rapidamente nel settore dei servizi di pagamento internazionali?
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto (CAGR) dell'8.9% fino al 2031, grazie al supporto dei collegamenti di pagamento istantaneo, dei portafogli mobili e all'espansione.


