

Dimensioni e quota del mercato globale degli inibitori dell'interleuchina
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
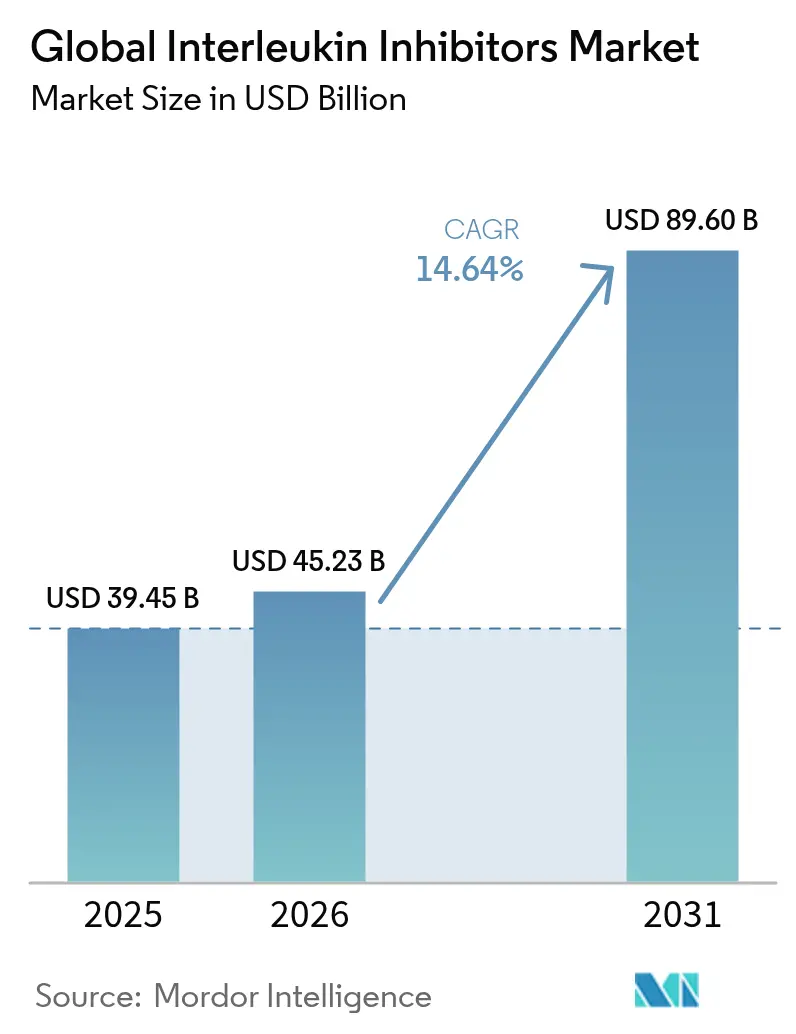
| Dimensione del mercato (2026) | 45.23 miliardo di dollari |
| Dimensione del mercato (2031) | 89.6 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 14.64% CAGR |
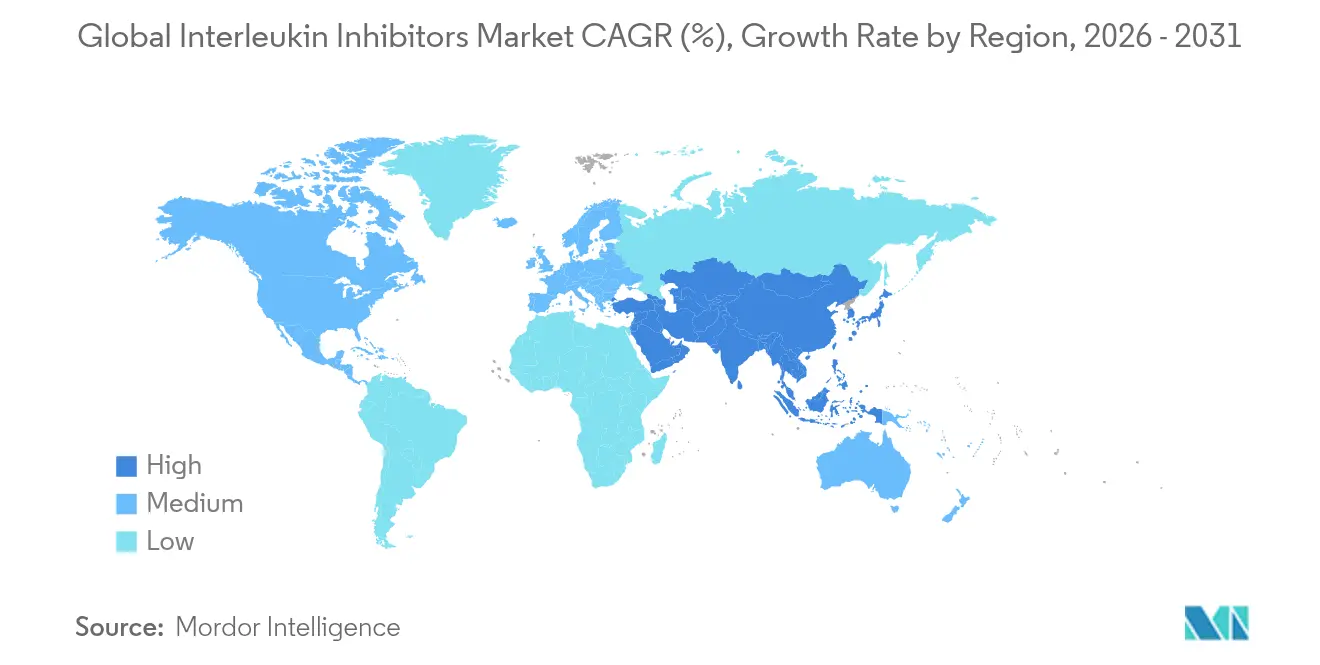
| Mercato in più rapida crescita | Nord America |
| Il mercato più grande | Asia Pacifico |
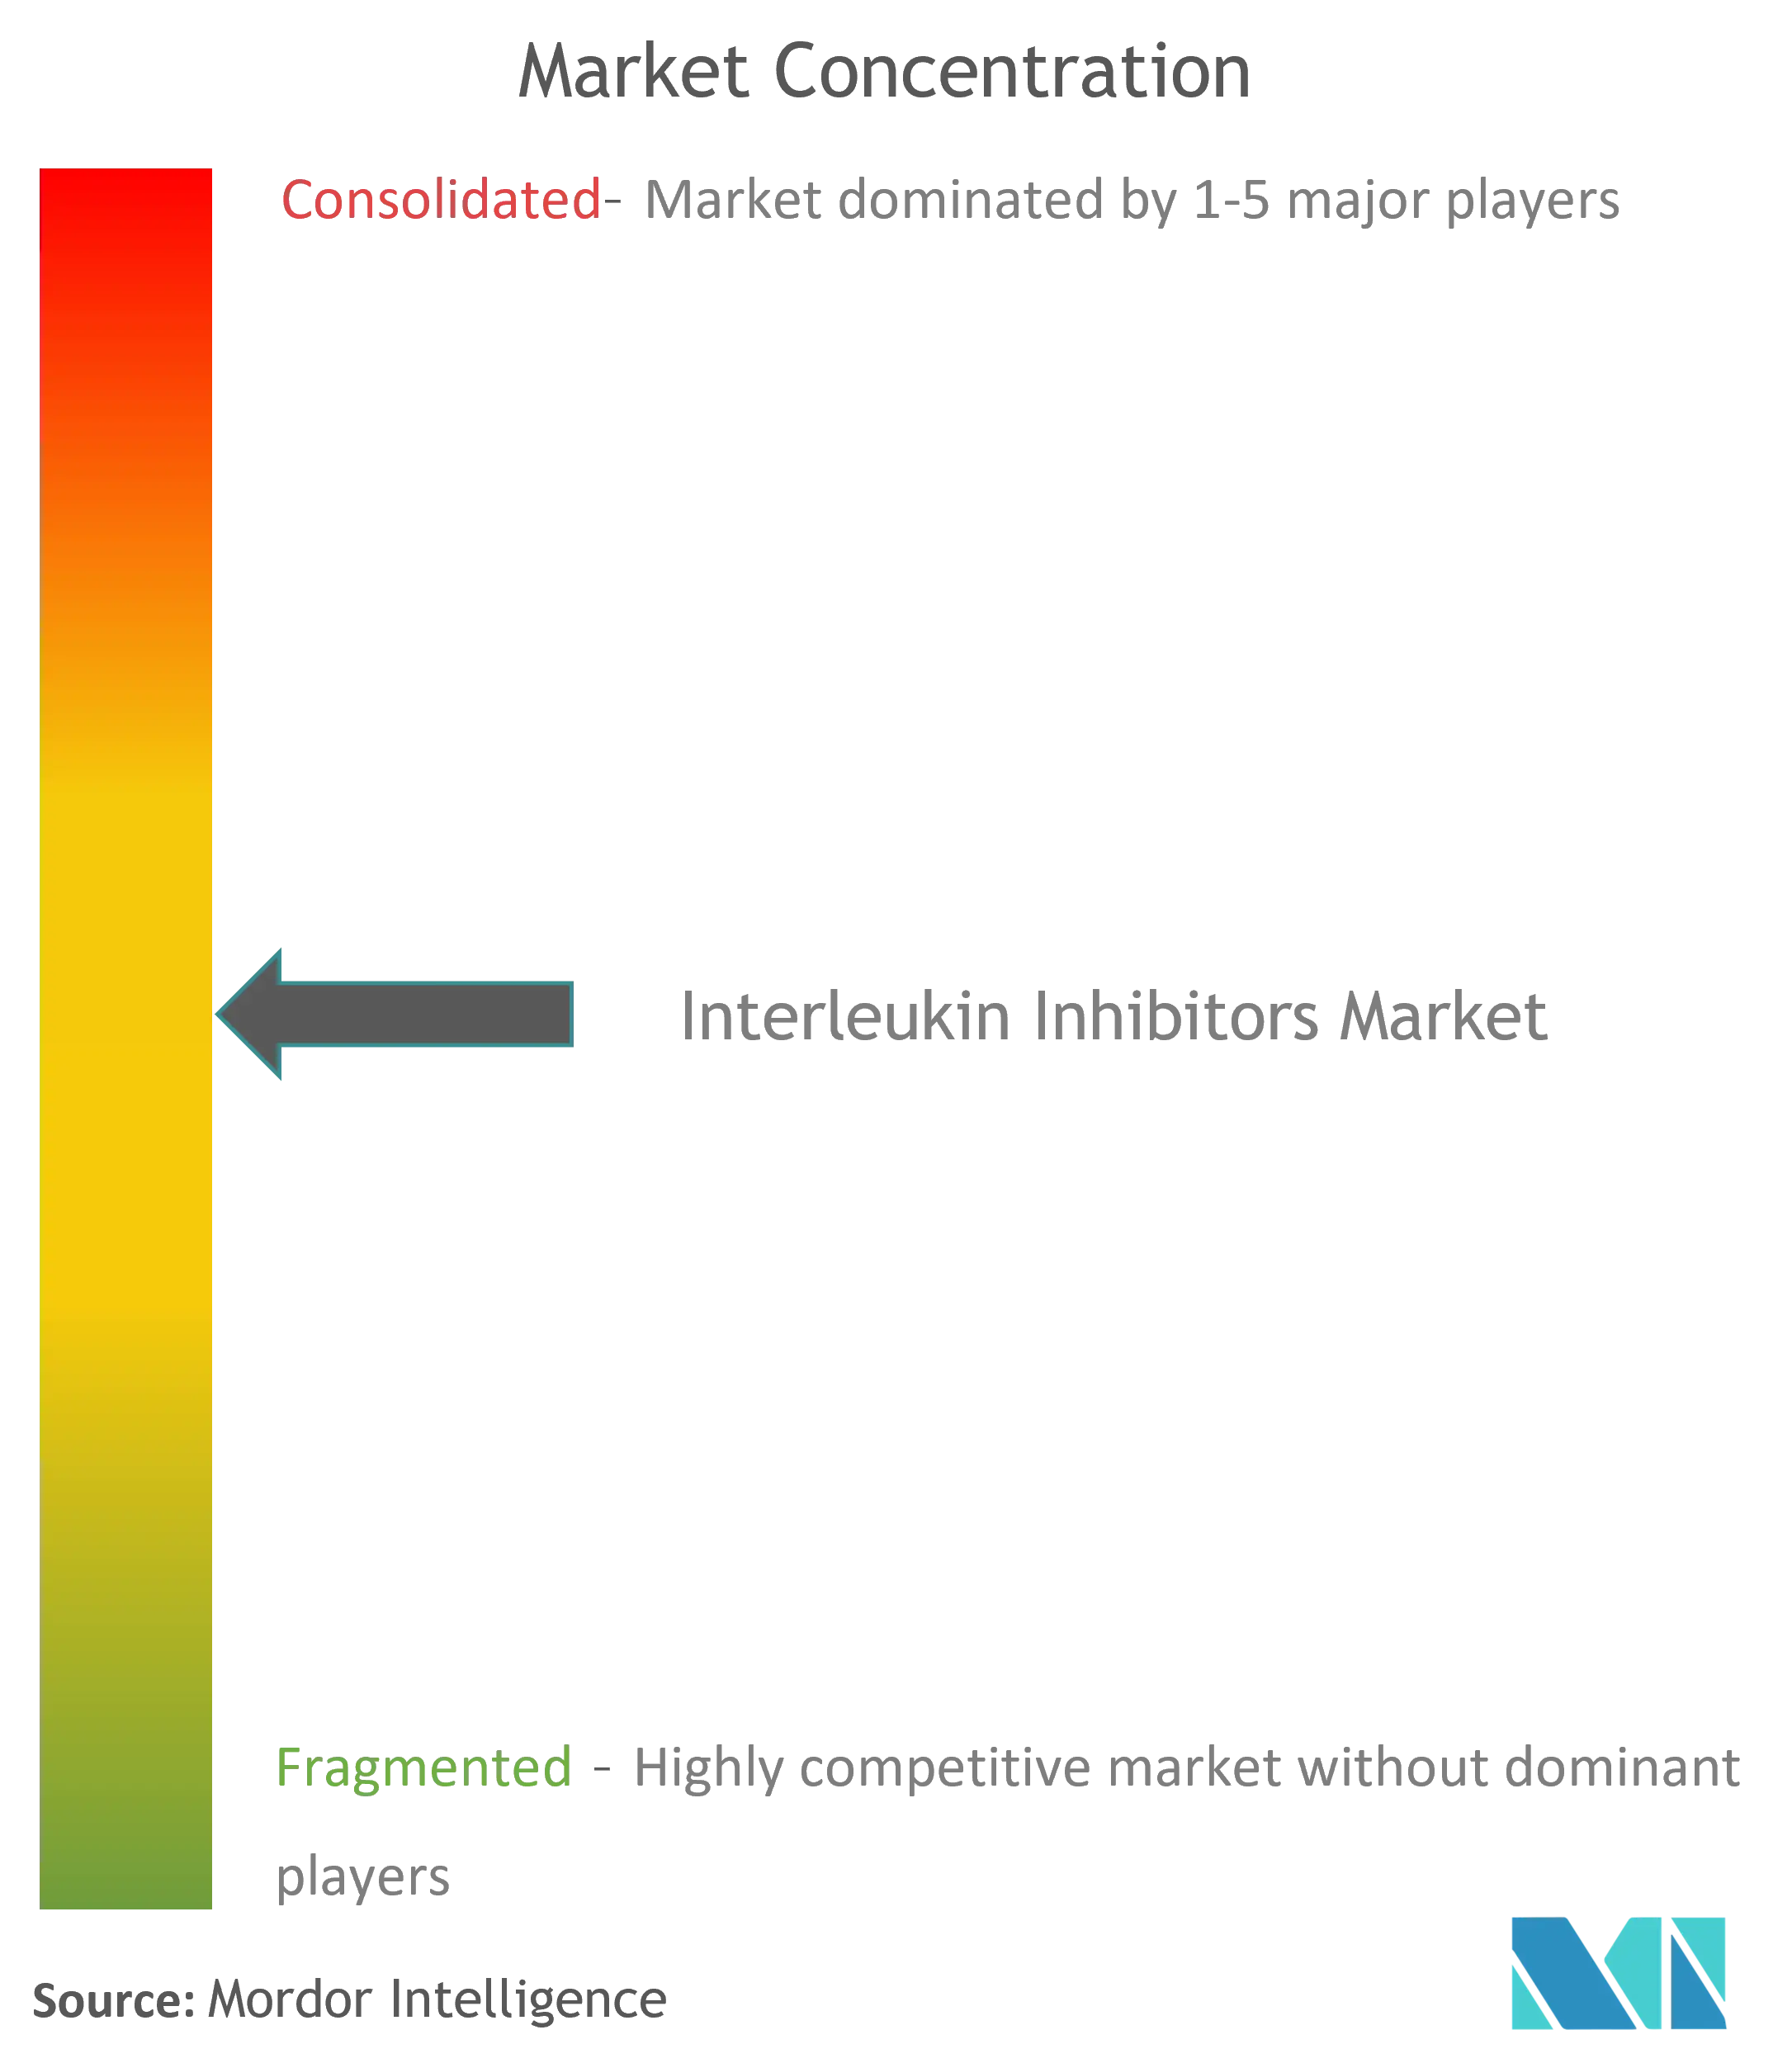
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato globale degli inibitori dell'interleuchina di Mordor Intelligence
Si stima che il mercato degli inibitori dell'interleuchina nel 2026 raggiungerà un valore di 45.23 miliardi di dollari, in crescita rispetto ai 39.45 miliardi di dollari del 2025, con proiezioni per il 2031 che indicano 89.6 miliardi di dollari, con un tasso di crescita annuo composto (CAGR) del 14.64% nel periodo 2026-2031. Questa rapida espansione consolida il mercato degli inibitori dell'interleuchina all'interno dell'immunologia tradizionale, poiché la crescente prevalenza delle malattie autoimmuni, l'allineamento dei pagatori per i farmaci biologici mirati e le approvazioni di farmaci di nuova generazione rafforzano la domanda a livello globale. La domanda è ulteriormente supportata dall'aumento globale delle patologie autoimmuni registrate, mentre la penetrazione dei biosimilari, la scoperta di farmaci assistita dall'IA e le indicazioni di successo per la tempesta di citochine da COVID-19 diversificano i flussi di entrate [1] Fonte: AbbVie Communications, “Three Ways AI Is Changing Drug Discovery at AbbVie,” AbbVie, abbvie.com . Il Nord America rimane il principale polo di generazione di ricavi, tuttavia il motore di crescita dell'Asia-Pacifico, rafforzato da migliori rimborsi e dalla produzione locale, sta riducendo il divario. Le modalità di somministrazione sottocutanea dominano le abitudini di prescrizione e continueranno a guadagnare quote di mercato grazie agli autoiniettori digitali che migliorano l'aderenza alla terapia. L'intensità competitiva è accentuata dal ciclo di scadenza dei brevetti, con i biosimilari di ustekinumab che erodono la quota di mercato del farmaco originale e preparano il terreno per una più ampia ondata di biosimilari fino al 2030.
Punti chiave del rapporto
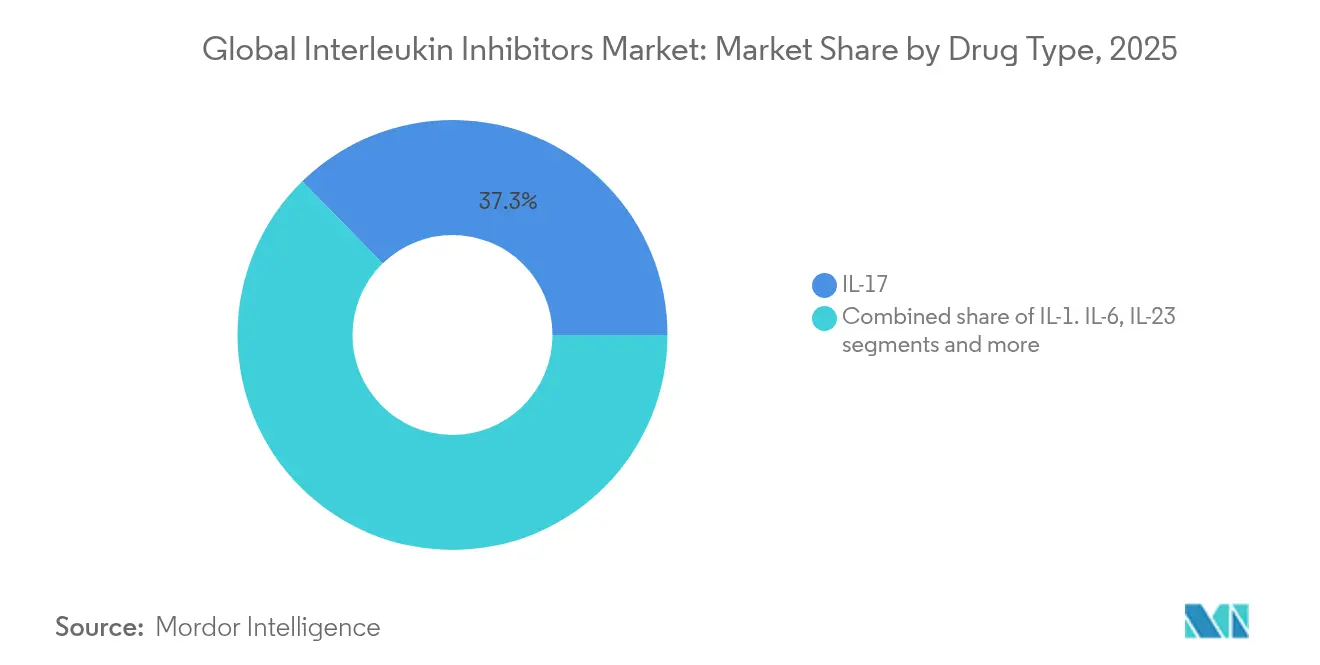
- In base alla tipologia di farmaco, gli inibitori dell'IL-17 hanno registrato una quota di fatturato del 37.32% nel 2025; si prevede che gli inibitori dell'IL-23 cresceranno a un CAGR del 15.32% entro il 2031.
- Per applicazione, la psoriasi ha conquistato il 45.74% della quota di mercato degli inibitori dell'interleuchina nel 2025, mentre si prevede che la spondilite anchilosante aumenterà a un CAGR del 15.74% fino al 2031.
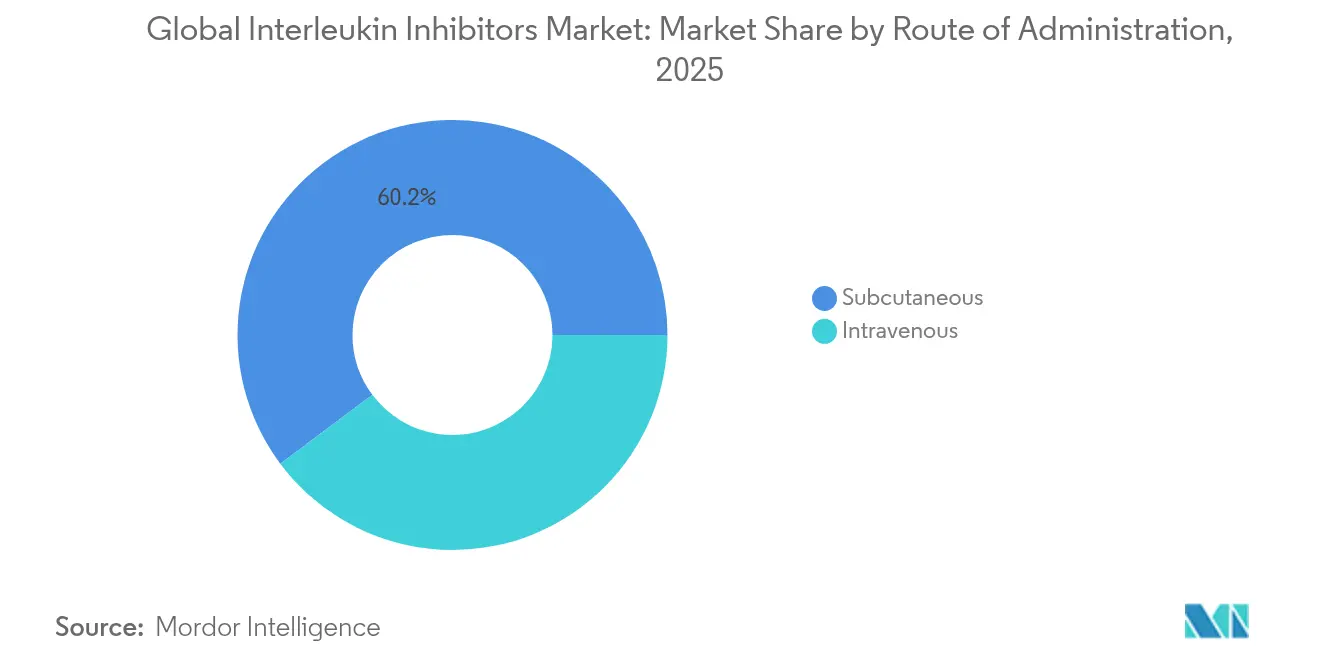
- Per quanto riguarda la via di somministrazione, la somministrazione sottocutanea ha rappresentato il 60.21% delle dimensioni del mercato degli inibitori dell'interleuchina nel 2025 e si prevede che crescerà a un CAGR del 16.05% nel periodo 2026-2031.
- In base all'utente finale, gli ospedali hanno detenuto il 56.95% dei ricavi del 2025; i programmi di assistenza domiciliare e di auto-somministrazione sono destinati a registrare il CAGR più rapido, pari al 16.18%, entro il 2031.
- In termini geografici, il Nord America ha rappresentato il 41.78% delle vendite del 2025, mentre si prevede che l'area Asia-Pacifico registrerà il CAGR più elevato, pari al 16.42%, nel periodo 2026-2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli inibitori dell'interleuchina
Analisi dell'impatto del conducente
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Prevalenza crescente di malattie autoimmuni e autoinfiammatorie | + 2.8% | Globale, con maggiore concentrazione in Nord America ed Europa | A lungo termine (≥ 4 anni) |
| Approvazioni accelerate da FDA ed EMA per i biologici IL-17/IL-23 di nuova generazione | + 2.1% | Globale, con ricadute sui mercati emergenti | Medio termine (2-4 anni) |
| Passaggio a formulazioni autoiniettabili convenienti | + 1.9% | Nord America e nucleo dell'UE, in espansione verso l'APAC | A breve termine (≤ 2 anni) |
| Ampliamento dei rimborsi nei mercati asiatici emergenti | + 1.4% | Core APAC, con i primi guadagni in Cina, India e Giappone | Medio termine (2-4 anni) |
| Scoperta di target basata sull'intelligenza artificiale per nuovi percorsi dell'interleuchina | + 0.8% | Globale, concentrato nei centri di ricerca degli Stati Uniti e dell'UE | A lungo termine (≥ 4 anni) |
| Successo clinico degli inibitori dell'IL nella tempesta citochinica grave del COVID-19 | + 0.6% | Globale, con modelli di adozione istituzionali | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Prevalenza crescente di malattie autoimmuni e autoinfiammatorie
L'incidenza globale delle malattie autoimmuni è aumentata, con condizioni come la malattia di Graves che hanno registrato la più rapida accelerazione. La maggiore prevalenza in Nord America ed Europa concentra la domanda e determina un potere di determinazione dei prezzi più elevato. Le presentazioni multimorbose creano percorsi di trattamento complessi che favoriscono i biologici ad alta specificità rispetto agli immunosoppressori ad ampio spettro. Le cliniche di reumatologia e dermatologia segnalano un crescente utilizzo di inibitori dell'interleuchina come farmaci di prima linea, riflettendo l'evoluzione delle linee guida. Una pressione epidemiologica sostenuta preserva quindi la base di fatturato a lungo termine del mercato degli inibitori dell'interleuchina.
Approvazioni accelerate da FDA ed EMA per i biologici IL-17/IL-23 di nuova generazione
Tra il 2024 e l'inizio del 2025, le autorità regolatorie hanno autorizzato diversi farmaci innovativi, tra cui bimekizumab per l'idrosadenite suppurativa e icotrokinra come primo inibitore orale del recettore dell'IL-23. I percorsi di revisione accelerati accorciano i cicli di lancio e supportano prezzi di lancio premium. L'approvazione da parte dell'EMA di quattro biosimilari di ustekinumab nel 2024 dimostra parallelamente la fiducia nella sicurezza della classe terapeutica, intensificando al contempo la concorrenza sui prezzi. Nel complesso, approvazioni più rapide aumentano la propensione dei medici a cambiare farmaco all'interno della stessa classe terapeutica quando viene dimostrata una maggiore praticità o efficacia, stimolando la crescita complessiva del mercato degli inibitori dell'interleuchina.
Passaggio a formulazioni autoiniettabili convenienti
Il 100% delle prescrizioni ora specifica l'autosomministrazione, resa possibile da autoiniettori ad alta concentrazione che erogano >XNUMX mg/mL con una viscosità accettabile. Studi sull'aderenza nel mondo reale mostrano una persistenza superiore per i regimi sottocutanei rispetto a quelli endovenosi. Sensori digitali integrati negli iniettori generano analisi di dosaggio che forniscono informazioni sulla titolazione personalizzata e sul rilevamento precoce delle riacutizzazioni. Gli enti pagatori favoriscono sempre più i modelli domiciliari perché riducono i costi dei centri infusionali, favorendo un'adozione più ampia e rafforzando la traiettoria del mercato degli inibitori dell'interleuchina.
Espansione del rimborso nei mercati asiatici emergenti
Giappone, Corea del Sud e Taiwan coprono il 30-40% dei pazienti affetti da morbo di Crohn per la terapia biologica, mentre l'India rimane al di sotto dell'1% a causa della limitata penetrazione assicurativa. I programmi nazionali cinesi per gli inibitori dell'IL-17A sono progrediti attraverso studi clinici in fase avanzata, promettendo alternative prodotte localmente che amplieranno l'accesso riducendo al contempo i costi. Le estensioni dei rimborsi nazionali nell'area Asia-Pacifico sbloccano quindi guadagni di volume nonostante la sensibilità al prezzo, stimolando il contributo regionale al mercato degli inibitori dell'interleuchina.
Analisi dell'impatto della restrizione
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevato costo di acquisizione rispetto ai DMARD a piccole molecole | -1.8% | Globale, con un impatto acuto nei mercati emergenti | A lungo termine (≥ 4 anni) |
| La concorrenza dei biosimilari incombe dopo il 2026 | -1.5% | Nord America e nucleo dell'UE, in espansione a livello globale | Medio termine (2-4 anni) |
| Profilo di rischio di infezione avversa e avvertenze nel riquadro nero | -1.2% | Globale, con variazioni normative | A lungo termine (≥ 4 anni) |
| La preferenza del pagatore si sposta verso le autorizzazioni preventive per la terapia a gradini | -0.9% | Nucleo del Nord America, in espansione verso l'UE | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati costi di acquisizione rispetto ai farmaci antireumatici modificanti la malattia (DMARD) a piccole molecole
I costi annuali delle terapie biologiche vanno da 14,000 a 91,609 dollari, superando di gran lunga quelli dei vecchi farmaci antireumatici modificatori della malattia. I massimali di spesa nei mercati a basso reddito rimangono proibitivi, limitandone l'utilizzo. Gli enti pagatori richiedono evidenze di compensazione dei costi reali, costringendo i produttori a fornire dati di superiorità comparabili con endpoint rigidi come l'evitamento dei ricoveri ospedalieri. Il sovrapprezzo, quindi, sopprime la piena domanda potenziale per il mercato degli inibitori dell'interleuchina nelle aree geografiche sensibili ai costi.
La concorrenza dei biosimilari incombe dopo il 2026
Quattordici biosimilari di ustekinumab sono entrati o sono in coda per il lancio, riducendo il fatturato di Stelara anno su anno e prefigurando un'analoga erosione per altri agenti, con l'incombere della crisi dei brevetti. Sono previsti sconti aggressivi sul prezzo di listino, simili a quelli applicati ad adalimumab, che metteranno a dura prova i margini dei farmaci originatori. Tuttavia, prezzi più bassi potrebbero ampliare la portata complessiva dei pazienti, compensando parzialmente la perdita di fatturato e alterando l'equilibrio competitivo del mercato degli inibitori dell'interleuchina.
Analisi del segmento
Per tipo di farmaco: gli inibitori dell'IL-23 guidano la crescita di nuova generazione
Gli inibitori dell'IL-17 hanno rappresentato il 37.32% del fatturato del 2025, sostenuti da un'efficacia duratura nella psoriasi a placche, nell'artrite psoriasica e nella spondilite anchilosante. Nonostante la leadership, la competitività si è intensificata con l'espansione del bimekizumab nell'idrosadenite suppurativa e nella spondiloartrite assiale. Gli inibitori dell'IL-23 presentano il CAGR più rapido, pari al 15.32%, perché l'icotrokinra orale combina praticità d'uso con un potenziale di modificazione della malattia. Il tocilizumab mantiene la rilevanza degli inibitori dell'IL-6 anche durante l'espansione del COVID-19 e dell'arterite a cellule giganti. Gli inibitori di nicchia dell'IL-1 sono indicati per rare sindromi autoinfiammatorie, mentre i regimi a doppio bersaglio riflettono un trend di precisione che amplia le coorti di pazienti trattabili. Nel complesso, meccanismi differenziati diversificano le dimensioni del mercato degli inibitori dell'interleuchina tra le diverse classi di farmaci, attenuando il rischio associato a una singola classe.
Il passaggio dagli antagonisti dell'IL-23 a piccole molecole per via parenterale a quelli orali amplia inoltre il bacino di pazienti idonei che non sono disposti ad autoiniettarsi. L'innovazione in fase di sviluppo include diversi inibitori multicitochinici che mirano a una soppressione più ampia con un minor numero di iniezioni. Di conseguenza, l'evoluzione delle classi terapeutiche garantisce che il mercato degli inibitori dell'interleuchina mantenga un assortimento equilibrato di modalità consolidate ed emergenti fino al 2031.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per applicazione: i leader della psoriasi affrontano la sfida della spondilite anchilosante
La psoriasi ha generato il 45.74% del valore del 2025, rafforzato dalla netta superiorità rispetto agli steroidi sistemici e alla fototerapia. Elevati tassi di clearance cutanea, come il raggiungimento del PASI 90, superano il 49.6% con icotrokinra orale, rinnovando l'entusiasmo per l'adozione di farmaci biologici di prima linea. Nel frattempo, la spondilite anchilosante mostra un CAGR del 15.74%, poiché il miglioramento della diagnostica tramite risonanza magnetica amplia il riconoscimento della spondiloartrite assiale. L'artrite reumatoide rimane una coorte considerevole, ma a crescita più lenta, poiché gli inibitori maturi del TNF e i JAK competono aggressivamente sul prezzo. Le malattie infiammatorie intestinali progrediscono grazie all'espansione dell'etichetta di TREMFYA per il morbo di Crohn, mentre diverse condizioni autoinfiammatorie trarranno beneficio dai pathway dell'interleuchina scoperti con l'IA. Queste dinamiche contrastanti mantengono il mercato degli inibitori dell'interleuchina diversificato tra i disturbi immunomediati.
L'impiego di algoritmi di trattamento guidati da biomarcatori ottimizza ulteriormente il posizionamento. Dermatologi e reumatologi stanno sempre più classificando i pazienti in base al profilo citochinico, abbinando i bloccanti dell'IL-23 alla patologia a predominanza cutanea e i bloccanti dell'IL-17 alle manifestazioni assiali. Un abbinamento preciso migliora i risultati terapeutici e rafforza la quota di mercato degli inibitori dell'interleuchina per molecole ottimizzate.
Per via di somministrazione: la dominanza sottocutanea accelera
Le formulazioni sottocutanee hanno rappresentato il 60.21% delle vendite del 2025 e superano tutte le vie di somministrazione con un CAGR del 16.05%. Gli autoiniettori erogano dosi domiciliari che riducono il traffico nei centri infusionali e i costi ospedalieri. L'ingegneria dei dispositivi ad alta viscosità ha superato i precedenti limiti di volume, consentendo dosi >100 mg/mL in meno di 15 secondi. L'induzione endovenosa rimane fondamentale per le riacutizzazioni acute del morbo di Crohn e le presentazioni sistemiche gravi, ma viene gradualmente relegata ai casi complessi. Le ricerche di mercato mostrano che l'aderenza all'autoiniezione aumenta se abbinata ad app di promemoria per smartphone e alla registrazione delle dosi verificata tramite sensore. Queste piattaforme integrate offrono una sovrapposizione digitale che preserva il vantaggio competitivo delle terapie sottocutanee all'interno del mercato degli inibitori dell'interleuchina.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per l'utente finale: i programmi di assistenza domiciliare rimodellano i paradigmi di trattamento
Gli ospedali hanno assorbito il 56.95% dei consumi del 2025, riflettendo protocolli di avvio, farmacovigilanza e gestione dei casi gravi. Tuttavia, i programmi di assistenza domiciliare registrano il CAGR più elevato, pari al 16.18%, poiché gli enti pagatori incentivano i modelli ambulatoriali per evitare i costi delle strutture. Le cliniche specialistiche sviluppano competenze di nicchia che collegano l'assistenza ospedaliera completa alla gestione domiciliare, gestendo pazienti complessi ma stabili. I risultati positivi riferiti dai pazienti sottolineano la praticità, il miglioramento della qualità della vita e l'aumento della produttività, che amplificano l'attrattiva dell'assistenza domiciliare. I moduli di formazione sui dispositivi e i check-in virtuali degli infermieri attenuano le preoccupazioni relative alla sicurezza, radicando saldamente l'ambiente domiciliare nel panorama in evoluzione del mercato degli inibitori dell'interleuchina.
Analisi geografica
Mercato degli inibitori dell'interleuchina in Nord America, Europa e regione Asia-Pacifico
Il Nord America ha generato il 41.78% del fatturato del 2025 grazie a una copertura assicurativa completa e a una cultura clinica orientata all'adozione precoce. Si prevede che l'ingresso dei biosimilari ammorbidirà i prezzi, ma amplierà l'accesso, bilanciando le variazioni di fatturato. L'Europa segue con consolidati quadri normativi nazionali che negoziano sconti basati sui volumi, promuovendo la sostenibilità della categoria. L'area Asia-Pacifico registra il CAGR più elevato, pari al 16.42%, trainata dalla produzione locale cinese, dall'emergere di prodotti assicurativi privati in India e dall'ampliamento dell'elenco delle indicazioni in Giappone. Il crescente riconoscimento delle malattie e l'allineamento delle linee guida spingono l'inizio della terapia con farmaci biologici in una fase precoce del percorso terapeutico del paziente, accelerando la conquista dei volumi nel mercato degli inibitori dell'interleuchina nell'area Asia-Pacifico.
Mercato degli inibitori dell'interleuchina in America Latina e Medio Oriente e Africa
L'adozione in America Latina è disomogenea; il Brasile è in testa all'adozione grazie al suo Sistema Sanitario Unificato, mentre altri Paesi si trovano ad affrontare limiti di budget per gli appalti. Medio Oriente e Africa mostrano una crescita a due cifre delle unità a partire da una base ridotta, con i comitati di rimborso dei Paesi del Consiglio di cooperazione del Golfo che stanno gradualmente incorporando i farmaci biologici per la psoriasi e l'artrite reumatoide. Con la diffusione delle aggiudicazioni di gare d'appalto, la visibilità regionale aumenta, favorendo la familiarità dei medici. Nel complesso, la diversità geografica attenua gli shock macroeconomici e sostiene la curva di crescita del mercato degli inibitori dell'interleuchina a livello mondiale.
Panorama normativo
Gli inibitori dell'interleuchina sono regolamentati nell'ambito di normative sui farmaci biologici guidate dalla FDA statunitense e dall'Agenzia europea per i medicinali (EMA), con requisiti di gestione del rischio post-approvazione e di farmacovigilanza in linea con l'etichettatura del rischio di infezione per l'intera classe di farmaci e il monitoraggio continuo della sicurezza. Le azioni regolatorie nel periodo 2024-2026 indicano inoltre una continua attività nel ciclo di vita dei farmaci biologici immunologici, tra cui l'approvazione da parte della FDA statunitense di SKYRIZI (risankizumab-rzaa) di AbbVie per la colite ulcerosa nel giugno 2024, che influenza il modo in cui i medici prescrittori e gli enti pagatori considerano l'ampiezza del trattamento nelle malattie infiammatorie croniche intestinali.
Dopo l'autorizzazione all'immissione in commercio, l'accesso ai farmaci è regolato da organismi di valutazione e rimborso delle tecnologie sanitarie come NICE (Regno Unito), HAS (Francia) e IQWiG (Germania). I loro approcci a livello nazionale in materia di restrizioni, regole per la terapia a gradini e risultati delle gare d'appalto possono influenzare in modo diverso i farmaci biologici e i biosimilari. In Europa, l'approvazione da parte dell'EMA di diversi biosimilari di ustekinumab nel 2024 ha evidenziato la fiducia delle autorità regolatorie nel percorso di rimborso dei biosimilari, pur intensificando la pressione sui prezzi a livello nazionale in materia di rimborso, mantenendo le evidenze comparative e i risultati del mondo reale al centro dei criteri di accesso ai prontuari terapeutici.
Analisi della catena del valore
La catena del valore degli inibitori dell'interleuchina comprende la scoperta di nuovi target e la ricerca immunologica traslazionale, lo sviluppo di processi per i farmaci biologici, la produzione GMP (principio attivo e confezionamento sterile) e la distribuzione globale attraverso canali specializzati e sistemi ospedalieri. Poiché queste terapie sono farmaci biologici termosensibili, la logistica della catena del freddo e la gestione da parte di farmacie specializzate sono anelli chiave, e le interruzioni legate all'instabilità geopolitica all'inizio del 2026 sono state associate a tempi di consegna più lunghi. Questo contesto evidenzia l'importanza operativa di percorsi ridondanti, spedizionieri qualificati e scorte di sicurezza per garantire la continuità delle cure.
La commercializzazione si basa sulla prescrizione specialistica (dermatologia, reumatologia, gastroenterologia) e sui controlli di accesso mediati dagli enti pagatori. I produttori supportano inoltre l'aderenza alla terapia attraverso servizi per i pazienti e formazione all'autosomministrazione, man mano che l'uso sottocutaneo si diffonde. La catena include cicli di feedback derivanti dal reinvestimento nel portafoglio e dall'approvvigionamento esterno di innovazione, poiché AbbVie ha finanziato la ricerca e sviluppo e le transazioni strategiche utilizzando i flussi di cassa consolidati nel settore dell'immunologia, incluso l'accordo del giugno 2026 per l'acquisizione di Apogee Therapeutics. Questo tipo di acquisizione della pipeline e gestione del ciclo di vita può influenzare la pianificazione della scala produttiva, la generazione di evidenze per l'accesso al mercato e la contrattualistica competitiva.
Panorama competitivo
I primi cinque produttori controllano la maggior parte del fatturato globale, dando vita a un mercato moderatamente concentrato. Novartis è leader grazie alla forza di Cosentyx, che copre cinque indicazioni principali. Eli Lilly segue con la penetrazione di Taltz in dermatologia e reumatologia. Johnson & Johnson sfrutta TREMFYA e il programma di icotrokinra orale. AbbVie contribuisce con Skyrizi e investimenti strategici nell'intelligenza artificiale che comprimono i tempi di scoperta, rafforzando la gestione del ciclo di vita. Il doppio profilo IL-17A/F di Bimekizumab ha conferito a UCB una presenza crescente.
L'enfasi strategica si concentra sull'espansione delle etichette piuttosto che su obiettivi de-novo, massimizzando la produttività in Ricerca e Sviluppo. Le aziende stanno inoltre potenziando i dispositivi digitali che monitorano l'aderenza al dosaggio, fornendo dati concreti agli enti pagatori. I produttori di biosimilari intensificano la concorrenza sui prezzi, ma gli innovatori rispondono con aggiornamenti di formulazione e funzionalità di praticità. Aziende emergenti basate sull'intelligenza artificiale come Insilico stanno cercando partnership per colmare le lacune nella pipeline dei principali operatori, rimodellando le dinamiche future del mercato degli inibitori dell'interleuchina.
Leader mondiali del settore degli inibitori dell'interleuchina
AbbVie, Inc
Johnson e Johnson
Novartis AG
Eli Lilly and Company
GlaxoSmithKline Plc
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: AbbVie, Inc. ha annunciato un accordo definitivo per l'acquisizione di Apogee Therapeutics per circa 10.9 miliardi di dollari, al fine di espandere la propria pipeline immunologica, inclusi i farmaci basati sull'IL-13. Questa operazione rafforza la strategia di AbbVie focalizzata sull'asse IL-13/IL-4 e amplia il suo portafoglio di farmaci immunologici per includere nuove indicazioni. L'acquisizione incrementa il portafoglio di farmaci in fase avanzata di sviluppo e di scoperta di AbbVie, potenzialmente accelerando la crescita delle terapie basate sull'IL-13.
- Giugno 2026: Biogen, Inc. ha annunciato un accordo definitivo per l'acquisizione di RayThera Inc. al fine di ampliare il proprio portafoglio di farmaci antinfiammatori in ambito immunologico. L'accordo aggiunge farmaci mirati all'IL alla pipeline di Biogen e ne amplia le capacità nel trattamento delle malattie infiammatorie. L'integrazione mira a creare sinergie tra le pipeline e potenziali collaborazioni a breve termine sui percorsi dell'IL.
- Giugno 2026: Organon & Co. ha annunciato l'approvazione da parte della FDA di una domanda supplementare di licenza per prodotti biologici per TOFICENCE per il trattamento della sindrome da rilascio di citochine (CRS) indotta da CAR-T e del COVID-19 in pazienti di età pari o superiore a 2 anni. L'autorizzazione estende l'uso della via dell'IL-6 a nuovi contesti clinici. Questa estensione dell'indicazione amplia la presenza di Organon con tocilizumab e supporta le dinamiche complessive del mercato degli inibitori dell'IL.
Ambito del rapporto sul mercato globale degli inibitori dell'interleuchina
Secondo lo scopo del rapporto, gli inibitori dell'interleuchina sono agenti immunosoppressori che inibiscono l'azione delle interleuchine sintetizzate da monociti, macrofagi, linfociti e alcune altre cellule. Il mercato degli inibitori dell’interleuchina è segmentato per tipo (IL-1, IL-5, IL-6, IL-17, IL-23 e altri tipi), applicazione (psoriasi, artrite, asma, malattia infiammatoria intestinale e altre applicazioni) e Geografia (Nord America, Europa, Asia-Pacifico, Medio Oriente e Africa e Sud America). Il rapporto di mercato copre anche le dimensioni e le tendenze stimate del mercato per 17 paesi diversi nelle principali regioni a livello globale. Il rapporto offre il valore (in milioni di dollari) per i segmenti di cui sopra.
| Inibitori di IL-1 |
| Inibitori di IL-6 |
| Inibitori di IL-17 |
| Inibitori di IL-23 |
| Multi-target / Altri |
| Psoriasi e artrite psoriasica |
| Artrite reumatoide |
| Malattia infiammatoria intestinale (morbo di Crohn e colite ulcerosa) |
| Spondilite Anchilosante |
| Altri disturbi autoinfiammatori |
| Sottocutaneo |
| endovenoso |
| Ospedali |
| Cliniche specializzate |
| Programmi di assistenza domiciliare/auto-somministrazione |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di droga | Inibitori di IL-1 | |
| Inibitori di IL-6 | ||
| Inibitori di IL-17 | ||
| Inibitori di IL-23 | ||
| Multi-target / Altri | ||
| Per Applicazione | Psoriasi e artrite psoriasica | |
| Artrite reumatoide | ||
| Malattia infiammatoria intestinale (morbo di Crohn e colite ulcerosa) | ||
| Spondilite Anchilosante | ||
| Altri disturbi autoinfiammatori | ||
| Per via di amministrazione | Sottocutaneo | |
| endovenoso | ||
| Per utente finale | Ospedali | |
| Cliniche specializzate | ||
| Programmi di assistenza domiciliare/auto-somministrazione | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è l'attuale dimensione del mercato degli inibitori dell'interleuchina?
Il mercato degli inibitori dell'interleuchina ha raggiunto i 45.23 miliardi di dollari nel 2026 e si prevede che raggiungerà gli 89.6 miliardi di dollari entro il 2031.
Quale classe di farmaci è leader nel mercato degli inibitori dell'interleuchina?
Gli inibitori dell'IL-17 sono i principali responsabili della quota di fatturato del 37.32% nel 2025, trainati da agenti consolidati che coprono molteplici indicazioni autoimmuni.
In quale regione il mercato degli inibitori dell'interleuchina sta crescendo più rapidamente?
L'area Asia-Pacifico registra il CAGR più elevato, pari al 16.42%, entro il 2031, grazie all'espansione dei rimborsi, alla produzione locale e all'aumento dei tassi di diagnosi autoimmuni.
4 Perché per gli inibitori dell'interleuchina si preferisce la somministrazione sottocutanea?
Gli autoiniettori ad alta concentrazione consentono il dosaggio domiciliare, migliorano l'aderenza e riducono i costi del centro infusionale, garantendo ai formati sottocutanei la quota di mercato maggiore e la crescita più rapida.


