

Piattaforme di gestione degli intenti per il mercato delle telecomunicazioni: dimensioni e quota di mercato
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | USD 489.66 milioni |
| Dimensione del mercato (2031) | USD 951.32 milioni |
| Tasso di crescita (2026 - 2031) | 14.21% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
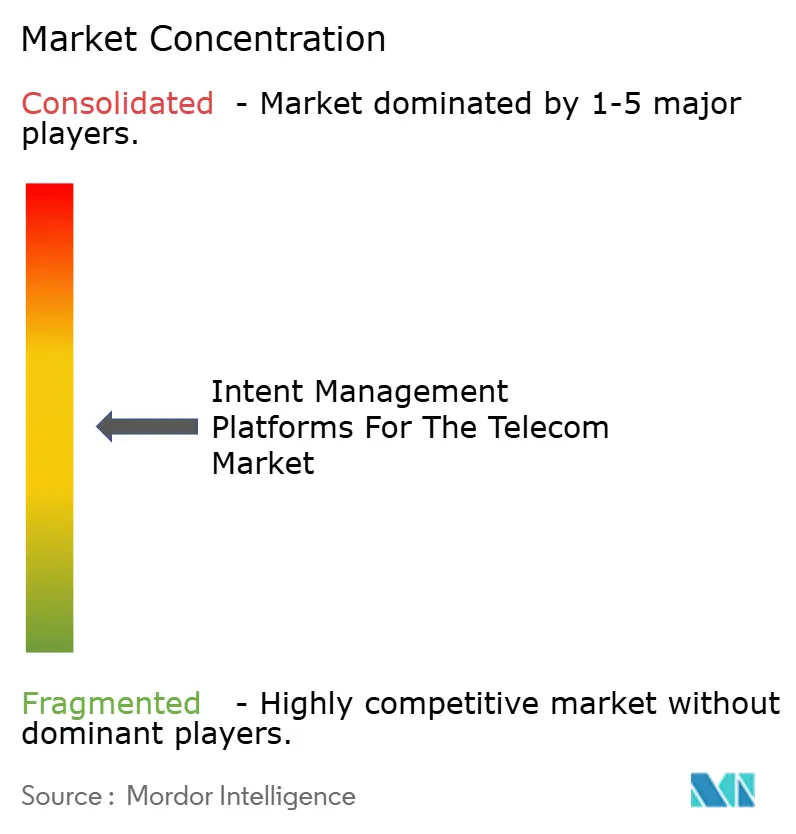
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi delle piattaforme di gestione degli intenti per il mercato delle telecomunicazioni a cura di Mordor Intelligence
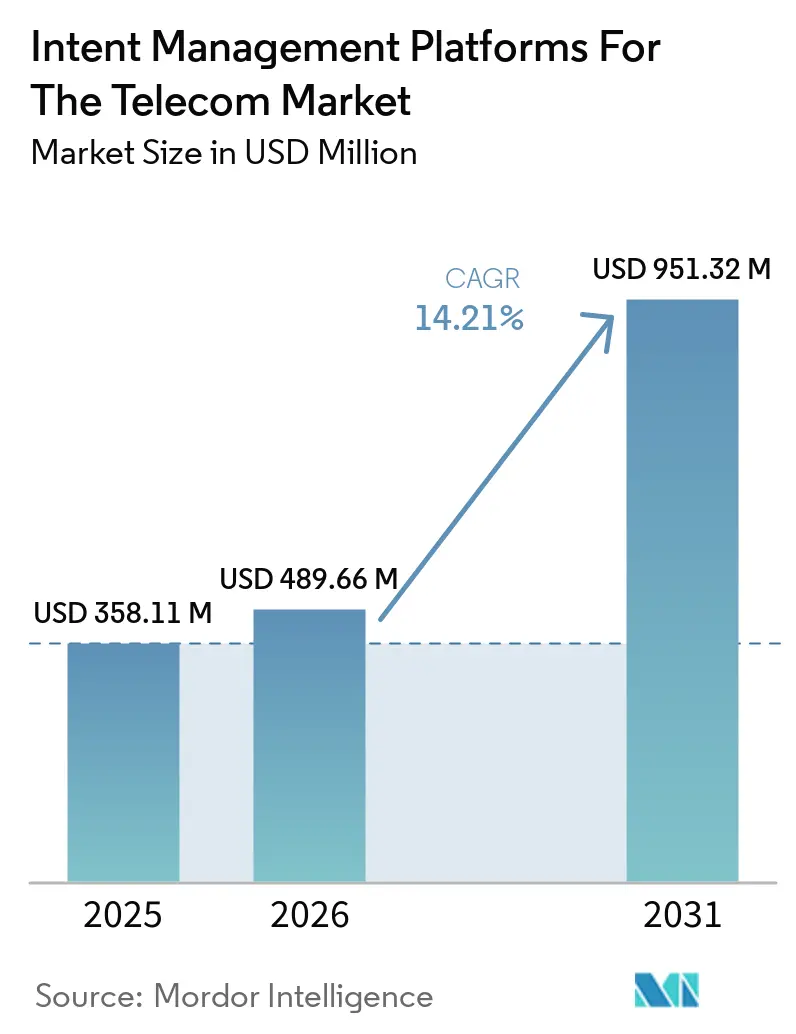
Si prevede che il mercato delle piattaforme di gestione degli intenti per le telecomunicazioni aumenterà da 358.11 milioni di dollari nel 2025 a 489.66 milioni di dollari nel 2026, raggiungendo i 951.32 milioni di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 14.21% nel periodo 2026-2031. Le piattaforme di gestione degli intenti per il mercato delle telecomunicazioni sono plasmate dagli operatori che necessitano di controllare le reti 5G standalone nei domini radio, di trasporto e core. Il network slicing ha reso la configurazione manuale meno pratica, poiché ogni servizio richiede livelli definiti di latenza, throughput, isolamento e priorità. I programmi di automazione collegano inoltre le prestazioni di rete ai costi operativi, al consumo energetico e alla qualità del servizio, aumentando così il valore di un'esecuzione affidabile delle policy. Le implementazioni cloud-native e le reti multi-vendor ampliano le opportunità di mercato, ma rendono anche l'integrazione, la coerenza dei dati e la tracciabilità più importanti nelle decisioni di acquisto.
Punti chiave del rapporto
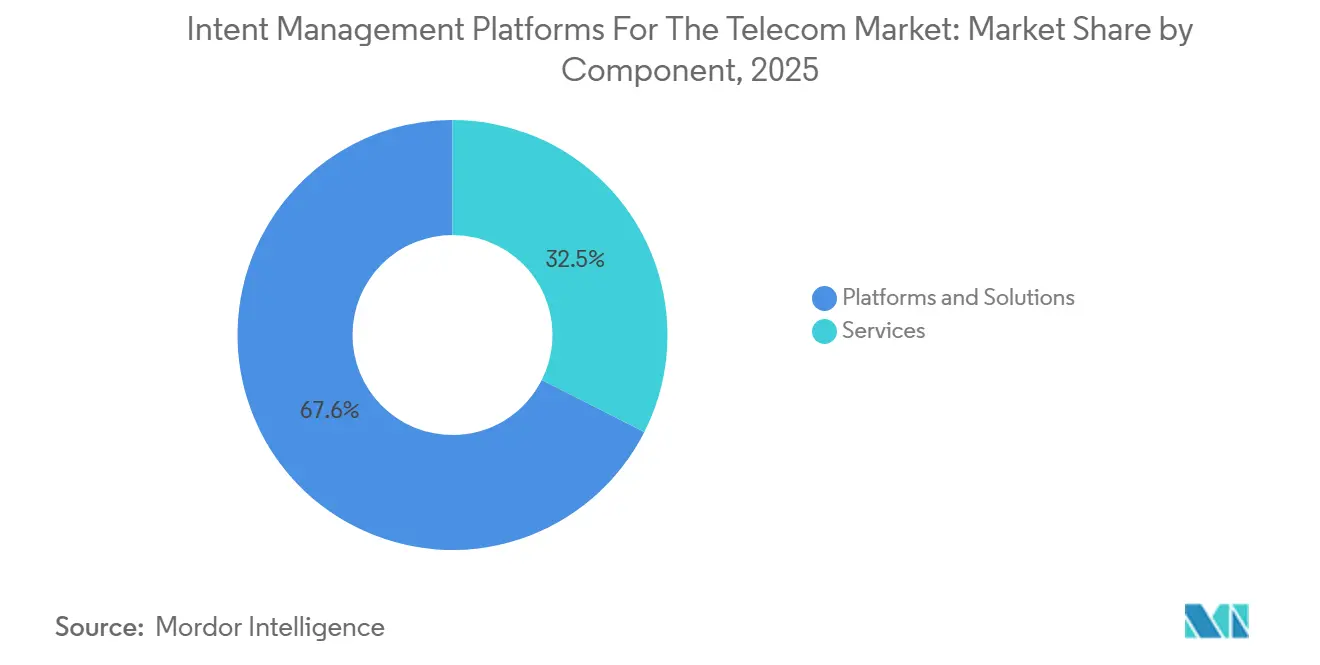
- Per componente, nel 2025 le piattaforme e le soluzioni detenevano il 67.55% della quota di mercato delle piattaforme di gestione delle intenzioni nel settore delle telecomunicazioni, mentre si prevede che i servizi cresceranno a un tasso annuo composto del 15.76% fino al 2031.
- In base al modello di implementazione, nel 2025 il cloud deteneva il 57.88% della quota di mercato delle piattaforme di gestione delle intenzioni nel settore delle telecomunicazioni, mentre si prevede che le soluzioni ibride cresceranno a un tasso annuo composto del 16.41% fino al 2031.
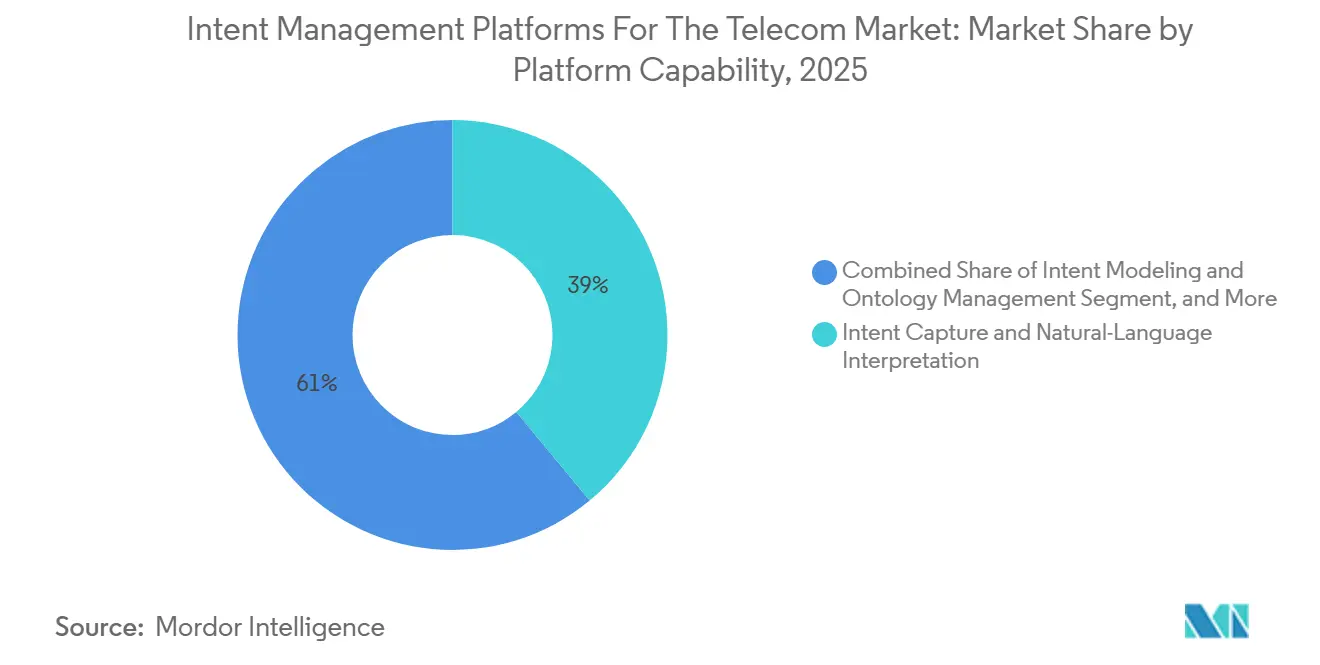
- In base alle funzionalità della piattaforma, l'acquisizione delle intenzioni e l'interpretazione del linguaggio naturale hanno rappresentato il 38.99% del fatturato nel 2025, mentre la traduzione delle policy e la generazione della configurazione dovrebbero crescere a un tasso annuo composto del 14.98% fino al 2031.
- In base alle dimensioni aziendali, i grandi operatori di telecomunicazioni rappresentavano il 40.32% del fatturato nel 2025, mentre si prevede che gli operatori di reti private e di hosting neutrale cresceranno a un tasso annuo composto del 15.88% fino al 2031.
- Dal punto di vista geografico, il Nord America ha rappresentato il 27.66% del fatturato nel 2025, mentre si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 16.65% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Piattaforme globali di gestione delle intenzioni per il mercato delle telecomunicazioni: tendenze e approfondimenti
Analisi dell'impatto dei conducenti
| DRIVER | (~) % IMPATTO SULLA PREVISIONE DEL CAGR | RILEVANZA GEOGRAFICA | CRONOLOGIA DELL'IMPATTO |
|---|---|---|---|
| Complessità del 5G standalone e del network slicing | + 4.2% | Globale, concentrato in Nord America e nell'area Asia-Pacifico | A breve termine (≤ 2 anni) |
| Domanda di automazione di rete a circuito chiuso | + 3.1% | Azienda globale, con un vantaggio competitivo derivante dall'essere tra i primi ad entrare nel mercato europeo e nordamericano. | A breve termine (≤ 2 anni) |
| Crescita delle infrastrutture di telecomunicazione cloud-native e multi-vendor | + 2.4% | Nord America, Europa e Asia-Pacifico, con ricadute in Medio Oriente e Africa. | Medio termine (2-4 anni) |
| Network-as-Code e monetizzazione della connettività programmabile | + 1.8% | Europa, Nord America e Asia-Pacifico, con ricadute in Medio Oriente e Africa. | Medio termine (2-4 anni) |
| Intelligenza artificiale agentiva per operazioni di telecomunicazione sensibili al contesto. | + 1.6% | Globale, concentrato in Nord America e Asia-Pacifico | A breve termine (≤ 2 anni) |
| Ottimizzazione energetica basata sull'intento nelle reti radio e di trasporto | + 1.3% | Presente a livello globale, con una prima diffusione nella regione Asia-Pacifico e in Europa. | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Complessità del 5G standalone e del network slicing
Le implementazioni 5G standalone richiedono agli operatori di coordinare le risorse radio, di trasporto, di rete centrale e applicative rispetto a un obiettivo di servizio comune. Il TM Forum ha approvato la sua Guida per l'utente IG1358 per le operazioni basate sull'intento nel marzo 2026, stabilendo un framework condiviso per esprimere e segnalare l'intento in ambienti multidominio. [1] TM Forum, "IG1358 Intent Based Operation User Guide v1.2.0", TM Forum, tmforum.org Tale framework supporta le piattaforme di gestione dell'intento nel mercato delle telecomunicazioni, fornendo a fornitori e operatori una base più chiara per l'interoperabilità. Mavenir ha supportato il servizio di videotelefonia di Deutsche Telekom su una slice di rete 5G standalone, dimostrando come l'erogazione del servizio dipenda dal coordinamento tra funzioni di rete e applicazioni. [2] Mavenir, “Mavenir Powers Deutsche Telekom's Latest 5G Network Slicing Use Case for Video Telephony Deployed Over 5G Standalone Network,” Mavenir, mavenir.com Gli operatori devono mantenere il costo di configurazione e manutenzione di una slice al di sotto del ricavo che può generare. L'orchestrazione basata sull'intento affronta questo requisito trasformando gli obiettivi del servizio in azioni di rete ripetibili e riducendo l'onere di configurazione tra i domini.
Domanda di automazione di rete a circuito chiuso
L'automazione a ciclo chiuso confronta le condizioni di rete in tempo reale con un obiettivo di servizio dichiarato e applica azioni correttive quando le prestazioni differiscono da tale obiettivo. Il framework Coordinated Closed Control Loop del 3GPP supporta cicli di controllo basati sulle prestazioni, inclusi obiettivi come il throughput minimo della slice. [3] 3GPP, “Coordinated Closed Control Loop - Enabling Autonomous Networks,” 3GPP, 3gpp.org Questo lavoro standard fornisce piattaforme di gestione degli intenti per il mercato delle telecomunicazioni con un percorso dalla definizione della policy all'esecuzione in rete in tempo reale. Rakuten Mobile ha ricevuto la convalida di autonomia di livello 4 del TM Forum nel febbraio 2026 per l'ottimizzazione dell'efficienza energetica RAN in un ambiente Open RAN in tempo reale. [4] Rakuten Symphony, “Rakuten Mobile riceve la prima convalida di autonomia di livello 4 al mondo per l'ottimizzazione dell'efficienza energetica RAN in una rete Open RAN in tempo reale dal TM Forum,” Rakuten Symphony, symphony.rakuten.com Si stima che l'implementazione riduca il consumo energetico RAN del 20% attraverso operazioni autonome e guidate dagli intenti. Gli operatori in grado di automatizzare i cicli di correzione ripetitivi possono migliorare il controllo dei costi e ridurre i tempi di risposta, garantendo così la qualità del servizio.
Crescita delle infrastrutture di telecomunicazione cloud-native e multi-vendor
Le funzioni di rete cloud-native hanno sostituito molte configurazioni hardware fisse con carichi di lavoro software che cambiano attraverso infrastrutture distribuite. Deutsche Telekom ha descritto il suo Horizontal Telco Cloud come un ambiente che coinvolge 40 fornitori in domini di infrastruttura, applicazioni e automazione. [5] Deutsche Telekom, “Deutsche Telekom's Horizontal Telco Cloud Establishes a New Industry Blueprint for Telco Clouds,” Deutsche Telekom, telekom.com Questo modello operativo crea la necessità di livelli di policy indipendenti dal fornitore nelle piattaforme di gestione degli intenti per il mercato delle telecomunicazioni. L'EANTC Transport and Cloud Networks Interoperability Test 2026 ha coinvolto 12 fornitori, 56 tipi di dispositivi, più di 1,600 giorni di ingegneria e oltre 1,300 set di dati di risultati. La portata di questo test dimostra che l'automazione cross-vendor sta diventando un requisito di ingegneria a livello di settore. Amplia anche la portata della piattaforma, poiché il software deve riconoscere sia le risorse cloud mutevoli sia le apparecchiature di rete tradizionali.
Network-as-Code e monetizzazione della connettività programmabile
Il Network-as-Code consente alle aziende e alle applicazioni software di richiedere funzioni di connettività tramite interfacce programmabili. Nokia ha ampliato il suo ecosistema Network-as-Code nel marzo 2026 grazie a una partnership con Google Cloud che ha connesso i modelli Gemini tramite il Model Context Protocol. Nokia ha dichiarato che la sua piattaforma ha connesso oltre 70 partner e più di 20 API di rete. Questo modello amplia le piattaforme di gestione delle intenzioni per il mercato delle telecomunicazioni, poiché le richieste possono provenire anche al di fuori dei tradizionali sistemi BSS e OSS. Le applicazioni aziendali e gli agenti di intelligenza artificiale possono generare volumi maggiori di richieste di servizio con una maggiore varietà di intenti. Gli operatori necessitano di controlli in grado di interpretare queste richieste, allocare le risorse in tempo reale e mantenere registrazioni chiare delle decisioni di rete risultanti.
Analisi dell'impatto delle restrizioni
| RITENZIONE | (~) % IMPATTO SULLA PREVISIONE DEL CAGR | RILEVANZA GEOGRAFICA | CRONOLOGIA DELL'IMPATTO |
|---|---|---|---|
| Complessità dell'integrazione tra sistemi OSS e BSS preesistenti | -2.1% | Diffuso a livello globale, con maggiore evidenza in Sud America, Medio Oriente e Africa, e in alcune parti dell'Asia-Pacifico. | A breve termine (≤ 2 anni) |
| Carenza di competenze nell'automazione delle telecomunicazioni e nell'ingegneria dell'intelligenza artificiale | -1.4% | Global | Medio termine (2-4 anni) |
| Comportamento non deterministico dei motori di policy generativi basati sull'IA | -0.9% | Global | A breve termine (≤ 2 anni) |
| Ontologie di intenti frammentate e interoperabilità tra fornitori diversi | -0.7% | Global | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Complessità dell'integrazione tra sistemi OSS e BSS preesistenti
Gli ambienti OSS e BSS legacy possono rallentare l'implementazione di piattaforme di gestione degli intenti nel mercato delle telecomunicazioni. Molti operatori mantengono livelli di mediazione e componenti OSS progettati prima del 4G, con interfacce proprietarie e modelli di elaborazione batch. Questi sistemi non supportano facilmente lo scambio di dati in tempo reale richiesto dal controllo basato sugli intenti. Gli operatori spesso devono aggiornare i metodi di accesso ai dati, normalizzare i record di inventario ed esporre API affidabili prima che una piattaforma possa essere implementata su larga scala. Questo lavoro può allungare i tempi di implementazione e aumentare il ruolo degli integratori di sistemi. Il problema è particolarmente rilevante in Sud America, Medio Oriente e Africa, nonché in alcune parti dell'Asia-Pacifico, dove la modernizzazione della rete può superare i cicli di aggiornamento dell'OSS.
Carenza di competenze nell'automazione delle telecomunicazioni e nell'ingegneria dell'intelligenza artificiale
L'implementazione di piattaforme di gestione delle intenzioni richiede competenze in automazione di rete, intelligenza artificiale e apprendimento automatico, ingegneria dei dati, gestione del cloud e sicurezza informatica. Gli operatori sprovvisti di queste competenze potrebbero impiegare più tempo per portare un progetto pilota in piena produzione. La carenza di competenze comporta anche costi aggiuntivi quando i fornitori devono fornire supporto per l'integrazione e la gestione operativa. La domanda di specialisti è diffusa in tutto il settore tecnologico, il che rende difficile per gli operatori di telecomunicazioni creare team interni numerosi. Questa limitazione favorisce la domanda di servizi gestiti, ma restringe il numero di partner in grado di fornire programmi complessi e multidominio. Tale limitazione può quindi rallentare l'implementazione anche quando un operatore ha definito una chiara strategia di automazione.
Analisi del segmento
Per componente: le piattaforme guidano la spesa iniziale, mentre i servizi acquisiscono importanza.
Nel 2025, le piattaforme e le soluzioni rappresentavano il 67.55% della quota di mercato delle telecomunicazioni nel settore delle piattaforme di gestione delle intenzioni. L'adozione iniziale si è concentrata sull'acquisizione di software di base in grado di acquisire le intenzioni, definire le policy e controllare le azioni di rete. Gli operatori spesso preferiscono piattaforme che si integrano con i loro ambienti OSS esistenti, poiché la sostituzione di sistemi profondamente integrati può essere costosa e complessa. Ericsson, Nokia, Amdocs e Netcracker si sono affermate grazie a queste integrazioni e a consolidate relazioni operative. Di conseguenza, i ricavi derivanti dalle piattaforme rimangono significativi durante le fasi iniziali di programmi di automazione su larga scala.
Si prevede che i servizi cresceranno a un tasso di crescita annuo composto (CAGR) del 15.76% dal 2026 al 2031, superando la crescita complessiva del mercato delle piattaforme di gestione delle intenzioni per le telecomunicazioni. Dopo l'implementazione iniziale del software, la domanda si sta spostando verso l'integrazione, la gestione operativa, la messa a punto dei modelli di intelligenza artificiale e la manutenzione continua delle policy. Nel febbraio 2026, Amdocs ha lanciato aOS, un livello di intelligenza indipendente da BSS e OSS per gli operatori di telecomunicazioni. Amdocs ha dichiarato che la piattaforma è stata progettata per oltre 350 fornitori di servizi. Pertanto, le piattaforme di gestione delle intenzioni per il settore delle telecomunicazioni dipendono non solo dalle capacità del software, ma anche dalla capacità di erogazione necessaria per implementarle e gestirle su reti operative.
In base al modello di implementazione: il cloud offre scalabilità, mentre l'ibrido supporta la transizione.
Nel 2025, le piattaforme di gestione delle intenzioni nel cloud rappresentavano il 57.88% della quota di mercato delle telecomunicazioni. Gli operatori utilizzano gli ambienti cloud per scalare la capacità di elaborazione per la valutazione delle policy, i dati di garanzia e i carichi di lavoro di rete dinamici. Deutsche Telekom ha riferito che la pianificazione dei carichi di lavoro basata sull'intelligenza artificiale potrebbe generare un risparmio energetico fino al 65% nelle operazioni del core network 5G. Queste efficienze operative rafforzano la motivazione all'adozione del cloud da parte degli operatori che hanno avviato la modernizzazione delle proprie funzioni di rete. Gli ambienti cloud consentono inoltre aggiornamenti software più rapidi e l'integrazione con strumenti di automazione basati sui dati.
Si prevede che le implementazioni ibride cresceranno a un tasso annuo composto (CAGR) del 16.41% dal 2026 al 2031 nel mercato delle piattaforme di gestione degli intenti per le telecomunicazioni. Molti operatori non possono migrare tutte le funzioni di rete in ambienti cloud perché continuano a utilizzare apparecchiature obsolete e dispongono di sistemi on-premise consolidati. Una piattaforma ibrida può applicare policy a domini legacy e funzioni cloud-native senza richiedere una migrazione immediata e completa. Le implementazioni on-premise rimangono rilevanti per le reti sovrane e le applicazioni 5G aziendali private che richiedono l'elaborazione locale o rigorosi controlli dei dati. Pertanto, le piattaforme di gestione degli intenti per il settore delle telecomunicazioni devono supportare diverse condizioni di implementazione, anziché un singolo modello operativo.
In base alle capacità della piattaforma: la traduzione delle politiche diventa il principale punto focale dell'implementazione.
Nel 2025, l'acquisizione delle intenzioni e l'interpretazione del linguaggio naturale rappresentavano il 38.99% della quota di mercato delle telecomunicazioni nelle piattaforme di gestione delle intenzioni. Queste funzionalità consentono agli utenti di rete e aziendali di definire i risultati desiderati tramite interfacce linguistiche, modelli di servizio ed editor di policy. Riducono la necessità di esprimere ogni richiesta come un comando di rete di basso livello. Questa capacità ha aiutato gli operatori a creare un'interfaccia utente pratica per le operazioni basate sulle intenzioni e consente a un maggior numero di team operativi di partecipare alla definizione degli obiettivi di servizio.
Si prevede che la traduzione delle policy e la generazione della configurazione cresceranno a un tasso annuo composto (CAGR) del 14.98% dal 2026 al 2031 nelle piattaforme di gestione degli intenti per il mercato delle telecomunicazioni. Questa funzionalità converte i requisiti di servizio generali in passaggi di configurazione eseguibili dalle macchine e deve soddisfare i requisiti di livello di servizio in tempo reale. L'Intent Toolkit di TM Forum fornisce risorse per i concetti di intenti comuni e gli approcci di implementazione. Anche la modellazione degli intenti e la gestione delle ontologie rimangono importanti perché collegano gli intenti dell'utente ai modelli di dati di rete. Anche con un allineamento parziale tra i modelli di settore, potrebbe comunque essere necessario un lavoro di bridging personalizzato per ogni implementazione, mantenendo l'affidabilità della traduzione al centro della selezione del fornitore.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
In base alle dimensioni dell'azienda: i grandi operatori mantengono i ricavi mentre le reti private si espandono
Nel 2025, i grandi operatori di telecomunicazioni detenevano il 40.32% della quota di mercato delle piattaforme di gestione delle intenzioni nel settore delle telecomunicazioni. Le loro dimensioni consentono loro di finanziare licenze per le piattaforme, integrazione dei dati e programmi di modernizzazione pluriennali. Gestiscono inoltre reti complesse, dove un singolo miglioramento in termini di automazione può essere applicato a un'ampia base di abbonati e infrastrutture. Nell'ottobre 2025, Ericsson e Vodafone hanno annunciato una partnership quinquennale per le reti programmabili, che comprende la modernizzazione e l'automazione delle reti. Tali collaborazioni possono generare una domanda a lungo termine per il software di piattaforma e il supporto operativo.
Si prevede che gli operatori di reti private e di neutral host cresceranno a un tasso annuo composto (CAGR) del 15.88% dal 2026 al 2031. Siti industriali, porti e smart venue stanno adottando infrastrutture 5G standalone che richiedono livelli di servizio definiti e slice di rete controllate. Questi operatori potrebbero inizialmente implementare un'automazione mirata nell'accesso radio o nel trasporto, per poi estenderla a un'orchestrazione più ampia. Le loro esigenze differiscono da quelle degli operatori nazionali perché le implementazioni sono legate alle operazioni del sito, al controllo localizzato e a specifici impegni di servizio aziendali. Questa tendenza crea una chiara opportunità di crescita nel mercato delle telecomunicazioni per i fornitori che offrono piattaforme di gestione degli intenti con opzioni di implementazione più semplici e flessibili.
Analisi geografica
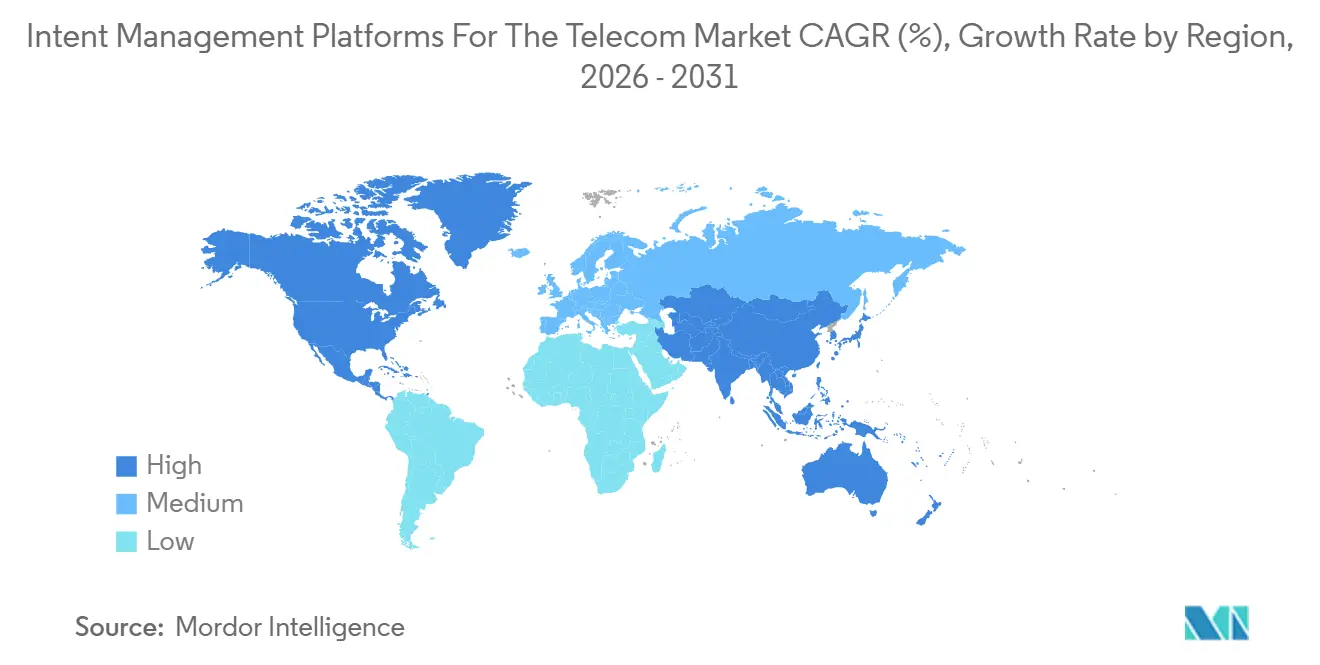
Si prevede che il Nord America rappresenterà il 27.66% delle piattaforme di gestione degli intenti per il mercato delle telecomunicazioni nel 2025. La regione beneficia di implementazioni 5G standalone avanzate e di investimenti costanti in programmi di rete autonoma. Proximus dovrebbe annunciare che l'architettura standalone rappresenterà il 32% delle connessioni 5G nordamericane nell'aprile 2026. Questo contesto offre agli operatori statunitensi e canadesi una maggiore esperienza commerciale nei requisiti di servizio e operativi del network slicing. Ericsson ha posizionato la sua Intelligent Automation Platform per la gestione RAN multi-vendor e le operazioni basate sugli intenti. Il Messico rappresenta un'opportunità in via di sviluppo, poiché gli operatori stanno espandendo la copertura 5G attraverso programmi di assegnazione dello spettro.
L'Europa continua a essere plasmata dall'implementazione del 5G standalone, dalle infrastrutture multi-vendor e dai requisiti di governance per i processi decisionali automatizzati. Proximus dovrebbe lanciare i servizi commerciali 5G standalone in Belgio nell'aprile 2026, con casi d'uso che spaziano dai servizi di emergenza al traffico di pagamento e alla distribuzione multimediale. Gli operatori europei richiedono trasparenza, tracciabilità e registrazioni di audit quando implementano motori di policy basati sull'intelligenza artificiale. Le piattaforme di gestione degli intenti per il mercato delle telecomunicazioni traggono vantaggio dall'integrazione di questi controlli nella piattaforma operativa, anziché dall'implementazione come strumenti separati. I test di interoperabilità dell'EANTC del 2026 dovrebbero evidenziare le sfide ingegneristiche derivanti dall'operare in ambienti multi-vendor. Il Regno Unito, la Germania, la Francia, la Spagna e i paesi nordici rimangono mercati importanti grazie ai loro investimenti nelle reti e ai programmi di automazione.
Si prevede che la regione Asia-Pacifico crescerà a un CAGR del 16.65% dal 2026 al 2031, rappresentando il tasso di crescita regionale più elevato nel mercato delle piattaforme di gestione delle intenzioni di telecomunicazione. L'ambiente di rete 5G standalone maturo della Cina supporta il network slicing commerciale per casi d'uso consumer e aziendali. Si prevede che NTT EAST pubblicherà a marzo 2026 i risultati di una dimostrazione privata di ottimizzazione del 5G che coinvolgerà 26 aziende e il controllo abilitato da RIC. Si prevede che la dimostrazione mostrerà una riduzione fino al 65% del consumo energetico in determinate condizioni. Anche Giappone e Corea del Sud supportano l'automazione di rete attraverso programmi sostenuti dal governo. Arabia Saudita ed Emirati Arabi Uniti guidano la domanda in Medio Oriente attraverso la trasformazione digitale nazionale e iniziative di rete sovrana, mentre l'adozione in Africa è più strettamente legata all'efficienza energetica e al controllo dei costi operativi.
Panorama competitivo
Le piattaforme di gestione degli intenti per il mercato delle telecomunicazioni mostrano una concentrazione da moderata ad alta nello strato di piattaforma integrata. Ericsson, Nokia, Cisco, Amdocs e Netcracker detengono posizioni significative grazie all'integrazione con OSS e BSS, a consolidate relazioni con gli operatori e a contratti di servizi gestiti. Le loro basi installate creano costi di switching per gli operatori che prendono in considerazione la sostituzione del software di automazione principale. La concorrenza si concentra sempre più sulla capacità di una piattaforma di operare in un ecosistema più ampio di applicazioni e fornitori. Questa dinamica favorisce i fornitori che combinano controllo delle policy, garanzia di affidabilità, integrazione cloud e interfacce aperte. L'integrazione dei sistemi rimane più frammentata, creando opportunità per i fornitori specializzati di competere sulla base della loro competenza nell'erogazione dei servizi.
Nokia ed Ericsson dovrebbero annunciare a marzo 2026 una collaborazione che consentirà a Ericsson di entrare a far parte del Marketplace SMO di Nokia e a Nokia di entrare nell'ecosistema rApp di Ericsson. L'accordo permetterà alle applicazioni di automazione di entrambe le aziende di operare su entrambe le piattaforme per i fornitori di servizi di comunicazione. Nokia dovrebbe inoltre espandere il suo ecosistema Network as Code con Google Cloud a marzo 2026, consentendo agli agenti AI aziendali di accedere alle API di rete tramite il Model Context Protocol. A giugno 2026, Nokia e Google Cloud dovrebbero annunciare sei agenti AI basati su Gemini per la suite di prodotti di rete autonomi di Nokia. Questi sviluppi indicano che gli ecosistemi di applicazioni aperti e la garanzia di affidabilità basata sull'IA stanno diventando importanti caratteristiche competitive nelle piattaforme di gestione delle intenzioni per il mercato delle telecomunicazioni.
Nel settembre 2025 Netcracker ha introdotto una versione ampliata della soluzione Agentic AI, che include agenti AI per le telecomunicazioni pronti all'uso, una piattaforma aperta, un Agent Design Studio e un livello di controllo e fiducia basato sull'IA. La soluzione offre agli operatori un approccio indipendente dal fornitore per l'implementazione dell'automazione in ambienti BSS e OSS consolidati. Le implementazioni su reti private e host neutrali rimangono meno concentrate, poiché nessun singolo fornitore ha consolidato una posizione dominante. Anche gli strumenti di ontologia degli intenti multi-vendor rimangono un'area aperta, in quanto gli operatori continuano ad avere bisogno di connettere modelli di dati e strutture di policy differenti. Le risorse sugli intenti del TM Forum supportano una terminologia comune; tuttavia, ogni implementazione può richiedere un lavoro di integrazione specifico. Pertanto, la struttura competitiva rimane concentrata tra i fornitori di piattaforme principali, mentre i servizi di implementazione e le capacità di interoperabilità specializzate rimangono oggetto di contesa.
Piattaforme di gestione delle intenzioni per i leader del settore delle telecomunicazioni
Cisco Systems, Inc.
Nokia Corporation
IBM Corporation
Amdoc Limited
Huawei Technologies Co., Ltd.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Agosto 2026: un sondaggio HCLTech Pulse condotto tra gli operatori di telecomunicazioni ha rilevato che il 49% descrive la propria cultura di trasformazione basata sull'IA come solo "moderata", identificando la grave carenza di specialisti in IA/ML, ingegneri dei dati e architetti del cloud come il principale ostacolo all'implementazione di piattaforme di intent a livello globale. La concorrenza tra i grandi operatori di telecomunicazioni per accaparrarsi i talenti sta aggravando questo svantaggio strutturale.
- Giugno 2026: Nokia e Google Cloud hanno annunciato un'espansione della partnership che integra sei agenti AI specializzati basati su Gemini nella suite di rete autonoma Nokia Assurance Center, con un lancio commerciale SaaS su Google Cloud Marketplace previsto per settembre 2026. L'integrazione si concentra sulla risoluzione dei guasti a ciclo chiuso e sulla gestione energetica autonoma della RAN per gli operatori di telecomunicazioni.
- Giugno 2026: Cisco ha presentato Cisco Cloud Control al Cisco Live US, una piattaforma agentica unificata che estende il suo modello AgenticOps ad ambienti campus, filiali, industriali, data center e provider di servizi. I flussi di lavoro di risoluzione dei problemi agentici di Cisco erano già stati eseguiti oltre 165,000 volte nei 30 giorni precedenti, a dimostrazione del rapido slancio verso l'implementazione su scala produttiva.
- Giugno 2026: Nokia ha annunciato diversi aggiornamenti al suo portfolio di reti autonome in occasione del DTW 2026 di Copenaghen, introducendo una nuova libreria di agenti per reti autonome, una suite di reti autonome aggiornata e framework basati sull'intelligenza artificiale per la gestione di reti IP, fisse e ottiche, ampliando così il suo mercato di automazione multivendor.
Piattaforma globale di gestione delle intenzioni per il mercato delle telecomunicazioni - Ambito del rapporto
Il rapporto sul mercato delle piattaforme di gestione delle intenzioni per le telecomunicazioni è segmentato per componente (piattaforme e soluzioni e servizi), modello di implementazione (cloud, on-premise e ibrido), funzionalità della piattaforma (acquisizione delle intenzioni e interpretazione del linguaggio naturale, modellazione delle intenzioni e gestione delle ontologie, traduzione delle policy e generazione della configurazione e altre funzionalità della piattaforma), dimensione aziendale (grandi operatori di telecomunicazioni, operatori regionali e challenger e operatori di reti private e neutral host) e area geografica (Nord America, Asia-Pacifico, Europa, Sud America e Medio Oriente e Africa). Le previsioni di mercato sono fornite in termini di valore (USD).
| Piattaforme e soluzioni |
| Servizi |
| Cloud |
| On-Locale |
| IBRIDO |
| Acquisizione delle intenzioni e interpretazione del linguaggio naturale |
| Modellazione delle intenzioni e gestione delle ontologie |
| Traduzione delle policy e generazione della configurazione |
| Altre funzionalità della piattaforma |
| Grandi operatori di telecomunicazioni |
| Operatori regionali e sfidanti |
| Operatori di reti private e di hosting neutrale |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | |
| Resto del Medio Oriente | |
| Africa | Sud Africa |
| Egitto | |
| Resto d'Africa |
| Per componente | Piattaforme e soluzioni | |
| Servizi | ||
| Per modello di distribuzione | Cloud | |
| On-Locale | ||
| IBRIDO | ||
| In base alle funzionalità della piattaforma | Acquisizione delle intenzioni e interpretazione del linguaggio naturale | |
| Modellazione delle intenzioni e gestione delle ontologie | ||
| Traduzione delle policy e generazione della configurazione | ||
| Altre funzionalità della piattaforma | ||
| Per dimensione aziendale | Grandi operatori di telecomunicazioni | |
| Operatori regionali e sfidanti | ||
| Operatori di reti private e di hosting neutrale | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Egitto | ||
| Resto d'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione delle piattaforme di gestione delle intenzioni per il mercato delle telecomunicazioni?
Nel 2026, il mercato delle piattaforme di gestione delle intenzioni per il settore delle telecomunicazioni valeva 489.66 milioni di dollari e si prevede che raggiungerà i 951.32 milioni di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 14.21%.
Quali sono i fattori che spingono all'adozione di piattaforme di gestione delle intenzioni nel settore delle telecomunicazioni?
Le piattaforme di gestione degli intenti per il mercato delle telecomunicazioni vengono adottate per implementazioni 5G standalone, network slicing, automazione a ciclo chiuso, infrastrutture cloud-native e connettività programmabile.
Quale componente deteneva la quota maggiore nel 2025?
Nel 2025, la divisione Piattaforme e Soluzioni ha rappresentato il 67.55% del fatturato, a testimonianza dei primi investimenti in funzionalità chiave per le politiche e l'automazione.
Quale modello di distribuzione si sta espandendo più rapidamente?
Si prevede che le implementazioni ibride cresceranno a un tasso annuo composto del 16.41% fino al 2031, poiché gli operatori gestiranno sia sistemi legacy che sistemi cloud-native.
Quale regione si prevede che si espanderà più rapidamente?
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 16.65% fino al 2031, grazie al supporto delle reti 5G standalone e dei programmi di automazione.
Quali sono i limiti all'implementazione delle piattaforme di gestione delle intenzioni?
L'implementazione nelle piattaforme di gestione delle intenzioni per il mercato delle telecomunicazioni può essere ritardata dall'integrazione con sistemi OSS e BSS preesistenti, dalla carenza di competenze, dagli output non deterministici dell'IA e dalle ontologie frammentate provenienti da diversi fornitori.


