

Dimensioni e quota di mercato degli assistenti virtuali intelligenti (IVA)
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
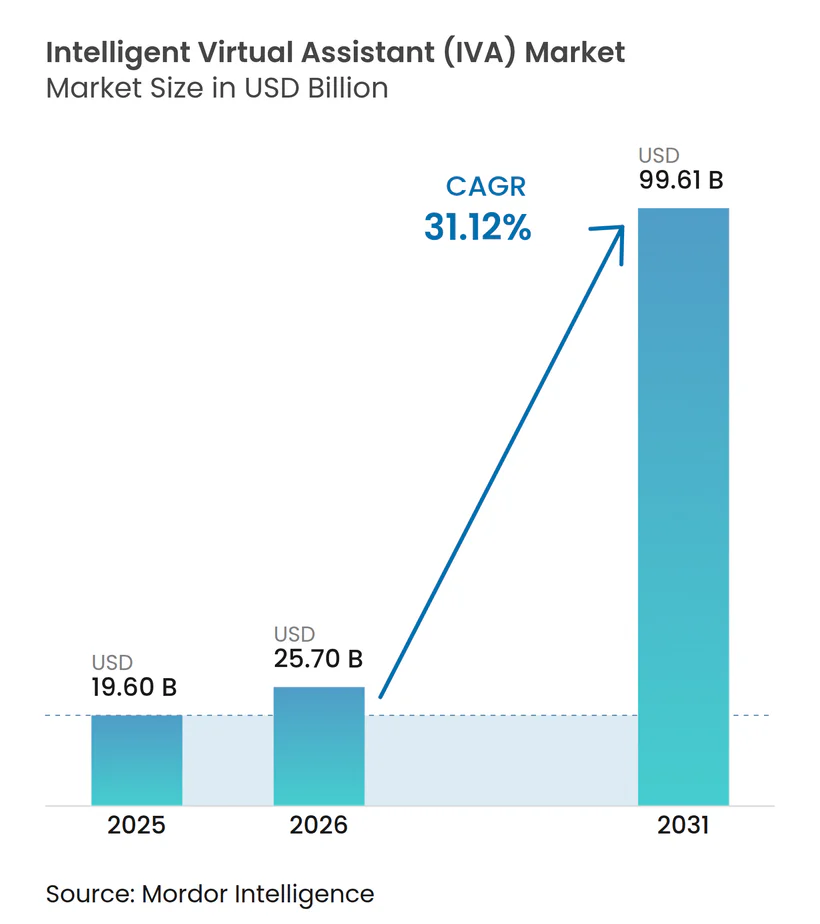
| Dimensione del mercato (2026) | 25.7 miliardo di dollari |
| Dimensione del mercato (2031) | 99.61 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 31.12% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
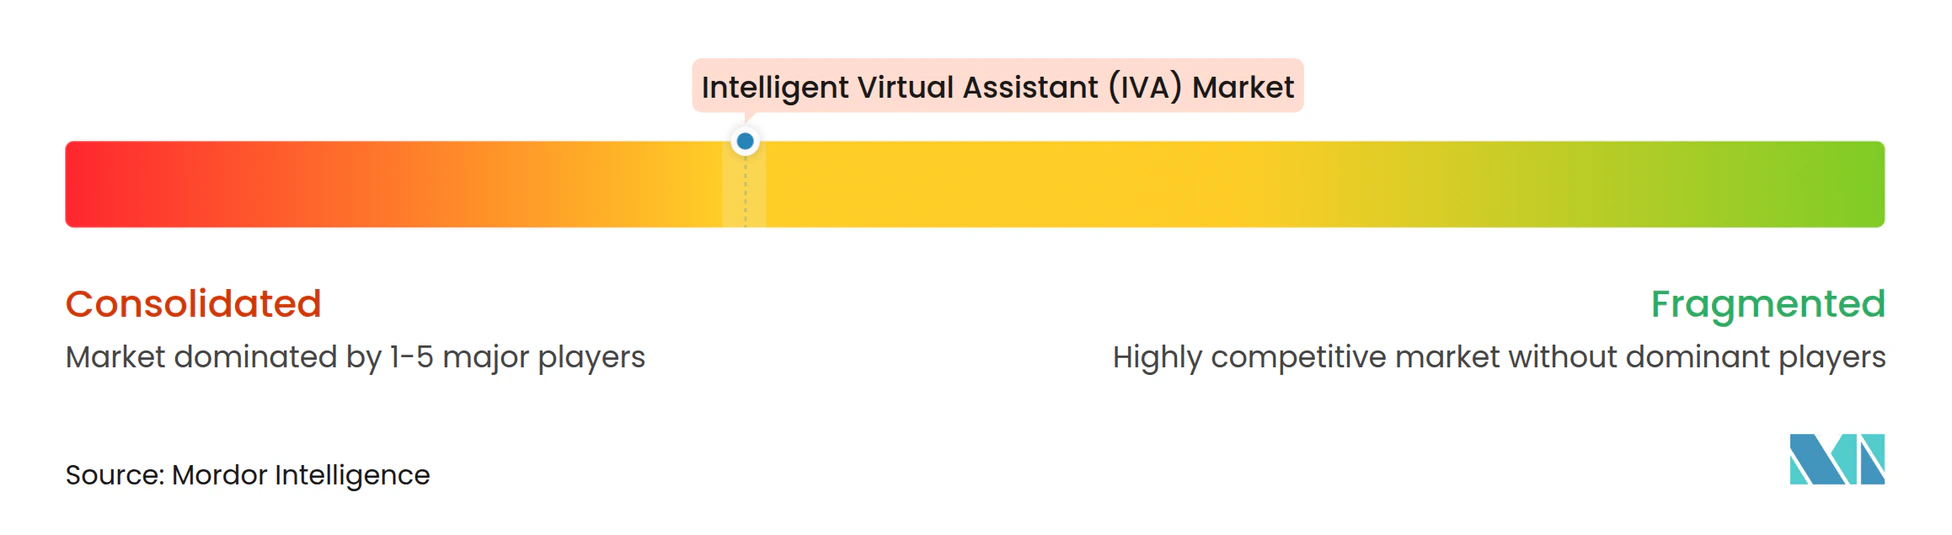
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato degli assistenti virtuali intelligenti (IVA) di Mordor Intelligence
Si prevede che il mercato degli assistenti virtuali intelligenti (IVA) crescerà da 19.60 miliardi di dollari nel 2025 a 25.7 miliardi di dollari nel 2026, per poi raggiungere i 99.61 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 31.12% nel periodo 2026-2031. I modelli multilingue per grandi lingue, l'inferenza on-device resa possibile da chip IA specializzati, venduti al dettaglio a circa 40,000 dollari per unità, e la pressione aziendale per contenere i crescenti costi del cloud sono i principali fattori alla base di questa rapida espansione. Le imprese continuano a investire perché le implementazioni di IA generativa dimostrano chiari risparmi; una grande compagnia di viaggi, ad esempio, riporta una riduzione dei costi annuali di 10 milioni di dollari dopo l'introduzione di un canale self-service basato su IVA. Le opzioni edge e on-premise, che evitano le commissioni ricorrenti dell'hyperscale, stanno guadagnando terreno, nonostante il cloud rimanga dominante. Lo slancio è altrettanto evidente nell'hardware di consumo, poiché la popolarità degli altoparlanti intelligenti e degli assistenti per auto sta ridefinendo le aspettative per i servizi conversazionali always-on.
Punti chiave del rapporto
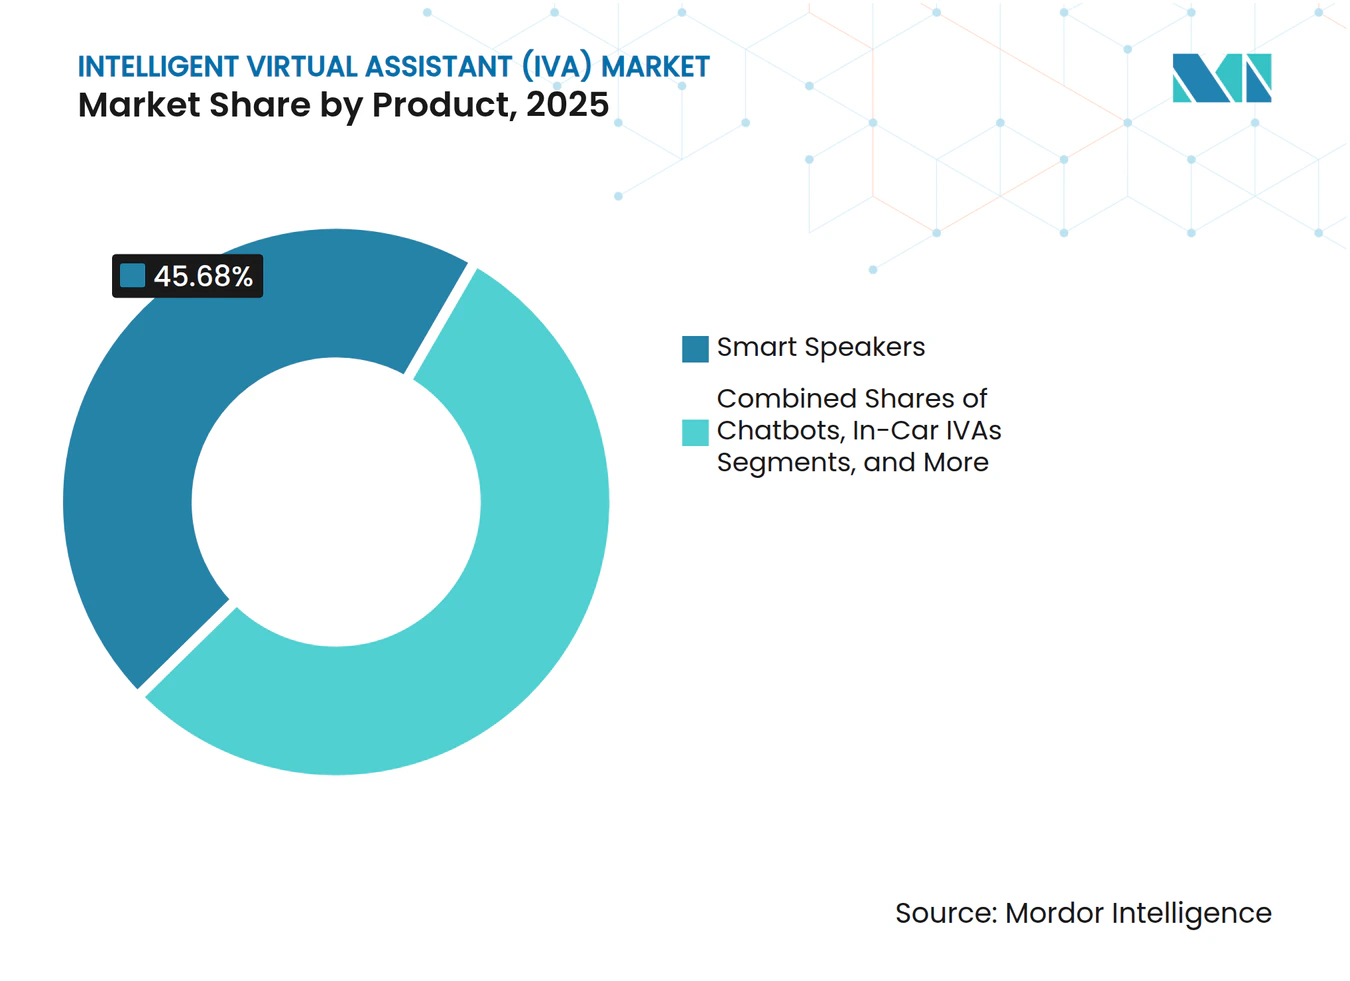
- Per prodotto, gli altoparlanti intelligenti hanno dominato con una quota di fatturato del 45.68% nel 2025, mentre gli IVA in auto stanno crescendo a un CAGR del 32.58% fino al 2031.
- In base alla modalità di distribuzione, nel 2025 il cloud deteneva il 67.35% della quota di mercato degli assistenti virtuali intelligenti; on-premise ed edge sono in espansione a un CAGR del 33.72% fino al 2031.
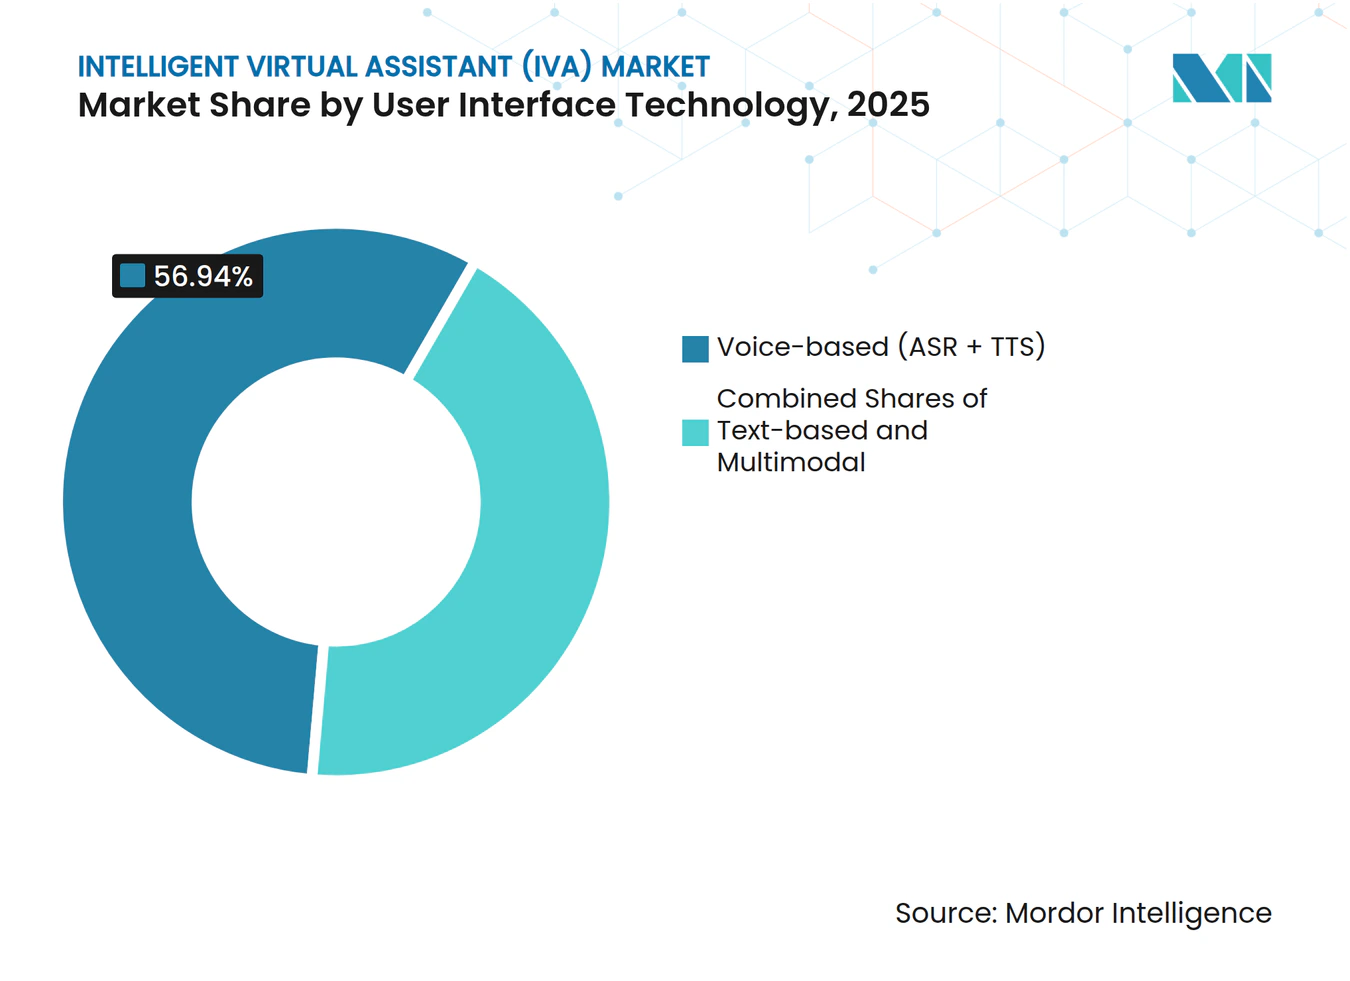
- In termini di tecnologia dell'interfaccia utente, i sistemi basati sulla voce hanno detenuto una quota del 56.94% nel 2025; le soluzioni multimodali vocali-visive sono destinate a crescere a un CAGR del 32.86% entro il 2031.
- In termini di utente finale, il commercio al dettaglio e l'e-commerce hanno conquistato il 24.05% del mercato degli assistenti virtuali intelligenti nel 2025, mentre si prevede che l'assistenza sanitaria crescerà a un CAGR del 32.74% tra il 2026 e il 2031.
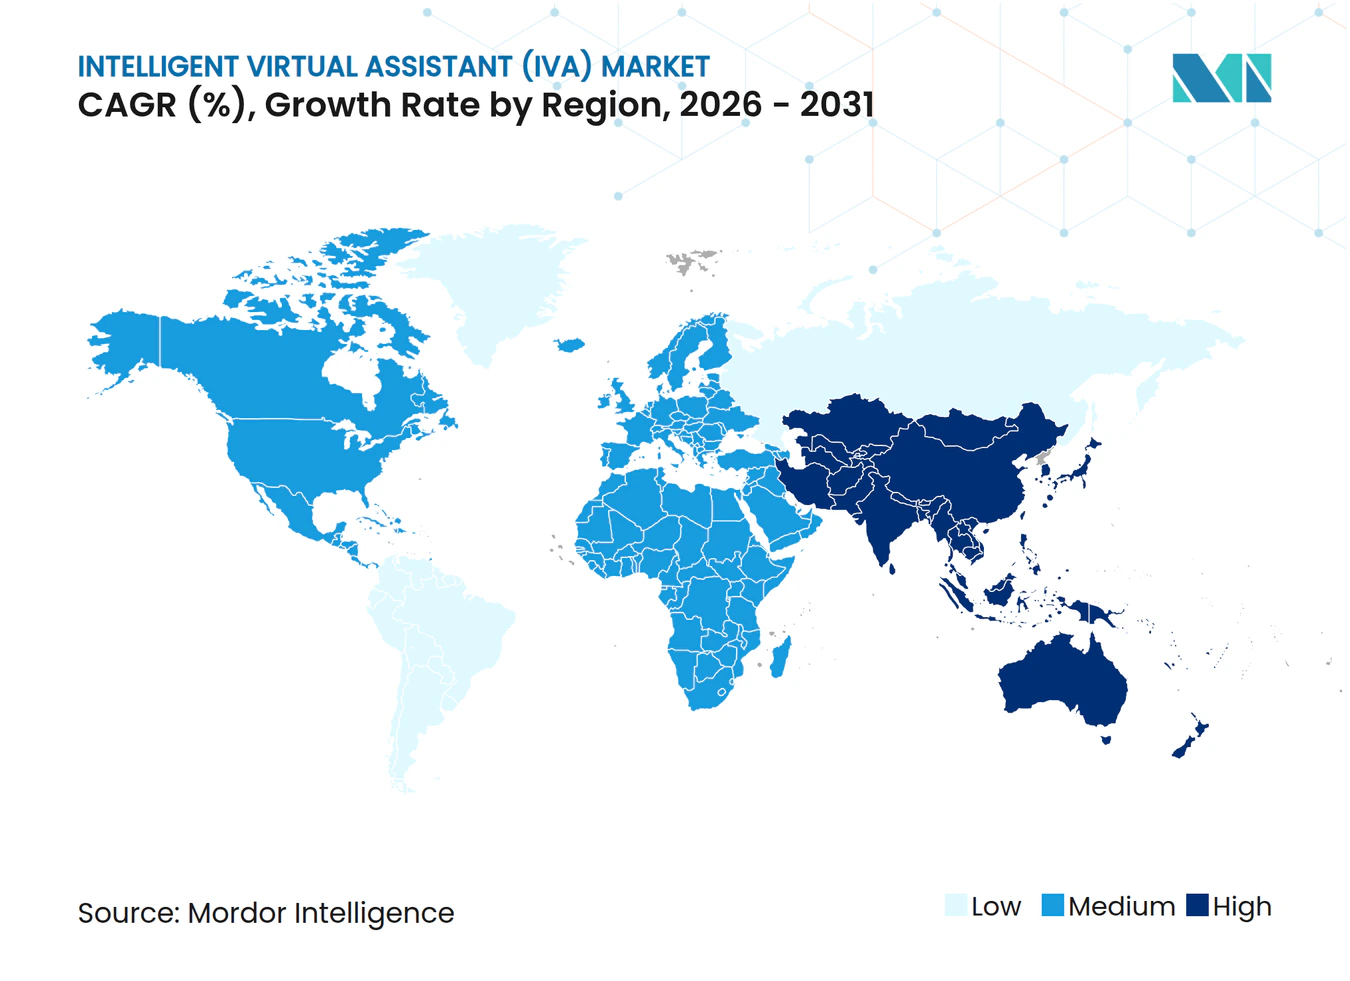
- In termini geografici, il Nord America ha rappresentato il 36.55% della quota di mercato nel 2025; si prevede che l'Asia Pacifica registrerà il CAGR più rapido, pari al 34.05% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato globale degli assistenti virtuali intelligenti (IVA)
Analisi dell'impatto dei conducenti
| Guidatore | (~) (%) Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente adozione di chatbot omnicanale per il servizio clienti | + 8.5% | Globale, più forte in Nord America e in Europa | A breve termine (≤ 2 anni) |
| Proliferazione di altoparlanti intelligenti e terminali vocali IoT | + 7.2% | Nord America e Asia Pacifico, diffondendosi in Europa | Medio termine (2–4 anni) |
| Innovazioni nella PNL basata su modelli linguistici di grandi dimensioni multilingue | + 6.8% | Globale, in particolare in Asia Pacifico ed Europa | Medio termine (2–4 anni) |
| Pressione sul contenimento dei costi del contact center | + 5.1% | In tutto il mondo, il più alto in Nord America e in Europa | A breve termine (≤ 2 anni) |
| Adozione dell'IVA consapevole delle emozioni nell'assistenza agli anziani e nella terapia digitale | + 3.4% | Nord America ed Europa, raggiungendo l'Asia Pacifica | A lungo termine (≥ 4 anni) |
| Obblighi di accessibilità per i servizi digitali del settore pubblico | + 2.8% | Europa e Nord America, ricaduta globale | Medio termine (2–4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente adozione di chatbot omnicanale per il servizio clienti
Le banche globali prevedono di investire 9.4 miliardi di dollari nella tecnologia chatbot entro il 2025, segno di quanto le esigenze di contenimento dei costi si allineino con le aspettative di un servizio 24 ore su 24, 7 giorni su 7. [1] IBM Corp., “Camping World aumenta il coinvolgimento del 40% con l'assistente virtuale”, ibm.com I tassi di risoluzione autonoma dell'80-90% sono sempre più comuni e i primi utilizzatori del settore bancario hanno registrato aumenti di produttività fino al 40%. I rivenditori citano aumenti di coinvolgimento del 40% quando i canali testuali, vocali e visivi vengono fusi in un unico flusso, creando passaggi fluidi agli operatori umani quando il contesto lo richiede. La personalizzazione basata sulla memoria ora conserva la cronologia delle conversazioni su tutti i dispositivi, consentendo ai clienti di riprendere le interazioni senza ripetizioni. Il risultato è un punteggio di soddisfazione del cliente più elevato insieme a risparmi misurabili nei carichi di lavoro del contact center.
Proliferazione di altoparlanti intelligenti e terminali vocali IoT
I produttori di automobili utilizzano piattaforme vocali di Cerence, Microsoft e NVIDIA per aggiungere servizi in stile ChatGPT direttamente agli stack di infotainment. [2] Cerence Inc., “Volkswagen lancia l'assistente basato su Chat GPT”, cerence.com I modelli europei di Volkswagen sono già dotati di un assistente aggiornato tramite cloud che supporta cinque lingue. Oltre alle auto, i produttori di elettrodomestici e i marchi di dispositivi indossabili integrano il riconoscimento vocale locale per proteggere la privacy e ridurre la latenza. I sondaggi tra gli automobilisti rilevano che il 77% sceglierebbe il controllo vocale in auto quando sono disponibili funzionalità avanzate. Man mano che i fornitori portano gli stessi modelli di base sui chip embedded, il mercato degli assistenti virtuali intelligenti acquisisce nuovi punti di ingresso per l'uso quotidiano in case, auto e ambienti industriali.
Innovazioni nella PNL basata su modelli linguistici multilingui
Modelli open source come Babel coprono le lingue parlate da oltre il 90% della popolazione mondiale, riducendo le barriere per le aziende che un tempo necessitavano di modelli separati per ogni area geografica. Gli operatori sanitari, ad esempio, ora implementano la stessa infermiera virtuale in 25 lingue senza dover ricorrere a una nuova formazione. Gli approcci basati sul recupero avanzato contribuiscono ad aumentare l'accuratezza per i dialetti a basso contenuto di risorse, proteggendo le sfumature culturali e consentendo l'implementazione dell'IVA nel Sud-est asiatico, in Africa e in America Latina. Con il miglioramento del rilevamento di sentimenti e intenzioni, gli assistenti possono adattare tono, etichetta e persino umorismo alle consuetudini locali, rafforzando la fiducia degli utenti.
Pressione sul contenimento dei costi del contact center
Una delle principali compagnie di viaggio statunitensi ha ridotto i tassi di contenimento dal 10% al 50% in un mese, con un risparmio annuo di 10 milioni di dollari. AXA ha ridotto il tempo medio di gestione di oltre il 20% dopo aver implementato un flusso di lavoro ibrido IVR-IVA. Le società di gestione patrimoniale registrano risparmi per 6.7 milioni di dollari automatizzando 400 richieste frequenti e migliorando al contempo i punteggi relativi all'esperienza del cliente. Il routing predittivo e i prompt proattivi sono i prossimi obiettivi sulla roadmap, con l'obiettivo di deviare i ticket semplici prima che raggiungano gli agenti. I CFO vedono quindi gli IVA non solo come uno strumento di CX, ma anche come una leva diretta sui margini delle linee di servizio.
Analisi dell'impatto delle restrizioni
| moderazione | (~) (%) Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Problemi persistenti relativi alla privacy e alla sicurezza dei dati | -4.2% | Globale, accentuato in Europa e Nord America | Medio termine (2–4 anni) |
| Preferenza dei clienti per gli agenti umani nelle query complesse | -3.8% | In tutto il mondo, la variazione culturale nell'accettazione | A breve termine (≤ 2 anni) |
| Controllo normativo sulla spiegabilità dell'IA e sui dark pattern | -2.9% | L'Europa in testa, seguita dal Nord America e dall'Asia Pacifica | A lungo termine (≥ 4 anni) |
| Rischio di reputazione del marchio causato dalle allucinazioni | -2.1% | Globale, acuto nei settori regolamentati | Medio termine (2–4 anni) |
| Fonte: Intelligenza di Mordor | |||
Problemi persistenti relativi alla privacy e alla sicurezza dei dati
Le clausole di tutela della privacy dell'EU AI Act obbligano i fornitori a dimostrare la minimizzazione dei dati e la crittografia fin dalla progettazione. [3] Unione europea, “Regolamento sull’intelligenza artificiale”, eur-lex.europa.eu Nel settore sanitario, le norme dell’ONC statunitense richiedono registri decisionali trasparenti per gli algoritmi predittivi. Gli istituti finanziari aggiungono pipeline tracciabili e tecniche di privacy differenziale, ma questi investimenti aumentano i costi del progetto e allungano i cicli di implementazione. Molti dirigenti, pertanto, preferiscono stack on-premise che mantengono tutte le comunicazioni dei clienti in loco, riportando riduzioni dei costi fino all’80% rispetto a fatture cloud equivalenti, pur rispettando le regole di sovranità.
Controllo normativo sulla spiegabilità dell'IA e sui dark pattern
Le classificazioni ad alto rischio ai sensi dell'EU AI Act richiedono una documentazione tecnica che catturi la logica del modello, la discendenza dei dati di training e le procedure di mitigazione, un allontanamento dai precedenti approcci black-box. Il NIST AI Risk Management Framework statunitense, ora citato in diverse leggi statali, prescrive un audit indipendente dei bias algoritmici. Questi obblighi rallentano i cicli di produzione e spingono i fornitori verso architetture intrinsecamente interpretabili. Le aziende che esportano in più giurisdizioni devono destreggiarsi tra set di regole sovrapposti, aggiungendo un sovraccarico di revisione legale che può ritardare di trimestri il lancio sul mercato degli assistenti virtuali intelligenti.
Analisi del segmento
Per prodotto: gli altoparlanti intelligenti sono in testa nonostante l'aumento delle vendite in auto
Gli smart speaker hanno generato il 45.68% del fatturato del 2025, a dimostrazione della considerevole base installata in continua espansione grazie all'abbinamento con servizi musicali o video. Sebbene la crescita sia in rallentamento nei mercati maturi, i fornitori stanno proponendo livelli premium dotati di microfoni ad alta fedeltà e inferenza di modelli linguistici locali per ridurre le chiamate cloud. Allo stesso tempo, gli assistenti di bordo sono sulla buona strada per registrare un CAGR del 32.58% entro il 2031, il più rapido tra le categorie hardware. Case automobilistiche come Volkswagen e Renault utilizzano le offerte white-label di Cerence per fornire servizi di navigazione conversazionale, climatizzazione ed e-commerce su strada.
I moduli IVA indossabili e integrati per visori AR e scanner industriali offrono un nuovo approccio, consentendo comandi vocali che liberano le mani degli operatori nella logistica e nella manutenzione sul campo. Questi dispositivi spesso combinano la voce con feedback tattile, gestuale o tattile, migliorando l'ergonomia dell'utente. Il mercato degli assistenti virtuali intelligenti spazia ora da altoparlanti fissi a endpoint completamente mobili, e i fornitori stanno adattando le dimensioni delle reti neurali ai limiti computazionali di ciascun fattore di forma.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per modalità di distribuzione: il dominio del cloud incontra l'impennata dell'edge computing
L'implementazione cloud rappresenta ancora il 67.35% della spesa attuale grazie alla facile scalabilità, agli aggiornamenti dei modelli e all'integrazione con il software aziendale. Tuttavia, la prevedibilità dei costi e le leggi sulla localizzazione dei dati stanno guidando una svolta decisiva verso le implementazioni on-prem e edge, che crescono del 33.72% all'anno. Le aziende che implementano chip di intelligenza artificiale generativa in loco segnalano spese di inferenza complessive pari a un quinto delle fatture cloud comparabili. Si prevede che il mercato degli assistenti virtuali intelligenti per i progetti on-prem si espanderà rapidamente, poiché i settori verticali regolamentati trasferiscono i registri vocali sensibili all'interno del firewall.
Le IVA native per l'edge supportano carichi di lavoro in tempo reale in dispositivi automobilistici, aerospaziali e sanitari, dove è obbligatoria una latenza inferiore a 100 millisecondi. I fornitori stanno ora distribuendo core di unità di elaborazione neurale che ospitano LLM quantizzati con meno di 8 GB di memoria. Questa specializzazione riduce il consumo energetico mantenendo intatto il contesto conversazionale, un requisito fondamentale per scenari di guida ininterrotta o di assistenza chirurgica.
Grazie alla tecnologia dell'interfaccia utente: leadership vocale con accelerazione multimodale
La voce rimane la porta d'accesso principale, con una quota del 56.94% nel 2025 grazie a decenni di perfezionamento di ASR e TTS. Tuttavia, i sistemi multimodali che uniscono il parlato a segnali visivi o gestuali stanno crescendo a un CAGR del 32.86%. Gli avatar automobilistici che offrono un contatto visivo ed espressioni facciali simili a quelli umani dimostrano come il feedback visivo aumenti l'empatia percepita. Nei visori per realtà mista, l'integrazione del tracciamento dello sguardo con il parlato risolve l'ambiguità dei pronomi, migliorando i tempi di completamento delle attività del 14% negli studi pilota.
Le interfacce testuali continuano a essere utilizzate in casi d'uso di back-office in cui trascrizioni ricercabili e audit trail sono obbligatorie, in particolare nel settore bancario e assicurativo. Le piattaforme di orchestrazione multicanale ora sincronizzano le conversazioni vocali, chat e video utilizzando un unico archivio di contesto, garantendo che l'identità, l'intento e le preferenze del cliente fluiscano tra le diverse modalità senza perdita di dati.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale: la maturità del commercio al dettaglio contrasta con l'accelerazione dell'assistenza sanitaria
Il commercio al dettaglio e l'e-commerce hanno rappresentato il 24.05% della spesa nel 2025, poiché i commercianti indirizzano le richieste di routine, il monitoraggio delle consegne e l'elaborazione dei resi ai chatbot. Le dashboard dei KPI confermano tempi di completamento del percorso del cliente più rapidi del 40% quando gli IVA selezionano le richieste in arrivo prima di inoltrarle agli agenti. Il settore sanitario, sebbene oggi più piccolo, è destinato a crescere a un CAGR del 32.74%, sostenuto da promemoria per l'aderenza alle terapie digitali, monitoraggio remoto dei pazienti e servizi di assistenza agli anziani. Gli ospedali che impiegano infermieri virtuali hanno ridotto i ricoveri del 25%, aumentando al contempo le metriche di coinvolgimento dei pazienti.
Anche l'adozione dei servizi finanziari accelera perché la biometria vocale bypassa la verifica dell'identità e rispetta le direttive di autenticazione forte. Gli operatori di telecomunicazioni si affidano agli IVA per gestire i picchi di volume delle chiamate, con il 40% dei leader della CX che stanziano aumenti superiori all'inflazione per l'intelligenza artificiale conversazionale, al fine di prevenire i tassi di abbandono. I marchi del settore turistico adattano la tecnologia a strumenti di assistenza in stile concierge che gestiscono le modifiche di itinerario tramite semplici comandi vocali.
Analisi geografica
Mercato degli assistenti virtuali intelligenti (IVA) in Nord America
Il Nord America detiene una quota del 36.55% grazie ai primi investimenti aziendali, a un ampio bacino di capitale di rischio e a un ecosistema di fornitori in fase di maturazione. Le leggi statali di Utah, Colorado e California enfatizzano la trasparenza, mentre il framework federale NIST offre un vocabolario comune per la gestione del rischio. Le IVA del settore sanitario devono registrare le prove di spiegabilità per soddisfare gli standard ONC, spingendo i fornitori a scegliere piattaforme che espongano tracciati decisionali completi. Il mandato canadese sull'accessibilità EN 301 549:2024 consolida ulteriormente la domanda di tecnologie vocali inclusive adatte agli utenti con disabilità. La capacità di ricerca e sviluppo della regione, unita a una solida cultura della conformità, mantiene un ruolo di leadership nelle implementazioni commerciali.
Mercato degli assistenti virtuali intelligenti (IVA) nella regione Asia-Pacifico
L'Asia-Pacifico è la regione in più rapida espansione, con un CAGR del 34.05%. Le strategie governative per l'intelligenza artificiale, come la roadmap nazionale cinese e lo stanziamento di 1 miliardo di dollari di Singapore, sostengono programmi pilota e di sviluppo dei talenti. L'adozione dell'intelligenza artificiale conversazionale nel settore bancario indiano dimostra come gli IVA multilingue estendano la portata delle filiali a costi inferiori. Le case automobilistiche giapponesi promuovono gli assistenti virtuali in auto come elementi di differenziazione del marchio, integrando chip AI edge per superare la copertura cellulare discontinua. La diversità linguistica rimane un ostacolo, ma le recenti innovazioni nei corsi di laurea specialistica multilingue riducono i tempi di sviluppo e aprono il mercato degli assistenti virtuali intelligenti alle imprese di medie dimensioni.
Mercato europeo degli assistenti virtuali intelligenti (IVA)
L'Europa svolge un ruolo fondamentale, bilanciando innovazione e governance rigorosa. La legge UE sull'intelligenza artificiale impone norme armonizzate che riguardano la classificazione, la documentazione e la supervisione umana, spingendo i fornitori verso architetture modello trasparenti. Le aziende automobilistiche collaborano con gli specialisti dell'intelligenza artificiale per conformarsi sia alle norme di sicurezza funzionale sia alle nuove clausole di spiegabilità. Le linee guida sull'accessibilità contenute nella norma EN 301 549 garantiscono una progettazione inclusiva, mentre le istituzioni sanitarie adottano strumenti IVA solo dopo rigorosi audit di prevenzione dei pregiudizi. I fornitori in grado di certificare la privacy e l'equità ottengono uno status preferenziale nelle gare d'appalto del settore pubblico, plasmando le dinamiche competitive in tutto il continente.
Panorama normativo
Le implementazioni di IVA si collocano all'incrocio tra governance dell'IA, privacy e norme di tutela dei consumatori, spingendo i fornitori verso una progettazione verificabile (documentazione, tenuta dei registri, supervisione umana e trasparenza) man mano che gli assistenti virtuali passano da chat predefinite a comportamenti agentici. Nell'Unione Europea, il Regolamento (UE) 2024/1689 (EU AI Act) stabilisce obblighi in materia di documentazione tecnica e trasparenza (inclusa la marcatura di determinati contenuti generati dall'IA), con piena applicabilità prevista per il 2 agosto 2026, una tempistica che favorisce lo sviluppo di toolkit di conformità per i fornitori globali che servono clienti UE.
La regolamentazione sta diventando sempre più specifica per i servizi conversazionali e antropomorfi. In Cina, l'Amministrazione cinese per il cyberspazio ha promulgato, nell'aprile 2026, le Misure provvisorie per la gestione dei servizi interattivi antropomorfi basati sull'IA, entrate in vigore il 15 luglio 2026, introducendo una supervisione a più livelli e requisiti di deposito degli algoritmi che incidono direttamente sulle funzionalità IVA, come l'interazione basata sulla persona. Negli Stati Uniti, l'attività politica della Casa Bianca nel marzo 2026 ha posto l'accento su un quadro legislativo nazionale sull'IA volto a ridurre la frammentazione tra le normative statali, mentre gli stati hanno continuato a promuovere requisiti mirati per l'IA conversazionale e i chatbot di supporto, con date di entrata in vigore a partire da gennaio 2027, aumentando la priorità dei protocolli di sicurezza, comprese le protezioni minori e le misure di sicurezza per la gestione delle crisi, negli assistenti rivolti ai consumatori.
Analisi della catena del valore
La catena del valore dell'IVA (Intelligent Virtual Assistant) comprende input di dati e contenuti (basi di conoscenza aziendali, trascrizioni di CRM e contact center e ontologie di dominio), sviluppo di modelli (modelli di base, ASR/TTS e NLP multilingue), livelli di orchestrazione e governance e infrastruttura di implementazione (cloud, on-premise e acceleratori edge). La distribuzione avviene tipicamente attraverso ecosistemi di piattaforme e marketplace di applicazioni aziendali, dove le IVA vengono confezionate come soluzioni per contact center, assistenti integrati (altoparlanti intelligenti, settore automobilistico e dispositivi indossabili) o agenti di workflow integrati in stack ERP/HRMS/S2P, con integratori di sistemi e società di servizi IT che rendono operative le implementazioni attraverso il rafforzamento della sicurezza, l'integrazione e la gestione del cambiamento.
Un cambiamento chiave nella catena è il passaggio da interfacce di chat reattive ad architetture agentiche basate su competenze che eseguono flussi di lavoro a più fasi attraverso sistemi di terze parti. Ciò accresce il ruolo degli standard di integrazione e degli strumenti di governance. Ivalua illustra questa transizione: ha annunciato IVA Studio nell'aprile 2026 come un ambiente no-code per creare e gestire agenti di approvvigionamento autonomi e ha iniziato a implementarlo nel giugno 2026, posizionando governance, autorizzazioni e monitoraggio come componenti di primaria importanza insieme alla selezione del modello. Fornitori verticali specializzati e grandi fornitori di servizi come Accenture, Capgemini e IBM si collocano a valle come implementatori e operatori, mentre hyperscaler e produttori di chip influenzano costi e latenza attraverso scelte di implementazione e accelerazione hardware, rafforzando il dominio del cloud insieme alla crescente priorità on-premise e edge.
Panorama competitivo
Grandi fornitori di piattaforme e specialisti di nicchia coesistono in un'arena moderatamente consolidata. I principali fornitori di cloud integrano l'intelligenza artificiale conversazionale in portafogli SaaS più ampi, mentre gli OEM del settore automobilistico stringono alleanze pluriennali con aziende di tecnologia vocale per accelerare il time-to-market. I progetti di cooperazione di Cerence con Microsoft e NVIDIA sono tipici di accordi simbiotici in cui la conoscenza del settore incontra l'ottimizzazione della GPU. Il rapido lancio di ChatGPT da parte di Volkswagen illustra la preferenza degli OEM per soluzioni chiavi in mano piuttosto che per lo sviluppo da zero.
Nel frattempo, i disruptor puntano a colmare le lacune in termini di costi e privacy con modelli integrati nei dispositivi. Le startup che progettano chip neuromorfici promettono inferenza con budget di potenza di un singolo watt, un'attrattiva per dispositivi indossabili e IoT in cui la durata della batteria è fondamentale. Le domande di brevetto per agenti multimodali personalizzati aumentano vertiginosamente; l'ultima presentazione di Microsoft delinea una sintesi di risposta dinamica basata su vettori di interesse dell'utente memorizzati. I fornitori ora competono su ROI misurabili, funzionalità di sicurezza rafforzate e toolkit di conformità certificati, non solo sul talento conversazionale.
I settori dell'assistenza sanitaria, dell'assistenza agli anziani e dell'accessibilità presentano opportunità di crescita protette da barriere normative. Le aziende in grado di fornire registri pronti per la verifica e di soddisfare gli standard dei dispositivi medici offrono prezzi elevati. Nel complesso, il mercato degli assistenti virtuali intelligenti mostra una sana rivalità tra i vari livelli, lasciando al contempo spazio al fiorire di nuovi operatori specializzati.
Leader del settore degli assistenti virtuali intelligenti (IVA)
IBM Corporation
Tecnologie Inbenta
Apple Inc.
Amazon.com Inc.
Microsoft Corp.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Aprile 2026: L'Amministrazione cinese per il cyberspazio ha promulgato le Misure provvisorie per la gestione dei servizi interattivi antropomorfi basati sull'IA, entrate in vigore il 15 luglio 2026. Le misure introducono una supervisione a più livelli e requisiti di deposito degli algoritmi per i servizi interattivi antropomorfi, influenzando direttamente la progettazione e la gestione in Cina degli assistenti virtuali antropomorfi basati su persona. Ciò eleva le caratteristiche di ingegneria della conformità e di governance a elementi di differenziazione del prodotto per i fornitori di assistenti virtuali rivolti ai consumatori.
- Gennaio 2025: Cerence ha ampliato la sua partnership con NVIDIA per ottimizzare la famiglia di modelli linguistici per il settore automobilistico CaLLM utilizzando TensorRT-LLM, al fine di ridurre la latenza e aumentare la precisione. La collaborazione mira a soddisfare i vincoli prestazionali di livello produttivo nei veicoli, dove reattività e affidabilità influenzano l'adozione da parte degli utenti. Inoltre, rafforza il ruolo degli stack ottimizzati per GPU nella scalabilità delle funzionalità IVA (In-Vehicle Assistant) a bordo dei veicoli nei mercati multilingue.
- Ottobre 2024: Renault ha integrato Cerence Chat Pro nel sistema di assistenza vocale Reno, presentato per la prima volta sulla Renault 5 E-Tech EV. L'integrazione di un assistente vocale integrato in un veicolo di grande visibilità al momento del lancio sottolinea come le case automobilistiche stiano considerando gli assistenti conversazionali come un'interfaccia di infotainment e controllo fondamentale, piuttosto che come una semplice funzionalità aggiuntiva. Questa scelta rafforza la preferenza dei produttori per piattaforme vocali "chiavi in mano", al fine di ridurre i cicli di sviluppo e supportare aggiornamenti frequenti.
Ambito del rapporto sul mercato globale degli assistenti virtuali intelligenti (IVA)
Un assistente virtuale intelligente è un sistema informatico che utilizza l'intelligenza artificiale (AI) per agire come una persona e svolgere attività come il servizio clienti. Questa tecnologia utilizza parti dell'IVR e altri moderni progetti di intelligenza artificiale per offrire agli utenti identità virtuali complete che possono parlare con loro.
Il mercato dell'Intelligent Virtual Assistant (IVA) è segmentato per Prodotto (Chatbot, Smart Speaker), Interfaccia utente (Text-to-Text, Text-to-Speech, Riconoscimento vocale automatico), Utente finale (Per chatbot (Retail, Healthcare, BFSI , telecomunicazioni, viaggi e ospitalità), per smart speaker (personale e commerciale)) e geografia.
Le dimensioni e le previsioni del mercato sono fornite in termini di valore (USD) per tutti i segmenti di cui sopra.
| chatbots |
| Altoparlanti intelligenti |
| IVA in auto |
| Dispositivi indossabili/integrati |
| Cloud |
| On-premise / Edge |
| Basato su testo (da testo a testo) |
| Basato sulla voce (ASR + TTS) |
| Multimodale (voce + visivo) |
| Commercio al dettaglio ed e-commerce |
| BFSI |
| Settore Sanitario |
| Telecomunicazioni e IT |
| Viaggi e ospitalità |
| Altre industrie |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Spagna | |
| Olanda | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa |
| Per prodotto (valore) | chatbots | |
| Altoparlanti intelligenti | ||
| IVA in auto | ||
| Dispositivi indossabili/integrati | ||
| Per modalità di distribuzione (valore) | Cloud | |
| On-premise / Edge | ||
| Per tecnologia dell'interfaccia utente (valore) | Basato su testo (da testo a testo) | |
| Basato sulla voce (ASR + TTS) | ||
| Multimodale (voce + visivo) | ||
| Per utente finale | Commercio al dettaglio ed e-commerce | |
| BFSI | ||
| Settore Sanitario | ||
| Telecomunicazioni e IT | ||
| Viaggi e ospitalità | ||
| Altre industrie | ||
| Per geografia (valore) | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Spagna | ||
| Olanda | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato degli assistenti virtuali intelligenti?
Nel 25.7 il mercato valeva 2026 miliardi di dollari e si prevede che raggiungerà i 99.61 miliardi di dollari entro il 2031.
Quale tipologia di prodotto è leader nel mercato degli assistenti virtuali intelligenti?
Gli smart speaker sono in testa con una quota di fatturato del 45.68%, anche se gli assistenti in auto sono quelli che crescono più rapidamente, con un CAGR del 32.58%.
Perché le aziende spostano i carichi di lavoro IVA in sede?
Le distribuzioni on-premise riducono i costi di inferenza fino a un quinto delle spese del cloud e soddisfano le regole di sovranità dei dati.
Quale settore verticale si sta espandendo più rapidamente?
Si prevede che gli IVA nel settore sanitario cresceranno a un CAGR del 32.74% entro il 2031, trainati dai casi d'uso dell'assistenza a distanza e dell'assistenza agli anziani.
Quale regione genererà il maggior numero di nuove entrate IVA entro il 2031?
Si prevede che la regione Asia-Pacifico, supportata da iniziative di intelligenza artificiale su larga scala in Cina, India e nel Sud-est asiatico, registrerà il CAGR più elevato, pari al 34.05%.
In che modo le normative sulla privacy influiscono sull'adozione dell'IVA?
Quadri normativi come l'EU AI Act e le norme sulla trasparenza dell'ONC statunitense richiedono una gestione dei dati verificabile e risultati spiegabili, spingendo molte aziende a privilegiare implementazioni on-prem o edge per un maggiore controllo.


