

Dimensioni e quota di mercato dei centri di controllo motori intelligenti (IMCC)
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 6.59 miliardo di dollari |
| Dimensione del mercato (2031) | 9.25 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.02% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
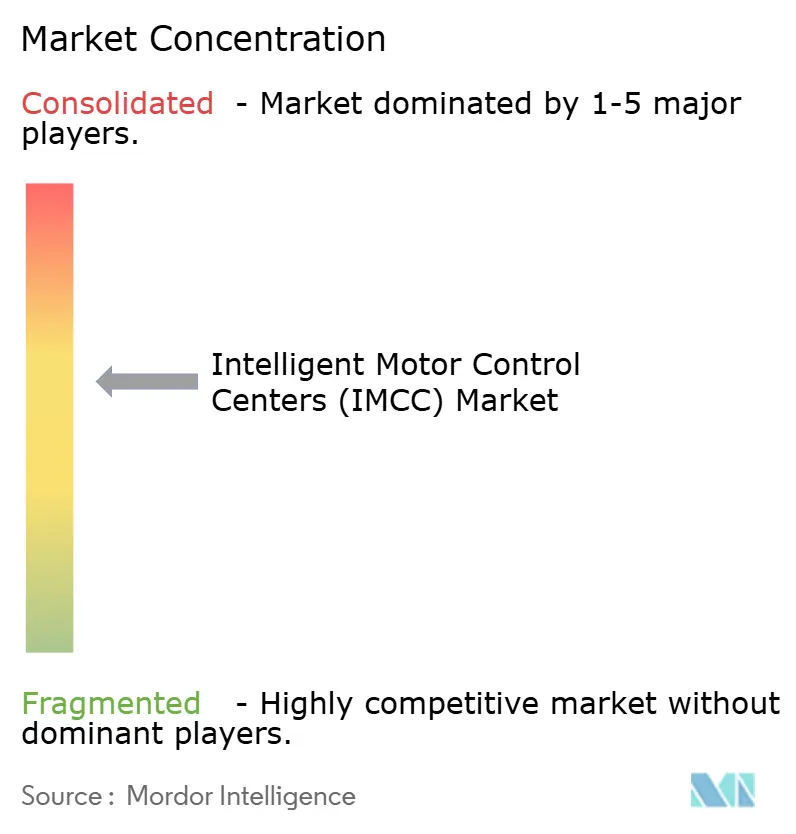
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei centri di controllo motori intelligenti (IMCC) di Mordor Intelligence
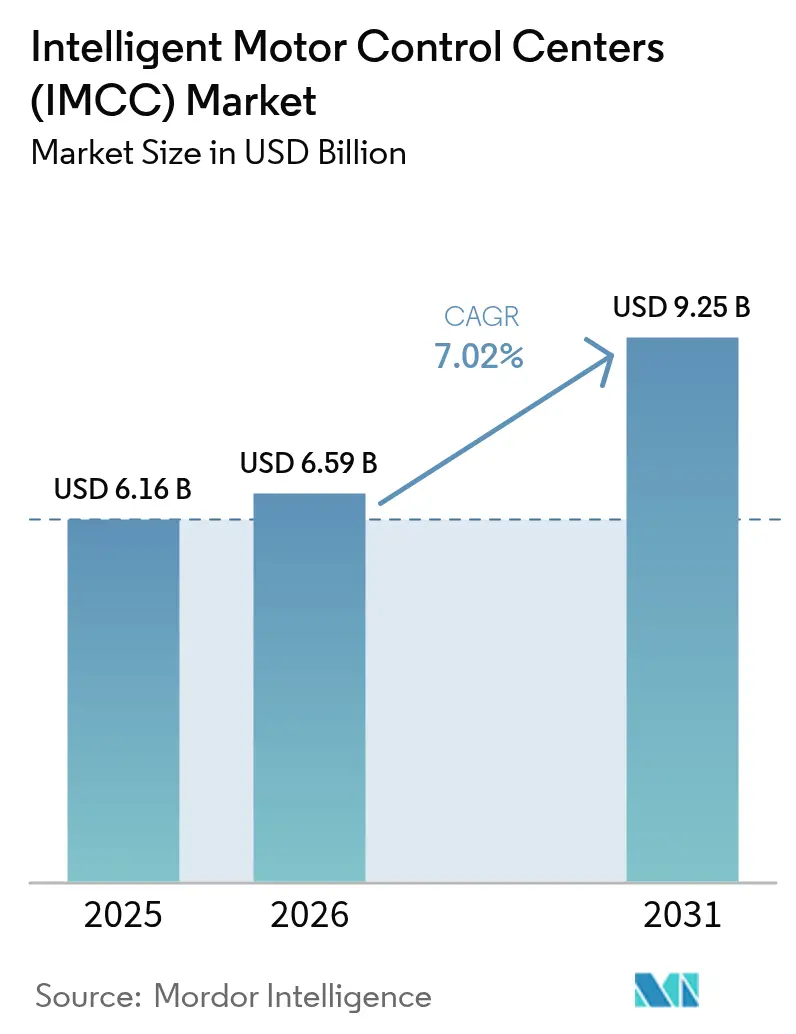
Si prevede che il mercato dei centri di controllo motori intelligenti (IMCC) crescerà da 6.16 miliardi di dollari nel 2025 a 6.59 miliardi di dollari nel 2026, per poi raggiungere i 9.25 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 7.02% nel periodo 2026-2031. La crescente digitalizzazione degli impianti di processo, i rigorosi requisiti di efficienza energetica e la domanda di manutenzione predittiva continuano a spostare gli investimenti dagli avviatori passivi verso sistemi intelligenti connessi alla rete, che aiutano gli operatori a ridurre i tempi di inattività non pianificati e a partecipare a programmi di gestione del carico basati sulle tariffe. Le soluzioni a bassa tensione hanno mantenuto la maggior parte della capacità installata nel 2024; tuttavia, le varianti a media tensione stanno ora attirando la crescita di capitale più rapida, poiché i progetti minerari, di desalinizzazione e di trattamento delle acque richiedono la mitigazione del rischio di arco elettrico e la diagnostica remota. Gli azionamenti a velocità variabile (VSD) rappresentano il componente di spicco, in quanto consentono l'arbitraggio energetico in tempo reale e la conformità alle normative di efficienza IE3-plus. Nel frattempo, i programmi di sviluppo infrastrutturale e di rilocalizzazione della produzione nella regione Asia-Pacifico mantengono l'area al vertice della curva della domanda, mentre il Nord America e l'Europa registrano cicli di aggiornamento costanti, incentrati sulla sicurezza informatica e sugli standard di efficienza. La dinamica competitiva rimane vivace, con i primi cinque fornitori che detengono circa il 60% della quota di mercato. Tuttavia, gli specialisti regionali mantengono la pressione sui prezzi, offrendo kit di retrofit personalizzati che si integrano con le architetture di controllo preesistenti.
Punti chiave del rapporto
- In base alla tensione operativa, si prevede che le soluzioni intelligenti a media tensione cresceranno a un CAGR del 8.96% dal 2025 al 2026 e rimarranno il segmento in più rapida crescita fino al 2031.
- Per componente, i VSD hanno registrato il tasso di crescita più elevato, con un CAGR del 9.62% fino al 2031, mentre le sbarre collettrici hanno mantenuto il 24.05% della quota di mercato dei centri di controllo motori intelligenti nel 2025.
- In base al livello di intelligenza, si prevede che le varianti intelligenti accelereranno a un CAGR del 12.15% entro il 2031, mentre le controparti convenzionali continueranno a perdere quote di mercato.
- In base all'utente finale, si prevede che il settore alimentare e delle bevande crescerà a un CAGR del 9.07% entro il 2031, superando le proiezioni di crescita del settore, mentre il settore petrolifero e del gas ha mantenuto un vantaggio del 24.76% in termini di fatturato nel 2025.
- In termini geografici, la regione Asia-Pacifico ha dominato con il 38.12% dei ricavi del 2025 e si prevede che crescerà a un CAGR dell'8.21% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato globale dei centri di controllo motori intelligenti (IMCC)
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Proliferazione di iniziative di automazione industriale e Industria 4.0 | + 1.8% | Globale, guidato da Germania, Cina, Stati Uniti | Medio termine (2-4 anni) |
| Le normative sull'efficienza energetica promuovono l'adozione del controllo intelligente dei motori | + 1.5% | UE, Nord America, Cina | A breve termine (≤ 2 anni) |
| Capacità di diagnostica e manutenzione predittiva superiori | + 1.3% | Guadagni globali iniziali nel settore petrolifero, del gas e minerario | Medio termine (2-4 anni) |
| Integrazione di gemelli digitali per la messa in servizio virtuale e l'ottimizzazione del ciclo di vita | + 0.9% | Nord America, Europa occidentale, Asia Pacifico | A lungo termine (≥ 4 anni) |
| Crescente domanda di centri di controllo motori sicuri dal punto di vista informatico nelle infrastrutture critiche | + 0.7% | Nord America, UE, Medio Oriente | Medio termine (2-4 anni) |
| Soluzioni di retrofit modulari mirate agli impianti industriali dismessi obsoleti | + 1.1% | Nord America, Europa, India | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Proliferazione di iniziative di automazione industriale e Industria 4.0
La digitalizzazione in fabbrica posiziona i quadri di controllo motori (MCC) intelligenti come nodi periferici che aggregano la telemetria in tempo reale e pubblicano flussi di dati OPC UA direttamente sugli storici cloud, eliminando la latenza di andata e ritorno verso i server SCADA remoti. Siemens ha riferito che entro il 2024, oltre 3,200 impianti avevano adottato configurazioni MCC basate su TIA Portal, con una conseguente riduzione del 30% della manodopera per la messa in servizio. ABB ha lanciato i moduli di retrofit Edgenius che trasformano i quadri a bassa tensione legacy in risorse intelligenti, compatibili con la programmazione IEC 61131-3, con una conseguente riduzione di prezzo del 25-30% rispetto alla sostituzione completa. [1] ABB Ltd., “ABB Ability Edgenius Retrofit Modules,” abb.com Gli incentivi politici amplificano la tendenza: il programma Made in China 2025 della Cina ha stanziato 45 miliardi di RMB (6.2 miliardi di dollari) per aggiornamenti intelligenti dei motori nei complessi petrolchimici statali. Il controllo modulare e definito via software consente ora agli operatori di riconfigurare rapidamente le celle di produzione, un vantaggio cruciale dato che la varietà dei prodotti e i loro cicli di vita si fanno sempre più brevi. I fornitori di apparecchiature rispondono integrando funzionalità di sicurezza informatica nelle nuove linee di prodotto per aiutare gli impianti a soddisfare i requisiti di audit della norma IEC 62443.
Le normative sull'efficienza energetica promuovono l'adozione del controllo intelligente dei motori
Ora gli enti regolatori tassano l'inefficienza, penalizzando di fatto gli avviatori convenzionali a favore di sistemi basati su VSD. Il regolamento UE sulla progettazione ecocompatibile 2019/1781 ha vietato gli avviatori diretti per la maggior parte dei motori superiori a 0.75 kW a partire da luglio 2023, indirizzando i capitali verso MCC integrati con misurazione incorporata. Schneider Electric ha monitorato 1,800 impianti europei nel 2024 e ha ottenuto un risparmio di energia elettrica del 12-18% dopo aver implementato retrofit intelligenti degli MCC, riducendo i tempi di ammortamento a meno di 24 mesi. [2] Schneider Electric, “EcoStruxure Power Monitoring Data 2024,” se.com Nel dicembre 2024, il Dipartimento dell'Energia degli Stati Uniti ha adottato norme più severe sui motori a bassa tensione che incentivano gli avviatori soft starter e i VSD. L'Ufficio indiano per l'efficienza energetica ha introdotto un sistema a cinque stelle nel marzo 2024 che raggruppa ammortamento accelerato e agevolazioni fiscali su beni e servizi per i sistemi di motori intelligenti. Questi framework creano un livello minimo di conformità che i sistemi tradizionali faticano a soddisfare, orientando l'economia del ciclo di vita verso le varianti intelligenti.
Capacità di diagnostica e manutenzione predittiva superiori
Il monitoraggio delle condizioni integrato trasforma gli MCC in hub diagnostici che rilevano l'usura dei cuscinetti, il decadimento dell'isolamento e la distorsione armonica, consentendo l'individuazione precoce di potenziali guasti settimane prima di un guasto catastrofico. La suite di analisi di Rockwell Automation cattura firme di corrente a 10 kHz per individuare le crepe delle barre del rotore, aiutando i fornitori del settore automobilistico a ridurre i tempi di inattività non pianificati del 35%. [3] Volkswagen AG, “Sustainability Report 2024,” volkswagenag.com La suite Brightlayer di Eaton combina sensori di vibrazione con modelli cloud che prevedono guasti con 14 giorni di anticipo con una precisione dell'85%. In settori ad alto valore come quello petrolifero e del gas, dove un'ora di inattività può superare i 500,000 dollari, il costo incrementale di 15,000-25,000 dollari di un MCC intelligente è irrisorio. Le compagnie assicurative incentivano l'adozione offrendo sconti sui premi del 5-10% agli impianti che utilizzano programmi di manutenzione predittiva certificati basati su MCC intelligenti.
Integrazione di gemelli digitali per la messa in servizio virtuale e l'ottimizzazione del ciclo di vita
La tecnologia del gemello digitale consente agli ingegneri di simulare la logica di controllo e di eseguire stress test su scenari di guasto prima dell'installazione. L'ambiente SIMIT di Siemens riduce i tempi di avviamento in loco fino al 50% sulle linee greenfield. Il sistema 800xA di ABB allinea i MCC fisici con i modelli cloud, consentendo il test virtuale delle strategie di risposta alla domanda, che ha portato a una riduzione annua del 7% dei costi energetici per un impianto chimico europeo. I gemelli digitali mantengono il loro valore dopo la messa in servizio aggiornando continuamente i modelli predittivi e i programmi di manutenzione, formando così un ciclo di feedback chiuso. Gli OEM automobilistici utilizzano i gemelli digitali per ricalcolare i carichi dei motori per le nuove chimiche delle batterie senza interrompere la produzione, una pratica evidenziata nel rapporto di sostenibilità 2024 di Volkswagen. [4] Rockwell Automation Inc., “FactoryTalk Analytics Performance Study,” rockwellautomation.com Gli enti regolatori ora riconoscono gli studi virtuali sull'arco elettrico, alleggerendo ulteriormente gli oneri di conformità per i settori avversi al rischio.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati investimenti iniziali e costi di installazione nascosti | -0.9% | Globale, acuto nelle PMI sensibili al prezzo | A breve termine (≤ 2 anni) |
| Disponibilità di alternative di controllo motore convenzionali a basso costo | -0.6% | Asia meridionale, Africa, America Latina | Medio termine (2-4 anni) |
| La carenza di competenze in materia di sicurezza informatica ostacola le implementazioni MCC connesse | -0.5% | Globale, severo nei mercati in via di sviluppo | Medio termine (2-4 anni) |
| Standard di comunicazione frammentati che complicano l'interoperabilità | -0.4% | Ambienti globali multi-fornitore | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati investimenti iniziali e costi di installazione nascosti
Nonostante il calo dei prezzi dei componenti, gli MCC intelligenti richiedono ancora un premio di capitale del 25-40% rispetto ai pannelli convenzionali, e i costi chiavi in mano possono raddoppiare se si considerano switch di rete, firewall e abbonamenti software. Un tipico pannello intelligente a bassa tensione da 400 kW costa tra i 45,000 e i 60,000 dollari, rispetto ai 18,000-25,000 dollari di un'unità base basata su contattori, con ulteriori 15,000-20,000 dollari necessari per il cablaggio Ethernet e l'integrazione SCADA. I costi annuali per l'analisi cloud di 5,000-10,000 dollari aumentano le spese operative, e gli audit obbligatori sulla sicurezza informatica possono aggiungere 10,000-15,000 dollari per sito. Molte PMI, quindi, rimandano gli aggiornamenti, soprattutto nei mercati in cui la manodopera è poco costosa e le tariffe energetiche sono basse. Anche i vincoli finanziari sono importanti: le aziende più piccole devono affrontare costi di indebitamento più elevati e soglie di ammortamento più brevi, il che favorisce i retrofit incrementali rispetto alle conversioni intelligenti complete.
Disponibilità di alternative di controllo motore convenzionali a basso costo
I produttori a basso costo in Cina, India e Turchia vendono al dettaglio MCC convenzionali a prezzi fino al 60% inferiori rispetto alle opzioni intelligenti di marchi occidentali. Per carichi stabili, come pompe e ventilatori, il divario funzionale può apparire ridotto, incoraggiando gli acquirenti attenti al budget a continuare con le apparecchiature tradizionali. Fornitori cinesi come Chint Electric offrono un prezzo di un pannello da 400 kW a 8,000-12,000 dollari e soddisfano gli standard IEC 61439, consentendo un rapido approvvigionamento per le aziende di servizi pubblici municipali e le industrie tessili. Questa ampia offerta di alternative convenienti sostiene un'enorme base installata che a sua volta supporta un ampio ecosistema di ricambi, rendendo la migrazione verso piattaforme intelligenti ancora meno urgente per gli impianti con penali minime per i tempi di fermo.
Analisi del segmento
Per tensione operativa: le varianti a media tensione catturano il vantaggio dell'elettrificazione
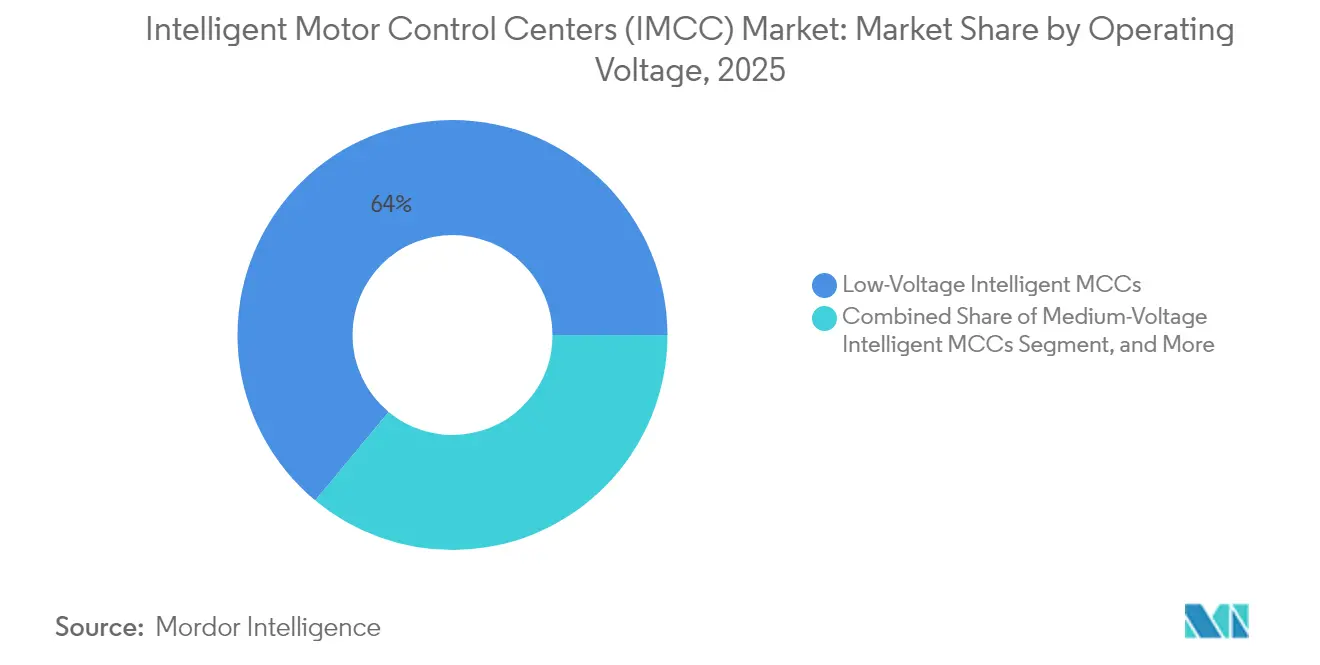
Si prevede che le soluzioni intelligenti a media tensione cresceranno a un CAGR del 8.96% fino al 2031, trainate da progetti di elettrificazione per la ricarica dei camion da trasporto minerari, da stazioni di pompaggio su larga scala e dalla liquefazione del GNL. La miniera Quellaveco di Anglo American ha installato 18 pannelli a media tensione per gestire i motori dei nastri trasportatori e dei macinatori, con una conseguente riduzione del 12% dei tempi di fermo nel primo anno. Le unità a bassa tensione continuano a dominare il mercato dei centri di controllo motori intelligenti, mantenendo una quota del 63.98% nel 2025, principalmente grazie al loro diffuso utilizzo in edifici commerciali e manifatturieri discreti. I modelli ad alta tensione superiori a 11 kV rimangono un mercato di nicchia, adatto ad applicazioni come le piattaforme di pompaggio e offshore.
Anche il segmento della media tensione è in linea con la decarbonizzazione: i camion elettrici a batteria richiedono caricabatterie da 3-5 MW, i cui picchi di carico devono essere bilanciati in tempo reale. Gli MCC intelligenti orchestrano i cicli di ricarica senza destabilizzare i sistemi di alimentazione del sito, una capacità che BHP attribuisce al fatto di aver reso possibili flotte di camion elettrici 24 ore su 24, 7 giorni su 7. I pannelli a bassa tensione continuano a registrare una solida crescita del 6-7%, trainata dai retrofit modulari e dalle tendenze della produzione distribuita che favoriscono ingombri ridotti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per componente: gli azionamenti a velocità variabile monetizzano l'arbitraggio energetico e i servizi di rete
Si prevede che i VSD registreranno l'espansione più rapida, con un CAGR del 9.62% fino al 2031, con l'introduzione da parte delle utility di tariffe dinamiche e programmi di risposta alla domanda. Gli azionamenti Altivar Process di Schneider Electric consentono agli operatori del settore delle acque reflue di spostare il pompaggio nelle ore non di punta, con un risparmio fino a 100,000 dollari per impianto all'anno. Le sbarre collettrici, sebbene mature, detenevano una quota di mercato del 24.05% nei centri di controllo motori intelligenti nel 2025, grazie alla loro presenza universale nella costruzione di MCC.
La crescita di gateway di comunicazione, filtri per la qualità dell'alimentazione e contatori di potenza sottolinea il passaggio verso hardware intelligenti. I soft starter stanno guadagnando terreno laddove i VSD sarebbero sovradimensionati, offrendo il 60-70% del risparmio energetico al 40% del costo, un rapporto interessante per cooperative agricole e aziende idriche comunali.
Per livello di intelligence: i progetti greenfield e la pressione normativa accelerano l'adozione dell'intelligenza
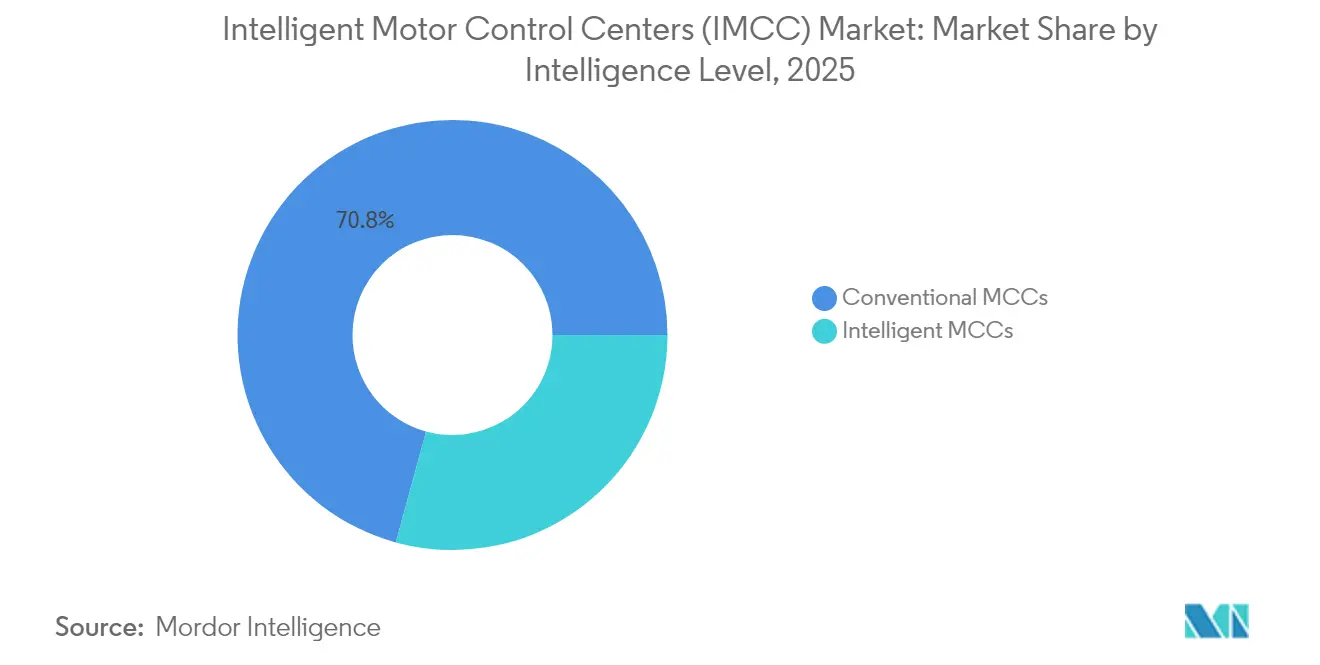
Si prevede che le varianti intelligenti cresceranno a un CAGR del 12.15%, grazie all'analisi integrata nei nuovi impianti e ai requisiti di conformità che gli ingranaggi convenzionali faticano a soddisfare. Uno studio sul ciclo di vita di Eaton ha concluso che i risparmi derivanti dall'eliminazione dei tempi di fermo macchina hanno prodotto un VAN positivo entro 30-36 mesi nei settori a processo continuo. La quota di mercato dei centri di controllo motore intelligenti è quindi destinata a crescere costantemente, poiché le compagnie assicurative premiano la manutenzione predittiva e le autorità di regolamentazione impongono una maggiore efficienza dei sistemi motore.
Gli MCC convenzionali persistono nelle applicazioni a bassa criticità e nelle regioni con budget limitati, ma la loro rilevanza a lungo termine diminuisce con la crescente diffusione dei componenti intelligenti e il miglioramento dell'interoperabilità. I kit di retrofit che preservano le sbarre collettrici e gli involucri accelerano la conversione riducendo le finestre di spegnimento, rendendo gli aggiornamenti accettabili anche in siti industriali dismessi con programmi di manutenzione serrati.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per settore di utilizzo finale: il settore alimentare e delle bevande guida la crescita in termini di tracciabilità e obblighi igienici
Gli stabilimenti di produzione di alimenti e bevande devono rispettare rigorose norme di progettazione igienica e tracciabilità dei lotti, che privilegiano involucri in acciaio inossidabile e sistemi diagnostici integrati. Nestlé ha stanziato 1.2 miliardi di dollari per l'automazione industriale nel 2024, specificando pannelli intelligenti con grado di protezione IP69K in grado di resistere a lavaggi ad alta pressione. Il settore petrolifero e del gas rimane il settore verticale più importante, con una quota del 24.76% nel 2025, a causa delle attività di raffinazione e di oleodotti ad alta intensità di utilizzo.
Acqua e acque reflue seguono a ruota, mentre i comuni modernizzano i loro asset obsoleti per ridurre i costi energetici e supportare le operazioni da remoto. Anche l'industria mineraria, chimica e la produzione di energia si affidano a MCC intelligenti per integrare fonti rinnovabili e gestire carichi variabili. L'industria automobilistica, della carta e della cellulosa e del cemento si concentrano su retrofit modulari per mantenere i tempi di attività durante la transizione verso operazioni predittive. Siti mission-critical come data center e aeroporti stanno emergendo sacche di domanda, spinte dagli elevati costi di interruzione e dai requisiti di sicurezza informatica.
Analisi geografica
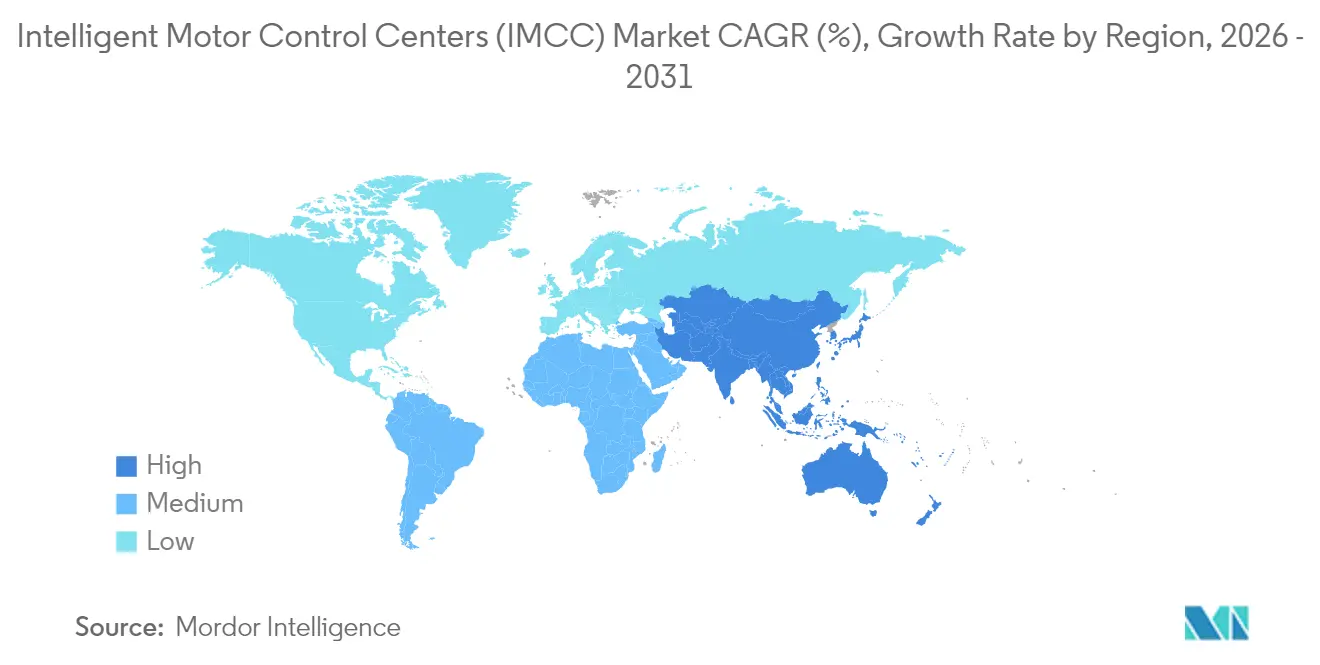
La regione Asia-Pacifico ha guidato il mercato dei centri di controllo motori intelligenti (IMCC), con una quota di fatturato del 38.12% nel 2025 e si prevede che crescerà a un CAGR dell'8.21% fino al 2031. La rete elettrica statale cinese ha impegnato 520 miliardi di RMB (72 miliardi di USD) nel 2024 per l'ammodernamento della distribuzione di energia industriale, che include MCC a risposta alla domanda. I programmi di incentivi legati alla produzione (PMI) dell'India stanno catalizzando lo sviluppo di fabbriche greenfield che specificano fin dall'inizio i pannelli intelligenti, mentre i fornitori locali, come Larsen & Toubro, consegnano più velocemente delle loro controparti occidentali.
Il Nord America deteneva una quota di poco inferiore al 30% nel 2025 e si prevede una crescita a un CAGR del 6-7%, poiché le iniziative di reshoring e l'Inflation Reduction Act convogliano capitali verso linee automatizzate. Le norme aggiornate sull'efficienza del Dipartimento dell'Energia e gli avvisi di sicurezza informatica della CISA rafforzano la necessità di avviatori intelligenti. L'Europa detiene una quota del 22-24% nel 2025 e cresce più modestamente, con un CAGR del 5-6%, ma le rigide direttive in materia di energia e sicurezza informatica mantengono stabile l'attività di retrofit. Il Medio Oriente e l'Africa insieme rappresentano l'8-10% del fatturato del 2025. Si prevede che i megaprogetti petrolchimici in Arabia Saudita e negli Emirati Arabi Uniti genereranno un CAGR del 7-8% per le soluzioni di media tensione. La crescita del 4-5% dell'Africa riflette un accesso limitato al capitale e la preferenza per i pannelli convenzionali a basso costo. Il Sud America, guidato da Brasile e Argentina, dovrebbe registrare un CAGR del 6-7% nei progetti minerari e di estrazione del litio, supportati da fornitori locali come WEG.
Panorama normativo
Il quadro normativo per i quadri di controllo intelligenti (IMCC) è sempre più influenzato dall'efficienza energetica, dalla sicurezza dei macchinari e dalle aspettative relative ai sistemi di controllo sicuri dal punto di vista informatico. Nell'Unione Europea, il Regolamento (UE) 2019/1781 sulla progettazione ecocompatibile, entrato in vigore nel luglio 2023, guida gli aggiornamenti dei sistemi di azionamento a velocità variabile (VSD), favorendo l'adozione di architetture MCC intelligenti incentrate sui VSD con misurazione e monitoraggio integrati.
Anche la conformità dei macchinari e della sicurezza si sta evolvendo verso aspettative esplicite di resilienza informatica che interessano le funzioni di controllo e sicurezza dei motori connessi. Il Regolamento Macchine (UE) 2023/1230 introduce requisiti più stringenti in materia di sicurezza e affidabilità dei sistemi di controllo e di protezione contro la corruzione, e si applica obbligatoriamente a partire dal 20 gennaio 2027, spingendo fornitori e utenti ad allineare la documentazione, la valutazione della conformità e l'irrobustimento dei sistemi di controllo in una fase più precoce del ciclo di progettazione. Negli Stati Uniti, il 10 dicembre 2024, la MSHA ha aggiornato i requisiti di prova, valutazione e approvazione per le apparecchiature e gli accessori minerari azionati da motori elettrici, rafforzando le esigenze di conformità specifiche del settore per le implementazioni IMCC nel settore minerario, insieme ai framework di base per l'assemblaggio e la progettazione come la norma IEC 61439 per gli assemblaggi a bassa tensione e alle linee guida MCC in evoluzione come la IEEE 1683-2025 (pubblicata il 23 gennaio 2026).
Analisi della catena del valore
La creazione di valore di IMCC inizia a monte con le materie prime (rame e alluminio per sbarre collettrici e conduttori, acciaio per involucri, tecnopolimeri e sistemi di isolamento) e prosegue attraverso i componenti di potenza e controllo come interruttori, contattori, relè di sovraccarico, soft starter, variatori di velocità, misuratori di potenza, sensori e hardware Ethernet industriale. Un livello chiave di differenziazione è rappresentato dal software e dal firmware per la diagnostica, i controlli di sicurezza informatica e l'integrazione con stack PLC/DCS/SCADA, il che aumenta l'importanza della disponibilità di semiconduttori per gli azionamenti e dell'ecosistema di stack di protocollo (ad esempio, PROFINET ed EtherNet/IP) che consentono l'interoperabilità tra diversi fornitori.
Nel settore midstream, i costruttori di quadri elettrici e gli OEM progettano, ingegnerizzano e assemblano linee di quadri MCC conformi alle specifiche IEC/UL e del cliente, incorporando i requisiti di arco elettrico e compartimentazione e i test di accettazione in fabbrica. Nel settore downstream, gli integratori di sistemi, le società EPC e i distributori industriali gestiscono la progettazione, l'installazione, la messa in servizio e i servizi per l'intero ciclo di vita del progetto (ricambi, kit di retrofit, abbonamenti per l'analisi e programmi di manutenzione predittiva). Gli utenti finali nei settori petrolifero e del gas, minerario, idrico e delle acque reflue, chimico e alimentare e delle bevande acquistano sempre più spesso risultati concreti come la riduzione dei tempi di inattività e la trasparenza energetica, piuttosto che il solo hardware dei quadri elettrici. Le roadmap dei produttori e i lanci di prodotti come il FLEXLINE 3500 MCC di Rockwell Automation (aprile 2024) sottolineano il cambiamento della catena del valore verso architetture modulari che riducono il cablaggio, velocizzano la messa in servizio e migliorano la manutenibilità sia nei progetti greenfield che brownfield.
Panorama competitivo
Il mercato degli Intelligent Motor Control Center (IMCC) mostra una moderata concentrazione. ABB, Siemens, Schneider Electric, Eaton e Rockwell Automation controllavano complessivamente circa il 60% del fatturato del 2024. I loro portafogli verticalmente integrati generano costi di switching che si traducono in ricavi ricorrenti da software e servizi. La differenziazione si concentra ora su analisi edge e certificazioni di sicurezza informatica; ad esempio, i modelli EcoStruxure di Schneider Electric prevedono i guasti con 10-14 giorni di anticipo, supportando premi di prezzo del 15-20%.
Gli specialisti regionali diluiscono il dominio globale offrendo kit di retrofit modulari che si integrano con le architetture DCS esistenti a circa la metà del costo di sostituzione. Il kit NXR di Eaton si installa in meno di una settimana e preserva le sbarre esistenti, una proposta interessante per le aziende di trasformazione alimentare che non possono permettersi arresti prolungati. I nuovi concorrenti incentrati sul software come Augury minacciano i margini di profitto dell'hardware collegando la diagnostica cloud ai contattori di base.
La standardizzazione tra OPC UA, IEC 61850 e TSN indebolisce i protocolli proprietari, consentendo agli utenti di perseguire ecosistemi multi-vendor. Di conseguenza, i profitti migrano verso abbonamenti ad analisi, servizi di ciclo di vita e consulenza sulla sicurezza informatica.
Leader del settore dei centri di controllo motori intelligenti (IMCC)
General Electric Co.
ABB Ltd
Schneider SE elettrico
Eaton Corporation
Siemens AG
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: Lauritz Knudsen (L&T) ha presentato iMMR (Intelligent Motor Management Relay) con opzioni di connettività che spaziano da Modbus ai principali protocolli Ethernet e fieldbus industriali. Questa versione supporta l'integrazione multivendor per la protezione e il monitoraggio dei motori in ambienti PLC/DCS/SCADA, rendendo possibili aggiornamenti incrementali quando la sostituzione completa del quadro di controllo motori (MCC) è vincolata da finestre di fermo impianto.
- Aprile 2026: Schneider Electric ha lanciato TeSys Tera, un sistema modulare intelligente di gestione dei motori destinato ad applicazioni industriali, tra cui quelle idriche, chimiche ed energetiche. L'enfasi del prodotto sulla diagnostica predittiva e sul monitoraggio energetico è in linea con la richiesta degli acquirenti di manutenzione predittiva e miglioramenti misurabili dell'efficienza all'interno delle gamme di controllo motori.
- Marzo 2025: Rockwell Automation ha lanciato l'avviatore elettronico per motori M100, incentrato su un controllo motori più intelligente con un approccio elettronico compatto e orientato alla sicurezza. L'introduzione amplia le alternative alle configurazioni di avviatori tradizionali e supporta i costruttori di quadri elettrici e gli utenti finali che desiderano una minore complessità di cablaggio e una diagnostica più completa nelle implementazioni di controllo motori a bassa tensione.
Ambito del rapporto sul mercato globale dei centri di controllo motori intelligenti (IMCC)
Il mercato dei centri di controllo motori intelligenti (IMCC) è segmentato in base a tensione di esercizio (bassa, media, alta), componente (sbarre collettrici, interruttori automatici, relè, VFD, avviatori statici, altri), livello di intelligenza (intelligente, convenzionale), utente finale (settore automobilistico, chimico, alimentare e delle bevande, minerario, cartario e della cellulosa, energetico, petrolifero e del gas, idrico, del cemento, altri) e area geografica (Nord America, Sud America, Europa, Asia Pacifico, Medio Oriente, Africa). Le previsioni di mercato sono in valore (USD).
| MCC intelligenti a bassa tensione |
| MCC intelligenti a media tensione |
| MCC intelligenti ad alta tensione |
| Sbarre |
| Interruttori automatici e fusibili |
| Relè di sovraccarico |
| Azionamenti a velocità variabile |
| Antipasti |
| Altro |
| MCC intelligenti |
| MCC convenzionali |
| Automotive |
| Chimica e petrolchimica |
| Cibo e Bevande |
| Estrazione mineraria e metalli |
| Cellulosa e carta |
| Produzione di energia |
| Olio e Gas |
| Acqua e acque reflue |
| Produzione di cemento |
| Altro |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Resto dell'Asia Pacific | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Kenia | ||
| Resto d'Africa | ||
| Per tensione di esercizio | MCC intelligenti a bassa tensione | ||
| MCC intelligenti a media tensione | |||
| MCC intelligenti ad alta tensione | |||
| Per componente | Sbarre | ||
| Interruttori automatici e fusibili | |||
| Relè di sovraccarico | |||
| Azionamenti a velocità variabile | |||
| Antipasti | |||
| Altro | |||
| Per livello di intelligenza | MCC intelligenti | ||
| MCC convenzionali | |||
| Per settore degli utenti finali | Automotive | ||
| Chimica e petrolchimica | |||
| Cibo e Bevande | |||
| Estrazione mineraria e metalli | |||
| Cellulosa e carta | |||
| Produzione di energia | |||
| Olio e Gas | |||
| Acqua e acque reflue | |||
| Produzione di cemento | |||
| Altro | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Sud America | Brasile | ||
| Argentina | |||
| Resto del Sud America | |||
| Europa | Germania | ||
| Regno Unito | |||
| Francia | |||
| Italia | |||
| Spagna | |||
| Resto d'Europa | |||
| Asia Pacifico | Cina | ||
| Giappone | |||
| India | |||
| Corea del Sud | |||
| Resto dell'Asia Pacific | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | |||
| Turchia | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Nigeria | |||
| Kenia | |||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato dei centri di controllo motori intelligenti (IMCC) nel 2031?
Si prevede che il mercato raggiungerà gli 9.25 miliardi di dollari entro il 2031.
Quale regione è leader nel fatturato e nella crescita della domanda di MCC intelligenti?
La regione Asia-Pacifico ha rappresentato il 38.12% del fatturato del 2025 e si prevede che crescerà a un CAGR dell'8.21% fino al 2031.
Quale componente registra la crescita più rapida all'interno degli MCC intelligenti?
Si prevede che gli azionamenti a velocità variabile registreranno il CAGR più elevato, pari al 9.62%, entro il 2031, trainati dai vantaggi in termini di efficienza e risposta alla domanda.
Quale settore di utilizzo finale mostra il più forte slancio di crescita?
Si prevede che gli stabilimenti di produzione di alimenti e bevande saranno i principali con un CAGR del 9.07% entro il 2031.
Perché gli MCC intelligenti a media tensione stanno guadagnando terreno?
L'elettrificazione della ricarica dei camion per il trasporto minerario e dei grandi progetti idrici ne favorisce l'adozione, poiché questi pannelli garantiscono la mitigazione degli archi elettrici e la diagnostica remota.
In che modo le compagnie assicurative influenzano l'adozione di MCC intelligenti?
Molte compagnie assicurative offrono sconti sui premi dal 5 al 10% per le strutture che implementano programmi di manutenzione predittiva certificati basati su MCC intelligenti.


