

Dimensioni e quota di mercato del sistema di traffico integrato
Panoramica di mercato
| Periodo di studio | 2019 - 2031 |
|---|---|
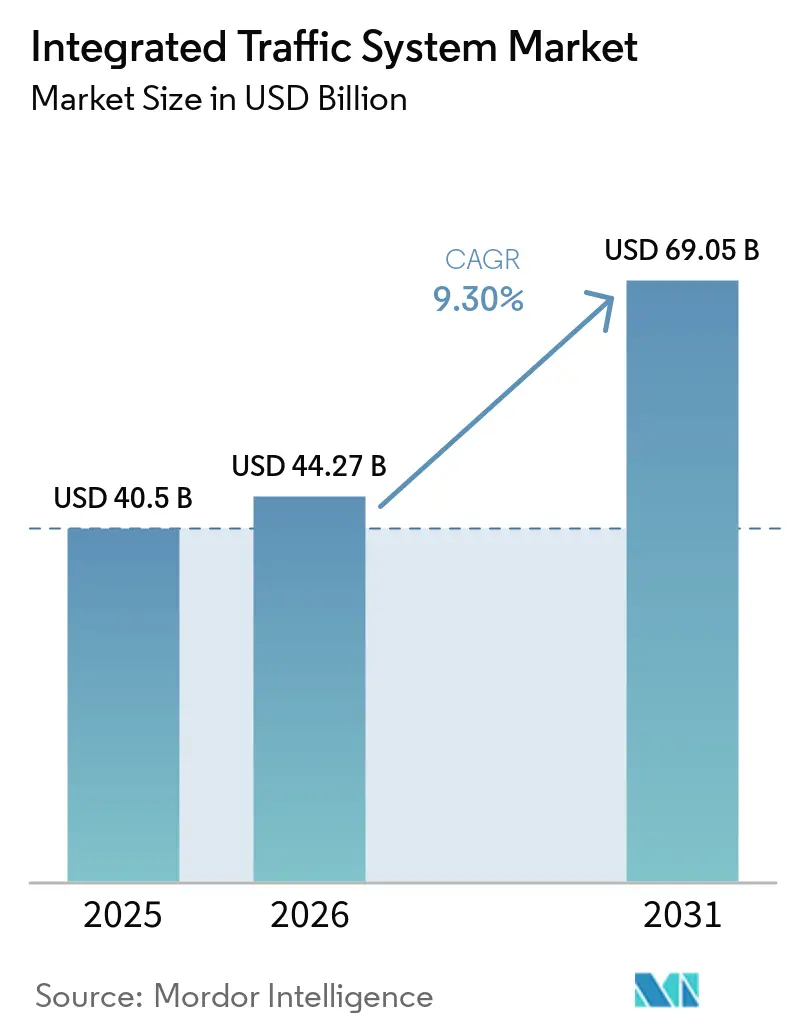
| Dimensione del mercato (2026) | 44.27 miliardo di dollari |
| Dimensione del mercato (2031) | 69.05 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 9.30% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato del sistema di traffico integrato di Mordor Intelligence
Il mercato dei sistemi integrati di gestione del traffico, valutato a 40.50 miliardi di dollari nel 2025, è stimato a 44.27 miliardi di dollari nel 2026 e si prevede che raggiungerà i 69.05 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 9.30% dal 2026 al 2031. Questo mercato è plasmato da un maggiore utilizzo del controllo semaforico basato sull'intelligenza artificiale, da continui investimenti pubblici in infrastrutture di trasporto cooperative e da una transizione verso la gestione predittiva del traffico. Le città sono alla ricerca di sistemi che combinino controllo semaforico, monitoraggio, applicazione delle norme e informazioni per i viaggiatori in un unico ambiente operativo. L'aumento del volume di veicoli nelle città asiatiche e mediorientali sta esercitando una pressione crescente sulle strade, che non possono essere ampliate rapidamente. La riduzione dei costi delle apparecchiature rende inoltre le implementazioni integrate più pratiche per le città più piccole. Gli appalti si stanno spostando verso software, analisi e servizi gestiti, il che conferisce ai fornitori di piattaforme interoperabili e modelli di servizio ricorrenti una posizione più forte.
Punti chiave del rapporto
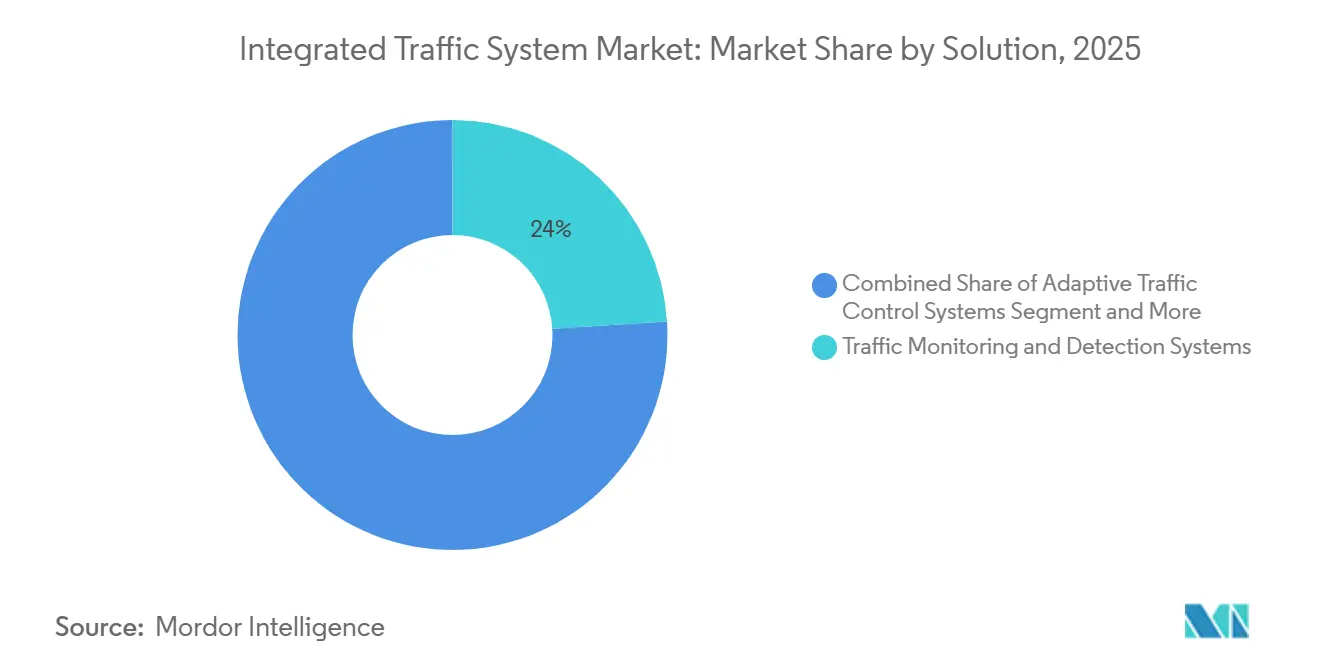
- Per tipologia di soluzione, i sistemi di monitoraggio e rilevamento del traffico detenevano il 24.01% della quota di mercato dei sistemi integrati di gestione del traffico nel 2025, mentre si prevede che i sistemi di controllo adattivo del traffico cresceranno a un tasso annuo composto (CAGR) del 10.84% fino al 2031.
- Per tipologia di componente, l'hardware deteneva il 49.33% della quota di mercato dei sistemi di gestione del traffico integrati nel 2025, mentre si prevede che i servizi cresceranno a un tasso annuo composto (CAGR) dell'11.47% fino al 2031.
- Per tipologia di sensore, i sensori a infrarossi detenevano una quota di mercato del 37.15% nel 2025, mentre si prevede che i sensori radar cresceranno a un tasso annuo composto del 10.65% fino al 2031.
- In termini di funzionalità, il controllo del traffico deteneva una quota di mercato del 41.27% nel 2025 e si prevede che crescerà a un tasso annuo composto del 9.61% fino al 2031.
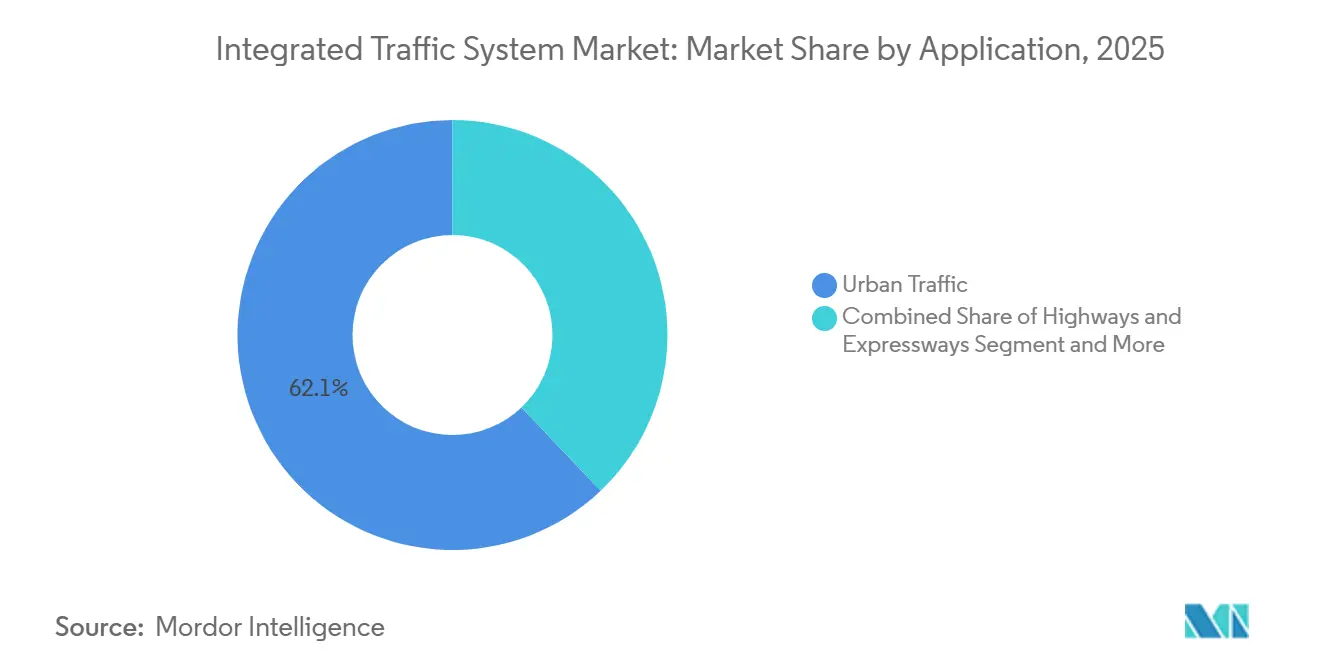
- Nel 2025, Urban Traffic deteneva una quota di mercato del 62.14% e si prevede che crescerà a un tasso annuo composto del 10.02% fino al 2031.
- In base al modello di implementazione, le implementazioni on-premise detenevano una quota del 68.13% nel 2025, mentre si prevede che le implementazioni in cloud cresceranno a un tasso di crescita annuo composto (CAGR) dell'11.76% fino al 2031.
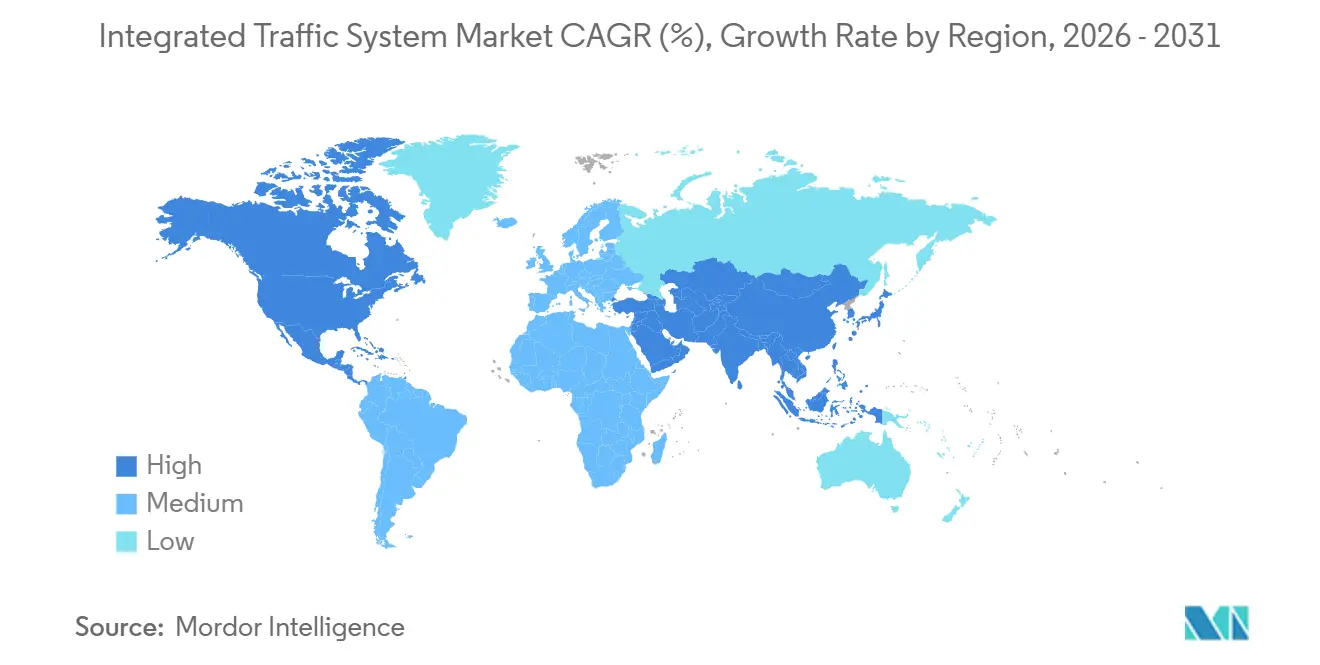
- Dal punto di vista geografico, il Nord America deteneva una quota del 39.21% nel 2025, mentre la regione Asia-Pacifico è destinata a crescere con il tasso di crescita annuo composto (CAGR) più rapido, pari all'11.05%, fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato globale dei sistemi di traffico integrati
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Controllo adattivo basato sull'intelligenza artificiale | + 2.1% | Global | Medio termine (2-4 anni) |
| Città intelligenti e sistemi informativi cooperativi | + 1.8% | Globale, con focus sull'Asia-Pacifico | A breve termine (≤ 2 anni) |
| Dati della sonda del veicolo connesso | + 1.5% | Nord America e Europa | Medio termine (2-4 anni) |
| Espansione dei sistemi automatizzati di controllo del traffico | + 1.0% | Asia-Pacifico, con ricadute in Medio Oriente e Africa | Medio termine (2-4 anni) |
| Tariffazione e pedaggio della congestione | + 0.9% | Nord America e Europa | A lungo termine (≥ 4 anni) |
| Ottimizzazione dei corridoi multimodali | + 0.8% | Global | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Controllo predittivo adattivo del segnale basato sull'intelligenza artificiale
Il controllo adattivo dei semafori basato sull'intelligenza artificiale sta cambiando il modo in cui le agenzie di gestione del traffico amministrano incroci e corridoi trafficati. Uno studio scientifico del 2025 ha rilevato che le architetture edge federate che preservano la privacy migliorano l'efficienza del flusso di traffico rispetto ai sistemi centralizzati, con una latenza inferiore alle soglie del tempo reale. Queste soluzioni riducono la dipendenza da connessioni cloud ininterrotte in aree con copertura in fibra limitata. Un documento tecnico tedesco del 2026 ha descritto l'apprendimento per rinforzo basato su modelli, che testa le strategie semaforiche in simulazione prima dell'implementazione sul campo. Di conseguenza, il mercato dei sistemi di traffico integrati privilegia i fornitori che combinano simulazione, elaborazione edge e controllo operativo, soprattutto perché le agenzie valutano la privacy, la resilienza e il rischio di approvvigionamento.
Finanziamenti per le città intelligenti e la cooperazione nei sistemi informativi di trasporto (ITS).
I programmi di investimento pubblico continuano a sostenere la domanda di tecnologie integrate per il traffico. La Commissione europea ha stanziato quasi 2.8 miliardi di euro (circa 3.05 miliardi di dollari) per 94 progetti del Connecting Europe Facility Transport nel luglio 2025 [1] “CEF Transport: EUR 2.8 Billion for 94 Projects to Boost Sustainable and Connected Mobility Across Europe,” European Climate, Infrastructure and Environment Executive Agency, cinea.ec.europa.eu. , che coprono la mobilità sostenibile e connessa, compreso l'ITS cooperativo, nell'ambito del quadro di bilancio 2021-2027. In Germania, il progetto CRG-3 supporta il C-ITS in sei siti pilota urbani, con Amburgo che dovrebbe equipaggiare 2,000 autobus e 600 semafori entro il 2030. Negli Stati Uniti, il programma SMART Grant fornisce 100 milioni di dollari all'anno per semafori intelligenti, veicoli connessi e coordinamento del sistema, rafforzando gli appalti orientati all'interoperabilità.
Integrazione dei dati delle sonde dei veicoli connessi
I dati provenienti dai sensori stanno diventando una preziosa fonte di informazioni in tempo reale su velocità e posizione per la gestione del traffico. Una valutazione ingegneristica delle infrastrutture ha documentato una significativa diffusione dei dati provenienti dai sensori lungo i corridoi monitorati, con livelli più elevati durante le ore di punta, a supporto dell'adattamento dei semafori in tempo reale, anche al di là della pianificazione a lungo termine. Uno studio finanziato dalla NSF ha modellato la gestione dei semafori basata sui dati dei veicoli presso un incrocio candidato, riscontrando riduzioni significative nella lunghezza delle code, nel tempo medio di percorrenza in direzione est e nelle emissioni dei veicoli. I dati provenienti da flotte commerciali, servizi di trasporto a chiamata, logistica e trasporto pubblico possono integrare i sistemi di rilevamento a bordo strada laddove le infrastrutture fisse risultano incomplete. Il mercato dei sistemi di traffico integrati trae vantaggio dalla combinazione di piattaforme con flussi di dati provenienti dai sensori, dati dei controllori e apparecchiature a bordo strada, a condizione che le agenzie affrontino le problematiche relative alla qualità dei dati, al controllo della privacy e all'integrazione operativa.
Espansione dei sistemi automatizzati di controllo del traffico
L'applicazione automatizzata delle norme sta ampliando il ruolo della tecnologia del traffico, che va ben oltre il semplice monitoraggio e la gestione della sicurezza. Le autorità utilizzano telecamere potenziate dall'intelligenza artificiale e sistemi automatici di riconoscimento delle targhe per identificare le infrazioni e supportare l'applicazione digitale delle norme. Questi sistemi generano dati operativi per il controllo del traffico, la sicurezza stradale e la gestione dei corridoi. Il progetto Chennai Intelligent Transport System, finanziato tramite un prestito della Japan International Cooperation Agency, dimostra la scalabilità di tali implementazioni nelle aree metropolitane indiane. Il mercato dei sistemi integrati per la gestione del traffico offre l'opportunità di integrare piattaforme di controllo all'interno di sistemi di gestione del traffico più ampi. I flussi di lavoro automatizzati possono ridurre l'intervento manuale e collegare le attività di controllo con i database di immatricolazione dei veicoli, laddove le istituzioni lo consentano. I fornitori che integrano funzioni di controllo, vigilanza e analisi possono rispondere a questa esigenza in modo più efficace.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Complessità del sistema legacy | -1.5% | Global | A lungo termine (≥ 4 anni) |
| Volatilità degli appalti e del bilancio | -1.0% | Global | A breve termine (≤ 2 anni) |
| Costo di conformità alla sicurezza informatica | -0.8% | Nord America e Europa | Medio termine (2-4 anni) |
| Vincoli di spettro e connettività | -0.5% | emergenti | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Complessità dell'integrazione dei sistemi legacy
Le infrastrutture obsolete possono rallentare l'implementazione, anche quando un ente ha stanziato fondi per una nuova piattaforma. Le linee guida per la transizione del Dipartimento dei Trasporti degli Stati Uniti identificano software, hardware, processi aziendali, architettura IT e personale come aree di complessità simultanee durante la migrazione dei sistemi di gestione del traffico. Si osserva inoltre che gli enti spesso gestiscono sistemi vecchi e nuovi in parallelo [2] “Traffic Management System Transition Guidance,” Research and Innovative Technology Administration, rosap.ntl.bts.gov. . Una valutazione del settore ha identificato controller obsoleti, reti IP non segmentate e implementazioni di protocolli incoerenti come problemi comuni delle infrastrutture stradali. Queste condizioni aumentano il lavoro di implementazione oltre i costi visibili di apparecchiature e software. Pertanto, il mercato dei sistemi di traffico integrati deve affrontare la migrazione come requisito fondamentale di prodotti e servizi. I fornitori con approcci documentati di modernizzazione dei sistemi legacy sono in una posizione migliore negli appalti municipali con vincoli di capitale.
Appalti comunali e volatilità del bilancio
I cicli di appalto comunali non sempre coincidono con le esigenze urgenti in materia di congestione, sicurezza o affidabilità del trasporto pubblico. Le autorità locali possono rimandare la sostituzione dei controller, gli aggiornamenti software e la manutenzione quando i bilanci pubblici sono sotto pressione. I sistemi di gestione del traffico digitali possono incontrare svantaggi quando i processi di finanziamento privilegiano i progetti di costruzione visibili rispetto agli investimenti in software e servizi. Le clausole contrattuali per le infrastrutture tradizionali potrebbero non supportare software in abbonamento o modelli operativi gestiti, prolungando i tempi di aggiudicazione e ritardando l'implementazione. Il mercato dei sistemi di gestione del traffico integrati si trova ad affrontare delle difficoltà quando gli enti pubblici non riescono a tradurre le esigenze operative in piani di appalto attuabili. Gli enti con finanziamenti nazionali o sovranazionali possono proseguire con le implementazioni, mentre altre città possono mantenere le apparecchiature esistenti e ritardare la modernizzazione. L'acquisto cooperativo, la tariffazione modulare e modelli chiari di finanziamento dei servizi possono ridurre gli ostacoli agli appalti.
Analisi del segmento
Per soluzione: il monitoraggio dell'infrastruttura è fondamentale; l'intelligenza del controllo accelera
Nel 2025, i sistemi di monitoraggio e rilevamento del traffico detenevano il 24.01% della quota di mercato dei sistemi integrati di gestione del traffico. Le città spesso si impegnano a ottenere una visibilità affidabile del traffico prima di adottare piattaforme di controllo attivo. I sistemi di monitoraggio raccolgono informazioni su movimento, occupazione, code e incidenti, necessarie per le decisioni successive. Questo livello di dati installato può supportare un successivo passaggio al controllo adattivo dei semafori. I sistemi di controllo semaforico e le piattaforme integrate per la gestione di corridoi stradali e incidenti aggiungono valore operativo quando gli enti preposti cercano una visione unificata di arterie e autostrade. Anche le telecamere di controllo e i sistemi ANPR (Automatic Number Plate Recognition) fanno parte del panorama delle soluzioni nei mercati in cui la sicurezza e la conformità sono prioritarie.
Si prevede che i sistemi di controllo adattivo del traffico cresceranno a un tasso annuo composto (CAGR) del 10.84% fino al 2031. La dimensione del mercato dei sistemi integrati di controllo adattivo del traffico è supportata dalle agenzie che hanno completato precedenti implementazioni di monitoraggio e sono pronte a utilizzare le informazioni per il controllo in tempo reale. I sistemi di messaggistica dinamica e di informazione per il conducente (DMSI) estendono questo approccio comunicando le condizioni e fornendo indicazioni agli utenti della strada. Anche i sistemi intelligenti di informazione per il conducente (IDS) diventano più rilevanti con lo sviluppo dei servizi per veicoli connessi. La sequenza dal monitoraggio al controllo attivo crea un ciclo di aggiornamento duraturo anziché un acquisto una tantum di apparecchiature. I fornitori che integrano queste tipologie di soluzioni possono gestire l'intero percorso, dal rilevamento alla risposta.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per componente: l'hardware domina; i ricavi dei servizi rimodellano l'economia dei fornitori
Nel 2025, l'hardware deteneva una quota del 49.33% del mercato dei sistemi integrati di gestione del traffico. Reti di sensori, centraline, apparecchiature di comunicazione e programmi di ammodernamento continuano a rappresentare una parte consistente della spesa. L'hardware rimane particolarmente importante nei mercati che stanno costruendo nuovi corridoi stradali o modernizzando un'ampia infrastruttura esistente. Fornisce il livello operativo che collega incroci e autostrade al centro di gestione del traffico. Tuttavia, la sua quota può diminuire nel corso della durata del contratto, man mano che software, analisi, supporto e servizi operativi acquisiscono maggiore importanza. Le città considerano sempre più il valore operativo dell'intero sistema, piuttosto che il solo acquisto iniziale dei dispositivi.
Si prevede che i servizi cresceranno a un tasso annuo composto (CAGR) dell'11.47% fino al 2031, il tasso più rapido tra le categorie di componenti. Le agenzie stanno esternalizzando le operazioni di gestione del traffico e le analisi avanzate quando la capacità interna è limitata. Uno studio del 2026 sottoposto a revisione paritaria ha rilevato che l'ottimizzazione della progressione semaforica multimodale basata sul percorso ha ridotto i ritardi medi di autobus e autovetture rispetto ai parametri di riferimento convenzionali. Questo tipo di evidenza supporta la tesi a favore dei fornitori di software e di servizi specializzati. I fornitori che si basano esclusivamente sul fatturato derivante dall'hardware subiscono pressioni poiché gli acquirenti cercano contratti basati sui risultati e un supporto operativo ricorrente. Il mix di componenti si sta quindi orientando verso relazioni con i clienti a lungo termine.
Per tipologia di sensore: l'infrarosso mantiene la sua quota di mercato; il radar cresce grazie alle prestazioni in tutte le condizioni atmosferiche.
Nel 2025, i sensori a infrarossi detenevano una quota di mercato del 37.15%. Sono strumenti consolidati per il conteggio, la classificazione e il rilevamento delle code dei veicoli agli incroci semaforici. La loro ampia base installata ne conferma il ruolo fondamentale nel mercato dei sistemi integrati di gestione del traffico. Il rilevamento a infrarossi può fornire input per le strategie di controllo senza richiedere la trasmissione video ad alta larghezza di banda. Anche i rilevatori a spira induttiva (ILD) rimangono ampiamente utilizzati, sebbene la necessità di sostituzione nelle infrastrutture obsolete possa creare opportunità di ammodernamento. I sensori di pesatura dinamica (Weigh-In-Motion Sensors) trovano applicazione in ambiti distinti, come il controllo del traffico e la gestione della pavimentazione, su strade principali e autostrade.
Si prevede che i sensori radar cresceranno a un tasso annuo composto (CAGR) del 10.65% fino al 2031. Le loro prestazioni in qualsiasi condizione atmosferica sono preziose in caso di pioggia, nebbia e abbagliamento, situazioni in cui telecamere e sistemi a infrarossi possono incontrare dei limiti. Il radar è in grado di misurare contemporaneamente velocità, classificazione e traiettoria dei veicoli. Anche i sensori video e di visione artificiale stanno guadagnando terreno, poiché le analisi basate sull'intelligenza artificiale ne migliorano l'efficienza economica. I sensori per le condizioni stradali, la visibilità e le condizioni meteorologiche sono importanti nelle regioni con condizioni climatiche estreme. I sensori acustici rimangono rilevanti per usi specifici, tra cui il monitoraggio del rumore e il rilevamento dei pedoni in corrispondenza degli attraversamenti pedonali critici.
Per funzione: il controllo del traffico frena la spesa; cresce l'ottimizzazione multimodale.
Nel 2025, il controllo del traffico rappresentava il 41.27% del mercato dei sistemi integrati di gestione del traffico e si prevede che crescerà a un tasso annuo composto (CAGR) del 9.61% fino al 2031. Ciò riflette la priorità che le agenzie attribuiscono alla gestione in tempo reale di incroci e corridoi stradali. Il monitoraggio del traffico fornisce i dati che consentono di prendere queste decisioni, mentre i sistemi di controllo applicano modifiche temporali e regole di priorità. La fornitura di informazioni comprende pannelli a messaggio variabile, portali informativi per i viaggiatori e notifiche a bordo dei veicoli. Questi strumenti aiutano le città a passare da una semplice osservazione passiva a una gestione attiva della domanda e delle condizioni della rete. Il controllo del traffico rimane il principale anello di congiunzione operativo tra i dati raccolti e i risultati a livello stradale.
L'ottimizzazione dei corridoi multimodali è una componente importante di questa crescita, poiché le città devono migliorare l'affidabilità del trasporto pubblico senza trascurare il flusso generale del traffico. Strategie semaforiche coordinate per autobus e veicoli privati riducono il numero totale di fermate rispetto ai metodi convenzionali. Ciò favorisce l'adozione di sistemi che considerano diverse categorie di utenti all'interno dello stesso corridoio. Il mercato dei sistemi di traffico integrati sta rispondendo all'esigenza di una gestione del traffico che combini la priorità semaforica per il trasporto pubblico con una gestione più ampia dei movimenti. I fornitori che offrono logiche di controllo flessibili possono soddisfare questi requisiti operativi.
Per applicazione: il traffico urbano è predominante; i settori delle gallerie e dei porti acquisiscono valore in termini di complessità.
Nel 2025 il traffico urbano rappresentava il 62.14% del totale e si prevede che crescerà a un tasso annuo composto del 10.02% fino al 2031. Le reti urbane dense presentano un elevato numero di intersezioni e una forte concorrenza tra le diverse esigenze di mobilità. La gestione della congestione nei centri urbani è una priorità politica e operativa di primaria importanza. I corridoi urbani possono richiedere sistemi in grado di gestire contemporaneamente trasporto pubblico, pedoni, ciclisti, veicoli per le consegne e veicoli privati. Il mercato dei sistemi di gestione del traffico integrati si concentra quindi sulle applicazioni urbane, dove il valore del controllo coordinato è più evidente. Autostrade e superstrade rimangono importanti, ma presentano cicli di appalto ed esigenze operative differenti.
Autostrade e superstrade dipendono da limiti di velocità variabili, rilevamento degli incidenti, collegamenti a pedaggio e lunghi cicli di aggiornamento. Gallerie e ponti sono applicazioni specializzate con elevati requisiti di sicurezza e conformità. Kapsch TrafficCom ha ricevuto un premio nel maggio 2025 per la gestione di cinque gallerie a Sharjah, a dimostrazione della profondità tecnica richiesta in questa applicazione [3] “Kapsch TrafficCom to Manage Five Tunnels in Sharjah,” Kapsch TrafficCom, kapsch.net . Porti, aeroporti e hub intermodali sono aree di applicazione più piccole, ma il flusso di traffico è direttamente collegato alla capacità di trasporto delle infrastrutture. Questi siti offrono un grande valore laddove l'interruzione del traffico può influenzare le operazioni di trasporto più ampie.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
In base al modello di implementazione: le soluzioni on-premise persistono; la migrazione al cloud guadagna terreno
Nel 2025, le implementazioni on-premise detenevano una quota del 68.13%. Le preoccupazioni relative alla sovranità dei dati, le esigenze di latenza in tempo reale e la presenza di centri di gestione del traffico consolidati supportano il continuo utilizzo di soluzioni on-premise. Molte agenzie dispongono già di processi operativi e apparecchiature basate su ambienti di controllo locali. Questi sistemi possono fornire una supervisione diretta delle operazioni semaforiche e dei dati sensibili sul traffico. La quota di mercato dei sistemi di traffico integrati detenuta dai modelli on-premise riflette anche il costo e la complessità della sostituzione delle infrastrutture esistenti. Per molte città, una migrazione completa avverrà in fasi piuttosto che con un unico cambio di sistema.
Si prevede che le implementazioni in cloud cresceranno a un CAGR dell'11.76% fino al 2031. L'analisi del traffico SaaS, il monitoraggio remoto e l'inferenza AI possono ridurre l'onere infrastrutturale per le agenzie con capacità IT locali limitate. Gli approcci edge-hosted e ibridi offrono una via di mezzo pratica laddove sono necessarie decisioni locali rapide insieme ad analisi centralizzate. L'Integrated Transport Digital Twin Fund del Regno Unito fornisce 30 milioni di sterline per il periodo 2026-2030 e supporta le sperimentazioni di digital twin basate sul cloud presso autorità di trasporto locali selezionate [4] "Applying for the Integrated Transport Digital Twin Fund", UK Government, gov.uk. . Questo sostegno pubblico indica una maggiore fiducia nelle applicazioni di trasporto basate sul cloud. Le decisioni di implementazione continueranno a dipendere dalla latenza, dalla resilienza, dalle regole sui dati locali e dalla capacità di connettersi con i controller esistenti.
Analisi geografica
Nel 2025, il Nord America deteneva il 39.21% della quota di mercato dei sistemi integrati di gestione del traffico. I programmi di sovvenzione federali, i consolidati canali di appalto municipali e una solida base di fornitori supportano la domanda regionale. Il programma statunitense SMART Grant fornisce ogni anno finanziamenti per dimostrazioni di semafori intelligenti, veicoli connessi e sistemi di coordinamento. Questi finanziamenti aiutano le città a testare le tecnologie prima di assumere impegni più consistenti. Il programma di tariffazione della congestione di New York, lanciato nel gennaio 2025, ha ridotto gli accessi alla Congestion Relief Zone di 27 milioni di veicoli nel suo primo anno. Il programma ha ridotto il traffico e generato un significativo gettito netto per le infrastrutture di trasporto pubblico.
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto (CAGR) dell'11.05% fino al 2031. India, Corea del Sud, Sud-est asiatico, Giappone, Cina e Australia contribuiscono ciascuno con diverse fonti di domanda. La Corea del Sud dovrebbe selezionare alcune città attraverso il concorso Smart City Development Project del 2026 e assegnare a Suwon i finanziamenti per sistemi di gestione del traffico e mobilità intelligente basati sull'intelligenza artificiale. Il sistema di trasporto intelligente di Chennai, finanziato dalla Japan International Cooperation Agency, mira a migliorare la gestione del traffico, la sicurezza stradale e i servizi di trasporto pubblico. Si prevede inoltre che i mercati maturi continueranno a investire in ammodernamenti, come dimostra l'aggiudicazione da parte di Kapsch TrafficCom del progetto di ammodernamento del sistema di pedaggio EastLink di Melbourne nel 2026. La regione combina le esigenze delle grandi aree metropolitane con implementazioni in città più piccole, che stanno diventando più fattibili grazie alla diminuzione dei costi delle apparecchiature.
L'Europa sta crescendo a un ritmo misurato, supportata da un solido quadro normativo e di finanziamento. Si prevede che i finanziamenti CEF Trasporti della Commissione europea per il 2025 forniranno una base di finanziamento per la diffusione cooperativa di sistemi ITS e per i relativi progetti di mobilità connessa. Kapsch TrafficCom ha ricevuto un finanziamento per implementare la sua piattaforma EcoTrafix in diversi incroci di Madrid. Questa tendenza favorisce la realizzazione di frequenti progetti a livello cittadino con potenziale di rinnovo. Il Sud America, il Medio Oriente e l'Africa rimangono mercati in fase iniziale, guidati da progetti specifici, dove la portata dei contratti e le condizioni di appalto variano. Il mercato dei sistemi di traffico integrati in queste regioni dipende dalla disponibilità di finanziamenti stabili, dalla capacità di integrazione locale e da chiare priorità operative pubbliche.
Panorama competitivo
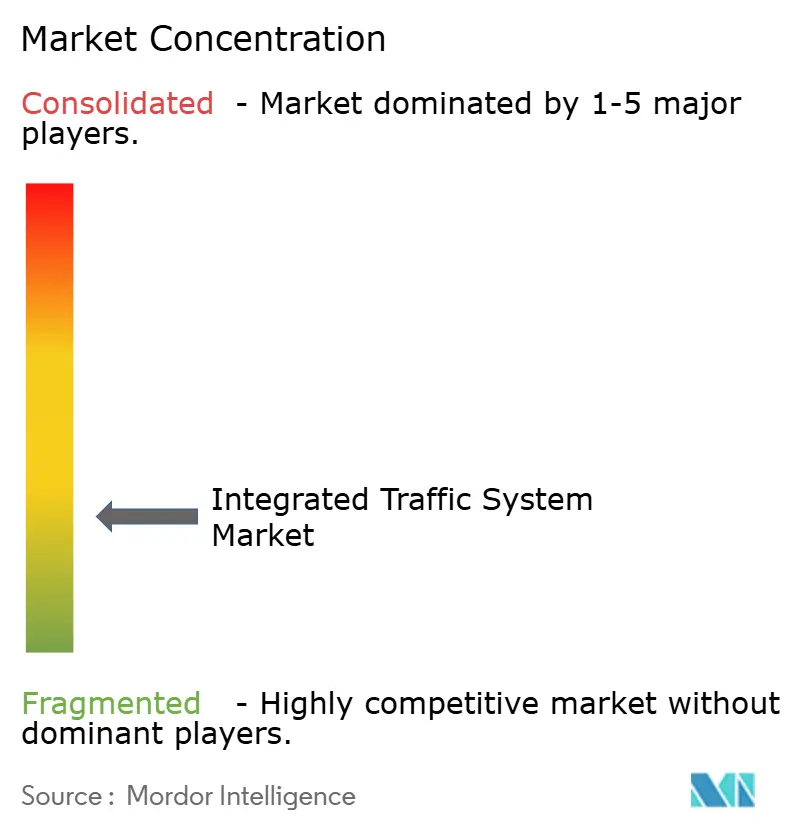
Il mercato dei sistemi integrati di gestione del traffico è moderatamente frammentato. Siemens AG, Kapsch TrafficCom e SWARCO competono per importanti contratti a livello cittadino e nazionale, insieme a fornitori di software basati sull'intelligenza artificiale e aziende specializzate in sensori. Le aziende consolidate beneficiano di rapporti di manutenzione di lunga data, conformità agli standard e contatti consolidati con gli enti preposti. Kapsch gestisce 8 centri di gestione del traffico negli Stati Uniti e si occupa della manutenzione delle infrastrutture di traffico della zona nord di Barcellona da oltre 30 anni. Queste relazioni operative possono rendere le decisioni di acquisto meno dipendenti dal prezzo iniziale delle apparecchiature. Inoltre, creano una forte necessità per i nuovi operatori di dimostrare affidabilità tecnica e capacità di integrazione.
Le strategie competitive si stanno orientando verso partnership, alleanze software e acquisizioni mirate. SWARCO ha creato una divisione dedicata ai sistemi di trasporto integrati (ITS), mentre Umovity, Econolite e PTV Group sono state coinvolte in progetti di semafori adattivi basati sull'intelligenza artificiale ad Amburgo. Iteris ha acquisito ThruGreen Technology nel novembre 2025 per migliorare la connettività tra cloud e centraline. Questa mossa ha risposto all'esigenza pratica di connettere l'analisi dati in cloud con diverse centraline di controllo degli incroci senza dover sostituire l'hardware sul campo. Il mercato dei sistemi di trasporto integrati premia le aziende in grado di aggiungere funzionalità software proteggendo al contempo gli investimenti esistenti dei clienti. Per questo motivo, partnership e acquisizioni sono diventate alternative importanti rispetto alla creazione interna di ogni singola funzionalità.
Nel novembre 2024 AlmavivA ha acquisito Iteris per 335 milioni di dollari, integrando un fornitore di sensori e analisi del traffico all'interno di un gruppo di servizi digitali più ampio. L'operazione evidenzia l'interesse per le piattaforme di traffico con potenziale di servizi e ricavi ricorrenti. Nel gennaio 2026 Miovision ha ampliato la sua partnership con TomTom, estendendo la copertura dei dati di rilevamento a oltre 300,000 intersezioni attraverso centinaia di milioni di dispositivi mobili. L'intelligenza artificiale edge in aree con connettività limitata, la priorità per il trasporto multimodale e il supporto alla sicurezza informatica per i controller meno recenti rimangono importanti aree di competizione. La conformità agli standard di sicurezza informatica industriali e automobilistici può rappresentare una barriera d'ingresso significativa per i fornitori più piccoli.
Leader del settore dei sistemi di traffico integrati
Siemens AG
Kapsch TrafficCom AG
SVARCO AG
Cubic Corporation
Parson Corporation
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Agosto 2026: l'Autorità statale di Amburgo per strade, ponti e vie navigabili ha firmato un accordo di partnership con Umovity per sviluppare un sistema di controllo semaforico adattivo basato su cloud e intelligenza artificiale. Il progetto PULS mira a sostituire il controllo semaforico predefinito e basato su regole con un sistema che apprende dalle condizioni del traffico in tempo reale.
- Luglio 2026: Hitachi Rail ha completato l'acquisizione di Clever Devices, azienda statunitense fornitrice di soluzioni ITS per il trasporto pubblico, implementate in 8 delle 10 maggiori agenzie di trasporto pubblico del Nord America, con un fatturato previsto per il 2026 superiore a 220 milioni di dollari. L'acquisizione amplia la piattaforma di mobilità multimodale di Hitachi Rail, HMAX, e rafforza la sua presenza nel settore della gestione integrata del trasporto pubblico in Nord America.
- Giugno 2026: Il progetto Chennai Intelligent Transport Systems, del valore di 530 crore di rupie (circa 64 milioni di dollari), dovrebbe diventare pienamente operativo entro agosto. Il progetto, finanziato dalla Japan International Cooperation Agency (JICA), prevede l'installazione di infrastrutture lungo le principali strade e incroci per migliorare la gestione del traffico, la sicurezza stradale e i servizi di trasporto pubblico.
- Aprile 2026: Ahmedabad ha lanciato un sistema di gestione del traffico basato sull'intelligenza artificiale per ridurre la congestione e i lunghi tempi di attesa ai semafori. La città ha implementato il suo sistema di controllo adattivo del traffico in 10 incroci principali come progetto pilota.
Ambito del rapporto sul mercato globale del sistema di traffico integrato
L'ambito comprende la segmentazione per soluzione (sistemi di monitoraggio e rilevamento del traffico, sistemi di controllo adattivo del traffico, sistemi di controllo semaforico, sistemi di telecamere di controllo e riconoscimento automatico delle targhe, sistemi di messaggistica dinamica e di informazione per i conducenti, piattaforme integrate per la gestione di corridoi e incidenti e sistemi intelligenti di informazione per i conducenti), componente (hardware (sensori, controllori, telecamere e altri), software e servizi), tipo di sensore (sensori a infrarossi, sensori di pesatura dinamica, sensori acustici, sensori a spira induttiva, sensori radar, sensori video e di visione artificiale e sensori per le condizioni stradali e meteorologiche), funzione (monitoraggio del traffico (rilevamento automatico dei veicoli, misurazione dei tempi di percorrenza e raccolta e diffusione dei dati sul traffico), controllo del traffico (controllo adattivo dei semafori, gestione dei parcheggi e dei marciapiedi e rilevamento e risposta agli incidenti), fornitura di informazioni (segnaletica a messaggio variabile e informazioni multimodali per i viaggiatori)), applicazione (traffico urbano, autostrade e superstrade, gallerie e ponti e porti, aeroporti e hub intermodali) e modello di implementazione (on-premise, cloud-hosted, edge-hosted e ibrido). L'analisi comprende anche una segmentazione a livello regionale, incluse Nord America, Sud America, Europa, Asia-Pacifico, Medio Oriente e Africa. Le dimensioni del mercato e le previsioni di crescita sono presentate in termini di valore in dollari USA.
| Sistemi di monitoraggio e rilevamento del traffico |
| Sistemi di controllo adattivo del traffico |
| Sistemi di controllo del segnale stradale |
| Sistemi di telecamere di controllo e di riconoscimento automatico delle targhe. |
| Sistemi dinamici di messaggistica e informazioni sul conducente |
| Piattaforme integrate di gestione dei corridoi e degli incidenti |
| Sistemi intelligenti di informazione per il conducente |
| Hardware | Sensori |
| Controller | |
| Camere | |
| Altro | |
| Software | |
| Servizi |
| Sensori a infrarossi |
| Sensori di pesatura dinamica |
| Sensori acustici |
| Rilevatori di loop induttivi |
| Sensori radar |
| Sensori video e di visione artificiale |
| Sensori per le condizioni stradali, la visibilità e le condizioni meteorologiche |
| Monitoraggio del traffico | Rilevamento automatico del veicolo |
| Misurazione del tempo di percorrenza | |
| Raccolta e diffusione dei dati sul traffico | |
| Controllo del traffico | Controllo adattivo del segnale |
| Gestione dei parcheggi e dei marciapiedi | |
| Rilevamento e risposta agli incidenti | |
| Disposizione delle informazioni | Segnali a messaggio dinamico |
| Informazioni per i viaggiatori multimodali |
| Traffico urbano |
| Autostrade e Superstrade |
| Tunnel e ponti |
| Porti, aeroporti e hub intermodali |
| On-Premise |
| Ospitato nel cloud |
| Ospitato in locale e ibrido |
| Nord America | Stati Uniti |
| Canada | |
| Resto del Nord America | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Turchia | |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa |
| Per soluzione | Sistemi di monitoraggio e rilevamento del traffico | |
| Sistemi di controllo adattivo del traffico | ||
| Sistemi di controllo del segnale stradale | ||
| Sistemi di telecamere di controllo e di riconoscimento automatico delle targhe. | ||
| Sistemi dinamici di messaggistica e informazioni sul conducente | ||
| Piattaforme integrate di gestione dei corridoi e degli incidenti | ||
| Sistemi intelligenti di informazione per il conducente | ||
| Per componente | Hardware | Sensori |
| Controller | ||
| Camere | ||
| Altro | ||
| Software | ||
| Servizi | ||
| Per tipo di sensore | Sensori a infrarossi | |
| Sensori di pesatura dinamica | ||
| Sensori acustici | ||
| Rilevatori di loop induttivi | ||
| Sensori radar | ||
| Sensori video e di visione artificiale | ||
| Sensori per le condizioni stradali, la visibilità e le condizioni meteorologiche | ||
| Per funzione | Monitoraggio del traffico | Rilevamento automatico del veicolo |
| Misurazione del tempo di percorrenza | ||
| Raccolta e diffusione dei dati sul traffico | ||
| Controllo del traffico | Controllo adattivo del segnale | |
| Gestione dei parcheggi e dei marciapiedi | ||
| Rilevamento e risposta agli incidenti | ||
| Disposizione delle informazioni | Segnali a messaggio dinamico | |
| Informazioni per i viaggiatori multimodali | ||
| Per Applicazione | Traffico urbano | |
| Autostrade e Superstrade | ||
| Tunnel e ponti | ||
| Porti, aeroporti e hub intermodali | ||
| Per modello di distribuzione | On-Premise | |
| Ospitato nel cloud | ||
| Ospitato in locale e ibrido | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Resto del Nord America | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quali saranno le dimensioni previste del mercato dei sistemi integrati di gestione del traffico entro il 2031?
Si prevede che il mercato dei sistemi integrati di gestione del traffico raggiungerà i 69.05 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 9.30% a partire dal 2026.
Quale categoria di soluzioni è quella che genera la maggiore spesa?
Nel 2025, i sistemi di monitoraggio e rilevamento del traffico detenevano una quota di mercato del 24.01%, mentre i sistemi di controllo adattivo del traffico rappresentavano la categoria di soluzioni in più rapida crescita, con un CAGR del 10.84%.
Perché i servizi gestiti stanno acquisendo sempre più importanza?
Si prevede che i servizi cresceranno a un tasso annuo composto dell'11.47%, poiché le agenzie esternalizzano le operazioni e le analisi del traffico anziché sviluppare internamente tutte le funzionalità necessarie.
Quale regione presenta la quota maggiore di sistemi di traffico integrati?
Nel 2025, il Nord America deteneva una quota del 39.21%, grazie a programmi di sovvenzione pubblica, canali di approvvigionamento consolidati e una base di fornitori matura.


