

Dimensioni e quota del mercato dell'assemblaggio integrato di microonde
Panoramica di mercato
| Periodo di studio | 2019 - 2030 |
|---|---|
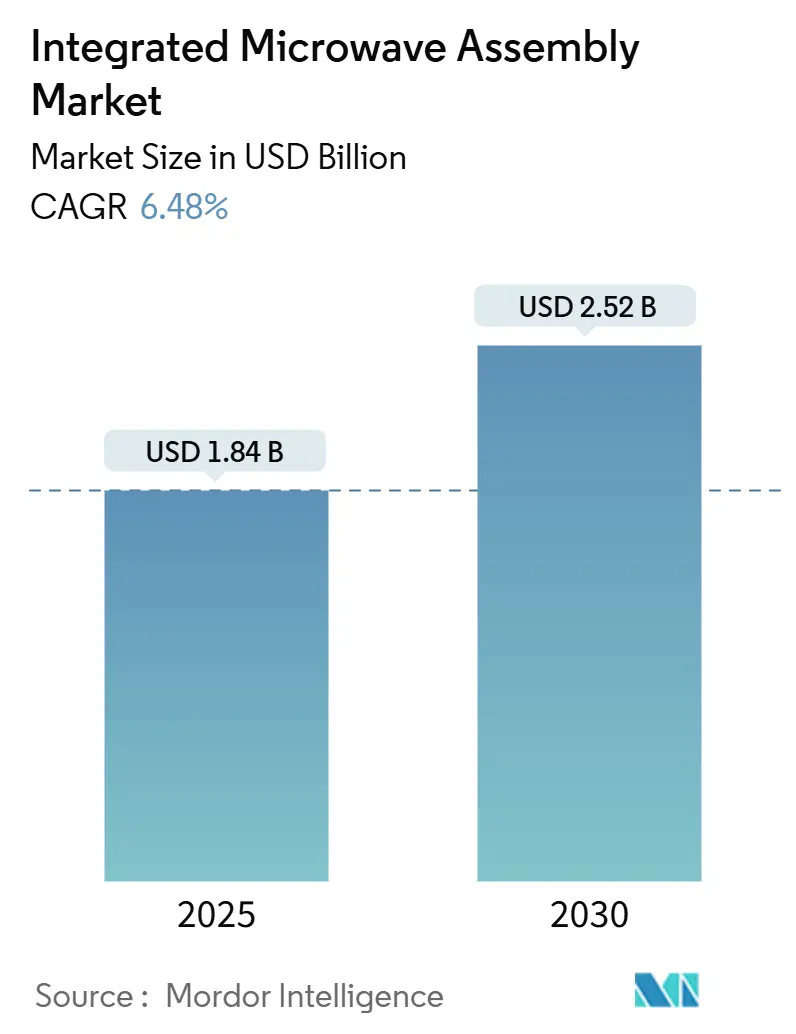
| Dimensione del mercato (2025) | 1.84 miliardo di dollari |
| Dimensione del mercato (2030) | 2.52 miliardo di dollari |
| Tasso di crescita (2025 - 2030) | 6.48% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
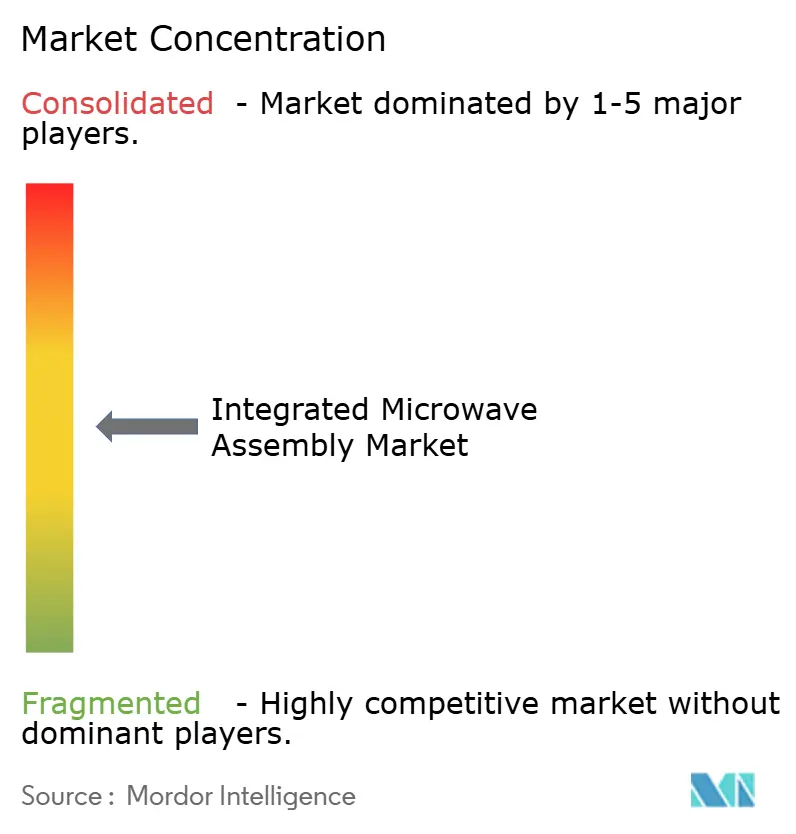
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi di mercato dell'assemblaggio integrato di microonde di Mordor Intelligence
Il mercato dell'assemblaggio integrato di microonde ha raggiunto 1.84 miliardi di dollari nel 2025 e si prevede che salirà a 2.52 miliardi di dollari entro il 2030, registrando un CAGR del 6.48% nel periodo di previsione. L'implementazione di robusti backhaul 5G, l'accelerazione dei lanci di satelliti in orbita terrestre bassa (LEO) e i programmi di modernizzazione dei radar a scansione elettronica attiva (AESA) stanno convergendo per aumentare la domanda di moduli miniaturizzati ad alta frequenza. Le innovazioni nella densità di potenza del nitruro di gallio (GaN) consentono agli integratori di ridurre le metriche di dimensioni, peso e potenza (SWaP), spingendosi al contempo verso frequenze in banda W che consentono una larghezza di banda più ampia e un orientamento del fascio più preciso. Allo stesso tempo, le applicazioni di rilevamento edge-AI richiedono front-end a microonde che combinino latenza ultrabassa con architetture riconfigurabili, creando nuove opportunità per i progetti system-on-chip (SoC). Gli sforzi geopolitici per garantire la sicurezza delle catene di approvvigionamento nazionali di gallio e gli incentivi previsti dal CHIPS e dallo Science Act per la lavorazione dei wafer onshore rafforzano ulteriormente gli investimenti in linee di confezionamento avanzate. La concorrenza si concentra ora sull'integrazione verticale, sull'aumento della forza lavoro e sulla proprietà intellettuale differenziata che riduce i cicli di progettazione e ottimizzazione.
Punti chiave del rapporto
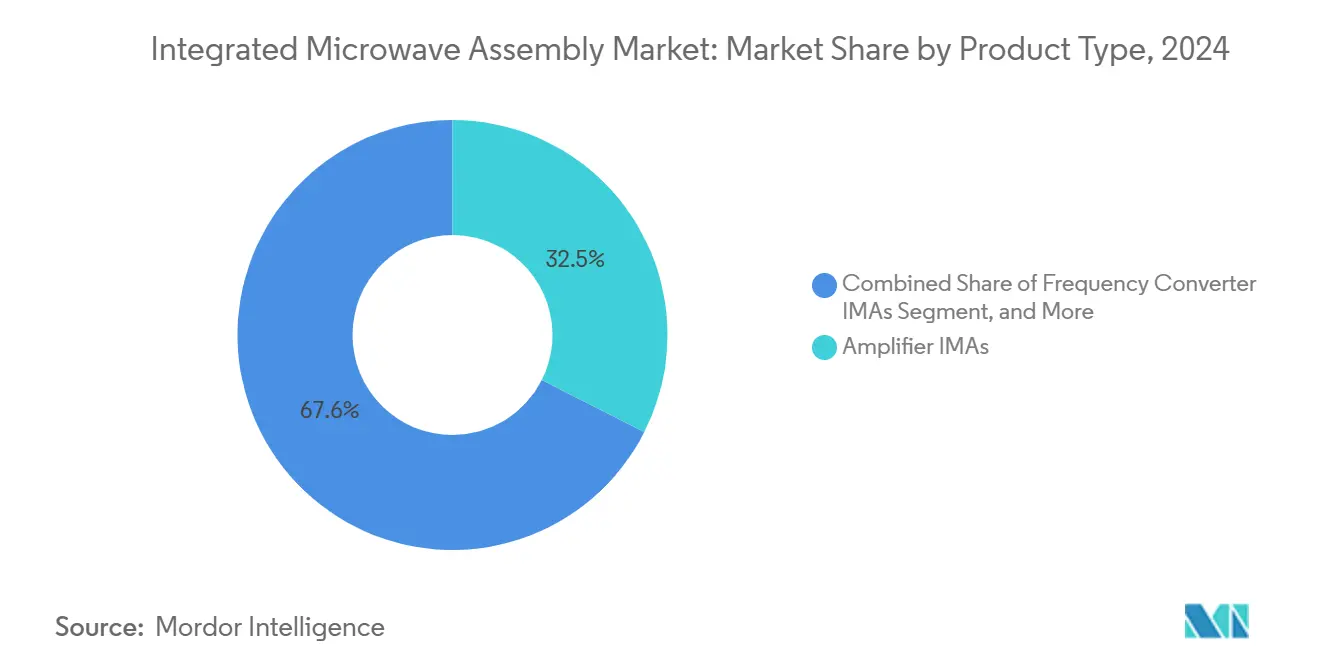
- Per tipologia di prodotto, gli amplificatori IMA hanno detenuto il 32.45% della quota di mercato degli assemblaggi di microonde integrati nel 2024, mentre gli IMA dei sintetizzatori/LO stanno avanzando a un CAGR del 6.94% fino al 2030.
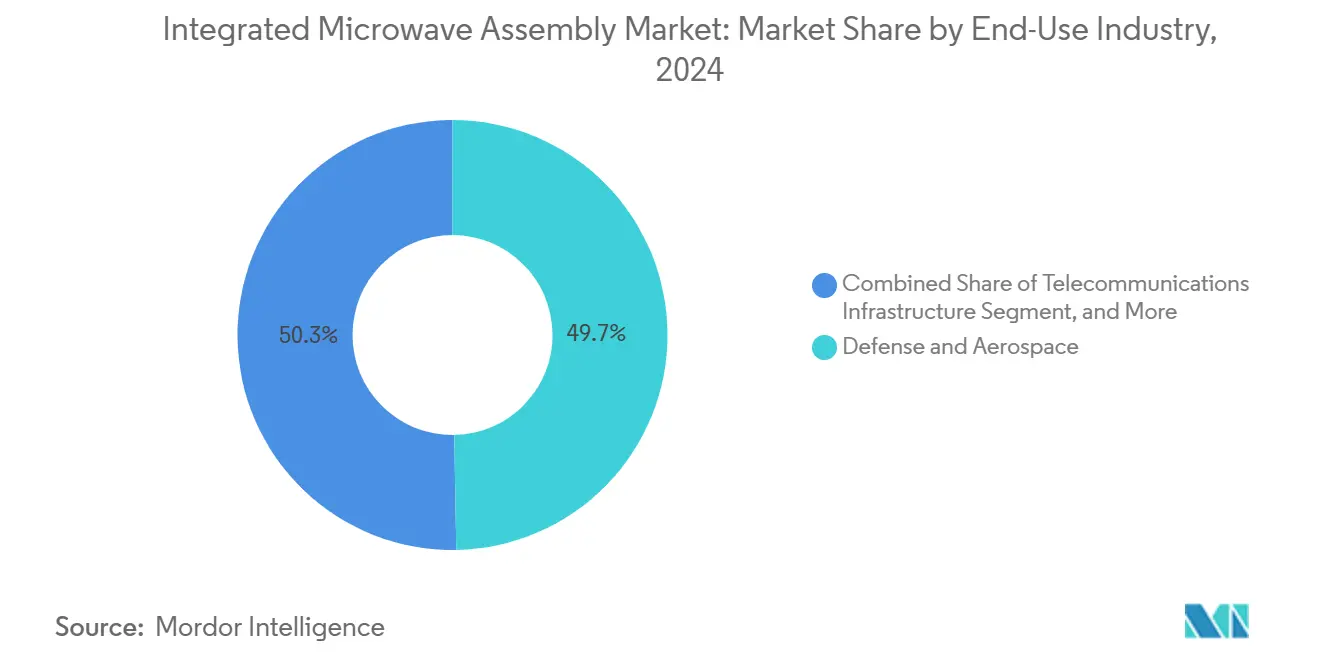
- Per quanto riguarda l'uso finale, la difesa e l'aerospaziale sono stati i settori leader con una quota di fatturato del 49.73% nel 2024; si prevede che gli usi finali nello spazio e nei satelliti cresceranno a un CAGR del 6.88% entro il 2030.
- In base alla gamma di frequenza, i sistemi in banda X rappresentavano il 28.49% del mercato degli assemblaggi integrati a microonde nel 2024, mentre le applicazioni in banda Ka stanno accelerando a un CAGR del 7.11% entro il 2030.
- In base al livello di integrazione, i moduli multifunzione hanno conquistato una quota del 35.12% del mercato degli assemblaggi integrati a microonde nel 2024, mentre i SoC IMA registrano il CAGR previsto più elevato, pari al 7.23% tra il 2025 e il 2030.
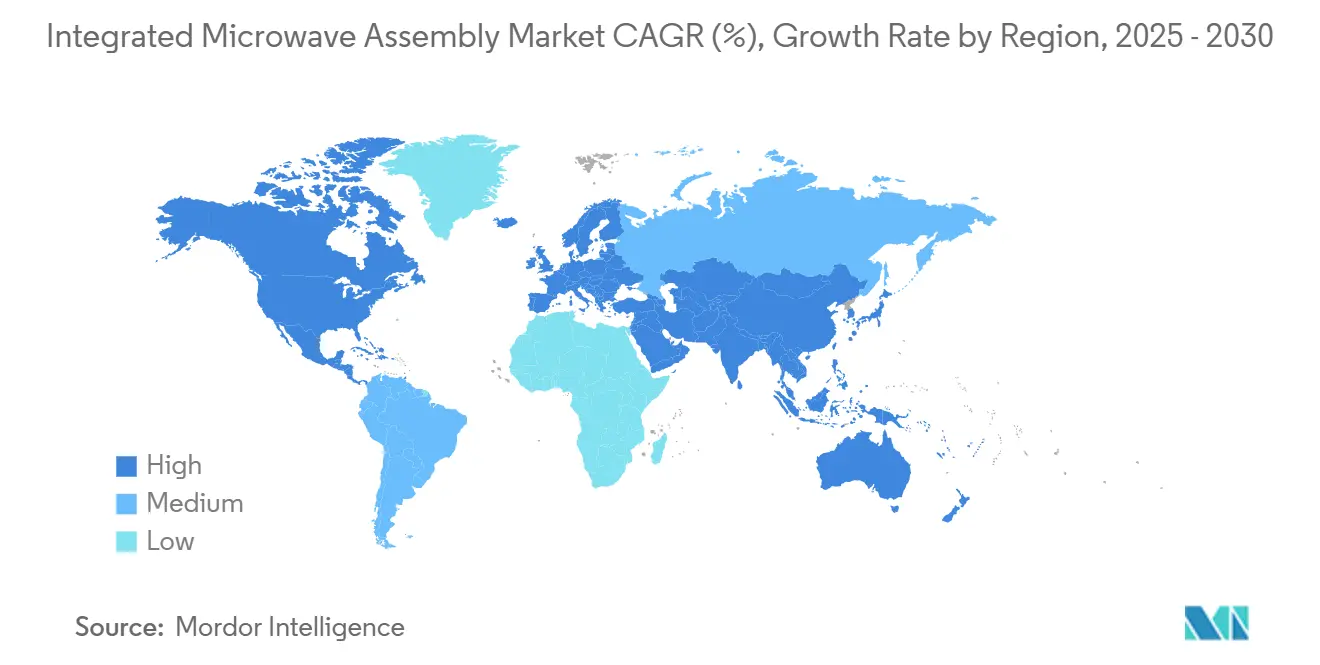
- In termini geografici, nel 37.87 il Nord America ha dominato il 2024% del mercato dell'assemblaggio di forni a microonde integrati, mentre l'area Asia-Pacifico è destinata a crescere a un CAGR del 6.71% entro il 2030.
Tendenze e approfondimenti sul mercato globale dell'assemblaggio integrato di forni a microonde
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rapidi sviluppi del 5G e del SATCOM | + 1.2% | Nord America, Asia-Pacifico | Medio termine (2-4 anni) |
| Modernizzazione delle piattaforme radar AESA | + 1.8% | Nord America, Europa | A lungo termine (≥ 4 anni) |
| Cadenza di lancio dei CubeSat in aumento | + 1.1% | Global | Medio termine (2-4 anni) |
| Domanda di rilevamento Edge-AI per SWaP ultra-basso | + 0.9% | Nord America, Asia-Pacifico | A breve termine (≤ 2 anni) |
| Innovazioni nella densità di potenza GaN-on-Si | + 1.0% | Global | Medio termine (2-4 anni) |
| Programmi di compensazione che alimentano la produzione locale | + 0.4% | Medio Oriente, ASEAN | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
I rapidi lanci di 5G e SATCOM aumentano la domanda di moduli miniaturizzati ad alta frequenza
L'impegno della Seamless Air Alliance per certificare le reti 5G non terrestri per la connettività in volo dimostra come le architetture terrestri e satellitari si stiano fondendo, costringendo gli operatori a reperire IMA a banda larga che tollerino sia l'attenuazione delle onde millimetriche sia rigorosi requisiti di linearità. [1]Seamless Air Alliance. "La Seamless Air Alliance lavora per integrare le reti satellitari 3GPP 5G nel settore dell'aviazione." militaryaerospace.com I collegamenti di backhaul a microonde a doppia portante supportano già il 60% dei siti di macrocelle e la crescita del traffico legata ai 4.1 miliardi di abbonamenti 5G previsti entro il 2029 intensificherà la richiesta di front-end software-defined e agili in frequenza. I produttori di apparecchiature danno quindi priorità agli amplificatori di potenza a banda larga con transistor GaN che dissipano il calore in modo efficiente, rispettando al contempo le maschere spettrali della banda E.
Modernizzazione delle piattaforme radar AESA e di guerra elettronica
L'aggiornamento APG-1.7 da 83 miliardi di dollari di Northrop Grumman per le flotte di F-16 legacy dimostra come le aperture AESA multifunzione stiano ridefinendo l'architettura radar. Gli array di nuova generazione devono passare in tempo reale da compiti di sorveglianza, attacco elettronico e comunicazione, spingendo i progettisti a specificare IMA a banda larga che mantengano la coerenza di fase su più ottave. L'impegno di 870 milioni di sterline del Regno Unito per l'ECRS Mk 2 ha ulteriormente sostenuto i finanziamenti europei per i moduli di trasmissione-ricezione ad alta potenza in banda X e Ku. [2]Jennings, Gareth. "Il Regno Unito assegna il contratto per il radar E-Scan per il Typhoon." janes.com
Aumento della cadenza di lancio di CubeSat e piccoli satelliti alla ricerca di IMA resistenti alle radiazioni
Il contratto QuickSounder da 54 milioni di dollari stipulato da NASA e NOAA incarna la svolta verso costellazioni che si basano su radiometri a microonde leggeri e resistenti alle radiazioni, in grado di operare fino a 325 GHz. Il segmento globale dell'elettronica resistente alle radiazioni ha superato 1.5 miliardi di dollari nel 2024, riflettendo la necessità degli operatori commerciali di componenti in grado di resistere al flusso di particelle intrappolate nelle fasce di Van Allen. [3]Stewart, Duncan, David Jarvis, Christie Simons e Gillian Crossan. "È semplicemente fantastico! I chip resistenti alle radiazioni portano la tecnologia spaziale e l'energia nucleare a nuovi livelli." www2.deloitte.com Gli integratori di piccoli satelliti privilegiano quindi i processi SiGe e GaN qualificati per una dose totale di ionizzazione di 100 krad, preservando al contempo bassi valori di rumore e budget di potenza CC.
Il rilevamento Edge-AI necessita di front-end a microonde con SWaP ultra basso
I ricercatori della City University di Hong Kong hanno realizzato un chip fotonico a microonde che fornisce una larghezza di banda analogica di 67 GHz con un'energia per operazione 1,000 volte inferiore rispetto alla logica digitale CMOS, rendendolo adatto all'inferenza AI in ambito tattico. La combinazione di modulatori ottici, filtri passa-banda e fotorilevatori su un unico die elimina gli ingombranti cavi coassiali e contribuisce a soddisfare i vincoli di peso sui veicoli aerei senza pilota. Simili dimostratori di fotonica a microonde a chip singolo di IMEC mostrano che i filtri ottici programmabili possono adattare le forme del fascio alle interferenze dinamiche, una capacità fondamentale per gli ambienti RF contesi.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati costi di NRE e qualificazione | -1.4% | Global | Medio termine (2-4 anni) |
| Volatilità della catena di fornitura dei substrati GaAs/GaN | -1.8% | Nord America, Europa | A breve termine (≤ 2 anni) |
| Carenza di talenti nel packaging avanzato | -0.9% | Nord America, Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Oneri di conformità al controllo delle esportazioni | -0.6% | Global | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati costi NRE e di qualificazione per IMA personalizzati
La qualificazione militare completa può durare 18 mesi e costare diversi milioni di dollari, un ostacolo che scoraggia i fornitori emergenti e rallenta i cicli di aggiornamento dei progetti. Gli incentivi mentore-protetto della Defense Logistics Agency facilitano l'accesso alle apparecchiature di prova, ma gli IMA personalizzati richiedono ancora strumenti CAD specializzati, forni a ciclo termico e camere di radiazione, aumentando i volumi di pareggio. I progetti resistenti alle radiazioni affrontano costi economici ancora più elevati perché i test di lunga durata con particelle ad alta energia spesso si ripetono dopo ogni rotazione della maschera, raddoppiando la spesa non ricorrente.
Volatilità della catena di fornitura dei substrati avanzati (GaAs/GaN)
Secondo il Center for Strategic and International Studies, la Cina controlla il 98% della produzione primaria di gallio e un'interruzione del 30% delle esportazioni potrebbe cancellare fino a 602 miliardi di dollari di attività economica statunitense a valle. L'US Geological Survey stima che un divieto generalizzato del gallio aumenterebbe i prezzi spot di oltre il 150%. Progetti di recupero nazionali come il giacimento di Sheep Creek nel Montana sono promettenti, ma sono ancora lontani anni dalla scala commerciale, lasciando i principali operatori della difesa dipendenti da scorte strategiche e fornitori di epitassia di seconda fonte.
Analisi del segmento
Per tipo di prodotto: gli amplificatori sostengono il volume, i sintetizzatori accelerano l'innovazione
Gli IMA degli amplificatori rappresentavano il 32.45% della quota di mercato degli assemblaggi integrati a microonde nel 2024, a dimostrazione della loro ubiquità, dai collegamenti di telemetria in banda S ai gateway satellitari in banda Ka. L'adozione delle topologie Doherty in GaN ha migliorato l'efficienza di back-off di 7 punti percentuali, consentendo agli operatori di aumentare i margini di collegamento senza aumentare i dissipatori di calore. Gli IMA dei sintetizzatori/LO registrano un CAGR del 6.94%, poiché gli architetti di sistema riducono i budget per il rumore di fase per le radio in banda E che trasportano un throughput equivalente a quello della fibra. I moduli di conversione di frequenza rimangono fondamentali per le architetture eterodine, mentre gli IMA a matrice di commutazione guadagnano terreno nelle suite di guerra elettronica che saltano tra le bande di minaccia in microsecondi.
Il passaggio a IMA per transceiver multifunzione sta riducendo in media del 18% le linee di distinta base, migliorando il tempo medio tra guasti nei pod aviotrasportati. Nel frattempo, gli IMA a controllo digitale integrano attenuatori e sfasatori controllati da SPI che semplificano la calibrazione a livello di box. Case di progettazione indipendenti offrono schede open-VPX dotate di IMA drop-in, che collegano i backplane RF legacy con le moderne radio definite dal software.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per intervallo di frequenza: la banda X mantiene la scala, la banda Ka detta il ritmo
Nel 28.49, la banda X ha conquistato il 2024% del mercato degli assemblaggi integrati a microonde, beneficiando di flotte consolidate di radar marittimi e terra-aria. La sua moderata attenuazione della pioggia, le ampie allocazioni a 1 GHz e l'infrastruttura di test matura consolidano i programmi di retrofit in corso. Le unità in banda Ka crescono più rapidamente, con un CAGR del 7.11%, poiché gli operatori di operazioni in bassa quota richiedono una maggiore efficienza spettrale e antenne più piccole. Il requisito dell'esercito statunitense per terminali multi-fascio in banda Ka con rapporti di 40 dB/KG/T convalida questa migrazione.
La banda Ku mantiene la sua rilevanza negli uplink per trasmissioni radiotelevisive e intrattenimento in volo, sebbene la banda C si trovi ad affrontare le difficoltà derivanti dalle pressioni di riallocazione del 5G. Stanno emergendo applicazioni in banda V/W per i radar automobilistici, dove prototipi a 140 GHz offrono una risoluzione centimetrica a costi inferiori rispetto al lidar. Le IMA multibanda che coprono più ottave in un unico pacchetto stanno guadagnando terreno tra gli operatori di guerra elettronica che devono contrastare minacce agili in frequenza. L'esplorazione della banda E da parte di Hughes Network Systems per satelliti ad altissima capacità dimostra come gli operatori stiano spingendo verso frequenze più elevate nonostante le sfide legate alla dissolvenza per pioggia.
Per settore di utilizzo finale: la difesa domina, lo spazio accelera
Le applicazioni aerospaziali e di difesa hanno dominato il 49.73% del mercato degli assemblaggi integrati a microonde nel 2024, grazie a programmi di modernizzazione radar multimiliardari. Il solo aggiornamento AESA dell'F-16 APG-83 rappresenta 1.7 miliardi di dollari in contenuti indirizzabili, con iniziative simili in corso nelle flotte NATO. Gli usi finali spaziali e satellitari registrano la crescita più elevata, con un CAGR del 6.88%, alimentati dalla proliferazione di costellazioni LEO e dai satelliti meteorologici di nuova generazione. Il contratto QuickSounder da 54 milioni di dollari stipulato da NASA e NOAA esemplifica come i radiometri a microonde stiano diventando centrali per il monitoraggio climatico.
L'infrastruttura delle telecomunicazioni rappresenta un segmento sostanziale, poiché gli operatori stanno densificando le reti 5G con piccole celle a onde millimetriche e collegamenti di backhaul a microonde. I produttori di apparecchiature industriali e di prova specificano IMA per radar di controllo di processo e analizzatori di rete vettoriali. L'adozione di radar automobilistici accelera poiché i sistemi a 140 GHz di IMEC e altri offrono il rilevamento di oggetti ad alta risoluzione a costi inferiori rispetto al lidar. Le applicazioni mediche rappresentano un segmento di nicchia ma in crescita, con i sistemi di imaging a microonde che offrono alternative portatili alla risonanza magnetica per la rilevazione di ictus e lo screening del cancro al seno.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per livello di integrazione: i moduli multifunzione guidano, l'integrazione SoC aumenta
I moduli multifunzione (MFM) detenevano il 35.12% della quota di mercato degli assemblaggi integrati a microonde nel 2024, raggiungendo un equilibrio tra densità di integrazione e flessibilità di progettazione. Gli MFM combinano più funzioni RF in un unico package, preservando al contempo la capacità di ottimizzare i singoli blocchi per applicazioni specifiche. Gli IMA System-on-Chip (SoC) registrano la crescita più elevata, con un CAGR del 7.23%, grazie ai progressi nei processi SiGe BiCMOS e GaN-on-Si. Il chip fotonico a microonde da 67 GHz della City University di Hong Kong dimostra come l'integrazione monolitica possa ridurre il consumo energetico di tre ordini di grandezza.
Gli IMA connettorizzati mantengono quote di mercato in applicazioni che richiedono la sostituzione sul campo e la massima flessibilità di configurazione. Gli approcci System-in-Package (SiP) occupano una posizione intermedia, consentendo l'integrazione eterogenea di diverse tecnologie a semiconduttore mantenendo costi di produzione ragionevoli. L'evoluzione verso architetture SoC è più pronunciata nelle applicazioni ad alto volume come i radar per autoveicoli e i telefoni cellulari 5G, dove i vantaggi economici dello sviluppo di silicio personalizzato diventano interessanti su larga scala.
Analisi geografica
Mercato nordamericano degli assemblaggi integrati di microonde
Il Nord America ha conquistato il 37.87% del mercato dell'assemblaggio integrato di microonde nel 2024, supportato da solidi programmi di modernizzazione della difesa e dall'impegno di 52 miliardi di dollari del CHIPS Act per la produzione nazionale di semiconduttori. Il piano di espansione da 345 milioni di dollari di MACOM Technology Solutions, supportato da accordi preliminari con il CHIPS Program Office per un massimo di 70 milioni di dollari di finanziamenti federali, esemplifica come gli incentivi politici stiano catalizzando gli investimenti privati nella produzione avanzata. La regione beneficia di un ecosistema maturo che comprende università di ricerca, primati della difesa e fonderie specializzate che accelerano il trasferimento tecnologico. Il predominio degli Stati Uniti nella progettazione di MMIC GaN e nell'elettronica resistente alle radiazioni consolida ulteriormente la sua posizione di leadership, sebbene la dipendenza della catena di approvvigionamento dalle importazioni di gallio e germanio rappresenti vulnerabilità strategiche.
Mercato degli assemblaggi integrati di forni a microonde nella regione Asia-Pacifico
L'area Asia-Pacifico registra la crescita più rapida, con un CAGR del 6.71%, trainata dall'impennata dell'11.3% della produzione di elettronica cinese nel 2024 e dalla leadership di Taiwan nella produzione di semiconduttori avanzati. L'industria dei semiconduttori di Taiwan si trova ad affrontare una carenza di 34,000 lavoratori a fronte di una rapida espansione della capacità produttiva, evidenziando sia le opportunità che i vincoli che caratterizzano la crescita regionale. Il Giappone mantiene la sua posizione di forza nei componenti ad alta frequenza e nelle apparecchiature di collaudo, mentre la Corea del Sud sfrutta la sua competenza nella produzione di memorie e logiche per entrare nei mercati RF adiacenti. Il ruolo emergente dell'India nella progettazione e produzione di semiconduttori aggiunge un ulteriore vettore di crescita, sebbene lo sviluppo della regione rimanga disomogeneo e soggetto a tensioni geopolitiche che incidono sul trasferimento tecnologico.
Mercato europeo dei sistemi integrati di forni a microonde
L'Europa rappresenta un mercato significativo ma maturo, con una crescita trainata dai programmi di modernizzazione della difesa e dal Chips Act dell'Unione Europea, volto a ridurre la dipendenza dai fornitori asiatici. L'investimento di 870 milioni di sterline del Regno Unito nei sistemi radar ECRS Mk 2 per gli aerei Typhoon dimostra l'impegno della regione nel mantenere la sovranità tecnologica nei sistemi di difesa critici. Il settore francese dei semiconduttori si rafforza grazie alla Chips Joint Undertaking e ad aziende come STMicroelectronics che ampliano le capacità GaN-on-Si. La leadership della Germania nell'automazione industriale e l'infrastruttura di telecomunicazioni dei paesi nordici contribuiscono a una crescita costante della domanda, sebbene la regione debba affrontare le sfide legate ai costi energetici e alla complessità normativa.
Panorama competitivo
Il mercato dell'assemblaggio integrato di microonde presenta una moderata frammentazione, con operatori affermati che perseguono l'integrazione verticale e la diversificazione tecnologica. MACOM Technology Solutions esemplifica questo approccio, registrando un fatturato di 725.8 milioni di dollari nel 2023 con un margine lordo del 49.7% e acquisendo contemporaneamente ENGIN-IC per le competenze in GaN MMIC e OMMIC per le capacità europee nel settore dei semiconduttori. L'investimento di 345 milioni di dollari dell'azienda per espandere la produzione di GaN e GaAs da 100 mm, introducendo al contempo capacità in GaN da 150 mm, dimostra il suo impegno per la produzione su larga scala.
Il posizionamento strategico si concentra sempre più sull'ampiezza del portafoglio tecnologico, come dimostrato dall'acquisizione da parte di onsemi del business JFET in carburo di silicio di Qorvo per 115 milioni di dollari e dall'acquisto da parte di Qorvo di Anokiwave per le tecnologie di beamforming. Queste transazioni riflettono l'espansione delle aziende di semiconduttori RF nei mercati adiacenti di potenza e antenne per acquisire maggiore valore a livello di sistema. L'attività di M&A nel settore dei semiconduttori è aumentata a 44 transazioni per un valore di 45.4 miliardi di dollari nel 2024, rispetto alle 33 transazioni per un valore di 2.7 miliardi di dollari nel 2023, a indicare un'accelerazione del consolidamento.
L'acquisizione di talenti rappresenta una dimensione competitiva critica, con le aziende di semiconduttori che si trovano ad affrontare una carenza prevista di oltre 67,000 posizioni tecniche entro il 2030. Questa scarsità crea sia sfide di reclutamento che opportunità di differenziazione attraverso iniziative di sviluppo della forza lavoro. Le aziende con partnership universitarie consolidate e canali di tirocinio sono avvantaggiate nell'assicurarsi ingegneri specializzati nella progettazione RF e nel packaging. Il panorama competitivo è ulteriormente complicato da fattori geopolitici, con il controllo cinese sul 98% della produzione di gallio che crea dipendenze dalla catena di approvvigionamento che favoriscono le aziende con strategie di approvvigionamento diversificate e capacità produttive nazionali.
Leader del settore dell'assemblaggio di microonde integrati
-
Analog Devices, Inc.
-
Soluzioni a microonde Teledyne (Teledyne Technologies Incorporated)
-
Mercurio Sistemi, Inc.
-
Corvo, Inc.
-
MACOM Technology Solutions Holdings, Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2025: l'esercito statunitense ha emanato i requisiti per i terminali di antenne a lenti multi-fascio in banda Ka nell'ambito del suo progetto Next Generation Tactical Terminal, alla ricerca di sistemi pronti per la produzione in grado di supportare costellazioni satellitari LEO, MEO e GEO.
- Aprile 2025: Honeywell International ha ricevuto un contratto DARPA da 1.5 milioni di dollari per sviluppare sensori di vapore atomico per applicazioni di comunicazioni a onde millimetriche, imaging ed elettrometria RF nell'ambito del programma EQSTRA.
- Febbraio 2025: la divisione Raytheon di RTX ha completato i test di volo del primo ricevitore di allarme radar basato su intelligenza artificiale/apprendimento automatico (IA/ML) per aeromobili di quarta generazione, noto come Cognitive Algorithm Deployment System.
- Gennaio 2025: MACOM Technology Solutions ha presentato un piano di investimenti quinquennale da 345 milioni di dollari per espandere la produzione di GaN e GaAs da 100 mm, introducendo al contempo capacità GaN da 150 mm, supportato da accordi preliminari con il CHIPS Program Office per un finanziamento federale fino a 70 milioni di dollari.
Ambito del rapporto sul mercato globale dell'assemblaggio di microonde integrati
| Amplificatore IMA |
| Convertitore di frequenza IMA |
| Sintetizzatore / LO IMA |
| IMA del ricetrasmettitore |
| IMA a matrice di commutazione |
| Controllo digitale e IMA a segnale misto |
| Banda C (4–8 GHz) |
| Banda X (8–12 GHz) |
| Banda Ku (12–18 GHz) |
| Banda Ka (26.5–40 GHz) |
| Banda V/W (40–110 GHz) |
| Multibanda / Banda larga |
| Difesa e aerospaziale |
| Infrastrutture di telecomunicazioni |
| Strumentazione industriale e di prova |
| Spazio e satellite |
| Automotive e trasporti |
| Scienze mediche e della vita |
| IMA connettorizzata |
| Modulo multifunzione (MFM) |
| Sistema in pacchetto (SiP) IMA |
| Sistema su chip (SoC) IMA |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Egitto | ||
| Resto d'Africa | ||
| Per tipo di prodotto | Amplificatore IMA | ||
| Convertitore di frequenza IMA | |||
| Sintetizzatore / LO IMA | |||
| IMA del ricetrasmettitore | |||
| IMA a matrice di commutazione | |||
| Controllo digitale e IMA a segnale misto | |||
| Per gamma di frequenza | Banda C (4–8 GHz) | ||
| Banda X (8–12 GHz) | |||
| Banda Ku (12–18 GHz) | |||
| Banda Ka (26.5–40 GHz) | |||
| Banda V/W (40–110 GHz) | |||
| Multibanda / Banda larga | |||
| Per settore di utilizzo finale | Difesa e aerospaziale | ||
| Infrastrutture di telecomunicazioni | |||
| Strumentazione industriale e di prova | |||
| Spazio e satellite | |||
| Automotive e trasporti | |||
| Scienze mediche e della vita | |||
| Per livello di integrazione / tecnologia | IMA connettorizzata | ||
| Modulo multifunzione (MFM) | |||
| Sistema in pacchetto (SiP) IMA | |||
| Sistema su chip (SoC) IMA | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Sud America | Brasile | ||
| Argentina | |||
| Resto del Sud America | |||
| Europa | Germania | ||
| Regno Unito | |||
| Francia | |||
| Russia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| Giappone | |||
| India | |||
| Corea del Sud | |||
| Australia | |||
| Resto dell'Asia-Pacifico | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Egitto | |||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Cosa sta determinando la crescita del mercato dell'assemblaggio integrato di forni a microonde?
Il mercato è trainato principalmente dall'implementazione dell'infrastruttura 5G, dai programmi di modernizzazione dei radar di difesa e dalla proliferazione di piccole costellazioni satellitari. Le innovazioni nella densità di potenza del GaN e i requisiti di rilevamento edge-AI stanno creando domanda di front-end a microonde a SWaP ultra-basso, con un mercato che si prevede raggiungerà i 2.52 miliardi di dollari entro il 2030 con un CAGR del 6.48%.
In che modo il settore della difesa sta influenzando il mercato dell'assemblaggio integrato di microonde?
Le applicazioni di difesa detengono quasi il 50% del mercato dell'assemblaggio integrato di microonde, con aggiornamenti radar AESA da miliardi di dollari come il programma APG-16 dell'F-83 (1.7 miliardi di USD) e l'ECRS Mk 2 del Regno Unito (870 milioni di GBP) che creano una domanda sostenuta di moduli ad alte prestazioni in banda X e in banda Ku.
Quali bande di frequenza stanno registrando la maggiore crescita nelle applicazioni di assemblaggio integrato di microonde?
Le applicazioni in banda Ka stanno registrando la crescita più rapida, con un CAGR del 7.11% fino al 2030, trainate dalle comunicazioni satellitari di nuova generazione e dai requisiti dell'esercito statunitense per terminali multi-raggio che supportino contemporaneamente costellazioni LEO, MEO e GEO. La banda X mantiene la quota maggiore, al 28.49%, grazie alle consolidate applicazioni radar e di difesa.
In che modo le vulnerabilità della catena di fornitura incidono sul settore dell'assemblaggio integrato di forni a microonde?
Il controllo cinese del 98% della produzione globale di gallio crea una vulnerabilità significativa, con l'USGS che stima un impatto potenziale di 3.4 miliardi di dollari sul PIL statunitense derivante dalle interruzioni delle esportazioni. Ciò ha spinto ad accumulare scorte strategiche e ad investire in progetti nazionali di recupero del gallio, sebbene questi siano ancora lontani anni dalla scala commerciale.
Quali tendenze di integrazione stanno plasmando il futuro degli assemblaggi a microonde?
I moduli IMA (System-on-Chip) (SoC) stanno crescendo più rapidamente, con un CAGR del 7.23%, grazie ai progressi nei processi SiGe BiCMOS e GaN-on-Si che consentono l'integrazione monolitica di funzioni RF, analogiche e digitali. I moduli multifunzione sono attualmente leader con una quota di mercato del 35.12%, offrendo un equilibrio tra densità di integrazione e flessibilità di progettazione.
Quali aziende sono leader nel mercato dell'assemblaggio integrato di microonde?
MACOM Technology Solutions, Qorvo e Analog Devices guidano il mercato con una quota di mercato complessiva di circa il 27%. MACOM ha registrato un fatturato di 725.8 milioni di dollari nel 2023 con un margine lordo del 49.7% e sta investendo 345 milioni di dollari per espandere le capacità produttive di GaN e GaAs, mentre acquisizioni strategiche come l'acquisizione di Anokiwave da parte di Qorvo riflettono le tendenze di consolidamento del settore.


